泥沙俱下的 Q3 市場,Circle 還值幾個錢?
作者:Web3小律(Will 阿望),度刻 Fintech
Q3 財報出來後, Circle 跟著科技股和加密資產一起跌。單看財報,調整後 EBITDA 從 1.43 億美元升到 3.17 億美元 , 這是大幅增加 。 但是 把 ARC 預售收入扣掉,粗算只有 1.35 億美元,比前兩季都低。
Circle 2026 年第三季度總收入及儲備收益為 8.65 億美元,環比增長約 23%。其中,儲備收益為 6.58 億美元,環比下降約 1.5%;其他收入為 2.07 億美元,上季度為 3,400 萬美元。第三季度其他收入包含約 1.82 億美元的 ARC 代幣預售收入。
當季調整後 EBITDA 為 3.17 億美元,環比增長約 122%,集團 RLDC 利潤率由上季度的 41.2% 升至 52.4%。
Q1 財報出來時,我們算過一次 Circle 的估值。這次 我們 再 來算 算 穩定幣這門生意(發行 + 支付): 儲備業務還能撐起多少價值,支付生意 又能充值多少估值 ?
ARC 預售抬高利潤, USDC 平均餘額下滑
Q3 財報乍看很強。 Q3 總收入及儲備收益從 7.01 億美元升到 8.65 億美元,其中約 1.82 億美元來自 ARC 代幣預售 。公司在公共主網上線、完成代幣鑄造與交付後,確認了約四分之三的預售收入。
扣掉 ARC 預售收入, Q3 總收入及儲備收益約為 6.83 億美元。本文按披露的調整後 EBITDA 直接減去 ARC 預售收入,得到約 1.35 億美元,低於 Q2 的 1.43 億和 Q1 的 1.51 億美元。
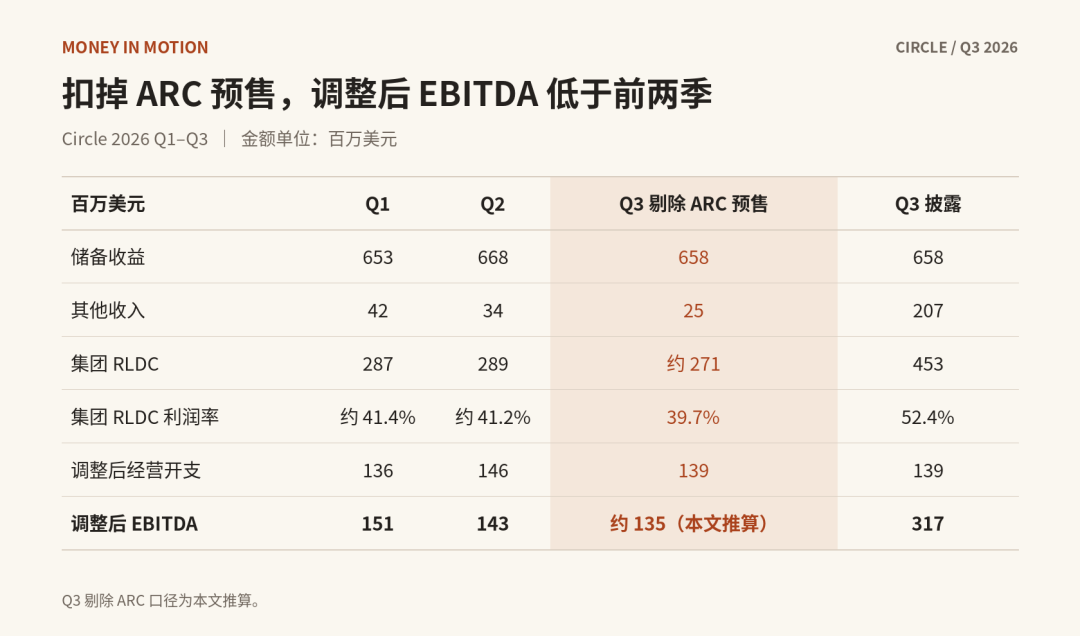
表裡的 RLDC ,是總收入及儲備收益扣掉分銷、交易及其他成本後剩下的錢。用這個數除以總收入及儲備收益,就是集團 RLDC 利潤率。
每賺 100 美元儲備收益, Circle 少留了 80 美分
Q3 的儲備收益從 6.68 億美元降至 6.58 億美元。儲備收益率略升至 3.54% ,沒能抵消平均 USDC 流通量下降 4% 的影響。整季平均餘額是 733 億美元 。
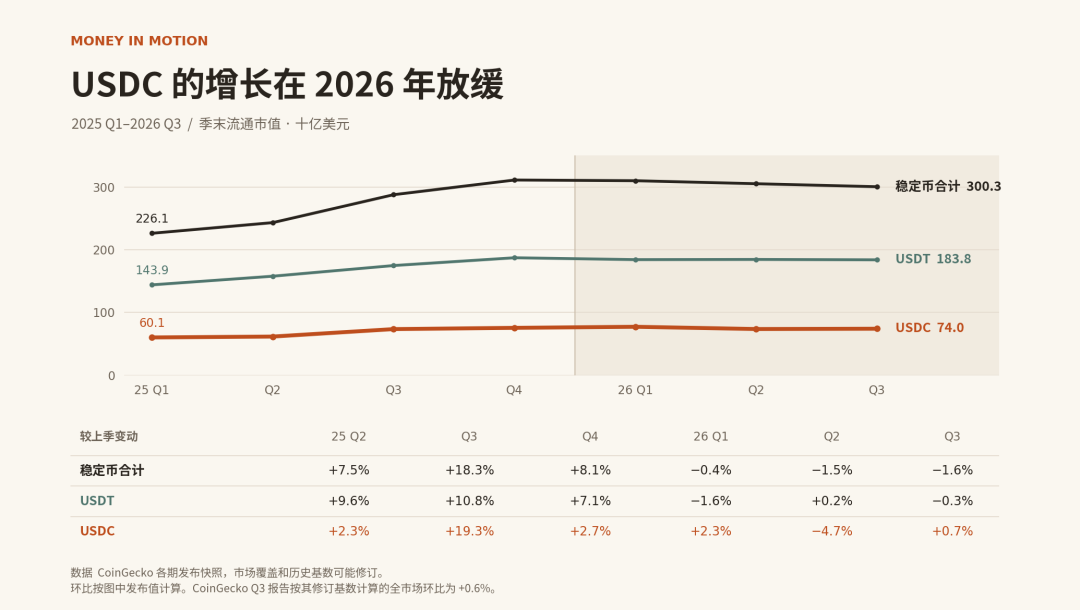
(圖中是季末流通市值,影響當季儲備收益的是季度平均餘額。主圖保留各期發佈值,穩定幣合計的 Q3 環比使用 CoinGecko 修訂後的 Q2 基數。)
Q3 每賺 100 美元儲備利息,扣掉相關分銷和交易成本, Circle 留下 37.80 美元。 Q2 還能留下 38.60 美元。 CFO 把這次下降主要歸因於 Hyperliquid 合作跑滿一季,相關 USDC 餘額放在 Coinbase 。
Binance 續約後的分賬條款,要到 Q4 才會跑滿一季。
Coinbase 和 Circle 按原條款續約。條款沒變,錢放在哪裡變了。
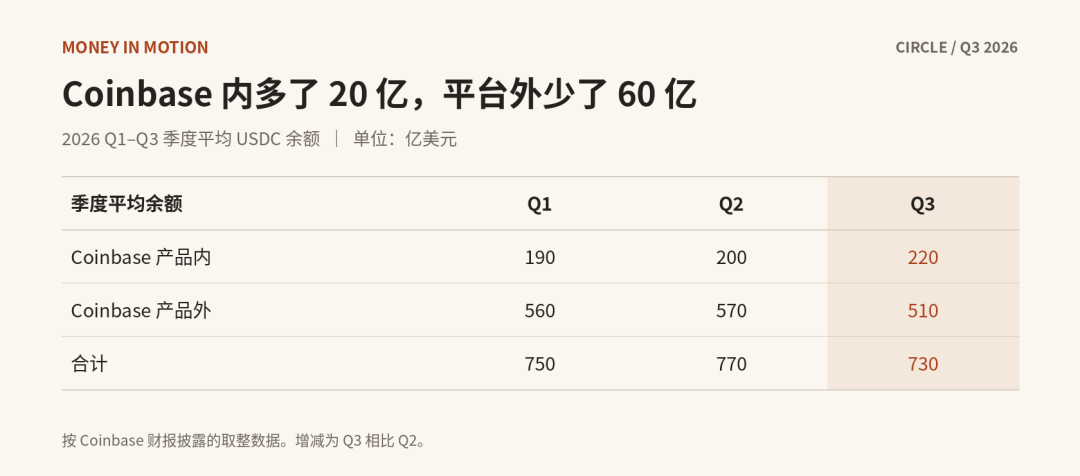
按 Coinbase 披露的取整數, Q3 全網平均 USDC 餘額少了 40 億美元。 Coinbase 產品內多了 20 億,平臺外少了 60 億。 Allaire 希望給大渠道更多激勵,最終能把 USDC 帶到平臺外。這一季還沒看到平臺外餘額增長。
市場回撤也可能拖累餘額,這筆賬還要再看幾個季度。
支付量漲了,收入在哪裡?
剔除 ARC 預售, Circle 的其他收入從 Q1 的 4,200 萬美元降到 Q2 的 3,400 萬美元, Q3 只剩約 2,500 萬美元。管理層說,這一季確認收入的區塊鏈集成項目少了 。 這個我們認為以後會是常態,現在新增的公鏈以及集成項目寥寥無幾。
我們更想知道,支付能不能帶來一筆每季都有的收入。
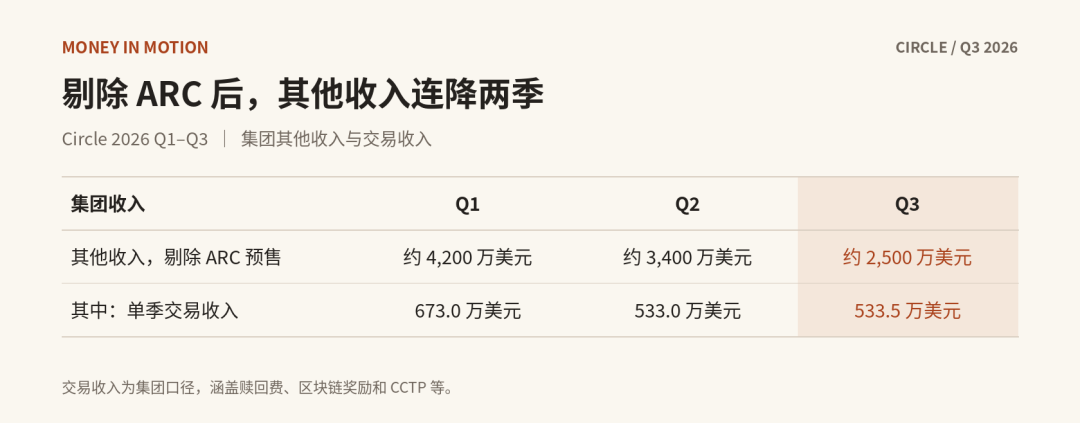
其他收入還包括鏈集成及維護、基金管理等訂閱和服務收入。交易收入則涵蓋贖回費、區塊鏈獎勵和數字資產交易基礎設施收入(含 CCTP )。 Q2 的交易收入按前九個月累計數扣除 Q1 和 Q3 得出。
CPN 的流水漲了,財報裡能看到多少?
Circle Payments Network ( CPN )連接金融機構,用穩定幣做跨境結算。它的季末年化支付量從 Q1 的 83 億美元升到 Q2 的 147 億美元, Q3 達到 413 億美元 。這個數字由季末前 30 天約 34 億美元的流水折算而來。
按 5 bp ( 0.05% )算,照 Q3 末的速度跑一年, CPN 對應約 2,065 萬美元收入。財報只給了集團交易收入,裡面還有贖回費、區塊鏈獎勵和 CCTP 等項目。 CPN 實際有多少交易收費、收了多少,暫時看不出來。
Tazapay 能把多少流水變成 Circle 的收入?
Circle 擬用約 4 億美元股票 買下尚未持有的 Tazapay 股份,對價還要做交割調整。 Tazapay 年化支付量超過 250 億美元 ,約 60% 涉及穩定幣。它此前已是 CPN 的設計合作伙伴。
Tazapay 原本就是 CPN 的合作伙伴,為什麼還要買下來?它手裡有客戶,也有把錢付到當地賬戶的網絡。 Circle 買下這些能力,就有機會把更多交易接進來,也能做收款、換匯和出款。拿 Q3 末的流水算, 2027 年如果能收到 10 bp ,年化收入約 4,130 萬美元。
若 Tazapay 同時帶來新的可收費交易,支付對其他收入的貢獻還會更大。
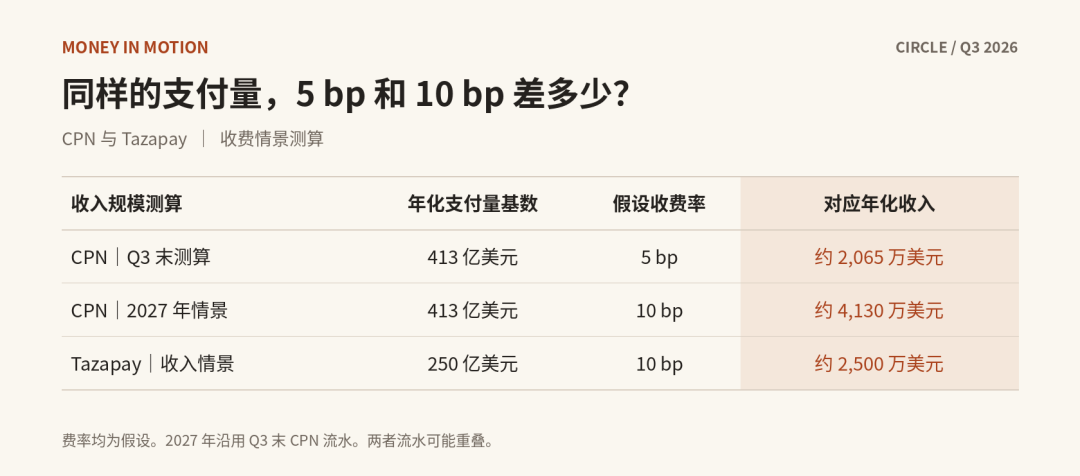
表裡用同一筆 CPN 流水測試兩檔費率。兩者的流水 會有很多 重疊,不能直接相加。 但是 Tazapay 的量會真實一點( CPN 的量會是一個聚合)。 10 bp 只是統一測算假設,實際收入還取決於哪些交易收費、由誰收費以及如何分成。
假設這筆交易按 8 倍市盈率定價, 4 億美元買到的權益,每年需要貢獻約 5,000 萬美元稅後淨利潤。這個價格值不值,要看 Tazapay 自己賺多少,以及 Circle 接手後還能多賺多少。
Circle 的三層生意,各值多少?
我們沿用 5 月的拆法,分別算儲備業務、其他業務和 Arc 。用這一季的數據重算,主區間約 59,95 美元/股,中性約 77 美元。
第一層沿用 Q1 的 10 / 14 / 18 倍,參考銀行、託管和資管公司的定價。 10 倍不給增長溢價, 14 倍計入 USDC 的增長價值, 18 倍需要更強的規模增長和利率企穩。倍數乘在儲備收益扣除分銷、交易及其他成本後的餘額上,公司經營開支和稅還沒有扣除。
第二層參考高增長支付公司的估值,按其他收入給 20 / 25 / 30 倍,另設 10 倍壓力檔。第三層按 ARC 每枚 0.30 美元的預售價,結合 100 億枚初始供應和假設售後留存 25% ,估算約 7.5 億美元。
模型用 Q3 年化儲備貢獻約 9.84 億美元、調整後的全年其他收入指引中值約 1.38 億美元。
每股估值=(儲備貢獻 × 倍數+其他收入 × 倍數+ Arc 估值+約 17 億美元現金) ÷ 約 2.56 億股。
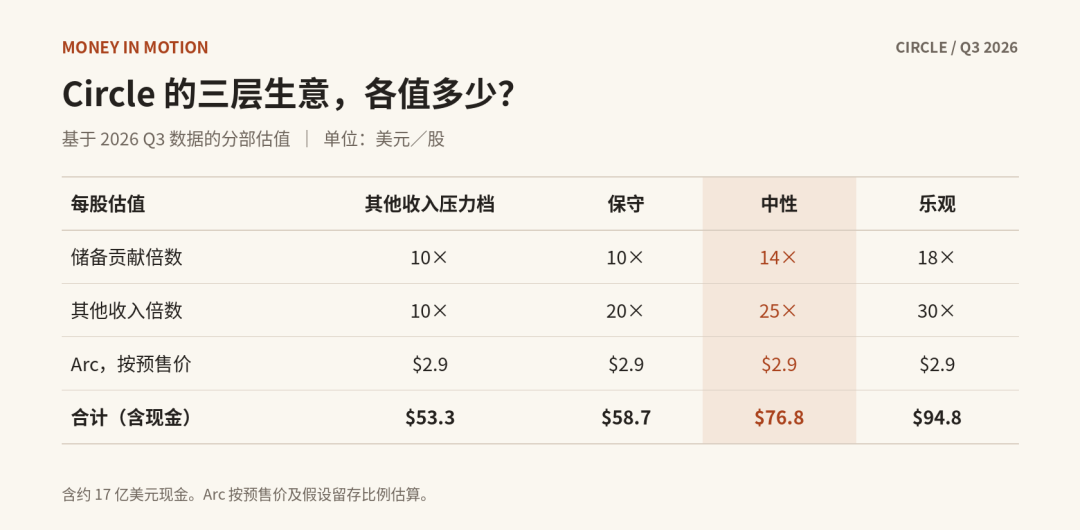
全年其他收入指引扣掉已確認的 ARC 預售後為約 1.28 億至 1.48 億美元。 Tazapay 預計 2027 年交割,其盈利與新發股份暫未計入這張表。
Mizuho 和 Citi 都把 Q3 的超預期主要歸因於 ARC 預售。往後看, Mizuho 擔心分成把 Q4 淨儲備利潤率壓到 30% 出頭,這是賣方推算。
Citi 更看重支付和 CPN 的採用,預計 2027 年其他收入約 4 億美元,公開摘要沒有拆出其中有多少是持續性的支付收費。
The Take |錢留不下來,能不能照樣賺錢?
Circle 正在嘗試讓同一筆錢貢獻兩種收入。錢留在 USDC 裡,賺儲備收益。錢經過支付網絡,賺服務費用。即使一筆錢當天就換回本地貨幣,也可能給 Circle 留下收入,這正是 Tazapay 值得關注的地方 ( 更靠近客戶,解決最後一公里 ) 。
Q3 已經顯露出第一種收入的壓力。餘額下降,渠道分成增加,發行規模與股東收益之間的距離也就拉大了。第二種收入有了可觀的流水,卻還缺一份能看清收費和成本的賬。 10 bp 的測算說明這門生意值得等,尚不足以把它當作已經兌現的利潤。 ,, 這個可能需要拉到 2027 年來看了。
所以後面的 Q4 的收入結構也會迎來挑戰: Binance 的分銷協議將會在完整季度體現,以及對應宏觀市場不太樂觀下流通量和交易量的壓縮。
儘管我們看到很多新增的穩定幣 OUSD 在傳統金融支付上面,但是這種更多是體系內部的穩定幣,對於市場上流通較為廣泛的 USDC, USDT 衝擊非常有限。但是架不住上個穩定幣市場隨著宏觀環境的影響。
ARC 其實我們只是算了一個預售的價格,等於算上了一個期權。未來怎麼樣,暫不去考慮。這次只考慮壓力下的 CRCL 價值。
至於 Agentic Payment 這塊, CRCL 的敘事更多在於穩定幣的角度,更多的還是偏敘事,並沒有特麼多的場景(很難體現在報表收入),以及和 AI 入口接入的機會(法幣側和卡組側會更加有吸引力)。
所以這次重算估值,我 們 更在意區間背後的條件。儲備業務支撐今天的經營,支付業務能獲得多少估值,要看它何時把流水變成持續收入。
其實不論如何敘事,本質的本質就是推動 UDSC 的大幅採用,這個是核心。有量才有一切。
本文不構成任何投資建議。穩定幣行業正處在監管、競爭格局和利率環境同時變動的階段,任何一個變量提前或推後,都可能讓本文的判斷整個站不住,,包括作者自己最有把握的那部分。文中的測算是理解問題的一種方式,不是對股價方向的承諾。市場永遠比框架複雜,請把這篇文章當作一個思考的起點,
而不是操作的依據。
歡迎加入深潮 TechFlow 官方社群
Telegram 訂閱群:https://t.me/TechFlowDaily
Twitter 官方帳號:https://x.com/TechFlowPost
Twitter 英文帳號:https://x.com/BlockFlow_News
 0xWillmfer