

Mỗi tuần bốn tấm séc: Máy in tiền giảm tốc, Tether bắt đầu các kênh đầu tư
Bài viết: Daisy, TechFlow
Từ ngày 16 đến 19 tháng 11, chỉ trong bốn ngày, Tether đã ký bốn tấm séc.
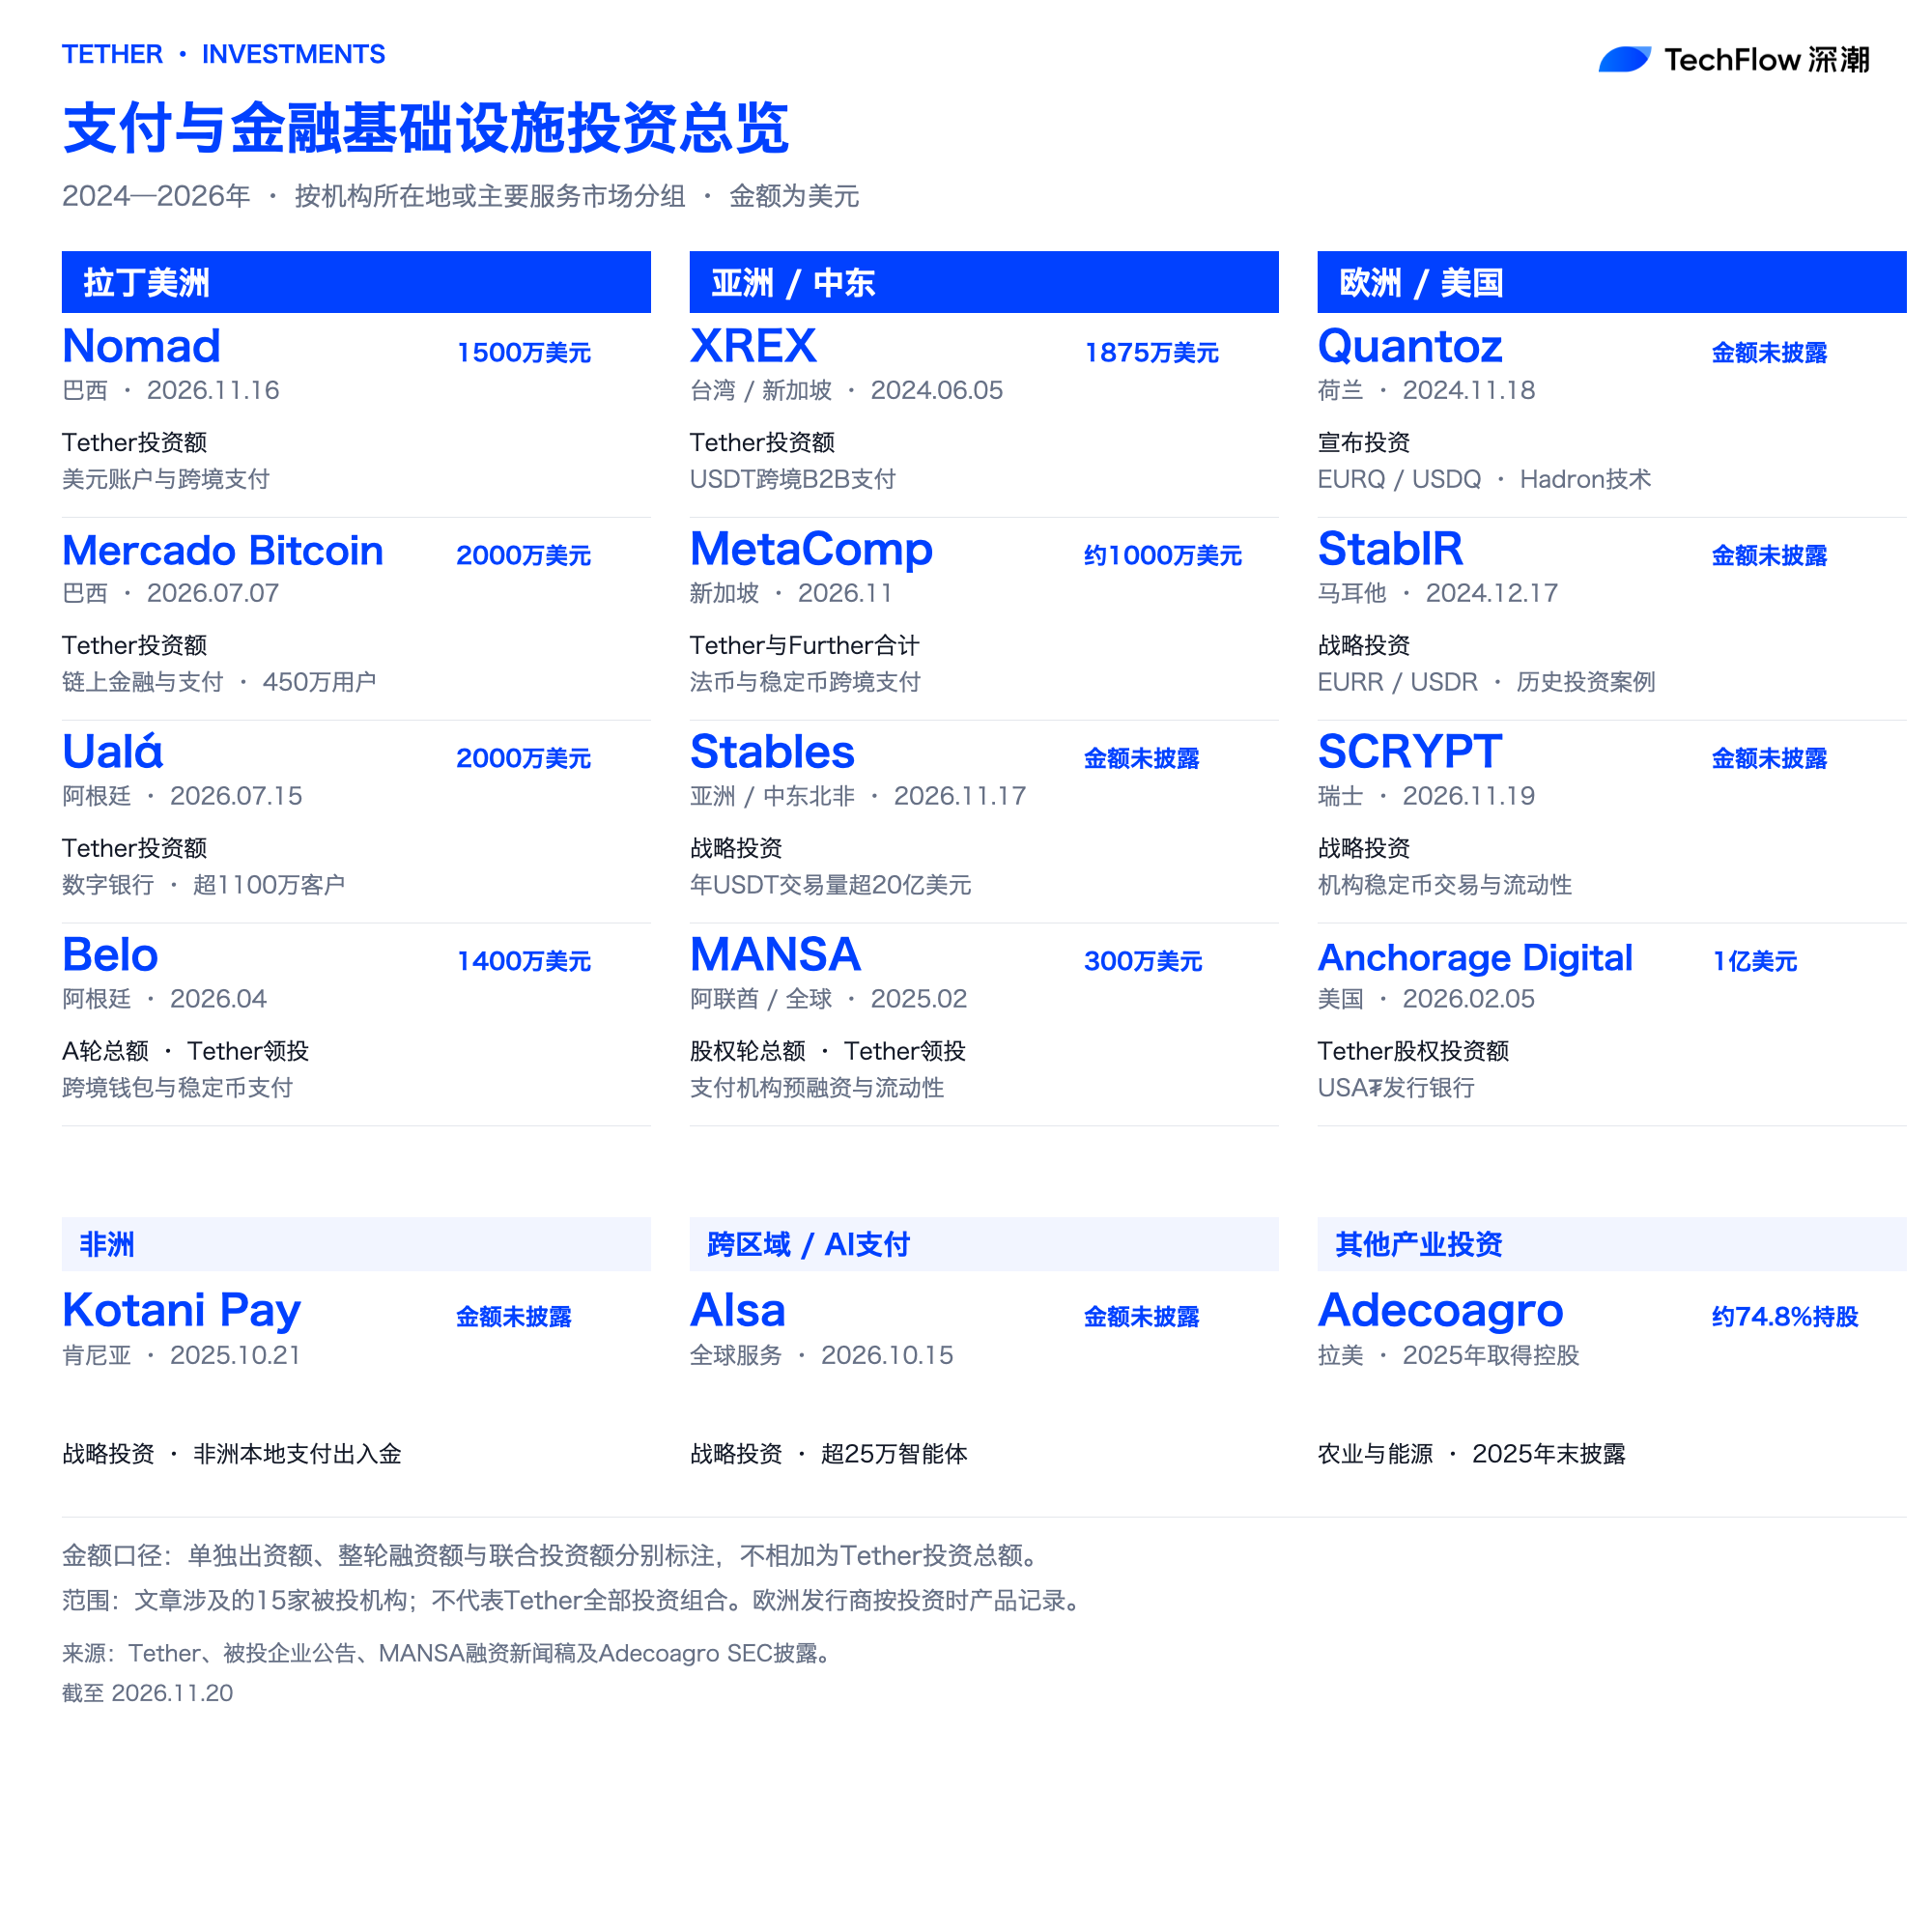
Khoản đầu tiên ở Brazil, Tether Capital là nhà dẫn dắt vòng C cho Nomad, nhà cung cấp dịch vụ tài khoản USD, với số vốn 15 triệu USD. Tổng quy mô vòng này là 172 triệu Real, định giá hậu đầu tư 4 tỷ Real.
Khoản thứ hai là vào Stables, một công ty cơ sở hạ tầng thanh toán xử lý hơn 2 tỷ USD giao dịch USDT mỗi năm, tập trung vào thị trường châu Á, Trung Đông và Bắc Phi.
Khoản thứ ba ở Singapore, Tether cùng Further Asset Management tại Abu Dhabi tổng cộng rót khoảng 10 triệu USD vào MetaComp.
Khoản thứ tư ở Thụy Sĩ, mục tiêu là SCRYPT, một trong những nhà cung cấp dịch vụ giao dịch và thanh khoản stablecoin lớn nhất địa phương.
Cả bốn công ty đều đang làm cùng một việc: khiến dòng tiền đô la Mỹ di chuyển xuyên biên giới.
Hai tuần trước khi ký các tấm séc này, Tether vừa công bố báo cáo quý III.
Máy in tiền giảm tốc độ
Tính đến ngày 30 tháng 9, Tether có 191,5 tỷ USD tài sản dự trữ trên sổ sách, trong đó exposure trái phiếu chính phủ Mỹ là 132,4 tỷ USD, lợi nhuận hoạt động ròng 9 tháng đầu năm đạt 4,5 tỷ USD.
Những con số này vẫn rất ấn tượng, nhưng cùng kỳ năm ngoái, lợi nhuận ròng của Tether trong ba quý đầu đã vượt mốc 10 tỷ USD. Phương pháp tính toán giữa hai năm khác nhau, năm ngoái báo cáo lợi nhuận ròng, năm nay là lợi nhuận hoạt động ròng nên không thể trừ trực tiếp. Ba quý đầu năm nay lần lượt đạt lợi nhuận 1,04 tỷ, 1,5 tỷ và 1,5 tỷ USD. Với đà này, cả năm khó có thể quay lại đỉnh cao hơn 13 tỷ USD như năm 2024.
Điều quan trọng hơn là một con số khác: ba quý đầu năm nay, lượng phát hành USDT gần như neo giữ ở mức 184 tỷ USD.
Mô hình kinh doanh của Tether có thể được tách thành một phép nhân, tức là quy mô lưu thông USDT nhân với lợi suất trái phiếu Mỹ. Mỗi khi người dùng gửi vào 1 USD, Tether sẽ dùng để mua trái phiếu Mỹ ngắn hạn hưởng lãi. Cục Dự trữ Liên bang Mỹ bắt đầu cắt giảm lãi suất từ mùa thu 2024, biến số lợi suất liên tục giảm; năm nay biến số quy mô cũng ngừng tăng. Khi cả hai biến số cùng bị kìm hãm, lợi nhuận buộc phải tụt giảm.
Tether không kiểm soát được lãi suất, điều nó có thể làm duy nhất là đẩy quy mô trở lại.
Kỳ vọng phần vốn nội tại của cộng đồng crypto trên sàn giao dịch gánh vác cho khối lượng 1000 tỷ USD tiếp theo là điều không thực tế, nguồn cung mới chỉ có thể đến từ lương thực tế, tiền hàng, kiều hối và hóa đơn sinh hoạt bên ngoài cộng đồng này. Muốn đón nhận những dòng tiền này, trước hết phải có kênh dẫn.
Không dạy người dùng, trực tiếp cổ phần hóa kênh
Tether sớm nhận ra một sự thật: bắt người dùng trên toàn thế giới học cách tải ví điện tử, chép lại cụm từ ghi nhớ và tính toán phí mạng lưới là điều hầu như bất khả thi.
Vì vậy, nó quyết định không dạy nữa mà trực tiếp rót vốn vào các ứng dụng tài chính mà người dùng đã quen sử dụng.
Chiến lược này bắt đầu hình thành từ năm 2024. Tháng 4 năm đó, Tether tái cấu trúc thành bốn mảng chính: Data, Finance, Power, Edu, các khoản đầu tư bắt đầu mang rõ mục đích công nghiệp hóa. Tháng 6 cùng năm, nó đầu tư 18,75 triệu USD vào XREX tại Đài Bắc, chuyên phục vụ thanh toán B2B xuyên biên giới USDT tuân thủ, hướng tới nhóm doanh nghiệp vừa và nhỏ tại thị trường mới nổi.
Sau đó, cuốn séc trải dọc bản đồ các khu vực có lạm phát cao, quản lý ngoại hối chặt chẽ và nhu cầu kiều hối lớn.
Tại châu Phi, tháng 10 năm 2025, Tether đầu tư vào Kotani Pay của Kenya, công ty này kết nối ứng dụng blockchain với ví di động và hệ thống ngân hàng địa phương khắp châu lục. Tại Mỹ Latinh, tháng 4 năm nay, nó dẫn dắt vòng A trị giá 14 triệu USD cho nền tảng tài chính mã hóa Belo của Argentina; tháng 7 lại rót 20 triệu USD vào nền tảng tài chính trên chuỗi Mercado Bitcoin của Brazil với 4,5 triệu người dùng, đồng thời tiết lộ phần đóng góp 20 triệu USD vào đợt gây vốn của ngân hàng kỹ thuật số Argentina Ualá.
Đầu tư vào Ualá minh họa rõ nhất ý định của Tether. Ngân hàng này có hơn 11 triệu khách hàng, nhưng do giới hạn quản lý địa phương, USDT chưa thể tích hợp trong ngắn hạn. Tether vẫn bỏ vốn. Chưa tích hợp được thì trước hết nắm cổ phần, chờ lúc quy định nới lỏng, nó đã có tên trong danh sách cổ đông rồi.
Nomad vừa ký tuần này cũng nằm trong chiến lược tương tự. Nomad có 3,8 triệu khách hàng, quản lý khoảng 8 tỷ Real tài sản, việc tích hợp USDT và token vàng XAUT vẫn đang trong giai đoạn thăm dò, chưa công bố thời gian lên sóng. Nhưng nhóm khách hàng này vốn dĩ đã đang tích trữ USD, Tether tiết kiệm được chi phí săn khách hàng kéo dài nhiều năm. Brazil lại là một trong những thị trường sôi động nhất cho stablecoin, chiếm khoảng 80% khối lượng giao dịch tài sản mã hóa đã khai báo tại quốc gia này vào năm 2025.
Người dùng vẫn mở ứng dụng địa phương quen thuộc, giao diện và thương hiệu không đổi, chỉ có điều đường ray thanh toán bằng đô la Mỹ lặng lẽ được thêm vào phía hậu đài.
Không lấy được giấy phép, thì đầu tư vào người đã có
Kênh dẫn càng được trải dài, càng không thể tránh khỏi sự giám sát của regulator.
Ngày 30 tháng 6 năm 2024, các điều khoản về stablecoin của MiCA tại EU bắt đầu có hiệu lực, ngày 30 tháng 12 MiCA được áp dụng toàn diện. USDT chưa được EU phê duyệt, các sàn giao dịch có giấy phép châu Âu lần lượt hạn chế hoặc gỡ bỏ lệnh giao dịch của nó.
Tether chọn cách đi đường vòng. Tháng 11, nó dừng phát hành stablecoin EURT, thay vào đó hỗ trợ các dự án bên thứ ba tại châu Âu và quảng bá nền tảng tokenization Hadron của riêng mình. Tháng 11 năm 2024, nó tuyên bố đầu tư vào Quantoz, tổ chức tiền điện tử được Ngân hàng Hà Lan cấp phép; tháng 12 lại rót vốn vào StablR, đơn vị phát hành stablecoin tuân thủ EURR và USDR, cả hai đều dùng Hadron để phát hành coin. USDT không vào được châu Âu, nhưng công nghệ và vốn của Tether vẫn lọt vào.
Sang tháng 2 năm nay, nó tiếp tục đầu tư chiến lược 100 triệu USD vào ngân hàng mã hóa Anchorage Digital được liên bang Mỹ cấp phép, đây chính là bên phát hành stablecoin tuân thủ USA₮ của Mỹ ra mắt ngày 27 tháng 1. USDT giữ lại ở nước ngoài, USA₮ giao cho ngân hàng có giấy phép phát hành, hai kênh song song chạy.
Thị trường Mỹ Âu đành phải tìm đường vòng mượn thuyền, còn ở nơi khung quản lý tương đối cởi mở như Thụy Sĩ và Singapore, Tether trực tiếp nhảy vào cổ phần hóa các tổ chức có giấy phép. SCRYPT được ký tuần này vận hành dưới sự giám sát của Cơ quan Quản lý Thị trường Tài chính Thụy Sĩ FINMA và tổ chức tự điều chỉnh VQF kể từ năm 2019, trong khi MetaComp nắm giấy phép tổ chức thanh toán chủ yếu từ Ủy ban Tiền tệ Singapore, khoản vốn này sẽ trực tiếp dùng để mở rộng kênh tuân thủ và xuyên biên giới. Thà tự đứng ra xin giấy phép từ đầu, Tether thà rút tiền ra cổ phần trực tiếp vào những tổ chức đã có sẵn giấy tờ.
Tether thậm chí phóng tầm mắt sang người dùng phi nhân loại. Ngày 15 tháng 10, Tether Capital đầu tư chiến lược vào AIsa. Doanh nghiệp có thể đặt mức hạn mức chi tiêu trên nền tảng này cho các agent AI, để chúng tự mua dữ liệu, phần mềm và sức tính toán. Hiện nền tảng đã có hơn 250.000 agent, xử lý lũy kế hơn 100 triệu giao dịch. Loại thanh toán máy móc tần suất cao, khối lượng nhỏ, 24/7 này khó đi qua tài khoản ngân hàng truyền thống, stablecoin trở thành công cụ thanh toán trực tiếp nhất.
Công ty thanh toán không sống nhờ phí kênh dẫn
Trải các khoản đầu tư từ 2024 đến 2026 ra, ta thấy được sự khác biệt căn bản giữa Tether và công ty thanh toán truyền thống về cấu trúc chi phí.
Hầu hết công ty thanh toán nó đầu tư chỉ nắm cổ phần thiểu số, trường hợp công ty nông nghiệp Mỹ Latinh Adecoagro nắm khoảng 74,8% là hiếm hoi trong danh mục, và lại ít liên quan đến thanh toán.
Stripe, PayPal và các công ty chuyển tiền địa phương phụ thuộc vào phí dịch vụ thu từ merchant để bù đắp chi phí vận hành và nợ xấu, phí kênh dẫn là mạch máu sống còn của họ. Lợi nhuận định kỳ của Tether đến từ lãi trái phiếu Mỹ và repo, nó không cần cắt hoa hồng từ mỗi giao dịch, miễn là USDT được sử dụng thực tế, quy mô dự trữ sẽ tự động tăng theo.
Vì vậy, nó có thể dùng việc cổ phần hóa để đổi lấy kênh phân phối, cũng có thể bỏ vốn hạ thấp rào cản khi đối tác sử dụng USDT. Tháng 2 năm 2025, Tether dẫn dắt vòng pre-seed 3 triệu USD cho MANSA. MANSA chuyên dùng USDT cung cấp tính thanh khoản hỗ trợ vốn trước cho công ty thanh toán, giúp đối tác không cần gửi trước khoản vốn lớn ở khắp nơi vẫn có thể hoàn tất thanh toán xuyên biên giới ngay lập tức.
Nhà môi giới kênh dẫn truyền thống cũng nhận ra khe hở này, Stripe đã mua lại công ty cơ sở hạ tầng stablecoin Bridge để tự thâm nhập. Tuy nhiên, gốc rễ của Stripe vẫn là công ty thanh toán thu phí, còn Tether không kỳ vọng kiếm lời từ khâu thanh toán, nên đương nhiên sẵn sàng nhường quyền lợi hơn về mặt phí.
Nút bật/tắt nằm trong tay người khác
Nước cờ này cũng có những chỗ bế tắc.
USDT bị gỡ khỏi châu Âu, Ualá đến nay vẫn chưa tích hợp, thị trường Mỹ đành phải phát hành riêng USA₮. Tether có thể vứt tiền để bước vào danh sách cổ đông, nhưng không thể thay regulator các nước bấm nút thông qua.
Càng đổ sâu vào ngân hàng có giấy phép và tổ chức thanh toán, càng chạm vào những vấn đề nhạy cảm nhất của quốc gia chủ quyền như kiểm soát vốn, chống rửa tiền, cùng mạng lưới thanh toán đô la Mỹ bypass hệ thống ngân hàng đại lý truyền thống. Hiện nay, các ngân hàng trung ương vẫn quản lý stablecoin như tài sản mã hóa. Đợi khi USDT thực sự chảy vào tiền lương và thanh toán tiền hàng, tiêu chuẩn quản lý sẽ chuyển sang cơ sở hạ tầng tài chính then chốt của hệ thống.
Máy in tiền nhờ lãi vẫn quay, chỉ là tốc độ đã chậm lại rõ rệt. Mỗi tấm séc Tether ký ra trên toàn thế giới, mục đích đều rất rõ ràng: dẫn dòng đô la thực về đúng kênh dẫn của mình. Còn những kênh dẫn cuối cùng thông được bao nhiêu, quyền quyết định không nằm trong tay Tether.
Chào mừng tham gia cộng đồng chính thức TechFlow
Nhóm Telegram:https://t.me/TechFlowDaily
Tài khoản Twitter chính thức:https://x.com/TechFlowPost
Tài khoản Twitter tiếng Anh:https://x.com/BlockFlow_News
 深潮TechFlow

















