Đằng sau đà hồi phục của USDe: Một "cá voi" sắp bị thanh lý đã tạo ra ba phần tư mức tăng, đợt mua lại ENA e ngại sẽ trì hoãn đến năm 2027
Tác giả: Alea Research
Biên dịch: TechFlow
TechFlow dẫn dắt: Tài sản đô la tổng hợp USDe thuộc Ethena đã trải qua biến động mạnh mẽ trong tháng 10. Mặc dù chênh lệch lợi suất giữa token staking sUSDe và đối thủ cạnh tranh vẫn còn, nhưng lượng lưu hành của nó đã co lại 7,4% chỉ trong một tháng, phơi bày bản chất mở rộng của nó: tăng trưởng không xuất phát từ tiết kiệm thụ động, mà bị ràng buộc sâu với việc gia tăng đòn bẩy thông qua vay vòng trên thị trường cho vay.
Khi lãi suất cho vay trên Aave tăng cao cùng với việc cắt giảm ngân sách trợ cấp, việc giảm đòn bẩy của một tài khoản đa chữ ký lớn duy nhất gần như đã kích hoạt hiệu ứng domino. Bản nghiên cứu này phân tích chuyên sâu cơ chế phân phối doanh thu của Ethena, vòng đời của giao dịch vay vòng, và lộ trình thực tế để token quản trị ENA bắt đầu chương trình mua lại token lần đầu tiên.
USDe hiện tại thể hiện một quy luật rõ rệt: mỗi khi người vay gia tăng đòn bẩy bằng vay vòng (Looping), quy mô của nó sẽ mở rộng nhanh chóng; và ngay khi người vay gỡ bỏ đòn bẩy vòng, nguồn cung của nó sẽ suy giảm nghiêm trọng.
Vay vòng là phương thức mà người vay gửi USDe vào nền tảng cho vay làm tài sản thế chấp, vay các stablecoin đô la khác, sau đó dùng số tiền vừa vay để đúc thêm USDe và tiếp tục thế chấp một cách liên tục. Tháng 10 vừa qua đã minh họa rõ nét nhất cho cơ chế này.
Trong suốt tháng 10, chênh lệch lợi suất giữa token tiết kiệm sUSDe của Ethena và đối thủ sUSDS thuộc Sky được giữ ổn định ở mức 1,23 điểm phần trăm so với tháng 9. Trong dữ liệu lịch sử trước đây, chỉ cần chênh lệch này vượt quá 1 điểm phần trăm, lượng lưu hành USDe đều ghi nhận mức tăng trưởng mạnh mẽ. Tuy nhiên, trong tháng 10, nguồn cung USDe lại đi ngược xu hướng và co lại 7,4%.
Chu kỳ co hẹp này bắt đầu từ ngày 6 tháng 10, trùng với thời điểm quy mô USDe chạm đỉnh lịch sử. Trên nền tảng cho vay phi tập trung Aave, lãi suất cho vay USDT chính là chi phí tài chính trực tiếp để người vay thực hiện chu trình vay vòng USDT. Vào đúng ngày đó, lãi suất cho vay USDT trên Aave đột ngột nhảy vọt, phá vỡ hoàn toàn tỷ suất sinh lời hàng năm từ staking gốc của sUSDe.
Tuy nhiên, chính cơ chế vay vòng tương tự lại giúp USDe nhanh chóng lấy lại mảnh đất đã mất trong tháng 11 tiếp theo.
Trong vòng một tuần tính đến ngày 8 tháng 11, Ethena đã đúc ra tổng cộng 1,62 tỷ USDe cho một ví đa chữ ký Safe duy nhất đang thực hiện vay vòng trên Aave. Đến ngày 8 tháng 11, tổng nguồn cung USDe đã hoàn toàn khắc phục đà giảm từ ngày 6 tháng 10, quay trở lại mức khoảng 1,8 tỷ.
Tuy nhiên, địa chỉ đa chữ ký có đòn bẩy khổng lồ này chỉ đạt yếu tố sức khỏe (health factor) 1,02 vào ngày 12 tháng 11, lảng vảng đầy nguy hiểm quanh ngưỡng thanh lý 1,0 do Aave đặt ra.
Như một thao tác ép bán hoặc chủ động gỡ bỏ đòn bẩy vòng, ba phần tư lượng tăng giá trước đó của USDe sẽ biến mất tức thì, đồng thời khiến kế hoạch mua lại token lần đầu tiên của ENA phải trì hoãn đáng kể.
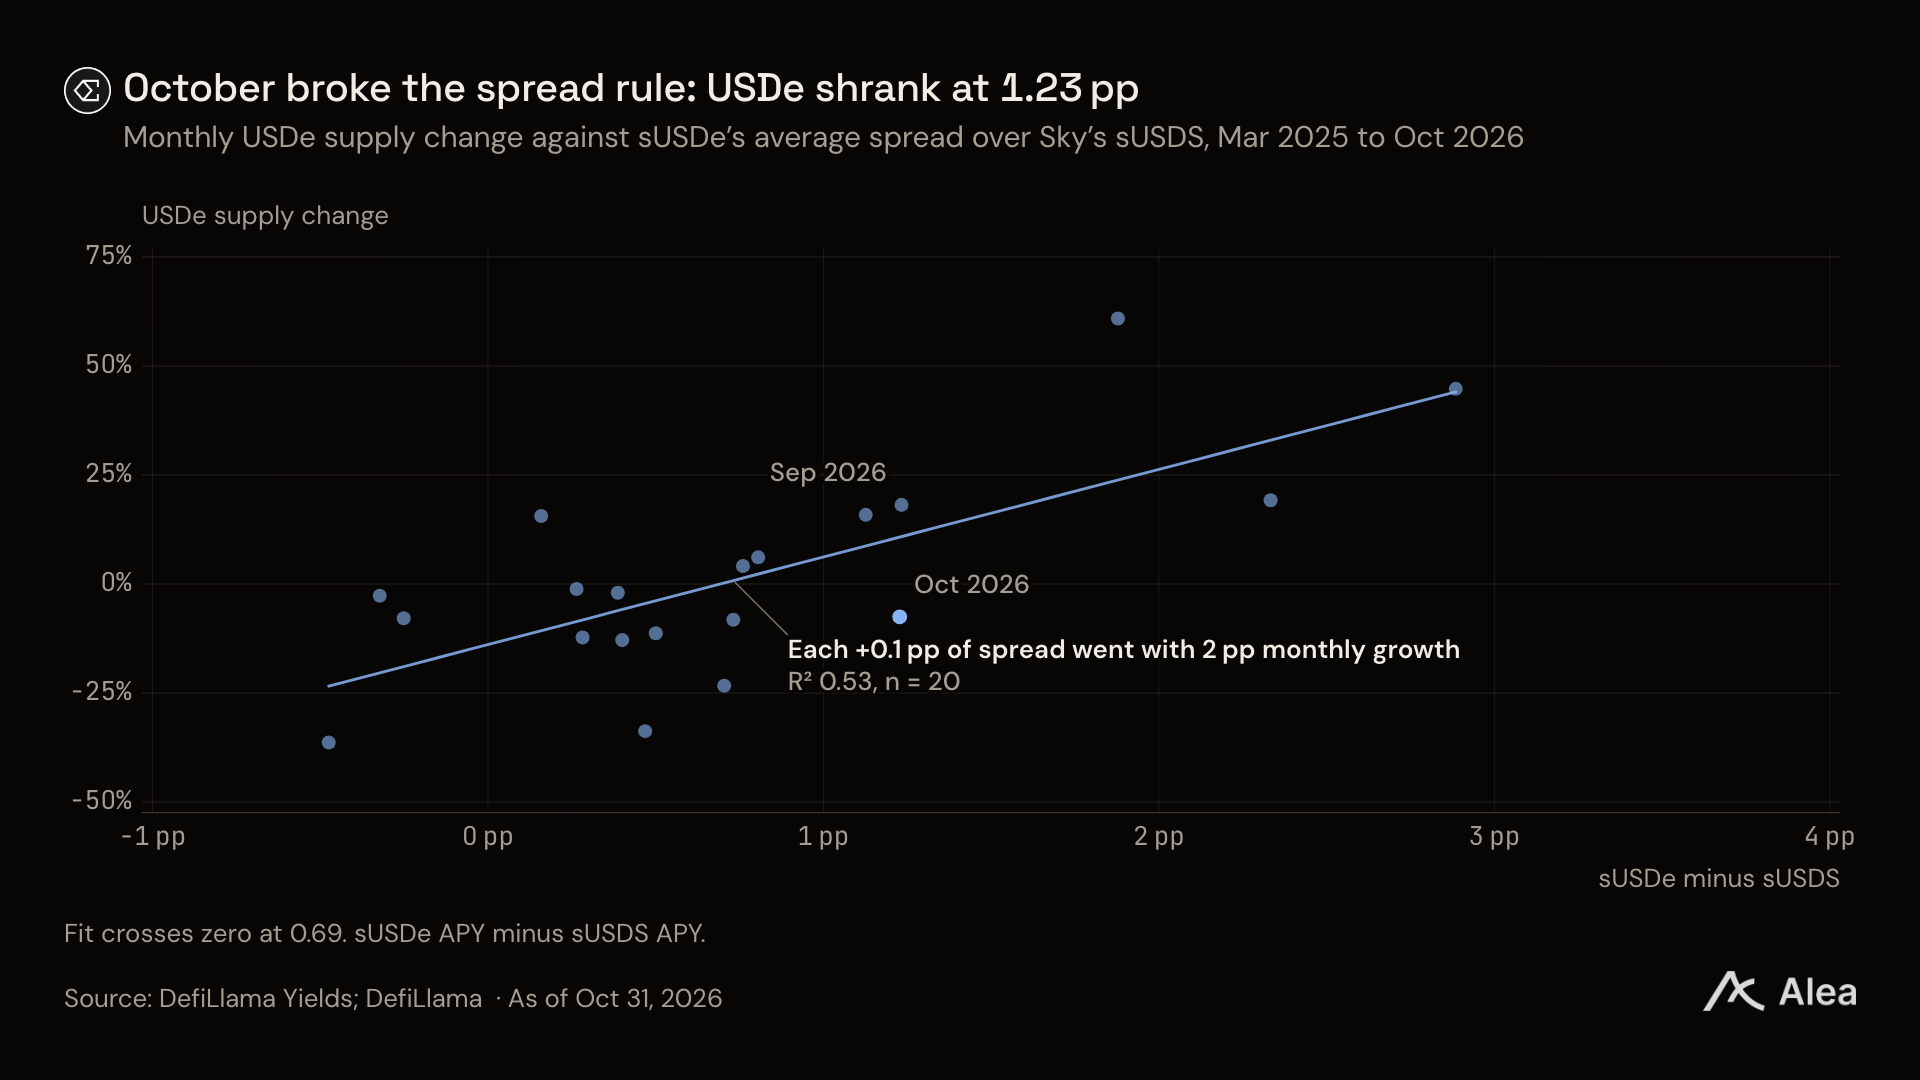
Hình: Mối quan hệ giữa chênh lệch lợi suất của sUSDe so với sUSDS và tốc độ tăng trưởng USDe (DefiLlama)
Tóm tắt các điểm cốt lõi
Các đối tác hệ sinh thái và thị trường cho vay chiếm phần lớn phần thưởng giao thức: Trong quý III năm nay, các đối tác bên ngoài của Ethena cùng các ví Safe được trợ cấp dành cho thị trường cho vay đã phân phối tổng cộng 69% phần thưởng giao thức trong cả quý, leaving lại chỉ 30% còn lại cho kho staking sUSDe trực tiếp dành cho nhà đầu tư nhỏ lẻ.
Ngân sách phần thưởng vay vòng trên Aave bị cắt đôi trong tháng 10: Ngân sách trợ cấp hàng tuần của Ethena cho vay vòng trên Aave đã giảm hơn một nửa trong tháng 10. Dưới mức lãi suất trợ cấp mục tiêu tương tự, việc thu hẹp nguồn quỹ khuyến khích khiến giao thức khó duy trì lượng vốn vòng lặp khổng lồ.
Sự phục hồi quy mô phụ thuộc hoàn toàn vào một 'cá voi' đòn bẩy duy nhất với yếu tố sức khỏe chỉ 1,02: Nếu giá trị tài sản thế chấp so với số nợ xảy ra trượt nhẹ khoảng 2,3%, địa chỉ đa chữ ký này sẽ kích hoạt cơ chế thanh lý cưỡng chế.
Đào thoát giá ENA sau ngày 30 tháng 9 lớn gấp hai lần ETH: Do số lượng token ENA lưu thông tăng lên, mức giảm vốn hóa thị trường tổng thể của nó xấp xỉ với ETH, nhưng giá đơn vị coin lại chịu áp lực giảm mạnh hơn nhiều.
Theo tốc độ mở rộng của tháng 9, chương trình mua lại token ENA lần đầu tiên sẽ diễn ra vào tháng 2 năm 2027: Nếu đo lường dựa trên tốc độ mở rộng trung bình của quý III, thời điểm kích hoạt ngưỡng công tắc phí (Fee Switch) lần đầu tiên thậm chí sẽ bị trì hoãn đến giữa năm 2027 trở đi.
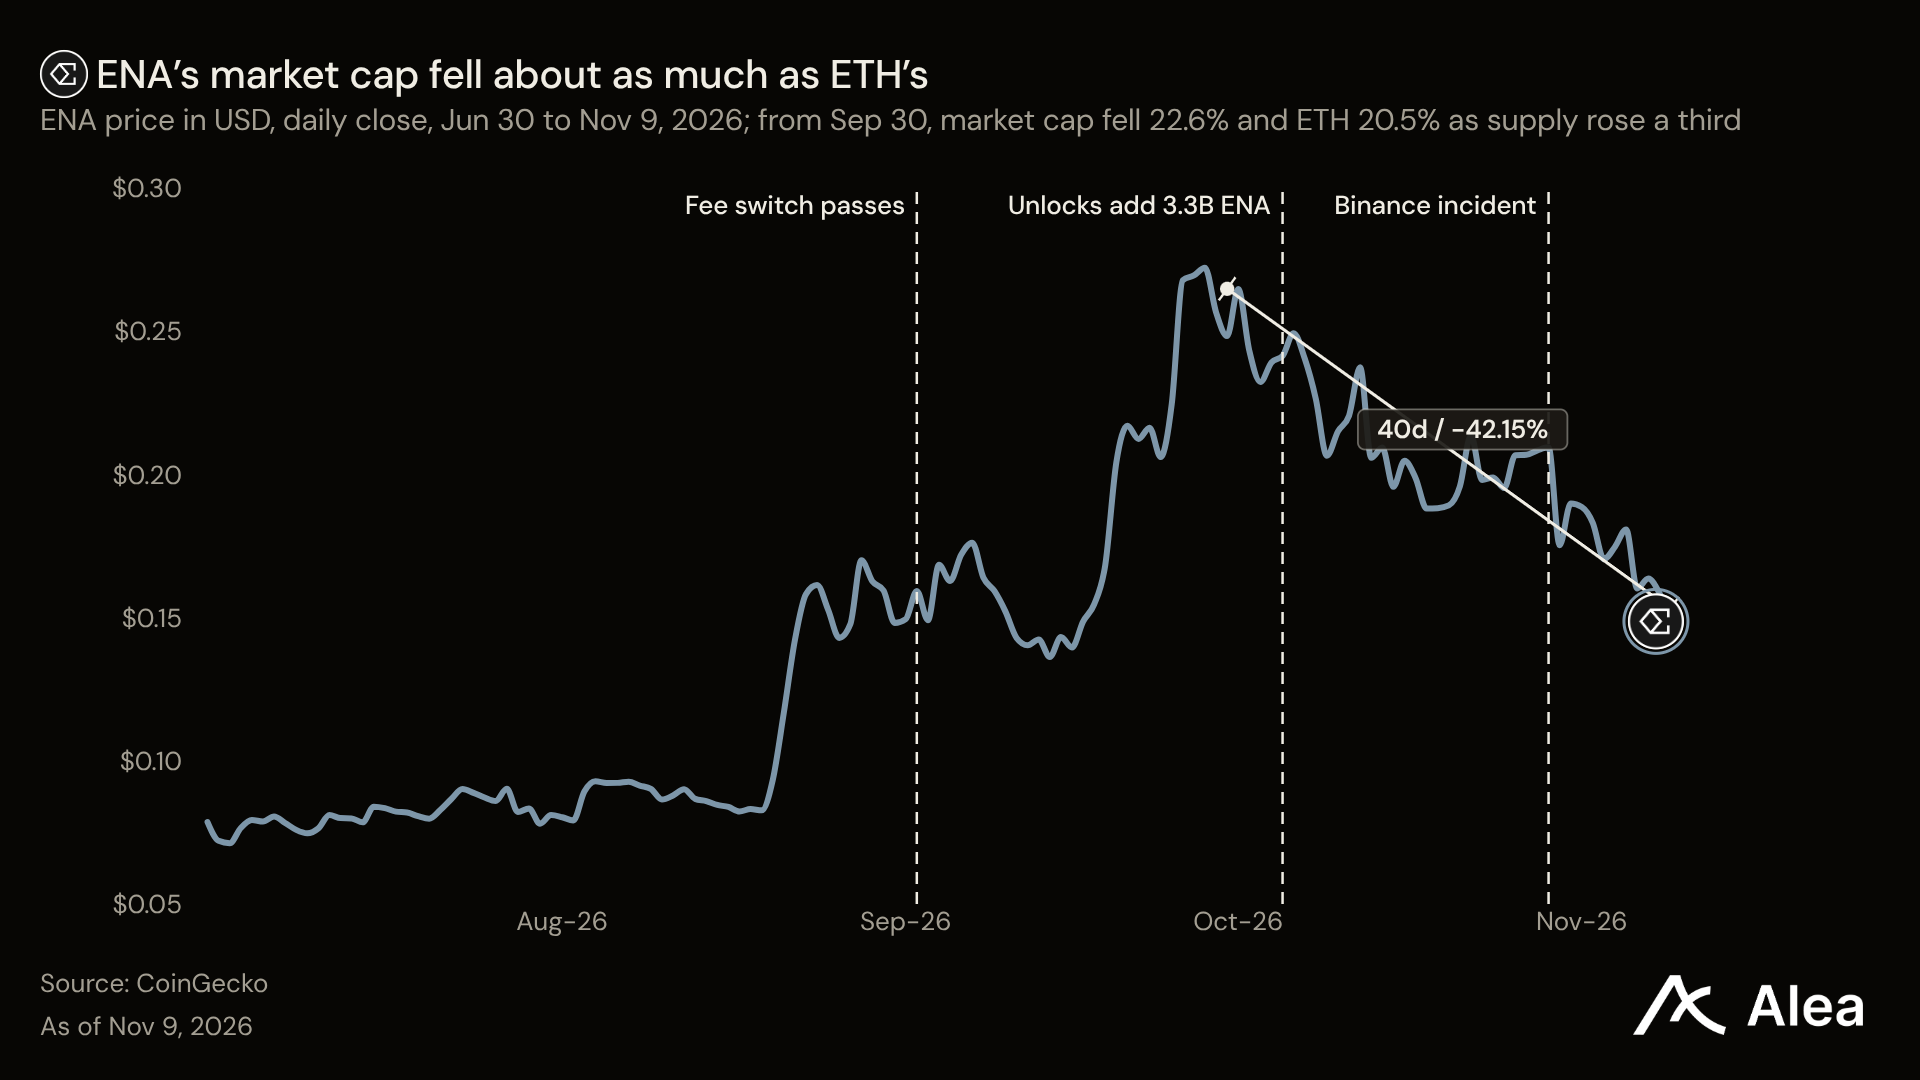
Hình: Xu hướng giá ENA và các mốc khóa giải token (CoinGecko)
Nguồn thu nhập và cơ chế phân phối của Ethena
Xét về cấu trúc nền tảng, USDe là một dạng đô la tổng hợp được bảo đảm 100% bởi danh mục tài sản có khả năng sinh lời. Các tổ chức trong danh sách trắng có thể đổi USDC hoặc USDT sang USDe ở mức giá xấp xỉ mệnh giá.
Sau đó, Ethena sẽ phân bổ số vốn này vào các vị thế giao ngay dài hạn (long spot) cũng như các vị thế short hợp đồng vĩnh cửu ngược trên các sàn giao dịch tập trung lớn, nhằm thực hiện chiến lược chênh lệch cơ bản (basis arbitrage).
Trong quý III năm nay, Ethena đã chi trả tổng cộng USDe dưới dạng phần thưởng doanh thu, tăng nhẹ so với USDe của quý II. Những khoản lợi nhuận này chủ yếu chảy về ba hướng cốt lõi: kho staking sUSDe, các đối tác hệ sinh thái bên ngoài, và dự án đòn bẩy thanh khoản Liquid Leverage nhằm khuyến khích giao dịch vay vòng trên thị trường cho vay.
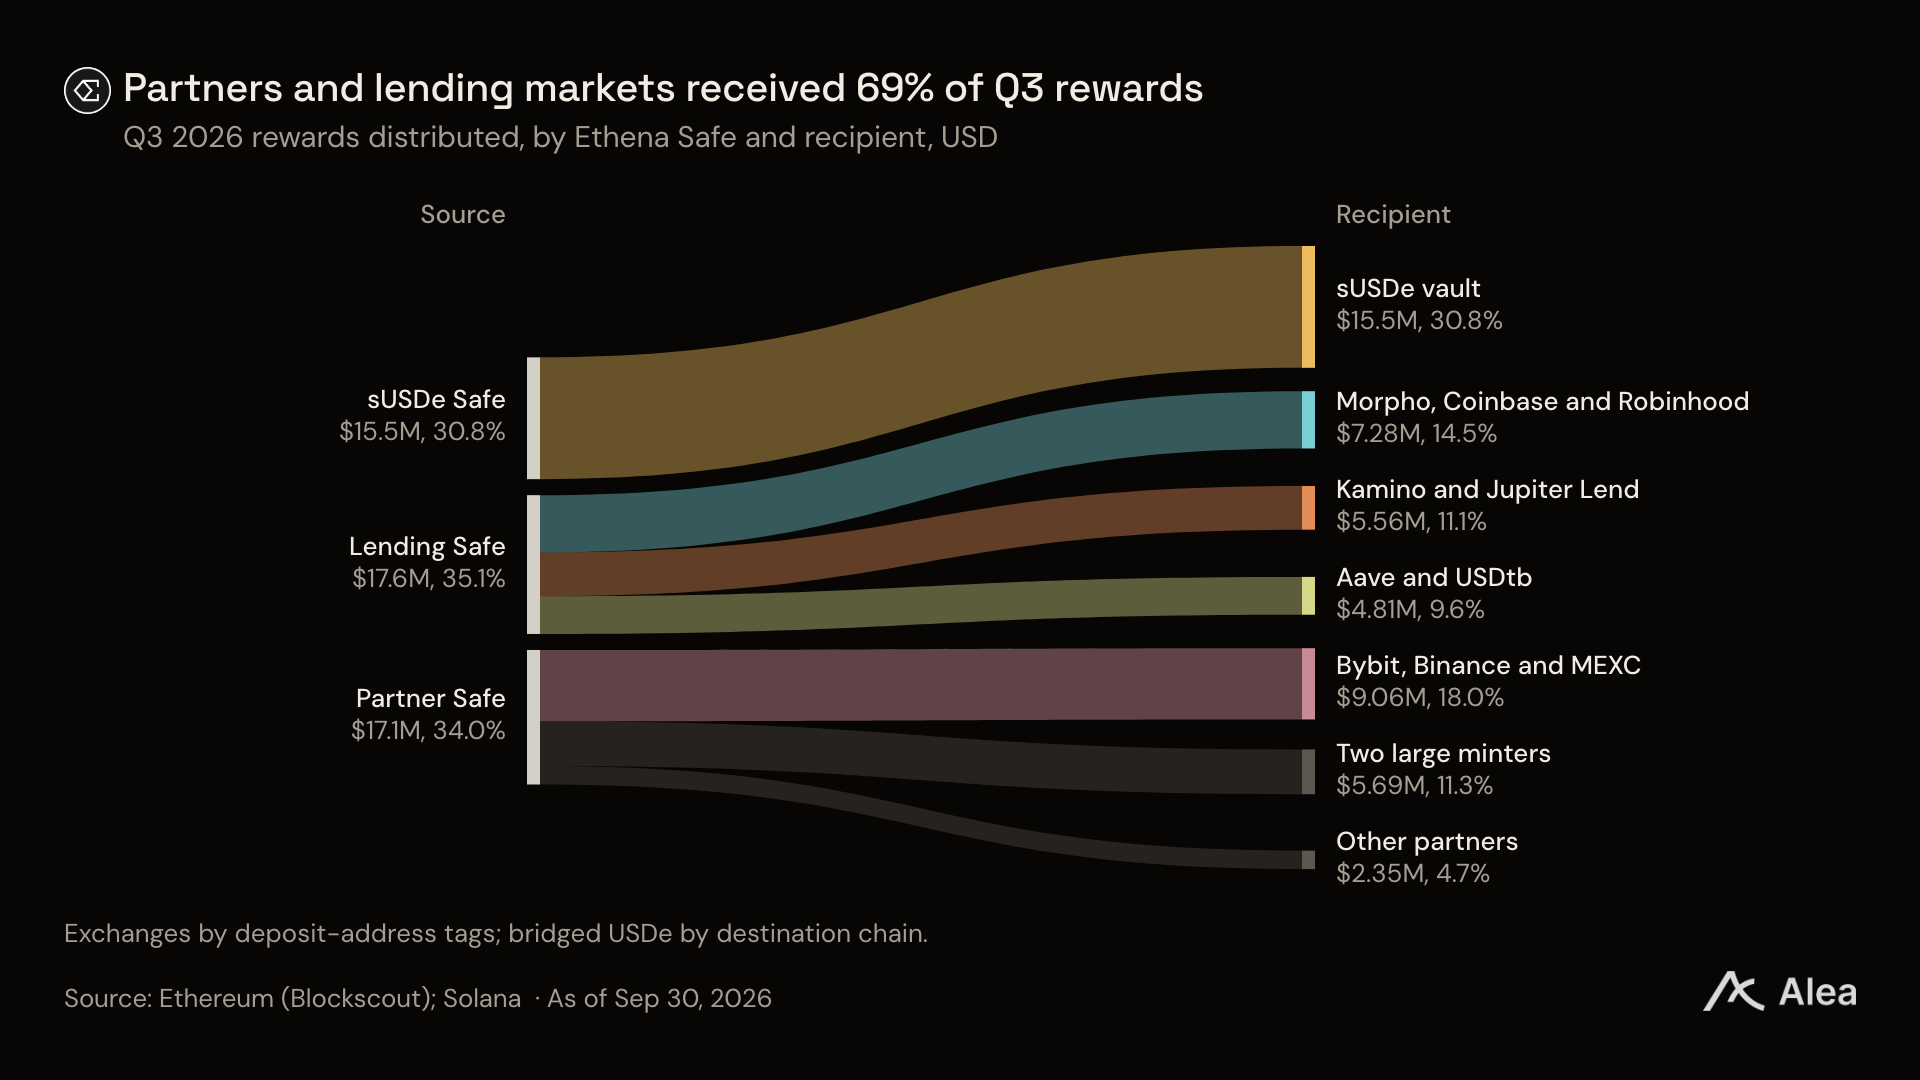
Hình: Phân bố dòng tiền phần thưởng quý III của Ethena (Blockscout)
sUSDe là token chứng chỉ tiết kiệm dành cho người dùng phổ thông. Về bản chất, nó là một kho token ERC-4626: người dùng staking USDe để nhận sUSDe, giá trị ròng của kho liên tục tăng lên sau mỗi đợt phân phối lợi nhuận, với tỷ suất sinh lời hàng năm hiện tại vào khoảng 5%.
Khác với các kho staking thuần túy, kế hoạch Liquid Leverage do Ethena triển khai chuyên cung cấp trợ cấp cho các nhà cung cấp vốn USDe trên thị trường lõi Aave V3.
Aave phát hành token trả lãi aEthUSDe cho USDe được đưa vào kho, còn Ethena sẽ bơm thêm phần thưởng trực tiếp đến những người vay vòng sử dụng stablecoin để kiếm chênh lệch lợi nhuận.
Lưu ý rằng, khoản trợ cấp đích danh này chỉ được trao cho các vị thế hoạt động thực sự mang khoản nợ vay, và chuỗi giao dịch cho vay sẽ khuếch đại hiệu ứng trợ cấp này theo cấp số nhân. Lấy dữ liệu ngày 6 tháng 11 làm ví dụ, lãi suất cho vay hàng năm tổng hợp mà Aave áp dụng cho khoản vay USDC là 4,86%, nhưng sau khi trừ đi khoản trợ cấp chuyên biệt từ Ethena, chi phí vay ròng của người vay bị kéo xuống mức rất thấp chỉ còn 1,15%.
Trái ngược lại, chiến lược vay vòng cổ điển cho phép thế chấp sUSDe để vay USDe vào tháng 9 năm nay đã hoàn toàn rơi vào lỗ. Khi đó, bộ phận quản lý rủi ro của Aave đã thiết lập đường cong lãi suất hà khắc hơn dành cho khoản vay USDe, khiến lộ trình này mất đi lợi thế chênh lệch.
Mở rộng quy mô vay vòng vượt xa bản thân USDe
Để tiếp tục giảm thiểu chi phí ma sát cho giao dịch vay vòng của tổ chức, Ethena trước tiên đã hạ hoàn toàn phí đúc và hủy redeem USDC về 0 vào ngày 9 tháng 7, sau đó áp dụng chính sách phí bằng 0 tương tự cho USDT vào ngày 24 tháng 8. Đội ngũ chính thức thừa nhận rằng điều chỉnh này khiến các tổ chức gặp ít bất cập hơn đáng kể khi hoạt động tạo lập thị trường và vay vòng đa chuỗi.
Tính đến ngày 30 tháng 9, khối lượng USDe trên các chuỗi công khai mới nổi như Plasma và Robinhood Chain đã chiếm tới một phần ba tổng quy mô stablecoin của hai mạng lưới này. Đối nghịch với điều này là trên mạng Ethereum, tỷ trọng USDe trong bảng xếp hạng stablecoin chỉ vỏn vẹn 1,9%.
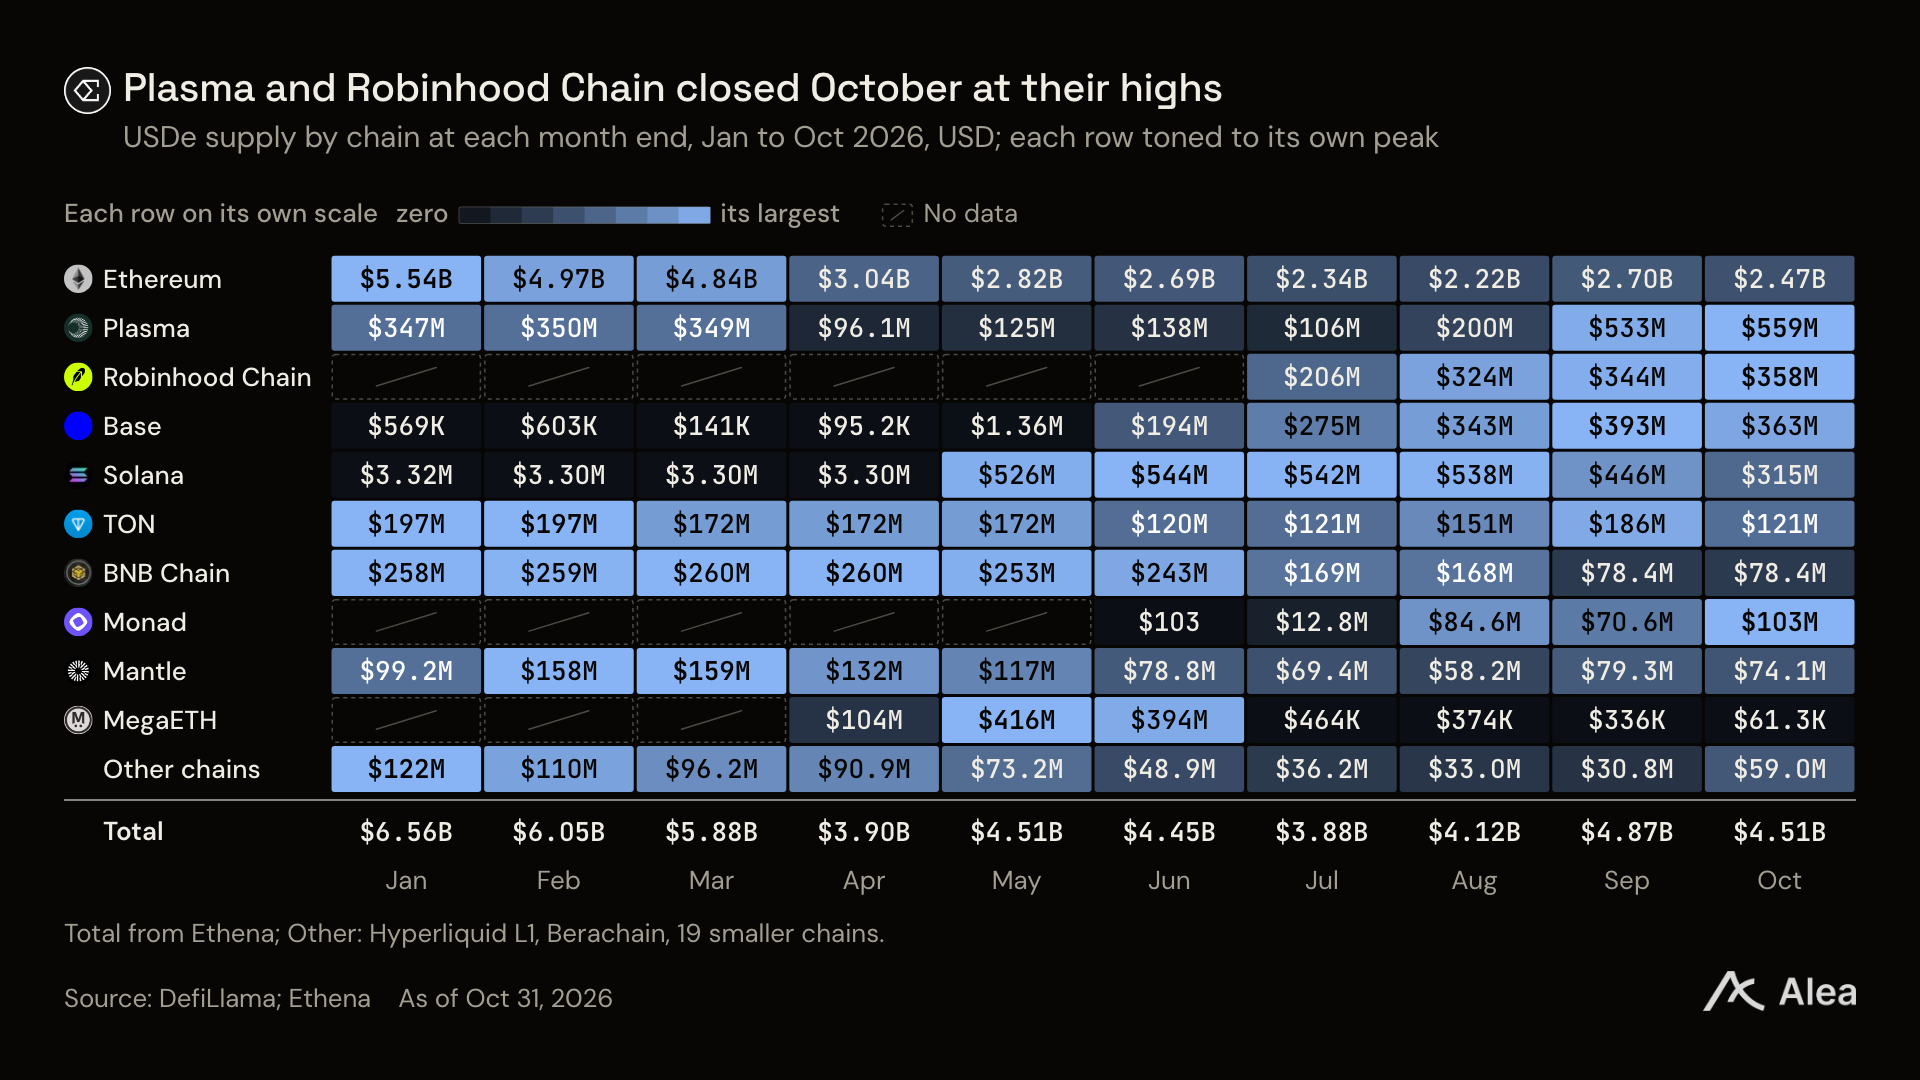
Hình: Tỷ trọng USDe trên các chain mới nổi như Plasma và Robinhood Chain (DefiLlama)
Cơn bão tháng 10: Tại sao quy tắc chênh lệch lợi suất thất bại?
Mô hình phân tích chênh lệch lợi suất truyền thống chỉ đo lường khoản lợi nhuận thụ động mà người gửi tiết kiệm nhận được, mà hoàn toàn bỏ qua chi phí vay thực tế mà người tham gia vòng lặp đòn bẩy phải chịu. Trên đồ thị tăng trưởng khớp với dữ liệu 20 tháng qua, số liệu tháng 9 hầu như trùng khớp tuyệt đối với mô hình. Tuy nhiên, bước sang tháng 10, mức tăng quy mô thực tế đã lệch khỏi dự báo lý thuyết hàng trăm triệu USD.
Mỗi người vay khi gia tăng đòn bẩy bằng tài sản thế chấp đều phải trả lãi suất linh động cho số đô la vay mượn. Bất kể họ thế chấp sUSDe hay USDe được trợ cấp, chi phí vay chính là yếu tố sống còn quyết định ranh giới thành bại của chiến lược chênh lệch. Ngay trong ngày 6 tháng 10 khi USDe chạm đỉnh, lãi suất cho vay USDT trên Aave đã tăng vọt ngoạn mục, phá tan mọi ngưỡng sinh lời.
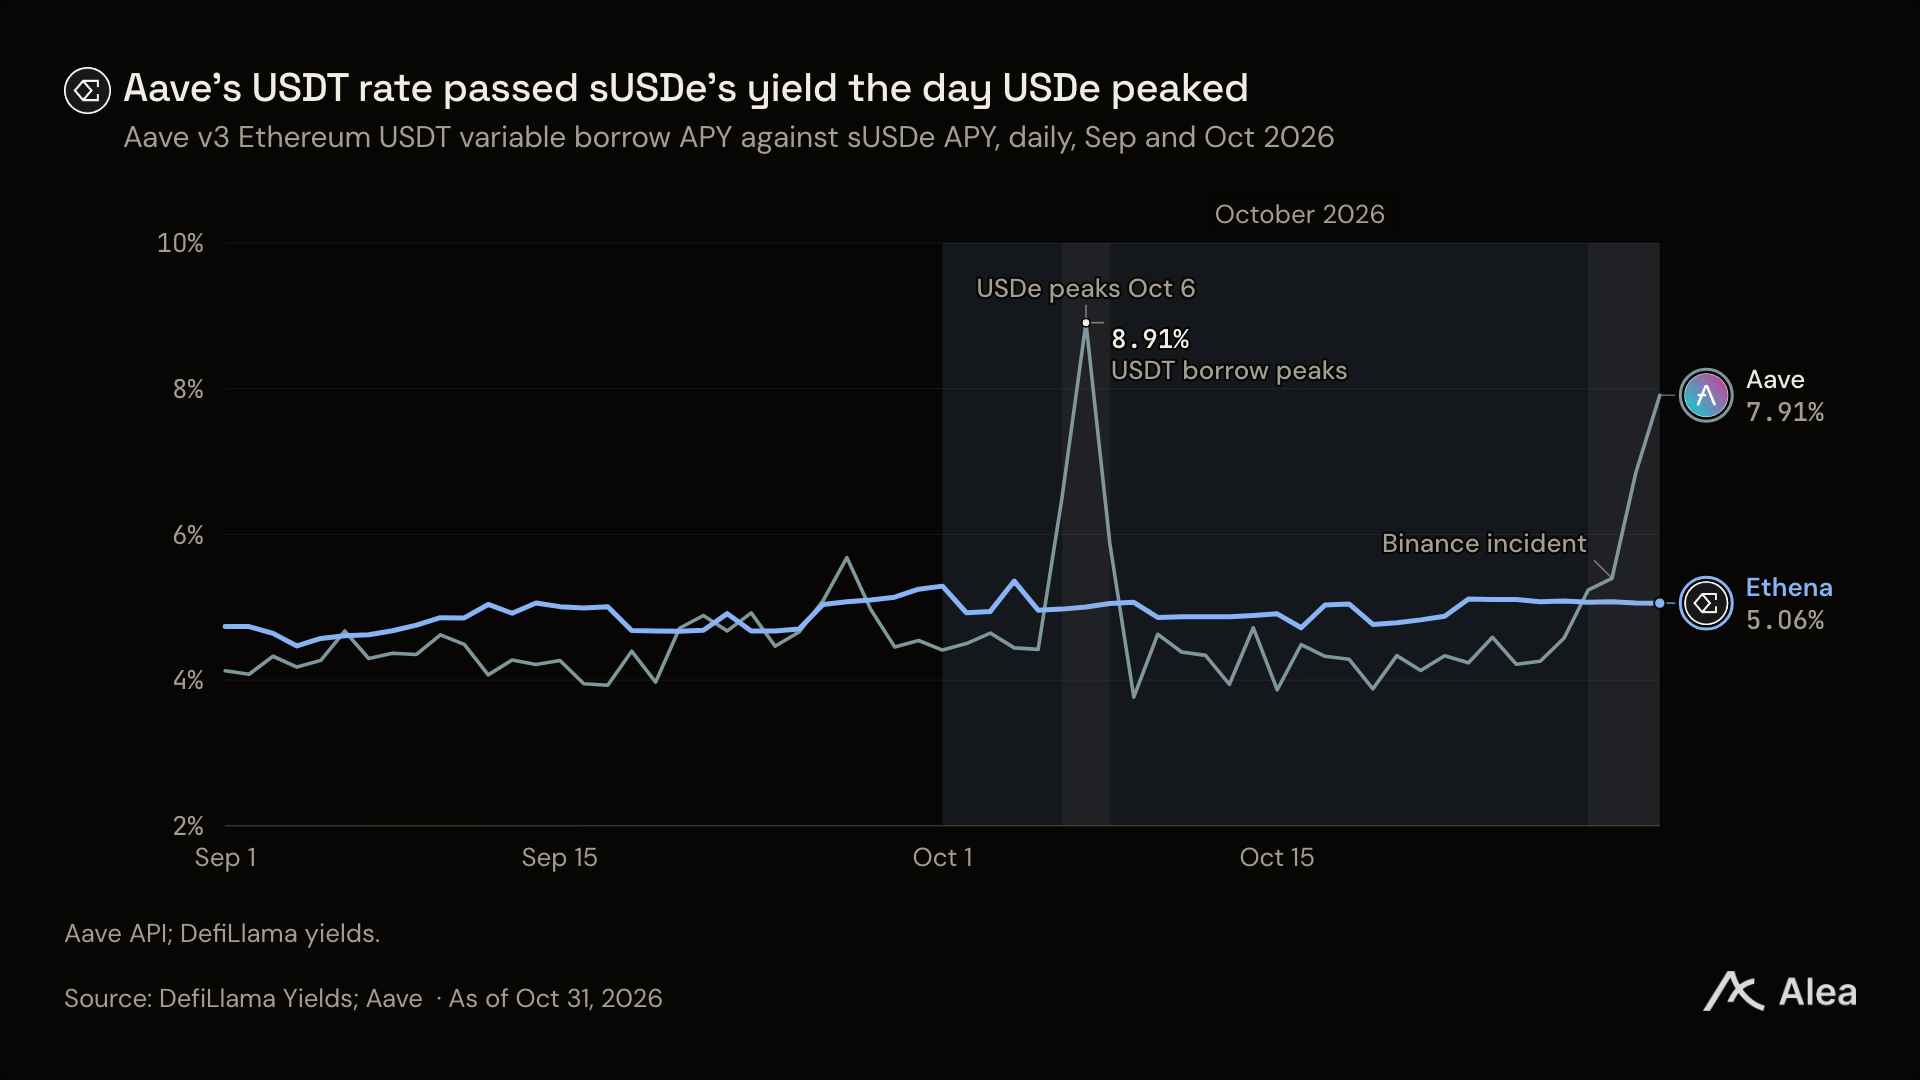
Hình: Xu hướng đảo ngược lãi suất vay USDT trên Aave và tỷ suất sinh lời sUSDe (Aave API, DefiLlama)
Mặc dù từ ngày 9 tháng 10, lãi suất vay trên Aave dần quay trở xuống dưới mức sinh lời sUSDe, nhưng dòng tiền thoát ly khỏi USDe vẫn chưa dừng lại. Mạng Ethereum chính là nơi chứa phần lớn lượng vốn chảy ra trong tháng 10, khi các 'cá voi' bắt đầu lần lượt đóng vị thế và rút tiền.
Tiến xấu thêm, vào ngày 29 tháng 10, Binance bất ngờ rơi vào biến cố an ninh, khiến kênh rút USDe và ENA trên sàn bị tạm ngưng một thời gian. Sau đó, Ethena công bố mức độ phơi nhiễm rủi ro của mình trên nền tảng này vào khoảng , sự kiện này càng đẩy lùi tâm lý phòng vệ và khiến tình trạng bán tháo trên thị trường trầm trọng hơn.
Đồng thời, ngân sách khuyến khích dành cho giao dịch vay vòng Aave của phía chính thức Ethena cũng bị cắt giảm mạnh trong cả tháng: chi tiêu phần thưởng hàng tuần từ khoảng 512.000 token aEthUSDe cuối tháng 9 lao dốc thê thảm xuống còn 222.000 token vào cuối tháng 10, khiến sức hút với dòng vốn đòn bẩy suy giảm rõ rệt so với trước.
Một 'cá voi' vay vòng Aave đơn lẻ gánh vác sự phục hồi quy mô
Trong kiến trúc của Ethena, chỉ những địa chỉ tổ chức được xác thực trong danh sách trắng mới có quyền trực tiếp đúc USDe. Mỗi lệnh đúc đều yêu cầu chữ ký xác nhận từ chủ thể ủy quyền, liệt kê rõ loại tài sản thế chấp, số lượng cũng như địa chỉ ví nhận token cuối cùng.
Vào ngày 6 tháng 11, một ví Safe đa chữ ký đuôi 0xa711 đã liên tục khởi động đúng 21 vòng lặp vay và đúc chỉ trong vỏn vẹn 4 giờ đồng hồ.
Trong mỗi chu kỳ, địa chỉ này thế chấp vốn trên Aave để vay USDC, ngay lập tức chuyển chúng đến nhà tạo lập thị trường và ký lệnh đúc, sau đó nạp lại USDe vừa đúc vào Aave làm tài sản thế chấp.
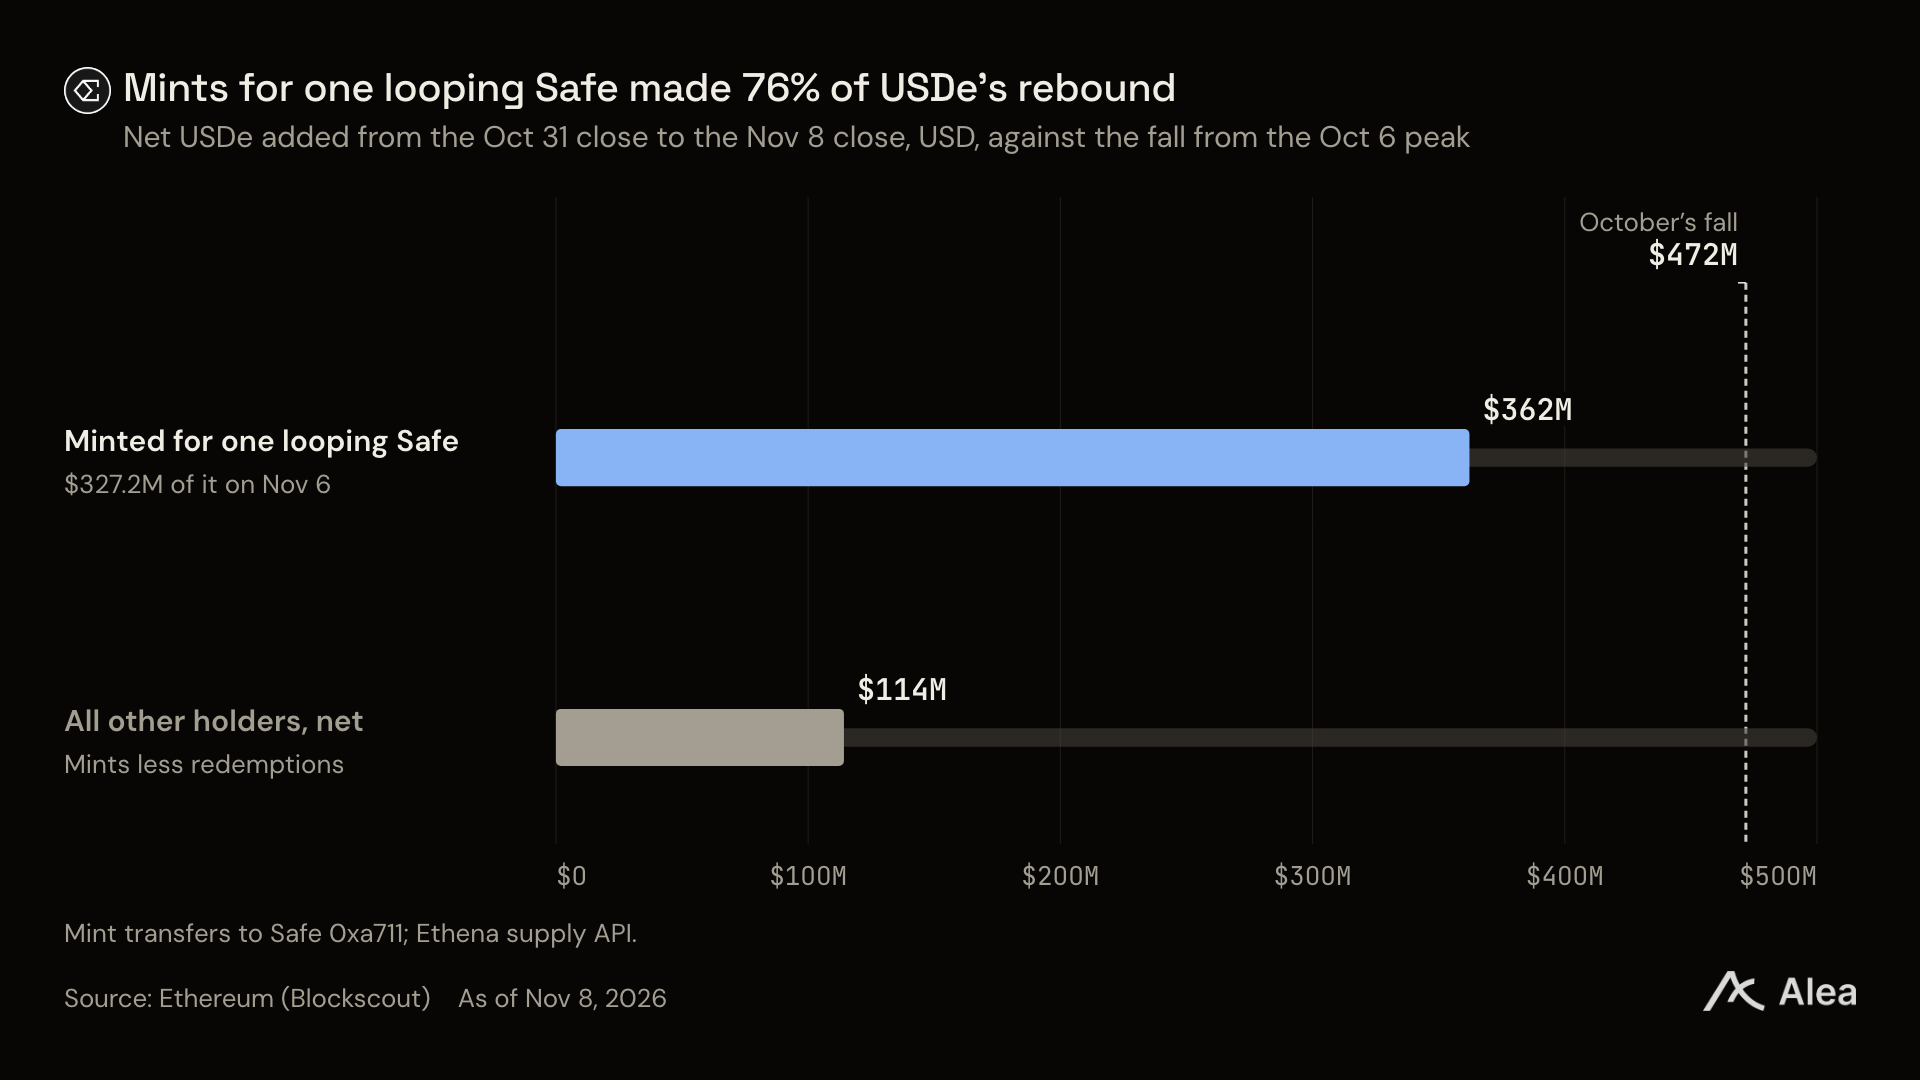
Hình: Tỷ trọng đóng góp của một địa chỉ đa chữ ký lớn duy nhất vào việc thúc đẩy sự phục hồi của USDe thông qua hoạt động đúc vòng lặp trên Aave (Blockscout, Ethena)
Ví 'cá voi' 0xa711 này trước đó đã liên tục gặt hái phần thưởng vay vòng: vào ngày 2 tháng 11, địa chỉ này vừa rút khoảng 132.000 token aEthUSDe phần thưởng từ hợp đồng chính thức.
Khi chuỗi vòng lặp đòn bẩy tiến hành được một nửa, quy mô khoản nợ mà địa chỉ này nắm giữ trên Aave đã bùng nổ lên mức 0,9 tỷ, trong khi yếu tố sức khỏe tổng thể của nó bị nén xuống mức mong manh tột cùng là 1,02.
Sau ngày 9 tháng 11, cùng với việc một số đại gia khác bắt đầu rút tiền, lượng lưu hành USDe từ đỉnh 0,9 tỷ trong ngày giảm nhẹ xuống còn 0,1 tỷ vào ngày 11 tháng 11.
Trong khoảng thời gian này, chênh lệch lợi suất phía tiết kiệm vẫn giữ vững ở mức cao, tỷ suất sinh lời trung bình 30 ngày của sUSDe neo đậu tại 5,10%, cao hơn xấp xỉ 1,3 điểm phần trăm so với sUSDS, nhưng dòng thanh khoản biên trên toàn thị trường đã hoàn toàn nằm dưới tròng của khoản vay đòn bẩy.
Chương trình mua lại token ENA lần đầu tiên sẽ đến khi nào?
Là token quản trị giao thức, ENA không nhận được dòng tiền trực tiếp nào từ các tài sản dự trữ tầng nền tảng trong quý III. Các chủ sở hữu từng biểu quyết tán thành hoàn toàn đề án kích hoạt công tắc phí (Fee Switch) vào ngày 2 tháng 9.
Theo kịch bản này, ngay khi nguồn cung trung bình di động 14 ngày của USDe chạm ngưỡng cụ thể, giao thức sẽ dành 20% lợi nhuận ròng từ vốn dự trữ để mua lại ENA trên thị trường công khai.
Tuy nhiên, tính đến phiên đóng cửa ngày 8 tháng 11, nguồn cung thực tế của USDe vẫn còn thiếu hụt nặng chẽ khoảng tỷ USDe nữa để kích hoạt ngưỡng mua lại tầng thứ nhất.
Bởi đường trung bình động 14 ngày trễ hơn nguồn cung tức thời khoảng một tuần, nếu đo lường theo tốc độ khá mạnh mẽ của tháng 9, USDe sớm nhất cũng phải đến tháng 2 năm 2027 mới đủ điều kiện; còn nếu tính toán dựa trên tốc độ tăng trưởng trung bình của quý III, thời điểm này thậm chí sẽ bị dời hẳn sang giữa năm 2027.
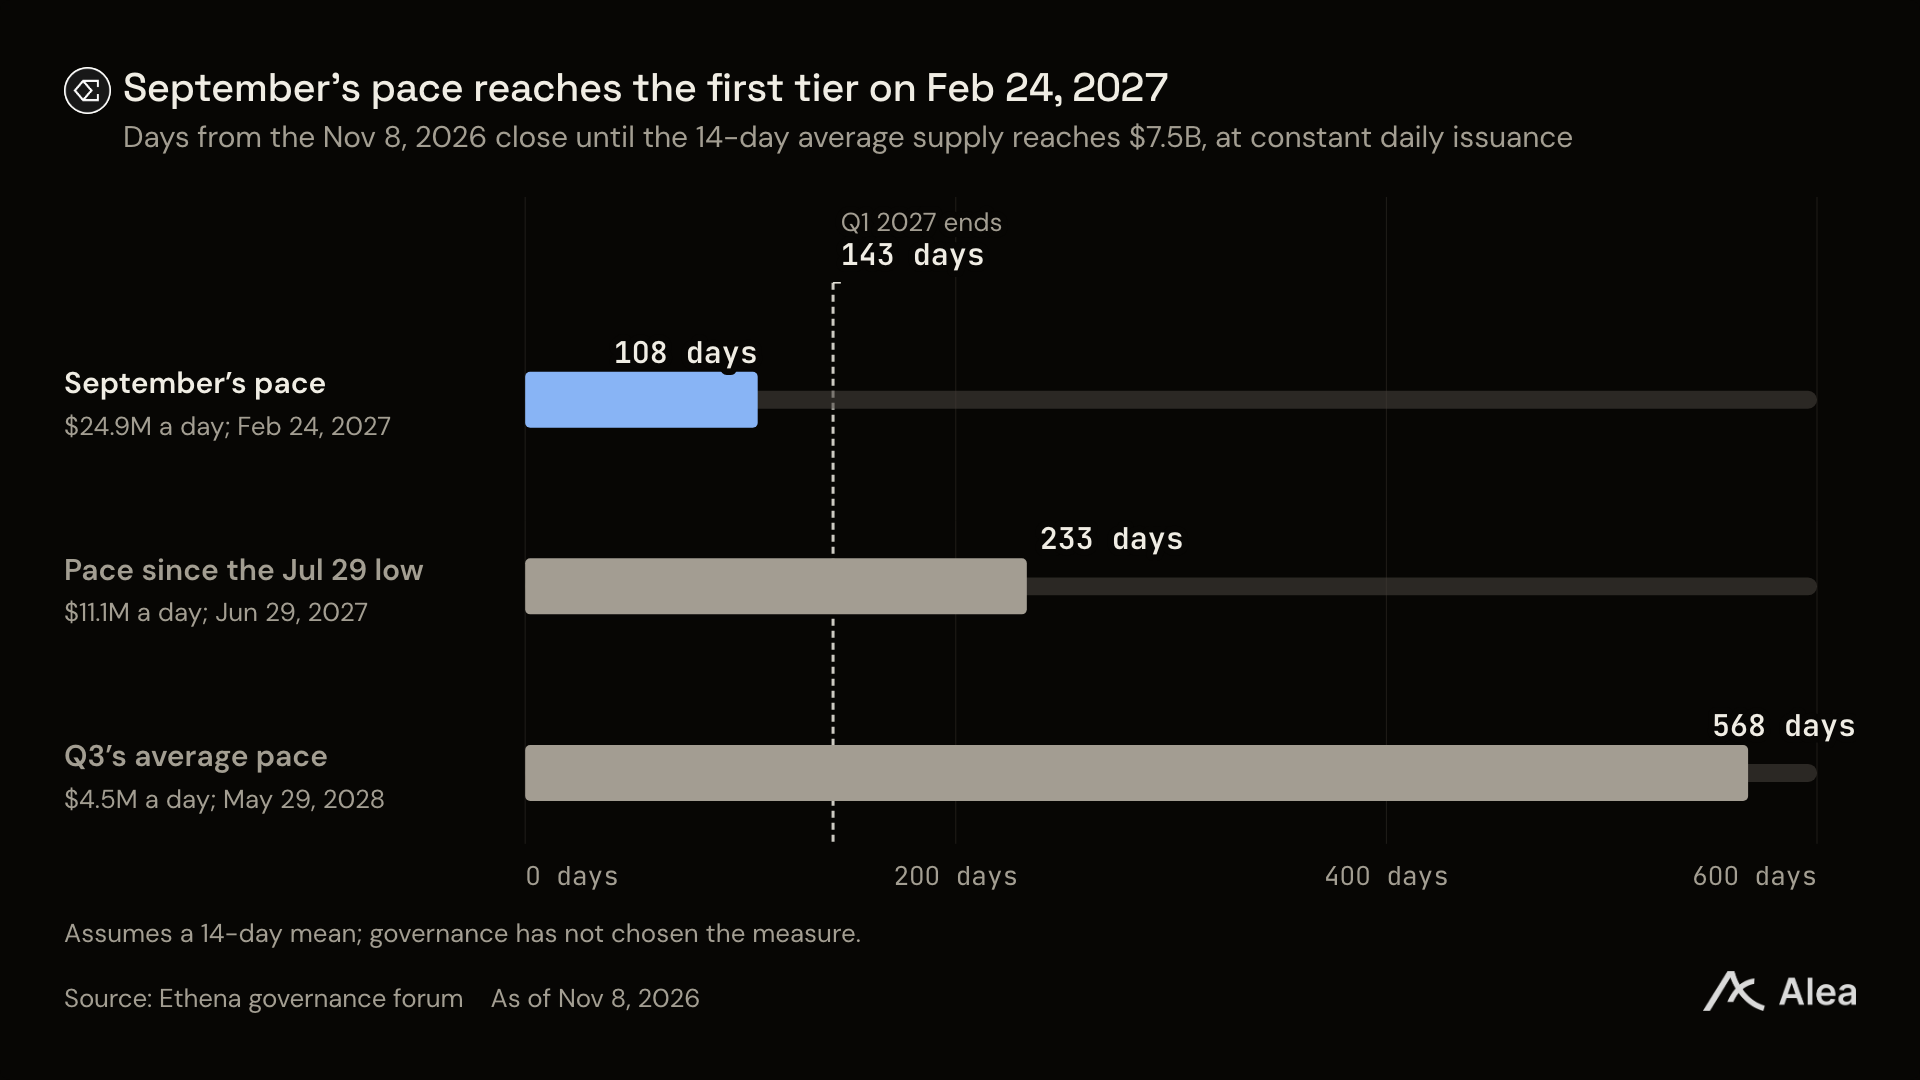
Hình: Tính toán thời điểm kích hoạt chương trình mua lại công tắc phí ENA lần đầu tiên trong các kịch bản tốc độ tăng nguồn cung khác nhau (Alea Research)
Nhằm giảm bớt áp lực kỳ vọng bán tháo trên thị trường secondary của token, Quỹ Ethena đã thực hiện dịch chuyển lịch trình khóa giải token tuyến tính của tất cả nhà đầu tư ban đầu về phía trước vào ngày 5 tháng 10. Đây chính là lý do cốt lõi giải thích tại sao sau đợt bán tháo mạnh mẽ đầu tháng 10, mức thu hẹp vốn hóa thị trường tổng thể của token ENA lại không vượt quá đà giảm của toàn thị trường Ethereum.
Không thể phủ nhận, không phải toàn bộ đà tăng vốn đều phụ thuộc mật thiết vào đòn bẩy cho vay rủi ro cao, ví dụ như sàn Binance đã tung ra chương trình trợ cấp tỷ suất sinh lời 10% hàng năm dành riêng cho nhà đầu tư cá nhân nắm giữ token, hết hạn ngày 30 tháng 11. Thế nhưng, trong vùng nước sâu trên blockchain, nhóm người vay vòng lảng vảng trên mép vực thanh lý vẫn là nhân tố then chốt quyết định sự thăng trầm của quy mô USDe và mạch máu của chương trình mua lại token ENA.
Chào mừng tham gia cộng đồng chính thức TechFlow
Nhóm Telegram:https://t.me/TechFlowDaily
Tài khoản Twitter chính thức:https://x.com/TechFlowPost
Tài khoản Twitter tiếng Anh:https://x.com/BlockFlow_News
 @AleaResearch