Deutsche Bank cảnh báo thị trường đối mặt "ba rủi ro giảm giá": Các yếu tố tiêu cực có thể bù trừ lẫn nhau, nhưng đà hồi phục có thể kích thích Cục Dự trữ Liên bang Mỹ (Fed) theo quan điểm diều hâu.
Tác giả: Xiao Yanyan, Jinshi Data
Deutsche Bank đã phân tích ba mối đe dọa lớn đối với thị trường: cú sốc năng lượng Trung Đông, sự hạ nhiệt của chu kỳ đầu tư AI và rủi ro nợ châu Âu, chỉ ra rằng chúng không nhất thiết phải tăng cường lẫn nhau mà thậm chí có thể bù trừ cho nhau. Thế nhưng, mỗi đợt phản ứng tích cực của thị trường do việc giảm nhẹ rủi ro mang lại đều có thể khiến môi trường tài chính trở nên lỏng lẻo hơn, qua đó tái kích hoạt lập trường diều hâu của Cục Dự trữ Liên bang Mỹ (Fed).
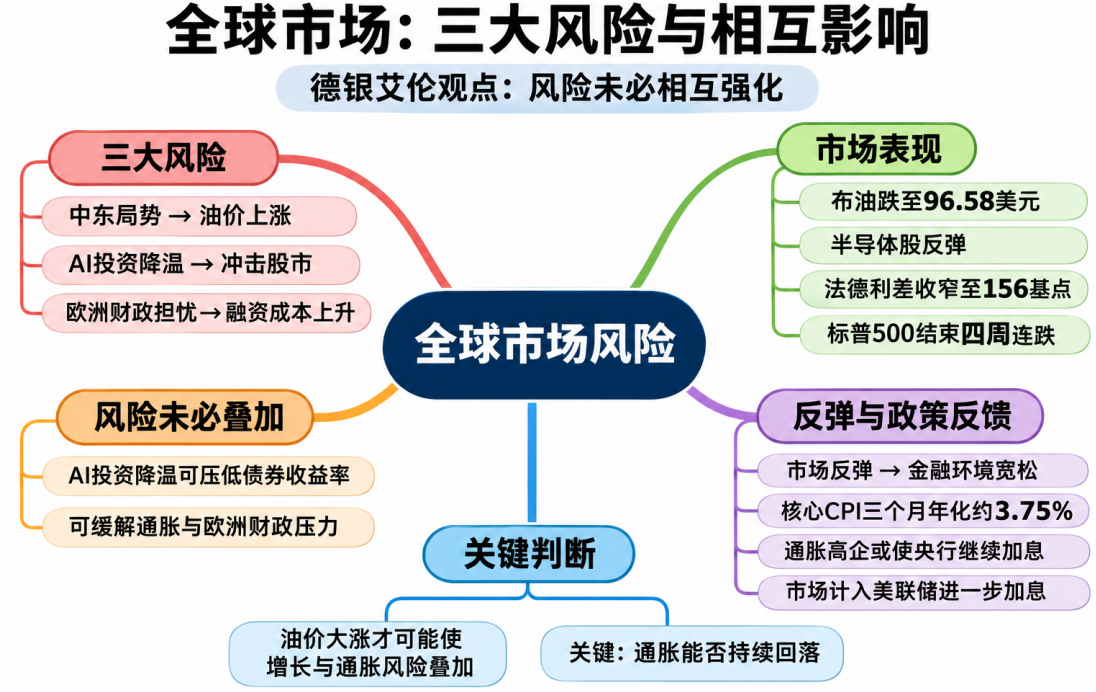
Thị trường toàn cầu đang đối mặt với ba rủi ro chính: tình hình Trung Đông leo thang khiến giá dầu tăng, sự hạ nhiệt của chu kỳ đầu tư AI tác động tiêu cực đến thị trường chứng khoán, cũng như những lo ngại về tài khóa châu Âu đẩy cao chi phí huy động vốn chính phủ.
Trong báo cáo mới nhất mang tên “Cách các rủi ro giảm giá bù trừ lẫn nhau” (How the Bearish Risks Can Offset Each Other), chuyên gia chiến lược vĩ mô của Deutsche Bank Henry Allen chỉ ra rằng nhà đầu tư dễ dàng cho rằng cả ba rủi ro này sẽ cộng hưởng và khuếch đại lẫn nhau, nhưng thực tế không phải vậy. Tác động tiêu cực từ một loại rủi ro có thể bị giảm bớt một phần bởi hiệu ứng thị trường từ một rủi ro khác.
Sự hạ nhiệt của đầu tư AI trái lại có thể giúp giảm áp lực nợ và lạm phát
Theo ông Allen, trong ba rủi ro trên, tốc độ đầu tư vào AI chậm lại tồn tại một mối quan hệ đặc biệt với hai rủi ro còn lại.
Nếu đầu tư vào AI giảm mạnh, cổ phiếu công nghệ sẽ là nhóm chịu tác động đầu tiên. Nhu cầu đối với chip bán dẫn, trung tâm dữ liệu và cơ sở hạ tầng liên quan có thể sụt giảm, kéo theo doanh nghiệp và kỳ vọng tăng trưởng năng suất trong tương lai cũng bị ảnh hưởng.
Tuy nhiên, mặt khác, việc giảm bớt đầu tư vào AI cũng có thể mang lại hai hiệu ứng tích cực đối với thị trường.
Thứ nhất, tốc độ đầu tư vào AI chậm lại sẽ làm suy yếu triển vọng tăng trưởng kinh tế, thúc đẩy nhà đầu tư chuyển dịch sang các kênh trú ẩn an toàn như trái phiếu chính phủ Mỹ, qua đó đẩy giá trái phiếu tăng và lợi suất giảm. Mức lợi suất trái phiếu thấp hơn sẽ giúp giảm bớt gánh nặng huy động vốn đối với các nước châu Âu nợ cao, đồng thời làm dịu đi những lo ngại của thị trường về rủi ro nợ công.
Thứ hai, việc xây dựng cơ sở hạ tầng AI cần tiêu thụ lượng điện năng khổng lồ và thúc đẩy nhu cầu đối với các sản phẩm như chip lưu trữ cao cấp. Sự chậm lại trong đầu tư có thể làm giảm nhu cầu ở những lĩnh vực này, từ đó giúp giảm nhẹ một phần áp lực lạm phát.
Do đó, mặc dù sự hạ nhiệt của đầu tư vào AI gây bất lợi cho thị trường chứng khoán, nó lại có khả năng đồng thời làm giảm lợi suất trái phiếu, kiềm chế lạm phát và giảm bớt áp lực tài khóa. Ba rủi ro nói trên không nhất thiết sẽ cùng hướng diễn biến.
Đợt phục hồi thị trường mang đến vấn đề mới: Ngân hàng trung ương có thể tiếp tục tăng lãi suất
Xu hướng thị trường gần đây đã bắt đầu xuất hiện dấu hiệu của việc các rủi ro này bù trừ lẫn nhau.
Từ cuối tháng 10, mức độ căng thẳng tại Trung Đông đã có phần giảm nhẹ, giá dầu Brent giảm từ 113,43 USD/thùng xuống còn 96,58 USD/thùng, kéo theo kỳ vọng lạm phát ngắn hạn tại Mỹ và châu Âu cũng giảm dần.
Đồng thời, cổ phiếu ngành bán dẫn đã bật tăng từ đáy ngày 5/11, tính đến thứ Sáu tuần sau đó, Chỉ số Semiconductor Philly (SOX) đã tăng tổng cộng hơn 12%. Chênh lệch tín dụng giữa Mỹ và châu Âu cũng thu hẹp, cho thấy những lo ngại của thị trường về việc rủi ro AI lan rộng sang thị trường huy động vốn đã phần nào giảm bớt.
Áp lực nợ công tại châu Âu cũng cho thấy dấu hiệu giảm nhiệt. Chênh lệch lợi suất giữa trái phiếu chính phủ Pháp kỳ hạn 10 năm và trái phiếu chính phủ Đức đã thu hẹp từ khoảng 174 điểm cơ bản (bps) vào ngày 22/10 xuống còn 156 bps.
Các biến động này đã giúp chỉ số S&P 500 kết thúc chuỗi bốn tuần giảm điểm liên tiếp, chốt phiên giao dịch tuần với mức tăng lần đầu tiên sau bốn tuần.
Tuy nhiên, vấn đề nằm ở chỗ, đà phục hồi của thị trường chứng khoán và thị trường tín dụng đồng nghĩa với việc môi trường tài chính đang trở nên lỏng lẻo hơn. Nếu lạm phát vẫn duy trì ở mức cao, ngân hàng trung ương sẽ không cần thiết phải nới lỏng chính sách tiền tệ do áp lực thị trường trước kia, thậm chí họ còn có thể tiếp tục nâng lãi suất.
Chỉ số giá tiêu dùng lõi của Mỹ tính đến tháng 10 đã ghi nhận mức tăng theo quy đổi hàng năm trong vòng 3 tháng đạt xấp xỉ 3,75%, chạm mức cao nhất kể từ tháng 4/2024. Áp lực lạm phát quay trở lại khiến thị trường bắt đầu định giá khả năng Fed tiếp tục tăng lãi suất, thậm chí tính đến kịch bản nâng lãi suất 50 bps vào tháng 12.
Theo ông Allen, nhà đầu tư thường có xu hướng liên hệ thị trường chứng khoán giảm điểm và tăng trưởng kinh tế chậm lại với động thái cắt giảm lãi suất của ngân hàng trung ương, nhưng lại bỏ qua một khả năng khác: đà phục hồi của thị trường chứng khoán cùng việc thu hẹp chênh lệch tín dụng cũng có thể mở ra nhiều không gian hơn cho ngân hàng trung ương tiến hành tăng lãi suất.
Đây cũng chính là nghịch lý lớn nhất của thị trường hiện tại: thị trường càng lấy lại được sự tự tin thì chính sách tiền tệ càng khó có thể chuyển sang hướng nới lỏng.
Giá dầu tăng mới là yếu tố có thể khiến ba rủi ro thực sự chồng chất
Khác với việc đầu tư vào AI chậm lại, tình hình Trung Đông leo thang và đà tăng mạnh của giá dầu có khả năng đồng thời kìm hãm tăng trưởng kinh tế và đẩy lạm phát lên cao.
Chi phí tiêu dùng hộ gia đình, sản xuất doanh nghiệp và vận tải sẽ tăng lên khi giá năng lượng tăng, làm suy giảm hoạt động kinh tế, đồng thời thúc đẩy kỳ vọng lạm phát và lãi suất. Chi phí huy động vốn chính phủ cũng có thể tăng theo, qua đó làm trầm trọng thêm áp lực nợ công tại châu Âu.
Kịch bản này hoàn toàn tương phản với tác động của việc đầu tư AI hạ nhiệt. Trong khi yếu tố sau có thể kéo giảm kỳ vọng tăng trưởng kinh tế và lợi suất trái phiếu, thì cú sốc năng lượng lại có khả năng khiến tăng trưởng chững lại và lạm phát tăng đồng thời, đưa các ngân hàng trung ương vào thế bí hơn trong việc hoạch định chính sách.
Ông Allen cũng lấy ví dụ về chu kỳ tăng lãi suất giai đoạn 2022-2023, chỉ ra rằng thị trường từng nhiều lần dự báo ngân hàng trung ương sắp dừng đà tăng lãi suất, nhưng lạm phát dai dẳng và hoạt động kinh tế vững vàng liên tục phá vỡ nhận định này. Cuộc khủng hoảng ngân hàng khu vực và sự sụp đổ của SVB năm 2023 cũng không ngăn được Fed và ECB tiếp tục thắt chặt chính sách tiền tệ.
Hiện nay, thị trường kỳ vọng đến tháng 9/2027, Fed sẽ ghi nhận mức tăng lãi suất lũy kế khoảng 113 điểm cơ bản (bps), cao hơn so với mức dự báo ban đầu là 95 bps trước khi chu kỳ thắt chặt chính sách tiền tệ hiện tại bắt đầu.
Điều này cho thấy thị trường đang dần điều chỉnh tăng dự báo đối với mức lãi suất trong tương lai.
Trọng tâm phân tích của Deutsche Bank là: cú sốc năng lượng Trung Đông, sự hạ nhiệt đầu tư AI và rủi ro nợ công châu Âu không phải là phép cộng đơn giản. Việc đầu tư vào AI chậm lại có thể giúp giảm thiểu áp lực lạm phát và tài khóa, nhưng nếu giá dầu lại bùng nổ hoặc đà phục hồi thị trường chứng khoán khiến môi trường tài chính quá lỏng lẻo, thị trường vẫn rất đối mặt với nguy cơ các biện pháp chính sách tiền tệ siết chặt hơn nữa.
Yếu tố then chốt cuối cùng quyết định xu hướng của thị trường vẫn là liệu lạm phát có thể giảm bền vững hay không. Chỉ khi áp lực lạm phát thực sự được tháo gỡ, đà phục hồi thị trường chứng khoán và việc ngân hàng trung ương nới lỏng chính sách tiền tệ mới có khả năng xảy ra đồng thời.