Phân tích báo cáo nghiên cứu của Bernstein: Dù loại bỏ mảng AI thì cổ phiếu vẫn có giá trị 133 USD; Oracle bị thị trường định giá quá thấp.
Tác giả: TechFlow
Cổ phiếu của Oracle (ORCL) giảm lũy kế 41,0% trong năm nay, khi thị trường đang định giá âm cho hoạt động trung tâm dữ liệu AI khổng lồ của hãng.
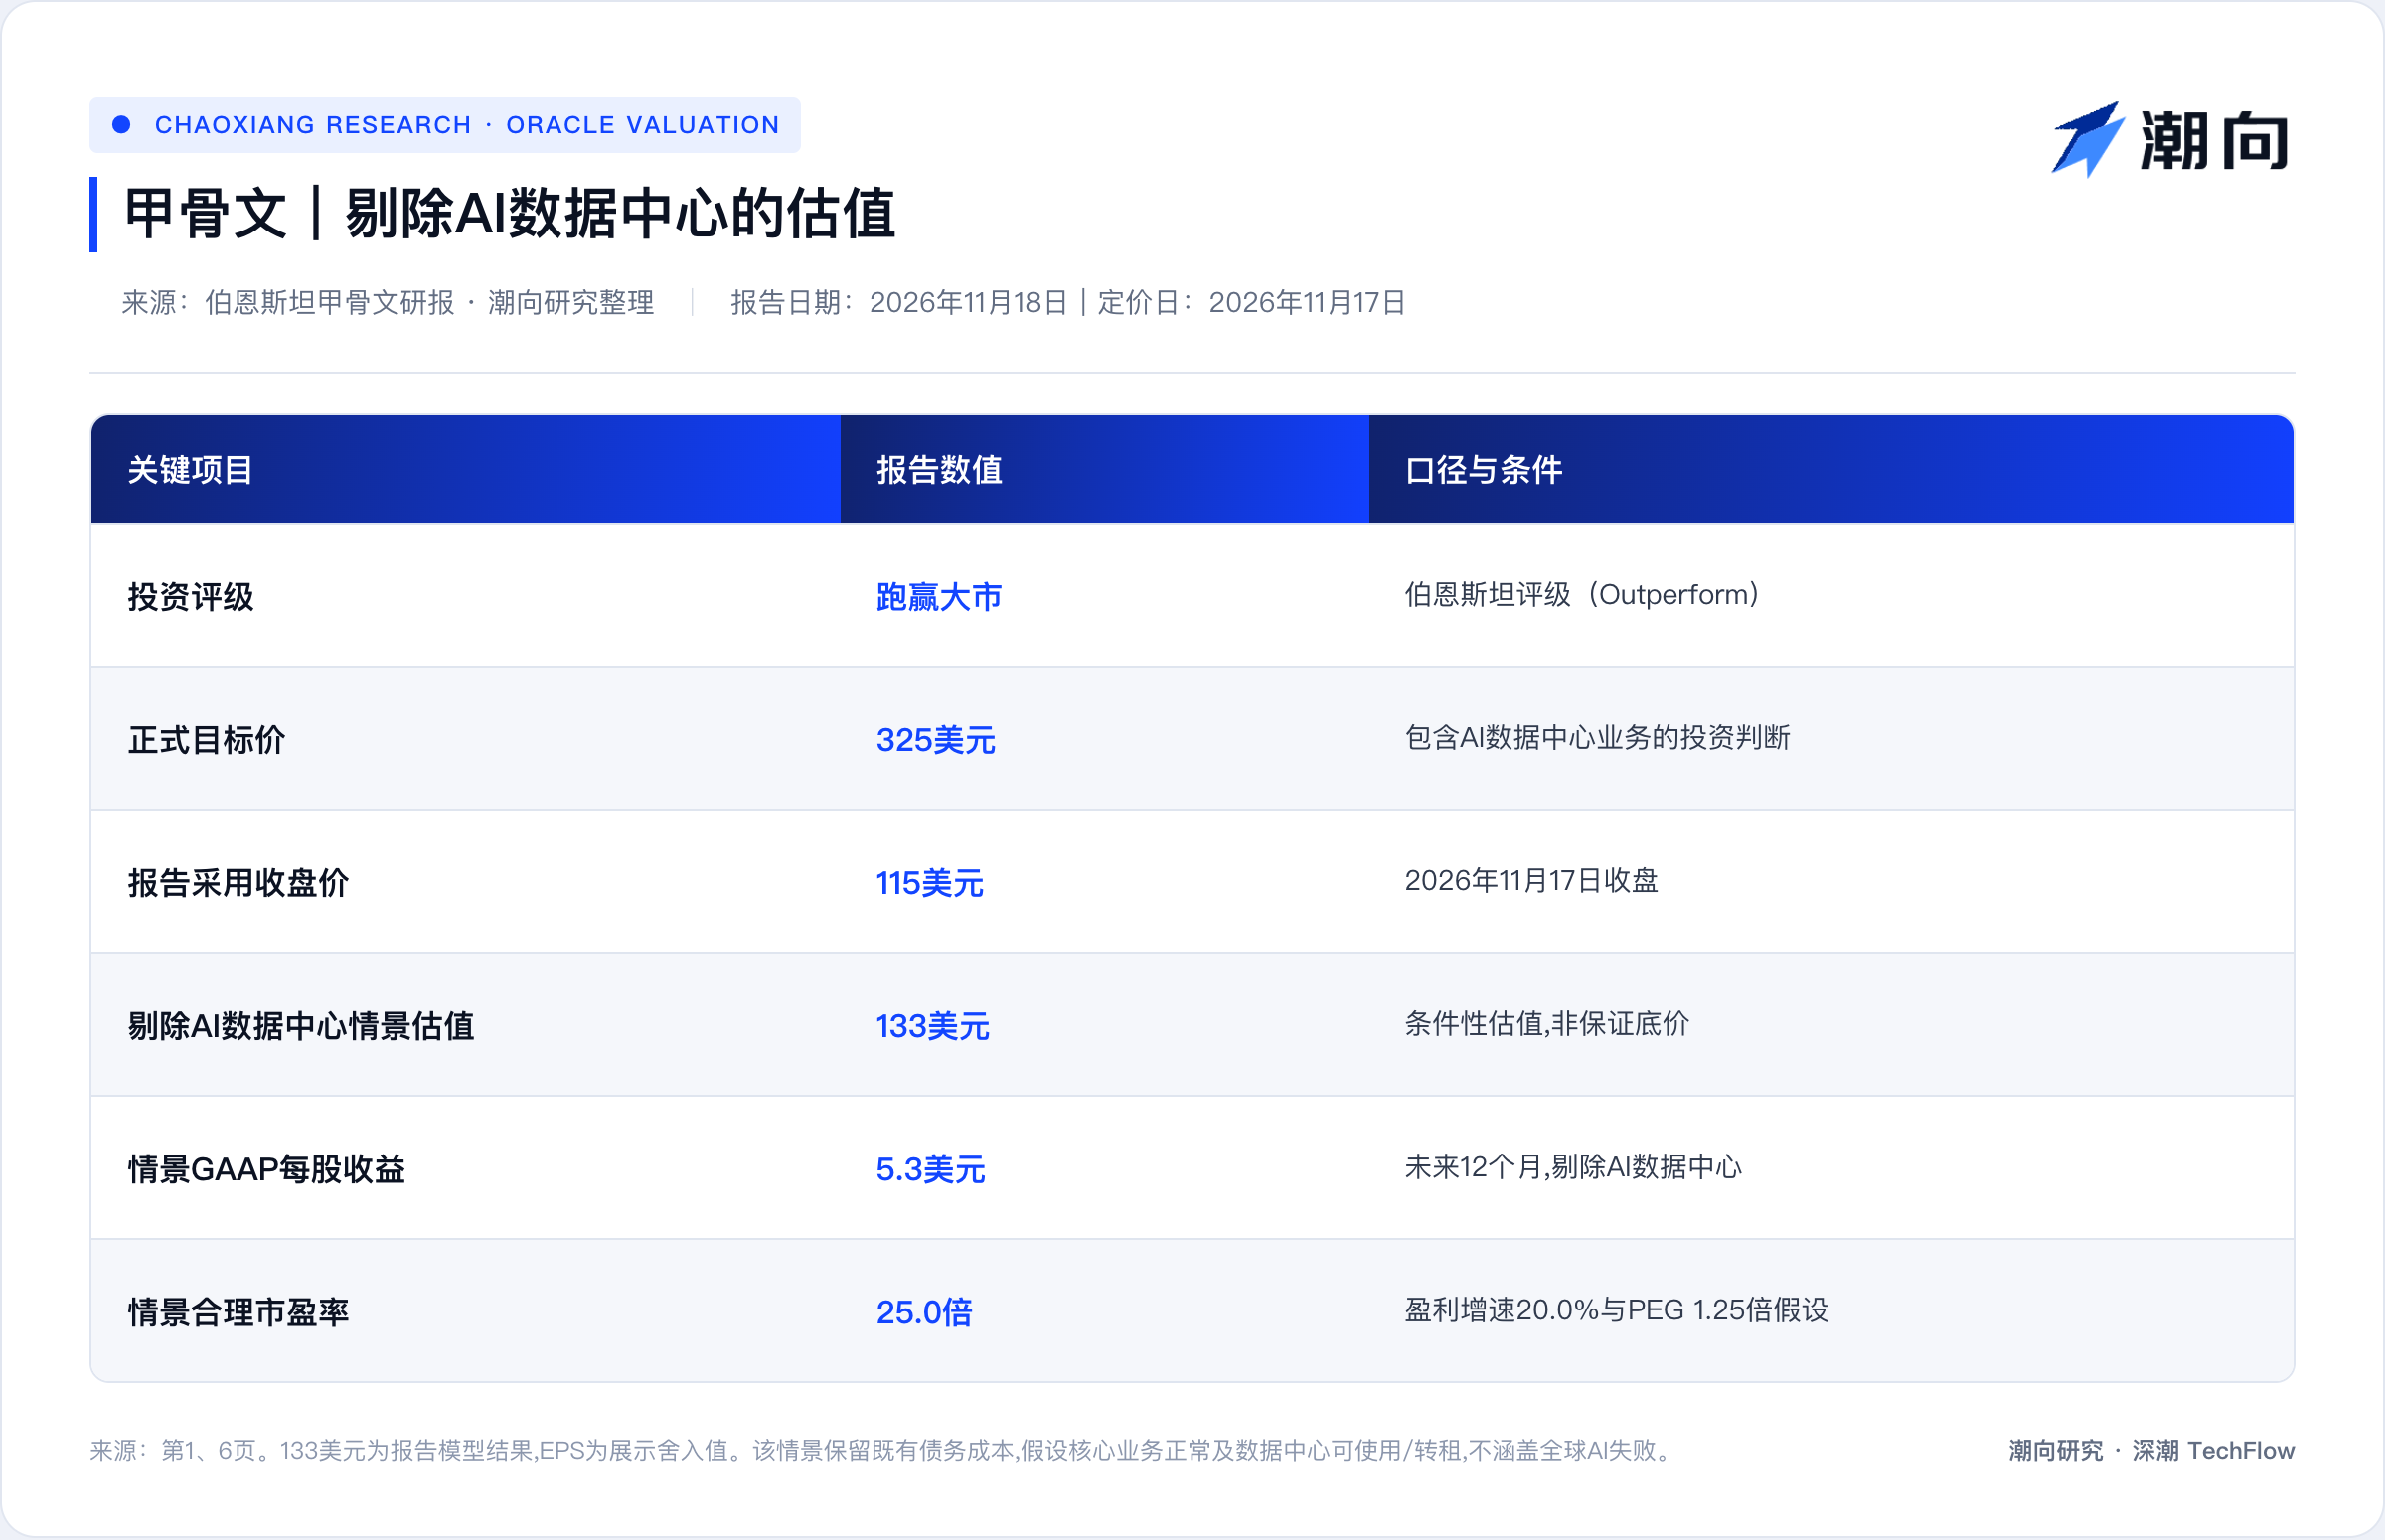
Báo cáo chuyên sâu được phát hành bởi đội ngũ phần mềm toàn cầu của Bernstein ngày 18 tháng 11 năm 2026, do Mark L. Moerdler dẫn dắt, chỉ ra rằng ngay cả khi giả định tất cả hợp đồng trung tâm dữ liệu AI đều bị vi phạm, phần cứng đã mua mất hết giá trị và công ty tiếp tục gánh toàn bộ nợ liên quan, thì Oracle vẫn có giá trị 133 USD chỉ từ hoạt động cốt lõi truyền thống, cao hơn khoảng 16% so với mức đóng cửa hiện tại là 115,00 USD.
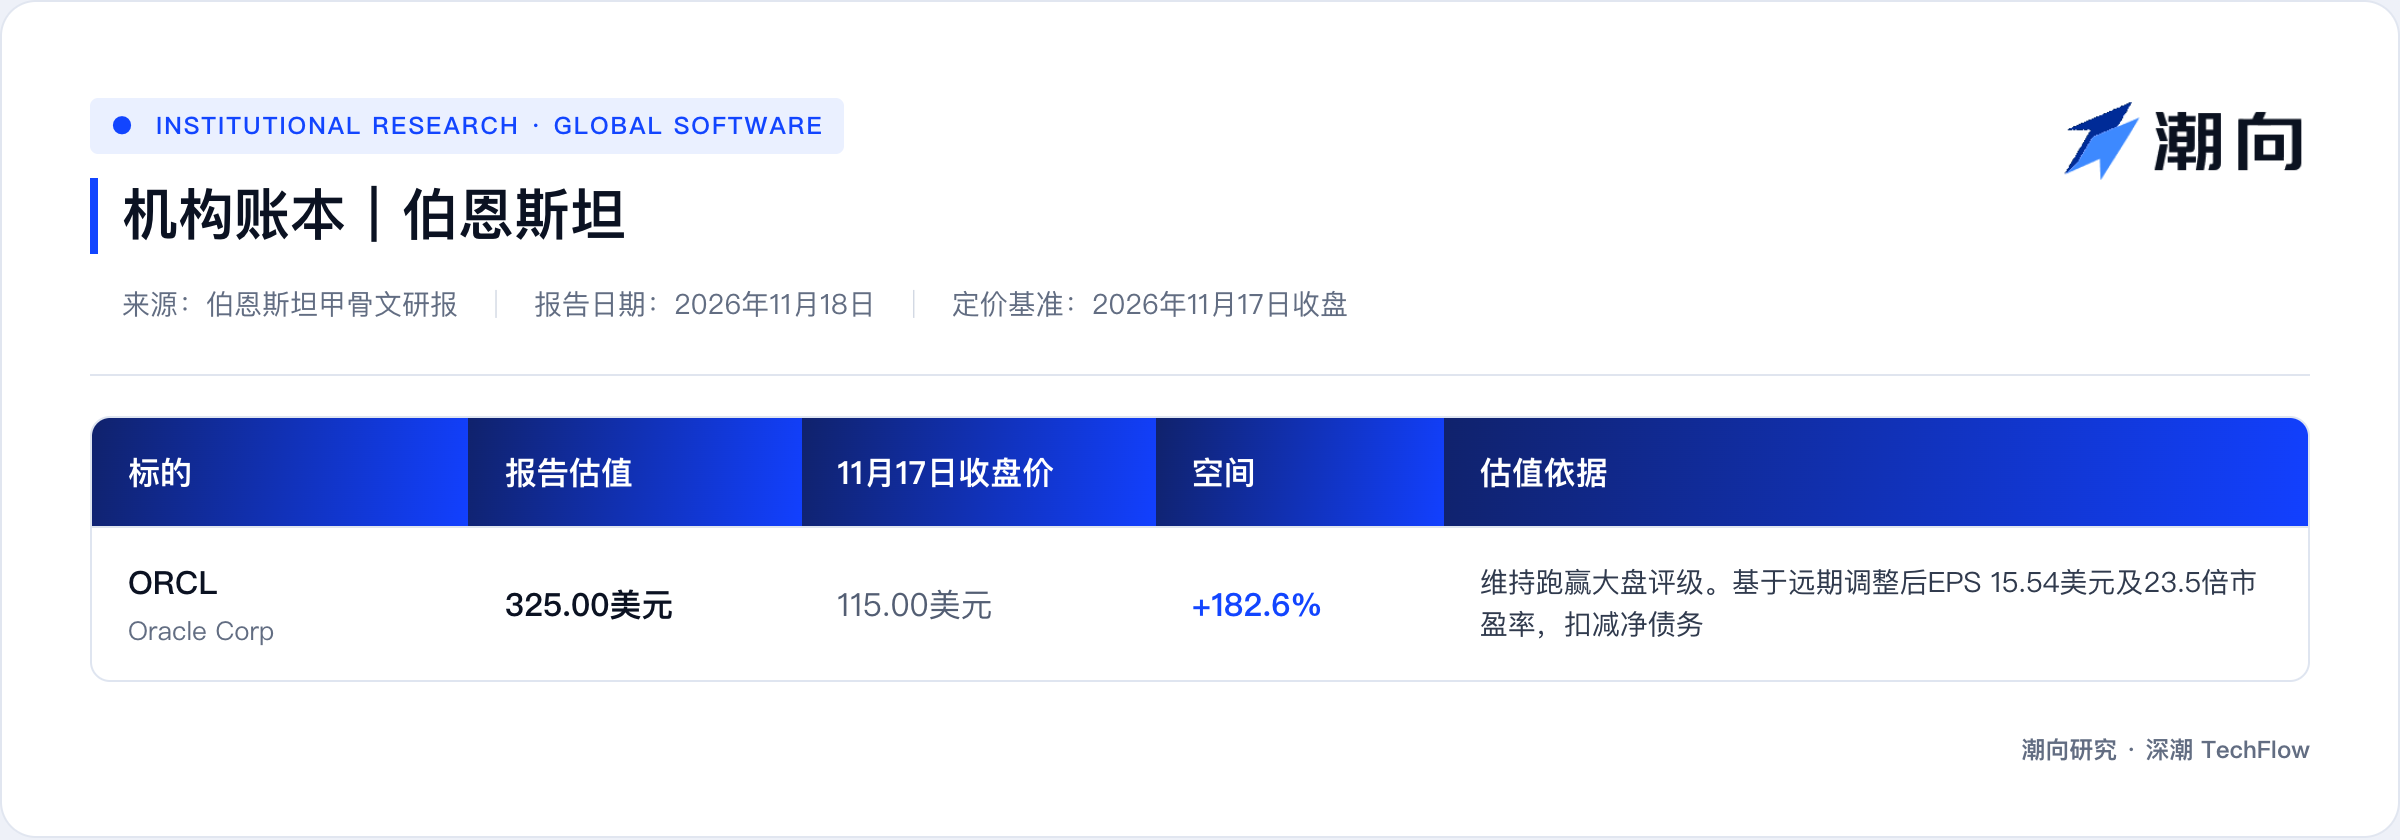
Hãng này duy trì xếp hạng “Vượt trội thị trường” cho Oracle cùng mục tiêu giá 325,00 USD, nhận định xác suất hiện nay nghiêng mạnh về phía tăng giá.
Áp lực cực đoan: Loại bỏ AI vẫn giá trị 133 USD
Nỗi lo ngại của thị trường về chi tiêu vốn AI của Oracle và khả năng cam kết thực hiện hợp đồng của khách hàng đã đẩy cổ phiếu xuống dưới mức đáy về cơ bản.
Để đáp trả các câu hỏi của nhà đầu tư về kịch bản “tệ nhất”, Bernstein đã xây dựng một mô hình định giá đáy gần như khắc nghiệt. Mô hình này giả định tất cả khách hàng trung tâm dữ liệu AI như OpenAI, Meta, NVIDIA, AMD và ByteDance lập tức phá vỡ hợp đồng mà không bồi thường bất kỳ khoản phí phạt nào, đồng thời doanh thu AI đã được xác nhận của Oracle trong quý 1 tài khóa 2027 sẽ bị xóa sổ hoàn toàn.
Đồng thời, mô hình giả định Oracle không thể thanh lý kho hardware đang xây dựng trị giá khoảng 40 tỷ USD (bao gồm máy chủ, mạng lưới, cấp điện và hệ thống làm mát), và tiếp tục chịu toàn bộ chi phí lãi vay cũng như chi phí pha loãng cổ phần gia tăng để xây dựng trung tâm dữ liệu AI.
Dù trong điều kiện cực đoan như vậy, hoạt động cốt lõi của Oracle sau khi loại bỏ AI (cơ sở dữ liệu, ứng dụng doanh nghiệp SaaS và dịch vụ điện toán đám mây CPU truyền thống) vẫn duy trì đà mở rộng ổn định. Bernstein dự báo doanh thu khối phi AI sẽ tăng vững chắc từ 61 tỷ USD trong FY2026 lên 98 tỷ USD trong FY2030, với tốc độ tăng trưởng kép hàng năm (CAGR) của EPS theo chuẩn mực kế toán chung (GAAP) đạt 20,0% trong 24 tháng tới.
Khi tham chiếu mức định giá của các doanh nghiệp phần mềm cùng ngành như Microsoft, SAP, Salesforce và ServiceNow đang ở mức thấp lịch sử, Bernstein áp dụng hệ số P/E 25,0 lần cho EPS phi AI trong 12 tháng tới của Oracle ở mức 5,3 USD, qua đó tính ra mức định giá đáy bảo thủ là 133 USD/cổ phiếu. Con số này vẫn cao hơn khoảng 16% so với giá đóng cửa ngày 17 tháng 11 năm 2026 là 115,00 USD (điều chỉnh giảm nhẹ so với mức 137 USD ước tính vào tháng 2 năm 2026, chủ yếu phản ánh đợt phát hành nợ mới và chi tiêu hardware gần đây).
Rủi ro thuê 288 tỷ USD và hardware 40 tỷ USD nằm trong tầm kiểm soát
Lập luận cốt lõi của việc short Oracle từ phía nhà đầu tư tập trung vào cam kết thuê trung tâm dữ liệu khổng lồ và rủi ro mua sắm hardware.
Sau khi chốt lại khoảng 317 tỷ USD nghĩa vụ thực hiện hợp đồng còn lại không thể hủy bỏ (RPO) từ các khách hàng như OpenAI, Oracle đã ký các thỏa thuận thuê trung tâm dữ liệu trị giá khoảng 288 tỷ USD. Thị trường lo ngại rằng nếu các khách hàng lớn cắt đơn, những hợp đồng thuê không thể hủy này sẽ rút cạn hoàn toàn dòng tiền tự do của công ty.
Bernstein chỉ ra rằng nỗi lo này bỏ qua cấu trúc kỳ hạn cho thuê và thực tế cung cầu ngành. Thứ nhất, số trung tâm dữ liệu này sẽ được bàn giao dần trong 3 năm tới đến cuối FY2029, thay vì triển khai tập trung cùng lúc; thứ hai, mỗi hợp đồng thuê kéo dài 15 đến 19 năm, quy đổi ra mức rủi ro chi trả tiền mặt tối đa hàng năm chỉ khoảng 15 đến 19 tỷ USD (dự kiến chạm đỉnh trong FY2030).
Quan trọng hơn, miễn là không bùng phát “mùa đông AI” khiến AI thế hệ sinh (Generative AI) sụp đổ hoàn toàn trên toàn cầu, thì các trung tâm dữ liệu đủ điện năng vẫn là tài nguyên khan hiếm. Bernstein tính toán rằng tổng chi tiêu toàn cầu cho sức tính toán suy luận AI trong tương lai sẽ đạt ít nhất gấp 5 lần sức tính toán huấn luyện, cộng thêm thị trường hạ tầng đám mây phi AI (IaaS/PaaS) hiện có tỷ lệ thâm nhập chưa đầy 50%, nên Oracle hoàn toàn có thể tận dụng các phòng server dư thừa để mở rộng dịch vụ đám mây nội bộ hoặc cho thuê lại cho các nhà cung cấp đám mây siêu quy mô khác.
Rủi ro tồn kho hardware cũng nằm trong tầm kiểm soát. Để tạo ra 1 USD doanh thu AI hàng năm, Oracle cần đầu tư khoảng 2,5 đến 3 USD tài sản tính toán, và thường mua hardware 3 đến 6 tháng trước khi phòng server đi vào vận hành, nghĩa là anytime lượng hardware đang phơi nhiễm rủi ro tối đa chỉ bằng mức CAPEX của 1 đến 2 năm. Với việc sử dụng GPU phổ thông ngành và các thành phần lưu trữ mạng tiêu chuẩn, ngay cả khi xảy ra vi phạm cục bộ, thiết bị liên quan cũng có thể nhanh chóng được phân bổ lại cho hoạt động đám mây hiện tại hoặc bán lại để hóa lỏng.
Dòng tiền chuyển dương vào 2028, mục tiêu giá 325 USD
Khi cảm xúc bi quan kìm nén cổ phiếu tan biến, Oracle sẽ đón đầu cú đúp đáng kể về định giá và kết quả kinh doanh.
Trong kịch bản cơ sở có bao gồm hoạt động trung tâm dữ liệu AI, Bernstein dự báo tổng doanh thu của Oracle sẽ tăng vọt từ 67,358 tỷ USD trong FY2026 lên 234 tỷ USD trong FY2030, với CAGR đạt 33% (dựa trên khung FY2025 đến FY2030). Dù hoạt động AI kéo giảm biên lợi nhuận gộp toàn bloc (dự báo giảm từ 66% trong FY2026 xuống 47% trong FY2030), hiệu ứng quy mô sẽ thúc đẩy lợi nhuận hoạt động đạt 80 tỷ USD trong FY2030.
Điểm gãy dòng tiền đã khá rõ ràng. Sau khi vừa hoàn tất đợt huy động vốn bổ sung 20 tỷ USD (10 tỷ USD vốn chủ sở hữu và 10 tỷ USD nợ), Oracle không còn nhu cầu huy động vốn bên ngoài. Bernstein dự báo dòng tiền tự do của công ty sẽ chính thức chuyển dương trong nửa sau FY2028 (khoảng 15 đến 18 tháng nữa), đạt khoảng 30 tỷ USD trong FY2029, và nhảy vọt lên 81 tỷ USD trong FY2030.
Dựa trên EPS đã điều chỉnh 15,54 USD trong vòng một năm tới, áp dụng hệ số P/E 23,5 lần, và trừ đi khoản nợ ròng 40,7 USD/cổ phiếu, Bernstein lặp lại mục tiêu giá 325,00 USD cùng xếp hạng “Vượt trội thị trường” cho Oracle. Báo cáo nhắc nhở rằng việc thay đổi nhận định của nhà đầu tư có thể cần thời gian, nhưng giá cổ phiếu trong 18 tháng tới dự kiến sẽ hồi phục mạnh mẽ. Các rủi ro giảm giá chính bao gồm: mức độ phụ thuộc vào nhóm khách hàng quá cao, nguy cơ toàn cầu bước vào “mùa đông AI”, áp lực thay thế đám mây đối với cơ sở dữ liệu truyền thống, cũng như việc mở rộng dịch vụ đám mây chủ quyền không đạt kỳ vọng.
Bài viết này là sự tổng hợp và phân tích của TechFlow đối với báo cáo nghiên cứu từ các công ty chứng khoán bên thứ ba. Các xếp hạng, mục tiêu giá, dự báo lợi nhuận và nhận định liên quan được trích dẫn trong bài đều là quan điểm của các nhà phân tích thuộc công ty chứng khoán đó, chỉ đại diện cho lập trường của tổ chức họ, không phản ánh quan điểm của TechFlow và không cấu thành bất kỳ lời khuyên đầu tư nào.
Thị trường có rủi ro, quyết định cần độc lập. Bài viết này không nên được xem là căn cứ để mua/bán bất kỳ chứng khoán nào.
Chào mừng tham gia cộng đồng chính thức TechFlow
Nhóm Telegram:https://t.me/TechFlowDaily
Tài khoản Twitter chính thức:https://x.com/TechFlowPost
Tài khoản Twitter tiếng Anh:https://x.com/BlockFlow_News
 @chaoxiangooo