Q3 săn mua 55.000 chứng chỉ ETF, Q4 bán tháo 3,4 tỷ: Ai đang coi Bitcoin như cây ATM?
Tác giả: Currie, TechFlow
TechFlow dẫn dắt:
Nhìn vào danh mục đầu tư bị co lại trong tài khoản và gửi gắm hy vọng vào thông tin mới được công bố rằng “Wall Street đã mua thêm gần 55.000 Bitcoin trong quý III” để làm bệ đỡ cho thị trường, thì thực tế có thể sẽ dội xuống bạn một gáo nước lạnh. Đúng là 10 tổ chức hàng đầu như Wells Fargo và Bank of America đã tăng khối lượng nắm giữ lên 117.000 BTC trong quý III, nhưng phần lớn lượng vốn được gọi là “tăng thêm” này thực chất chỉ là hoạt động cấu hình thay mặt khách hàng của các cố vấn quản lý tài sản và tồn kho định vị chênh lệch giá của các quỹ phòng hộ.
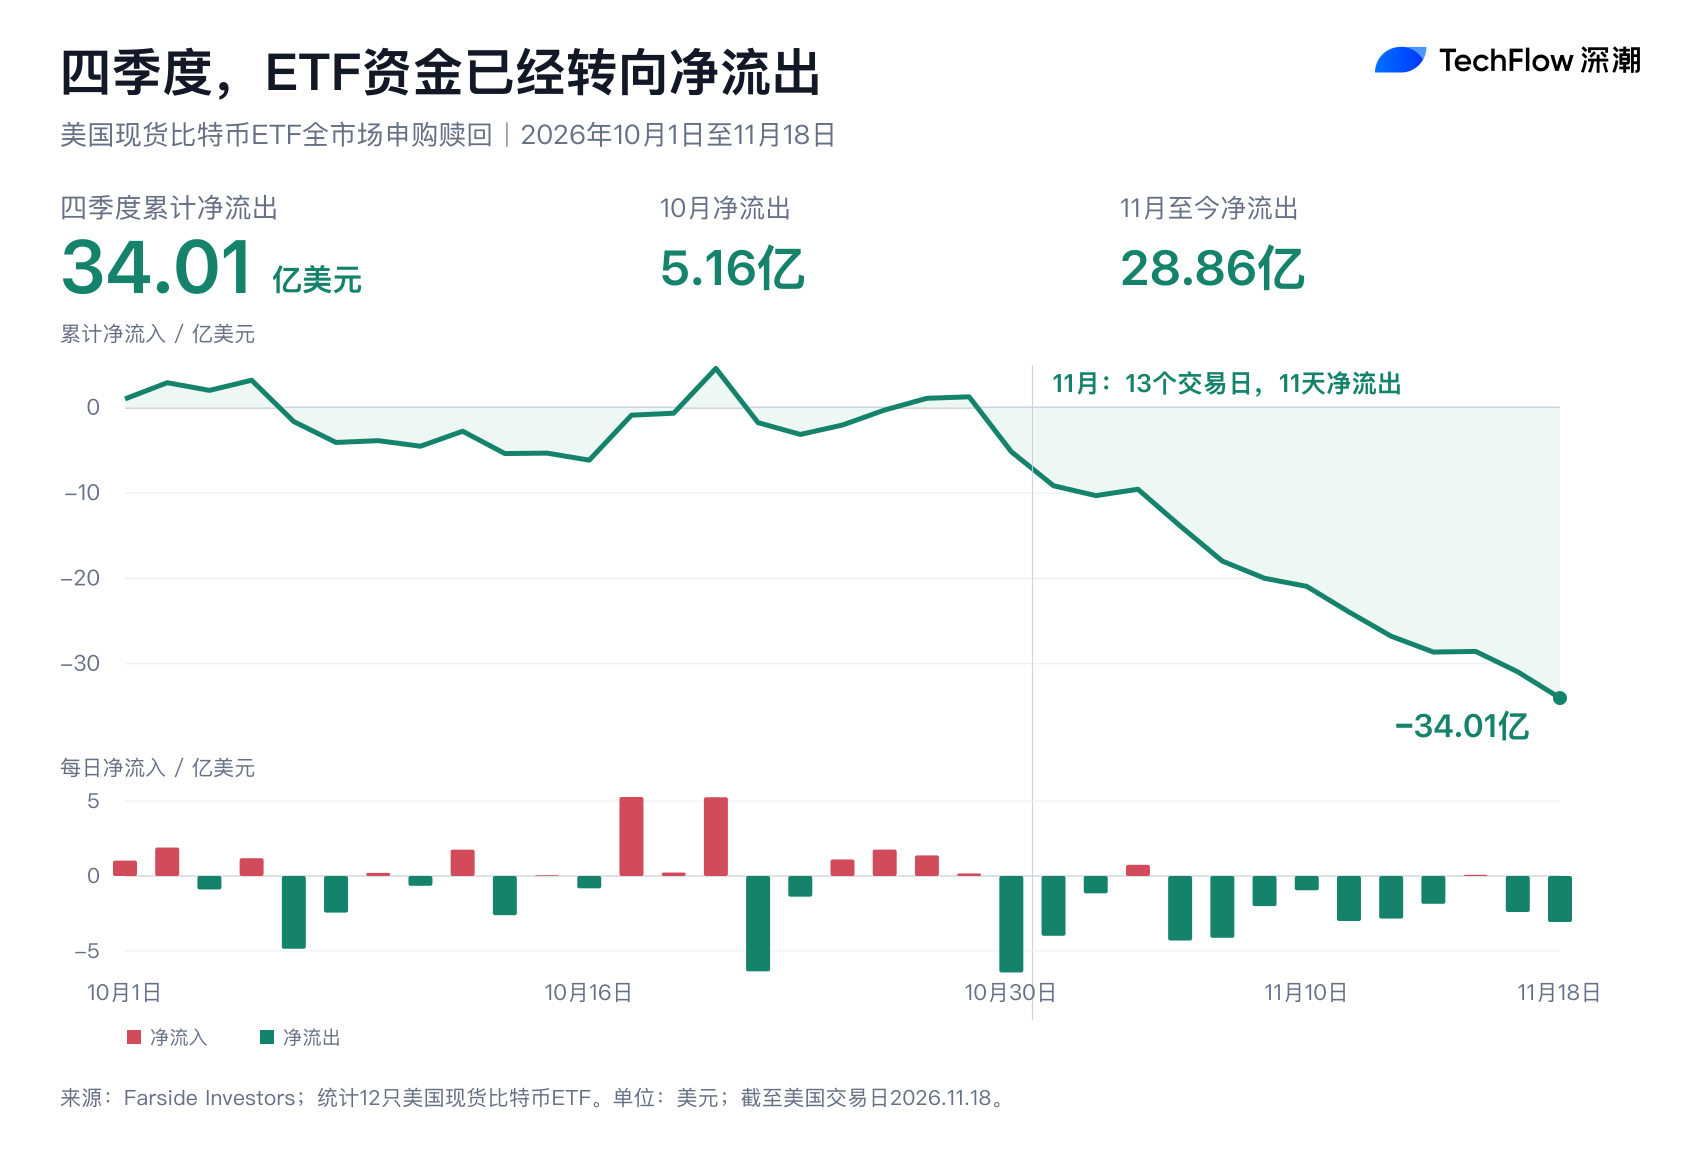
Đáng ngại hơn, khi bước sang quý IV, dòng tiền ETF đã quay ngược bán ròng ra tới 3,401 tỷ USD, và kể từ đầu tháng 11 đến nay đã có đến 11 ngày liên tục thất thoát đơn chiều. Điều này cho thấy, trong đợt giảm giá này, các kênh truyền tải ở Wall Street với hàng vạn Bitcoin spot trong tay cũng đang xem Bitcoin như một máy rút tiền có thanh khoản cao nhất và rút lui kiên quyết nhất.
Mấy tuần qua chứng kiến giá trị danh mục đầu tư trong tài khoản bị thu hẹp, nhiều nhà đầu tư nắm giữ token/bitcoin đều đi tìm mức đáy khắp nơi.
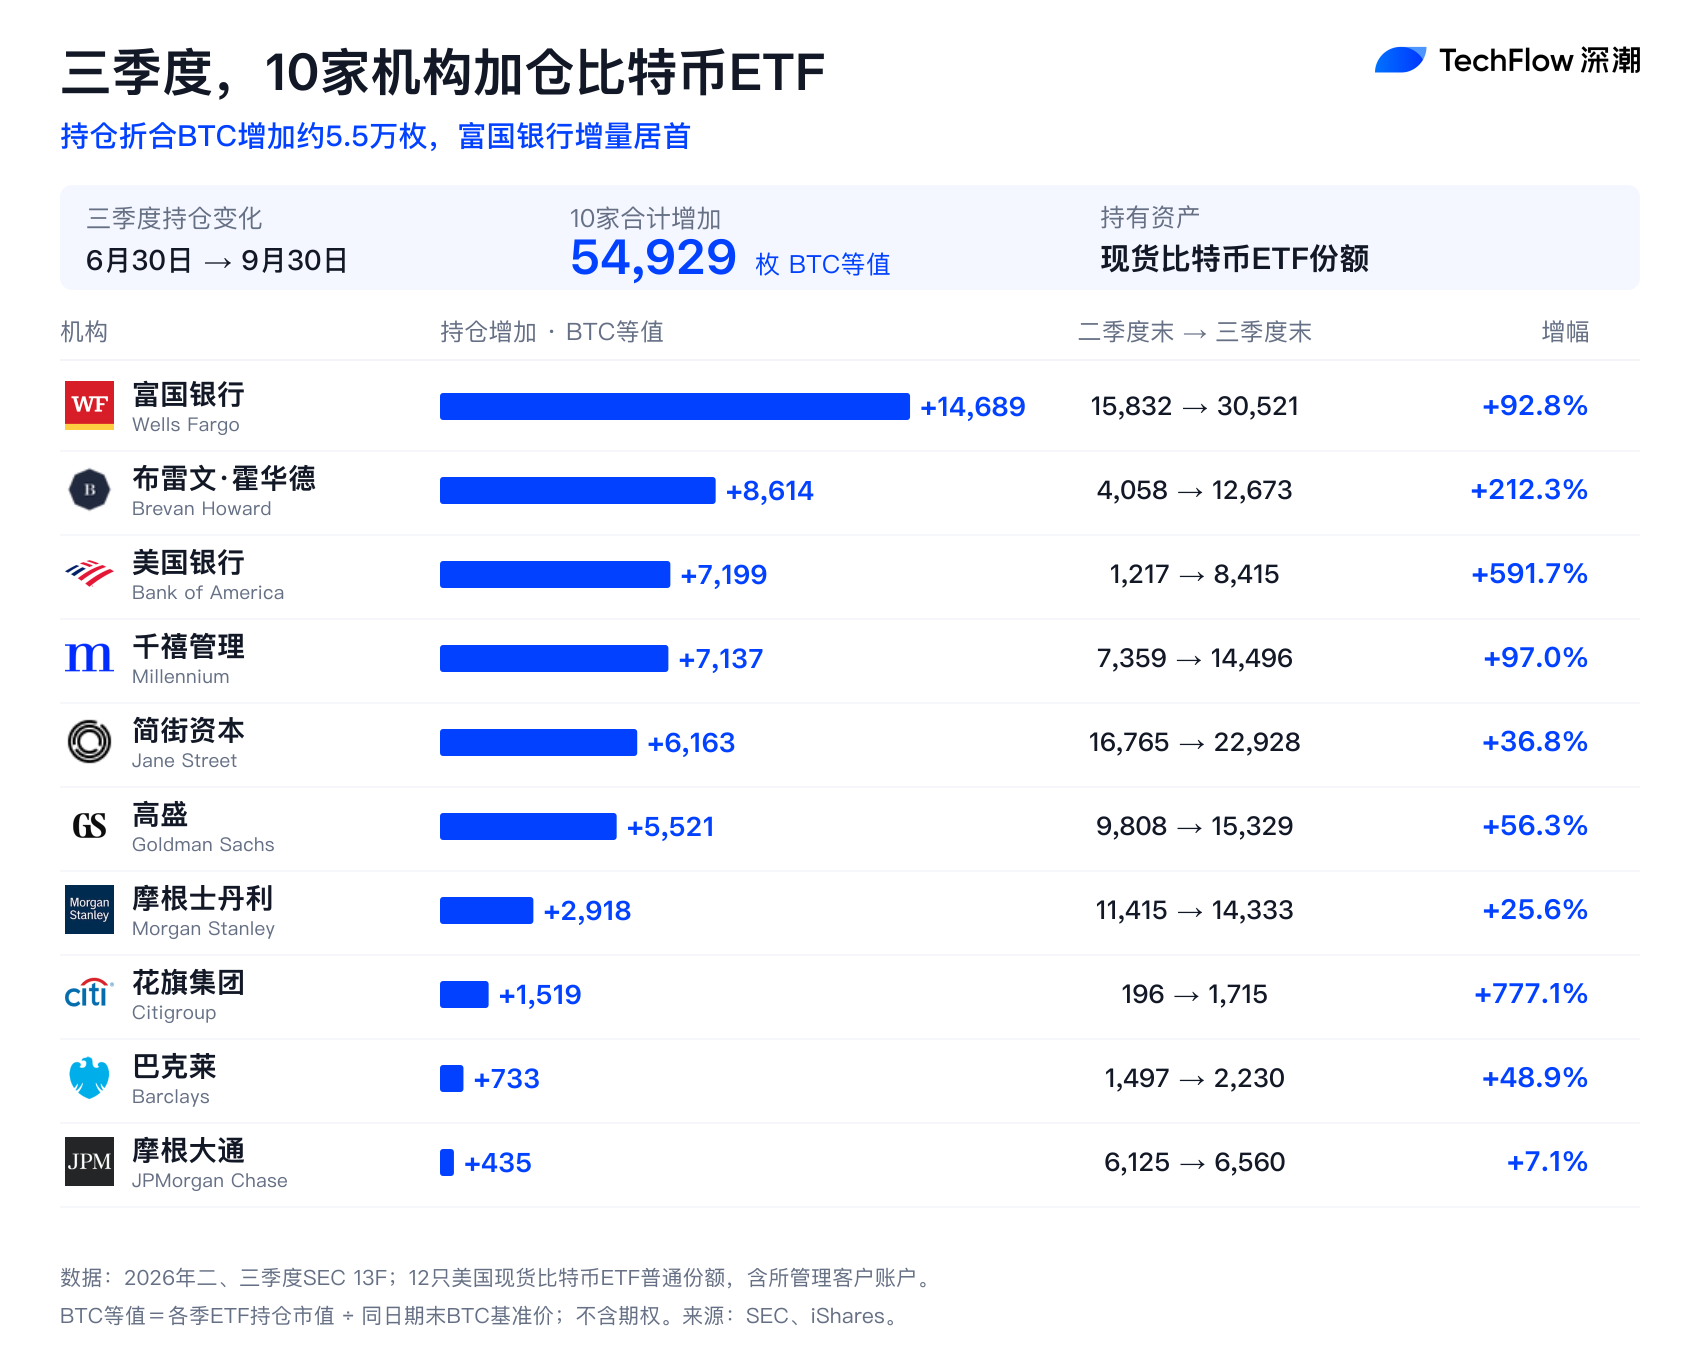
Vào chính xác thời điểm này, báo cáo 13F của Wall Street được công bố, mang lại cho không ít người một sợi dây cứu mạng về mặt tâm lý: Wells Fargo tăng tỷ lệ nắm giữ 92,8%, Bank of America tăng khối lượng đầu tư gần 600%, Millennium Management mua thêm hơn 7.000 đồng… Top 10 ông lớn Wall Street đã lặng lẽ gom vào số lượng cổ phiếu ETF trị giá tương đương 54.929 Bitcoin trong quý III.
Nhiều người theo phản xạ cho rằng: Khi Old Money đã can đảm bắt đáy như vậy thì thị trường chắc chắn không thể giảm sâu thêm được nữa.
Nếu bạn cũng suy nghĩ như vậy, khả năng cao là bạn đã lọt vào cái bẫy “gương chiếu hậu” của hệ thống tài chính truyền thống. Bởi vì trong lúc tự an ủi bản thân bằng các con số mua vào quý III, thì diễn biến thực tế của dòng vốn quý IV đang biểu quyết bằng hành động thực tế.
Dữ liệu giám sát dòng tiền mới nhất từ Farside cho thấy, từ ngày 1/10 đến ngày 18/11, tổng dòng tiền ròng rút ra của 12 quỹ ETF Bitcoin spot trên toàn nước Mỹ đã đạt 3,401 tỷ USD. Đắt giá hơn là diễn biến đà giảm kể từ tháng 11: Trong 13 phiên giao dịch tính đến nay, có tới 11 phiên ghi nhận dòng tiền ròng rút ra theo một hướng duy nhất, chỉ sau chưa đầy nửa tháng đã đơn phương rút sạch 2,886 tỷ USD.
Lượng 55.000 BTC mà 10 tổ chức vất vả tích lũy thêm trong quý III, quy đổi theo giá thị trường thời điểm đó cũng chỉ vỏn vẹn hơn 3 tỷ USD. Vừa bước sang quý IV được hơn 1,5 tháng, khối lượng vốn tương ứng với phần gia tăng này đã bị các kênh ETF bán tháo lần lượt đổ ngược trở lại hết.
Tại sao khi các tổ chức mua vào thì thị trường không bùng nổ tăng mạnh, còn khi họ rút lui thì lực bán lại mạnh mẽ và tàn khốc đến vậy?
Câu trả lời nằm ngay ở bản chất thương mại của danh mục nắm giữ này: Những người tạo lệnh mua không phải là những nhà đầu cơ dài hạn cứng rắn, mà là những “khách hàng quản lý tài sản” và “thợ arbitrage” luôn sẵn sàng rút chân khi cần.
Khi mua vào là gói quản lý tài sản tiêu chuẩn, khi giảm giá sẽ là mức cắt lỗ đầu tiên
Lượng nắm giữ cổ phiếu của Wells Fargo và Bank of America tăng vọt gấp bội không phải do chiến lược tự doanh của các ngân hàng truyền thống đang kỳ vọng vào thị trường bò của lĩnh vực tiền mã hóa. Dưới sự giám sát chặt chẽ và kiểm soát rủi ro nghiêm ngặt, không một ngân hàng lớn Wall Street nào dám trực tiếp dùng vốn lõi của chính mình để long thuần Bitcoin.
Phần lớn lượng vốn tăng vọt này thực chất đến từ hoạt động cấu hình dành riêng cho khách hàng có tài sản ròng cao do các cố vấn tài chính tại các ngân hàng tư nhân thực hiện, sau khi Morgan Stanley và Wells Fargo đưa ETF spot lên kệ quản lý tài sản.
Theo mô hình phân bổ tài sản truyền thống, các nhà quản lý tài sản thường dành từ 1% đến 2% danh mục từ tổ hợp cổ phiếu và trái phiếu truyền thống cho khách hàng, nhằm mua một lượng nhỏ ETF biến động cao để tăng độ đàn hồi. Sau khi khách nghe trình bày và ký duyệt, hàng vạn Bitcoin đã được ghi nhận trong bảng kê khai của các tổ chức.
Nhưng những dòng tiền mua này lại chính là khối lượng nắm giữ thiếu ổn định nhất trong thị trường gấu.
Khi các nhà đầu tư lẻ gốc tiền điện tử bị mắc kẹt, họ có thể dứt khoát gỡ ứng dụng, chuyển coin vào ví lạnh và “nằm im”, vô tình khóa chặt thanh khoản. Ngược lại, các tài khoản quản lý tài sản tại Wall Street vận hành dựa trên kỷ luật cân bằng danh mục theo quý cực kỳ lạnh lùng: khi kỳ vọng thanh khoản vĩ mô thay đổi, khẩu vị chấp nhận rủi ro của khách hàng hạ thấp, hoặc mức phơi nhiễm rủi ro trong danh mục vượt ngưỡng cho phép, các cố vấn tài chính sẽ căn cứ theo chỉ thị hệ thống để kích hoạt lệnh chốt vị thế ngay lập tức vào thời điểm thị trường chứng khoán Mỹ mở cửa.
Những lượng vốn được gom qua kênh phân phối của các ngân hàng lớn trong quý III, khi diễn biến thị trường suy yếu trong quý IV, đã lập tức trở thành điểm xả lệnh bán tập trung nhất.
Quỹ phòng hộ không có nghĩa vụ bảo vệ thị trường
Các trụ cột khác trong danh sách tăng nắm giữ như Millennium Management, Jane Street và Brevan Howard càng không thể nào đảm nhận vai trò hỗ trợ giá.
Các quỹ định lượng và quỹ phòng hộ mua vào hàng ngàn đồng ETF Bitcoin spot chưa bao giờ xuất phát từ việc看好 tương lai của blockchain. Họ thực chất đang vận hành một dây chuyền arbitrage cơ bản gần như rủi ro bằng không: đồng thời mua ETF spot trên thị trường chứng khoán Mỹ và lướt ngắn futures Bitcoin với khối lượng trị giá tương đương tại Sở giao dịch hàng hóa Chicago (CME).
Bất cứ khi nào hai bên xuất hiện chênh lệch giá, họ có thể thoải mái hưởng lợi nhuận lãi suất kép hàng năm từ 8% đến 10%. Đối với họ, Bitcoin chẳng qua chỉ là một chuỗi mã đô la dùng để tạo sinh lợi nhuận.
Tác động chí mạng nhất của chiến lược này đối với thị trường nằm ở chỗ: bất cứ khi nào biên độ chênh lệch giữa spot và futures co hẹp, hoặc biến động vĩ mô gia tăng khiến ngân sách rủi ro (VaR) vượt ngưỡng, hệ thống tự động hóa của quỹ phòng hộ sẽ ngay lập tức thực hiện lệnh đóng vị thế. Lệnh đóng short futures, lệnh bán mạnh spot.
Khi các nhà đầu tư phổ thông vẫn còn bận tranh luận chu kỳ đang ở giai đoạn nào, các quỹ phòng hộ đã chuyển hóa ETF Bitcoin spot thành đồng đô la thật bằng tiền từ chỉ trong vòng mili giây.
Khi thị trường thuận lợi, mọi người đều tôn sùng câu nói “tổ chức tham gia thì thiên hạ ổn định”; cho đến khi đợt giảm giá này thực sự nhấn sàn, diễn biến thị trường mới hé lộ bức tranh thực tế nhất của Wall Street.
Cây cầu nối mà ETF Bitcoin spot đang xây dựng mang tính hai chiều. Nó cho phép hàng trăm tỷ đô la ngoại biên tham gia thị trường với ma sát cực thấp, nhưng đồng thời, khi thị trường vốn cần co cụm thanh khoản và giảm mức phơi nhiễm rủi ro, nó cũng trở thành lối thoát có ma sát thấp nhất và tốc độ chuyển đổi thành tiền nhanh nhất.
Lượng 55.000 đồng được 10 tổ chức khai báo tăng mua trong quý III chỉ là một sự thực giao dịch cách đây hai tháng; còn việc quarter IV bán tháo 3,4 tỷ USD trong vòng một tháng rưỡi cùng hàng loạt lệnh chốt lời ròng diễn ra mỗi ngày suốt tháng 11, mới chính là thực tế tàn khốc đang chi phối diễn biến thị trường tại thời điểm này.
Wall Street quả thực đã chính thức tiếp nhận Bitcoin vào hệ thống tài chính đại chúng, nhưng mục đích tiếp nhận từ始至终 chưa bao giờ là đứng ra khóa vị thế hay hỗ trợ giá cho ai. Trong đợt điều chỉnh này, nó chỉ đơn giản bị xem như một máy rút tiền có hệ số Beta cao nhất và dễ dàng chuyển đổi thành tiền mặt nhất trên tổng thể bảng cân đối kế toán.
Chào mừng tham gia cộng đồng chính thức TechFlow
Nhóm Telegram:https://t.me/TechFlowDaily
Tài khoản Twitter chính thức:https://x.com/TechFlowPost
Tài khoản Twitter tiếng Anh:https://x.com/BlockFlow_News
 深潮TechFlow