Токенизированные доли постепенно фрагментируют единую бизнес-модель венчурных фондов по комплексному привлечению финансирования.
Автор: Пратхик Десаи
Перевод и адаптация: Saoirse, Foresight News
Хотите продать мне продукт? Не нужно расписывать все его функции — сначала докажите, что используете его сами. Amazon строит бизнес на базе AWS, а все товары на платформе работают на тех же серверах, которые открыты для конкурентов. Если компания сама не хочет пользоваться своим продуктом, с какого перепугу она убедит клиента его купить?
Основной профиль Securitize — предоставление инфраструктуры для токенизации активов, с миссией побуждать публичные компании, частные фонды и управляющие структуры переводить различные ценные бумаги в блокчейн. Чтобы доказать рынку ценность токенизированных акций, нет лучшего примера, чем первыми токенизировать собственные акции. Именно это и сделала Securitize.
2 июля 2026 года сооснователь и генеральный директор Securitize Карлос Доминго ударил по колоколу на Нью-Йоркской фондовой бирже, завершив листинг компании. В то же утро того же дня акции компании одновременно появились в виде токенов в публичных сетях Solana и Avalanche. Это не модель инкапсулированных деривативов, а прямая регистрация права собственности на акции в блокчейне, независимая от традиционных централизованных реестров. В первый день торгов было зарегистрировано в блокчейне обыкновенных акций на сумму около 270 млн долларов.
Выбор компании провести токенизацию акций параллельно с выходом на биржу неизбежно привлечет пристальное внимание регуляторов. Большинство новых эмитентов намеренно избегают таких рисков, но Securitize сознательно выбрала путь прямого взаимодействия с регуляторным надзором.
Отсюда возникает вопрос, заслуживающий глубокого размышления: если публичные компании могут выпускать токенизированные акции одновременно с листингом, почему частные стартапы не способны воспроизвести эту модель на этапе раунда финансирования серии A?
В этой статье мы рассмотрим, как токенизированные акции кардинально изменят всю экосистему услуг, которую венчурные фонды предоставляют стартапам на основе пакетного «терм-шита» (листа условий инвестиционного соглашения).
Что именно включает в себя терм-шит?
Когда основатели привлекают венчурные инвестиции, их запрос далеко не ограничивается лишь получением капитала. Каждый раз, когда фонд подписывает терм-шит, он по сути берет на себя обязательство предоставить пакет интегрированных услуг.
- Во-первых, финансирование. Фонд обязуется направить капитал, помогая компании вырасти с нуля до единицы.
- Во-вторых, оценка стоимости. Любая частная компания нуждается в оценке, а на рынке частного капитала этот процесс обычно инициирует и ведет инвестор-лидер.
- В-третьих, рейтинговая поддержка (кураторство). Появление известного фонда в реестре акционеров сигнализирует рынку о том, что проект достоин инвестиций, помогая компании привлекать последующих инвесторов, корпоративных клиентов и квалифицированных специалистов.
Кроме того, опираясь на отраслевые связи, VC может помочь компании привлечь корпоративных заказчиков, опытных технических специалистов и ключевые ресурсы отрасли. В некоторых случаях фонд дает неявное обещание последующих инвестиций: по мере развития компании он готов дополнительно инвестировать. И наконец, самый важный компонент: терм-шит содержит корпоративные условия. В качестве компенсации за инвестиции фонд, как правило, получает место в совете директоров, право на информацию, защитные клаузулы и полномочия по установлению ограничений на передачу акций.
Весь этот комплекс представляет собой полный пакет услуг, который венчурный фонд «упаковывает» и продает стартапу в рамках одного раунда финансирования.
Эта модель блокировки способна долго оставаться стабильной благодаря тому, что доля частного капитала исторически закрыта для розничных инвесторов. Обычным физическим лицам для торговли долями частных компаний и участия в формировании цены требуется высочайшая степень сотрудничества со стороны самой эмитирующей компании.
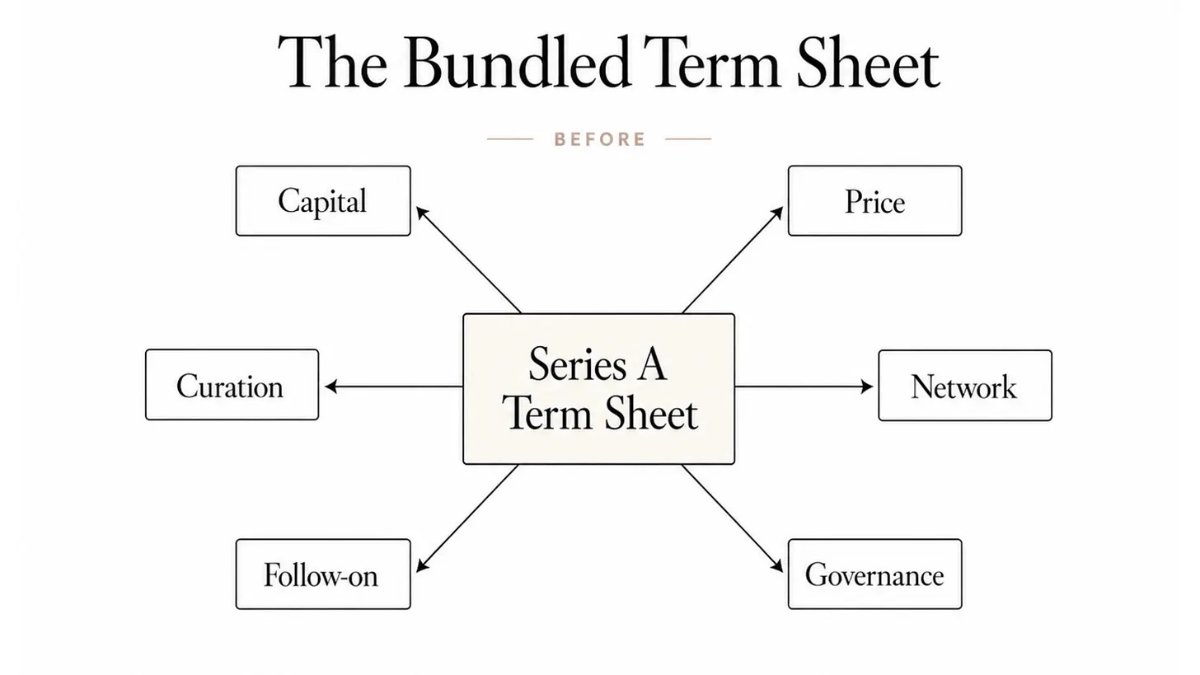
На этой схеме показан классический лист условий для серии A: один терм-шит в обязательном порядке «упаковывает» шесть категорий услуг — финансирование, оценку, рейтинговую поддержку, доступ к отраслевым ресурсам, последующие доливы и корпоративное управление. Основатель не может выбирать их раздельно.
В прошлом месяце я писал о том, как блокчейн-инфраструктура разделяет функции банковских синдиков при проведении IPO. Сегодня аналогичные технологии, лежащие в основе токенизации акций, показывают: венчурные фонды больше не обладают монопольными правами на оценку и ценообразование частных компаний.
Однако здесь действует критически важное ограничение.
К моменту запуска токенизации акций Securitize уже работала десять лет как зрелая компания: имела аудированную финансовую отчетность, открыто раскрывала данные о денежном потоке, а объем токенизированных активов на платформе превышал 4 млрд долларов, предоставляя рынку достаточно данных для оценки. Напротив, о стартапе на серии A внешние участники знают лишь на основе резюме основателей, их личной репутации и бизнес-плана. Хотя базовым активом обоих случаев является доля в уставном капитале, фундаментальные основы для оценки кардинально различаются.
Именно это подчеркивает ключевую роль рейтинговой поддержки в терм-шите. Для проектов серии A ценность фонда заключается не только в том, чтобы его имя оказалось в реестре акционеров, но и в предоставлении кредитного плеча компании, у которой еще нет открытых операционных показателей. Компаниям вроде SpaceX и OpenAI (поздние пре-IPO стадии) проще реализовать токенизацию долей, поскольку их операционные модели уже близки к публичным эмитентам. Еще до официального выхода на биржу такие параметры, как рынок вторичных сделок, тендерные предложения, бессрочные контракты и аналитические отчеты брокеров, уже формируют ориентиры для цены.
Несмотря на то, что токенизация ранних этапов сопряжена с большими сложностями из-за недостатка рыночных данных для справедливого ценообразования, это не сможет остановить процесс декомпозиции пакетных услуг венчурного рынка.
На волне распутывания сервисов
Securitize — не первая компания в США, перенесящая биржевые акции в блокчейн. Еще в 2021 году Exodus реализовала подобный проект в сети Algorand, а компания Galaxy Digital (специализирующаяся на цифровых активах и дата-центрах) также выпускала ончейн-доли. Однако Securitize совершила прорыв в отрасли, став первой компанией, выпустившей нативные ончейн-акции в тот же день, что и ее официальный листинг.
Токены, торгующиеся в сетях Solana и Avalanche, обладают той же юридической силой, что и акции, обращающиеся на NYSE. Каждый токен предоставляет абсолютно равные права голоса, права на дивиденды и права на требование остаточных активов. Это ни чисто синтетические деривативы, отслеживающие цену, ни доходные сертификаты с бенефициарным правом на акции через оффшорные специальные цели (СПВ). Токенизированные обыкновенные акции Securitize полностью эквивалентны по правам базовым оффчейн-акциям SECZ.
Инвесторы часто путают природу права собственности на различные виды ончейн-акций. Вайдик в статье «Кто на самом деле владеет вашими американскими акциями? 83% бумаг формально принадлежат этому учреждению» выделяет два основных типа «токенов акций»: первый — нативно выпущенные эмиссаром (например, SECZ, Exodus), где сам токен является свидетельством доли; второй — хранилищно-инкапсулированная модель (например, токены xStocks, Robinhood), где реальные акции хранятся в СПВ, а инвестор обладает лишь правом требования дохода. Лишь первый тип несет в себе полный пакет прав акционера, что и составляет основу всей венчурной бизнес-модели.
Как только появляется возможность непрерывного ценообразования и свободного обращения акций, необходимость продавать услуги пакетом отпадает: для каждой задачи можно найти более дешевое и эффективное индивидуальное решение.
Для зрелых компаний, обладающих основой для оценки, процессы привлечения капитала и ценообразования постепенно переходят на уровень рынка: рыночная цена устанавливается естественным путем, а капитал следует за ней. На данный момент общая сумма заблокированной стоимости токенизированных акций на Ondo Global Markets превысила 1 млрд долларов. На платформе Hyperliquid цена бессрочного контракта на Cerebras перед IPO отличается от цены открытия торгов в Nasdaq всего на 1,3%.
Для проектного рейтинга и доступа к связям по-прежнему необходим ориентир в лице инвестора, однако лидерский вклад и брендовое доверие больше не требуют интеграции в масштабные корпоративные системы вроде Sequoia или a16z. Элад Гиль создал индивидуальный фонд объемом около 1,5 млрд долларов и способен вести сделки и обеспечивать брендовое одобрение исключительно за счет личного бренда и динамичного капитала фонда.
Узкоспециализированные провайдеры берут на себя сопутствующие задачи: Fairmint и Pulley управляют акционными реестрами; Coinbase в июле 2025 года приобрела LiquiFi, выходя на рынок инструментов для реализации токенов; приобретенный в октябре 2025 года Echo фокусируется на инструментах финансирования; Magna и Sablier обрабатывают процессы поэтапной реализации долей. Основатели 2026 года могут свободно конструировать полный набор инструментов, воспроизводя административные функции, которые ранее закупались у венчурных фондов исключительно в комплексе.
Корпоративное управление переходит на этап программируемости. Архитектура Fairmint поддерживает модель непрерывного финансирования, аналогичную SAFE (соглашению о будущей equity), позволяющую автоматически конвертировать доли согласно предустановленным правилам. Периоды блокировки реализации и условия вестинга принудительно исполняются смарт-контрактами, устраняя зависимость от бумажных договоров юристов.
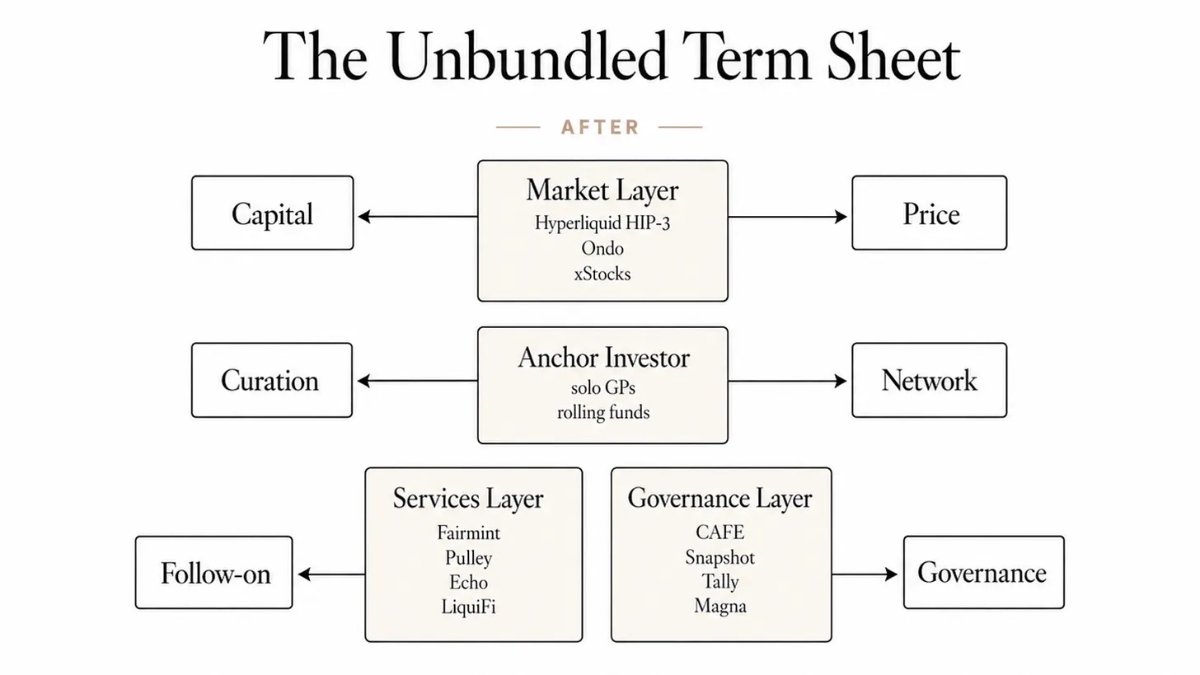
В эпоху токенизированных акций инвестиционный лист условий претерпевает процесс декомпозиции услуг: шесть функций, ранее охватываемых одним терм-шитом серии A, разделяются. Финансирование и оценку передает рынок, кредитное плечо и сеть контактов обеспечивает заявленный инвестор, а обслуживание акций и корпоративное управление распределяются между узкоспециализированными технологическими провайдерами. Основатель теперь приобретает каждую услугу отдельно, исходя из своих потребностей.
Каналы ликвидности второго рынка продолжают расширяться, давая сотрудникам и ранним инвесторам внутри компании больше вариантов выхода. Сотрудники и бизнес-ангелы токенизированных частных компаний могут снижать позиции и монетизировать владение без долгих ожиданий IPO.
Постоянная ликвидность — это глубокое изменение, которое привносят торговля токенизированными акциями. Она полностью перестраивает логику восприятия equity у основателей и сотрудников. Когда доли можно продавать в любой момент, игра интересов вокруг периодов блокирования и окон для монетизации меняется. Раньше сотрудникам приходилось ждать четыре года до возможности участвовать в тендерных предложениях, сейчас они имеют прямой доступ ко вторичному рынку. Тем не менее новая модель тоже требует компромиссов.
Криптоиндустрия уже демонстрировала похожие кейсы: governance-токены Arbitrum ARB и Optimism OP стали доступны сразу после листинга. По окончании периода vesting команды массово продавали свои токены, в результате цена отцепилась от реального функционала сети, а основателям приходилось тратить колоссальные усилия на мониторинг котировок, отвлекаясь от разработки продуктов.
Несомненно, эта аналогия имеет ограничения: ARB и OP — это governance-токены, а не корпоративные доли, и их цена отражает скорее активность экосистемы, чем финансовые результаты бизнеса. Но конфликт стимулов в обоих случаях идентичен. Требования к квалифицированным инвесторам по Regulation D (правило 506c), условия блокировки по правилу 144 и многолетние договоренности об ограничении продажи способны смягчить эффект массовых сбросов, но не устраняют проблему в корне. Токенизированная equity открывает внутренним держателям совершенно новый канал выхода, разрушая традиционный механизм сглаживания давления раскрытия долей через фактор времени на рынке частного капитала.
Что касается последующих инвестиций (доливов), которые основатели ценят выше всего, это последний сегмент пакета услуг VC, где пока не появилось зрелой токенизированной альтернативы.
Причина кроется в том, что все текущие внедренные регуляторные фреймворки — включая одобренный SEC пилотный проект DTCC, систему торгов токенами Nasdaq и相关业务, запущенный DTCC в октябре — рассчитаны на уже публичные компании, такие как акции из индекса Russell 1000. На данном этапе отсутствуют легальные площадки для публичной торговли токенизированными долями стартапов серии A на этих платформах.
Какие ключевые ценности останутся у венчурных фондов?
С наступлением эпохи стриминга процесс распространения музыки полностью товаризировался, однако звукозаписывающие компании не исчезли. Любой музыкант может выложить трек на Spotify, но неотъемлемым компонентом, не поддающимся автоматизации, остается работа A&R по поиску талантов: отбор перспективных авторов, построение арта-брендов и открытие доступа к отраслевым ресурсам, недоступным на основе одних только метрик. Трансформировавшись, лейблы эволюционировали в агентства, принимающие решения на основе данных. Бывшие монолитные функции были распределены между сторонними провайдерами, а лейблы сосредоточились на редком процессе стоимостной оценки.
С высокой вероятностью отрасль венчурного капитала повторит этот путь эволюции. Токенизированные акции постепенно возьмут на себя все процедурные элементы терм-шита: регистрацию прав, формирование цены, перевод долей и поэтапную реализацию. Эффективность блокчейна в обработке стандартизированных процессов неизмеримо превышает возможности бумажных терм-шитов.
Вечно редкими остаются те инвесторы, чьей одной лишь репутации достаточно, чтобы закрыть следующий раунд финансирования, убедить крупного клиента сменить подрядчика или склонить ключевого специалиста покинуть корпорацию ради стартапа. Технология токенизации не способна заменить основателю проверку коммерческой ценности и предоставление репутационного обеспечения.
Однако любая волна декомпозиции услуг в конечном итоге приводит к новой консолидации, и лидерами этой интеграции чаще всего становятся новые игроки. После «Великого взрыва» лондонской фондовой биржи 1986 года брокерские и маркетмейкерские функции были разделены, и в течение всего десятилетия универсальные банки вновь объединили различные специализированные направления.
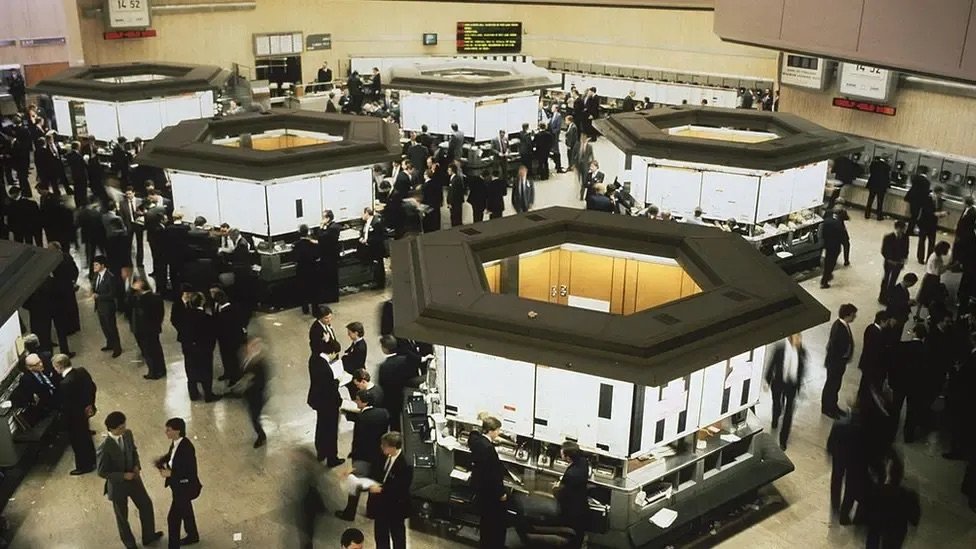
После реформы «Великого взрыва» в Лондоне и внедрения электронных торгов зал торгов Лондонской фондовой биржи потерял свой смысл. Источник: Getty Images, BBC
На протяжении десятилетий основатели самостоятельно шли к венчурным фондам, потому что именно там предлагали всеобъемлющий сервис в одном окне: от финансирования и оценки до поддержки проекта и корпоративного контроля. Токенизированная equity напоминает длинный коридор с множеством отдельных дверей: одна ведет к финансированию, другая обеспечивает ценообразование, третья решает вопросы управления. Основателям по-прежнему нужны все эти услуги, но теперь им не обязательно покупать их у одного провайдера.
Это меняет на фундаментальном уровне логику принятия решений на ранних этапах создания бизнеса. Основателям больше не приходится задавать себе мучительный вопрос «Какую фонд впустить в реестр акционеров, чтобы разом решить все проблемы роста?» — вместо этого они получают свободу выбора: какие процессы оставить рынку, а в каких довериться человеческому суждению.
Стандартизированные процессы из терм-шита подвергнутся токенизации в первую очередь, поскольку их проще всего передать на откуп рынку. Функции стоимостной оценки будут оцифрованы в последнюю очередь, а возможно, никогда не поддадутся цифровизации: человеческий фактор останется незаменимым. Даже если однажды стартап серии A успешно переведет свою equity в блокчейн, ему по-прежнему потребуется человек, способный сделать вывод: стоит ли вообще выставлять эту долю на рынок.