Анализ отчета Morgan Stanley: Суть облачного плана Meta — аренда свободных вычислительных мощностей, рейтинг повышен до уровня покупки с целевой ценой 775 долларов США
Автор: Рита
Обзор от TechFlow
Недавно агентство Bloomberg со ссылкой на информированные источники сообщило, что Meta разрабатывает планы по запуску облачного бизнеса, который будет включать два направления: API для размещения моделей и аренду вычислительных мощностей на базе Bare Metal. Аналитики Morgan Stanley в отчете от 1 июля дали прямую оценку: в рамках этой стратегии аренда простаивающих мощностей выглядит гораздо реалистичнее, чем попытка создать полноценный облачный сервис, конкурирующий с AWS. Первый вариант не требует масштабного найма персонала и создания корпоративного отдела продаж, тогда как реализация второго несет явно более высокие риски.
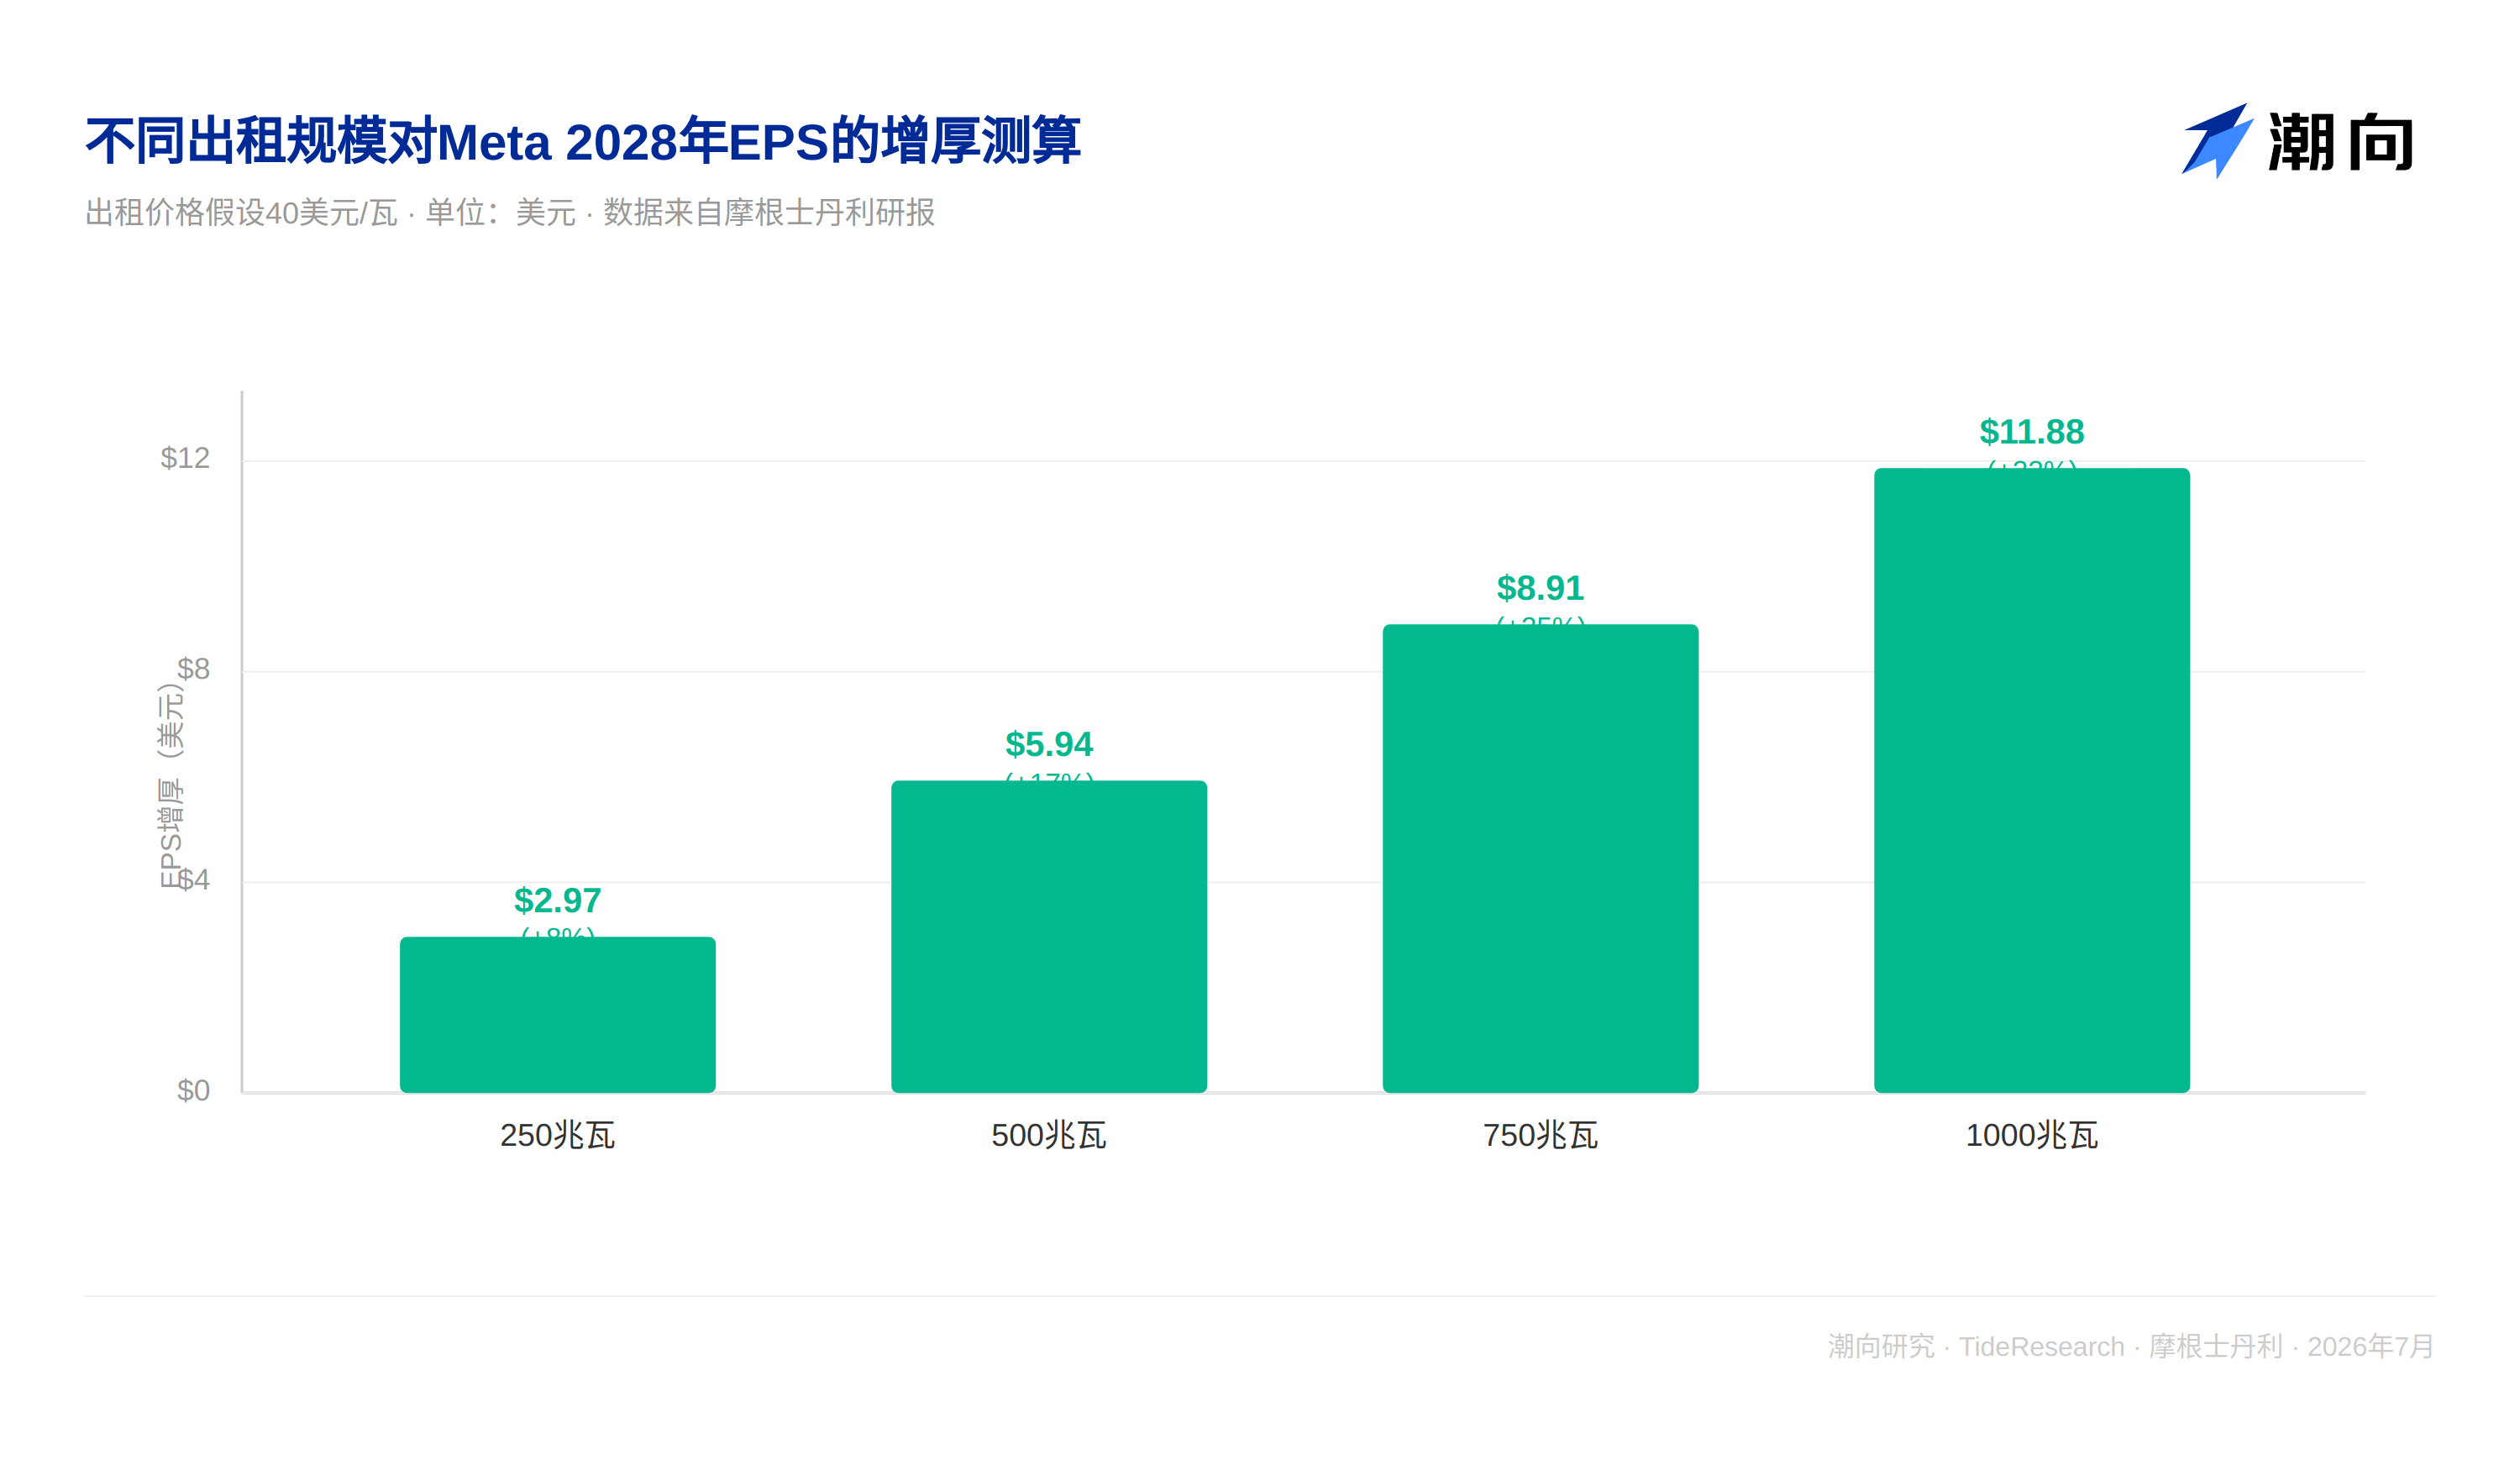
Но главное — цифры. Аренда 250 МВт мощностей по цене 40 долларов за ватт в течение года может увеличить прибыль на акцию (EPS) в 2028 году примерно на 8%, а при увеличении масштаба до 1000 МВт прирост достигнет 33%. Однако в Morgan Stanley четко обозначили: рейтинг «Покупать» (Overweight) присвоен Meta не из-за оптимизма относительно ее облачных планов. Ключевым драйвером целевой цены в 775 долларов по-прежнему остается структурное улучшение показателей эффективности и вовлеченности пользователей.
Два пути облачной стратегии: разница в сложности огромна
Обновленная информация об облачных планах Meta привязана к новому департаменту Meta Compute, созданному в январе этого года. Он включает два компонента: первый — это ориентированное на разработчиков API для размещения моделей, аналогичное AWS Bedrock и охватывающее такие модели, как Muse Spark; второй ближе к услугам аренды вычислительных ресурсов на базе Bare Metal. Официальный представитель Meta пока не прокомментировал эти сообщения.
В отчете отмечается, что направление API для размещения моделей предъявляет значительно более высокие требования к технологической базе, найму кадров и операционной эффективности. Модели серии Muse от Meta показывают средние результаты в ключевых тестах TerminalBench и SWE Bench Verified, оценивающих навыки программирования и взаимодействие со сторонними системами, поэтому им еще далеко до передовых решений уровня Gemini. Кроме того, у компании отсутствует зрелая корпоративная команда продаж, сравнимая с таковой у AWS, Azure или GCP. По мнению аналитиков, запуск комплексного API для моделей и приложений больше похож на попытки самоутверждения, неся явные риски выше, чем у уже устоявшихся облачных провайдеров. Напротив, краткосрочная аренда простаивающих вычислительных мощностей не требует массового найма и создания новых отделов, представляя собой путь с существенно меньшим сопротивлением.
Окно избытка вычислительных мощностей откроется именно сейчас
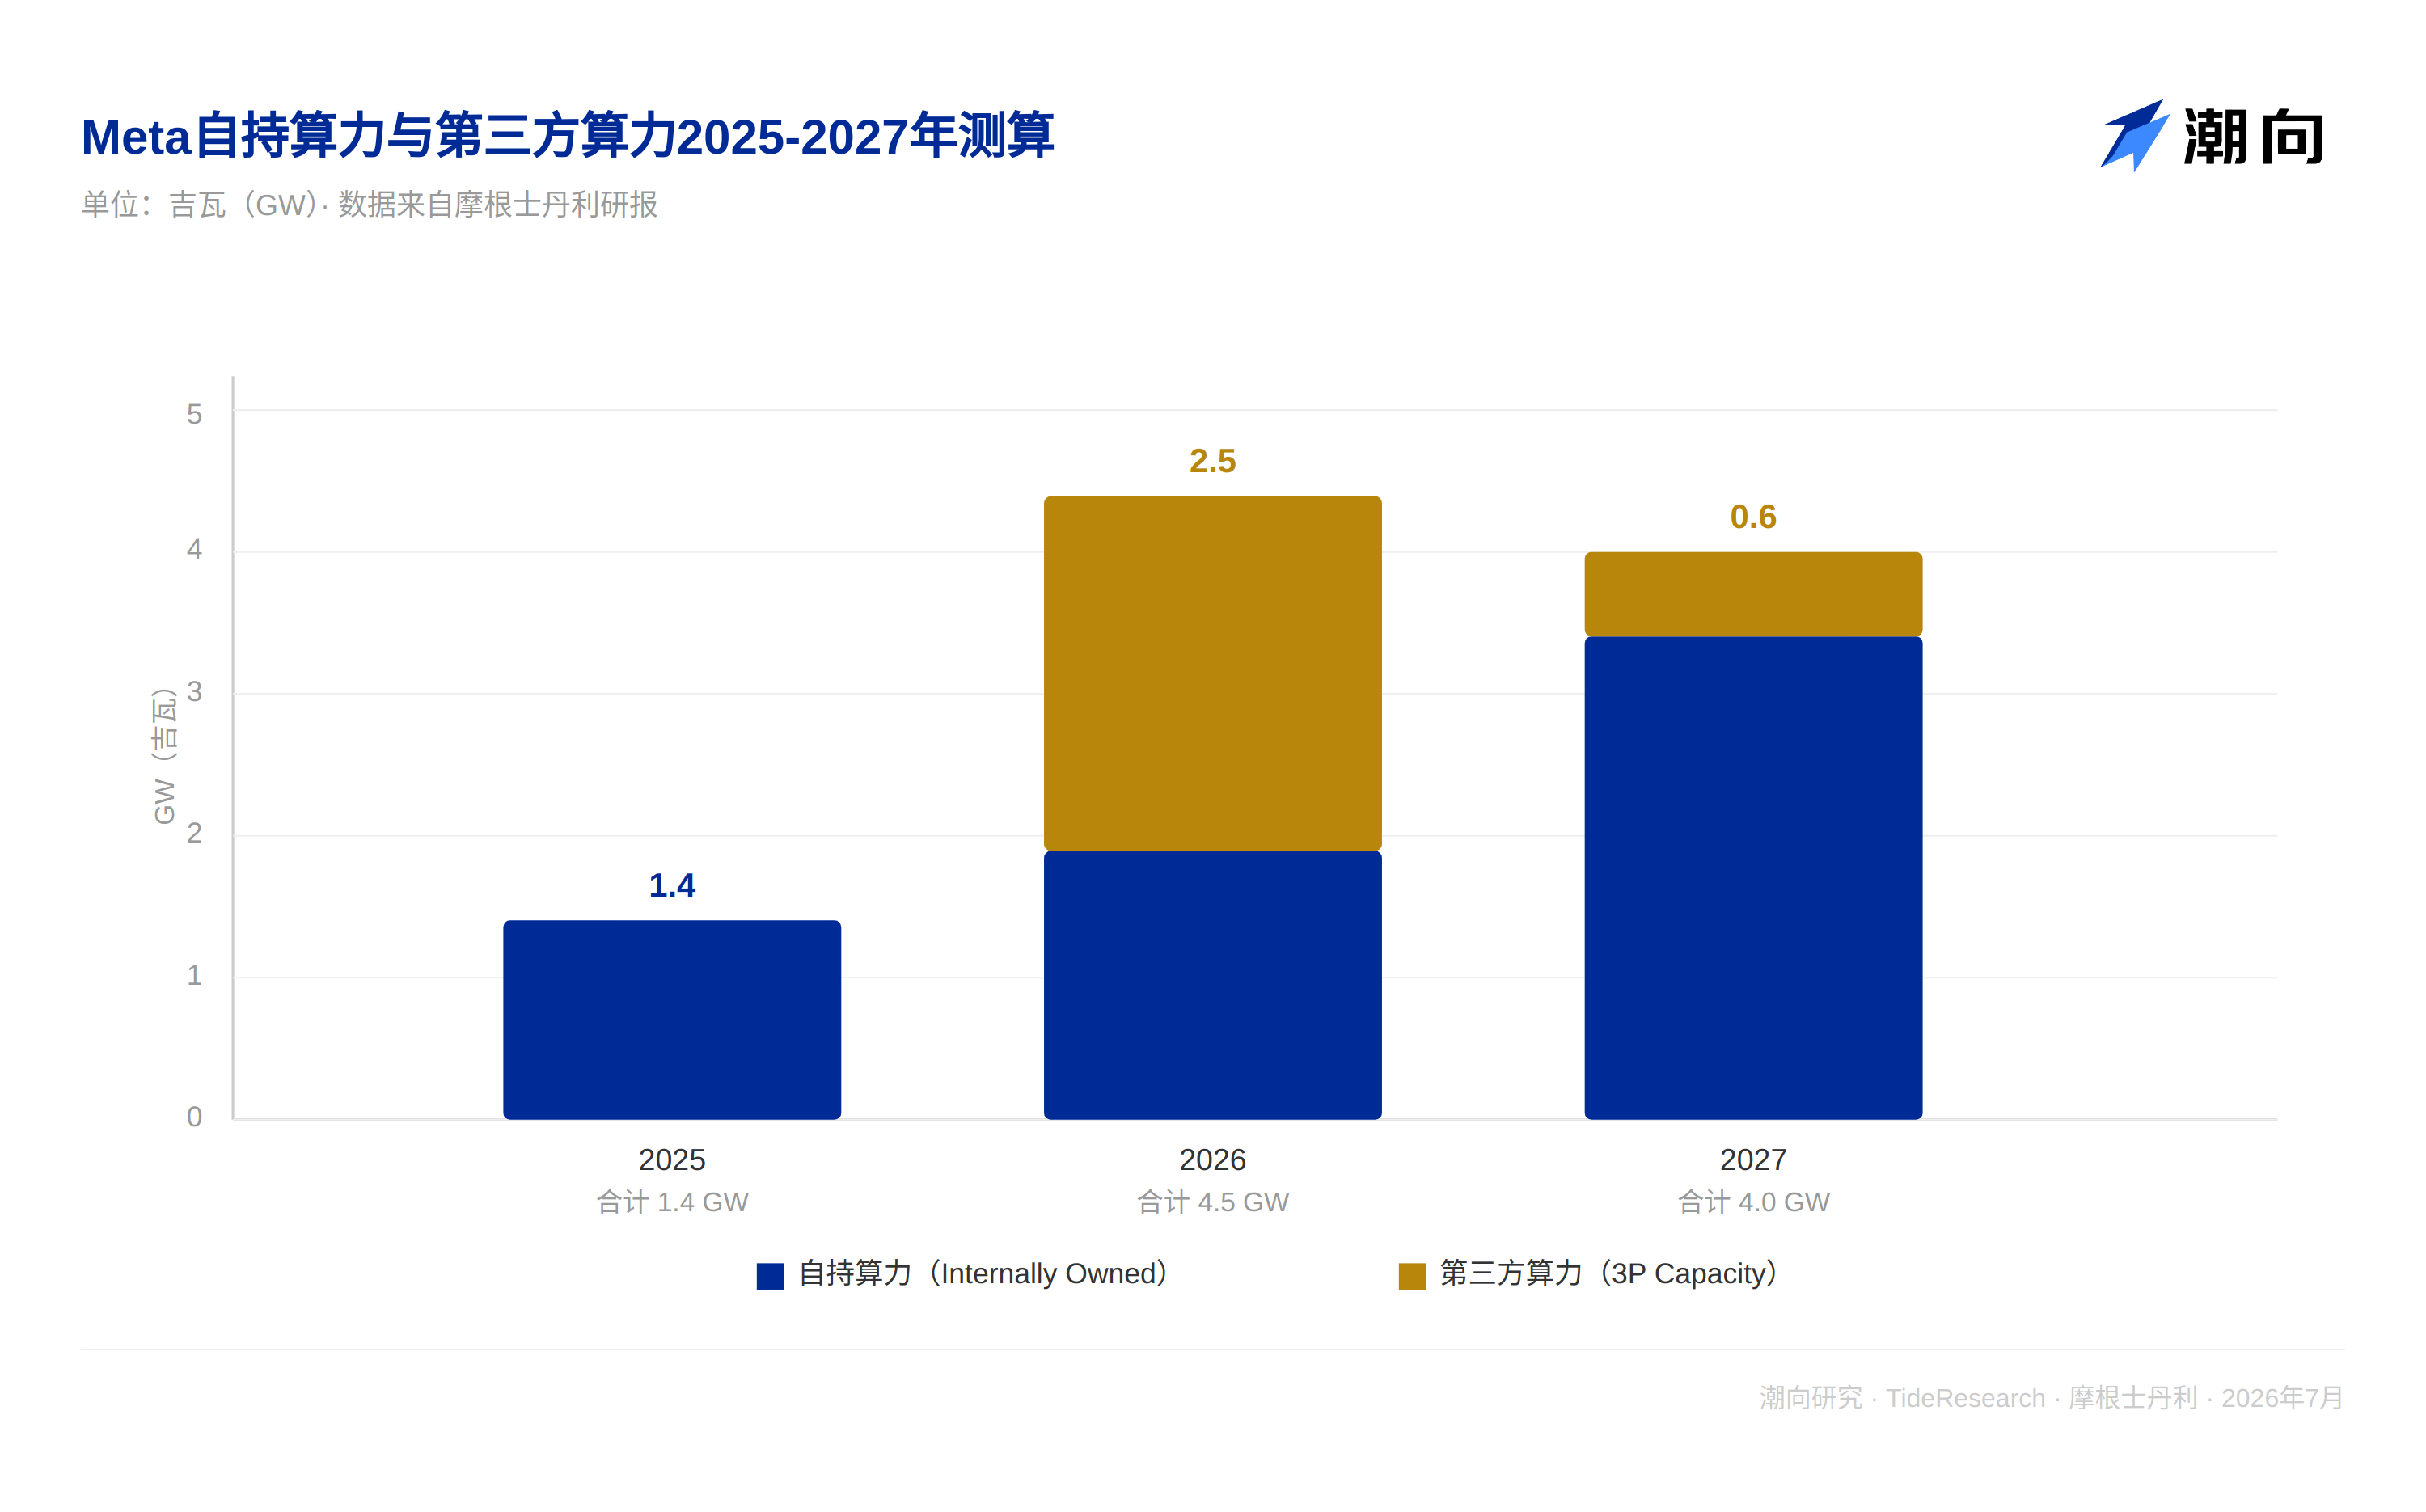
По расчетам Morgan Stanley, объем собственных вычислительных мощностей Meta вырастет с 1,4 ГВт в 2025 году до 1,9 ГВт в 2026 и 3,4 ГВт в 2027 году. Для сравнения: Amazon и Google планируют добавить по 5 ГВт и 9 ГВт соответственно только в течение 2027 года, что теоретически формирует для Meta пространство для аренды. В отчете оценивается, что в настоящее время около 2,5 ГВт мощностей Meta арендует у третьих лиц (Coreweave, Nebius, GCP, Oracle). К 2026 году привлечение внешних мощностей увеличит общий доступный объем для компании до 4,5 ГВт, а к 2027 году доля сторонних мощностей сократится до 0,6 ГВт, что даст общую емкость порядка 4,0 ГВт. Аналитики подчеркивают, хотя Meta не может перепродавать арендованные ресурсы, это свидетельствует о высокой гибкости в управлении инфраструктурой, позволяющей временно сдавать в аренду собственные мощности.
Насколько сильно аренда мощностей повлияет на прибыль на акцию
Результаты анализа чувствительности, представленные Morgan Stanley, показывают: аренда 250 МВт в течение года по цене 40 долларов за ватт обеспечит рост прибыли на акцию в 2028 году примерно на 3 доллара (около 8%). При увеличении объема аренды до 1000 МВт прирост составит 11,88 доллара, что соответствует потенциалу роста на 33%. Чем выше цена и крупнее объемы, тем заметнее эффект: даже при снижении тарифа до 20 долларов за ватт аренда 250 МВт добавит около 1,49 доллара (примерно 4%).
Как будут рассчитываться капитальные расходы
Текущие модели аналитиков предполагают, что капитальные расходы Meta увеличатся с 145 млрд долларов в 2026 году до 175 млрд в 2027 и 205 млрд в 2028 году. Эти вложения обеспечат прирост вычислительных мощностей примерно на 3,5 ГВт к 2027 году при условии, что они будут направляться преимущественно на внутренние нужды компании, а не на развертывание полноценной облачной платформы. Отчет отмечает: если Meta действительно превратит аренду мощностей в масштабный бизнес, есть вероятность дальнейшего пересмотра прогнозов CapEx вверх.
В более широком отраслевом контексте, по оценкам Morgan Stanley, совокупные капитальные расходы провайдеров облачных услуг и новых игроков рынка вырастут с 246 млрд долларов в 2024 году и 433 млрд в 2025 году до 834 млрд в 2026 и 1,2 трлн в 2027 году. Распределение по итогам 2027 года выглядит так: Amazon — около 225 млрд долларов, Google — около 350 млрд, Meta — около 175 млрд, Microsoft — около 276 млрд, Oracle — около 108 млрд, Coreweave — около 41 млрд, Nebius — около 31 млрд долларов.
Аспект оценки стоимости
В отчете указано, что рейтинг «Покупать» от Morgan Stanley обусловлен структурным переходом компании к многолетнему фокусу на повышении вовлеченности аудитории и операционной эффективности; сам по себе облачный проект не является ключевым драйвером рейтинга. Аренда мощностей выступает скорее как буфер для роста EPS на переходном этапе. Истинную основу для оценки составляют способность новых продуктов — MetaAI, коммерческих агентов для общения и сообщений, диффузионных моделей — обеспечивать устойчивый рост выручки, а также способность подписок открывать новые кривые роста. Целевая цена установлена на уровне 775 долларов, что соответствует мультипликатору 23,1x к прогнозной прибыли на акцию в 34,16 доллара на 2027 год, предлагая потенциал роста около 37,6% по сравнению с закрытием торгов 30 июня на уровне 563,29 доллара. При бычьем сценарии целевая цена составляет 1000 долларов (28x), при медвежьем — 450 долларов (14x). Также отмечено, что текущий P/E акции Meta имеет дисконт примерно в 35% по сравнению с Google, находясь ниже долгосрочного среднего значения примерно на 2 стандартных отклонения, что близко к многолетним минимумам.
Точка зрения TechFlow
Слабым звеном в расчетах Morgan Stanley является предположение, что аренда мощностей станет стабильным, но временным бизнесом, который Meta будет успешно развивать в долгосрочной перспективе. Между тем сообщение Bloomberg пока не подтверждено официально, а ключевые переменные — цена аренды, сроки контрактов, конкретные клиенты — остаются гипотетическими. Какой бы детальной ни казалась таблица чувствительности, базовые условия все еще не утверждены. Для инвесторов более важным сигналом является скрытая линия капитальных расходов: если Meta действительно превратит облачные технологии в полноценный бизнес, а не ограничится сдачей простаивающих ресурсов, прогнозируемые аналитиками рамки CapEx в 175–205 млрд долларов с высокой вероятностью будут нарушены. Это окажет прямое влияние на ожидания по свободному денежному потоку и на то, сможет ли рынок сократить текущий дисконт к оценке Meta.
Отказ от ответственности
Данный материал представляет собой подборку и анализ исследовательского отчета третьей стороны подготовленный редакцией TechFlow. Приведенные в статье рейтинги, целевые цены, прогнозы прибыли и соответствующие заключения отражают исключительно позиции аналитиков упомянутого брокерского дома, выражают точку зрения их учреждения и не являются точкой зрения TechFlow Research, а также не представляют собой инвестиционных рекомендаций.
Инвестиции сопряжены с риском. Принимайте решения самостоятельно. Материал не должен служить основанием для покупки или продажи любых ценных бумаг.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @chaoxiangooo