«Утренняя звезда» оценивает стоимость SpaceX всего в 780 млрд юаней — менее половины целевой стоимости при выходе на IPO. Не завышена ли цена «крупнейшего IPO в истории»?
Автор: Клод, TechFlow
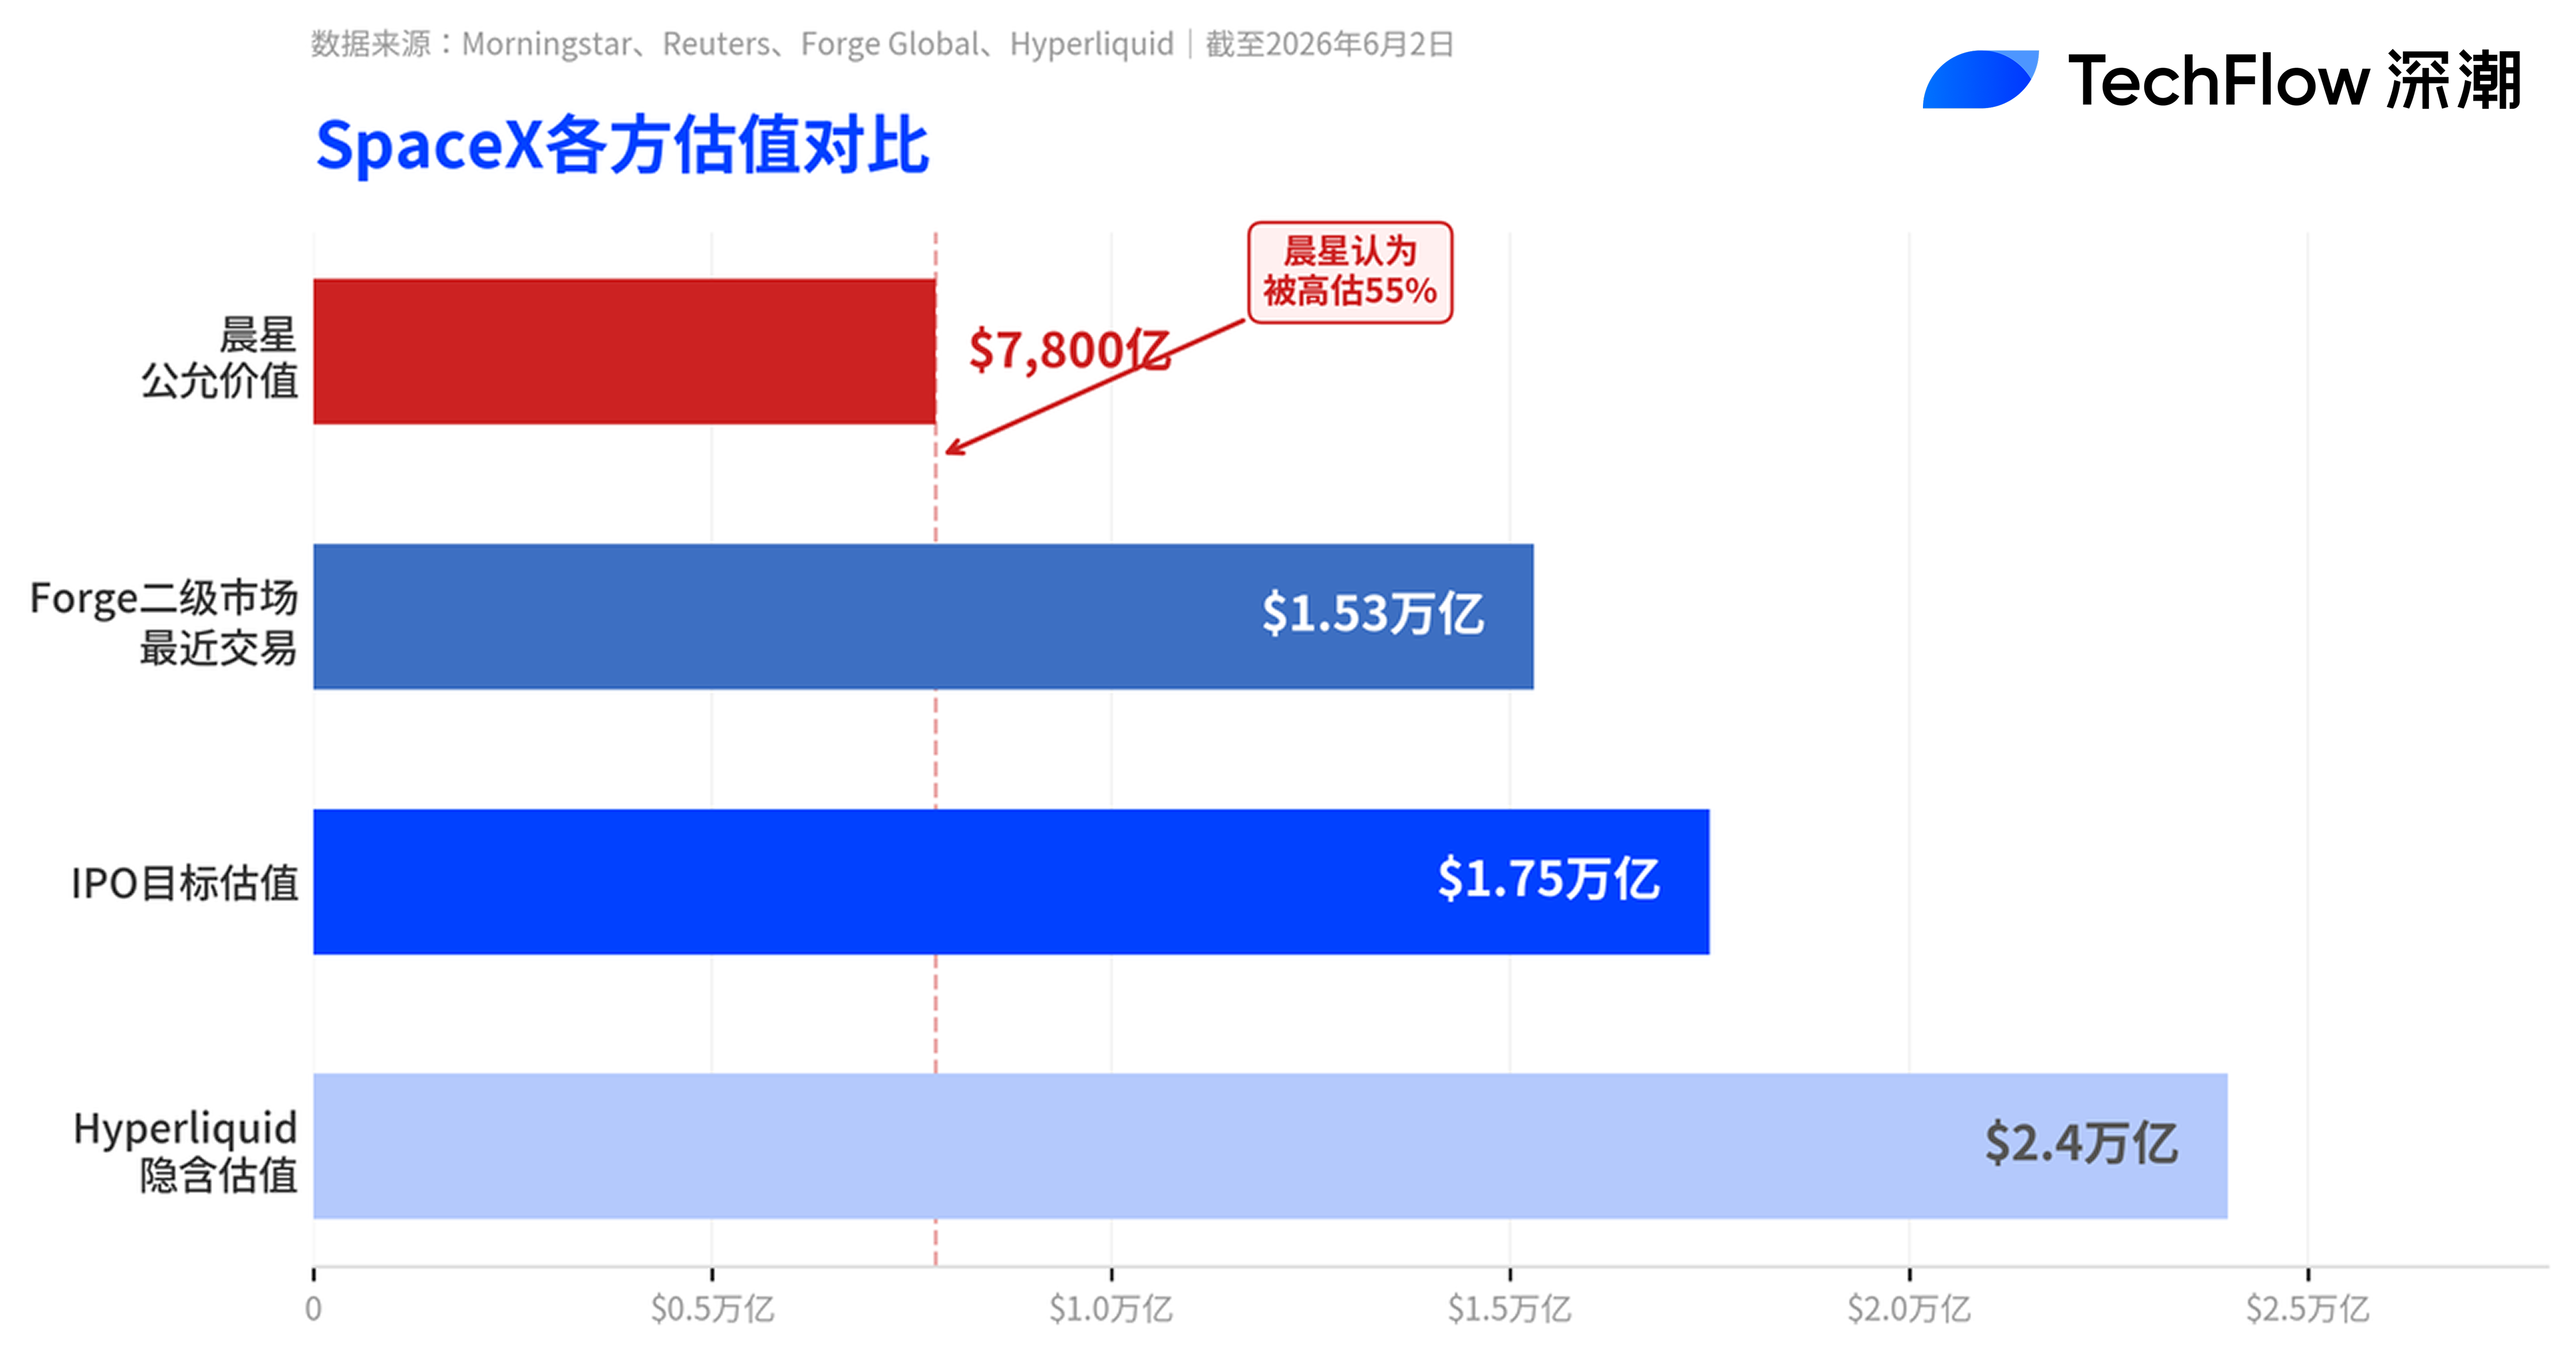
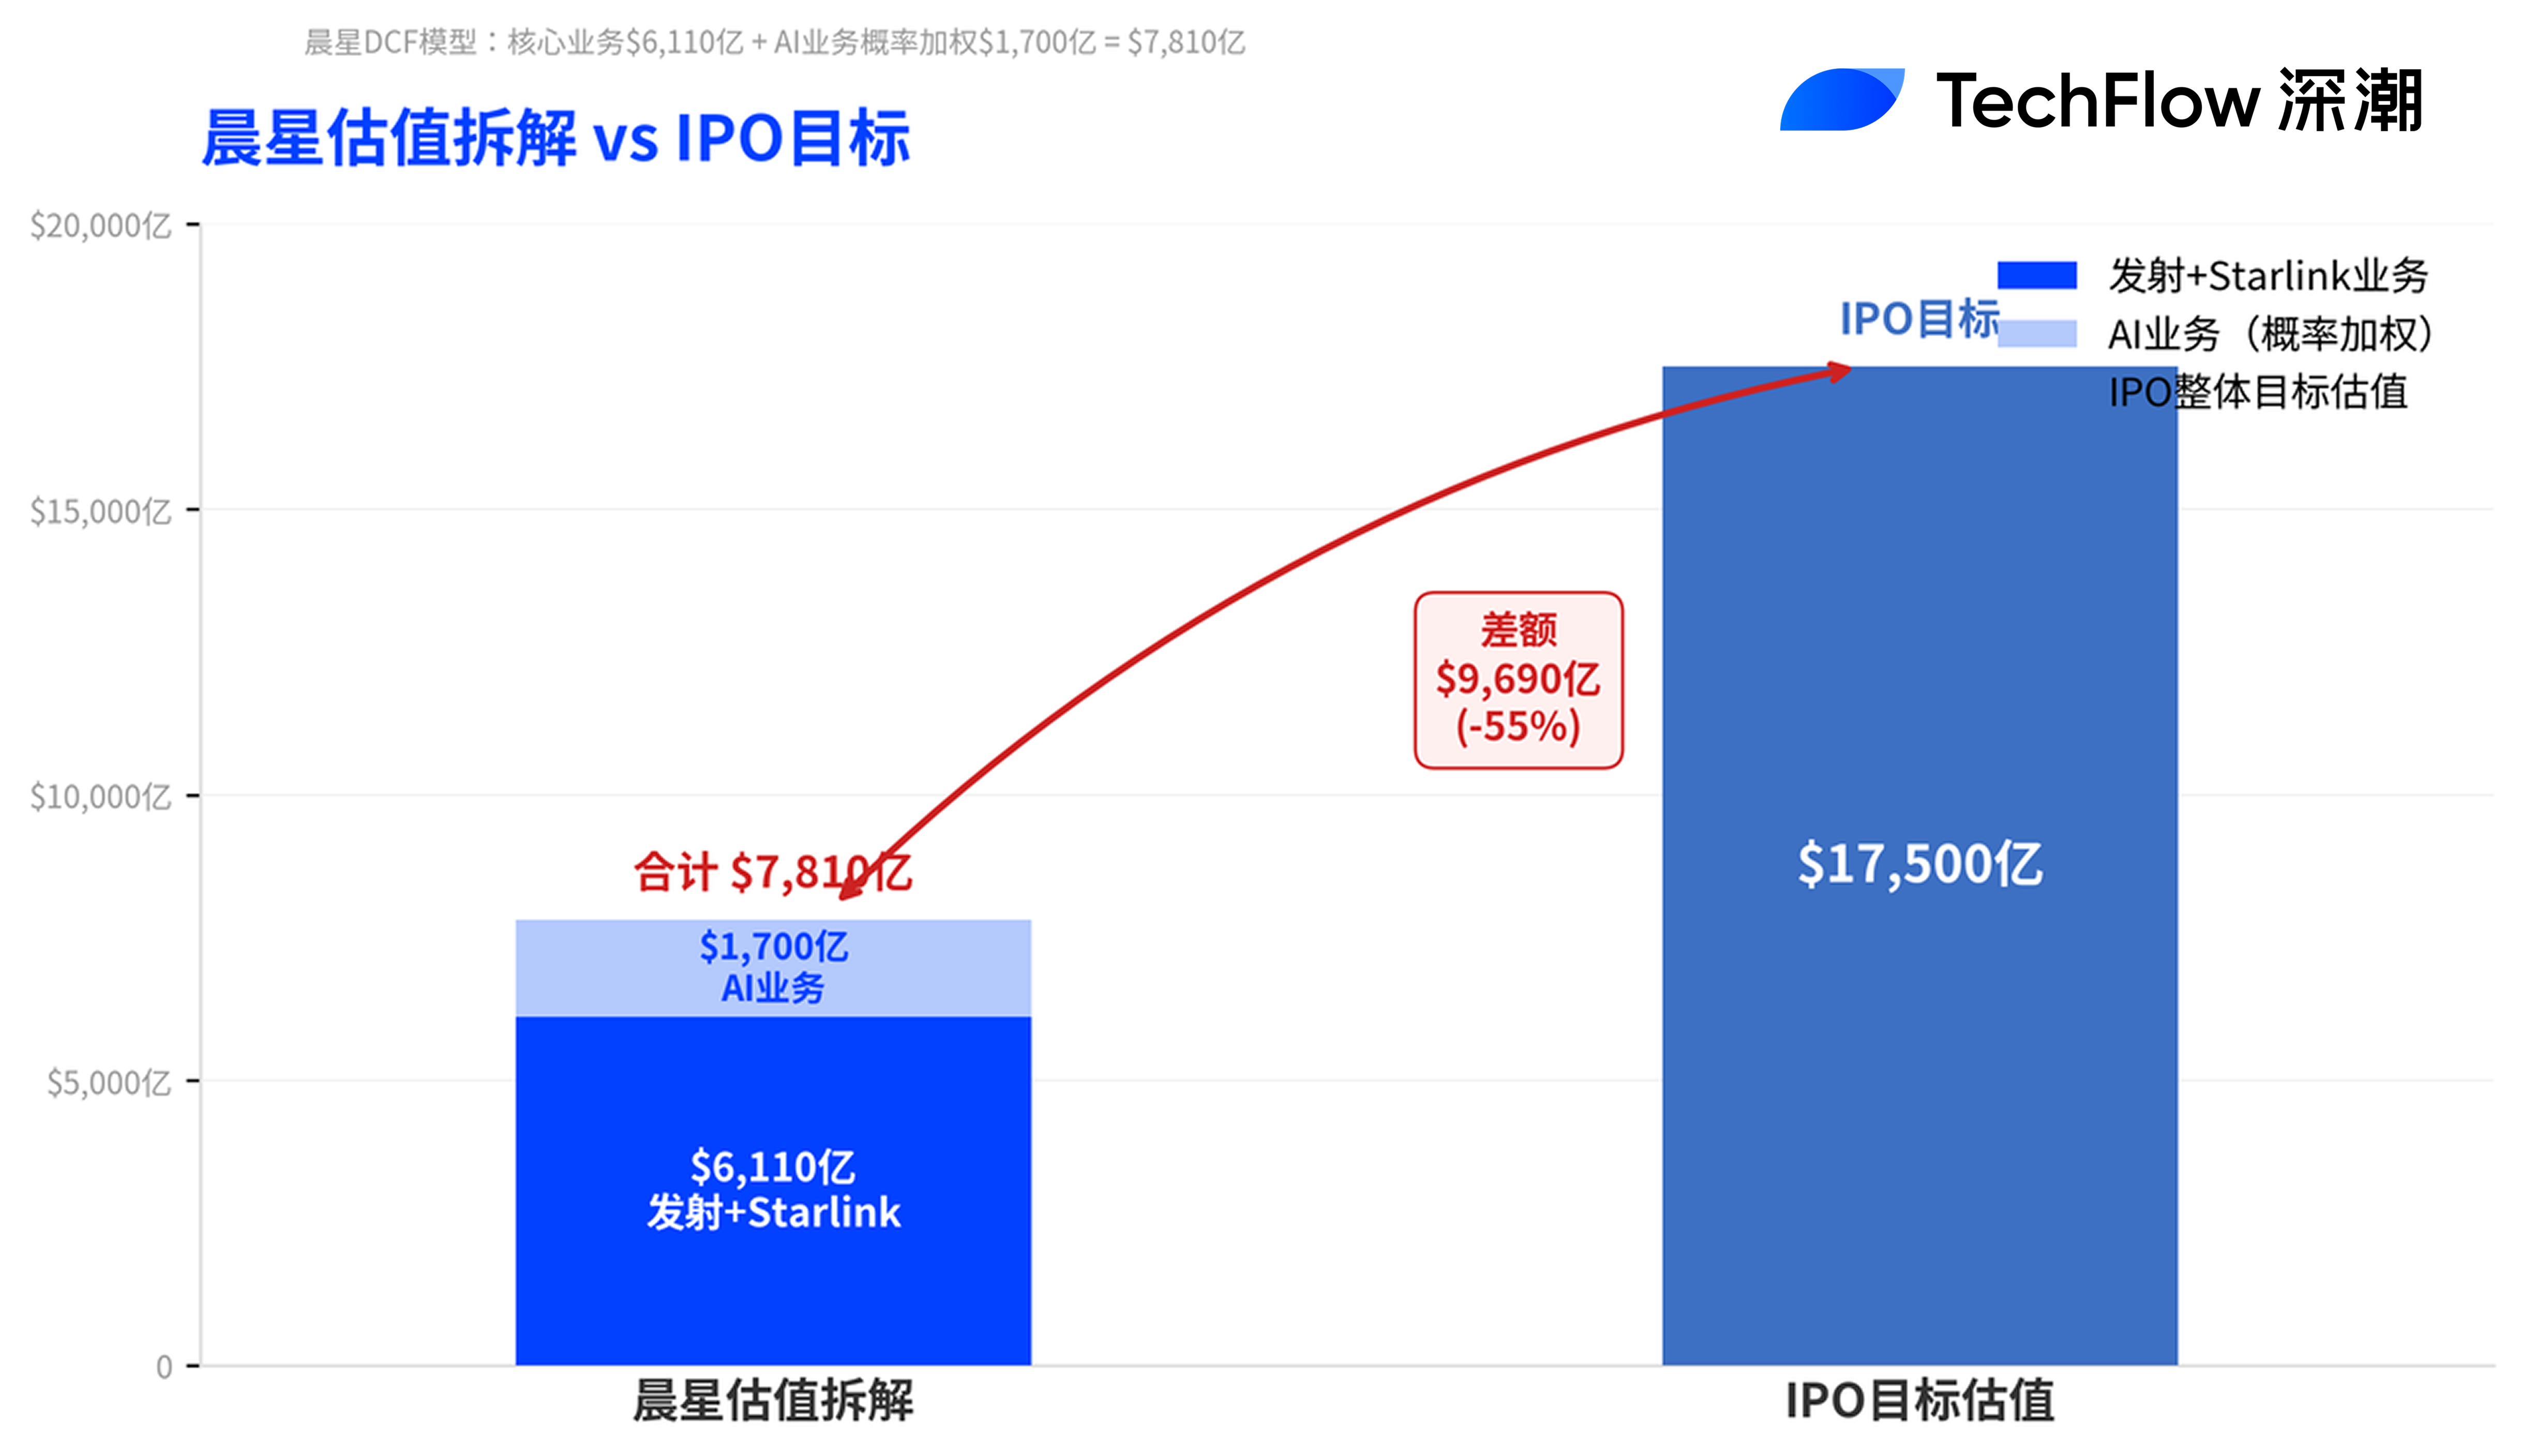
Вводная статья TechFlow: На этой неделе SpaceX приступает к проведению roadshow, однако аналитическая компания Morningstar («Утренняя звезда») первой выступила с критикой. Эта исследовательская организация оценила справедливую стоимость компании по модели DCF в 780 млрд долларов США — всего 45 % от целевой оценки SpaceX в 1,75 трлн долларов. Аналитики прямо заявили: «Компания серьёзно переоценена». Morningstar оценила основной бизнес по запускам и спутниковому широкополосному интернету Starlink в 611 млрд долларов, а связанный с xAI бизнес в области ИИ — лишь в 170 млрд долларов по вероятностно взвешенной оценке. Тем не менее Morningstar признаёт, что из-за крайне низкой ликвидности акций и механизма быстрого включения в индекс NASDAQ-100 цена акций SpaceX в краткосрочной перспективе может продолжить расти.
SpaceX готовится к IPO, которое, возможно, станет крупнейшим в истории, а одна из самых известных независимых исследовательских компаний Уолл-стрит только что облила её холодной водой.
Согласно сообщению Reuters от 2 июня, Morningstar выпустила своё первое исследование SpaceX накануне запланированного на эту неделю начала roadshow. Справедливая стоимость компании оценена в 780 млрд долларов США — почти вдвое меньше последней оценки на вторичной площадке Forge Global (1,53 трлн долларов) и лишь около 45 % от целевой стоимости при IPO (1,75 трлн долларов).
Николас Оуэнс (Nicolas Owens), аналитик Morningstar по акциям, высказался предельно ясно: «Мы считаем, что компания серьёзно переоценена, и инвесторы получат возможность приобрести её акции по более привлекательной цене уже после IPO».
Откуда взялись 780 млрд: запуски + Starlink — 611 млрд, ИИ — лишь 170 млрд
Детализированная оценка Morningstar раскрывает суть разногласий.
В модели DCF Оуэнса совокупная стоимость основного бизнеса запусков и спутникового широкополосного интернета Starlink составляет примерно 611 млрд долларов США (стоимость предприятия), а ИИ-бизнес (включая xAI и социальную платформу X) получил вероятностно взвешенную оценку в 170 млрд долларов. Morningstar присвоила SpaceX рейтинг «узкий ров» («narrow moat»), ссылаясь на преимущества в затратах благодаря многоразовым ракетам и эффект масштаба спутниковой группировки Starlink, но при этом отметила, что недавно приобретённый ИИ-бизнес ухудшает общую оценку.
Что касается ИИ-бизнеса, Morningstar смоделировала три сценария: наиболее оптимистичный «лунный» сценарий оценён в 1,3 трлн долларов, однако ему присвоена лишь вероятность 7 %; наиболее пессимистичный сценарий «невыполнимости» приведёт к уничтожению более чем 81 млрд долларов стоимости и имеет вероятность 43 %. Оуэнс пишет: «Мы не считаем Grok одним из ведущих ИИ-исследовательских центров современности». Он также предупреждает, что будущее ИИ-направления SpaceX зависит от таких ещё не проверенных технологий, как орбитальные центры обработки данных.
Фундаментальные показатели Starlink относительно надёжны. Согласно документу S-1, доход Starlink в 2025 году вырастет на 50 % — до 11,3 млрд долларов, операционная прибыль превысит 4,4 млрд долларов, а число пользователей уже превысило 10 млн. Это единственный прибыльный бизнес-сегмент SpaceX на сегодняшний день. Однако даже при этом, при оценке в 1,75 трлн долларов, общий доход SpaceX в 2025 году составит около 18,7 млрд долларов, что соответствует коэффициенту P/S, близкому к 100.
Элон Маск отвечает «издалека»: «Подождём и посмотрим»
В ответ на вопросы по поводу оценки Маск ссылается на историю Tesla. Во вторник в начале утра он написал в X: «Рыночная капитализация Tesla при IPO составляла лишь 0,1 % от её текущей стоимости». Когда пользователи спросили, как можно обосновать мультипликатор P/S свыше 50, Маск ответил всего тремя словами: «You shall see» («Увидите сами»).
Однако такая аналогия вызывает серьёзные сомнения. По данным Yahoo Finance, текущая рыночная капитализация Tesla составляет около 1,3 трлн долларов, а её мультипликатор P/S — около 15,7, P/E — почти 400. Даже по сравнению с уже завышенной оценкой Tesla, SpaceX стремится к ещё более высокой капитализации при значительно меньшем объёме выручки — следовательно, порог обоснования цены здесь существенно выше.
Эд Элсон (Ed Elson), со-ведущий подкаста профессора Нью-Йоркского университета Штерна Скотта Галлоуэя (Scott Galloway), использовал ещё более резкие выражения. По информации Motley Fool, в одной из статей он назвал заявку SpaceX на IPO «непрофессиональной, пустой, иллюзорной и почти недобросовестной».
Поэтапное снятие ограничений + быстрое включение в NASDAQ-100: краткосрочный рост с последующим падением
Несмотря на негативную оценку, Morningstar признаёт, что цена акций SpaceX в краткосрочной перспективе после IPO может всё же вырасти. Причин три: чрезвычайно низкая начальная ликвидность (публичное предложение составит лишь около 3 % акций), высокий спрос инвесторов на активы в сфере ИИ-инфраструктуры и механизм быстрого включения в индекс NASDAQ-100.
Согласно сообщению CNBC, 1 мая NASDAQ ввела новое правило, позволяющее сверхкрупным новым эмитентам быть включёнными в индекс NASDAQ-100 уже через 15 торговых дней после IPO. SpaceX полностью соответствует этим критериям благодаря своей прогнозируемой оценке. После включения все пассивные фонды, отслеживающие этот индекс, будут вынуждены купить акции SpaceX, что вызовет краткосрочный всплеск спроса.
Однако среднесрочное давление со стороны продавцов также заслуживает внимания. SpaceX использует нестандартную многоуровневую структуру снятия ограничений: сразу после публикации первого квартального отчёта после IPO (охватывающего период с апреля по июнь) внутренние лица смогут продать до 20 % своих заблокированных акций; если к тому моменту цена акций вырастет более чем на 30 % по сравнению с ценой размещения, дополнительно будет снято ограничение ещё с 10 %. Затем в 70-й, 90-й, 105-й, 120-й и 135-й дни после IPO каждый раз будет сниматься ограничение ещё с 7 %. После публикации отчёта за третий квартал будет снято ограничение с 28 %, а оставшаяся часть акций будет полностью разблокирована через 180 дней после IPO. Сам Элон Маск подпадает под 366-дневный период блокировки.
Согласно исправленному документу S-1, SpaceX также зарезервировала до 5 % акций IPO для сотрудников и назначенных руководителей, которым не применяются стандартные ограничения по срокам блокировки. Motley Fool считает, что инвесторам нет необходимости торопиться с покупкой в первый день торгов; более разумным решением может стать ожидание окончания всех сроков снятия ограничений и завершения процесса включения в индекс.
Мостовой кредит на 20 млрд долларов и риски корпоративного управления
Morningstar также выделила два структурных риска.
Во-первых, долговая нагрузка SpaceX в последние годы в основном связана с инвестициями в ИИ-инфраструктуру, в том числе мостовой кредит на сумму 20 млрд долларов, который истекает через 15 месяцев после IPO и создаёт риск рефинансирования. Morningstar прогнозирует, что компания привлечёт 50–80 млрд долларов в рамках IPO, часть из которых пойдёт на погашение этого кредита.
Во-вторых, проблемы корпоративного управления. Благодаря двухуровневой структуре акционерного капитала Маск владеет примерно 85 % голосующих прав. Кроме того, сделка по приобретению xAI за 250 млрд долларов в начале этого года была заключена не на рыночных условиях (not conducted at arm's length). Эта связанная сделка позволила оценке SpaceX вырасти с примерно 1,5 трлн долларов до целевого уровня при IPO, однако экономическая жизнеспособность ИИ-бизнеса пока не доказана.
SpaceX планирует начать roadshow на неделе, начинающейся 8 июня, установить цену 11 июня и начать торговлю на NASDAQ под тикером SPCX 12 июня. Это будет крупнейшее IPO в истории, а также, возможно, одно из самых противоречивых за последние годы с точки зрения разногласий «быков» и «медведей».
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 深潮TechFlow