Уязвимость Kelp DAO вызвала бегство активов на миллиарды долларов, два основных направления в сфере DeFi-кредитования вступили в прямое противостояние
Автор: Вайдик Мандлой
Перевод: Саорс, Foresight News
Основной принцип всех протоколов кредитования в DeFi в целом одинаков: пользователи вносят стейблкоины или эфир в общий пул ликвидности, а заемщики получают средства из этого пула под залог активов; решение о том, какие активы могут выступать в качестве обеспечения и какой будет коэффициент обеспечения (LTV), принимается голосованием децентрализованной автономной организации (DAO). Именно на этой модели Aave построил депозитную базу объёмом 5 млрд долларов США. На протяжении большей части развития DeFi это была единственная общепринятая модель, и её обоснованность никогда по-настоящему не ставилась под сомнение.
Однако 18 апреля 2026 года хакер воспользовался уязвимостью моста между блокчейнами LayerZero в проекте Kelp DAO и сфальсифицировал токены rsETH на сумму 292 млн долларов США. Хакер внес эти фальшивые токены в Aave в качестве обеспечения и получил в обмен настоящий эфир. Всего за несколько часов коэффициент использования ликвидности во всех основных кредитных рынках Aave достиг 100 %, что означает, что все доступные средства в протоколе были полностью заняты. В течение последующих трёх с половиной дней платформа потеряла 15 млрд долларов США депозитов. В конечном итоге Aave пришлось совместно с участниками экосистемы организовать спасательную операцию и собрать 160 млн долларов США для покрытия убытков.
Хотя уязвимость возникла в проекте Kelp DAO, причина столь масштабных потерь лежит в механизме управления Aave. Уже в январе этого года сообщество провело голосование и приняло решение повысить коэффициент обеспечения (LTV) для rsETH до 93 %, что оставило лишь 7 %-ный «буфер безопасности» для данного актива. Именно это решение стало причиной одной из крупнейших в истории DeFi «бегства вкладчиков».
В тот же день часть сфальсифицированных токенов rsETH попала и в Morpho — второй по величине кредитный протокол DeFi. Однако объём риска составил всего 1 млн долларов США и был распределён между двумя небольшими изолированными рынками, поэтому цепная реакция не произошла.
Я провёл глубокое исследование этого инцидента и выяснил, что за ним стоит нечто гораздо большее, чем просто однократная кибератака.
Ключевые различия между двумя моделями
Чтобы понять, почему Aave потерял миллиарды долларов, а Morpho почти не пострадал, необходимо разобраться в принципах размещения средств и функционирования этих двух типов протоколов.
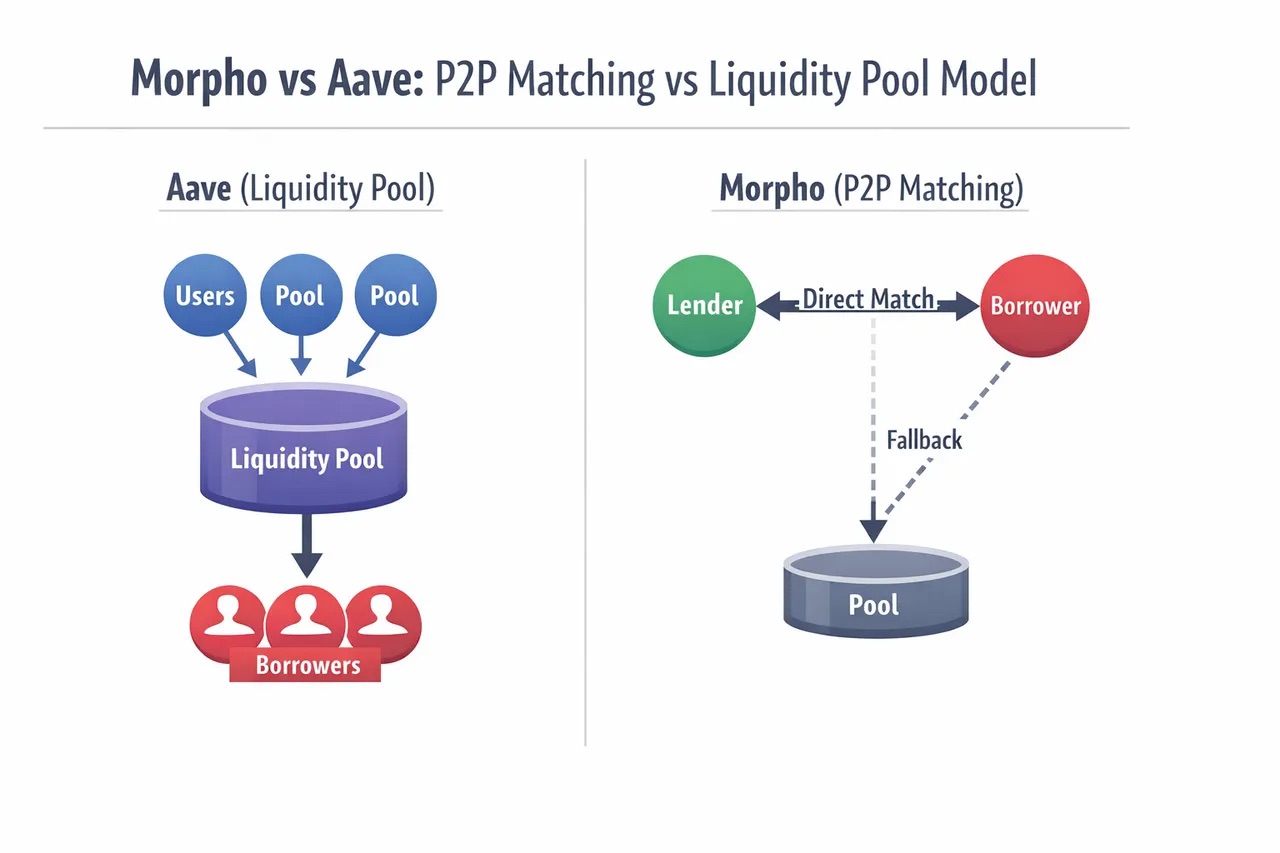
Когда вы вносите USDC в Aave, ваши средства поступают в единый общий пул, который используется для кредитования всех активов, одобренных сообществом, — эфира, стейк-токенов и других. Депозиторы не могут самостоятельно выбирать, под обеспечение какого актива будут использоваться их средства; все соответствующие правила устанавливаются исключительно голосованием DAO. Поэтому, когда rsETH оказался под угрозой коллапса, даже обычные пользователи, которые вносили только USDC и никогда не имели дела с rsETH, обнаружили, что их активы заблокированы — все средства находятся в одном и том же рисковом пуле, и при убытках по одному активу страдают все.
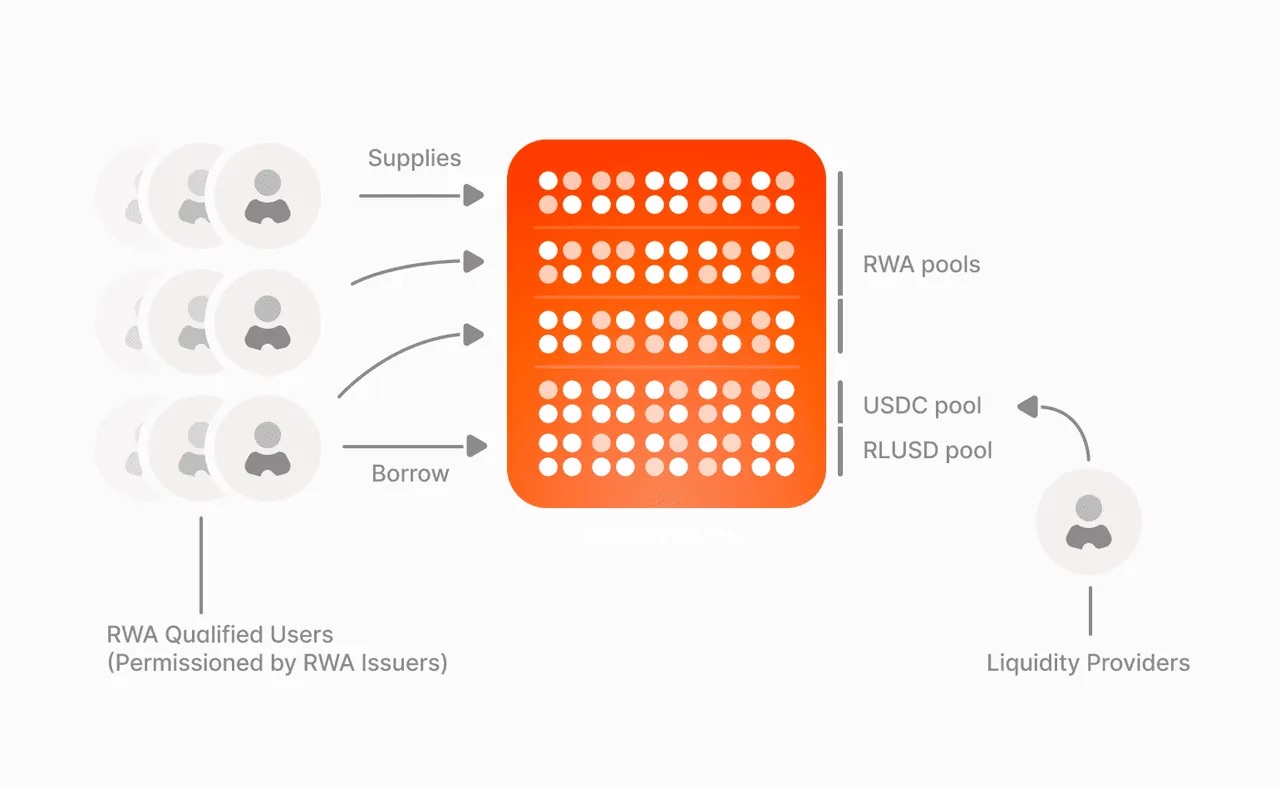
Источник: BingX
Ещё более критично то, что в условиях остановки рынка и невозможности вывода средств руководство Aave понизило процентную ставку по рынку кредитования замороженного эфира — с целью защиты заемщиков, использующих rsETH для получения кредитного плеча. Поскольку процентная ставка по депозитам напрямую зависит от ставки по займам, вкладчики, несущие минимальный риск и чьи основные средства защищены, в итоге получили ещё меньшую доходность по своим депозитам.
В традиционной кредитной системе кредиторы с наименьшим уровнем риска имеют право первоочередного погашения. В Aave же этот принцип полностью перевёрнут. Причина проста: заемщики, осуществляющие маржинальную торговлю rsETH, одновременно являются наиболее активными участниками голосования в сообществе. Как только возникает риск, участники, обладающие властью над управлением, естественным образом ставят во главу угла собственные интересы.
В конце 2025 года Aave представил механизм страхования под названием Umbrella, призванный противостоять таким случаям образования безнадёжных долгов. Пользователи могли стейкать эфир, и в случае возникновения безнадёжных долгов их стейк-активы использовались для компенсации убытков. Однако после кризиса Kelp DAO из 23 507 стейков aWETH 18 922 оказались в очереди на разблокировку, то есть почти 80 % средств страхового пула были массово изъяты.
Этот механизм полностью провалился. Он основан на добровольном участии пользователей, и поставщики ликвидности неизбежно откажутся от него в момент наступления реального риска — ведь именно тогда их активы подвергаются прямой угрозе потери. Таким образом, подобные страховые механизмы существуют лишь в периоды спокойствия, а в момент, когда защита действительно нужна, они оказываются совершенно бесполезны.
Модель работы Morpho кардинально отличается. Она отказывается от единого общего пула ликвидности: любой желающий может создать отдельный изолированный кредитный рынок, заранее задав активы для кредитования и обеспечения, оракул цен и модель процентных ставок. После развертывания параметры рынка изменить нельзя; для корректировки уровня риска требуется создание нового рынка.
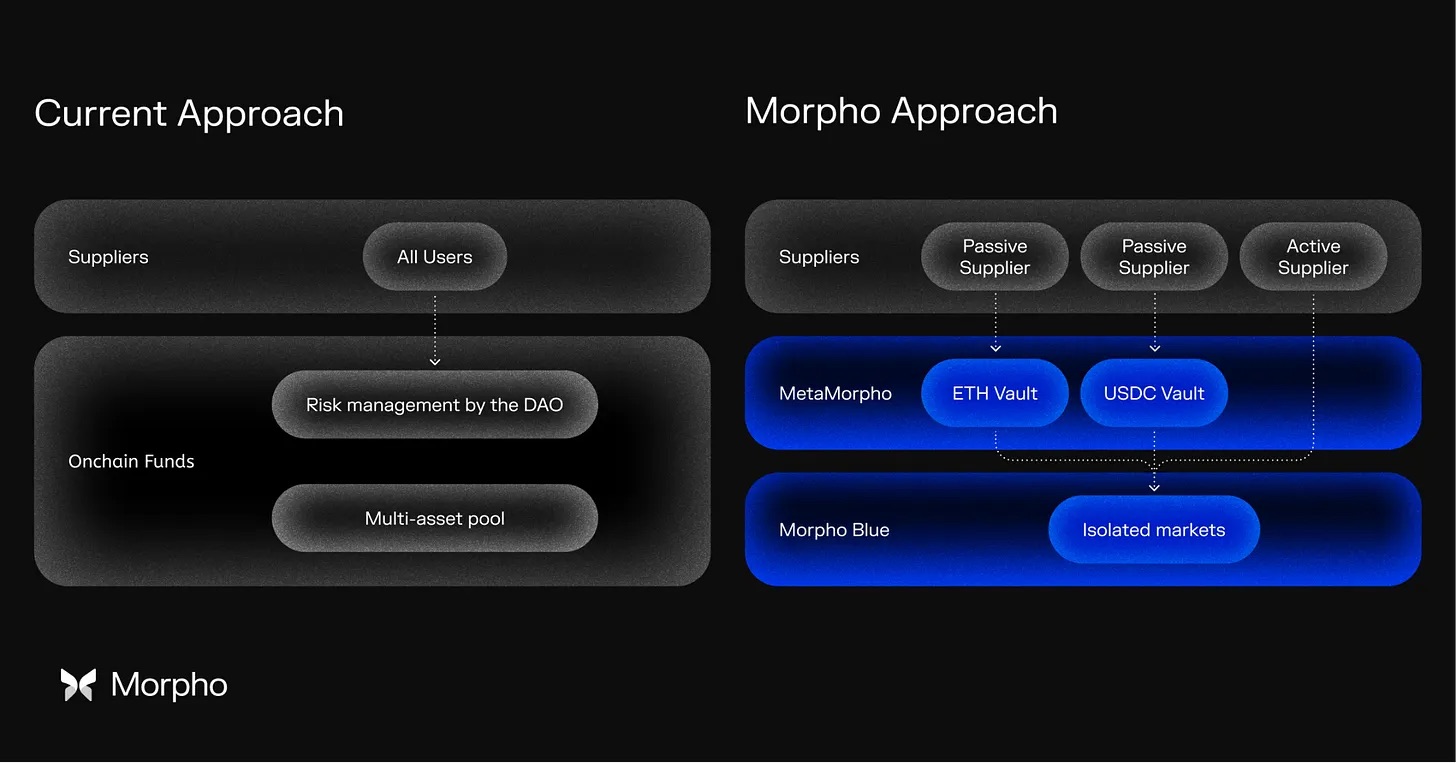
Различия в базовой архитектуре между традиционной моделью DeFi-кредитования (на примере Aave) и «методом формирования» (morpho) Morpho
Более того, Morpho внедряет независимых управляющих рисков («кураторов»), таких как Gauntlet и Steakhouse Financial. Эти организации формируют собственные казначейства и, опираясь на собственный анализ, распределяют средства по различным рынкам, взимая комиссию за результаты своей деятельности; в случае убытков потери ограничиваются исключительно капиталом внутри их казначейства. Gauntlet ранее также предоставляла рекомендации по управлению рисками для Aave, однако в рамках Aave её профессиональные советы часто отклонялись голосованием держателей токенов, ориентированных на максимизацию доходности. Morpho же изначально исключает такую возможность.
Игнорируемые скрытые издержки
На сегодняшний день Aave и Morpho представляют собой две наиболее широко применяемые в криптоиндустрии модели кредитования: Aave использует модель общего пула ликвидности, при которой все депозиты объединяются в единый пул, а правила управления рисками определяются голосованием сообщества; Morpho же делает ставку на модель изолированных рынков, где каждая кредитная операция является самостоятельной и управляется профессиональными организациями.
Уязвимость Kelp DAO вскрыла недостатки и слабые места модели общего пула. Однако даже в периоды стабильности, когда никаких инцидентов не происходит, эта модель несёт в себе один давно игнорируемый скрытый издержки. Три ключевых рынка Aave в сети Ethereum (по эфиру, USDT и USDC) обеспечивают 89 % объёма кредитования на платформе. На этих трёх рынках ставка по депозитам постоянно ниже ставки по займам на 25–35 %. Разница между этими ставками фактически представляет собой долю неиспользуемых «спящих» средств в пуле: вкладчики не получают доход от них, но заемщики продолжают нести полную стоимость кредита.
Механизм регулирования процентных ставок на основе коэффициента использования ликвидности способен повышать ставки при росте риска, но не может активизировать простаивающие средства в периоды низкого спроса на кредиты — значительная часть активов остаётся «замороженной» в пуле без возможности генерации дохода. Только на этих трёх рынках ежегодные потери от «простаивания» средств достигают 52 млн долларов США — почти четверти годовой выручки Aave за первый квартал. Даже если полностью устранить резервный фонд и отменить комиссию платформы, проблема простаивающих средств не исчезнет — она является неотъемлемым недостатком архитектуры общего пула.
Целевой уровень коэффициента использования ликвидности в модели процентных ставок Morpho составляет 90 %, что значительно выше диапазона 60–80 % у Aave. Такой высокий коэффициент использования возможен благодаря тому, что депозиты внутри Morpho не могут повторно использоваться в качестве обеспечения для других займов, что с самого начала исключает риск каскадных ликвидаций и, следовательно, не требует резервирования значительных средств в качестве буфера риска. Когда спрос на кредиты высок и средства активно заимствуются, процентные ставки автоматически повышаются, привлекая новых вкладчиков; когда спрос падает — ставки снижаются, стимулируя заемщиков брать кредиты. Вся система поддерживает динамическое равновесие без необходимости голосования сообщества.
Источник: Gate.com
Фактические данные подтверждают преимущества этой модели: даже с учётом комиссии управляющих рисков доходность, предлагаемая ведущим казначейством USDC Morpho, остаётся выше, чем у Aave и Compound. В настоящее время соотношение депозитов к займам (LTV) в Morpho составляет 41 %, в Aave — 39 %; при этом объём средств в Morpho исчисляется миллиардами долларов, и преимущество в доходности ежедневно выгодно всем вкладчикам платформы.
Выбор институтов: кому можно доверять?
Неожиданностью стало то, что все услуги кредитования цифровых активов, предоставляемые Coinbase, построены на базе Morpho. Объём связанных с этим займов уже превысил 2 млрд долларов США, и свыше 100 млн пользователей Coinbase косвенно пользуются доходностью, обеспечиваемой Morpho.
Большинство пользователей даже не подозревают, что используют сервисы DeFi. Coinbase не разработала собственную кредитную систему и не выбрала ни одну из альтернативных платформ — главная причина в том, что базовая архитектура Morpho позволяет платформе самостоятельно устанавливать параметры управления рисками и выбирать партнёрские управляющие рисков, обеспечивая полный контроль над всем пользовательским опытом.
Глобальная инвестиционная компания Apollo Global Management, управляющая активами объёмом более 1 трлн долларов США и имеющая 30-летний опыт в сфере частного кредитования, недавно подписала четырёхлетнее соглашение о сотрудничестве, предусматривающее приобретение до 90 млн токенов MORPHO — 9 % от общего предложения. Компания намерена использовать свои токенизированные фонды в качестве обеспечения на Morpho, а управление казначейством и стресс-тестирование рынков будут осуществляться компанией Gauntlet.
Более того, Anchorage Digital — первый в США «родной» криптобанк, получивший федеральную лицензию, подключил казначейство Morpho для своих клиентов-институтов с активами в сотни миллионов долларов США; SG-FORGE — регулируемое подразделение французского банка Société Générale — стало первым лицензированным банком, реализовавшим в DeFi кредитные услуги через Morpho.
Тот факт, что эти строго регулируемые традиционные финансовые институты коллективно выбирают Morpho, объясняется единой и чёткой потребностью: модель изолированных рынков позволяет им удовлетворять собственные требования в области соответствия нормативным стандартам и управления рисками без зависимости от решений DAO. Что касается Aave, то все рыночные правила там проходят через голосование сообщества и принципиально не могут соответствовать потребностям институтов в автономном контроле.
Изменения в регуляторной среде ещё больше усиливают эту тенденцию. Закон США «GENIUS Act» запрещает эмитентам стейблкоинов напрямую выплачивать доход от инвестиций, что означает, что стейблкоин-компаниям необходима нейтральная базовая инфраструктура для эффективного использования огромных объёмов существующих активов. По прогнозам американских аналитиков, к 2028 году объём резервов стейблкоинов, инвестированных в государственные облигации США, вырастет с нынешних 120 млрд долларов США до более чем 1 трлн долларов США. Этот колоссальный объём капитала требует кредитной базовой инфраструктуры, позволяющей владельцам активов самостоятельно управлять рисками, и Morpho на сегодняшний день является наиболее подходящим решением.