Стэнфордский курс по венчурному капиталу: основы венчурных инвестиций, которые должен знать каждый основатель
Автор: Ilya Strebulaev
Перевод: TechFlow
Введение от TechFlow: Это первая опубликованная лекция курса по венчурному капиталу (VC) в Стэнфордской школе бизнеса. Автор ведет этот курс уже много лет; из более чем 1300 студентов 500 стали основателями стартапов, а 600 вошли в сферу венчурных инвестиций.
Он решил полностью раскрыть содержание курса для общественности, начав с самых базовых и наиболее сложных для понимания положений о распределении денежных потоков — конвертируемых привилегированных акций, ликвидационной привилегии и прав конвертации. Именно эти условия определяют, сколько денег получат основатели при выходе из компании.
Это обязательный к прочтению материал для основателей, планирующих привлечение финансирования или ведущих соответствующие переговоры.
Полный текст статьи:
В данной статье рассматривается механизм работы положений о распределении денежных потоков, влияние ликвидационной привилегии на вашу прибыль и то, как конвертируемые привилегированные акции обеспечивают преимущества инвесторам.
Это фундаментальные знания, которые должны знать предприниматели.
Приветствие и мои мотивы
Я уже много лет читаю курс по венчурным инвестициям в Стэнфордской школе бизнеса. За это время его прошли более 1300 студентов: примерно 500 впоследствии основали собственные компании, а около 600 стали инвесторами в сфере венчурного капитала (VC) или широкого рынка частных инвестиций (private equity). Я остаюсь на связи со многими выпускниками и часто получаю от них письма или сообщения с словами: «Профессор, я снова обратился к вашим лекционным материалам и презентациям, когда решал вопросы привлечения финансирования или обсуждал терм-шит».
Я всегда хотел делиться своими знаниями и опытом с широкой аудиторией, особенно учитывая, что мир венчурных инвестиций и стартапов часто окутан тайной и подвергается серьезным недопониманиям. Именно поэтому я начал почти ежедневно публиковать материалы по анализу венчурных сделок в LinkedIn. Однако для того, чтобы подробно изложить сложный и многогранный учебный курс, где концепции последовательно накладываются друг на друга, требуется иной формат. Поэтому я здесь.
По окончании чтения каждой статьи у вас должно сформироваться достаточно глубокое понимание того, как инвесторы принимают решения, как основатели и инвесторы ведут переговоры о распределении денежных потоков и корпоративном управлении, а также множества других повседневных аспектов жизни стартап-экосистемы.
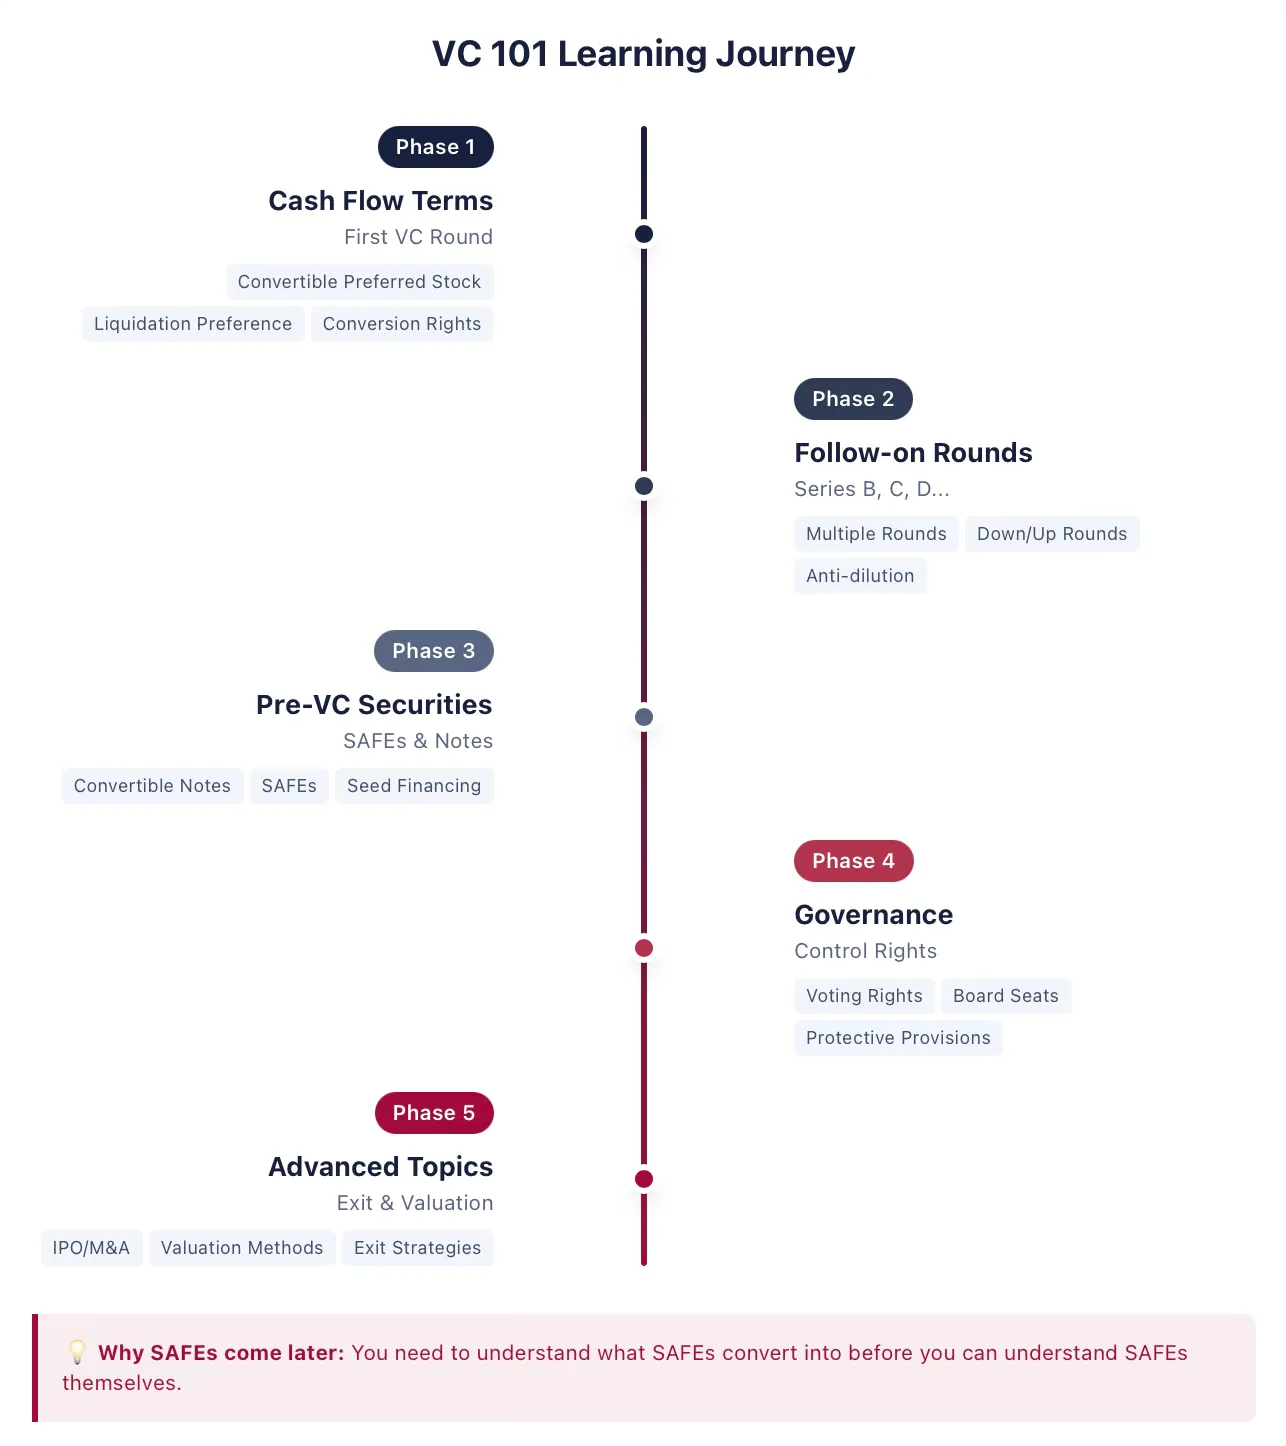
В первых нескольких публикациях мы сразу перейдем к сути, сосредоточившись преимущественно на положениях о распределении денежных потоков при первом раунде VC-финансирования. По сути, эти правила регламентируют принцип «кто что получает при разделе прибыли». Мы познакомимся с самым распространенным в VC-инвестировании финансовым инструментом — конвертируемыми привилегированными акциями. Мы рассмотрим все основные договорные условия, определяющие распределение доходов между основателями и инвесторами. Разобрав первый раунд VC-финансирования, мы перейдем к следующим этапам. Лишь после этого мы сможем обсудить предраспределительные раунды до полноценного VC-раунда, включая такие инструменты, как SAFE и конвертируемые облигации. Многие студенты спрашивали меня, почему бы не начать с SAFE — ведь именно их компании сегодня выпускают первыми. Однако ключевая особенность SAFE заключается в ее конвертации в ценные бумаги, которые будут выпущены компанией позже. Без понимания структуры этих будущих бумаг глубоко разобрать сам SAFE невозможно. После изучения положений о денежных потоках мы обратимся к вопросам контроля, корпоративного управления и конфликтам интересов внутри стартапа. Это абсолютно критичные темы для обсуждения. Как я неоднократно повторяю своим студентам: «Контроль над компанией можно потерять только один раз. Потеряв его однажды, вы потеряете его навсегда».
Типичный пример
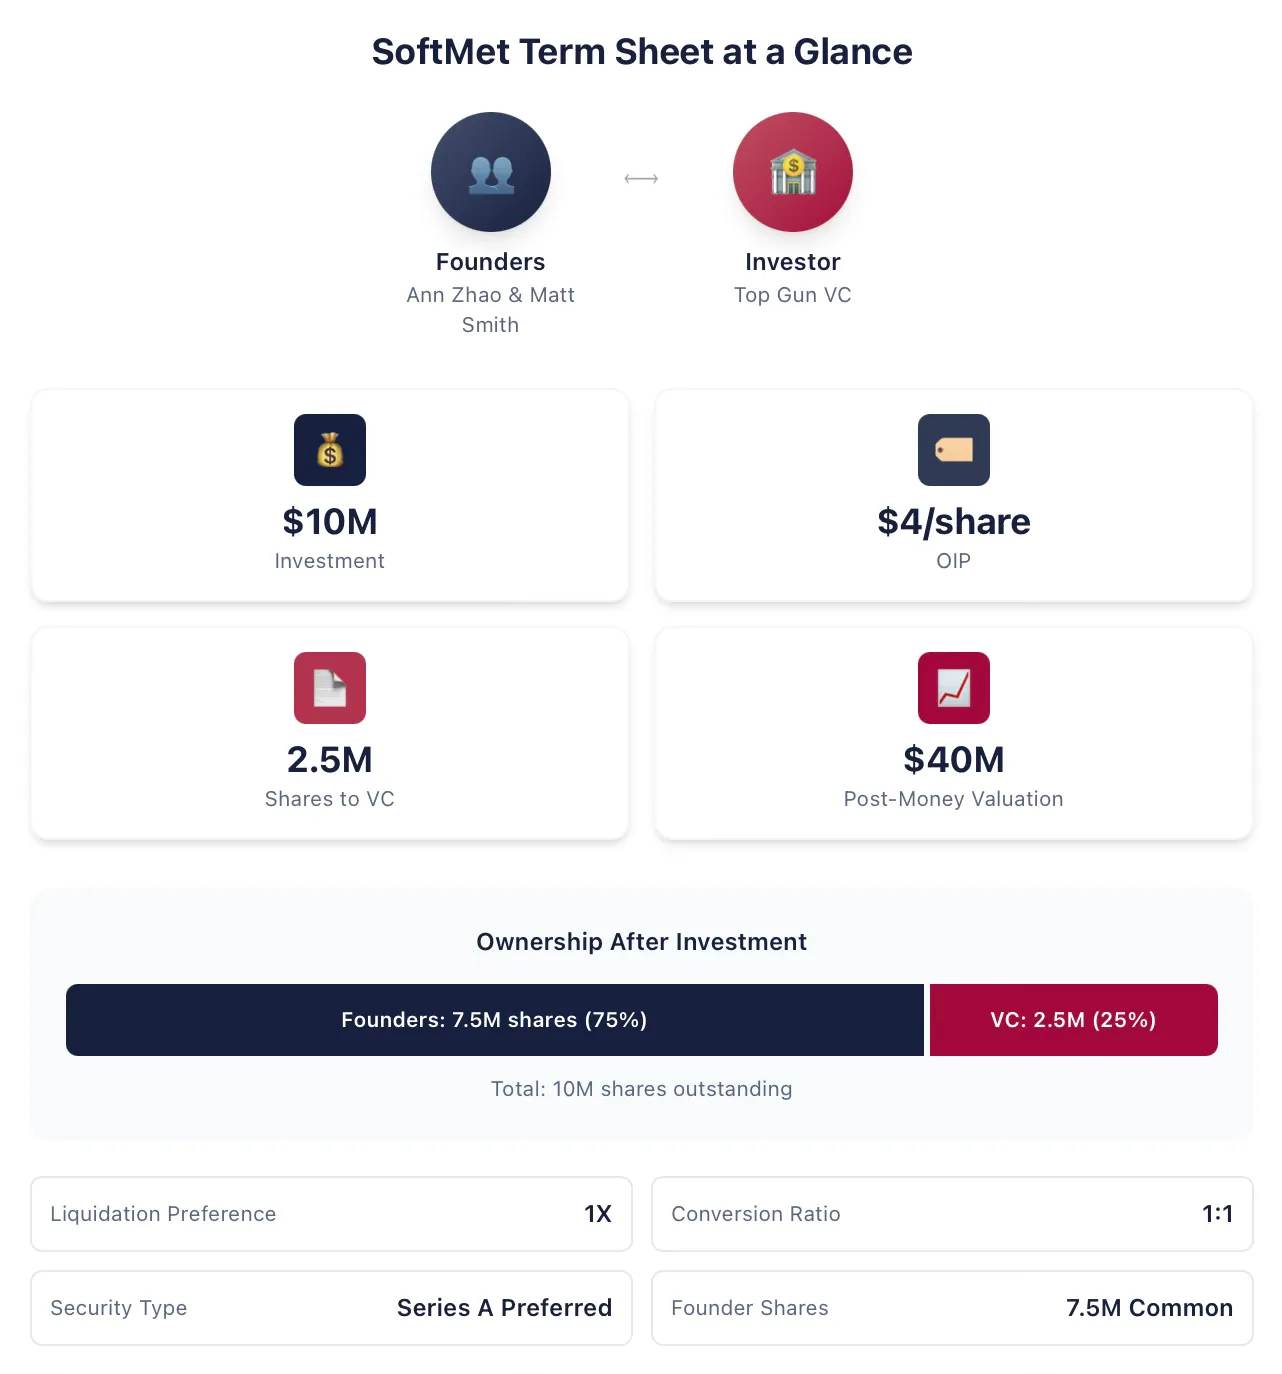
При разборе тематических блоков по распределению денежных потоков я буду опираться на сквозной практический кейс, который будем уточнять и расширять по мере продвижения материала. Энн Чжао и Мэтт Смит являются сооснователями технологического стартапа SoftMet. В процессе поиска финансирования они встретились с Робином Арноттом, партнером ведущего венчурного фонда Top Gun. После встречи Робин пригласил Энн и Мэтта провести питч перед всеми партнерами Top Gun. Через неделю основатели получили терм-шит от Top Gun. Предлагаемые условия звучали следующим образом:
Top Gun инвестирует 10 млн долларов в SoftMet.
Top Gun получает привилегированные акции серии А SoftMet по цене размещения (первоначальной цене размещения) в 4 доллара.
Привилегированные акции серии А имеют ликвидационную привилегию с коэффициентом 1x.
1 привилегированная акция серии А может быть конвертирована в 1 обыкновенную акцию SoftMet.
Привилегированные акции серии А оснащены множеством дополнительных условий.
Основатели владеют 7,5 млн обыкновенных акций.
Постденейшн-оценка компании составляет 40 млн долларов.
Энн и Мэтт должны понять суть данного терм-шита: что именно представляют собой привилегированные акции серии А? Что такое постденейшн-оценка? Как работает ликвидационная привилегия? Что подразумевается под конвертацией? На какие спецификации в этом предложении следует обратить особое внимание? Какие пункты могут иметь существенные финансовые последствия и подлежать пересмотру? Какие условия являются более благоприятными для основателей?
Для введения всех концепций нам потребуются ряд упрощающих допущений
Чтобы сохранить ясность изложения, мы начнем с ряда упрощающих допущений. Во следующих лекционных материалах мы откажемся от всех временных ограничений, так что следите за обновлениями! Пожалуйста, не уходите из-за мысли «этот академический профессор не понимает, что основатели не просто „владеют акциями“, а проходят процесс vesting и т. д.». Все знаю, и мы обязательно вернемся ко всему этому в подходящий момент.
Ниже приведены допущения, которые я буду неизменно использовать в первых материалах о первом раунде VC-финансирования (если вам непонятны некоторые термины ниже, значит, наше упрощение обосновано):
Допущение: SoftMet не нанимает сотрудников. Данное допущение означает, что SoftMet не нуждается в денежной или акционной компенсации персонала, а также позволяет рассматривать основателей исключительно как владельцев, а не как наемных работников. Вопросы vesting и учредительных контрактов на найм будут рассмотрены позже.
Допущение: Top Gun является первым внешним инвестором SoftMet. На практике большинство раундов VC предшествует ангельское или семенное финансирование, использующее иные финансовые инструменты.
Допущение: Данный раунд станет единственным привлечением инвестиций для SoftMet как частной компании, поддерживаемой VC. На практике, согласно моим исследованиям, средняя американская компания-единорог привлекает более шести раундов VC. Мы, безусловно, скоро снимем это ограничение.
Допущение: Важны лишь положения о распределении денежных потоков. Терм-шит также регулирует вопросы корпоративного управления — контроль, голоса, места в совете директоров, но мы рассмотрим их позже.
Инвесторы обменивают финансовые ценности на инвестиционную отдачу через ценные бумаги
Инвестиция Top Gun в размере 10 млн долларов представляет собой раунд венчурного финансирования — обмен наличных на ценные бумаги. Предложенная сумма инвестиций Top Gun в 10 млн долларов называется объемом инвестиций (Investment Amount).
В качестве инвестиционного возврата Top Gun получит ценные бумаги, предоставляющие ему долю собственности в SoftMet. В частности, в рамках этого раунда будет эмитировано определенное количество новых ценных бумаг — привилегированных акций серии А, — которые передадутся Top Gun. Но какое количество акций получит Top Gun? Как распределяется постденейшн-доля участника после инвестиции? Как в дальнейшем будут распределяться доходы между основателями и VC-инвесторами?
Терм-шит предлагает ответы на эти вопросы, разъясняя, кто и что получает в различных сценариях. Количество акций, получаемых Top Gun, определяется объемом инвестиций и первоначальной ценой размещения (OIP) привилегированных акций серии А. Первоначальная цена размещения — это цена за акцию, которую платят инвесторы во время эмиссии, обычно аббревиатура OIP, также может называться Initial Purchase Price (OPP).
Примечание: OIP отличается от номинальной стоимости. Номинальная стоимость акций — это значение, указанное в уставе компании, произвольно установленное при регистрации, практически не связанное с фактической оценкой компании и не имеющее реальной экономической значимости. Типичные номинальные стоимости составляют 0,001 или 0,0001 доллара США, также допускается статус «без номинала».
Мы можем использовать OIP для определения количества акций, полученных Top Gun. При объеме инвестиций в 10 млн долларов и OIP в 4 доллара Top Gun получит результат деления первой величины на вторую:
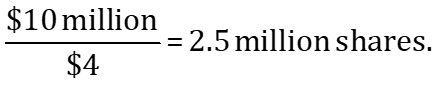
Таким образом, вкладывая 10 млн долларов наличными в SoftMet, Top Gun получает 2,5 млн привилегированных акций серии А. В общем виде взаимосвязь между OIP, объемом инвестиций и количеством акций, полученных инвестором в данном раунде, выглядит следующим образом:
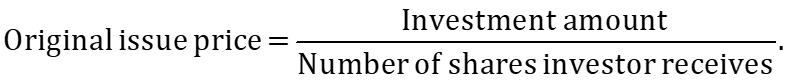
Зная любые два из этих трех параметров, можно определить третий. Реальные терм-шиты значительно различаются при описании предполагаемой сделки, однако из представленных данных всегда можно вывести все три показателя. В терм-шите SoftMet указаны объем инвестиций и OIP. Также в договоре может быть представлен объем инвестиций и количество полученных инвестором акций.
Пример 1: Первоначальная цена размещения
Венчурный фонд Great Innovation Partners инвестировал в раннюю компанию Fox Solutions, Inc. Вложив 25 млн долларов в сделку, фонд получил 2 млн привилегированных акций семенной серии. Какова была первоначальная цена размещения данного инструмента?
Первоначальная цена размещения составляет:
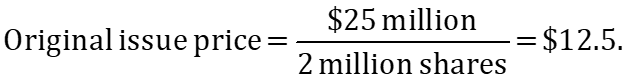
Иными словами, Great Innovation заплатила по 12,5 доллара за каждую привилегированную акцию семенной серии.
Обычно основатели владеют обыкновенными акциями
Основатели ранних стадий компаний, как правило, владеют обыкновенными акциями — самой распространенной формой собственности среди публичных и частных компаний по всему миру. Акция представляет собой форму корпоративной собственности, предоставляющую ее владельцам (то есть акционерам) определенный набор прав. Иначе говоря, акционеры обладают требованиями к компании. Термин «капитал» (equity) также часто используется для описания таких требований к акциям, и в данном материале мы будем применять слова «акция» и «капитал» как взаимозаменяемые. Эти термины также отделяют указанные ценные бумаги от еще одного распространенного типа корпоративных требований — долга.
Префикс «обыкновенные» имеет смысл только в том случае, если одна и та же компания выпустила ценные бумаги иного класса. Если обыкновенные акции являются единственным типом бумаг, выпущенных компанией, то каждая такая акция приравнивается к любой другой — существует лишь один вид требований к активам! Более того, любая обыкновенная акция обрабатывается идентично любой другой обыкновенной акции.
При распределении дохода каждая обыкновенная акция дает право получить ровно столько же, сколько и любая другая обыкновенная акция. Следовательно, доход распределяется поровну между всеми обращающимися обыкновенными акциями. Однако если часть держателей владеют ценными бумагами другого класса, распределение доходов может сильно отличаться. В VC-сделках ситуация обстоит именно так.
Инвесторы владеют конвертируемыми привилегированными акциями
Полученные Top Gun привилегированные акции серии А являются примером конвертируемых привилегированных акций. Этот инструмент является выбором большинства венчурных инвесторов в США. Он сочетает в себе характеристики долга и обыкновенных акций. К сожалению, для начинающих предпринимателей или стартап-инвесторов структура таких бумаг относительно сложна, особенно по сравнению с традиционными финансовыми инструментами вроде прямого долга или обыкновенных акций. К счастью, теперь мы разберем ее вместе.
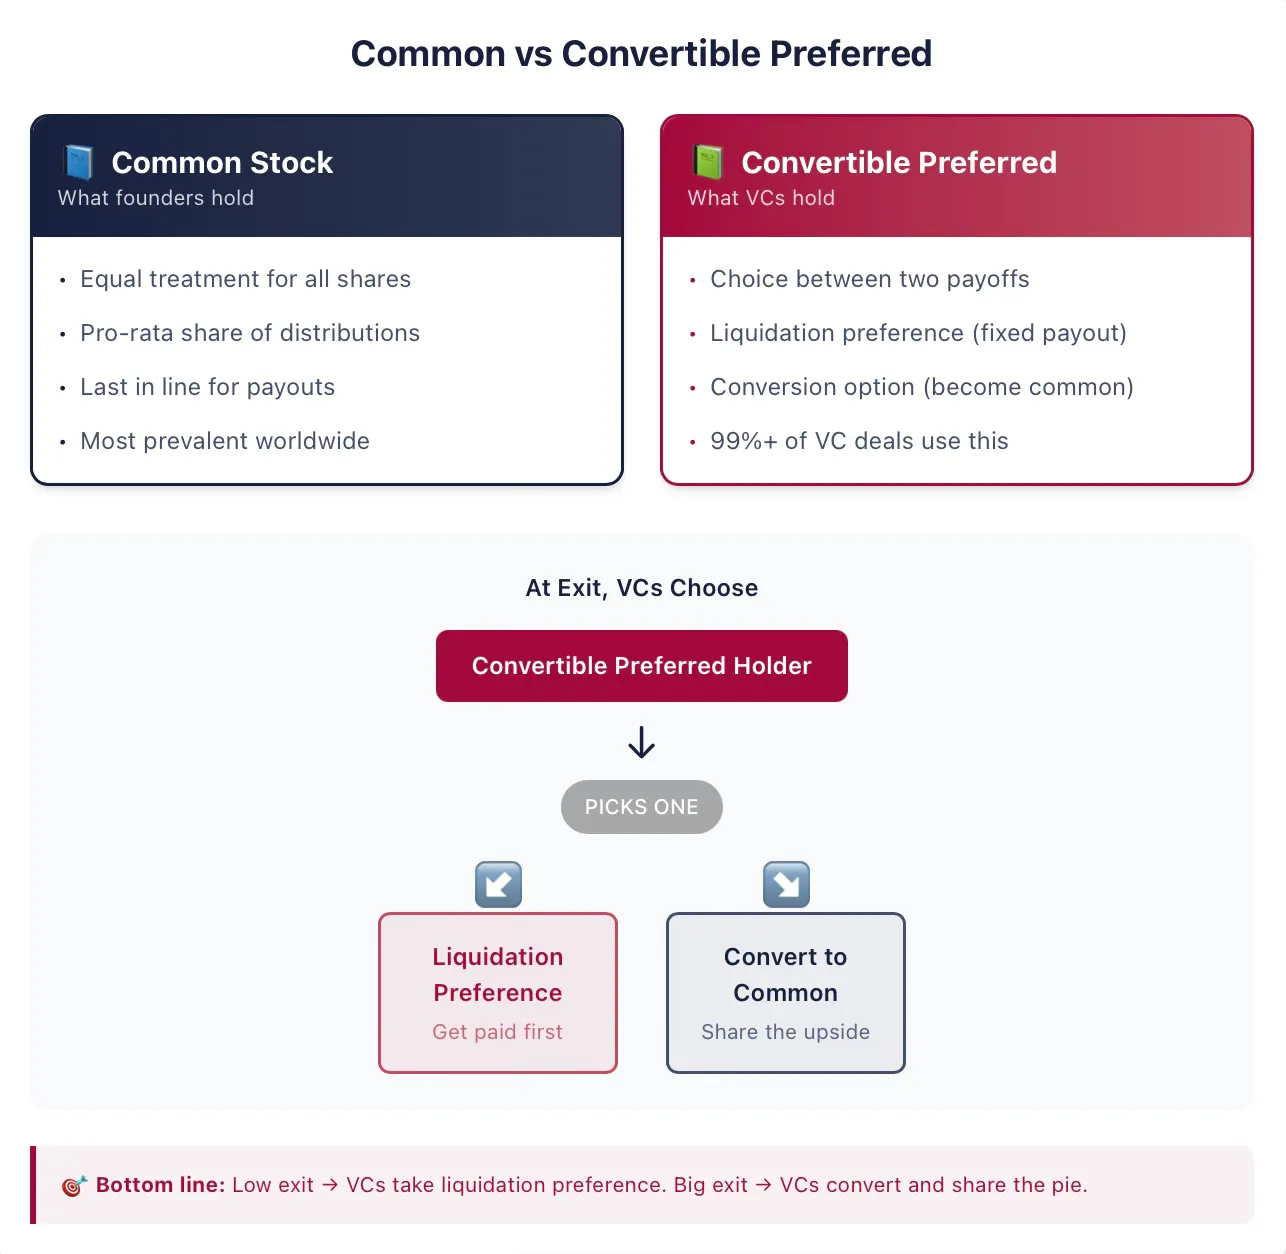
В своей основе конвертируемая привилегированная акция представляет собой финансовый инструмент, дающий владельцу выбор между двумя вариантами получения доходности. Держатель может конвертировать привилегированные акции в другие ценные бумаги, как правило, в обыкновенные акции (это свойство называют опционом на конвертацию). Либо держатель может получить единовременный платеж до того, как обыкновенные акционеры получат какую-либо доходность (это свойство известно как ликвидационная привилегия). Такие права обычно сопровождаются множеством дополнительных условий и зависят от целого ряда контрактных положений, которые мы вскоре обсудим. Основная идея заключается в том, что данный инструмент предоставляет инвестору право выбирать между возможностью конвертации и реализацией ликвидационной привилегии.
Важно отметить следующее — особенно для тех, кто имеет опыт работы на фондовом рынке или в инвестиционном банкинге: в традиционной финансовой системе компании иногда выпускают ценные бумаги, называемые привилегированными акциями. Несмотря на внешнее сходство, инструменты, размещаемые в VC-сделках, обладают рядом особенностей, кардинально отличающих их от привилегированных акций публичного рынка. Если вы знакомы с привилегированными акциями исключительно с позиции публичного рынка — имейте в виду: это принципиально иное. Не пропускайте этот раздел.
Пример 2: Привилегированные акции, выпущенные публичной компанией
В 2018 году крупнейшая публичная страховая компания MetLife выпустила новый класс привилегированных акций серии MET-E, разместив 28 млн штук на рынке. Подобные привилегированные акции функционируют схоже с долговыми ценными бумагами, обеспечивая инвесторам пожизненный фиксированный дивиденд. Акция MET-E предлагает инвесторам купонную ставку 5,63%, но лишает их каких-либо голосовых прав (в отличие от обыкновенных акций). Держатели привилегированных акций имеют приоритет на доходы компании и получают дивиденды раньше обыкновенных акционеров (но после кредиторов). Привилегированные акции класса MET-E, как правило, лишены свойств конвертации.
В договорах VC данный инструмент обычно называют просто «привилегированные акции», поэтому, встречая упоминание привилегированных акций в VC-контрактах или терм-шитах, смело можно считать, что они также подлежат конвертации. Анализ тысяч VC-договоров показал, что более 99% инструментов с названием «привилегированные акции» фактически являются конвертируемыми.
Хотя в названиях самих бумаг в контрактах слово «конвертируемые» часто опускается, обычно используются другие уточняющие обозначения. Например, инструмент может называться «привилегированные акции серии А», как в примере с предлагаемым финансированием от Top Gun.
Пример 3: Серии по буквам латинского алфавита
Сервис такси Uber в период нахождения в статусе частной компании, поддерживаемой венчурным капиталом, последовательно размещал инструменты серий: семенная, А, В и так далее, вплоть до привилегированных акций серии G. Компания по анализу больших данных Palantir в ходе финансирования 2015 года выпустила привилегированные акции серии К (предварительно были размещены серии от А до J). Космическая компания SpaceX до своего окончательного выхода на IPO, вероятно, израсходует весь латинский алфавит для именования своих серий привилегированных акций (данная заметка написана в январе 2026 года). Иногда компании выпускают ценные бумаги не в алфавитном порядке, например, при проведении реструктуризации. Так, онлайн-игровая компания Zynga выпустила привилегированные акции серий А, В и С, а затем перед первичным публичным размещением скачкообразно разместила серию Z.
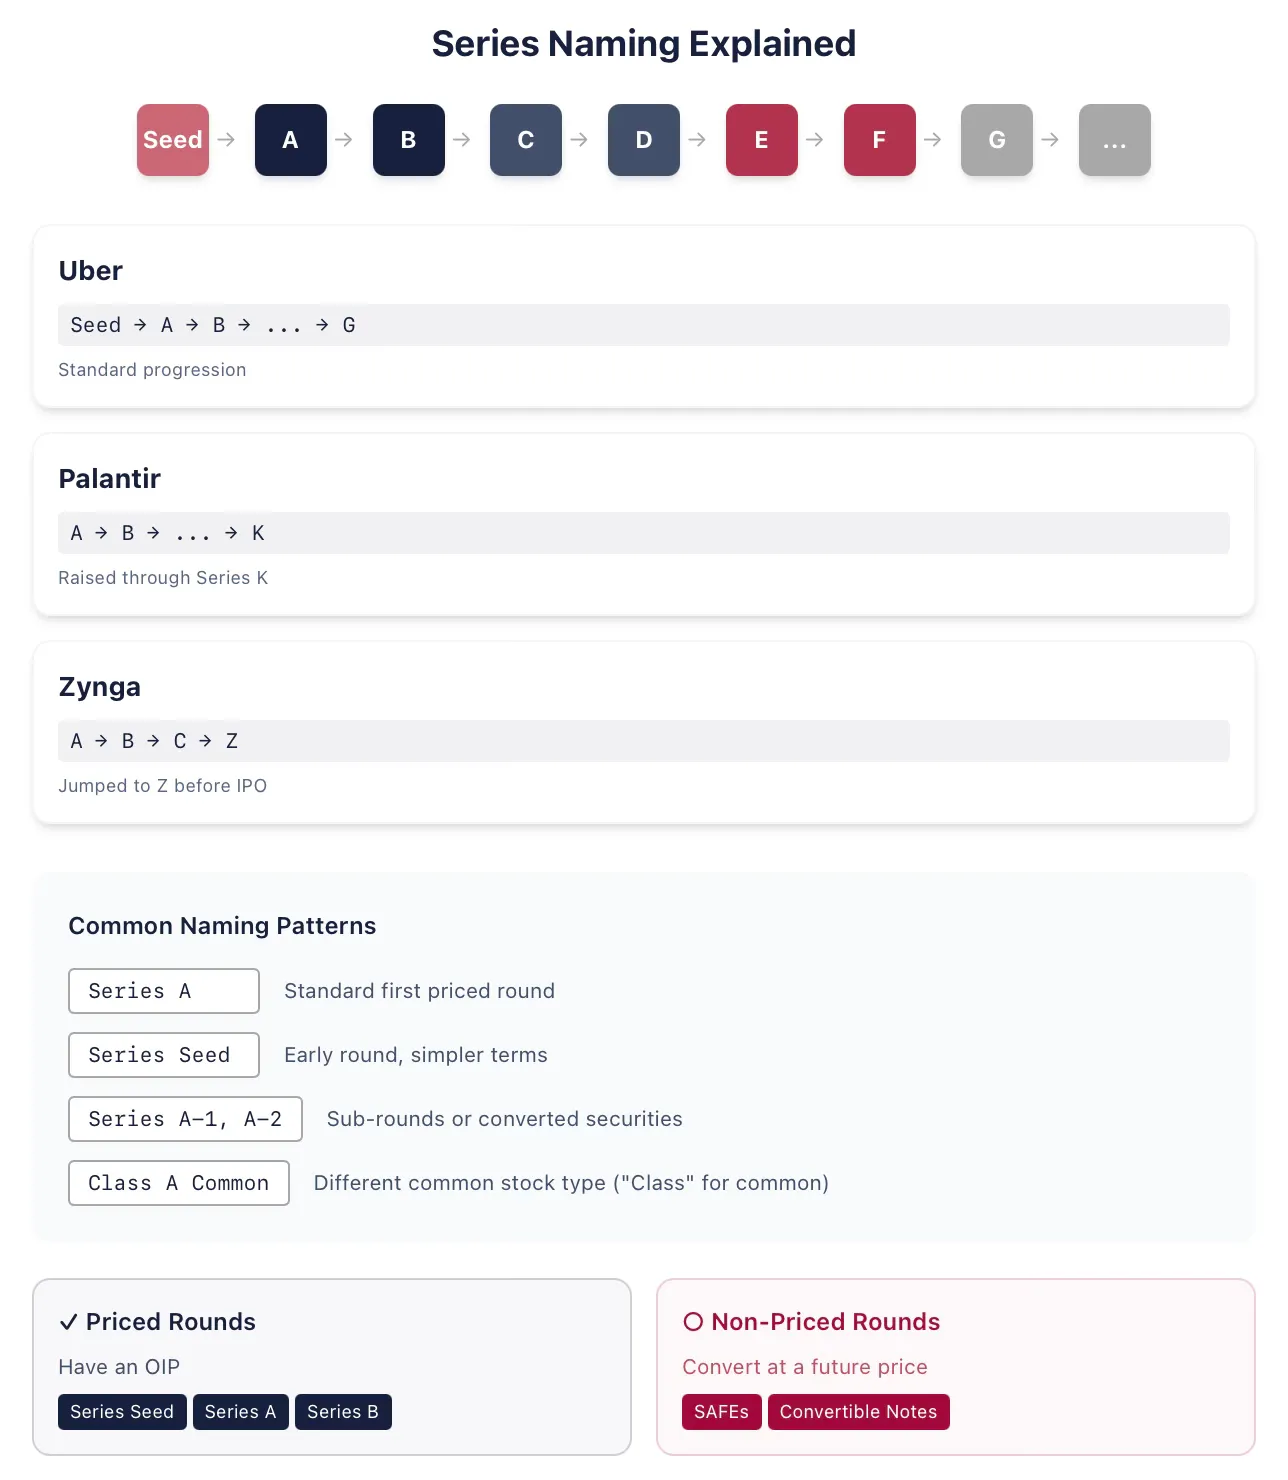
Исторически сложилось так, что привилегированные акции серии А носили название бумаг, выпускаемых в первом раунде VC-финансирования. Примерно последние пятнадцать лет первую выпущенную бумагу также нередко называют привилегированными акциями семенной серии (как в случае с Uber). Обычно это сигнализирует о том, что структура данного инструмента может быть проще, чем у полноценной серии А. Основатели и инвесторы также стремятся подчеркнуть крайне раннюю стадию развития компании. Как только компания проходит следующий раунд финансирования, обычно эмитируются именно привилегированные акции серии А. Следовательно, нельзя автоматически полагать, что аббревиатура «А» всегда означает первый раунд VC-инвестирования.
Как же тогда определить первый раунд VC-финансирования? Лучший способ — проверить, является ли раунд priced round (раундом с фиксированной стоимостью), то есть присутствует ли у выпускаемых ценных бумаг показатель OIP. Если компания выпускает SAFE или конвертируемые облигации, это не priced round; однако привилегированные акции семенной серии относятся к priced round. (Примечание: Распространено заблуждение, что nepriced round никак не фиксирует оценку компании. Это неверно, мы обсудим это в подходящем месте.)
Юристы, консультирующие VC-инвесторов и стартапы, демонстрируют немалую креативность при наименовании классов акций, поэтому существует множество вариаций в этом вопросе. Поразительные тонкие различия в названиях иногда указывают на специфические условия. Например, к любой серии могут добавляться дополнительные номерарованные выпуски (после серии А могут следовать серии А-1, А-2 и т. д.). Если данные инструменты входят в один раунд, акции А-1, как правило, отличаются от акций А лишь в отдельных специфических пунктах, оставаясь в остальном идентичными; это часто связано с тем, что часть обращающихся бумаг была конвертирована (став практически равной акциям серии А). В других случаях они могут принадлежать к совершенно иным раундам финансирования, например, потому что компания считает, что еще не достигла рыночных мильстоунов, ожидаемых от фирм уровня серии В.