


Макрообзор крипторынка: нефтяной ураган, волна искусственного интеллекта и биткоин на распутье
Резюме
Глобальные финансовые рынки переживают системную переоценку, вызванную геополитическими конфликтами: блокада Ормузского пролива привела к взрывному росту цен на нефть на 30%, срочный сброс стратегических запасов странами G7 снизил темпы роста, риск стагфляции вытеснил инфляцию в качестве основной угрозы, доллар стал «единственным безопасным портом» и приближается к отметке 100, рынки АТР и США потерпели тотальное падение в «Чёрный понедельник»; в сфере ИИ наблюдается двойственная динамика: Комитет по вопросам развития и реформ КНР установил цель по объёму индустрии ИИ в 10 трлн юаней к концу «15-й пятилетки», бурное развитие проекта OpenClaw вызвало ажиотаж вокруг связанных акций; биткоин под давлением макроэкономического шторма пробил ключевую поддержку на уровне 70 000 долларов, на 75% его волатильность обусловлена макроэкономическими факторами, рыночные настроения находятся в состоянии крайнего панического стресса (индекс страха и жадности — 8), доля путовых опционов аномально высока, однако ETF всё же фиксирует чистый приток средств на сумму 568 млн долларов, основное противостояние сосредоточено вокруг вопроса, сможет ли нарратив о «цифровом золоте» возродиться в условиях давления стагфляции.
I. Макроэкономическая бездна: призрак стагфляции и эффект «всасывания» «единственного безопасного порта»
Глобальные финансовые рынки оказались на опасном перекрёстке: разворачивается идеальный шторм, порождённый геополитикой. Прошедший «Чёрный понедельник» не был изолированной коррекцией, а глубоким пересмотром логики ценообразования активов. Когда дым над Ормузским проливом затмил жизненные артерии глобальной энергетики, участники рынка с ужасом осознали, что забытый за последние сорок лет призрак «стагфляции», закутавшись в геополитические конфликты, тихо возвращается.
Обвал рынков Азии стал лишь увертюрой этого кризиса. Падение индекса MSCI Pacific Rim и резкий обвал основных индексов Южной Кореи, Японии и китайского Тайваня наглядно отражают крайний пессимизм капитала относительно экономических перспектив. Этот пессимизм продиктован не краткосрочными опасениями относительно прибыли корпораций, а заблаговременным заложением в цены перманентной глобальной рецессии, спровоцированной ударом со стороны предложения. Энергия — кровь промышленности, и если кровь подвергается риску остановки, любые конечности экономики неминуемо немеют, а затем отмирают. Синхронное падение фьючерсов на акции США и поведение хедж-фондов, аккумулирующих шорт-позиции по ETF с беспрецедентной за пять лет скоростью, подтверждают глобальный и институциональный характер этой паники. Стратег Goldman Sachs Эд Ярденни повысил вероятность краха рынка США в течение года до 35% и выделил вероятность сценария стагфляции в отдельную категорию, что само по себе является тревожным сигналом. Вне сценариев «Пылающих двадцатых» (высокий рост, низкая инфляция) и «Обвала» появление варианта «стагфляции» означает, что рынок всерьёз рассматривает более разрушительное будущее: сочетание экономического застоя и инфляции полностью подорвёт теоретическую основу традиционной портфельной стратегии 60/40.
В условиях экстремального неприятия рисков движение капитала демонстрирует поразительную единообразность: распродажа всех рисковых активов и бескомпромиссное направление потоков в доллар. Индекс доллара (DXY), приближающийся к отметке 100, обязан этим не столь сильным фундаментальным показателям американской экономики, а тем, что в моменты шатания глобальной кредитной системы доллар как основная резервная, расчётная и счётная валюта благодаря глубине ликвидности и масштабу рынка казначейских облигаций США становится единственным «морским пространством», способным вместить колоссальные средства для убежища от рисков. Такие мировые управляющие активами, как PIMCO, начинают накапливать кэш и предпочитать среднесрочные гособлигации США, а стратег Bloomberg открыто заявляет: «доллар стал единственным безопасным портом». Это ознаменовало полный переход рыночной логики из режима «повышения аппетита к риску» или «нейтралитета» в режим «неприятия риска» и даже «панического бегства». Особого внимания заслуживает волатильность драгоценных металлов. Рыночное золото временно пробивало исторический уровень в 5100 долларов, чтобы быстро откатиться обратно к 5000 долларам. Это обнажает суровую реальность: на грани кризиса ликвидности даже такие активы-убежища, как золото, могут столкнуться с необходимостью фиксации прибыли для покрытия убытков по другим позициям. Крепость доллара оказывает мощное воздействие в виде эффекта «всасывания» на все недолларовые активы, включая золото и биткоин. Первую волну макроэкономического цунами, спровоцированного геополитикой, сопровождало беспощадное разрушение психологических барьеров всех рисковых активов и затягивание в один водоворот цифровых валют, таких как биткоин.
II. Нефтяной шторм: обвал поставок и безумие «ончейн» спекуляций
Если макроэкономическое настроение — это «атмосфера» рынка, то колебания цен на нефть — та самая «кость», которая牵водит весь организм. Блокада Ормузского пролива — это绝非 обычное нарушение поставок, а удар ядерного масштаба по глобальному энергетическому порядку. Ежедневная потеря 20 миллионов баррелей сырой нефти — число, которое достаточно, чтобы привести в ужас любого, кто помнил нефтяной кризис 70-х годов. Это составляет почти 20% от ежедневного мирового спроса. Масштабы такого дефицита способны сравниться с любыми прошлыми кризисами, и даже превзойти их. Вынужденное снижение добычи или остановка производства в таких основных производителях, как Ирак, Кувейт и ОАЭ, означают мгновенную утрату ключевого производственного потенциала ОПЕК+, а эластичность мировой кривой предложения нефти практически сводится к нулю.
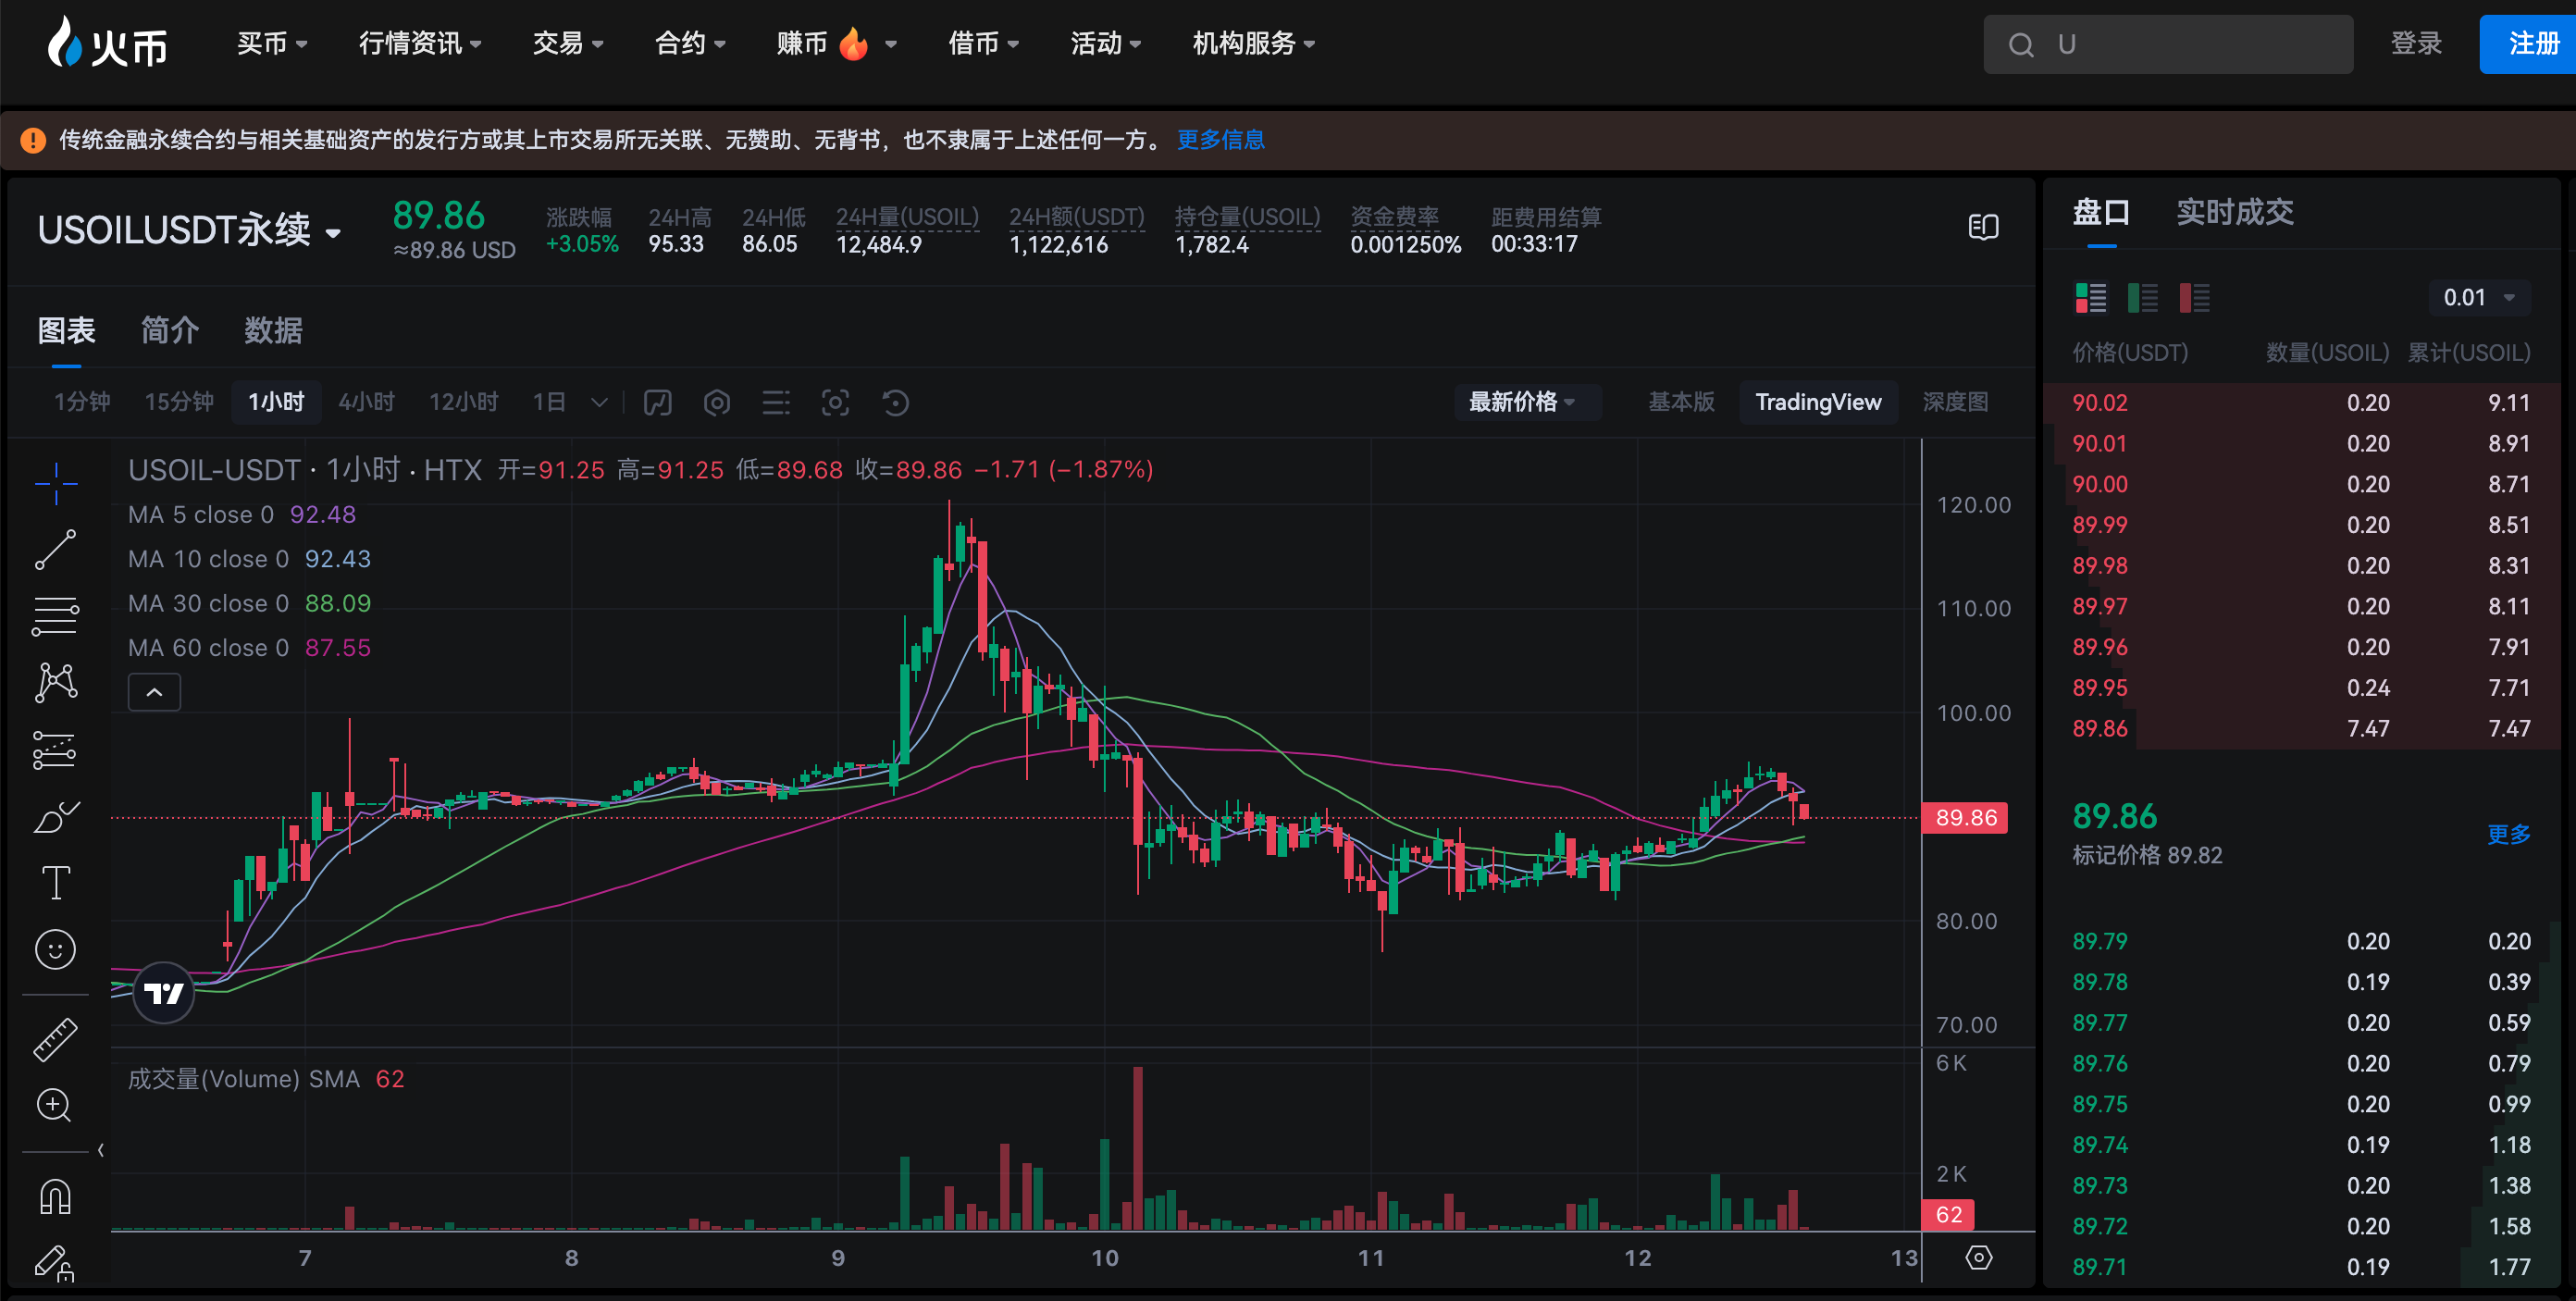
Начальная реакция рынка была экстремальной и жестокой. Цены на нефть一时 подскочили на 30%, приблизившись к отметке 120 долларов за баррель. Такой вертикальный рывок свидетельствует не об ожиданиях будущего, а о крайнем страхе перед текущей ситуацией «отсутствия топлива». Goldman Sachs предупреждает, что цены могут превысить исторический максимум в 140 долларов за баррель, а бывшие трейдеры прямо заявляют, что «фактически потолка нет». В условиях экстремальных торгов эти высказывания скорее представляют собой объективное описание возможности нелинейного обвала рынка, чем прогнозы. Рост более чем на 60% за семь торговых дней вывел цены на нефть за пределы анализа фундаментальных показателей, переведя их в исключительно режим ценообразования с учётом геополитической премии.
Срочные консультации стран G7 и Международного энергетического агентства (МЭА) по вопросу освобождения стратегических запасов стали неизбежной мерой рыночного вмешательства. Объём в 300–400 миллионов баррелей, хотя и кажется огромным, по сравнению с дефицитом в 20 миллионов баррелей в день представляет собой каплю в море, а его роль носит прежде всего психологический характер, подавая рынку сигнал: «мы не будем пассивно ждать конца». Это позволило сократить рост цен на нефть вдвое, но лишь вывело их из зоны «неконтролируемого безумия» в рамки «управляемого безумия». Заявления бывшего президента Трампа о «небольших издержках» ещё раз подчеркивают суровую реальность, при которой геополитические цели в текущий момент приоритетнее экономической стабильности, что сигнализирует о невозможности разрешения данного энергетического кризиса solely за счёт краткосрочного освобождения запасов.
Этот нефтяной шторм, вызванный геополитикой, неожиданным образом обрушился на криптовалютный мир. Цена на нефть перестала быть далёким фоном, влияющим на аппетит к риску в макроэкономическом повествовании, а стала прямой точкой концентрации спекуляций внутри самого крипторынка. Появление ончейн-торговли нефтью стало явлением наиболее характерным для Web3 в этом кризисе. Торговый объём и цены токенизированных контрактов на сырую нефть (CL-USDC) на платформе HyperLiquid резко взлетели, а около 40 миллионов долларов коротких позиций были полностью уничтожены на фоне роста цен. Сооснователь проекта Sky Рун сделал ставку в 4 миллиона USDC с 20-кратным плечом в сторону роста. Эта сцена стала идеальной репликой классического «шорта на споте» в традиционных финансах, реализованной в рынке децентрализованных деривативов.
Данный феномен обнажает несколько глубоких трендов. Во-первых, криптовалютный рынок больше не является закрытой площадкой: его рынок деривативов начал эффективно поглощать и усиливать волатильность традиционных активов. Во-вторых, в условиях экстремальных торгов платформы DeFi-деривативов демонстрируют превосходство над традиционными биржами благодаря круглосуточному непрерывному функционированию, доступу без разрешений и высоким кредитным плечам, что делает их более гибкими и привлекательными. В-третьих, это вызывает серьёзную озабоченность в плане рисков. При сочетании реального дефицита сырья с виртуальным ончейновым спекулятивным азартом на высоких плечах резкий разворот цен на нефть или сбои в данных оракулов могут запустить цепную реакцию ликвидации, вызвав «истощение ликвидности» в мире DeFi, ущерб от которого может превзойти разрушения в традиционном финансовом секторе. На Polymarket 76% пользователей ставят на достижение ценой нефти 120 долларов к концу месяца — это одновременно отражение ожиданий рынка и демонстрация того, как крипто-natives участвуют в макроэкономических играх через рынки прогнозов. Сырая нефть, кровь современной индустрии, в виде «токенов» впрыскивается в мельчайшие сосуды криптоэкономики, становясь ещё одной ключевой переменной, определяющей краткосрочную волатильность.
III. Волна искусственного интеллекта: холод и жар на ветру в 10 триллионов
Пока традиционные финансы дрожат от энергетического кризиса, другой поток, движимый технологическим прогрессом — искусственный интеллект — с беспрецедентной скоростью меняет нарративы на рынках капитала и стратегическую карту государств. Заявление Комитета по вопросам развития и реформ КНР о достижении объёма индустрии ИИ в 10 триллионов юаней к концу периода «15-й пятилетки», а также план инвестиций в размере более 7 триллионов юаней в инфраструктуру «ИИ+» придали этому направлению максимально мощный политический импульс. Речь уже идёт не об абстрактных концепциях, а о реальных капиталовложениях в отрасль. Данные Министерства промышленности и информатизации КНР — объём ядра индустрии превысит 1,2 трлн юаней, зарегистрировано более 6200 компаний, число пользователей генеративного ИИ преодолело отметку в 600 миллионов — совместно勾勒出 картину масштабной и стремительно растущей реальной экономики.
На фоне этих процессов бурное развитие открытого проекта агентов искусственного интеллекта OpenClaw («Омар») стало ярким примером того, как технологический прорыв способен разжечь рыночные настроения. Количество звёзд на GitHub превысило показатели Linux, основатель проекта был приглашён в команду OpenAI, а высокая оценка со стороны генерального директора Nvidia Дженсена Хуана — всё это, сложенное вместе, способно зажечь воображение любого техноинвестора. Значение OpenClaw заключается в радикальном снижении порога входа для разработки и развёртывания ИИ-агентов. Как отметил Дженсен Хуан, это вызовет тысячнократный рост потребления токенов и откроет эпоху «вакуума мощности», испытывающего голод по вычислительным ресурсам. Это напрямую сместило фокус рыночных интересов с обучения больших языковых моделей на направление ИИ-агентов (Agent), обладающее куда более очевидными коммерческими перспективами.
Стремительное присоединение гигантов вроде Tencent и быстрое внедрение региональных нормативных актов типа «Десяти правил для омаров» правительствами районов Лунган и Фуцзянь города Шэньчжэня идеально демонстрируют путь ускоренных инноваций по китайскому образцу: «стратегическое планирование сверху — технологический прорыв — коммерческое применение — нормативная поддержка». Однократная интеграция через платформы WeChat и QQ даёт сотням миллионов пользователей возможность взаимодействовать с ИИ-агентами без посредников, а выход таких правительственных «омаров» на работу открывает новые горизонты применения ИИ в сфере государственных услуг. Именно эта взрывная сила движения «сверху вниз и от точки к поверхности» стала главной причиной бума котировок связанных акций. Взлёты стоимости акций компаний MiniMax, UCloud, Shunwang Technology и других отражают оптимистичные ожидания рынка относительно внедрения технологий «ИИ+» в различные отрасли. Инвесторы играют на том, что OpenClaw станет фундаментом приложений искусственного интеллекта на ближайшие десять лет, а значит, любая компания, связанная с вычислительной мощностью, развёртыванием инфраструктуры или разработкой приложений, получит свою долю от этого технологического пира.
Однако среди всеобщего энтузиазма заявление Министерства промышленности и информатизации о высоких рисках словно вылилось холодной водой на рациональные умы. Стандартные настройки OpenClaw провоцируют риски информационной безопасности и утечек данных, обнажая обратную сторону стремительного распространения технологий. Когда миллионы разработчиков, корпораций и госструктур начинают массово развёртывать ИИ-агентов, границы кибербезопасности стираются. Уязвимость одного «правительственного омара» может нанести ущерб значительно больший, чем компрометация обычного сервера. Здесь ярко проявляется двуликая природа искусственного интеллекта: выступая супердвижком для модернизации промышленности, он одновременно может стать ящиком Пандоры для будущих кибератак и утечек информации. Для финансовых рынков это означает, что при инвестировании в сектор ИИ необходимо обращать внимание не только на «атакующие» активы вроде вычислений и приложений, но и на «оборонительные» направления, такие как кибербезопасность и защита данных, где скрыты колоссальные инвестиционные возможности. Инвесторам предстоит сделать осознанный выбор между «холодным» пониманием рисков и «горячими» рыночными настроениями.
IV. Ловушка биткоина: раздавлен макроэкономической рукой или рождается заново?
Пока макроэкономическая «бездна» вселяет страх во все рисковые активы, пока нефтяной «ураган» разжигает спекулятивный ажиотаж в блокчейне, а волна искусственного интеллекта устремляет триллионы капиталов вперёд, биткоин, некогда считавшийся «цифровым золотом» и активом-убежищем, оказался в беспрецедентно сложном положении. Пробитие ключевого психологического уровня поддержки в 70 000 долларов и затруднительное удержание позиций выше 65 000 долларов — это не просто техническая корректировка, а суровый экзамен его базового нарратива.
Исследование компании NYDIG однозначно показывает: на 75% недавняя волатильность биткоина обусловлена макроэкономическими факторами, не связанными с традиционными фондовыми индексами. Это означает, что он перестал быть чисто цифровым золотом или обычной технологической акцией, превратившись в сложный актив, по которому точно бьют геополитика, инфляционные ожидания, ликвидность доллара и прочие макропеременные. Его синхронный рост с сектором программного обеспечения на рынке США говорит не о статусе «цифрового золота», а лишь о распределении излишков ликвидности среди всех растущих активов. Когда разворачивается макрошторм, капиталы бегают к доллару, спекулянты покидают рисковые инструменты, а биткоин застревает в крайне невыгодной позиции: он не гарантирует абсолютной защиты ликвидности, подобно доллару, и не обладает накопленной веками консенсусной ценностью хранителя богатства, как золото.
Текущая рыночная паника отчетливо считывается в цифрах. Индекс страха и жадности рухнул до отметки 8 (крайний панический страх), а опционный рынок в срочном порядке закладывает в цены экстремальные сценарии «чёрных лебедей». Доля путовых опционов аномально высока, подразумеваемая волатильность (IV) стремительно растёт, показатель асимметрии (skew) критически ухудшается — всё это указывает на устойчивые рыночные ожидания падения в краткосрочной перспективе. Логика медведей предельно ясна и безжалостна: геополитический конфликт разгоняет цены на нефть, усиливает риски стагфляции, приводит к тотальной разбалансировке позиций в рисковых активах, и первым страдает именно биткоин. Потеря психологической отметки в 70 000 долларов и тот факт, что на Polymarket 75% игроков делают ставки на снижение цены BTC до 55 000 долларов, свидетельствуют о полном сдвиге рыночных настроений в сторону продавцов.
Однако обратная сторона медали — твёрдая вера сторонников повышения цен. Их логика также нельзя игнорировать. Они считают текущее падение лишь жёсткой чисткой позиций в рамках макробычьего рынка, повторением исторического паттерна восстановления после глубокого обвала 2022 года. Ключевые уровни поддержки (например, зона 64–65 тысяч долларов) по-прежнему демонстрируют сильный спрос, что указывает на активность крупных игроков, аккумулирующих актив на просадках. Модель Stock-to-Flow Свена Йенсена (PlanB) всё ещё указывает, что текущая цена значительно ниже среднего циклического значения (500 000 долларов). Эта непоколебимая вера, основанная на коде и математике, поддерживает армию самых стойких долгосрочных держателей. Они воспринимают нынешнюю макропанику как статистический шум, а каждый обвал рассматривают как отличную возможность нарастить свой «цифровой суверенитет». Разрыв на фьючерсном рынке CME в диапазоне 68,1–68,2 тысячи долларов действует подобно магниту, притягивая спрос на техническое восстановление.
Таким образом, биткоин находится на перепутье, определяющем его дальнейшую судьбу. Он может быть окончательно раздавлен макроэкономической «невидимой рукой»: нарратив о «цифровом золоте» может полностью исчерпать себя, превратив биткоин в высоковолатильный рисковый актив, чья цена будет всё сильнее зависеть от процентной политики ФРС, траектории индекса доллара и эскалации глобальных геополитических конфликтов. Или же он может пройти через испытания пламени и возродиться. Если доказывает, что его децентрализованная способность к трансграничной передаче ценности вновь обретёт вес, когда глобальные платёжные системы окажутся под угрозой санкций и фрагментации; если убедительно покажет, что непреодолимый лимит в 21 миллион монет одержит верх над любой краткосрочной волатильностью в период печатания денег центральными банками для борьбы со стагфляцией; тогда нынешняя ловушка станет последней проверкой перед превращением в по-настоящему «абсолютный актив-убежище».
Тем не менее, постоянный чистый приток средств в ETF остаётся самым ярким козырем в этом главном экзамене. Зафиксированный 9 марта чистый приток в 568 миллионов долларов создаёт контраст с падающими котировками. Это говорит о том, что крупный традиционный капитал не спешит покидать рынок, а наоборот, активно входит в него через регулируемые каналы. Вероятно, они не обращают внимания на краткосрочный макрошум, реализуя стратегию资产配置 на протяжении многих лет или даже десятилетий. Их цель — выделить небольшую долю в «альтернативные активы» с низкой корреляцией к традиционным рынкам для страхования от системных рисков фиатной денежной системы. Следовательно, будущее биткоина зависит от этой затяжной дуэли: с одной стороны, макро-трейдеры используют опционы и фьючерсы для высокочастотных ударов с максимальным плечом; с другой, инвесторы ETF методично накапливают позицию в споте. В краткосрочной перспективе холода макроэкономических настроений и пожары нефтяного кризиса будут продолжать подвергать нарратив биткоина испытаниям, но в долгосрочном горизонте настоящая борьба только начинается.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @HTXAcademy















