


Интервью с Ray Dalio: почему я доверяю только золоту, но не верю в биткоин?
Подготовка и перевод: TechFlow
Гость: Рэй Далио, основатель инвестиционного фонда Bridgewater Associates
Ведущий: Дэвид Сакс
Источник подкаста: All-In Podcast
Оригинальное название: Рэй Далио: «ИИ поедает все — и, возможно, съест себя»
Дата выхода: 3 марта 2026 года
Ключевые тезисы
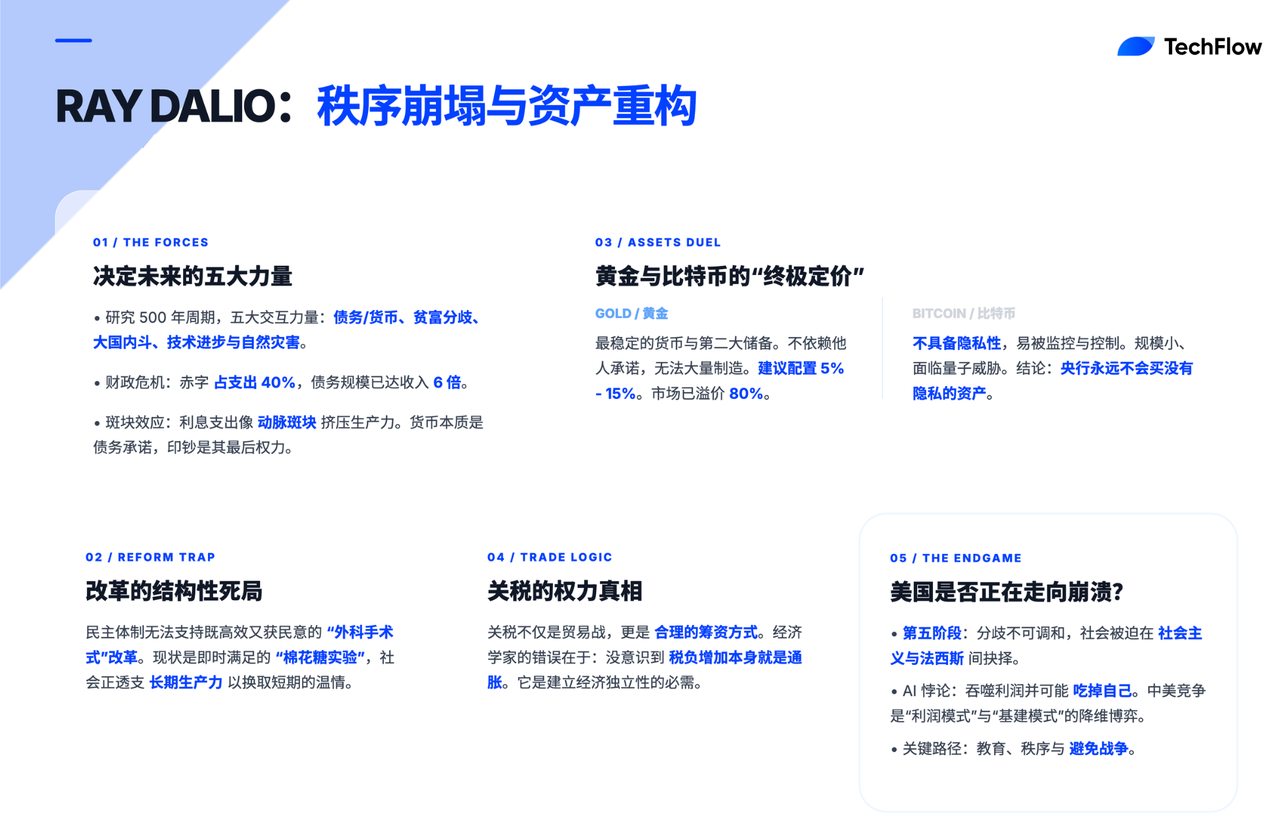
В третий раз став гостем All-In Podcast, известный инвестор Рэй Далио подробно разобрал серьезность долгового кризиса в США и дал прогноз на будущие сценарии. Он обсудил пять сил, формирующих мировой порядок, структурные ограничения, с которыми сталкивается Департамент эффективности правительства, причины рекордного роста цен на золото, слабость биткоина, а также реальную картину за тарифами и торговым дефицитом. Также он объяснил, почему считает, что США могут находиться на краю краха.
Тезисы беседы
О природе долга и экономики
- Проблемы цикла долга напоминают работу кровеносной системы организма. Когда расходы на обслуживание долга относительно доходов постоянно растут и становятся непокрытыми, это действует как бляшки в артериях, вытесняя прочие расходы.
О структурных тупиках правительственных реформ
- Заставить высокоэффективное правительство работать еще эффективнее непросто. Попытки провести «хирургическую» реформу так, чтобы она была одновременно результативной, быстрой и не вызвала слишком много сопротивления, практически невозможны.
О базовой логике валюты
- Механически валюта по своей сути является долгом. Владеющей валютой, вы фактически владеете долговой бумагой, которая представляет собой лишь обещание того, что кто-то передаст вам эту валюту. Когда долг центральных банков становится чрезмерным, их сила сводится к эмиссии денег.
О незаменимости золота
- Золото — единственный долгосрочный исторический актив, который можно перемещать, который невозможно произвести в промышленных масштабах и который не зависит от чьих-либо обещаний. Иными словами, большинство валют, долгов, акций и прочих активов являются лишь обязательствами конкретных лиц или организаций обеспечить платежеспособность.
О различиях между биткоином и золотом
- Биткоин не обеспечивает конфиденциальности: его транзакции можно отслеживать, а возможно, и косвенно контролировать. Центральные банки не станут покупать или хранить биткоин. Кроме того, возникают сомнения насчет будущего развития технологий, например, повлияет ли появление квантовых компьютеров на биткоин.
О заблуждениях касательно тарифов и инфляции
- Частой ошибкой экономистов является игнорирование налогов при расчете инфляции. Если ваши налоговые обязательства возрастают — это тоже инфляция. Почему это должно учитываться иначе, чем влияние роста стоимости жилья на ваш кошелек?
О трех ключах к успеху государства
- Во-первых, правильно воспитывать детей. Во-вторых, общество должно обеспечивать упорядоченную и цивилизованную среду. В-третьих, необходимо избегать войн. Если эти три условия соблюдены, государство преуспеет. Это неизменно подтверждается историей.
О финальной стадии социального раскола
- Мы движемся к этой «войне», фактически уже находясь в ней. Система оказывается в кризисе, когда позиции, которые поддерживают люди, оказываются важнее для них самой системы.
О парадоксе «поедания самого себя» искусственным интеллектом
- Похоже, что искусственный интеллект поглощает всё вокруг, но он может «съесть сам себя». Возможно, он не сможет генерировать достаточную прибыль… Китай может рассматривать ИИ как инфраструктуру, подобную электроэнергии, предоставляя её всем бесплатно. Как в таком случае конкурировать?
О метафоре текущего положения США
- В этом и кроется наша проблема — тяга к немедленному вознаграждению и незнание того, приведет ли то или иное решение к реальной производительности.
Пять сил, определяющих будущее Америки
Дэвид Сакс: Оглядываясь на работу правительства, действия Конгресса и экономические показатели уходящего года, я хотел бы задать вам вопрос: находимся ли мы сейчас на правильном пути? Или ситуация мало изменилась по сравнению с годом назад? Может быть, мы делаем шаги слишком медленно?
Рэй Далио:
Я изучал макрокиклы истории за последние 500 лет и выявил пять взаимосвязанных сил, которые определяют ответ на заданный вами вопрос. Первая — проблемы долга и валюты, подробнее об этом позже. Вторая — внутреннее поляризация, включая разрыв в доходах и ценностях. Эти разрывы приводят к непреодолимым разногласиям между левыми и правыми, что влияет на налоговую политику, демократические институты и общий ход дел. Третья — межгосударственные конфликты великих держав. Это классическая модель «вызова восходящей державы существующей гегемонии», меняющая глобальный порядок. Четвертая — технологический прогресс. В каждом историческом цикле технологии играли ключевую роль. И наконец, пятая — стихийные бедствия, включая засухи, наводнения и пандемии.
Когда мы говорим о порядке, мы обычно имеем в виду монетарный порядок, и все монетарные порядки в конечном итоге рушатся по одной и той же причине. Аналогично, все политические порядки, внутренние или международные, подвергаются трансформации. Политический порядок в США был относительно стабилен на протяжении 250 лет, но однажды столкнулся с гражданской войной. На международной арене смена порядков происходила чаще, примером чему служит переход от однополярного мира к многополярному, а технологии продолжают менять правила игры.
Теперь, учитывая наличие этих факторов, позвольте мне подробнее осветить финансовое положение правительства и ответить на ваш вопрос. Экономика государства функционирует примерно так же, как экономика компании или частного лица, за исключением того, что правительство обладает правом печатать деньги. Если рассматривать правительство как компанию или человека, его расходы составляют около 7 трлн долларов, а доходы — лишь 5 трлн долларов, следовательно, дефицит достигает 40% расходов. США веками работали с дефицитом, текущий объем долга в шесть раз превышает доходы, что дает нам основу для прогнозов.
Проблемы цикла долга аналогичны работе кровеносной системы человека: рынки капитала доставляют кредиты в различные секторы экономики. Если эти кредиты направляются на повышение производительности и генерируют достаточно доходов для обслуживания долга, процесс здоров. Но проблема возникает, когда расходы на обслуживание долга постоянно растут относительно доходов и становятся непокрытыми, действуя как накопившиеся бляшки в артериях, которые вытесняют прочие расходы.
В настоящее время дефицит США составляет 2 трлн долларов, половина из которых уходит на выплату процентов, плюс нам нужно рефинансировать истекающие долги объемом 9 трлн долларов. Перенесите эту ситуацию на компанию или частное лицо — очевидно, что это проблема. Для стабилизации ситуации дефицит в размере 3% ВВП мог бы считаться приемлемым. Текущее состояние крайне нездорово не только из-за давления на расходы, но и из-за дисбаланса спроса и предложения по долгу.
Нам предстоит рефинансировать 9 трлн долларов истекающего долга, а также разместить дополнительно 2 трлн долларов новых бумаг. Кто станет покупателем? Часть — внутренние инвесторы, другая часть — иностранные, занимающие около трети доли. С их стороны риски воспринимаются выше.
Во-первых, доля долговых обязательств в долларах США в их портфелях и так высока, возможно, превышая рамки разумного инвестирования, к тому же присутствует геополитический риск. Например, вы можете представить себе возможный конфликт с Китаем или напряженность с Европой. Европейцы могут опасаться санкций, таких как заморозка платежей по обслуживанию долга из-за санкций, а США также приходится беспокоиться о способности привлечь достаточный капитал.
Описанные мною ситуации неоднократно повторялись в истории. Например, в период с 1929 по 1945 год мы наблюдали похожую динамику. Таким образом, сама по себе фискальная ситуация не является здоровой для правительства США, но главная опасность в том, что другие факторы усугубляют эти проблемы.
Почему правительственные реформы практически нереализуемы
Дэвид Сакс: Вы ранее упоминали эту проблему и предлагали диагностическое решение: если мы сможем снизить долю дефицита до 3%, влияние можно смягчить. Но этого не произошло. Год назад мы возлагали большие надежды на решение Илона Маска возглавить Департамент государственной эффективности, где планировались радикальные реформы, включая сокращение госрасходов и борьбу с мошенничеством.
Как вы думаете, неудача этих реформ связана с проблемой самого подхода, или же на данном этапе цикла вся система уже изменена? Неужели в экономике настолько много ликвидности, вся экономика так сильно от нее зависит, слишком многие люди и компании полагаются на нее, что структурно мы больше не можем выбраться из этой ловушки? Рассказывает ли нам эта попытка о возможности реформ на текущем этапе?
Рэй Далио:
Заставить высокоэффективное правительство работать еще эффективнее непросто. Особенно если действовать быстро из-за избирательного давления, поскольку люди обычно не любят такие реформы, в итоге вы можете потерять поддержку общественности. Кроме того, в нашем обществе любая ваша деятельность подвергается критике и сомнению. Это подводит нас к вопросу: может ли демократия и наша система действительно поддерживать административное руководство, которое было бы одновременно эффективным и приемлемым для всех?
Например, когда речь идет о сокращении расходов, урезаются такие программы, как школьное питание. Попытки провести «хирургическую» реформу так, чтобы она была эффективной, быстрой и минимально провокационной, практически невыполнимы.
Оглядывая историю или просто опираясь на логику, вы обнаружите, что поиск формы руководства, которая удовлетворяла бы большинство и позволяла оперативно продвигать реформы, представляет собой чрезвычайно сложную задачу.
Дэвид Сакс: Недавно появилась большая новость о возможных массовых злоупотреблениях государственными средствами в штате Невада. Например, десятки миллиардов долларов получили детские сады, которых фактически не существует. Считаете ли вы это симптомом текущего этапа цикла? Как вы оцениваете связь между такой ситуацией и обсуждаемыми нами проблемами?
Рэй Далио:
Да, это действительно проявление данного этапа цикла. Если вы хотите управляемое государство, задайтесь вопросом: насколько хорошо оно вообще способно управлять? Например, посетив Управление водительских удостоверений (DMV), вы поймете масштаб, сложность и хаос этой системы. Поэтому, видя такую неэффективность, удивляться не стоит.
Золото против биткоина
Дэвид Сакс: Вы ранее отмечали, что часть вашего портфеля состоит из золота, цена которого выросла с $2900 до $5200 за унцию. Как показало золото в прошлом году? Обусловлено ли это тем, что рынок наконец осознал стадию цикла, о которой вы говорили годами, или тем, что Китай структурно отказывается от доллара и американских гособлигаций в пользу золота? Или центробанки других стран также переориентируются на него? Или же частные спекулянты и участники рынка резко увеличили интерес к золоту?
Рэй Далио:
Это связано с макроциклом. Мы должны понять, что золото — это не просто спекулятивный драгоценный металл, как думают многие. Золото — одна из самых старых и стабильных валют, а также вторая по значимости резервная валюта у центробанков. Поэтому по разным причинам — соотношение предложения и спроса, политика, геополитика и др. — сами центробанки покупают золото для пополнения резервов. В то же время, частные лица и другие инвесторы ищут валюту-заменитель.
Проблема в том, что такое валюта? Механически, валюта по своей сути является долгом. Имея в виду, что держа валюту, вы фактически владеете долговой бумагой, которая представляет собой лишь обещание того, что кто-то передаст вам эту валюту. Как я уже говорил, когда долг центральных банков становится избыточным, их сила заключается в эмиссии. Поняв это, вы увидите, что происходит сейчас. Ключевой вопрос, Дэвид, какая валюта считается безопасной?
Дэвид Сакс: Я хочу иметь дело с валютой, обеспеченной активами, с физически ограниченным ресурсом.
Рэй Далио:
Прежде всего, это должен быть актив, который можно транспортировать из одного места в другое. В конце концов, валюта служит средством обмена и хранилищем ценности. Если центробанк или правительство одной страны хочет расплатиться с правительством другой, ему нужны настоящие деньги, а не твердые активы вроде зданий. Для проведения сделок нужен переносимый объект. А золото — единственный долгосрочный исторический актив, который можно перемещать, который невозможно производить в промышленных масштабах и который не зависит от чьих-либо обещаний. Иными словами, большинство валют, долгов, акций являются лишь обязательствами конкретных лиц или организаций обеспечить платежеспособность.
Ценность и валюту следует различать. Ценность может существовать в виде акций, зданий, компаний, но эти активы нельзя потратить напрямую. Когда вам нужно тратить, вы должны конвертировать ценность в деньги. Сейчас соотношение нашей ценности к деньгам очень высокое. Проблема в том, что когда вы пытаетесь конвертировать ценность в деньги, они могут выбрать печать денег. С появлением фиатных валют это происходит постоянно.
Дэвид Сакс: При общении с участниками рынка они перевели свои ценности или деньги в золото? Сколько еще пространства для роста остается на рынке золота в долларах США в рамках рыночных циклов?
Рэй Далио:
Я обычно отслеживаю, кто какие активы держит, включая портфели центробанков, и структуру этих активов. Я смотрю на соотношение ценности к валюте или ценности к золоту. Можно видеть, что по отношению к твердому золоту общая масса ценности и количество других валют в портфелях центробанков огромны.
Цена золота поднялась с экстремально низкого уровня до высокого. Этот рост и изменение структуры активов почти восстановились до средних исторических значений, хотя еще не достигли их полностью. Однако, поскольку соотношение общей ценности к валюте по-прежнему очень велико, это остается серьезной проблемой.
Возьмем практический пример. Потенциальная угроза — налог на богатство. Кто-то спросит: «Не находимся ли мы сейчас в пузыре?» Существуют ли пузыри в акциях, связанных с искусственным интеллектом, и аналогичных активах? Но мы знаем, что одна из характеристик пузыря — создание спроса на ликвидность, который заставляет людей продавать активы, чтобы получить средства для покрытия требований.
Обычно этот спрос формируется за счет заимствований для покупки активов, что толкает цены вверх. Но такая модель не может длиться вечно, потому что нужно платить проценты по долгам, а сами активы не генерируют достаточно денежного потока для покрытия этих затрат. В конце концов людям приходится продавать активы для выплаты долгов или конвертации для уплаты налога на богатство.
Независимо от отношения к налогу на богатство, сама его реализация может привести к оттоку капитала в наличность. Единственный способ получить наличность — продать активы или заложить их под заем, что вызывает проблемы с денежным потоком. Кроме того, социальное неравенство делает эту тему политически более сложной.
Поэтому считаю, что как частным лицам, так и корпорациям, да и целым государствам, стоит задуматься о достаточности своих золотых резервов. Даже если у вас нет особых симпатий к золоту, следует выделять от 5% до 15% портфеля в золото. Потому что золото имеет отрицательную корреляцию с остальными активами: когда в экономике возникают проблемы, золото обычно показывает хорошую динамику, тогда как остальные активы часто падают.
Дэвид Сакс: Почему биткоин не продемонстрировал аналогичный тренд? После нашего прошлого разговора золото выросло на 80%, а биткоин упал на 25%. Как вы относитесь к результатам биткоина и почему он не стал защитным активом, как предполагали многие?
Рэй Далио:
У биткоина и золота есть ключевые различия. Во-первых, биткоин не обеспечивает конфиденциальности: его транзакции можно отслеживать, а возможно, и косвенно контролировать. Центральные банки не станут покупать или хранить биткоин. Поэтому маловероятно, что не только частные лица, но и учреждения и центробанки рассматривают его как резервный актив. Кроме того, возникают вопросы насчет будущего развития технологий, например, повлияет ли появление квантовых компьютеров на биткоин.
Рынок биткоина относительно мал, и его легче контролировать. Несмотря на внимание, которое привлекает биткоин, по масштабам как валюта он пока значительно уступает золоту. Вот эти динамические отличия между биткоином и золотом.
Дэвид Сакс: А как насчет серебра? За последний год цена серебра значительно выросла. Это дериватив золота или люди просто следуют за трендом золота, спекулируя на серебре?
Рэй Далио:
Серебро при производстве выступает побочным продуктом, и его предложение трудно увеличить. Исторически, например, фунт стерлингов привязывали к серебру, и оно само рассматривалось как валюта, но со временем серебро превратилось в спекулятивный актив, поэтому люди бегают за ним из-за популярности.
Дэвид Сакс: На прошлой встрече вы говорили о важности поддержания низких процентных ставок для смягчения последствий текущего этапа экономического цикла. Каково ваше сегодняшнее мнение об уровне ставок и действиях ФРС за прошедший год? Достаточно ли этих мер для снятия влияния цикла?
Рэй Далио:
Процентные ставки — один из трех главных инструментов управления экономикой, два остальных — налоги и государственные расходы. Но мы не можем искусственно занижать ставки, ведь долг одного человека является активом другого. Слишком низкие ставки ударят по кредиторам, что запускает привычную динамику: больше займов направляется в разные активы, раздувая пузыри.
В то же время ставки не должны быть слишком высокими, иначе должников перегнут и они не смогут выплачивать. Требуется баланс: ставки должны быть достаточно высокими для удовлетворения кредиторов, но не настолько, чтобы должники сломались. Когда в экономике много «мертвых активов» и обязательств (каждый мертвый актив означает долговую нагрузку), этот баланс становится крайне сложным.
Такая ситуация усложняется в так называемой «K-образной» экономике. Иными словами, отдельные сектора экономики находятся в пузыре, например, вопрос о том, «кто станет следующим триллионером», касается топ-1%. В то же время другие части экономики испытывают трудности, например, 60% американцев имеют уровень чтения ниже шестого класса. Сделать этих людей более продуктивными, особенно учитывая замену рабочей силы автоматикой, — невероятно сложная задача.
Когда масштаб активов и обязательств слишком велик, а неравенство огромно, достичь баланса еще сложнее, что делает формулировку монетарной политики крайне запутанной.
Дэвид: За прошедший год было много сообщений о том, что многие мировые центробанки прекратили покупку казначейских облигаций США, перейдя в золото. На фоне таких изменений на мировых рынках пришлось ли ФРС вернуться к покупке гособлигаций и расширению балансов? На текущем этапе цикла, считаете ли вы расширение баланса ФРС неизбежным?
Рэй Далио:
Я думаю, что в долгосрочной перспективе это вполне вероятно. Сейчас ФРС решает эту проблему путем снижения сроков погашения долговых обязательств, что, конечно, увеличивает риски рефинансирования. Правительство пытается сократить выпуск долгосрочных облигаций, удерживать краткосрочные ставки на низком уровне, чтобы сдерживать рост долгосрочных ставок. Одновременно правительство может использовать дипломатию, чтобы убедить другие страны купить или держать американские долги, либо привлечь альтернативный капитал в США.
Ошибка экономистов в оценке тарифов
Дэвид Сакс: Прошлогодние выступления многих экономистов были пронизаны резким отрицанием тарифов: они опасались, что тарифы спровоцируют инфляцию и снизят потребление, что негативно скажется на росте ВВП. Президент и правительство реализовали серию тарифных мер на основании Закона о чрезвычайных экономических полномочиях (Emergency Economic Powers Act), несмотря на то, что Верховный суд недавно отменил этот закон. Оглядываясь на влияние тарифов, какие прогнозы экономистов оказались верными, а какие ошибочными? Упустили ли они какие-то фундаментальные аспекты?
Рэй Далио:
Во-первых, важный аспект тарифов — доходы бюджета. Частой ошибкой экономистов является игнорирование налогов при расчете инфляции. Если ваши налоговые обязательства возрастают — это тоже инфляция. Из истории мы видим, что на протяжении большей части времени таможенные пошлины были одним из основных источников дохода государства. Для многих стран тарифы являются совершенно разумным способом финансирования, и мы должны учитывать их; помимо этого, иностранцы частично оплачивают эти пошлины.
Но с точки зрения макроцикла серьезной проблемой является то, что наша экономика не изолирована. Мы пережили «деиндустриализацию» производства и среднего класса, что является важным вопросом. Теперь нужно решить: пытаемся ли мы восстановить эти отрасли? Продолжаем ли мы терпеть огромный торговый дефицит? Дефицит торговли США неустойчив, он зависит от иностранного капитала для покрытия дефицита, что долго не продержится, поэтому нам нужно найти способ исправить ситуацию.
Таможенные пошлины могут стать частью частичного решения, я считаю их абсолютно оправданными. Но это не единственное решение, а элемент более крупного плана, включающего развитие нужных отраслей, создание инфраструктуры и привлечение соответствующих производств. Это делается не только ради экономики, но и в геополитических целях.
Мы переходим к миру нарастающих конфликтов, от многостороннего мирового порядка к глобальной экономике противостояния, основанной на силе. В таких условиях растущие угрозы между странами включают вероятные переходы от торговых войн к финансовым. Поэтому нам необходимо построить независимость как экономическую, так и политическую, что является частью формирования будущего мира.
Дэвид Сакс: В недавнем обращении президента Трампа о положении наций он поделился своим видением, что тарифы могут полностью заменить подоходный налог в США. Считаете ли вы такой путь реализуемым? Могут ли тарифы стать эффективным налоговым инструментом, даже полностью заменив другие формы налогообложения?
Рэй Далио:
Я считаю это нереалистичным. В первую очередь из-за масштаба тарифов и их комплексного воздействия, тарифы являются регрессивным налогом, а нам также необходимо разрешить проблему разрыва в богатстве. На мой взгляд, разрыв в богатстве — это не только социальная, но и производительная проблема. Мы обязаны сделать подавляющее большинство людей более продуктивными через развитие инфраструктуры и прочего, и это важнейшая задача.
Дэвид Сакс: По моим подсчетам, почти половина населения США прямо или косвенно работает на правительство или на подрядчиков правительства. За последний год федеральный правительственный персонал сократился примерно на 317 000 человек, что составляет 14% от общей численности. Сокращение некоторых ведомств и увольнение сотрудников. Будут ли эти люди переходить в частный сектор и становиться более продуктивными, или они будут поглощены другими госорганами, продолжая заниматься деятельностью без существенного вклада в экономический рост?
Рэй Далио:
Я изучал эти данные, но не уверен, что могу дать полный ответ. В целом, эффективность правительства очень низкая. Хотя у государства есть важные функции, даже они выполняются крайне непродуктивно. Некоторые страны лучше управляют образованием и смежными областями, нам нужна системная реформа.
Например, образование — одна из областей, требующих максимальных инвестиций. Куда бы ни перешли эти госслужащие, вопрос их трудоустройства и роли, а также низкая эффективность самой системы остаются проблемными. В капиталистической системе есть преимущество: если никто не готов инвестировать в проект или не извлекает прибыли, он не выживает. Однако внутри системы по-прежнему полно неэффективных кадров и механизмов.
Дэвид Сакс: Отсутствует ли сейчас экономический рост, движимый производительностью, который предоставил бы больше возможностей для повышения доходов, богатства и уровня жизни? Или же сами люди недостаточно способны или образованы, чтобы быть продуктивными, и система их подвела?
Рэй Далио:
Ключ к успеху лежит в трех плоскостях. Во-первых, правильно воспитывать детей, давая им способность участвовать в создании добавленной стоимости, а также учить их цивилизованно взаимодействовать с окружающими. Во-вторых, общество должно обеспечивать упорядоченную и цивилизованную среду, где люди могут конкурировать и сотрудничать, повышая общую производительность и пользуясь этим большинство. В-третьих, необходимо избегать войн, включая гражданские и международные. Если эти три условия соблюдены, государство преуспеет. Это неизменно подтверждается историей.
Дэвид Сакс: Являются ли эти принципы решением текущих социальных проблем? Например, рост профсоюзов, увеличение поддержки социалистического движения и дискуссии о налоге на богатство — можно ли решить эти явления через образование, цивилизованную среду и избегание войны?
Рэй Далио:
Нам нужно прекратить внутреннюю борьбу. Сейчас мы имеем дело с непримиримыми разногласиями. Когда идеологические позиции людей оказываются важнее для них самой системы, система оказывается в кризисе. Наша система находится в опасности, потому что люди не принимают текущую систему или ее альтернативы, они выбирают конфронтацию.
Дэвид Сакс: Как же это влияет на производительность?
Рэй Далио:
Пытаясь создать нормальную систему образования, мы сталкиваемся с хаосом и низкой эффективностью, никто не контролирует ситуацию по-настоящему. Оглядываясь в историю, Платон еще около 350 года до н.э. писал о теориях циклов демократии и ее угроз. Сейчас ситуация напоминает Рим при Цезаре, которого убили в Сенате.
Нам нужен сильный лидер для проведения реформ и обеспечения нормальной работы государства. Но вопрос в том, как заставить разделенные группы прекратить споры и сосредоточиться на росте производительности. Необходим жесткий руководитель, способный принудить всех к иным действиям, перестав сражаться друг с другом и концентрируясь на общих целях.
Движутся ли США к краху?
Дэвид Сакс: Похоже, мы движемся по неизбежному пути, который, в конечном счете, может заставить нас выбирать между какой-то формой социализма и какой-то формой фашизма. Такова ли сейчас позиция страны?
Рэй Далио:
Думаю, да. Мы движемся к этой «войне», фактически уже находимся в ней. Я называю это «пятой фазой». Когда государство сталкивается с плохим бюджетным положением, огромным разрывом в богатстве и ценностях, непримиримыми разногласиями, а также внутренними и внешними угрозами, такая динамика неизбежна. Именно такова наша текущая ситуация.
Я действую как механик: моя цель не идеологическая, а практическая — заработать на рынке и описать происходящее. С моей точки зрения, вот так обстоят дела сейчас.
Дэвид Сакс: Что вы думаете об пузыре искусственного интеллекта? Многие считают, что инвестируя в технологию, они фактически вкладывают в акции этих компаний. Вы считаете это заблуждением?
Рэй Далио:
Это действительно распространенное заблуждение, и между развитием технологии и успеха конкретной компании существует огромная разница. Обычно многие стартапы не выживают, лишь немногие успешны, а сама технология продолжает развиваться и улучшаться. Важно подчеркнуть, что эта динамика существенно влияет на рынок. Мы можем вспомнить технологический пузырь 2000 года или даже конец 1920-х: технологии будут продолжать развиваться, но выживут далеко не все компании.
Сейчас похоже, что искусственный интеллект поглощает всё вокруг, но он может «съесть сам себя», поскольку способен не генерировать достаточную прибыль. Нельзя смотреть на это исключительно через призму внутренней среды, необходимо учитывать и Китай, где экономическая философия отличается. Экономика США в основном строится на прибыли, тогда как в Китае прибыль может рассматриваться как второстепенный фактор. Например, там ИИ могут считать инфраструктурой, подобной электричеству, предоставляя доступ всем бесплатно, включая открытые исходные коды. Так они получат большую частоту использования, повысив производительность через широкое внедрение.
В таком контексте, как конкурировать? Предположим, их технологии почти не хуже наших, бесплатны и имеют открытый исходный код, а нам необходимо зарабатывать для поддержания. Эта системная разница создает потенциальные риски для развития ИИ, хотя здесь остается немало неизвестных факторов.
Дэвид Сакс: Оглядывая историю США, я часто задаю себе вопрос: как мы оказались в нынешней точке? Будь то уровень долга, госрасходы или роль центробанка с нашими сегодняшними рисками — все это кажется результатом решений, которые можно было принять иначе несколько десятилетий назад. Если бы вы могли вернуться в прошлое, стать одним из создателей Америки и заново написать Конституцию, какие изменения вы бы внедрили? Какие пункты внесли бы в Основной закон, чтобы избежать нынешних трудностей?
Рэй Далио:
Этот вопрос напомнил мне «эксперимент с зефиром», когда ребенку предлагают выбрать: съесть одну конфету сейчас или две, подождать 20 минут. Дети, выбравшие ожидание, как правило, демонстрируют лучшую способность к принятию решений в будущем. Именно в этом наша проблема — тяга к немедленному вознаграждению и незнание того, приведет ли то или иное действие к реальной производительности.
Однако отмечу, что система проявляет удивительную способность адаптироваться. Мы переживали кризисы, очищались от долгов и выбирались наружу, всегда находя способ преодолеть трудности. Но поддержание баланса между финансовой дисциплиной и новаторством — сложнейшая задача. Возьмем современный ИИ: никто не знает точно, к чему это приведет и принесет ли отдачу. Вписать в законодательство требования финансовой осмотрительности и контроля, не душа при этом творческий дух и предприимчивость, крайне сложно.
Наверное, главный совет, который я бы дал: читать историю. Понимать эти паттерны и стремиться находить баланс во всем. Ключ ко всему заключается именно в балансе — как в страдании от неудач, так и в боли от провалившихся инвестиций; главное — сохранить равновесие.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 深潮TechFlow















