Падение биткоина ниже 80 тысяч может погубить MicroStrategy?
Перевод: TechFlow
В связи с падением цены на биткоин внимание рынка переключается на компании класса DAT, накапливающие значительные объемы этого актива. Среди них Strategy (MicroStrategy) выделяется как один из самых заметных игроков. Ключевой вопрос заключается в том, как компания накапливала свои активы и каким образом управляет рисками в условиях растущей волатильности рынка.
Ключевые выводы
-
Статический порог банкротства Strategy (MicroStrategy) в 2025 году оценивается примерно в $23 000, что почти вдвое превышает показатель в $12 000, зафиксированный в декабре 2023 года.
-
В 2024 году компания изменила модель привлечения капитала, перейдя от простых денежных резервов и небольших объемов конвертируемых облигаций к диверсифицированной структуре, включающей конвертируемые облигации, привилегированные акции и программы размещения по рыночной цене (At-The-Market Issuance).
-
Опционы call, удерживаемые инвесторами, предусматривают возможность досрочного выкупа. При снижении цены на биткоин инвесторы могут воспользоваться этим правом, что делает 2028 год ключевым окном риска.
-
В случае неудачного рефинансирования в 2028 году, при условии цены биткоина на уровне $90 000, Strategy (MicroStrategy) может потребоваться продать около 71 000 BTC. Это составит 20–30% от среднего дневного объема торгов, что окажет значительное давление на рынок.
1. Вопросы относительно стабильности Strategy (MicroStrategy)
Недавнее снижение стоимости биткоина привело к общему падению акций DAT-компаний примерно на 50%, что вызвало главный вопрос на рынке: сможет ли Strategy (MicroStrategy) сохранить стабильность при одновременном снижении котировок акций и стоимости своих ключевых активов? Эти опасения усилились после заявления JPMorgan о возможности исключения Strategy (MicroStrategy) из индекса MSCI.
Внимание рынка направлено не только на динамику акций. Объемы биткоина, находящиеся в портфеле Strategy (MicroStrategy), достаточно велики, чтобы оказывать влияние на весь рынок, значительно превосходя масштаб обычных“китов” (Whale). Это порождает два ключевых вопроса:
-
При каком уровне цены на биткоин обвалится баланс Strategy (MicroStrategy)?
-
В какое время и при каких условиях компания способна оказать воздействие на рынок?
В данном отчете на основе анализа документов Комиссии по ценным бумагам и биржам США (SEC) рассматриваются критические показатели статического банкротства Strategy (MicroStrategy), периоды усиления рисков и потенциальное воздействие на рынок в условиях стресса.
2. Находится ли Strategy (MicroStrategy) под угрозой риска: критическая точка в $23 000
Прежде чем переходить к детальному анализу, необходимо четко определить понятие“статического банкротства”. Под ним понимается ситуация, когда даже полная ликвидация всех активов компании не позволяет покрыть ее обязательства.
Проще говоря, статическое банкротство возникает, когда стоимость активов становится ниже суммы обязательств. Например, если у компании Echo есть недвижимость стоимостью 1 млрд вон и 100 млн вон наличными, но долг составляет 1,2 млрд вон, то с точки зрения бухгалтерского баланса компания уже является неплатежеспособной. Ситуация аналогична для компаний типа DAT. Если цена биткоина упадет ниже определенного уровня, собственный капитал в балансе станет отрицательным, и компания не сможет выполнять свои долговые обязательства. Данный уровень цены именуется“критической точкой статического банкротства”.
Для определения критической точки статического банкротства Strategy (MicroStrategy) необходимо сначала разобраться в том, как компания наращивала свое положение в биткоине.
Начиная с 2020 года Strategy (MicroStrategy) рассматривает биткоин как стратегический актив, однако модель его накопления изменилась после 2023 года. До этого момента компания преимущественно опиралась на денежные резервы и небольшие выпуски конвертируемых облигаций для покупки биткоина. Объем портфеля оставался на отметке около 100 000 BTC, а обязательства по рефинансированию — относительно ограниченными.
Начиная с 2024 года компания сменила механизм привлечения финансирования. За счет выпускапривилегированных акций, запуска программы размещения акций по рыночной цене (At-The-Market Stock Program) и крупных эмиссий конвертируемых облигаций Strategy (MicroStrategy) повысила уровень левериджа, направляя привлеченные средства на дальнейшие покупки биткоина.
Такая стратегия привела к стремительному росту объема позиционирования в биткоине. Данная структура создала замкнутый цикл: рост цены биткоина увеличивает капитализацию компании, что позволяет ей привлекать больший леверидж и финансировать последующие приобретения.
Хотя конечная цель осталась прежней, изменился состав источников финансирования и профиль рисков. Именно эта структурная трансформация стала сегодня ключевым фактором, повышающим риски банкротства Strategy (MicroStrategy).
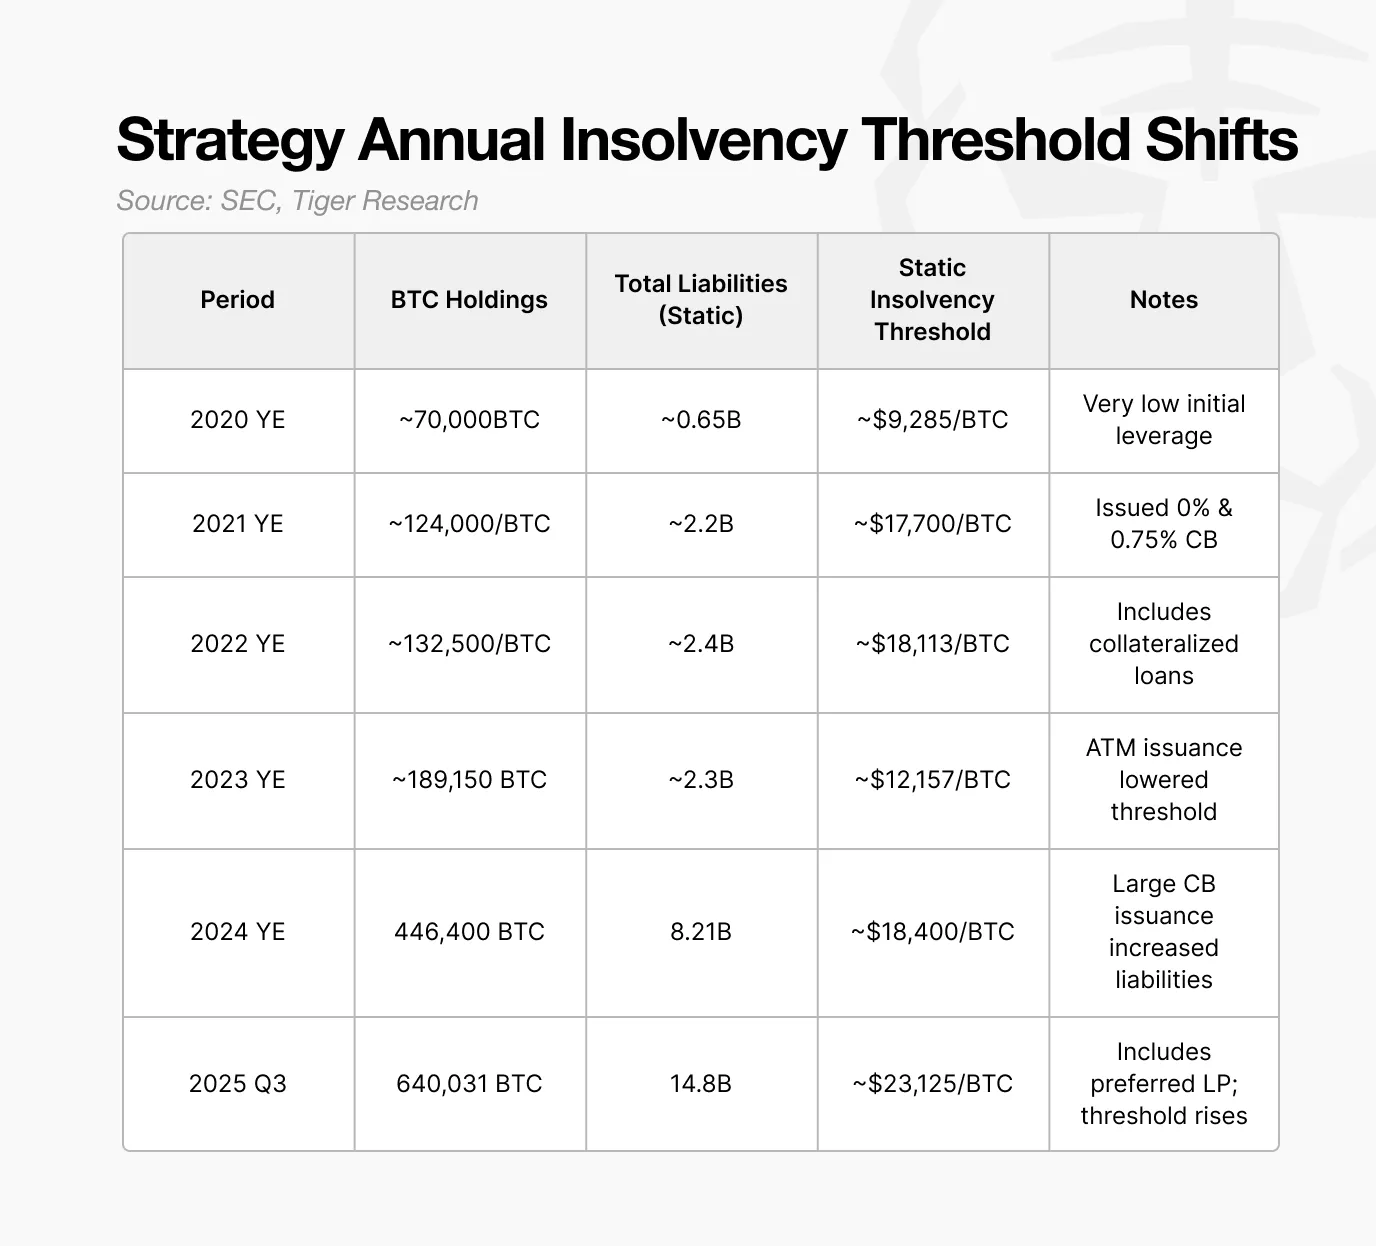
По оценкам, статический порог банкротства Strategy (MicroStrategy) в 2025 году составляет примерно $23 000. При падении цены ниже данного уровня стоимость позиции в биткоине окажется ниже суммы обязательств, и компания окажется в состоянии неплатежеспособности по балансовой стоимости.
Важным моментом является то, что эта критическая точка постепенно повышается. Если в 2023 году компания могла выдерживать цену биткоина на уровне около $12 000, то к 2024 году она выросла до $18 000, а в 2025 году достигла $23 000. По мере расширения портфеля биткоина Strategy (MicroStrategy), этот ключевой уровень также повышается.
Таким образом, $23 000 — это минимальная цена биткоина, необходимая для поддержания стабильной работы компании. Это означает, что цена должна упасть примерно на 73% от текущего уровня, чтобы возник риск банкротства компании.
3. Конвертируемые облигации: проблема кроется в праве держателей на обратный выкуп, а не в сроках погашения
Как было отмечено ранее, повышение статического порога банкротства Strategy (MicroStrategy) до $23 000 обусловлено тем, что темп роста обязательств опережает темпы наращивания позиции в биткоине. Следующий вопрос заключается в том, как структурированы данные долги.
В период с 2024 по 2025 год Strategy (MicroStrategy) внедрила новую модель привлечения капитала, объединив конвертируемые облигации, привилегированные акции и программу размещения по рыночной цене (At-The-Market Stock Program). Среди этих финансовых инструментов именно конвертируемые облигации занимают наибольшую долю и оказывают наиболее сильное влияние на рынок.
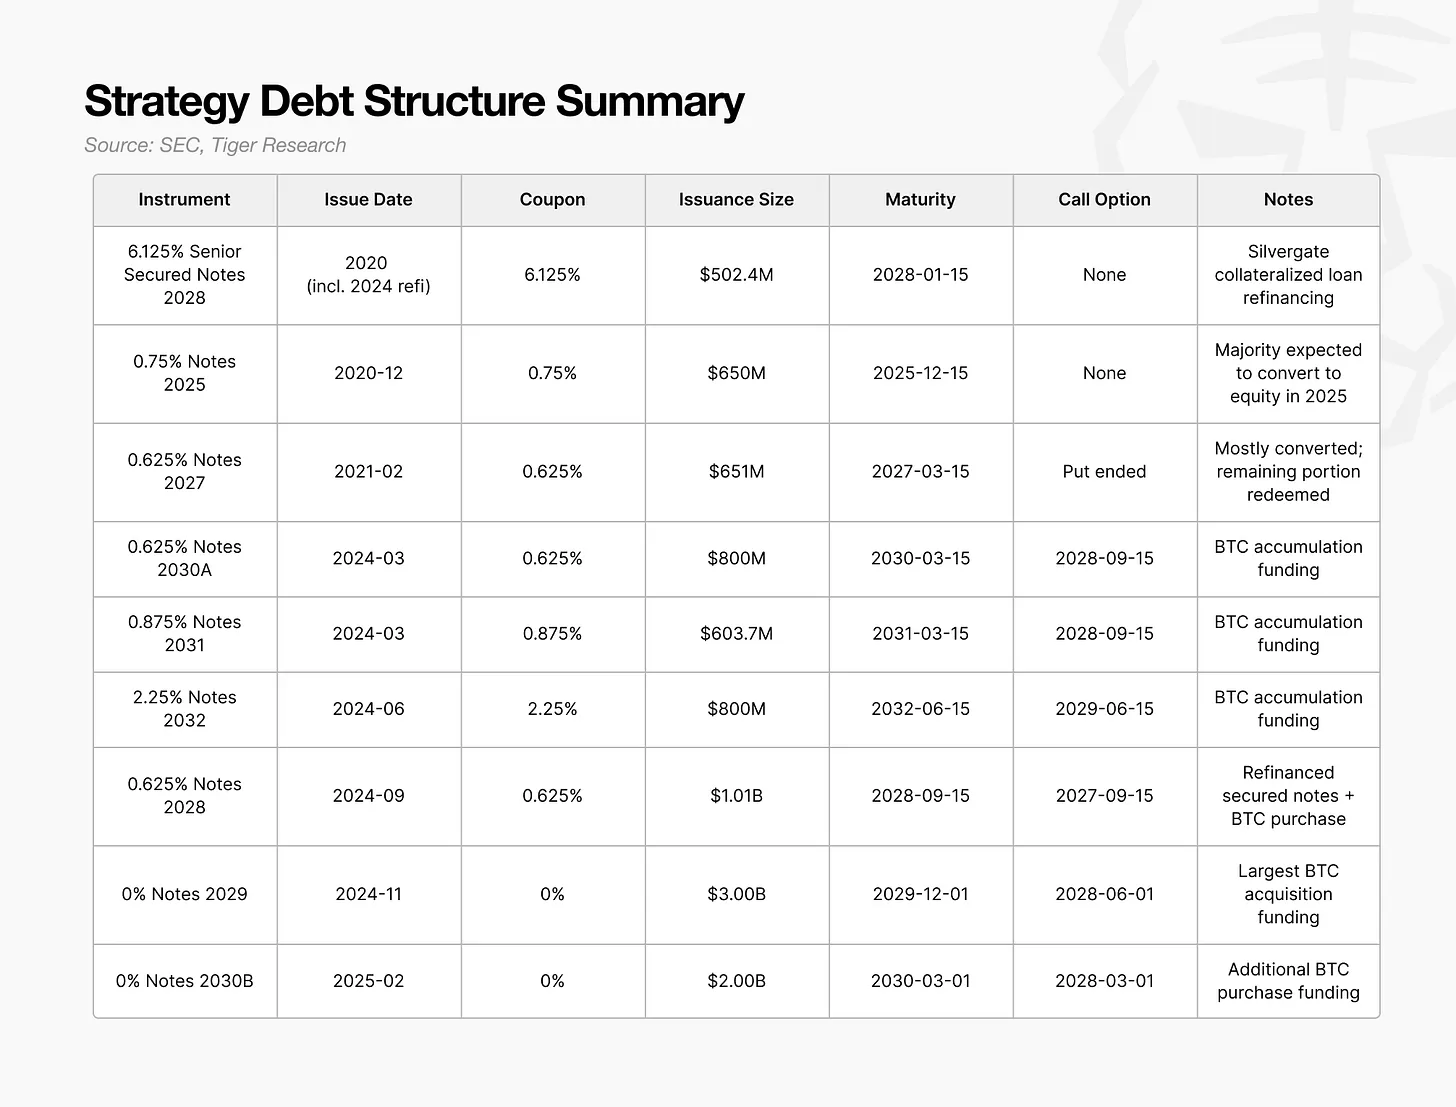
Главная проблема заключается не в объеме или сроках погашения конвертируемых облигаций, а в датах реализации права держателей на обратный выкуп
Право держателей на обратный выкуп (Holder Put) позволяет инвесторам требовать досрочного погашения долга, от которого компания не имеет права отказаться. Большинство крупных выпусков конвертируемых облигаций, размещенных в 2024–2025 годах, имеют дату реализации этого права, сконцентрированную в 2028 году. Это делает 2028 год ключевым для Strategy (MicroStrategy), когда она должна будет продемонстрировать способность к рефинансированию.
Если в 2028 году цена биткоина приблизится к пороговому уровню банкротства или инвестиционная среда ухудшится, инвесторы с высокой вероятностью выберут реализацию права обратного выкупа вместо ожидания срока погашения облигаций. Массовое использование данной опции вынудит Strategy (MicroStrategy) экстренно привлечь миллиарды долларов наличности.
Проблема состоит в том, что почти все средства, привлеченные через конвертируемые облигации, были направлены на покупку биткоина. Будь эти средства инвестированы в производственные активы, генерирующие денежный поток, у компании появился бы естественный источник для обслуживания долга. Однако из-за концентрации капитала на накоплении биткоина у фирмы практически отсутствуют свободные денежные средства для досрочного выкупа.
Следовательно, средства для погашения придется формировать путем продажи активов. Если окно обратного выкупа откроется на фоне низкой цены биткоина, Strategy (MicroStrategy) может столкнуться с внезапным дефицитом ликвидности. Вынужденная распродажа биткоина дополнительно обрушит котировки, повысит порог банкротства и способна запустить отрицательную петлю обратной связи.
4.Привилегированные акции: почему выбрано бремя дивидендов в 10%?
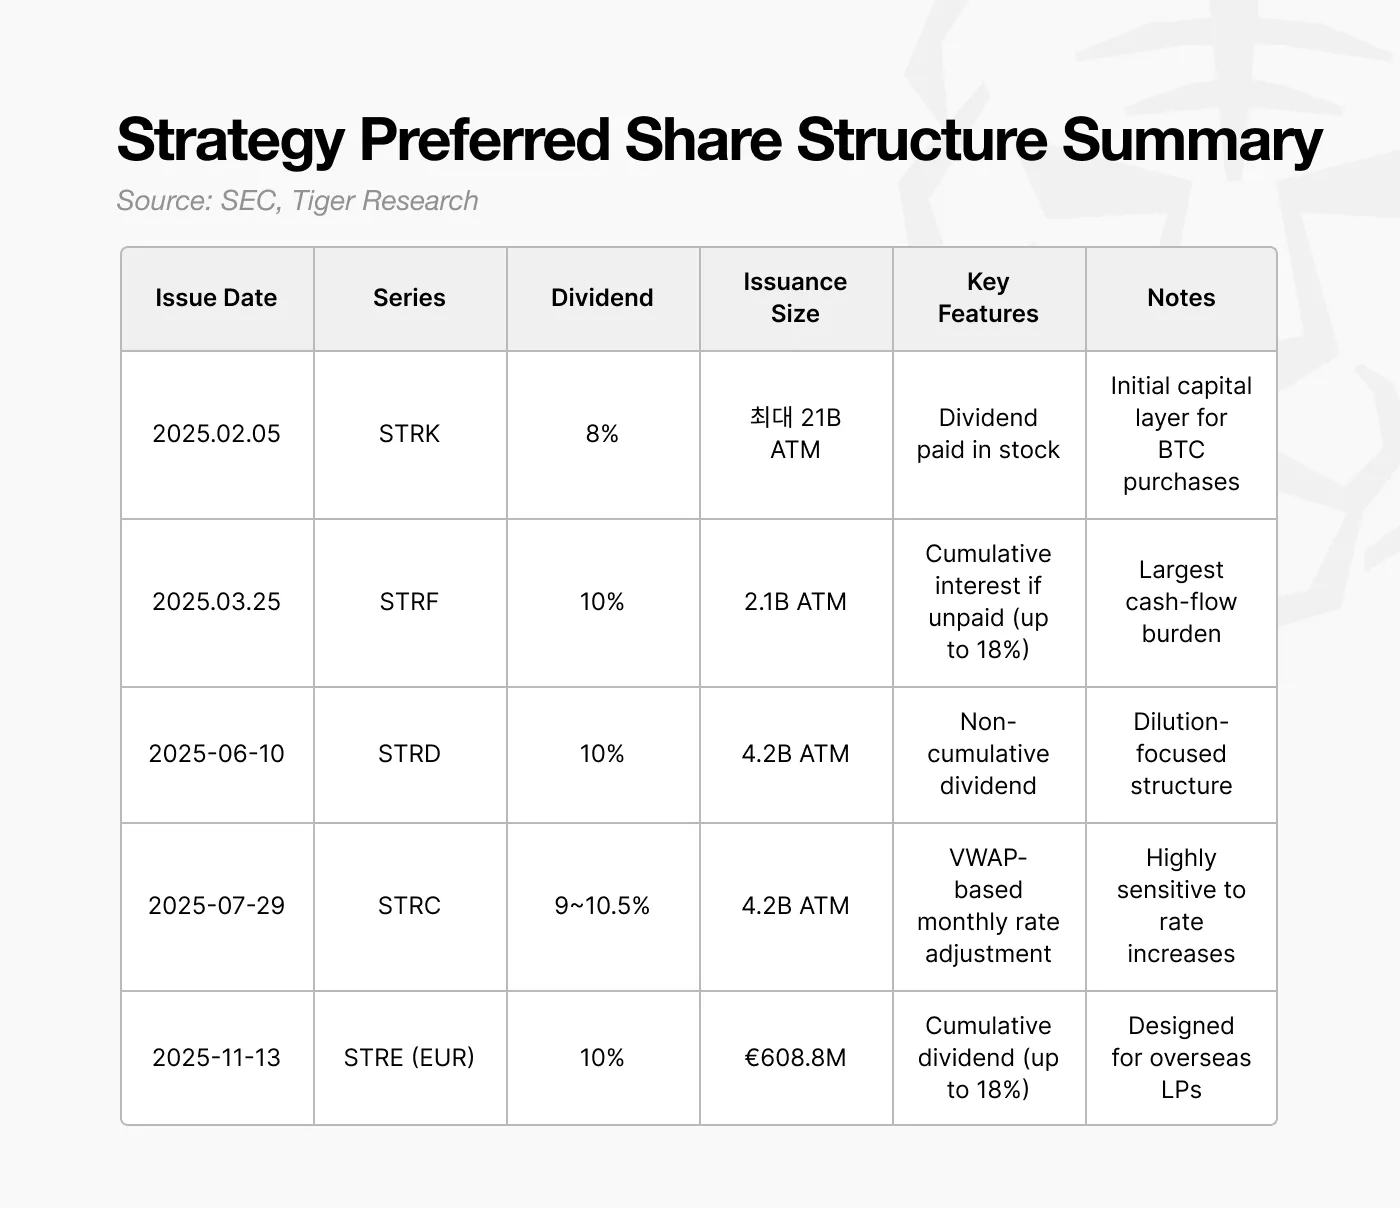
Начиная с 2025 года Strategy (MicroStrategy) перестала выпускать конвертируемые облигации с доходностью, близкой к нулевой, и переключилась на размещение привилегированных акций с дивидендной ставкой около 10%. На первый взгляд, это выглядит как более затратный вариант.
Тем не менее, данное решение отражает нарастающее давление рефинансирования в периодах 2027–2028 годов. Значительный риск массовой реализации инвесторами права обратного выкупа (Holder Put) в 2028 году существенно повышает риски исполнения долговых обязательств в среднесрочной перспективе. В указанный период любые устойчивые оттоки денежных средств способны увеличить вероятность банкротства.
Одной из ключевых особенностей привилегированных акций является то, что выплата дивидендов не обязательно осуществляется в денежной форме. При выпуске Strategу (MicroStrategy) заложила гибкую структуру, позволяющую в случае необходимости выплачивать дивиденды акциями. Это дает компании возможность привлекать капитал без немедленного расхода наличности, выполняя дивидендные обязательства без использования денег. Фактически, привилегированные акции помогают фирме в критический период 2027–2028 годов избежать принудительной продажи биткоина из-за дефицита ликвидности.
Несмотря на то, что ставка дивидендов в 10% кажется дорогостоящей, возможность выплаты акциями делает этот инструмент эффективным средством сохранения ликвидности и предотвращения краткосрочного кэшового кризиса.
Однако такая структура порождает и новые вызовы. Выплата дивидендов акциями приводит к постоянной размыва доли обыкновенных акционеров. Strategy (MicroStrategy) уже сталкивается с риском размытия капитала от будущей конвертации облигаций, а привилегированные акции лишь усиливают давление на акционерный капитал.
Кроме того, привилегированные акции обладают приоритетом требований. В случае одновременного давления со стороны обслуживания долга и операционных расходов интересы держателей привилегированных акций должны быть защищены в первую очередь по сравнению с обычными акционерами. Хотя у таких акций нет фиксированной даты погашения, их дивидендные обязательства фактически выступают в роли структурно фиксированных издержек, влияющих на эффективный порог банкротства компании.
К 2024–2025 годам Strategy (MicroStrategy) полностью отошла от модели, основанной исключительно на низкодоходных конвертируемых облигациях, перейдя к гибридной структуре, включающей конвертируемые облигации, привилегированные акции и программы размещения по рыночной цене (At-The-Market Issuance). Данная трансформация в краткосрочной перспективе обеспечила ускоренное расширение позиций в биткоине.
5. Что произойдет, если Strategy (MicroStrategy) потерпит крах?
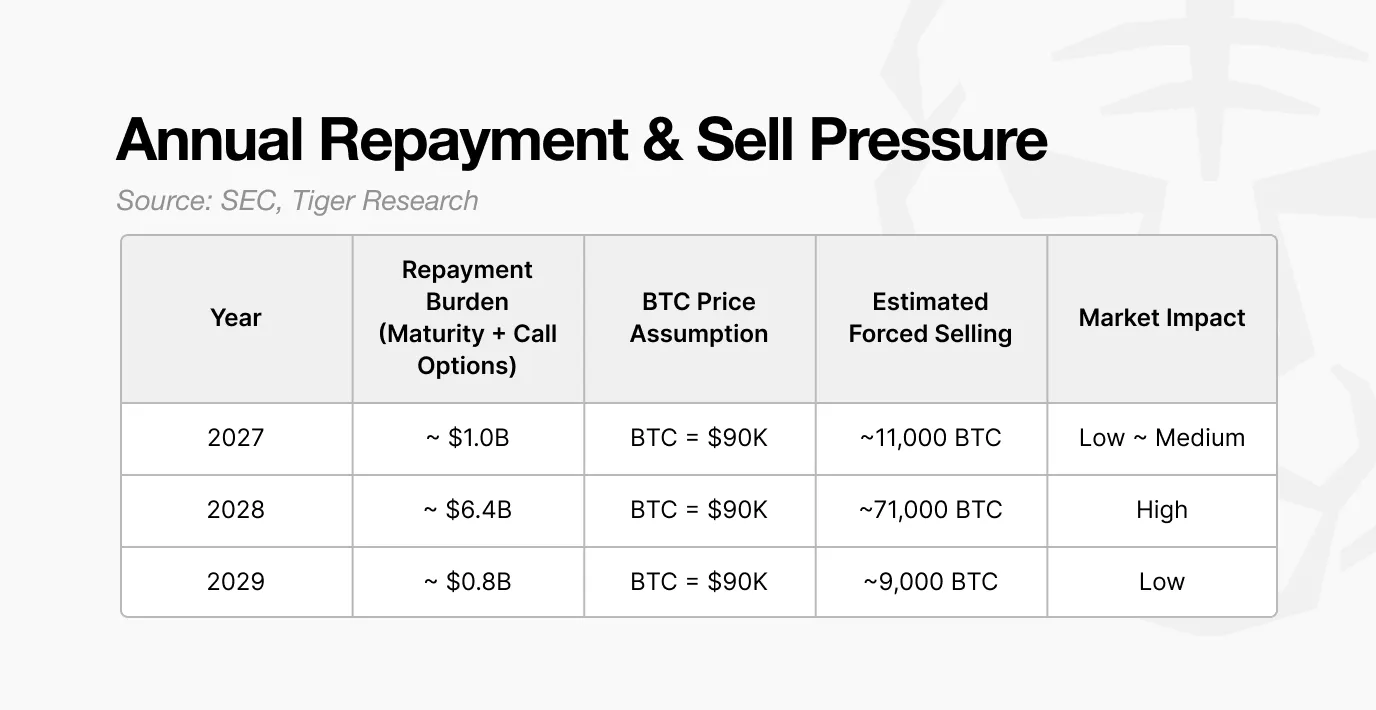
В случае невозможности проведения успешного рефинансирования Strategy (MicroStrategy) в 2028 году, масштаб воздействия на рынок можно оценить через объем ее долговых обязательств.
Крупные выпуски конвертируемых облигаций, состоявшиеся в 2024–2025 годах, создадут потенциальную потребность в выплате на сумму около $6,4 млрд в 2028 году. Если инвестиционный климат ухудшится и каналы финансирования через привилегированные акции, ATM-размещения и новые конвертируемые облигации станут недоступными, у компании не останется выбора, кроме как распродавать биткоины.
При условии цены биткоина на уровне $90 000 Strategy (MicroStrategy) потребуется реализовать около 71 000 BTC для покрытия данных обязательств. Масштабы подобных продаж многократно превышают типичные распродажи со стороны институциональных инвесторов.
Текущий среднедневной объем торгов на спотовом рынке составляет примерно от $20 до $30 млрд. Продажа 71 000 BTC по цене $90 000 даст около $6,4 млрд, что сопоставимо с 20–30% от суточного оборота рынка. Завершение распродажи столь крупного объема в короткий промежуток времени практически неизбежно окажет существенное медвежье давление на котировки.
Еще большая опасность заключается в том, что подобные распродажи не являются однократными событиями. По мере падения цены биткоина стоимость активов Strategy (MicroStrategy) будет немедленно сокращаться, что ослабит финансовые коэффициенты компании. Это в очередной раз ограничит ее способность к привлечению капитала и может вынудить совершать еще большие объемы продаж биткоина.
Итогом может стать нисходящая спираль: неудача рефинансирования провоцирует вынужденную распродажу, снижение цены биткоена дополнительно уменьшает стоимость активов, а компания затягивает все новые принудительные продажи. Даже если данный цикл продлится лишь несколько кварталов, он способен непоправимо ухудшить состояние баланса.
Следовательно, структурные риски Strategy (MicroStrategy) концентрируются вокруг 2028 года. Вне данного временного окна ее модель левериджа кажется контролируемой, однако провал рефинансирования в 2028 году способен спровоцировать давление на продажу, достаточное для влияния на весь рынок биткоинов.
Таким образом, 2028 год является не только ключевым годом для выживания Strategy (MicroStrategy), но и потенциально важным пунктом общей волатильности всей экосистемы биткоина.
6. Strategy (MicroStrategy) относительно стабильна, но позже присоединившиеся компании сталкиваются с большими рисками
Рынок зачастую сводит риски DAT-компаний к одному простому вопросу: сможет ли фирма пережить очередное падение биткоина. Тем не менее, представленный анализ показывает, что способность к выживанию определяется не краткосрочными ценовыми колебаниями или волатильностью акций, а структурой баланса и архитектуре капитала компании.
Следовательно, оценка DAT-компаний не может опираться исключительно на динамику котировок акций или понижение курса биткоина. Ключевыми показателями выступают позиция статического порога банкротства, графики пиков кэш-давления, а также финансовые инструменты, используемые для закрытия дыр в ликвидности. Данные факторы дают понимание структурной устойчивости, отсекая краткосрочный шум.
Разумеется, не все риски поддаются прогнозированию. Динамика притока и оттока средств в ETF, макроэкономическая конъюнктура и регуляторные изменения способны в любой момент изменить рыночную среду. Несмотря на это, наиболее надежной основой для оценки остаются пороги банкротства, отраженные в финансовой отчетности, и механизмы функционирования денежных потоков компании.
В этом отношении Strategy (MicroStrategy) обладает значительным преимуществом. Выйдя на рынок биткоина в 2020 году, она пережила рыночный застой 2022 года, а в 2024 году за счет левериджного финансирования ускорила накопление активов. Комплекс из конвертируемых облигаций и привилегированных акций создает многослойный амортизатор рисков.
Таким образом, Strategy (MicroStrategy) располагает относительно прочной базой. Новые игроки, недавно вошедшие на рынок, еще не сформировали проверенный framework типа DAT, поэтому их устойчивость к серьезным просадкам цен остается под большим вопросом.
Целью данного отчета является предоставление основы для оценки DAT-компаний на базе количественных сигналов, а не эмоций страха или оптимизма, с акцентом на действительно значимые структурные риски.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @tiger_research