«Вероятностная игра» на 2 млрд долларов: рынки предсказаний достигают «сингулярности»?
Авторы: Bitget Wallet Research
От народных шуток о том, «наденет ли Зеленский костюм», до мировых событий вроде выборов в США и обладателей Нобелевской премии, рынки прогнозирования регулярно переживают периоды бешеной популярности. Однако со второго полугодия 2025 года似乎在酝酿一场真正的 шторм:
-
В начале сентября регулятор CFTC одобрил деятельность крупнейшего игрока отрасли Polymarket, позволив ему вернуться на рынок США спустя три года;
-
В начале октября материнская компания Нью-Йоркской фондовой биржи ICE планировала инвестировать до 2 млрд долларов в Polymarket;
-
В середине октября недельный объем торгов на рынках прогнозирования достиг рекордных 2 млрд долларов США.
Волны капитала, ослабление регулирования и рыночный ажиотаж обрушились одновременно, а рядом появились слухи о скором листинге токена Polymarket — откуда взялся этот рывок? Является ли это очередной краткосрочной спекуляцией или же «точкой сингулярности ценности» для совершенно новой финансовой ниши? В этой статье исследовательское подразделение Bitget Wallet Research глубоко разберет базовую логику и ключевую ценность рынков прогнозирования, а также сделает первые выводы о главных вызовах и векторах развития отрасли.
1. От «распределенных знаний» к «двойной олигополии»: эволюционный путь рынков прогнозирования
Рынки прогнозирования не являются изобретением криптомира, их теоретическая база уходит корнями аж в 1945 год. В своем классическом труде экономист Фридрих Хайек выдвинул тезис: разрозненные и локальные «распределенные знания» могут быть эффективно агрегированы рынком посредством механизма ценообразования. Считается, что именно эта идея заложила теоретический фундамент рынков прогнозирования.
В 1988 году Университет Айовы запустил первую академическую платформу прогнозов — Iowa Electronic Markets (IEM), позволявшую пользователям торговать фьючерсными контрактами на основе реальных событий (например, президентских выборов). На протяжении последующих десятилетий множество исследований подтвердили: правильно спроектированный рынок прогнозирования зачастую оказывается точнее традиционных опросов общественного мнения.
Однако появление блокчейн-технологий предоставило этому узкоспециализированному инструменту новую почву для масштабирования. Прозрачность, децентрализация и глобальная доступность блокчейна создали практически идеальную инфраструктуру для рынков прогнозирования: автоматизация клиринга через смарт-контракты позволяет преодолеть барьеры входа традиционных финансов, открывая доступ любому участнику из любой точки мира и радикально расширяя масштабы и глубину «агрегации информации». Таким образом, рынки прогнозирования постепенно трансформировались из инструмента для небольших ставок в мощный сектор децентрализованных финансов (DeFi), все теснее интегрируясь с «крипторынками».
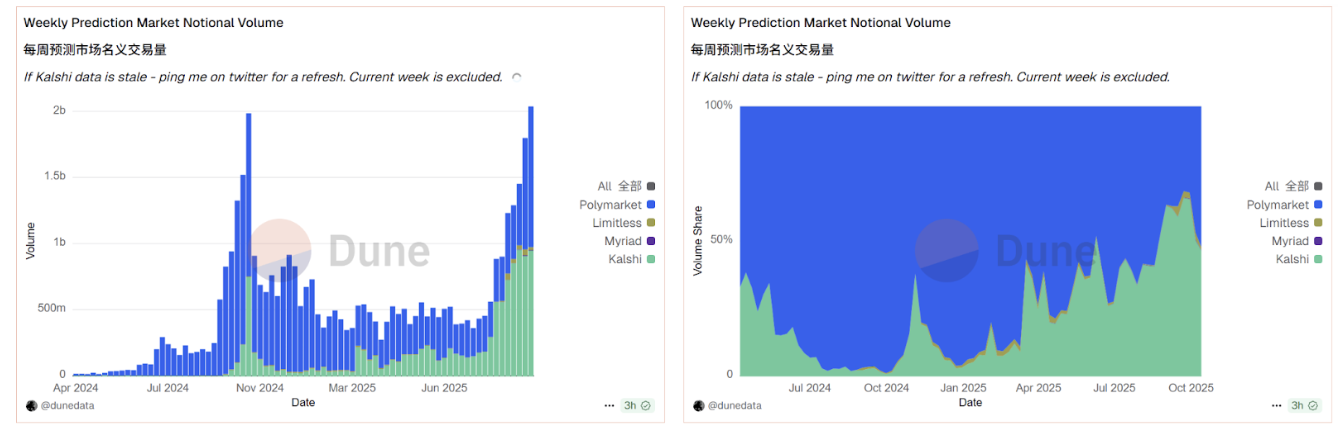
Источник данных: Dune
Данные платформы Dune наглядно подтверждают эту тенденцию. Цепочечные данные свидетельствуют, что современный рынок криптографических рынков прогнозирования уже принял форму высокой монополии «двойной олигополии»: Polymarket и Kalshi, двое гигантов делируют >95% рыночной доли. Под влиянием двойных выгод капитала и регуляторных льгот данный сегмент окончательно выходит на свет. В середине октября недельный оборот рынков прогнозирования превысил $2 млрд, обошедший предыдущий исторический максимум, зафиксированный перед выборами в США в 2024 году. На фоне этого взрывного роста Polymarket благодаря ключевому регуляторному прорыву и ожиданиям листинга токена временно одерживает верх над Kalshi в жесткой конкуренции, дополнительно укрепляя свое лидерское положение.
2. «Деривативы на события»: преодолевая ставки, почему Уолл-стрит делает ставку?
Чтобы понять, почему ICE вкладывает крупные средства в Polymarket, необходимо снять с рынков прогнозирования «игорную» оболочку и заглянуть в сердце его «финансового инструмента». По своей сути рынки прогнозирования представляют собой альтернативный торговый контракт (Contract), относящийся к категории «деривативов на события» (Event Derivatives).
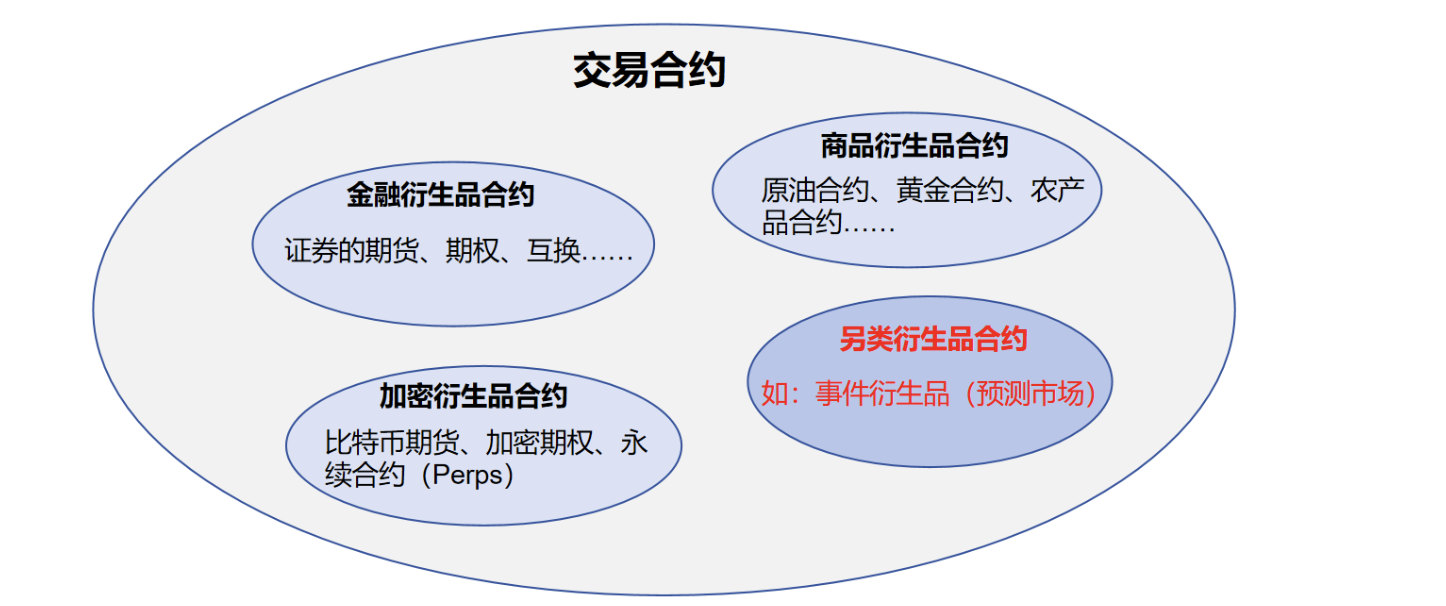
Это не совсем то же самое, что привычные нам «ценовые деривативы», такие как фьючерсы и опционы. Если в последних объектом торговли выступает будущая цена актива (например, нефти или акций), то в первых объектом является будущий исход конкретного «события» (выборов, погодных условий и т.д.). Следовательно, цена такого контракта отражает не стоимость актива, а коллективное консенсус-мнение рынка относительно «вероятности наступления данного события».
В эпоху Web3 эта разница усиливается еще больше. Традиционные деривативы базируются на сложных математических моделях ценообразования, таких как модель Блэка-Шоулза, а их клиринг осуществляется через брокеров и централизованные биржи; тогда как ончейн-рынки прогнозирования работают полностью автоматически через смарт-контракты, опираясь на оракулов (Oracles) для расчета выплат. Их механизм ценообразования (например, алгоритмы АММ) и пулы ликвидности прозрачны на всем протяжении цепочки. Это беспрецедентно снижает порог входа, но одновременно порождает новые угрозы (манипуляции с оракулами и уязвимости в кодах контрактов), что создает резкий контраст с контрпартнерскими рисками и рисками кредитного плеча в традиционных финансах.
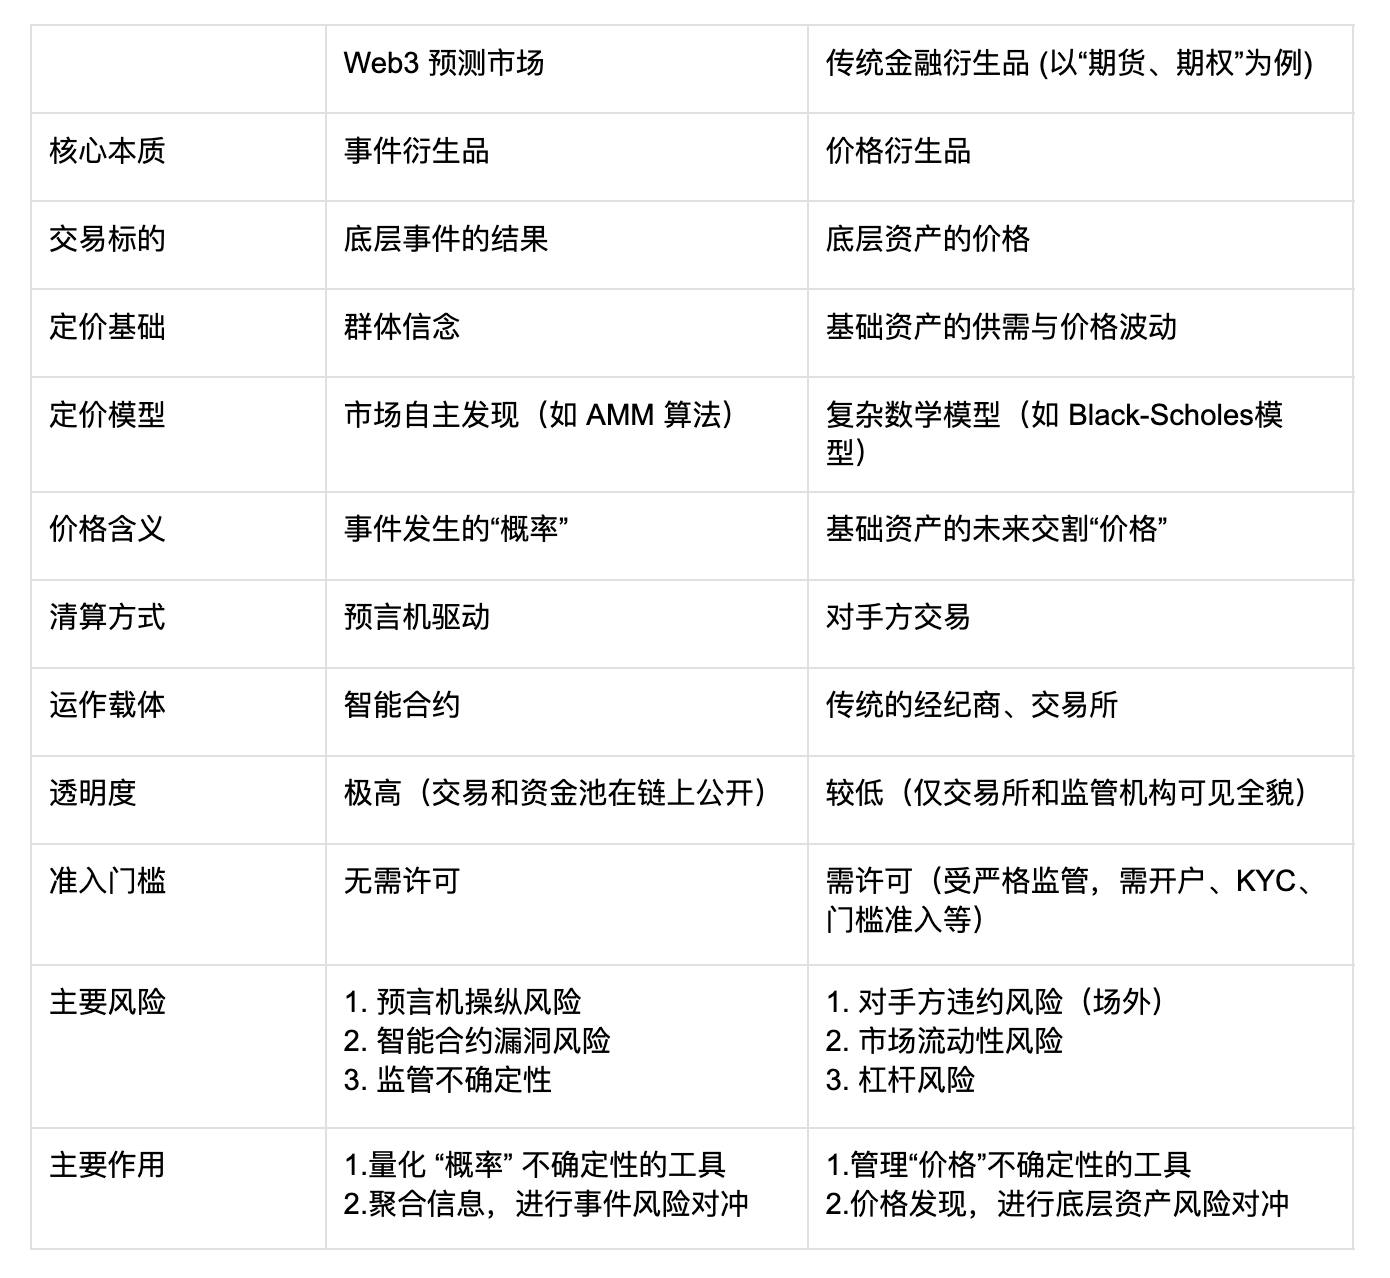
Сравнительная таблица рынков прогнозирования и традиционных финансовых деривативов
Именно этот уникальный механизм привлекает мейнстримные финансовые институты. Он предоставляет тройную фундаментальную ценность, недоступную традиционным рынкам, и составляет ядро стратегического выбора таких гигантов, как ICE:
Во-первых, это продвинутый «агрегатор информации», перекраивающий карту информационного равенства. В эпоху массового распространения искусственного интеллекта, фейковых новостей и информационных пузырей «истина» становится дорогой и трудноопределимой. Рынки прогнозирования предлагают радикальное решение: правда определяется не авторитетами или СМИ, а децентрализованным, движимым экономической выгодой рынком через систему «торговли вероятностями». Это отвечает растущему недоверию (особенно со стороны молодой генерации) к традиционным источникам данных, предлагая более честную альтернативу, основанную на принципе «голосования деньгами». Что еще важнее, этот механизм выходит за рамки простого «агрегирования информации», обеспечивая моментальную оценку «правды», формируя бесценный «индикатор реального времени эмоций» и в конечном итоге стирая границы информационного неравенства во всех аспектах.
Во-вторых, он делает саму «информационную асимметрию» полноценным активом, прокладывая совершенно новую инвестиционную трассу. В традиционных финансах объектом инвестиций выступают акции, облигации и иные «доказательства прав собственности». Рынки прогнозирования же генерируют новый вид торгуемого актива — «контракты на события». Фактически это дает инвесторам возможность напрямую конвертировать свои «убеждения» в будущее или «информационное преимущество» в ликвидные финансовые инструменты. Для профессиональных аналитиков данных, количественных фондов (quant funds) и даже ИИ-моделей открывается беспрецедентное измерение для получения прибыли. Им больше не нужно выражать свои взгляды косвенно через сложные операции на вторичном рынке (покупка или шорт продаж связанных акций компаний); они могут напрямую «инвестировать» в само событие. Огромный потенциал торговли этой совершенно новой классом активов и составляет главный интерес для таких операторов торговых площадок, как ICE.
Наконец, он создает рынок управления рисками, где «можно застраховать всё что угодно», значительно расширяя границы финансов. Традиционные финансовые инструменты плохо справляются с хеджированием самой неопределенности «событий». Как, например, судопроходческая компания может защитить себя от геополитического риска «закрытия канала»? Как фермер может страховаться от климатического риска «будет ли количество осадков ниже X мм в течение следующих 90 дней»? Рынки прогнозирования дают здесь идеальное решение. Они позволяют участникам реального сектора экономики превратить абстрактный «риск наступления события» в стандартизированный торговый контракт для точного хеджирования. По сути, это открывает абсолютно новое «страховое» поле для реального сектора экономики, предлагая инновационный подход к тому, как финансы могут обслуживать реальный сектор, чей потенциал далеко превосходит наши ожидания.
3. Скрытые тревоги на фоне процветания: три неразрешенные дилеммы рынков прогнозирования
Несмотря на очевидность ценностного предложения, на пути рынков прогнозирования от «нишевого инструмента» к «мейнстриму» стоят три взаимосвязанных практических вызова, образующие вместе условный «потолок» для развития всей индустрии.
Первая дилемма: противоречие между «истиной» и «арбитром», известное как проблема оракула. Рынки прогнозирования работают по принципу «торговли по факту завершения», но кто официально объявляет об этом исходе? Децентрализованный ончейн-контракт парадоксальным образом зависит от централизованного «арбитра» — оракула (Oracle). Если само событие сформулировано нечетко (например, понятие «деловой костюм»), или если оракул подвергся манипуляциям/давал ошибку, фундамент доверия всего рынка рухнет мгновенно.
Вторая дилемма: противоречие между «широтой» и «глубиной», ведущее к истощению ликвидности в длинном хвосте. Текущий бум пока сосредоточен исключительно на топ-событиях вроде «выборов в США». Однако настоящая ценность рынков прогнозирования раскрывается лишь там, где они обслуживают вертикальные, узкоспециальные «длинные хвосты» (например, риски в сельском хозяйстве и морских перевозках, упомянутые выше). Поскольку такие сегменты от природы лишены широкого внимания, они страдают от тотального дефицита ликвидности. Цены здесь крайне легко подвергаются манипуляциям, в результате чего теряется сама суть агрегации информации и эффективного хеджирования рисков.
Третья дилемма: конфликт между «маркетмейкерами» и «инсайдерами», решаемый через проблему «неблагоприятного отбора» (adverse selection) в АММ. В классическом DeFi поставщики ликвидности (LP) в автоматических маркетмейкерах зарабатывают на комиссионных, принимая на себя риск рыночной волатильности. На рынке прогнозов же LP напрямую играет против «информированных участников». Представьте ситуацию на рынке типа «одобрят ли эту экспериментальную медицину»: когда LP ставится против ученого, обладающего внутренней информацией, это гарантированно ведет к убыткам через «неблагоприятный отбор». Следовательно, долгосрочно автоматическим маркетмейкерам крайне сложно выживать в подобных условиях. Платформам придется полагаться на дорогостоящих ручных маркетмейкеров, что существенно замедляет возможности масштабируемого расширения.
Заглядывая вперед, точки выхода из кризиса для отрасли рынков прогнозирования неизбежно будут завязаны на решении указанных трех дилемм: более децентрализованные и устойчивые к манипуляциям архитектуры оракулов (многосторонняя верификация, ИИ-асистенты для проверки) станут фундаментом доверия; стимулирование привлечения ликвидности в длинные хвосты через правильные механизмы вознаграждения и улучшение алгоритмов (например, динамические АММ) станет ключом к раскрытию их реальной экономической полезности; а изощренные модели маркетмейкинга (динамические комиссии, страховые пулы для компенсации информационной асимметрии) выступят двигателем для их массового масштабирования.
4. Заключение: от «игры в вероятности» к «финансовой инфраструктуре»
Разрешение CFTC и приход ICE посылают четкий сигнал: рынки прогнозирования переходят из статуса маргинального «крипто-развлечения» в разряд серьезного финансового инструмента. Основываясь на ценности «агрегации истины» и используя «деривативы на события» в качестве своего финансового ядра, они добавляют современному финансовому сектору совершенно новый слой для управления рисками. Несомненно, путь от простой «игры в вероятности» к полноценной «финансовой инфраструктуре» лежит не по ровному шоссе. Как говорилось ранее, проблемы оракула (кто будет арбитром), проблемы ликвидности для длинных хвостов и дилеммы «неблагоприятного отбора» для маркетмейкеров — это реальные вызовы, которым вся отрасль должна спокойно и хладнокровно противостоять после спада рыночного азарта.
Но в любом случае началась новая эпоха, слившая воедино информацию, финансы и высокие технологии. Когда ведущий капитал традиционной мировой экономики начинает делать самые крупные ставки на этот сегмент, он запускает процессы, способные превысить показатели недельного оборота в 20 миллиардов долларов. Возможно, мы наблюдаем настоящий момент «сингулярности» — знак того, что совершенно новый класс активов (право присвоения стоимости «убеждениям» и «будущему») начинает получать официальное признание со стороны мейнстримных финансовых институтов.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @BitgetWallet