Ажиотаж, крах и исход: история разочарования классических VC в Web3
Авторство: Ada & Liam, TechFlow
«All in Crypto»!
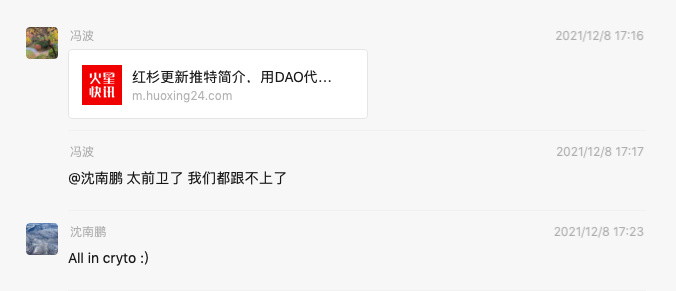
В 2021 году руководитель Sequoia China Шэнь Наньпэн набрал в групповом чате WeChat несколько слов; скриншот быстро разошелся по множеству инвестиционных групп и, подобно боевому барабану, толкнул рыночный ажиотаж на новые высоты.
Атмосфера на рынке тогда была почти фанатичной: Coinbase только что вышел на биржу Nasdaq, FTX все еще воспринимали как «следующего гиганта Уолл-стрит», и практически все классические венчурные фонды старались прилепить себе ярлык «дружественный к криптовалютам».
«Это технологическая волна раз в тридцать лет», — так описывали ситуацию некоторые. Девиз Sequoia стал самым показательным приложением к тому бычьему рынку.
Однако всего через четыре года эта фраза звучала уже с долей иронии. Многие институты, когда-то клявшиеся «All in Web3», либо тихо ушли с рынка, либо резко сократили активность, либо развернулись вслед за искусственным интеллектом.
Постоянные скачки капитала — это лишь жесткое напоминание о холодных реалиях рыночных циклов.
Как сейчас обстоят дела у тех азиатских классических венчурных фондов, которые когда-то ринулись в Web3?
Первопроходцы эпохи дикого запада
В 2012 году, когда Coinbase только основался, Брайан Армстронг и Фред Эрсама были всего лишь парой начинающих предпринимателей из Сан-Франциско. Тогда биткоин считался игрушкой для гиков, а его цена составляла какие-то десятки долларов.
На питче в Y Combinator IDG Capital проголосовал за инвестирование в раунде ангела. Когда в 2021 году Coinbase вышел на IPO в Nasdaq, доходность этого вложения оценивалась в тысячи процентов.
История в Китае оказалась не менее захватывающей.
В 2013 году OKCoin получил инвестиции от Тима Дрейпера и Май Джана; в том же году Huobi привлек финансирование от ZhenFund, а в следующем году Sequoia China сделала свою ставку. Согласно информации, раскрытой Huobi в 2018 году, доля Sequoia China составляла 23,3%, что делало ее вторым по величине акционером после основателя Ли Линя.
В том же 2013 году партнер Lightspeed Venture Partners Цао Дажун впервые за игральным столом представил человеку по имени Чжао Чанпэн (CZ) концепцию биткоина: «Тебе стоит заняться криптографией или блокчейн-стартапами», — сказал он ему.
Чжао Чанпэн продал квартиру в Шанхае и полностью погрузился в биткоин. Дальнейшую историю все знают: в 2017 году он основал Binance. Всего за 165 дней платформа стала крупнейшей мировой биржей криптовалютного спота, а сам Чжао впоследствии стал богатейшим китайцем в мире криптоактивов.
По сравнению с другими двумя биржами путь раннего финансирования Binance оказался непросто легким: компания получила инвестиции преимущественно от Pan Cheng Capital Чэня Вэйсина (основателя Kuaidi Dache), Black Hole Capital Чжан Ляна, а также от ряда интернет- и блокчейн-предпринимателей.
Интересная деталь: в августе 2017 года Sequoia China даже имела шанс приобрести около 10% доли в Binance при оценке компании в 80 миллионов долларов, но сделка сорвалась по обстоятельствам стороны Binance. Впоследствии Sequoia Capital подала в суд на Binance, и между ними долгое время сохранялась враждебная атмосфера.
В 2014 году бизнес-ангел Ван Лидзе инвестировал 200 тысяч юаней в китайский блокчейн-проект NEO (Little Ant), что впоследствии стало важнейшим вложением в его карьере.
В период 2012–2014 годов, когда собственные крипто-венчурные фонды только зарождались, именно классические VC обеспечивали половину поддержки Web3. Будь то три крупные биржи, Bitmain или imToken… за их плечами всегда стояли традиционные капиталы вроде Sequoia Capital и IDG.
В 2017 году всё сошло с ума.
Волна ICO подтолкнула бесчисленные токены к стремительному росту. Уже получивший существенную прибыль Ван Лидзе решил распродать свои NEO по цене 1,5 доллара, однако рост продолжился без остановки: максимум превысил 1000 долларов, а совокупный прирост за три года составил более чем в 6000 раз.
Сильно поддавшись азарту, Ван Лидзе начал активно и рискованно вкладываться в блокчейн-проекты. Он признавался, что ложится спать в час ночи, просыпается в пять утра, днем и вечером встречался с командами проектов и изучал технические документы, инвестируя в среднем на 2 миллиона долларов Ethereum в день. Однажды кто-то пригласил его выпить чаю, на что тот ответил: «Ты просто мешаешь мне зарабатывать деньги».
В январе 2018 года на одной из блокчейн-конференций в Макао Ван Лидзе заявил: «За последний месяц я заработал больше, чем за предыдущие семь лет вместе взятые».
В начале того же 2018 года основатель ZhenFund Сюй Сяопин опубликовал во внутреннем WeChat-чате на 500 человек сообщение с пометкой «Не распространять». Он назвал блокчейн великой технологической революцией, где выживают сильные и слабеют отстающие, которая неизбежно будет развиваться быстрее и радикальнее интернета и мобильных технологий, призывая всех учиться и принимать эту волну.
Выступления обоих лидеров стали самыми известными маркерами пика того бычьего цикла.
В 2018 году пузырь ICO лопнул: цены тысяч токенов рухнули почти до нуля, а рыночная стоимость некогда популярных звездных проектов испарилась. Биткоин упал с пиковых значений близко к $20 000 до отметки чуть выше $3 000, потеряв более 80% стоимости.
К концу того года криптопространство превратилось в профессиональное табу для инвесторов.
«Тогда я был в Пекине на одном стартап-ивенте. Один из партнёров VC в шутку сказал: „Ничего страшного, если бизнес провалится, всегда можно запустить собственный токен“. Зал разразился смехом, а мне вдруг стало стыдно и тревожно», — вспоминает бывший блокчейн-предприниматель Леонард (Leo).
Во второй половине 2018 года вся индустрия будто замерла в ожидании. Живые WeChat-чаты мгновенно затихли, а в группах обсуждения проектов вместо проектов теперь появлялись ссылки на скидки Pinduoduo. К 12 марта 2020 года рынок вновь обрушился: за один день Bitcoin потерял 50% стоимости, напоминая начало конца света.
«Классическим VC было не до криптобирж, я сам тогда думал, что этой отрасли больше нет», — говорит Leo.
И предприниматели, и инвесторы стали изгоями в глазах мейнстрима. Как вспоминал Сунь Юйчэн, он никогда не забудет того взгляда «мошенника», который бросал на него Ван Сяочуань.
Криптопространство 2018 года превратилось из центра финансовых легенд в абсолютное дно общественного признания.
Возвращение классических VC
Если оглянуться назад, то 12 марта 2020 года стало самым мрачным минимумом индустрии за последние десять лет.
Социальные сети переполняли кроваво-красные свечи графика, люди верили, что это финальный удар и индустрия обречена.
Но перелом наступил внезапно и мощно. Беспрецедентная печать денег Федеральной резервной системой США подхватила истощенный рынок и выбросила его на пик волны. Биткоин взлетел с низших отметок, вырос более чем в 6 раз за год и моментально стал самой заметной активной площадкой пост-пандемийного периода.
Но тем, что действительно заставило классические VC вновь присмотреться к криптоиндустрии, вероятно, стало IPO Coinbase.
В апреле 2021 года эта девятилетняя биржа пробила колокол Nasdaq. Она доказала, что «криптосектор тоже может выйти на публичные торги», и принесла таким ранним инвесторам, как IDG, доходность в тысячи процентов.
Звонки Coinbase эхом отдавались от Уолл-стрит до Лянмацяо. По словам медиа-эксперта в сфере крипты Люйма, многие представители классических VC после этого обратились к нему для личных встреч и знакомства с общей картиной криптовалютного рынка.
Однако, по мнению Leo, возвращение классических VC объяснялось не только эффектом богатства.
«Эти люди по умолчанию носят маску элиты, и даже если тайком покупали монеты во время медвежьего рынка, никогда бы не признались в этом публично». Настоящим ключом, позволившим им снять эту маску, стало обновление нарратива: от Crypto к Web3.
Это был сдвиг парадигмы, активно продвигаемый Крисом Диксоном из a16z crypto. Прямое заявление «инвестиции в криптовалюту» многим казалось спекуляцией, но формулировка «инвестиции в интернет следующего поколения» мгновенно придавала делу чувство миссии и моральной правоты. Критикуя монополизм Facebook и Google и подчеркивая децентрализацию и справедливость, можно было гарантированно получить поддержку и овации. Безумие DeFi и взрывной рост NFT легко вписывались в этот грандиозный нарративный каркас.
Популяризация нарратива Web3 позволила многим классическим VC избавиться от моральных комплексов.
Инвестор в криптофинтехе из ведущего фонда Уилл вспоминает: «Мы прошли через изменение мышления. Изначально мы рассматривали это как расширение потребительского интернета, но эта гипотеза не подтвердилась. Наш взгляд реально изменила финтех-составляющая».
Для него всплеск популярности Web3 пришелся ровно на переходный период между закатом мобильной эпохи и ранней стадией развития ИИ. Капиталу требовалась новая история, поэтому блокчейн грубо вписали в привычную интернет-рамку. Однако вывести отрасль из петли самоуничтожения смогла лишь осознание её финансовой природы. «Подумай о успешных проектах: какой из них не связан с финансами? Uniswap — это биржа, Aave — кредитование, Compound — управление доходами. Даже NFT по сути является финансовым инструментализированием активов».
Еще одним катализатором выступил FTX.
Основатель SBF появился как «гениальный финансовый подросток», практически завоевав симпатии крупнейших классических VC. Его позитивный имидж и стремительно растущая оценка запустили мощный FOMO-эффект среди мировых венчурных фондов.
На столичных бизнес-ужинах руководители инвестфондов некоторое время активно разыскивали тех, кому удалось приобрести старые акции FTX и OpenSea, искренне завидуя удачливости счастливчиков.
В тот же период возникло интересное явление: текучесть кадров между классическими VC и крипто-венчурными фондами.
Некоторые уходили из Sequoia или IDG в свежие криптофонды; другие перебирались из крипто-VC в традиционные учреждения, сразу получая должность «ответственного по Web3». Двусторонний поток капитала и талантов впервые ввел крипторынок в основной мейнстримный дискурс крупных инвесторов.
Бычий рынок 2021 года напоминал настоящий карнавал.
WeChat-чаты кипели. Главное отличие от прошлого заключалось в новом составе: там появились представители классических VC, семейных офисов и крупных интернет-корпораций.
NTF набирали популярность: топ-менеджеры VC массово меняли аватарки на обезьян, Punks и другие высоколиквидные NTF. Даже Чжу Сяоху, ранее критиковавший криптовалюты, установил обезьяну в качестве своего профиля. На офлайн-конференциях среди нативных крипто-фаундеров начали появляться характерные элитарные партнеры классических VC.
У классических VC было множество способов проникнуть в Web3: прямые инвестиции в криптопроекты (что резко взвинчивало оценку); участие в качестве LP в крипто-VC; например, Sequoia China, ранее судившаяся с Binance, после примирения временно стала ограниченным партнером Binance Labs; либо прямые покупки Bitcoin на вторичном рынке...
Крипто-VC, классические VC, биржи и команды проектов переплелись в единый клубок. Оценки проектов непрерывно росли, все ждали нового золотого века, но за шумом и ликованием незаметно нарастали риски.
Падение VC
Если рынок 2021 года был раем, то 2022 год мгновенно обернулся адом.
FTX стал причиной как триумфа, так и краха. Обвал LUNA и FTX не только разрушил рыночные надежды, но и напрямую потянул вниз целую группу классических VC. Sequoia Capital и Temasek понесли колоссальные убытки: госфонд Temasek из-за этого даже столкнулся с парламентскими запросами в Сингапуре.
После лопнувшего пузыря многие проекты с завышенной оценкой окончательно обнажили реальность. В отличие от крипто-VC, предпочитающих осторожные тестовые вложения, классические VC традиционно делали ставку на крупные суммы, иногда достигавшие десятков миллионов долларов за одну сделку. Они также массово скупали SAFT у крипто-VC, став для последних главным каналом ликвидности при выходе из предыдущего цикла.
Что еще сильнее охладило классические VC, так это слишком быстрая смена нарративов в криптоиндустрии, выходящая за рамки их привычной инвестиционной логики. Проекты, которым возлагались большие надежды, могли быть окончательно забыты рынком всего через несколько месяцев, а инвесторам оставалось лишь замороженные доли и проблемы с ликвидностью.
Яркий пример — экосистема Layer 2 на базе Ethereum. В 2023 году проект Scroll закрыл раунд инвестиций при оценке в 1,8 миллиарда долларов, а в списке участников значились Sequoia China и Qiming Venture Partners. Однако 11 сентября этого года Scroll объявил о приостановке DAO-управления и уходе основного состава команды. Рыночная капитализация упала до 268 миллионов долларов, а убытки криптофондов составили 85%.
Параллельно усиление позиций бирж и маркетмейкеров делало роль VC все более избыточной.
Инвестор Чже откровенно заявляет: «Проекты с оценкой ниже 30–40 миллионов долларов, которые в итоге попадают на Binance, еще могут принести прибыль: после окончания lock-up периода можно забрать двух-трехкратную сумму. Но если оценка чуть выше, они попадают лишь на OKX или мелкие площадки, где гарантированно идут в минус».
По его мнению, логика заработка давно перестала зависеть от самого продукта и свелась исключительно к трем вещам:
попадет ли проект на Binance;
насколько выгодна структура распределения токенов;
готовы ли основатели проекта «подкармливать» держателей токенов.
«В любом случае биржи контролируют ситуацию и забирают большую часть пирога. Сколько останется остальным — зависит лишь от везения».
Слова Чже отражали боль многих представителей классических VC.
Они обнаружили, что их роль на первичном рынке все больше схожа с ролью «перевозчиков»: тратят деньги на инвестиции в проекты, но максимальную ценность в итоге забирают биржи, оставляя инвесторам лишь крохи. Некоторые инвесторы даже возмутились: «На самом деле сегодня первичный рынок вовсе не нужен. Основатели сами могут заработать на листинге в Binance Alpha. Зачем вообще отдавать долю VC?»
Параллельно с исчерпанием старой финансовой логики фокус внимания классических VC сместился. Как отметил Will, бурный расцвет Web3 пришелся точно на промежуток между финалом мобильной эры и началом эры ИИ — так называемое «окно возможностей», а затем появление ChatGPT вывело на орбиту настоящую «полярную звезду».
Капитал, таланты и нарративы мгновенно повернули к ИИ. В социальных сетях бывшие амбассадоры Web3-финансирования оперативно переоделся в статус «AI-инвесторов».
По наблюдению бывшего инвестора классического VC Зака, в период пика индустрии в 2022–2023 годах многие традиционные фонды активно мониторили Web3-проекты, но к сегодняшнему дню 90% из них свернули программу. Кроме того, он прогнозирует: если рынок первичного размещения криптоактивов в Азиатско-Тихоокеанском регионе сохранит текущую стагнацию еще полгода-год, отказавшихся станет еще больше.
Отказ от больших ставок
Рынок первичного размещения Web3 в 2025 году визуально напоминает шахматную партию, постепенно сжимающуюся.
Шум и суета остались позади, игроков осталось мало, но ландшафт отрасли в тишине переформатируется.
Движения Sequoia Capital остаются крайне важным барометром, учитывая её статус ориентира для классических VC.
Согласно данным Rootdata, Sequoia China в 2025 году суммарно инвестировала в 7 проектов, включая OpenMind, Yuanyi Technology, Donut, ARAI, RedotPay, SOLO и SoSoValue. Далее следуют IDG Capital, Golden River Venture Capital и Summit Bridge Capital. При этом последний веб3-раунд Qiming Venture Partners пришелся на июль 2024 года.
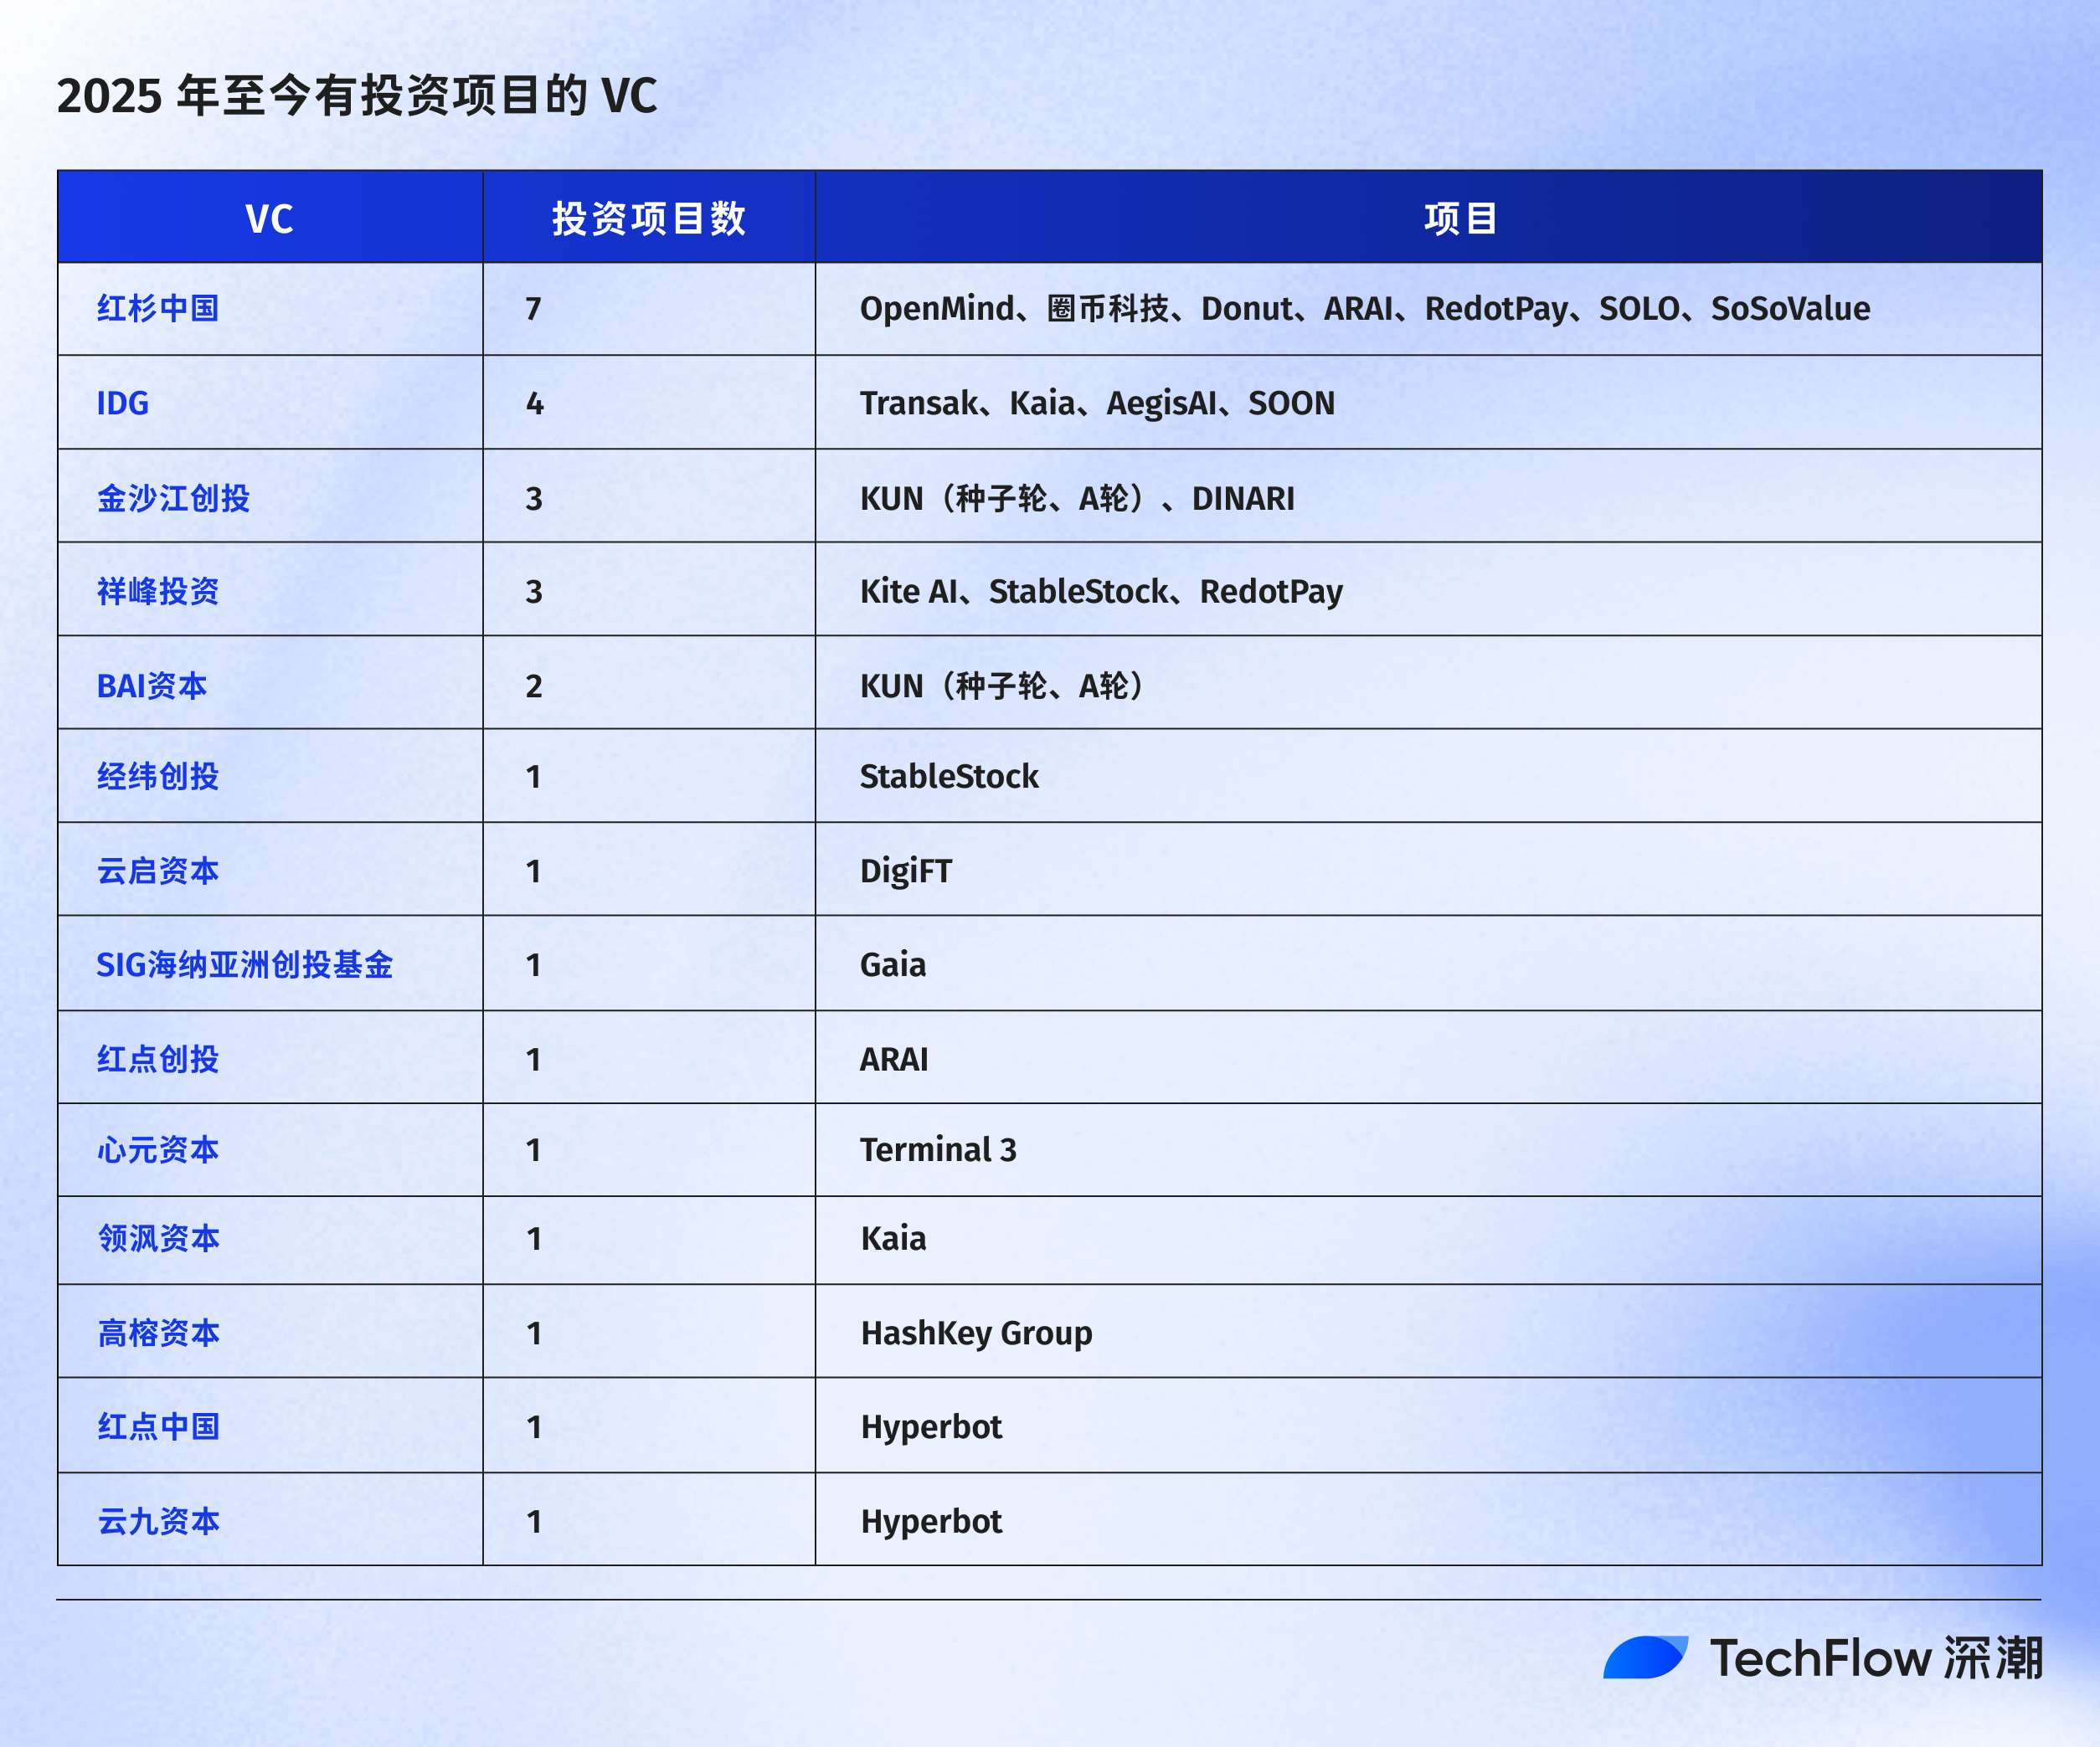
По оценке Зака: «Вряд ли найдется десять рук, чтобы пересчитать тех классических VC, которые все еще мониторят Web3-проекты».
По его мнению, качество крипто-проектов серьезно деградировало.
«Команды, которые усердно ищут продукт-рыночное соответствие (PMF) и создают долгосрочную ценность для пользователей, получают значительно меньше поддержки, чем те, кто специализируется на экономике внимания и активной работе маркетмейкера». — говорит Зак.
Кроме того, появление компаний-крипто-кладовых типа MicroStrategy и BMNR создало новый класс альтернативных инвестиций, что снова спровоцировало эффект кровопотери для и так истощающегося первичного крипто-рынка.
«Знаете, сколько PIPE-проектов сейчас на рынке?» — спрашивает партнер Draper Dragon Ван Юэхуа. — «Как минимум 15. Средний чек каждого составляет 500 миллионов долларов. Итого 7,5 миллиарда. Крупнейший капитал рынка сейчас сосредоточен в Нью-Йорке, и эти деньги уходят именно в PIPE-транзакции».
PIPE (Private Investment in Public Equity) означает продажу акций или конвертируемых облигаций публичными компаниями конкретным институциональным инвесторам по дисконтной цене для обеспечения быстрого привлечения средств.
Многие публичные компании, изначально не имевшие отношения к криптовалютам, использовали PIPE для привлечения крупных средств, после чего массово скупали BTC, ETH, SOL и другие активы, трансформируясь в крипто-кладовые компании. Инвестфонды, вошедшие в сделку по дисконтной цене, зачастую получали солидную прибыль.
«Именно поэтому первичный рынок остался без денег», — комментирует Ван Юэхуа. «Крупные капиталы переключились на PIPE с более предсказуемой доходностью. Кто станет рисковать и инвестировать в ранние стадии?»
Кто-то уходит, кто-то остается верен своей позиции. Уилл продолжает верить и оставаться в игре: он верит и в Web3, и в ИИ, готов инвестировать даже в общественные блага, кажущиеся «бизнес-модельно бесплодными».
«Не каждый обязан заниматься коммерцией», — отмечает Уилл. «По-настоящему великие проекты часто начинаются с простого общественного блага. Как когда Сатоши Накамото создал биткоин: ни предварительной генерации, ни раундов инвестиций, но благодаря этому родилась самая успешная финансовая инновация в истории человечества».
Светлое будущее
Несколько масштабных событий 2025 года уже начинают менять игровые правила.
IPO платформы Circle стало искрой, которая разом подсветила стейблкоины и RWA (реальные активы, переведенные в цифровую среду).
Эмиссионный оператор стейблкойнов вышел на NYSE с оценкой около 4,5 млрд долларов, предоставив классическим VC долгожданную возможность выхода из активов без использования токенов. За ним последовали Bullish и Figure, что дополнительно укрепило уверенность остальных инвесторов.
«Мы не трогаем чистые токены на первичном и вторичном рынках, но тщательно изучаем стейблкоины и RWA», — заявляют несколько классических инвесторов. Мотивация проста: огромный потенциал роста, прозрачный денежный поток и четкие регуляторные траектории.
Бизнес-модель стейблкойнов ближе к банковской схеме: спреды на резервные средства, комиссии за выпуск/вывод и расчеты, сборы за услуги комплаенс-кастодиалов и сетей клиринга — все это естественно способствует формированию устойчивой прибыльности.
RWA переносят в блокчейн дебиторскую задолженность, казначейские облигации, ипотеку/недвижимость, паевые фонды и прочее, генерируя доход за счет комиссий и спредов на этапах выпуска/совладения/хранения/обращения.
Если поколение раньше публиковавшихся в США криптокомпаний состояло преимущественно из бирж, майнинг-операторов и управляющих компаний, то проспекты ценных бумаг нового времени принадлежат стейблкоинам и RWA.
В то же время граница между обыкновенными акциями и токенами начинает стираться.
Стратегия накопления казны, похожая на модель MicroStrategy (Strategy), привлекла множество последователей. Публичные компании используют эмиссию акций или PIPE-раунды для формирования портфеля из BTC, ETH, SOL и других премиальных активов, трансформируясь в так называемые «криpto-акции».
За лидерами этого направления скрываются имена множества классических VC вроде Питера Тиля, а некоторые организации и вовсе вошли в сектор напрямую: так, Huaxing Capital анонсировала покупку BNB на сумму в 100 млн долларов, сознательно выбрав подход открытого рынка для крипто-распределения капитала.
«Традиционный финансовый мир активно принимает криптовалюты», — говорит Ван Юэхуа. «Посмотрите, как Nasdaq вкладывает 50 миллионов долларов в платформу Gemini. Это не просто капитал, это поворот в сторону новых установок».
Эта смена парадигмы ощутима и на уровне ограниченных партнеров. Как сообщили несколько опрошенных источников, суверенные фонды, пенсионные программы, университетские эндаументы и прочие традиционные LP начали заново оценивать целесообразность выделения квот на криптоактивы.
Десятилетие финансовых бурь прошло, как морская волна. Азиатские классические VC, однажды вытолкнувшие биржи на свету сцены и единодушно воскликнувшие в период бума «All in», в конечном итоге оказались на периферии криптомира.
Даже если текущий фон кажется пустынным, завтрашний день наверняка подарит проблески надежды.
Следуя убеждению Уилла: «Классические VC обязательно увеличат квоты на инвестиции в финтех, связанный с криптоиндустрией».
Сможет ли классический VC в будущем вновь массово ворваться в сектор? Никто не берется утверждать. Единственное, в чем можно быть уверенным: криптомир не остановит свой ход вперед.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 深潮TechFlow