Банк Erebor: стейблкоин-версия SVB 2.0?
Автор: Сяо Сяопяо
Сколько себя помню, я одновременно бился на основной работе и параллельно подрабатывал, написывая статьи для WeChat Official Accounts и делая подкасты. Хотя за это время я не заработал ни цента, эта привычка дала мне одно большое удобство:
Как только вы видите, как начинает безумно раскручиваться очередное модное колесо, а GPU уже не хватает даже просто так «прогреть», достаточно просто поискать по своим собственным статьям, затронутым темам и сделанным подкастам — готов поспорить на Лабубу, что с вероятностью 90% вы найдёте подходящий материал — под солнцем нет ничего нового. На самом деле вы уже обдумывали эти вопросы и у вас уже есть определённая структура мыслей (разумеется, при условии, что вы успели «отдыхать» и накапливать материал на протяжении как минимум полного цикла длиной 5–8 лет).
Например, совсем недавно снова взлетели стейблкоины. Будучи ветераном индустрии, я совершенно спокойно могу сказать, что эту игру я уже видел раньше. Но от них невозможно отделаться: они всегда появляются под новыми названиями и в новом аутфите. Честно говоря, сейчас действительно есть отличия от прошлого — нельзя сказать, что они абсолютно ничему не научились; однако стоит лишь сменить название, и все концепции во всей цепочке стоимости надевают новую одежду, неизбежно возрастает стоимость переосмысления всего этого, приходится снова тратить токены на исследования, чтобы обнаружить, что 80–90% содержания вам уже знакомо.
Речь сегодня пойдёт о банке Erebor (Erebor Bank).
Вчера коллега Уилл прислал мне статью и с энтузиазмом предложил записать выпуск о продолжении темы стейблкоинов — причина проста: «Питер Тиль снова делает банк — банк стейблкоинов».
Мне, как человеку с синдромом угождения, удалось поволноваться вместе с ним целых пять минут, после чего я радостно согласился. Затем мысли начали блуждать в пустоте: да, это опять тот самый «старческий» feeling, когда говоришь себе «этот сюжет кажется, я где-то уже слышал». Питер Тиль, которого широко считают частью «нового глубокого государства» (deep state), влияющего на текущее правительство США, крёстным отцом Кремниевой долины, и который в прошлый раз имел дело с банковским сектором, посоветовав всем вывести средства из Silicon Valley Bank (SVB), что прямо привело к панике вкладчиков и краху банка — он снова занялся банкингом?
Теперь вместе со своим сооснователем из Anduril (оборонной технологической компании) Палмером Лаки он планирует создать совершенно новый криптобанк под названием "Erebor".
Прежде чем окончательно сбросить с себя это ощущение «старого инсайдера», нужно вспомнить старую истину: нет расследования — нет права голоса. Сначала соберу материалы и проведу углубленное исследование.
01 | Притча об Одинокой горе
Честно говоря, название выбрано очень интересно. Как фанат «Властелина колец», я сразу добавляю ему очков симпатии.
Erebor — это «Одинокая гора» из «Властелина колец», место сна Смауга. Смауг — зловещий дракон, питавшийся тем, что воровал золото и драгоценности у гномов, эльфов и людей, после чего сжигал их всех дотла. Он обитал в огромной пещере, наполненной золотом и украшениями, используя их в качестве одеяла для сна.
Хм, образ этой франшизы немного режет глаз — возникает сильное чувство дежавю в духе «мальчик, убивший дракона, сам в итоге превратился в дракона»; но пока оставим это. Возможно, такой бренд-образ идеально попадает в вкусы основных клиентов криптобанка. В любом случае, типичные приёмы именования в Кремниевой долине таковы: либо древнегреческая мифология, либо Средиземье, либо латинские слова, прочитанные задом наперёд. По крайней мере, Erebor демонстрирует некоторый литературный вкус.
А пока отложим имя в сторону, настоящий вопрос, заслуживающий размышлений таков: почему Кремниевая долина открывает новый банк именно в момент новой волны популярности стейблкоинов?
02 | Крах SVB: 48 часов
Практически все СМИ в своих материалах упоминают две вещи: «чтобы заполнить гигантскую пустоту, оставшуюся после краха SVB» + «для поддержки массовой волны стейблкоинов».
Раз уж речь зашла о SVB, позвольте напомнить вам историю:
В марте 2023 года Silicon Valley Bank (SVB) установил рекорд в финансовой истории: всего за 48 часов он превратился из «лучшего банка года по версии Forbes» в печально известный пример «регистрации банкротства регулятором». В тот момент я записал два выпуска подкаста, чтобы присоединиться к обсуждениям (один с точки зрения ветерана, другой — старого профи), назвав происходящее «штормом в чайнике» — будучи 16-м по величине банком в США того времени, его масштаб далёк от Lehman Brothers во время кризиса субprime и не потряс глобальные финансовые рынки, однако для технологического сообщества он навсегда врезался в память.
Повод для катастрофы оказался не столь сенсационным: 9 марта SVB объявил о продаже ценных бумаг на 21 млрд долларов с убытком в 1,8 млрд долларов, одновременно потребовалось собрать ещё 2,25 млрд долларов, чтобы избежать кризиса ликвидности. Как только новость вышла, на следующий день началась паника вкладчиков, пытающихся снять 42 млрд долларов; акции обвалились более чем на 60%. Стоимость портфеля SVB ценных бумаг, предназначенных для удержания до погашения, упала по рыночной оценке на 15,9 млрд долларов, в то время как собственный капитал обыкновенных акций составлял всего 11,5 млрд долларов. Итог: государство покрыло убытки всех вкладчиков, но акционеры и держатели облигаций остались ни с чем, всё руководство уволили, а акции рухнули с более чем $200 до нуля. Этот банк, просуществовавший 40 лет и за два дня до краха выплачивавший годовые бонусы, исчез в одночасье.
Крах SVB обнажил фундаментальное несоответствие между «традиционным банкингом» и «экономикой инноваций». SVB обслуживал более половины стартапов Кремниевой долины, но его бизнес-модель по сути оставалась XIX века — брать вклады одной рукой, выдавать кредиты другой и зарабатывать на процентной марже.
Проблема заключалась в том, что технологические компании только что получили вагон и маленькую тележку наличных от венчурных фондов, и им категорически не требовались кредиты. SVB был вынужден направлять эти средства в долгосрочные облигации, в результате чего умер от несоответствия сроков активов и пассивов (duration mismatch) и процентного риска.
Конечно, вероятность такого есть у любого банка. Несоответствие сроков — это сердцевина бизнес-модели коммерческого банка, где риск паники вкладчиков присутствует всегда. Но крах SVB стал событием, которое могло произойти только при идеальном совпадении обстоятельств: (1) экстремально специфическая и монолитная клиентская база; (2) катастрофическое управление активами и пассивами; (3) и крайне точное попадание в цикличный поворот эпохи сверхнизких ставок, длившуюся 40 лет.
Сначала пункт (1):
Клиентская база SVB была невероятно специфичной. Если бы вы пару лет назад посетили любые американские конференции VC или мероприятия для предпринимателей, вы бы непременно видели стенды SVB у входа — их клиентами были исключительно стартапы, только что получившие финансирование, без какой-либо градации.
Пункт (2):
В годы количественного смягчения ФРС (2020–2021 гг.), когда бум финансирования стартапов достиг апогея, депозиты SVB выросли с 61 млрд долларов в июне 2019 года до 189 млрд долларов в 2021 году, увеличившись почти в три раза за три года. При крайне низких ставках эти депозиты были по сути бесплатными средствами.
Проблема крылась в структуре депозитов: расчетные счета и транзакционные счета занимали 132,8 млрд долларов, тогда как сберегательные и срочные вклады составили лишь 6,7 млрд долларов. Доля текущих счетов достигла 76,72%. Это была чрезвычайно нестабильная структура обязательств — корпоративные расчетные счета наименее стабильны, а клиенты SVB были исключительно стартапами, полностью лишенными диверсификации и отличающейся высокой однородностью.
Если обязательства уже выглядели опасными, то активы искажались ещё сильнее: не забывайте, что эти клиенты только сохраняли деньги, но не брали кредиты. Стартапам не хватало основного капитала и стабильных денежных потоков, чтобы соответствовать банковским стандартам кредитования. Поэтому SVB массово покупал облигации: сначала краткосрочные казначейские, а затем, чтобы повысить доходность, перешёл на долгосрочные казначейские бумаги и (да, именно так) институциональные ипотечные ценные бумаги (различные ABS).
Таким образом, основной риск банка сместился с кредитного риска на процентный риск.
И наконец (3): ставки повысили.
В обычных условиях повышение ставок выгодно банкам — одновременно растут проценты по депозитам и по кредитам, разница остается прежней или увеличивается. Однако активы SVB были ориентированы на огромный объем долгосрочных облигаций (56% активов против среднего показателя по отрасли в 28%), поэтому рост ставок привел к обвалу их рыночной стоимости.
Произошло двухстороннее давление: обесценивание облигаций в активе и высокие ставки в пассиве, что привело к оттоку дешевых депозитов (эта схема выглядит весьма знакомой, в нашей стране похожая ситуация наблюдается у региональных банков).
Последней каплей стало то, что технологические компании Кремниевой долины собраны в едином чате WhatsApp. Как только фонд Founders Fund Питера Тиля начал выводить средства, паника началась мгновенно — на планете нет более стадных существ, чем венчурные инвесторы, ведь FOMO и FUD заложены в ДНК их культурного кода.
03 | Поднимись там, где упал
Краха не избежать. Ветры перемен снова дунут в другую сторону — на этот раз в сторону стейблкоинов. Та же команда решила решить проблему самостоятельно.
Я потратил много времени на поиски и нашел заявку банка Erebor на получение лицензии национального банка, поданную в Управление денежного обращения США (Office of the Comptroller of the Currency, OCC) («Erebor Bank, NA, Columbus, OH (2025)」.
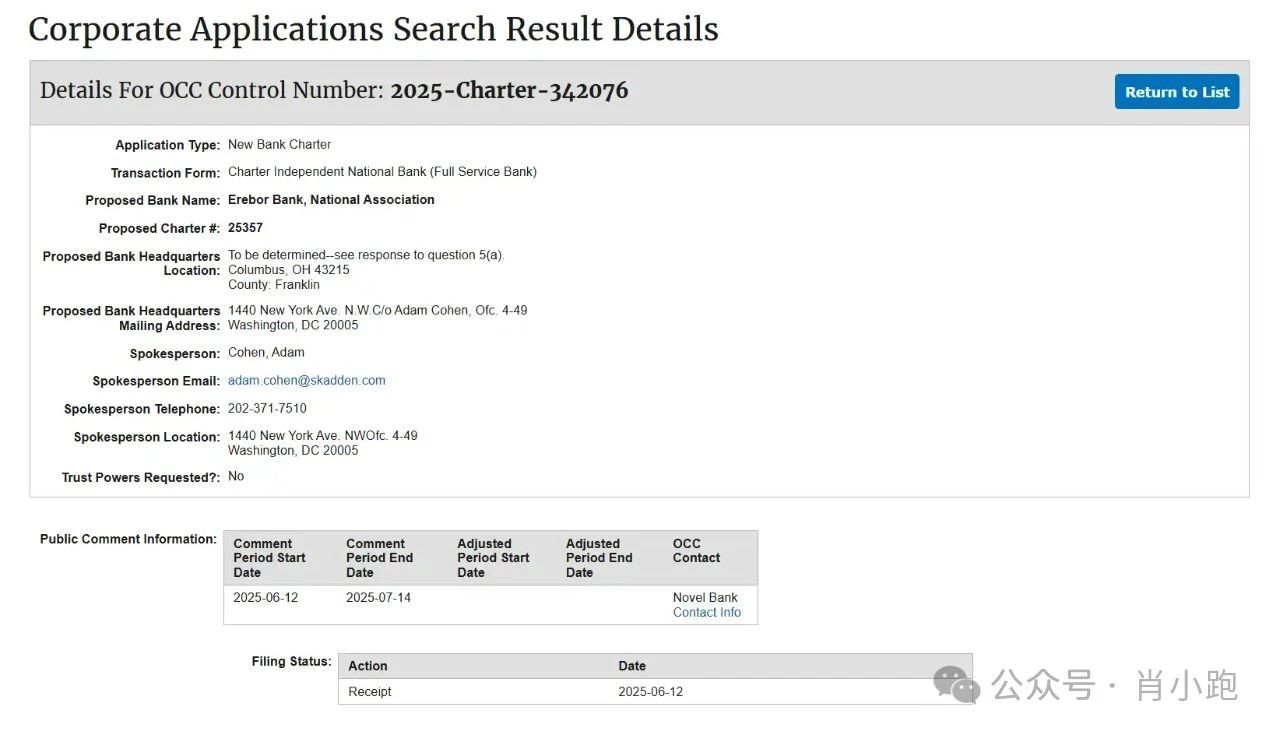
Эта заявка читается скорее как эмоциональный манифест — компания четко позиционирует себя как «провайдер услуг по торговле стейблкоинами с наиболее строгим регулированием», поклявшись «полностью интегрировать стейблкоины в регуляторную систему».
Вероятно, осознавая уроки, извлеченные из краха SVB, опираясь на доступную информацию, можно утверждать, что заявленная стратегия управления рисками Erebor отличается предельным консерватизмом: держать максимум наличных в кассе, минимизировать кредитование (выдавать кредиты только в размере половины депозитов — резерв 1:1, соотношение кредитов к депозитам ограничено 50%); капитал превысит регуляторные нормы на протяжении трех лет; все стартовые средства будут предоставлены акционерами из собственных средств без займов, а также дивиденды в течение трех лет выплачиваться не будут.
Целевые клиенты определены предельно четко: технологические компании, сосредоточенные на виртуальных валютах, искусственном интеллекте, оборонной промышленности и высокотехнологичном производстве, а также физлица с высоким уровнем дохода, работающие в этих компаниях или инвестирующие в них (aka новая производительная сила, которую традиционные банки воспринимают как «лишенную стабильного денежного потока или слишком рискованную для понимания»); и «международные клиенты» (aka зарубежные корпорации, желающие войти в финансовую систему США, но не знающие, как это сделать; особенно те, кто зависит от доллара или хочет использовать стейблкоины для снижения рисков и затрат трансграничных операций, aka клиенты, частично использующие USDT и теневой банковский сектор). Erebor намерена через установление «корреспондентских отношений» стать для них «суперинтерфейсом» для подключения к долларовой системе.
Бизнес-модель тоже прозрачна: предоставление депозитов и кредитов, но вместо недвижимости или автомобилей залог представляет собой биткоин и Ethereum.
Ключевым направлением станет бизнес со стейблкоинами: помощь корпорациям в «легальной эмиссии, выкупе и клиринговых расчетах стейблкоинов»; планируется держать небольшое количество виртуальных валют в балансе банка — но исключительно в операционных целях (покрытие комиссий gas), без спекулятивных действий.
При этом компания установила четкие красные линии: отказ от операций по легальному хостингу (custody), требующих лицензию доверительного управляющего (aka только переводы и расчеты, без хранения активов).
Выглядит как улучшенная версия Silicon Valley Bank 2.0. Логика SVB: привлечь депозиты → выдать кредиты → заработать на спреде. Логика Erebor: построить мост между фиатным миром и экосистемой стейблкоинов, а затем поверх него привлекать депозиты → выдавать кредиты → зарабатывать на спреде.
04 | На этот раз всё иначе?
Больше информации нет. Невозможно сделать однозначных выводов, остаётся только моделировать сценарии.
Рассмотрим сначала направление работы со стейблкоинами. Не удалось найти документацию, уточняющую, привлекаются депозиты в стейблкоинах или фиате, но если Банк помогает компаниям «проводить легальную эмиссию, выкуп и клиринговые расчеты стейблкоинов», то предположим привлечение фиатных депозитов: часть будет выпущена в виде стейблкоинов, а часть пойдет напрямую на кредитование. По сути, это означает наложение дополнительных функций коммерческого банка поверх инфраструктуры Circle, то есть начало процесса создания кредита.
Если Erebor действительно сможет поддерживать столь консервативное соотношение кредитов к депозитам и достаточности капитала, а также полностью изолировать операции со стейблкоинами — заниматься только платежами и расчетами, не выдавать кредиты, не хранить активы; и обслуживать только долларовые стейблкоины, а именно регулируемый USDC, то такой подход выглядит вполне обоснованным. Остальная часть фиатных операций может взять уроки из опыта краха SVB.
Я знаю, вы спросите: почему депозиты в стейблкоинах нельзя давать в кредит?
Потому что “один доллар стейблкоина” и “один доллар на банковском депозите” — это разные вещи. “Один доллар в банке” и “один доллар в стейблкоине” обладают совершенно разным экономическим эффектом. Стоит освежить в памяти депозитный мультипликатор:
Если одна компания кладёт в банк 10 миллионов долларов, банку нужно оставить лишь 20% в качестве резервов, остальные 8 миллионов он может выдать в кредит. Когда вторая компания берет эти 8 миллионов и вносит обратно в тот же банк 6 миллионов, банк уже имеет депозиты на сумму 16 миллионов. Этот процесс можно повторять бесконечно.
Это своего рода “алхимия” банковской системы — благодаря эффекту депозитного мультипликатора 10 миллионов депозитов способны в конечном итоге создать дополнительную ликвидность.
Но стейблкоины лишены подобной “алхимии”. В мире стейблкоинов один доллар равен одному доллару: за ними должно стоять обеспечение равной стоимости в долларах США, они не способны размножаться из воздуха — именно это определяет суть стейблкоина. Тут споры бессмысленны, законопроект GENIUS Act жестко закрепляет эти правила.
Вот цена банков, работающих со стейблкоинами: являясь полноценным банком, они лишены возможности заниматься самым прибыльным делом (выдачей кредитов). Объявляя ставку на “стабильность”, они вынуждены жертвовать кредитным потенциалом банковской системы.
Вспоминая это, приходят на ум слова Бессента в X: по его оценкам, стейблкоины могут поглотить 3,7 триллиона долларов государственных облигаций США.
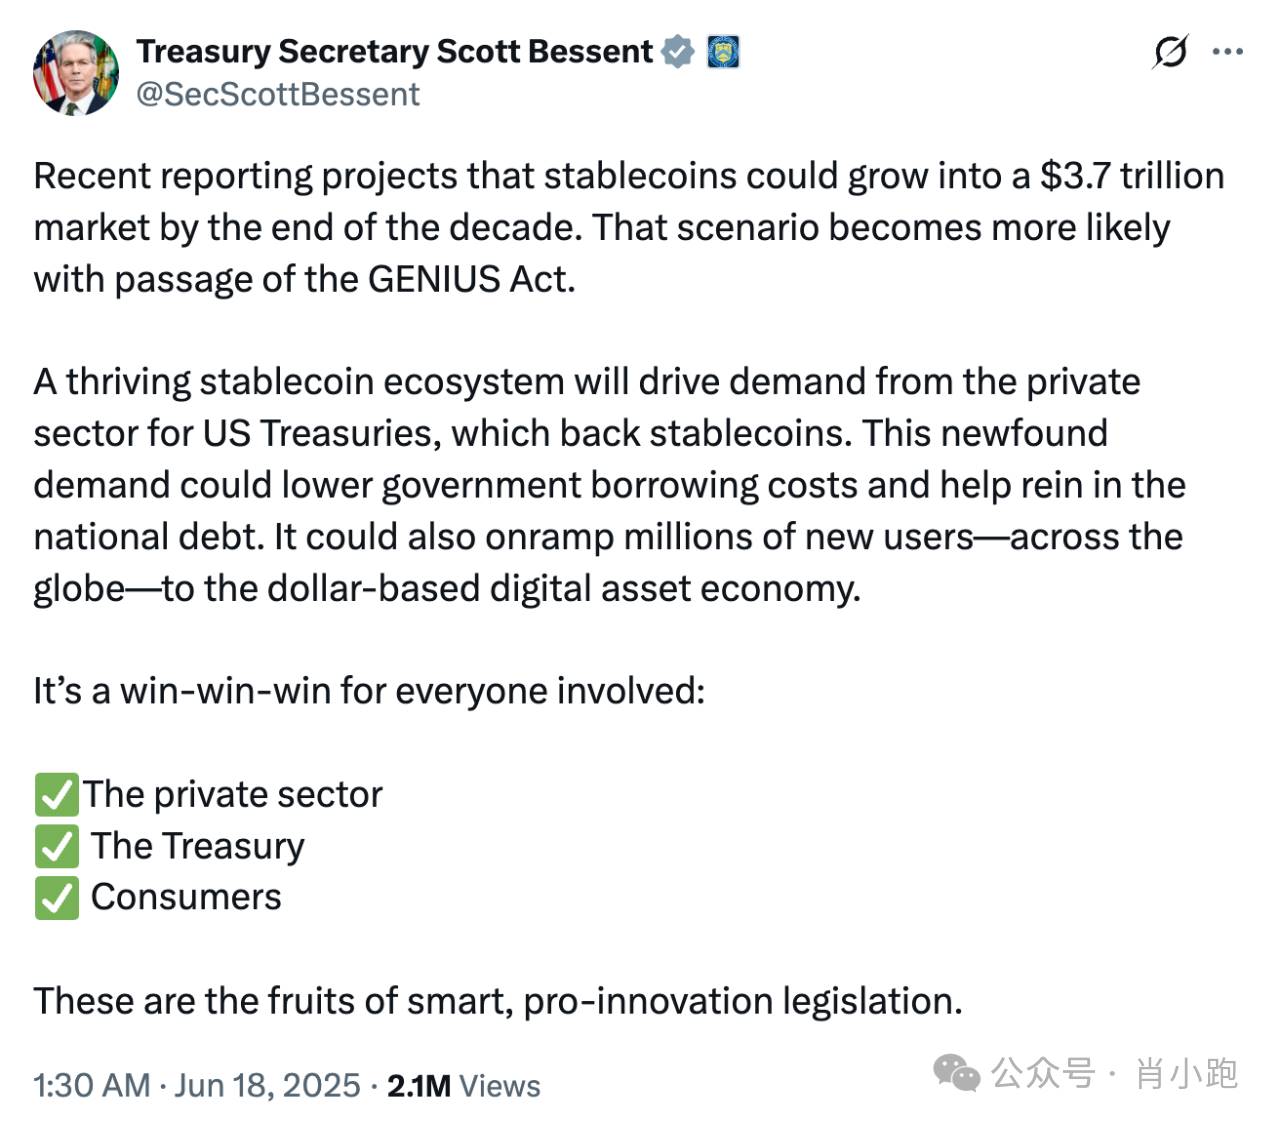
Если половина этой суммы будет взята с расчетных или сберегательных счетов, это составит примерно 10% от совокупных банковских депозитов в США. Исходя из предыдущей логики, здесь возникает важнейший выбор между альтернативами:
-
Плюсы:
Создается новый колоссальный источник спроса на государственные облигации США (увеличивается публичное кредитование).
-
Минусы:
Жертвуется кредитным потенциалом банковской системы (ослабевает частное кредитование).
Когда вкладчики забирают деньги из банков и покупают стейблкоины, способность банков создавать кредиты посредством «депозитного мультипликатора» ослабевает. По своей сути это неизбежный результат длительных бюджетных дефицитов государства (история богата на учебные примеры: давайте вспомним удар денежно-кредитных фондов по банковской системе в 1970-х годах).
05 | Ликвидность: место, где чаще всего случаются страшные истории
Мы лишь рассмотрели базовые депозиты, даже не приступая к главному кошмару — ликвидности.
Если стейблкоины станут главным элементом баланса Erebor, и даже несмотря на привязку к доллару США и иным активам, нынешние стейблкоины не имеют федеральной страховой системы вкладов (FDIC) в качестве гарантов и не получают внецепочечной поддержки ликвидности через учетное окно ФРС.
Если стейблкоины внезапно потеряют привязку к курсу и начнут дешеветь, а значительная часть активов Erebor состоит именно из их резервов или связанных прав, то банк неминуемо столкнется с «онлайн-паникой вкладчиков». При этом клиентам даже не придется стоять в очередях — достаточно будет нервно кликать мышкой, чтобы вывести средства. В такие моменты ни FDIC не возьмет контроль на себя, ни центральный банк не окажет помощи. Сможет ли Erebor устоять?
Что касается кредитной части, то в этот раз банк не планирует покупать казначейские облигации, но будет выдавать кредиты под залог криптовалюты. И этот расчет выполняется несложно:
Дано:
-
Соотношение кредитов к депозитам 50%;
-
Коэффициент залога биткоина может составлять 60–70%;
-
Ежедневная волатильность биткоина часто превышает 10%, в экстремальных случаях достигая 20–30%.
Задача: как избежать спирали смерти (death spiral)?
Ну что ж, объединим эти два фактора и продолжим моделирование: если в правой части баланса находятся стейблкоины, а в левой — кредиты под залог криптоактивов (пасив включает стейблкоины, актив включает криптокредиты), то звучит это сочетание просто волнительно.
Поведем дополнительный стресс-тест:
-
Макроэкономическое событие (маневры Дональда Трампа) вызывает панику на крипторынке.
-
Биткоин обрушивается на 30%, в кредитном портфеле Erebor начинает скапливаться масса проблемных долгов.
-
Параллельно рынок начинает сомневаться в стабильности стейблкоинов, происходит разрыв привязки.
-
Стоимость резервов стейблкоинов, которыми владеет Erebor, падает, одновременно расширяются убытки по кредитам.
-
Вкладчики начинают беспрецедентную панику вывода средств.
-
Erebor вынуждена в самый неудачный момент распродавать активы, чтобы удовлетворить запросы на снятие.
Подведем итог в одном предложении: по факту на базу несбалансированности сроков активов и пассивов (как в случае SVB) накладывается дополнительный рычаг и усилитель паники онлайн-вывода средств.
Как только запустится вышеописанный сценарий, традиционные защитные механизмы банковской системы здесь окажутся бесполезны:
-
Отсутствует страхование депозитов, успокаивающее вкладчиков.
-
Центральный банк не оказывает поддержку ликвидностью.
-
Межбанковский рынок не распределяет риски.
-
Цифровые торги 24/7 делают невозможной «паузу» для паники вывода средств.
Похоже, что мы наблюдаем фактически «регулируемую версию Terra».
06 | Оптимизм
Опять поймал себя на проявлениях «старого инсайдера». Но справедливости ради, криптовалюта и цифровые активы стали объективной реальностью. Лишь три страны в мире полностью запретили криптоактивы. Нравится это кому-то или нет, (долларовые) стейблкоины в обозримом будущем будут развиваться семимильными шагами.
Erebor стремится создать «гибридную банковскую модель», которая соответствует логике web3 и удовлетворяет требованиям регуляторов — она позволит пользоваться преимуществами надежных резервов традиционных банков, одновременно обеспечивая все удобства и эффективность блокчейн-мира.
Со этой точки зрения, в любом случае, Erebor воплощает закономерный тренд: независимо от того, кто первым сделает шаг навстречу, традиционные финансы и экосистемы цифровых активов стремительно будут интегрироваться.
Вопрос в другом: кто должен выступать лидером в процессе этой интеграции?
Вернемся к названию Erebor. В легендариуме Толкина Смауг был в конечном итоге побежден, и богатства Одинокой горы вновь оказались в руках гномов, эльфов и людей.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News