Kobeissi Letter 새 글: 45일 만에 6조 달러 증발, 이는 '버블'일까 기회일까?
저술: The Kobeissi Letter
번역: TechFlow
현재 우리가 가장 많이 듣는 질문은 「AI 버블」이 존재하는지, 그리고 이미 꺼졌는지입니다.
미국 주식 시장은 지난 31 거래일 동안 하루 평균 2,250억 달러의 시가총액이 증발했습니다.
아래에서는 사정이 이 지점까지 어떻게 전개되었는지, 현재 무슨 일이 벌어지고 있는지, 그리고 향후 무엇을 볼 수 있을지 체계적으로 정리합니다.
2022년 11월 이후 당사는 AI에 대해 매우 긍정적 전망을 이어왔으며, 이를 역사상 가장 큰 기술 혁명으로 칭해왔습니다.
당사의 「자산을 보유하거나 뒤처지거나(Stay Ahead or Get Left Behind)」라는 판단은 혁신 주도 성장의 수익성과 누적되는 인플레이션에 기초하고 있습니다.
지난 6주간 AI 트레이딩은 출시 이후 가장 혹독한 시험대 중 하나를 겪었으며, 그 강도는 2025년 4월 무역 전쟁 기간과 견줄 만합니다.
현실은 AI가 글로벌 시장, 경제 및 문명의 기존 질서를 흔들고 있다는 것입니다. 이러한 충격은 정서적 극분화를 초래하며, 자산 가격의 급변동은 그러한 분열을 더욱 키울 뿐입니다.
그리고 바로 이것이 현재 우리가 목격하는 상황입니다.
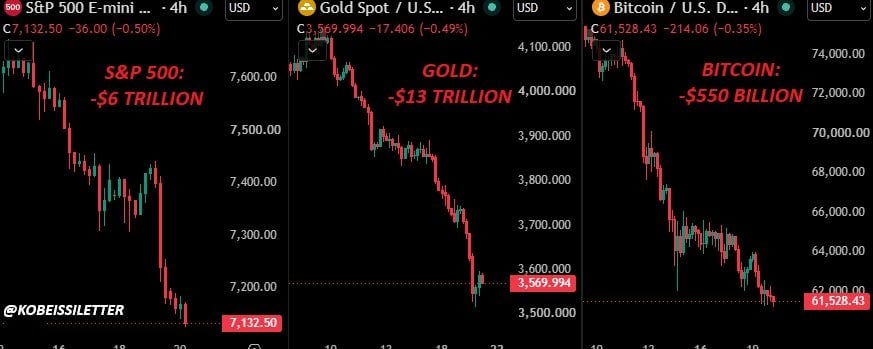
그래프: 최근 S&P 500, 금, 비트코인 추이. S&P 500 6조 달러, 금 13조 달러, 비트코인 5500억 달러 증발 표기.
지난 45일, 상당한 혼란
본문을 시작하기 전, 10월 6일 S&P 500이 마지막 신고가를 기록한 이후 정확히 어떤 일들이 있었는지 명확히 파악할 필요가 있습니다.
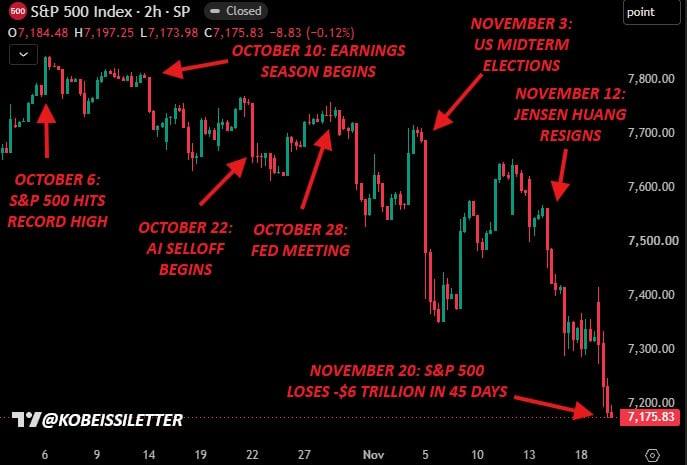
그래프: S&P 500 최근 45일 추이. 10월 6일 신고가, 10월 10일 실적 시즌 시작, 10월 22일 AI 매도 시작, 10월 28일 연준 회의, 11월 3일 중간선거, 11월 12일 젠슨 황 사임, 11월 20일 45일 누적 6조 달러 증발 표기.
지난 45일 동안 시장은 이란 전쟁 관련 수많은 헤드라인, 2026년 3분기 실적 시즌, AI 자본 지출과 자유 현금 흐름에 대한 우려, 10월 연준 회의, 미국 중간선거, 엔비디아($NVDA) 파동 등을 겪으며 최종적으로 6조 달러의 시가총액이 증발했습니다.
또한 앤스로픽(Anthropic)의 IPO는 방금 1,000억 달러 이상을 모으며 사상 최대 규모 IPO가 되었을 뿐만 아니라, 최근 몇몇 거래 시간대를 통해 시장의 유동성을 뚜렷하게 흡수해갔습니다.
이러한 시점에서 투자자들은 한 발짝 물러서 핵심적인 질문을 던져볼 필요가 있습니다: 무엇이 변했고, 무엇이 이미 시장 가격에 반영되었는가?
많은 우려가 이미 가격에 반영됨: 자본 지출과 자유 현금 흐름
이번 하락세는 우선 미국 대형 테크 기업들의 AI 자본 지출에 대한 우려와 그것이 2027년, 2028년의 자유 현금 흐름 및 수익성에 미칠 영향에서 기인합니다.
이러한 우려는 현실적입니다.
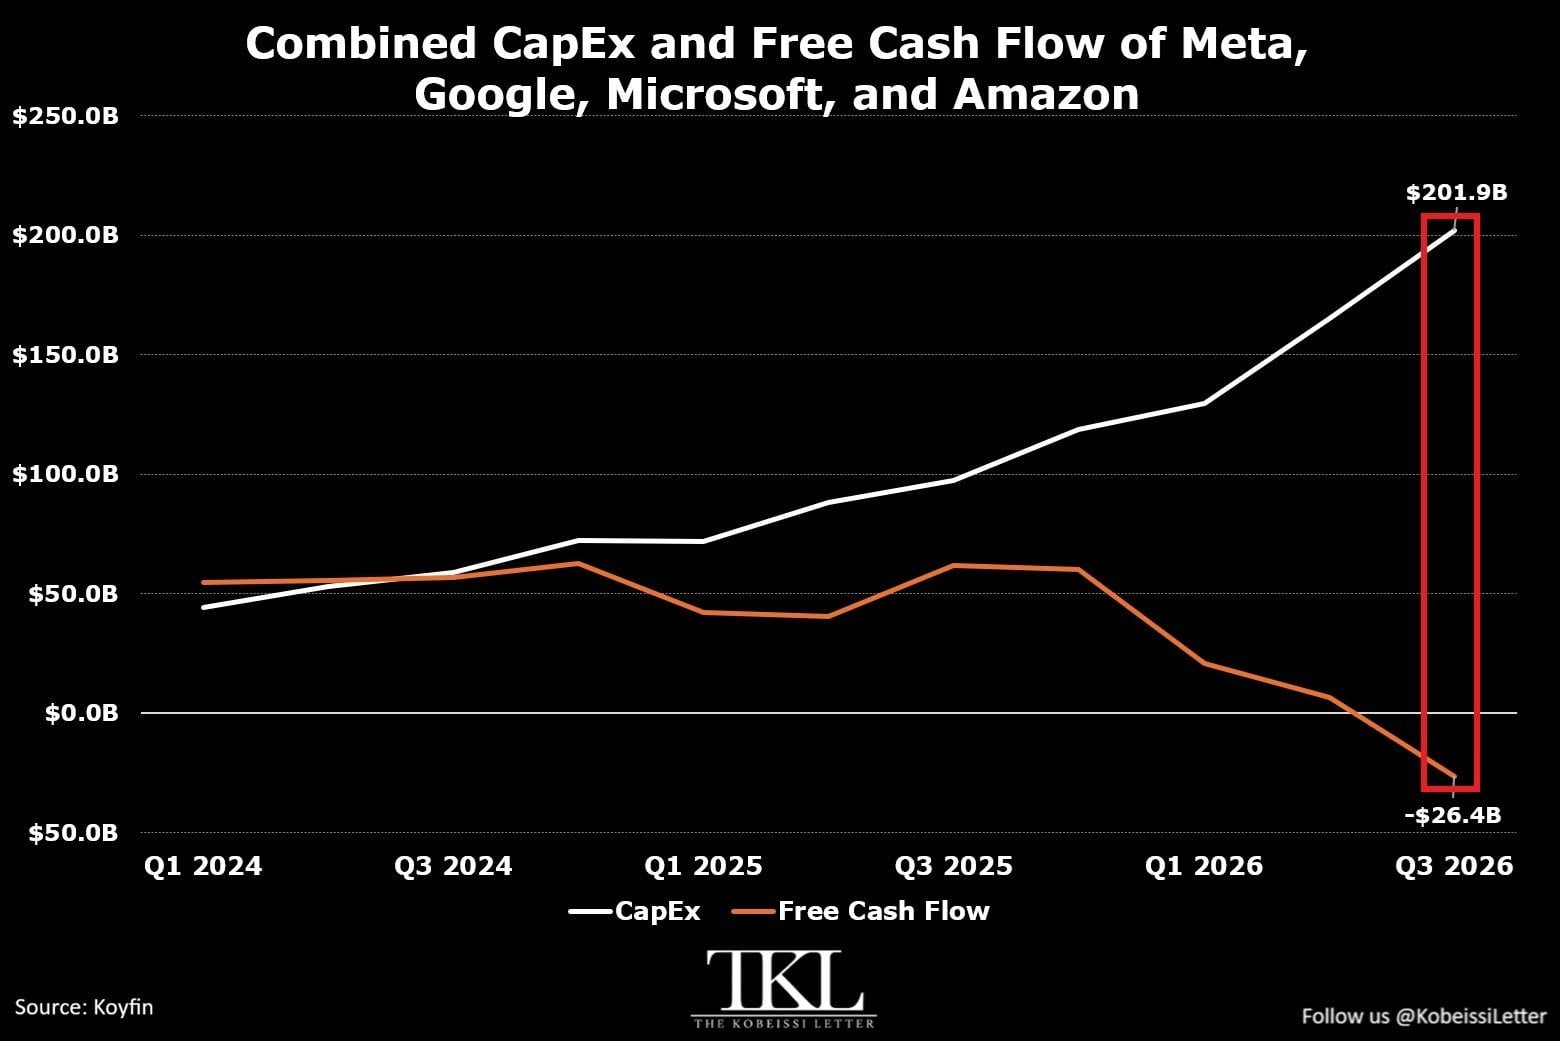
그래프: 메타, 알파벳, 마이크로소프트, 아마존 합계 자본 지출 및 자유 현금 흐름. 2026년 3분기 자본 지출 2,019억 달러, 자유 현금 흐름 -264억 달러.
아마존($AMZN), 알파벳($GOOGL), 메타($META), 마이크로소프트($MSFT)의 합계 자본 지출은 2026년 3분기 369억 달러 증가하여 사상 최고치인 2,019억 달러를 기록했습니다.
이 숫자는 지난 12개월 간 두 배 이상 늘었으며, 2024년 1분기와 비교하면 356% 증가한 수치입니다. 지난 3년간 대형 테크 기업들의 자본 지출 합계는 1조 6,000억 달러에 달했습니다.
하지만 인정해야 할 점은 사상 최고의 인프라 투자가 역사상 가장 큰 기술 혁명을 이루기 위한 필수 조건이라는 사실입니다. 자유 현금 흐름의 일시적 마이너스는 장기 건설이 치뤄야 하는 단기 비용입니다.
이런 우려들은 상당 부분 이미 가격에 반영되었습니다. 하지만 자본 지출의 수익률에 더 명확한 해답이 나오기 전까지는—아마도 2027년 1분기나 2분기까지 기다려야 할 것입니다—소멸하기 어렵습니다.
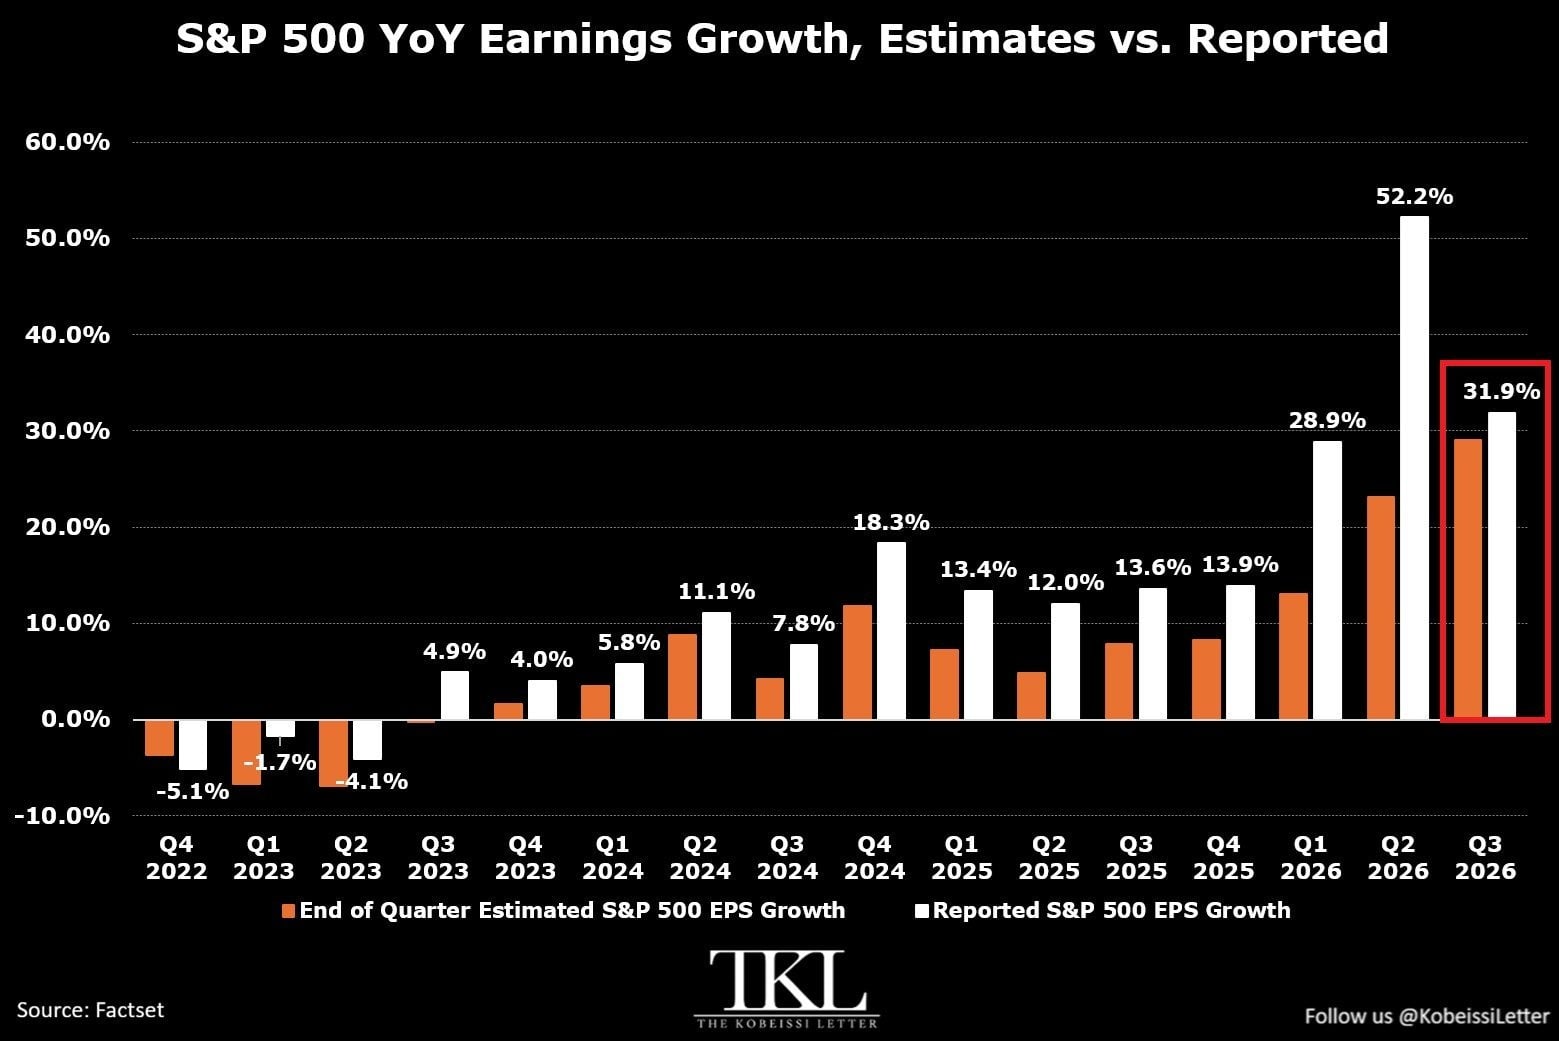
그래프: S&P 500 주당순이익(EPS) 전년 동기 대비 성장률, 기대 vs 실적. 2026년 3분기 실적이 31.9%.
공포감으로 가득 차 있으면서도 이처럼 강력한 성장을 보이고 있는 시장은 드뭅니다.
현재까지 S&P 500 구성사들의 2026년 3분기 EPS는 전년 동기 대비 31.9% 증가했으며, 최소한 4년 만에 가장 빠른 증가율입니다.
실제 이익은 연속 13개 분기 동안 기대치를 상회했습니다. AI 구축의 속도는 많은 사람들이 인지하는 것보다 훨씬 강력합니다.
민주당 중간선거 「압승」, 「트럼프 풋(Trump Put)」 종료
다음으로, 당사는 최근 테크주들의 상당한 매도세가 촉발된 요인 중 하나가 미국 중간선거 결과와 관련되어 있다고 봅니다. 해당 선거는 사실상 우리가 말하는 「트럼프 풋(Trump Put)」을 마감하게 됩니다.
트럼프 대통령의 2016~2020년 첫 임기와 현행 두 번째 임기를 관통하는 패턴으로 볼 때, 시장은 변동성 확대기에 트럼프가 국면을 주도할 수 있다는 점에 안심해 왔습니다. 이른바 「트럼프 풋」은 헤징 관념입니다. 시장이 난맥상을 보이면 안정적인 시장이 그의 최우선 순위였기에 트럼프가 나서 개입할 것이라는 논리죠.
민주당이 중간선거를 「완전 제패」하면서 「트럼프 풋」은 사실상 종언을 고했다고 봅니다. 이 같은 백업 시스템 소실을 더욱 가속화한 건 11월 4일 게재된 다음 글입니다:
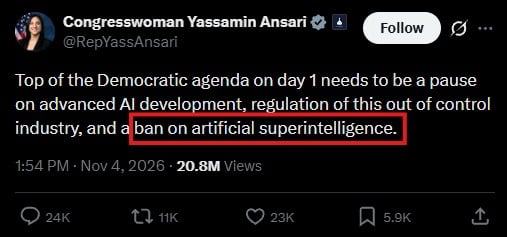
그래프: 미국 하원의员 Yassamin Ansari가 2026년 11월 4일 게시한 글. 민주당 집권首日 우선 의제로 첨단 AI 개발 중단, '탈규제'된 업계 규제, 인공지능 슈퍼지능(AI) 금지 등을 제시해야 한다고 주장.
상원과 하원의 통제권 행방이 갈렸음에 따라 트럼프 대통령의 시장 개입 능력은 일부 약화되었습니다. AI 전면 금지 요구가 고조되고 있으며, 시장은 공격적인 규제 도입 시나리오와 민주당이 2027년 1월 권력을 잡은 후 AI를 금지할 가능성을 이미 가격에 반영했습니다.
「트럼프 풋」 종식은 돌이킬 수 없으며, 이는 미국 주식시장에서 더 가파른 조정장을 예고합니다. 다만 당사는 규제로 인한 우려가 과장되었다고 봅니다.
미국에서 AI 금지 조치가 내려지지 않을 것입니다. 설령 이런 금지령이 집행된다 해도 거의 미국이 글로벌 AI 경쟁 구도에서 중국의 등장을 허락하는 것과 다름없습니다.
규제는 증가하겠고 새로운 세제도 도입될 수 있으나, 당사는 우리 예측을 넘어선 극단적인 상황을 기준으로_prices가 형성되고 있다고 봅니다.
결국 권력의 주인이 누구든 미국은 승리를 쫓아야 합니다.
연준(Fed), 불안정한 시장에서 긴축 추진
AI 투자 부담감과 정치구도의 변화 외에도 연준(Fed)은 공격적인 금리 인상 행보를 지속하고 있습니다.
이란 전쟁이 300일 차를 다가오고 있으며, 미국 인플레이션률은 지난 67개월간 연준 목표치인 2%를 상회하고 있습니다. 연준 의장 워什(Warsh)는 인플레이션을 2%로 낮추는 것을 예외 없이 최우선 과제로 내세우고 있음을 명시했습니다.
이에 따라 원래부터 비싼 AI 구축 비용은 한층 더 부담스러워질 것입니다. 말하자면 미국 연방 부채 문제는 더욱 악화됩니다.
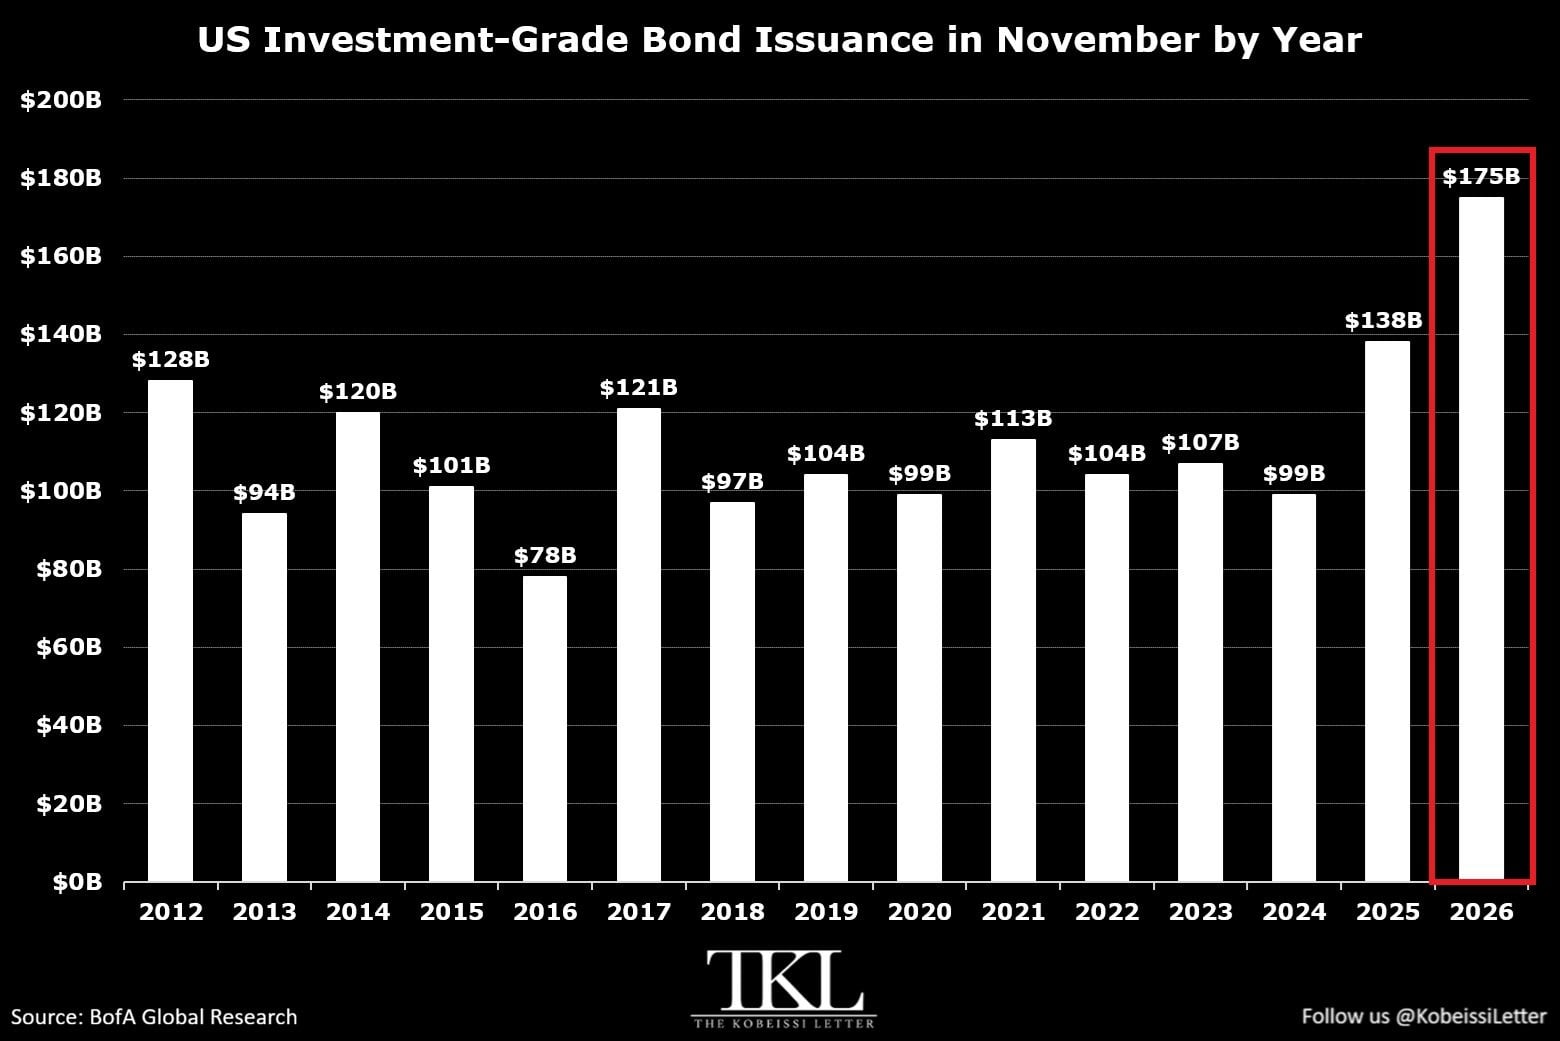
그래프: 미국 투자등급 기업채 11월 발매 규모历年 비교. 2026년 11월 1,750억 달러 도달 전망, 역대 11월 중 최고치.
이상 그림과 같이 미국 AA급 기업채 발매 규모는 11월 전년 동기 대비 370억 달러(약 27%) 증가한 1,750억 달러를 기록하며, 기록상 어느 달의 11월 보다도 최고치를 찍을 것으로 예상됩니다. 당사는 연준이 이렇게 거친 배경에서 금리 인상을 단행하는 것이近期的 불안정을 심화시킨다고 봅니다. 이런 국면이 바뀔까요?
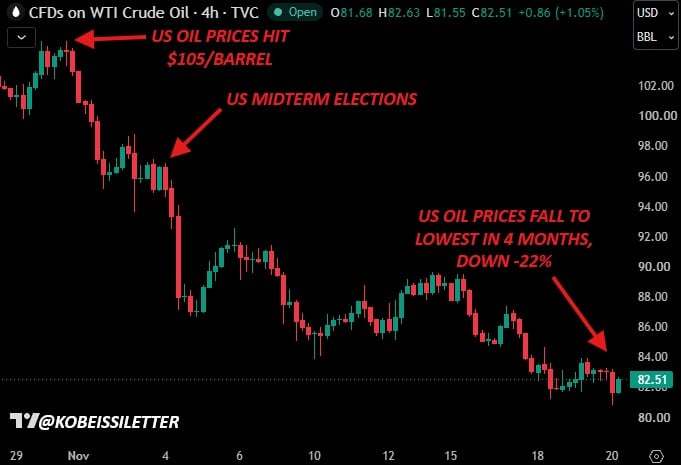
그래프: 미국 원유 근월물 추이. 유가는 배럴당 105달러까지 치솟았다가 중간선거 후 약 22% 하락해 약 82.51달러(4개월 신저가)까지 떨어진 곡선.
정치적 권력 이전과 최근 시장 하락세가 맞물리며 지난달 유가는 약 22% 빠졌습니다. 여기에 시장 변동성이 더해지면서 연준의 2027년 경기 전망은 재편될 가능성이 큽니다. 특히 이란 전쟁 종식이 가까워질수록 그렇죠.
11월 2일 당사에서 공개한 중간선거 전 미국 유가 분석 리포트에서는 93.00달러 이하 돌파를 예측했던 적이 있습니다. 이후 유가는 2026년 8월 이후 최저점으로 떨어졌습니다.
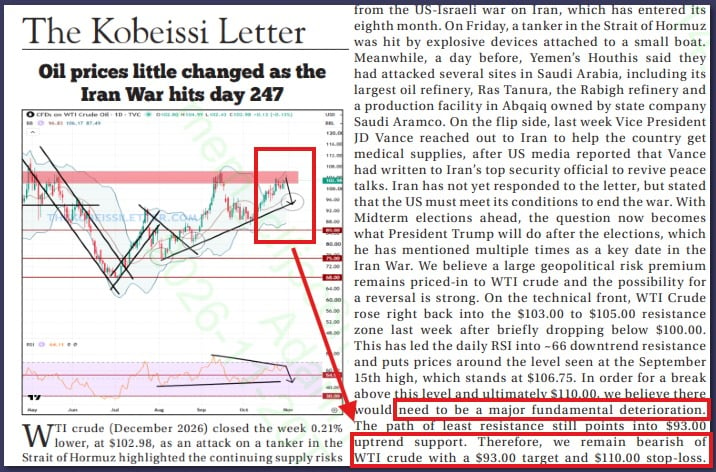
그래프: The Kobeissi Letter 11월 2일자 유가 분석 캡처. 이란 전쟁 247일 차 기준 93달러 목표가격 제시.
이번 주일(日), 당사는 최신호 The Kobeissi Letter를 게시할 예정이며, 전체 글을 확인하려면 구독을 고려해 주시기 바랍니다.
유가가 하락했더라도 「높은 금리가 장기간 유지(Higher for Longer)」 국면은 일단 계속되겠지만, 당사는 2027년 중반쯤 되면 연준 정책이 현재의 긴축 수준에서 완화될 가능성 높아진다고 봅니다.
엔비디아(NVIDIA), AMD, 그리고 중국 반도체 국면
지난 2주간 엔비디아(NVIDIA)는 AI 혁명의 선봉장이자 대표이사인 젠슨 황(黄仁勋)을 잃으면서 주가가 몇 주 사이에 40% 폭락했습니다. 또한 AMD는 중국 밀수chip 의혹을 받고 있으며, 시장은 이에 따른 심각한 영향을 이미 가격에 반영했습니다.
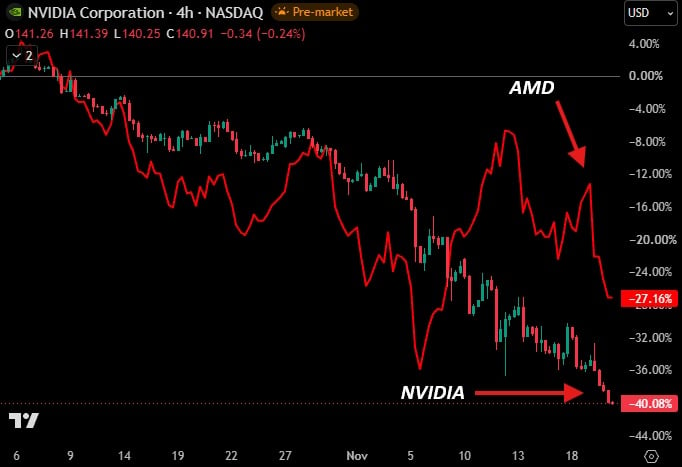
그래프: 엔비디아와 AMD 최근 주가 추이. 엔비디아 약 40.08% 하락, AMD 약 27.16% 하락.
诸位께서 아시다시피 당사는 엔비디아 사태에 대해 명확한 입장을 취해 왔으며, 초기 단계부터 「무죄 입증 전까지 그는 무고하다」는 원칙을 고수해 왔습니다. 당사는 독립 조사에서 객관적 사실이 드러날 때까지 이사회가 젠슨 황에게 여지를 남겨두길 촉구합니다.
이 같은 시각을 가진 이유는 젠슨 황이 AI 혁명과 미국 산업 발전에 기여한 독보적인 혁신과 파급 효과를 충분히 평가하기 때문입니다. 현재 엔비디아 주가는 거의 「젠슨 황이 복귀하지 않는다」는 가정 하에 형성되어 있으며, 회사 측의 포워드 가이드라인 자체를 대부분 무시한 상태입니다.
AMD 역시 유사한 상황에 직면해 있습니다. 11월 19일 공매도 보고서가 동사를 중국으로 칩을 밀반출했다며 비난했으나, 이는 아직 확증되지 않았습니다.
이들 이슈로 인해 테크 섹터의 예상 PER(Forward P/E)는 2020년 3월 이후 최저치를 기록했습니다.
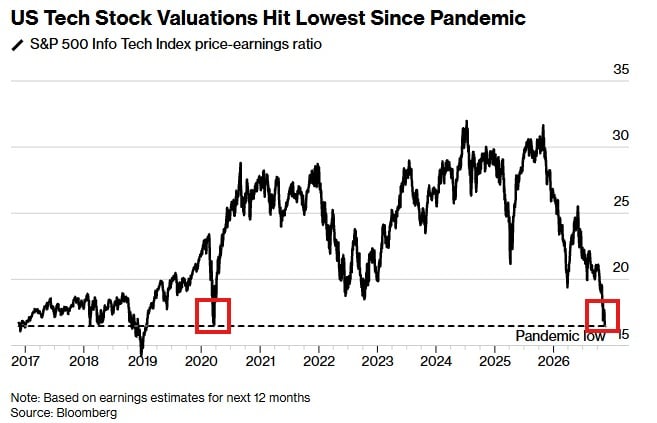
그래프: S&P 500 정보기술(IT) 섹터 예상 PER, 팬데믹 이후 최저치 수준으로 하락.
엔비디아의 예상 PER은 9배 선으로 추락했으며, S&P 500 내 저평가 종목 대열에 진입했습니다. 회사가 달성하고 있는 EPS 성장률을 고려하면 절대적으로 저평가된 셈입니다.
이는 무엇을 의미할까요? 시장은 Forward P/E 식의 'E'(EPS)를 신뢰하지 않는다는 뜻입니다.
엔비디아가 2028 회계연도 매출 가이드라인으로 약 7,500억 달러를 제시했음에도 불구하고, 젠슨 황이 없더라도 시장을 설득하지 못하고 있습니다.
현재의 시장에는 예상을 깨는 반등 혹은 호재가 숨어 있을 여지가 다분히 준비되어 있습니다.
투자 심리가 위기의 수준으로 치닫다
10월 15일, 당사는 「숨겨진 불장(Stealth Bear Market)」이라는 제목의 분석 보고서를 발표하며, 겉으로는 S&P 500이 양호해 보이지만 특히 테크주 구간에서 이미 불장(Bear Market) 국면이 도래했다고 지적했습니다. 심리의 전환점은 그때부터였고, 중간선거나 엔비디아 사태 때문에 시작된 게 아닙니다.
아래 그림이 보여주듯, 해당 사건들은 단지 심리 전환을 가속시킬 뿐이었습니다.
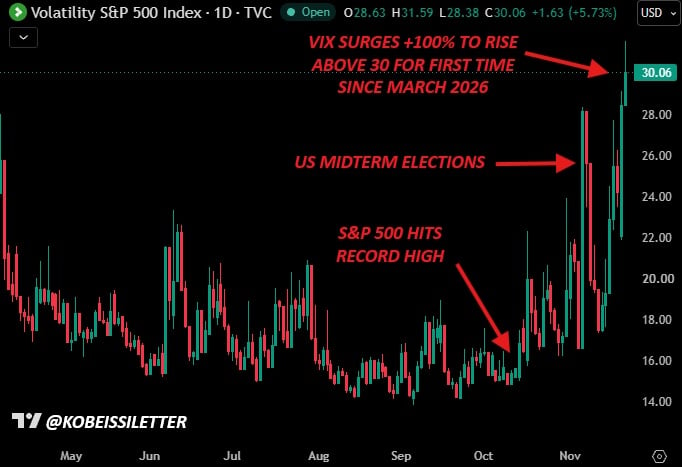
그래프: 변동성 지수(VIX). 10월 저점 대비 100% 이상 상승하며 30선을 돌파, 2026년 3월 이후初次.
변동성 지수($VIX)는 10월 저점 대비 100% 이상 상승했으며, 11월 5일 2018년 2월 이후 최대 단일 일일 상승폭을 기록했습니다. 갑작스레 폭발한 공포심리와 앤스로픽($ANT) IPO를 통한 유동성 흡수 현상이 겹쳐진 상황입니다.
해당 IPO 기관 수요 규모는 4,000억 달러에 달했고, 화요일에 블록거래가 마감된 후 소매 주문은 1,000억 달러였습니다. 당시 추정 발행가 78달러 기준이라면, 초안상 644억 달러인 모집 규모 대비 무려 8배 가까운 수량입니다.
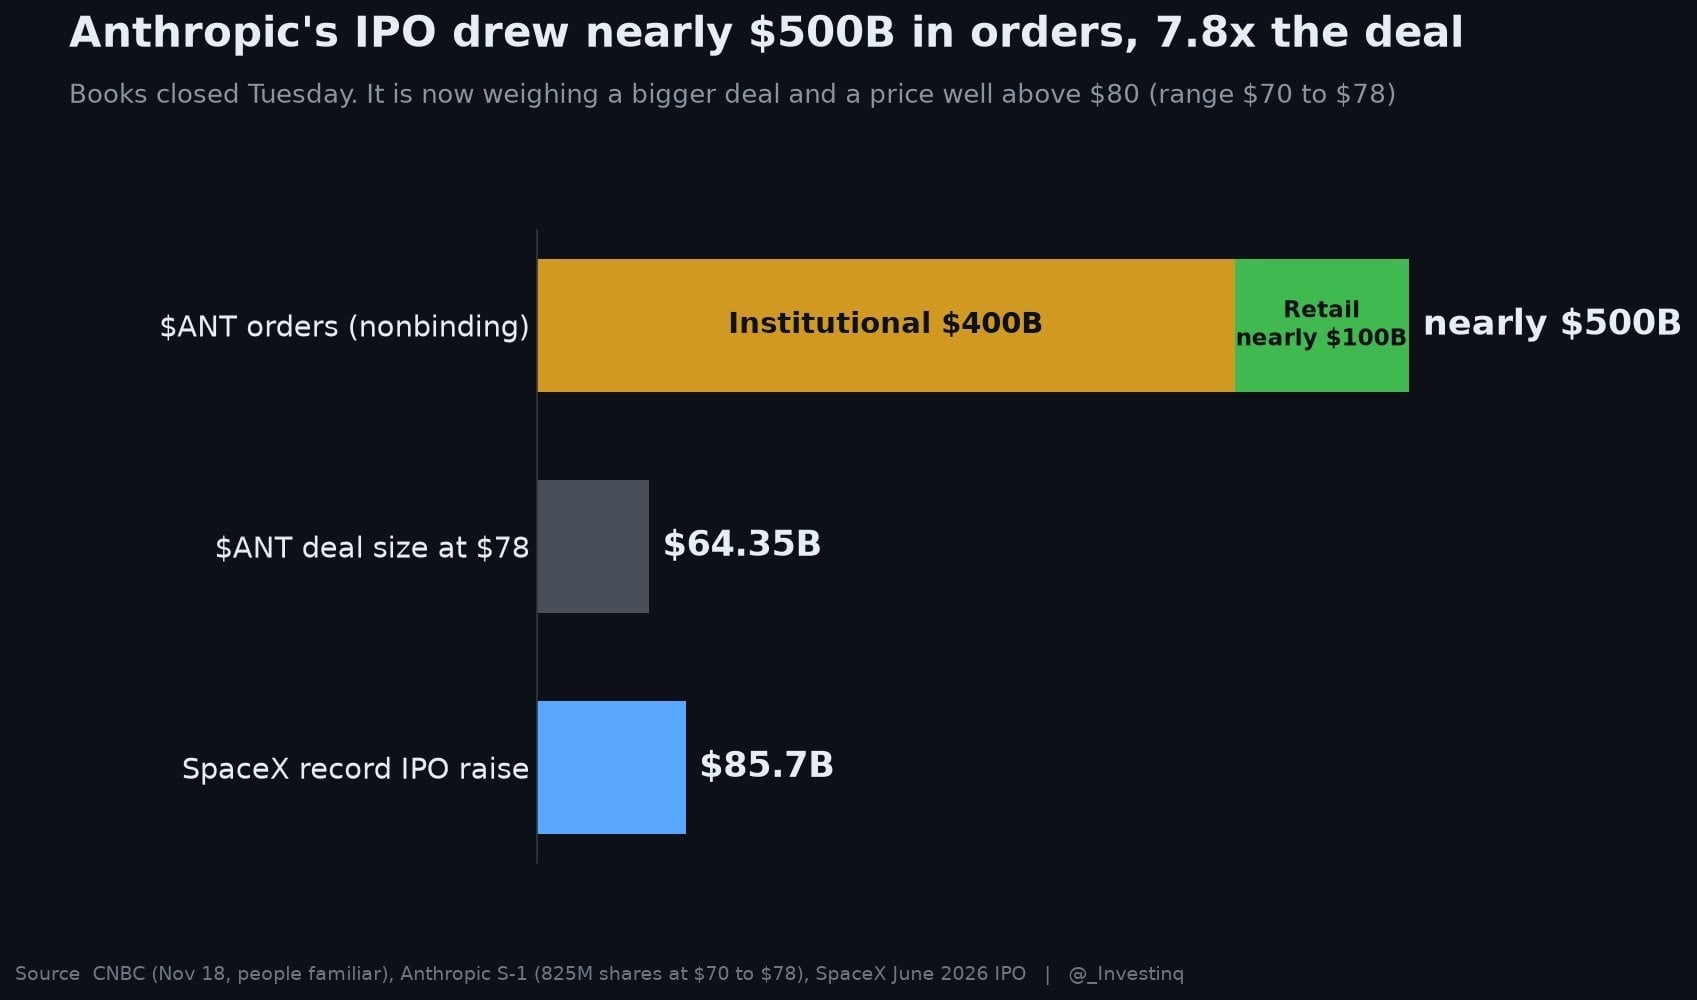
그래프: 앤트로피(IPO) 청약 규모. 기관 약 4,000억 달러, 소매 약 1,000억 달러, 합산 약 5,000억 달러. 이는 78달러 발행가 기준 643.5억 달러 모집규모의 7.8배에 해당하며, 여기서는 스페이스엑스(SpaceX) 857억 달러 역대최대 IPO 대비 비교.
심리적 반전과 유동성 대규모 이탈이 맞물리며, 이번 주 목격한 가격 움직임 즉 주식, 금, 암호화폐 등이 전 종목 광범위한 매도세를 낳았습니다.
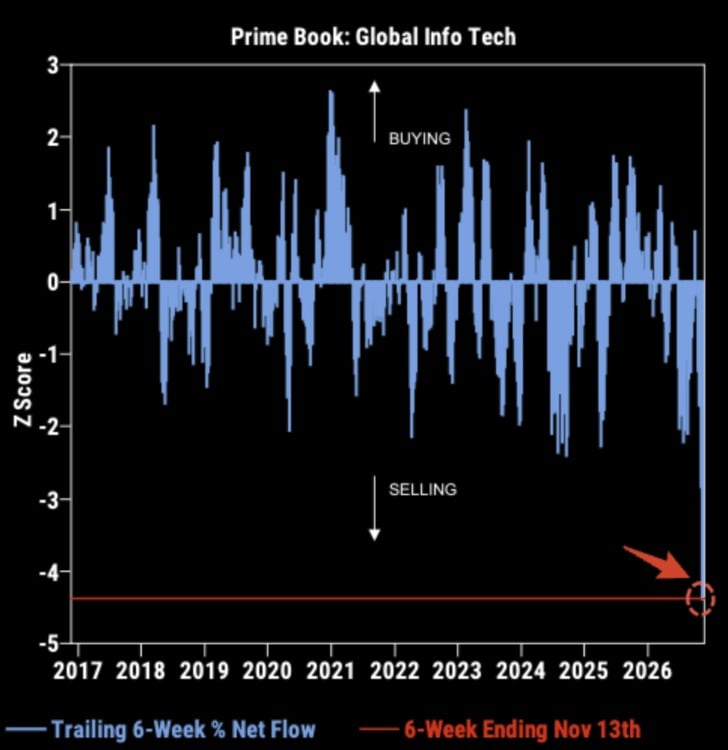
그래프: 글로벌 IT 섹터 프라이미엄 계정(Prime Book) 지난 6주 순수익금 이동평균. 11월 13일 기준 10년 간 가장 깊은 순유출 기록.
헤지펀드는 이번 달 역대 최고 수준의 6주 연속 롤링 순수익금을 기록했습니다. 이는 일종의 패닉 셀(Panic Sell)이자 서둘러 퇴장하려는 모습입니다.
한 번 유동성이 회복되면, 당사는 시장이 안정을 되찾을 것으로 예상합니다.
결론: 앞으로의 전망은?
이를 통해 본질적인 질문으로 다시 돌아갑니다: 과연 「AI 버블」이 존재했으며, 그것은 이미 꺼졌는가?
당사의 답변은 「아니오」입니다.
의심할 여지없이 AI 혁명은 현재까지 직면한 가장 치명적인 테스트 사례 중 하나를 지나고 있습니다. 그러나 당사는 현재 베어파운데이션이 시사하는 것보다 훨씬 비관적인 시나리오가 이미 시장에pricing 되었다고 봅니다.
당사는 시장이 정상적인 조정(Backtest) 사이클에 접어들었다고 봅니다. 설령 S&P 500이 현재가 대비 추가 10% 떨어진다 해도 건강하게 조정되는 범주에 포함됩니다.
누군가가 불장이 2027년까지将持续 연장될 것이라고 주장한다면, 그것은 앞서 언급된 모든 요소가 현실화될 뿐만 아니라 오히려 악화되리라 베팅하는 것과 같습니다. 현재 자산 가치 평가액에는 과도한 부정 심리가 이미 할인되어 있습니다. 따라서 S&P 500이 추가로 30% 넘게 하락한다는 소문에 대해서는 경계를 늦추지 않겠습니다.
현실은 심리가 극도로 양극화되어 있다는 것입니다. 당시는 항상 그랬듯, 이러한 극분화가 기회를 창출한다고 믿습니다.
현재 포트폴리오 가격이 반영하고 있는 시나리오는 다음과 같습니다: 장기 고금리, AI 부문 공격적 규제, AI 인프스트럭처 투자 ROI의 좌절, 주요 테크 빅카스의 장기 불확실성. 그러나 2027년 들어설 정도로 긍정적인 surprise 잠재력은 여전히 풍부합니다.
당사가 시장 바닥을 암시하는 것은 아닙니다. 변동성은 여전히 높게 유지될 것이며 유동성 압박도 가중되며, 불확실성이 해소되지 않는다면 추가 하락 장세도 충분히 가능합니다.
그러나 Risks/Reward 구조는 점점 더 매력적으로 변모하고 있습니다. 특히 재무건전성이 탄탄하고 EPS 성장이 가속화되며 지속적인 경쟁 우위를 점한 High-Quality 테크기업들에게요.
당사는 비관론이 상당 부분 Pricing되었으며, 긍정적 Surprise 가능성은 외면받고 있다고 봅니다. 한 차례의 정리국면이 끝나는 시점이 오면, Low-Pricing 전략이 High-Quality 테크종목으로 빠르게 재편될 것이고, 이는 2025년 4월 국면과 비슷할 것입니다.
결국 Long Term 관점에서는 Asset Holder가 승리할 것입니다.
당사의投资策略について一言 덧붙이자면: 외부 Shock 발생 시 Objective함을 유지하고 일정한 Process를 따르는 것이 Successful Investor가 되는 열쇠입니다.
Objektivité & Systematic Approach这正是 우리 전략이 Market Benchmark 대비 Alpha를 생성하는 이유입니다.
아래 그림처럼 2020년 이후 당사 전략의 Cumulative Return는 S&P 500 대비 약 5배에 달합니다.
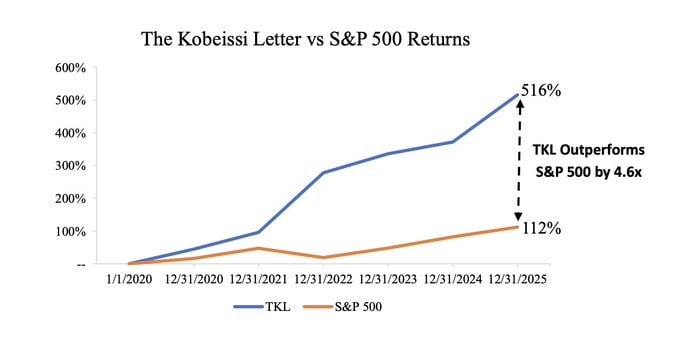
그래프: The Kobeissi Letter 전략 대비 S&P 500 성과비교. 전략 약 516%, S&P 500 약 112%, 약 4.6배 초과.
당사 유료 Daily Analysis를 구독하시려면 Service 가입을 통해 참여하시기 바랍니다.
@KobeissiLetter를 팔로우하시면 관련 이슈의 진행 상황을 지속적으로 추적하실 수 있습니다.
TechFlow 공식 커뮤니티에 오신 것을 환영합니다
Telegram 구독 그룹:https://t.me/TechFlowDaily
트위터 공식 계정:https://x.com/TechFlowPost
트위터 영어 계정:https://x.com/BlockFlow_News
 @KobeissiLetter