매번 《GTA》 발매 때마다 금융 위기가 맞물리던데? 이번엔 《GTA 6》와 Anthropic 상장 날짜까지 같은 날에 딱 겹쳤다
글: Lucas, TechFlow
2026년 11월 19일, 'GTA 6'가 콘솔 플랫폼에서 출시되었다. 같은 날 Anthropic는 주당 83달러의 가격으로 나스닥에 상장했으며(티커 ANT), 장중 최고가는 115.10달러를 기록했고 종가는 97.17달러로 마감했다.
소셜 미디어에서는 빠르게 'GTA 출시 연도와 금융 위기 비교표'가 퍼지기 시작했으며, 이를 통해 1997년 아시아 외환위기, 1999년 닷컴 열풍, 2001년 IT 버블 붕괴, 2008년 서브프라임 모기지 위기가 모두 이 게임의 탓으로 돌려지고 있다.
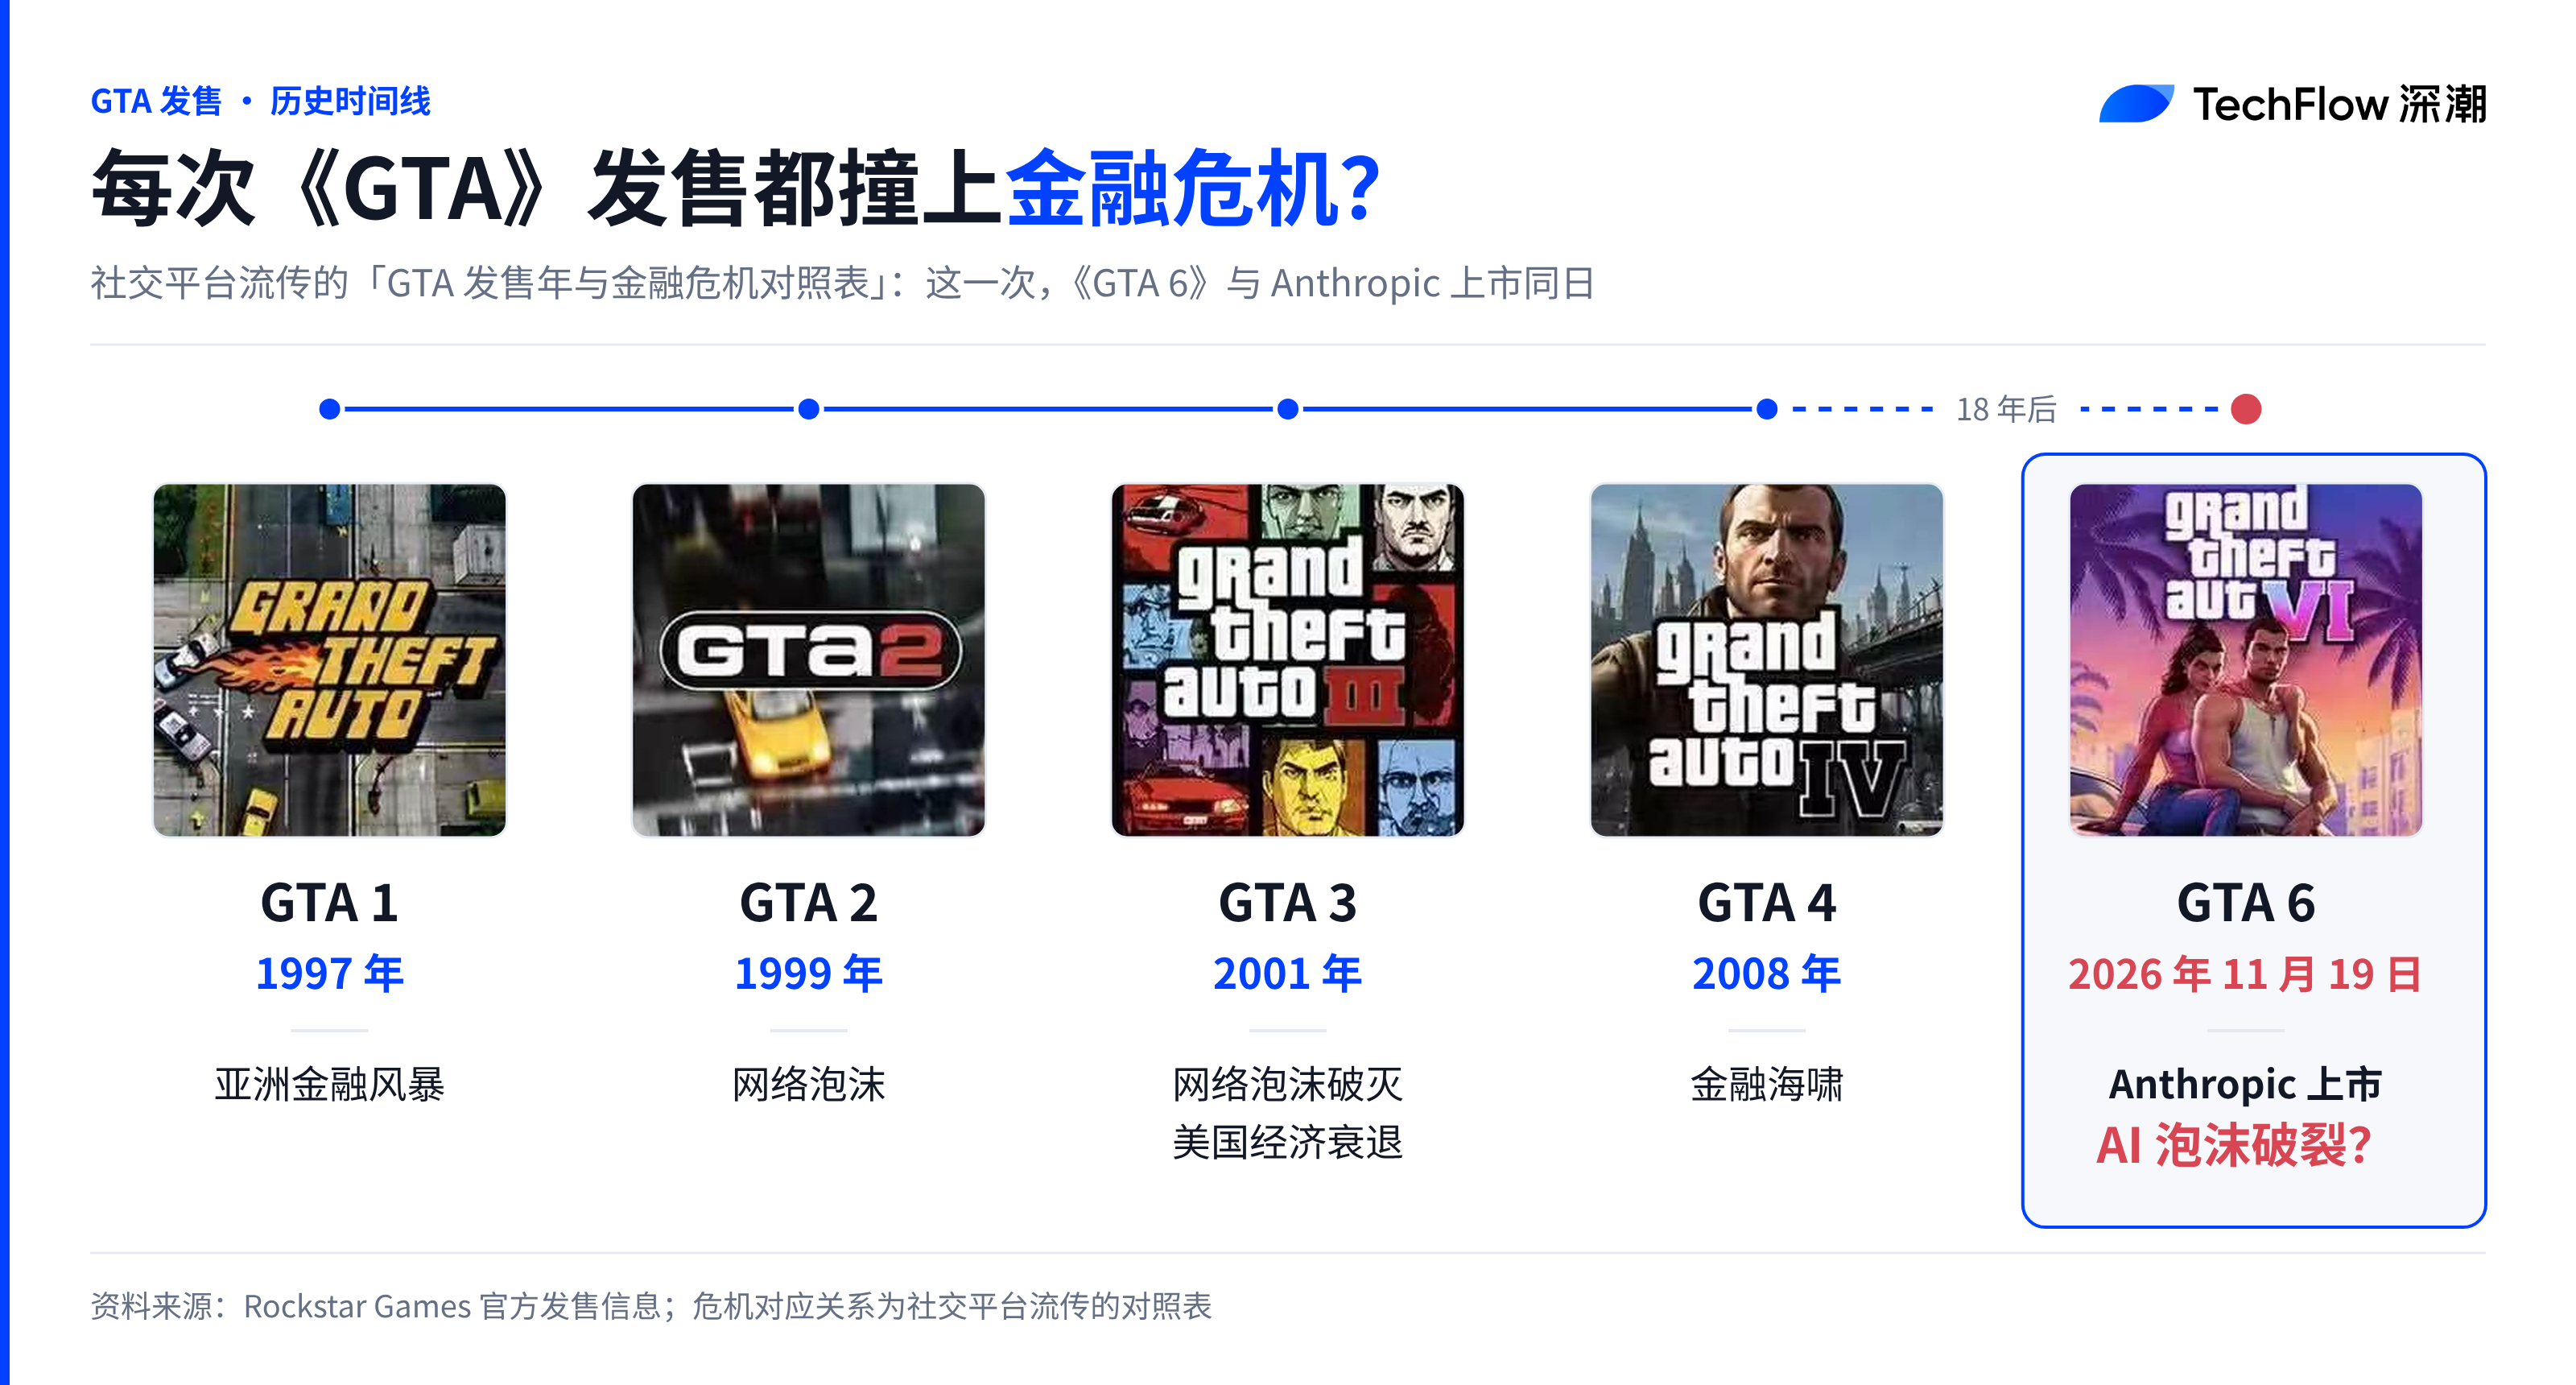
게임 밈을 즐기는 것은 식사 후의 가벼운 논쟁에 불과할 뿐, 인류 상업 사상 최대 규모의 IPO 뒤에 도래한 AI 버블의 재무 정산이 월가가 실제로 주목하는 핵심 쟁점이다.
빅테크, 투자와 함께 칩 대금 회수 병행
최근 일 년 동안 월가가 AI를 금융 게임으로 의심하는 가장 큰 이유는 '순환 자금 조달' 때문이다.
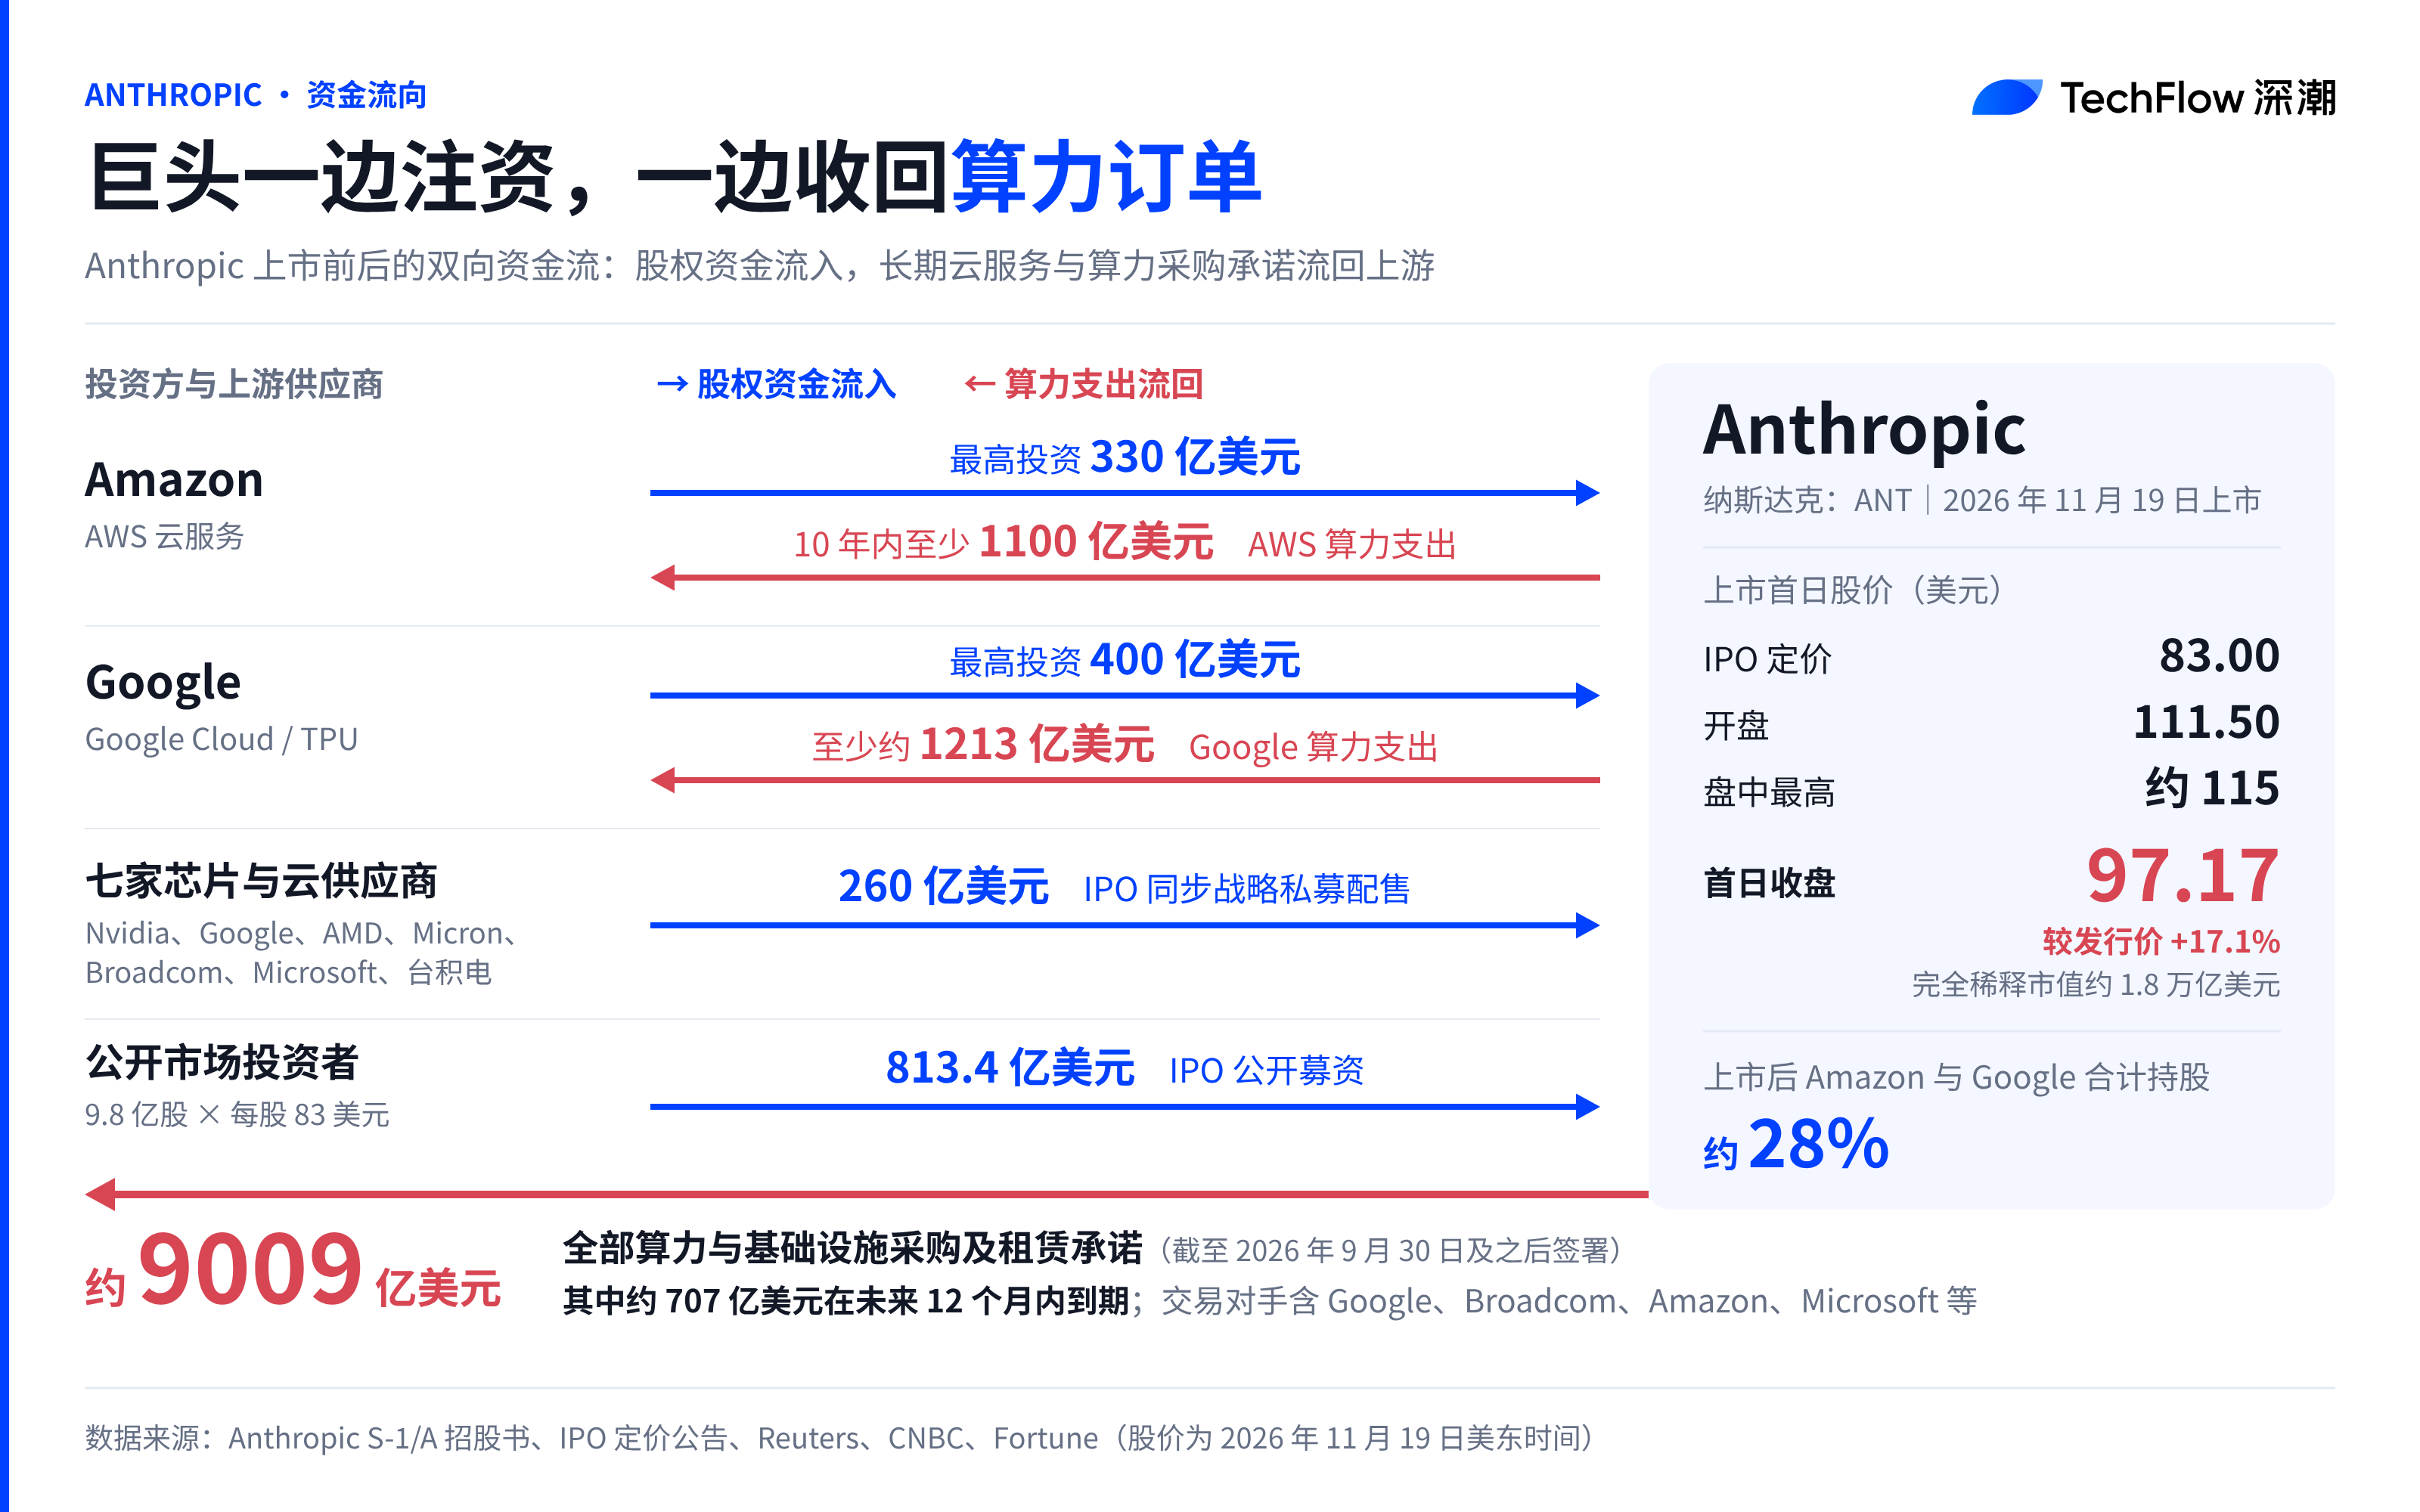
일반 거래에서는 고객이 공급업체의 제품에 비용을 지불한다. 하지만 2026년의 AI 컴퓨팅 파워 공급망에서는 상류의 반도체 회사와 클라우드 빅테일이 먼저 대형 모델 기업에 투자를 집행하고, 해당 기업은 이 자금을 장기 클라우드 서비스 및 칩 구매 계약으로 전환하여 다시 상류 기업의 재무제표로 되돌리는 구조다.
Anthropic의 업데이트된 S-1 증권신고서는 구체적인 숫자를 제시한다. 아마존은 Anthropic에 최대 330억 달러를 투자했으며, Anthropic는 이에 대해 향후 10년간 아마존 클라우드(AWS) 서비스에 최소 1100억 달러를 지출하겠다고 약속했다. 구글은 최대 400억 달러를 투자했고, Anthropic는 구글 클라우드에 최소 1210억 달러를 지출하겠다고 밝혔다.
이러한 순환 거래는 11월 19일 상장 당일 정점에 달했다.
이번 Anthropic의 공개 공모 규모는 813.4억 달러이며, 동시에 260억 달러의 전략적 사모 배정이 진행됐다. 출자자들은 바로 중추적인 반도체 및 클라우드 공급업체인 엔비디아, 구글, AMD, 마이크론, 브로드컴, 마이크로소프트의 여섯 곳이다.
상장 후 아마존과 구글이 Anthropic 주식을 합산해 약 30% 보유하게 되었으며, 회사의 재무장부에 등재된 총 컴퓨팅 파워 구매 약정액은 약 9009억 달러에 달한다. 이 중 약 698억 달러는 향후 12개월 이내에 지급해야 할 만기 금액이다.
전 모건스탠리 트레이더이자 웨이스 멀티 전략 어드바이저스 대표인 조르디 비세르는 11월 10일자 분석 리포트에서 엔비디어가 순환 자금 조달의 핵심 동력이라고 직접 지적했다. 그는 공급업체가 고객에게 자금 조달이나 임차 보증을 제공하고, 고객이 해당 자금을 사용해 칩을 구매하는 폐쇄형 사이클이 단독으로 폭락을 촉발하기는 어렵지만, 전체 산업 공급망의 재무 레버리지를 단단히 묶어놓았다고 밝혔다.
진짜 현금을 털어 대금을 지불하는 주체는 누구인가?
만약 이 모든 공급망에서 단지 거대 기업들이 서로 자금만 주고받는다면, 이 게임은 상장 당일의 종소리조차 울리기 전에 끝났을 것이다. Anthropic 증권신고서에 공개된 또 다른 미시적 고객 데이터는 정반대의 증거를 제시한다.
2026년 9월 30일 기준, Anthropic의 지난 12개월 간 10만 달러 이상을 결제한 기관 고객 수는 1만 1900곳을 넘어섰으며, 이는 전년 동기 950여 곳 대비 11배 이상 성장한 것이다. 연간 100만 달러 이상 지출한 고객은 1900 곳을 넘어섰고, 연간 1000만 달러 이상의 최상위 주요 고객은 약 250 곳에 달한다.
또한 회사는 연간 지출액이 10만 달러 미만인 중소기업 및 개인 개발자가 약 4000만 명에 달한다. 평균 직원 1인당 연간 매출 기여액은 무려 660만 달러에 이른다.
수익 구조 또한 소수의 거대 후원사에만 의존해 체면을 유지하는 형국은 아니다.
2026년 전반기 9개월간 332.4억 달러의 총 매출 가운데 어느 단일 고객도 전체 매출의 10%를 초과하지 못했다. 상위 5개 고객의 비중은 합산 기준으로 약 25%까지 낮아졌으며, 3분기에 발생한 수익의 약 79%가 상위 5개 기업 이외의 다양한 고객에서 비롯되었다.
영업 손익 구조 역시 상업화 속도를 입증하고 있다. 회사의 순고객매출유지율(NDR)은 약 900%에 달했으며, 상반기 모델 추론(Inference) 부문의 매출총이익률은 전년 동기 12.4%에서 85.4%로 뛰어올랐다. 아울러 분기 영업이익 기준으로는 역사상 최초인 2분기 9.74억 달러를 달성했다.
기업 지출 관리 플랫폼 람프(Ramp)가 2026년 9월 발표한 'AI 채택 지수' 또한 이러한 수요 침투를 뒷받침한다. 해당 플랫폼을 이용하는 미국 기업 8만 5000곳 가운데 55.9%가 실제 AI 소프트웨어 유료 구매를 진행했으며, 정보기술(IT) 부문 침투율은 79.9%, 금융 및 보험 부문은 73.7%에 도달했다.
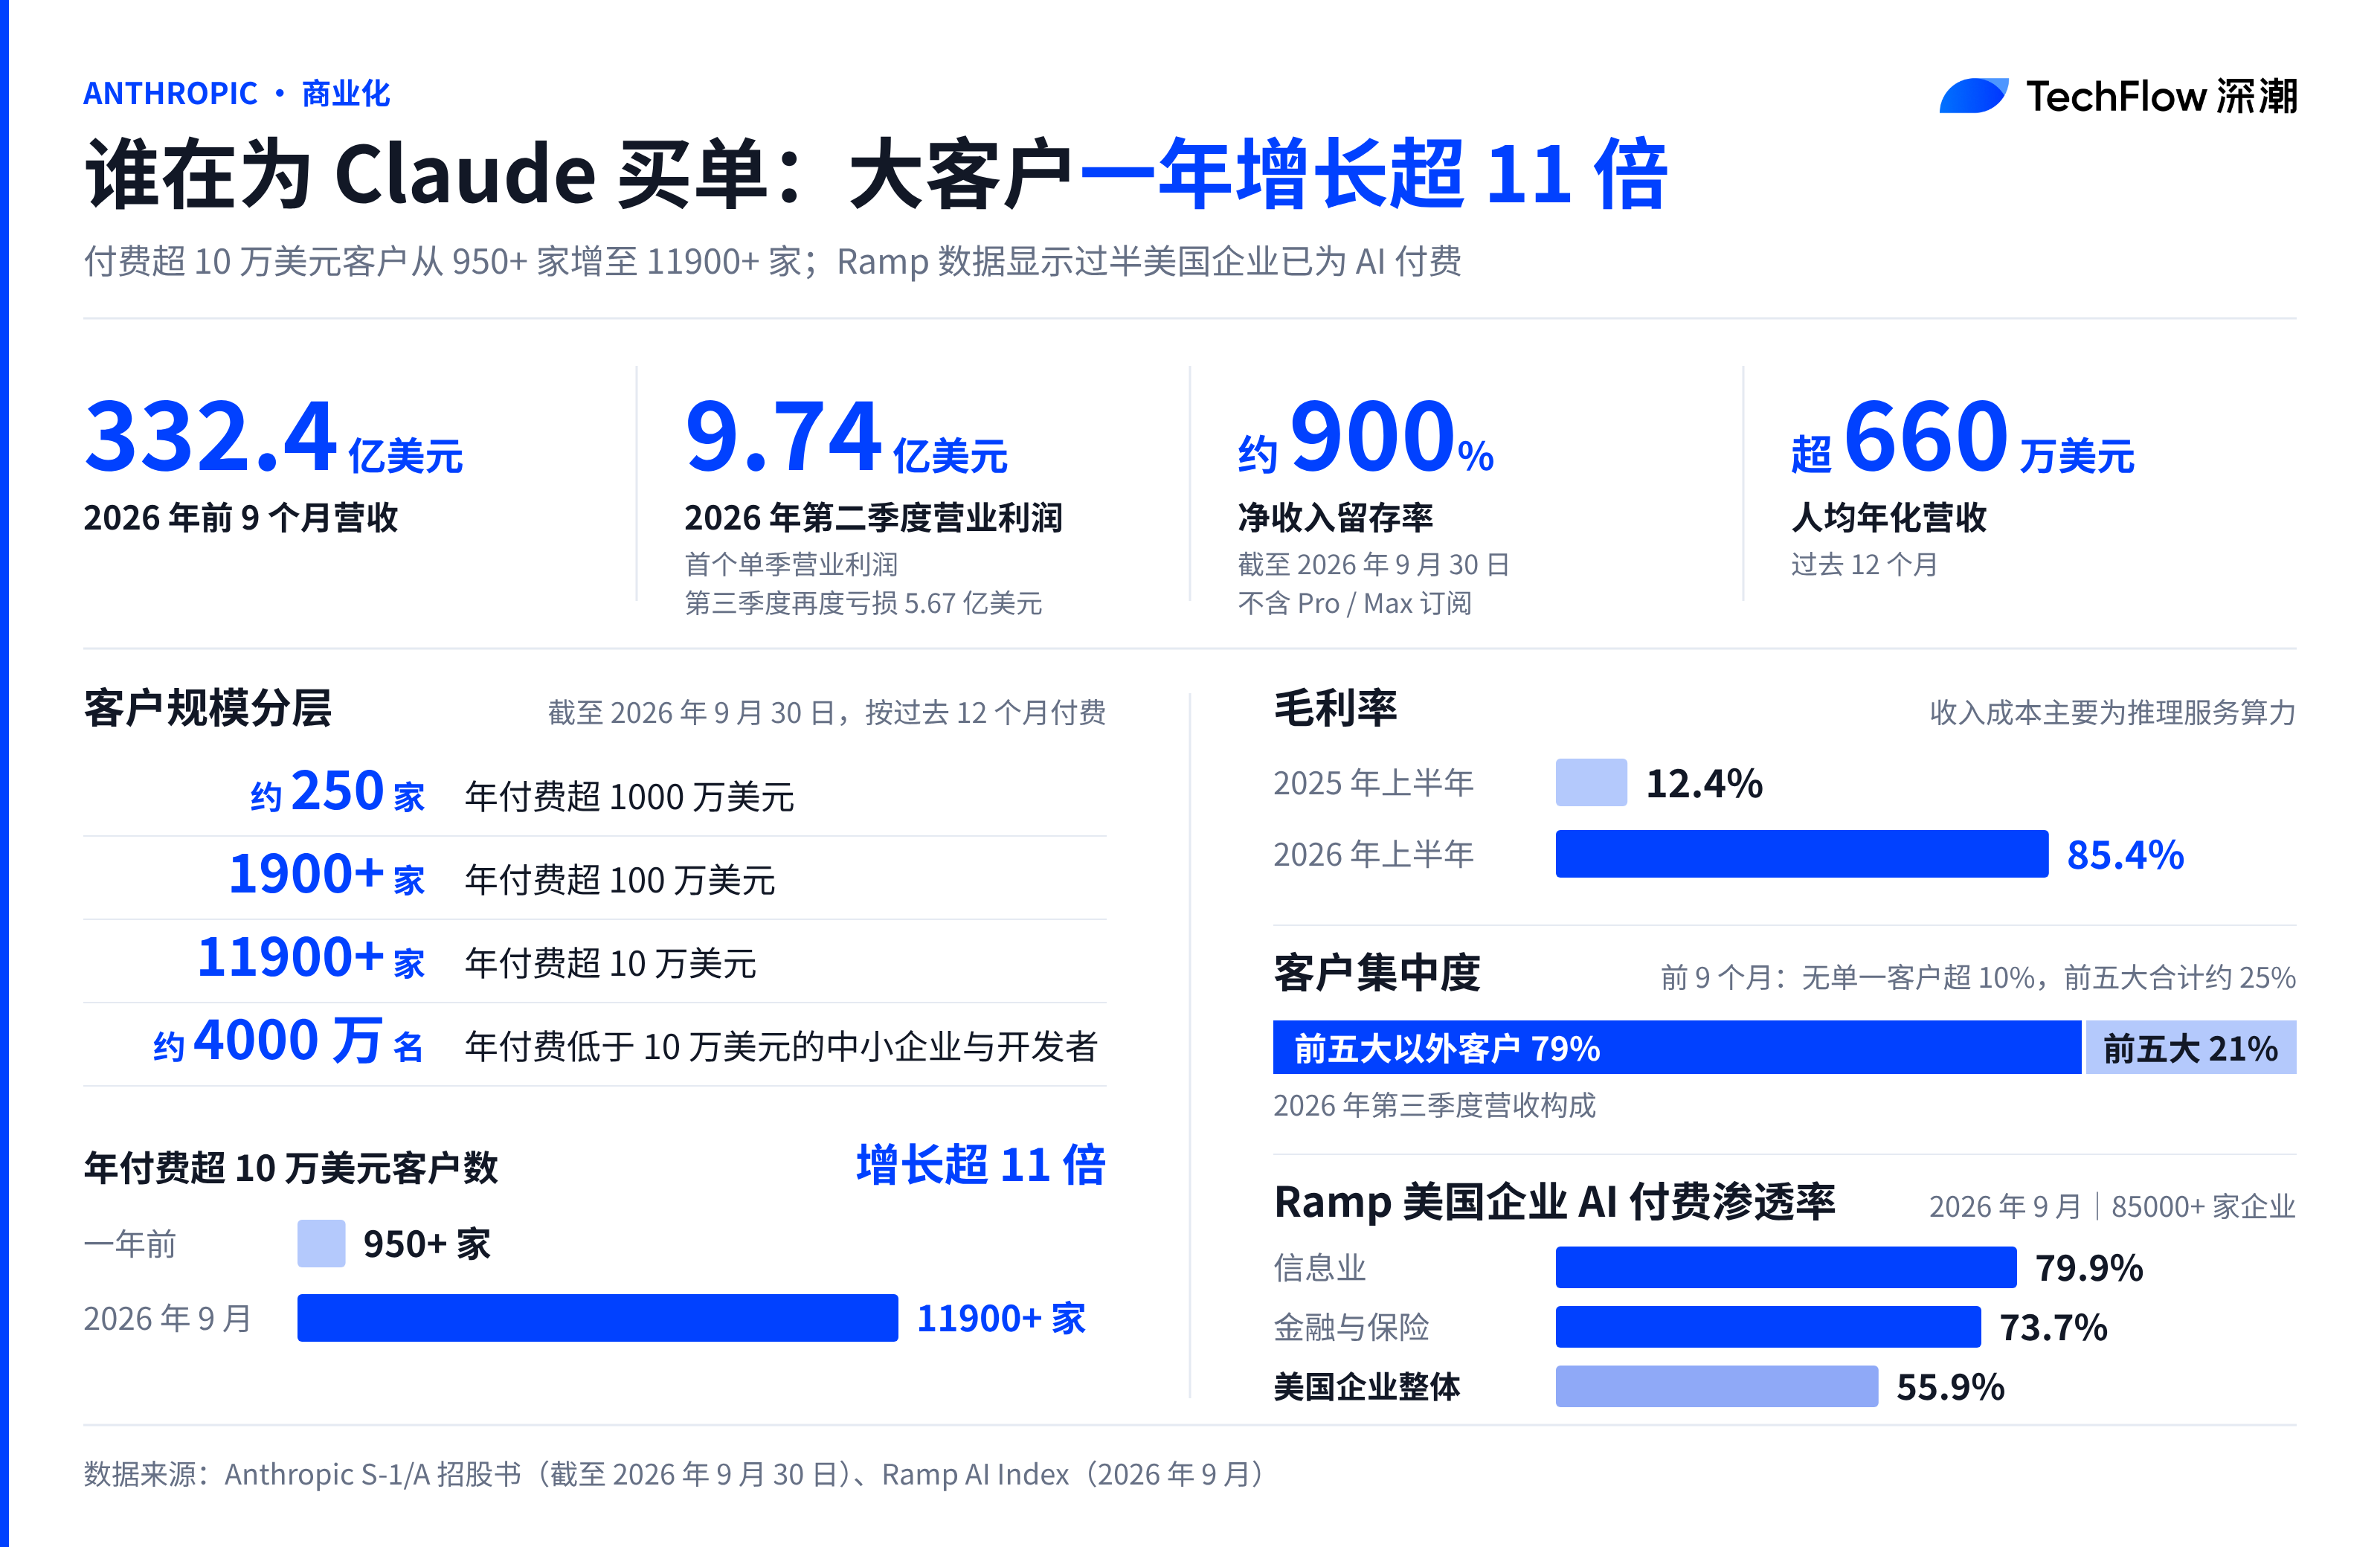
클라우드 빅테일이 서로 자본을 지원하는 표면 이면에서, 코딩 생성과 기업 업무 프로세스는 실제로 과금이 가능한 비즈니스 니즈를 분명히 증명하고 있다.
가장 취약한 점은 결제를 수행하는 주체의 자금 사정이다
빅테일의 순환 투자와 기업 결제를 살펴본 결과, 자금망에서 가장 취약한 고리는 실제로 중간 계층에 위치해 있음이 드러났다.
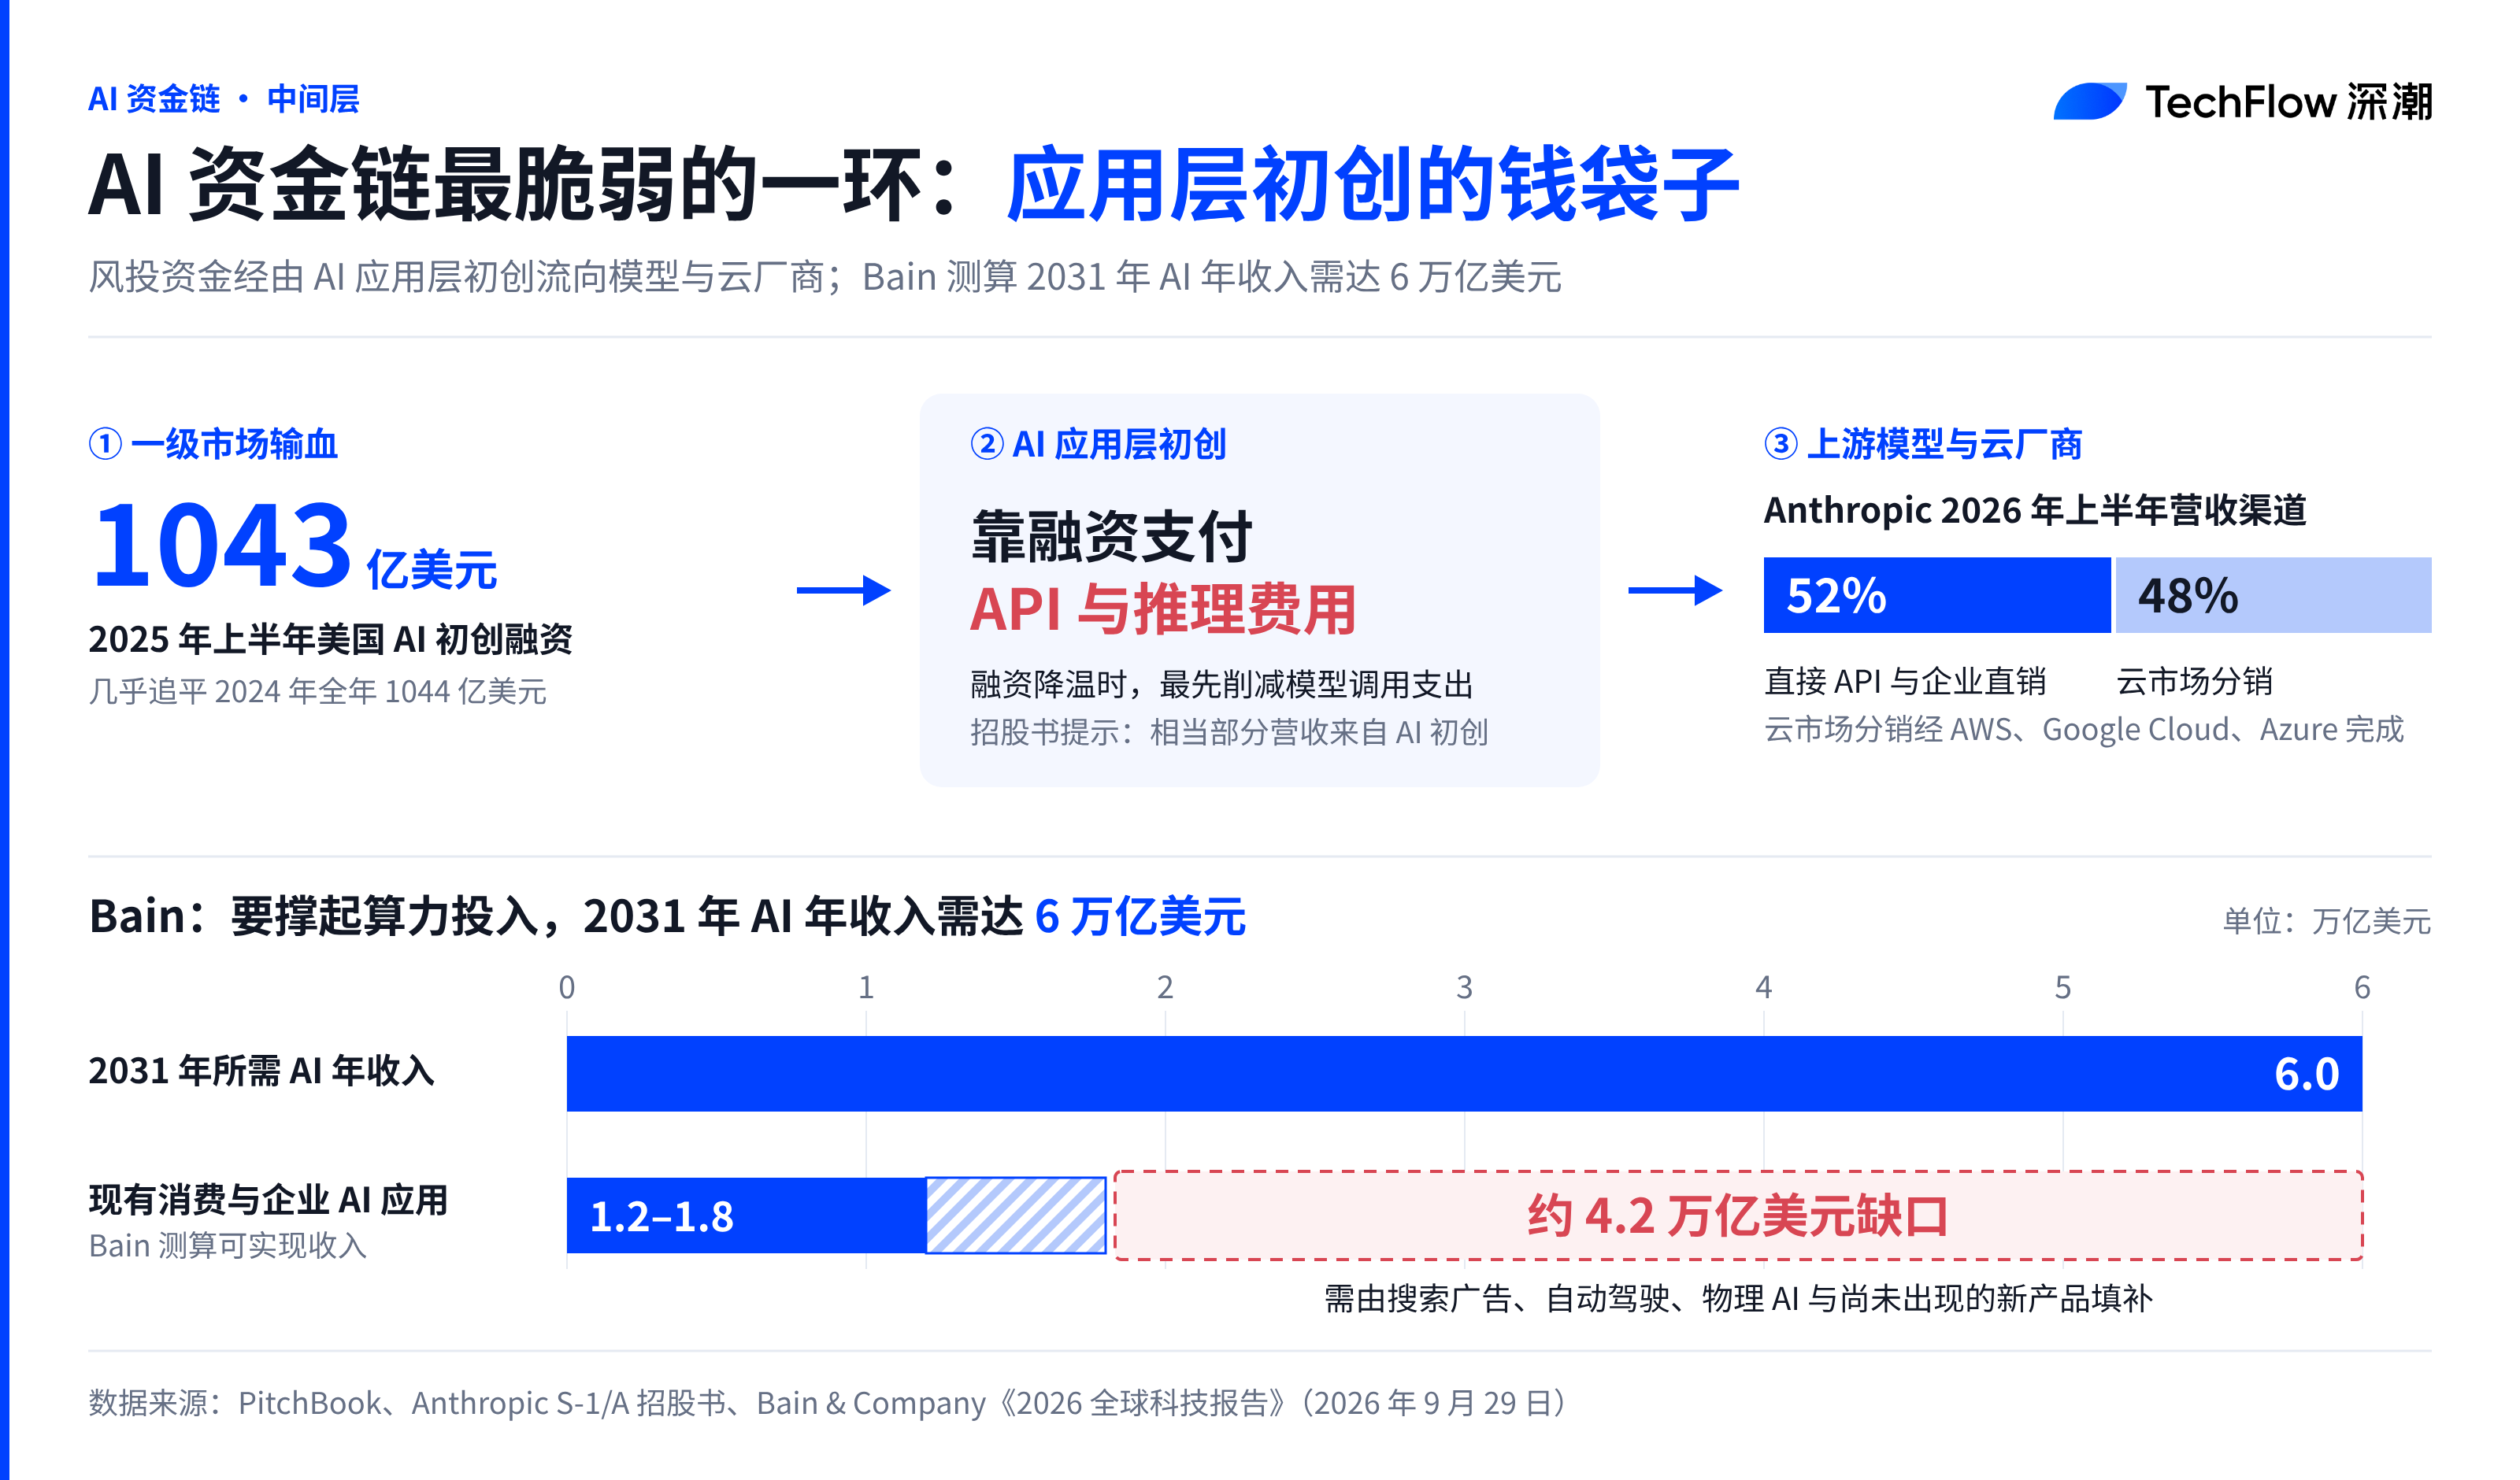
Anthropic는 증권신고서 '위험 요소' 섹션에서 명확히 경고했다. 회사의 상당 부분 매출은 다양한 AI 스타트업과 테크 기업에서 비롯된다며, 신고서는 '벤처캐피탈 지원 여부'별로 이 그룹의 정확한 비중을 별도로 분리하지 않았지만 채널별 현황은 공개했다. 2026년 상반기 판매액의 52%는 직접 API 호출 및 기업 영업(Direct Sales)에서 발생했으며, 48%는 클라우드 컴퓨팅 마켓플레이스를 통한 유통에서 나왔다.
이러한 AI 애플리케이션 레이어 스타트업들이 매월 고가의 Claude API 호출료를 부담할 수 있는 배경에는 벤처캐피탈 펀드와 테크 거대기업들의 끊이지 않는 지분 투자가 존재한다.
피치북(PitchBook) 데이터에 따르면, 2025년 상반기만 해도 미국의 AI 스타트업들이 1043억 달러의 자금을 조달받아 전년도의 연간 전체 규모에 거의 근접했다. 에이원저즈(a16z)와 세쿼이어 캐피탈(Sequoia Capital)의 AI 애플리케이션 기업 조사 및 추정 자료에 의하면, 성장단계에 있는 AI 스타트업이 조달한 자금의 30~50%는 직접적으로 모델 제조사와 클라우드 제공업체에 지불하는 API 호출 및 추론 비용으로 전환된다.
일차 시장에서의 자금 조달이 식으면 이 스타트업들은 가장 먼저 모델 호출 지출을 축소하거나 연기할 수밖에 없다.
컨설팅 기업 베인(Bain)이 2026년 발행한 컴퓨팅 파워 추정 보고서는 더 거대한 수입 격차를 제기했다. 현재 전 산업이 치열하게 확장하는 데이터센터 건설비를 뒷받침하려면 2031년까지 글로벌 AI 시장이 연간 6조 달러의 실질 엔드유저 수익을 만들어내야 한다. 그런데 2026년 기준 기존 애플리케이션이 창출하는 수입 규모는 1.2조~1.8조 달러에 불과해, 아직 구현되지 않은 4조 달러 이상의 비즈니스 환경이 존재함을 의미한다.
버블 자체가 반드시 나쁜 것만은 아니다
이 4조 달러의 중장기 수입 격차가 존재하더라도, 높은 평가를 직접 파괴적인 붕괴로 동일시하는 것은 오히려 기술사의 흐름을 간과하는 것이다.
자본이 5년 앞당겨 천억 달러를 컴퓨팅 인프라에 쏟아붓기를 선호하는 이유는, 컴퓨팅 파워가 인력을 대체하고 소프트웨어 유통권을 재편하려는 최종 국면이 이미 충분히 명확하기 때문이다.
비즈니스 세계에서는 새로운 기술이 향후 10년간의 범용 기반임을 확인하면 시장은 필연적으로 집단 선점이 일어나며, 생산 능력 과잉과 평가 절하를 수용하더라도 절대 테이블에서 뒤처지지 않으려고 한다.
아마존 창립자 제프 베이조스는 이탈리아 테크위크에서 현재의 AI 열기를 순수한 금융 버블이 아닌 '산업적 버블'로 정의했다.
그는 금융 버블이 꺼진 후에는 보통 잔해만 남지만, 산업적 버블은 좋은 아이디어와 나쁜 아이디어 모두에 과도한 자금을 공급한다는 점에서는 유사하지만, 결국 1990년대 인터넷 버블이 남긴 광섬유 네트워크나 바이오테크 버블이 남긴 생명을 구하는 신약처럼, 사회 전체에 확실한 컴퓨팅 인프라를 정착시키는 결과를 낳는다고 생각한다.
오크리지 캐피털(Oaktree Capital) 공동 설립자 호워드 막스는 2026년 11월 11일 배포한 메모 <외인이 보는 AI(Outsiders Look at AI)>에서 냉철한 관점을 제시했다. 그는 AI 기술이 결코 망상이 아님을 인정하면서도, 투자자들에게 버핏의 인터넷 시대 관찰을 상기시키도록 권유했다. 파격적 기술이 가져오는 효율성 향상은 궁극적으로 소비자들과 사회 전체에 혜택으로 돌아갈 뿐, 현재 선도 기업들의 장기적인 초과수익으로 이어지지는 않을 수 있다는 설명이다.
빠르게 진화하는 기술 노선에 대해 호워드 막스는 직설적으로, 현재가로 AI에 과감히 베팅하는 것은 본질적으로 '많은 부분 신앙에 가깝다'고 말했다.
11월 19일 Anthropic 상장 첫날의 급등 이후 조정된 그래프 라인은 이러한 이성적 가격결정을 그대로 입증한다. 첫날 종가 97.17달러는 약 1.75조 달러의 완전 희석 평가액을 형성했는데, 이는 3분기 기준 연율화 수익의 25배 수준에 해당한다. 이는 제2 시장이 실질 매출 성장률에는 여전히 대가를 지불할 의사가 있지만, 한도 없이 먼 미래의 컴퓨팅 파워 약정에 대한 프리미엄을 부담하는 데에는 선을 긋고 있음을 보여준다.
거품이 2001년 당시처럼 단숨에 꺼지지는 않겠지만, 이제는 자본의 흐름이 '눈을 감고 자금을 뿌리는 것'에서 '분기별 세부 정산을 거치는 것'으로 바뀌어 가고 있다.
TechFlow 공식 커뮤니티에 오신 것을 환영합니다
Telegram 구독 그룹:https://t.me/TechFlowDaily
트위터 공식 계정:https://x.com/TechFlowPost
트위터 영어 계정:https://x.com/BlockFlow_News
 深潮TechFlow