엔비디아는 칩을 팔고, 앤트로픽은 인공지능을 판다: 세계 최초의 10조 달러 기업은 누가 될까?
저자: Jon Ma, Artemis Research
번역: TechFlow
TechFlow 요약:Anthropic은 주당 약 $85, 총 시가총액 $1.54조 규모로 공식 상장 예정이다. 전 IVP 및 Whale Rock 투자자인 Jon Ma는 메모를 작성하며, 이를 바탕으로 Anthropic이 향후 4년 내 글로벌 첫 시가총액 $10조 달러 기업으로 도약할 가능성이 높은 이유를 체계적으로 추론한다.
본 논평은 실제 사용 사례를 바탕으로 코드 생성에서 기업급 AI 에이전트로의 확장 경로를 상세히 분석하며, 에너지 효율적 추론 비용, ARR 성장 배율 및 SaaS 밸류에이션 모델을 결합하여 젠슨황 은퇴 후 엔비디아 재편 속에서의 양강 구도 수성 전략을 심층 논의한다. 아울러 토큰 상품화와 컴퓨팅 자원 국가화 등의 잠재적 하방 리스크를 객관적으로 제시한다.
아버지께 쓰는 편지: 왜 나는 상장 당일 Anthropic 매수에 나섰는가
Anthropic은 주당 약 $85의 가격으로 공식 상장할 예정이며, 이 기준 시가총액은 약 $1.54조 수준이다. 이전부터 당신은 상장 첫날 주식을 사야 하는지 질문하곤 했다.
저는 테크 투자 분야에서 10년 이상 활동해 왔으며, 커리어는 Institutional Venture Partners(IVP) 소프트웨어 투자 팀에서 시작되었습니다. 이후 Whale Rock에서 테크 헤지펀드 투자자로 재직하며 공개 시장 중심 투자를 담당했습니다.
2026년 8월에는 Anthropic을 위해 두 종류 완비형 재무 예측 모델을 수립한 적이 있습니다. 이는 당시 트위터 네트워크에서 큰 반향을 일으켰으며, 수많은 테크 업계 관계자와 전문가들이 우리의 분석 논리를 높이 평가했습니다.
지난 10년간의 투자 여정에서 Anthropic과 비교할 만한 기업은 단 한 곳도 보지 못했습니다. 인류 비즈니스 역사상 가장 빠르게 $1,000억 ARR(연간 반복 수익)을 돌파한 기업은 물론,
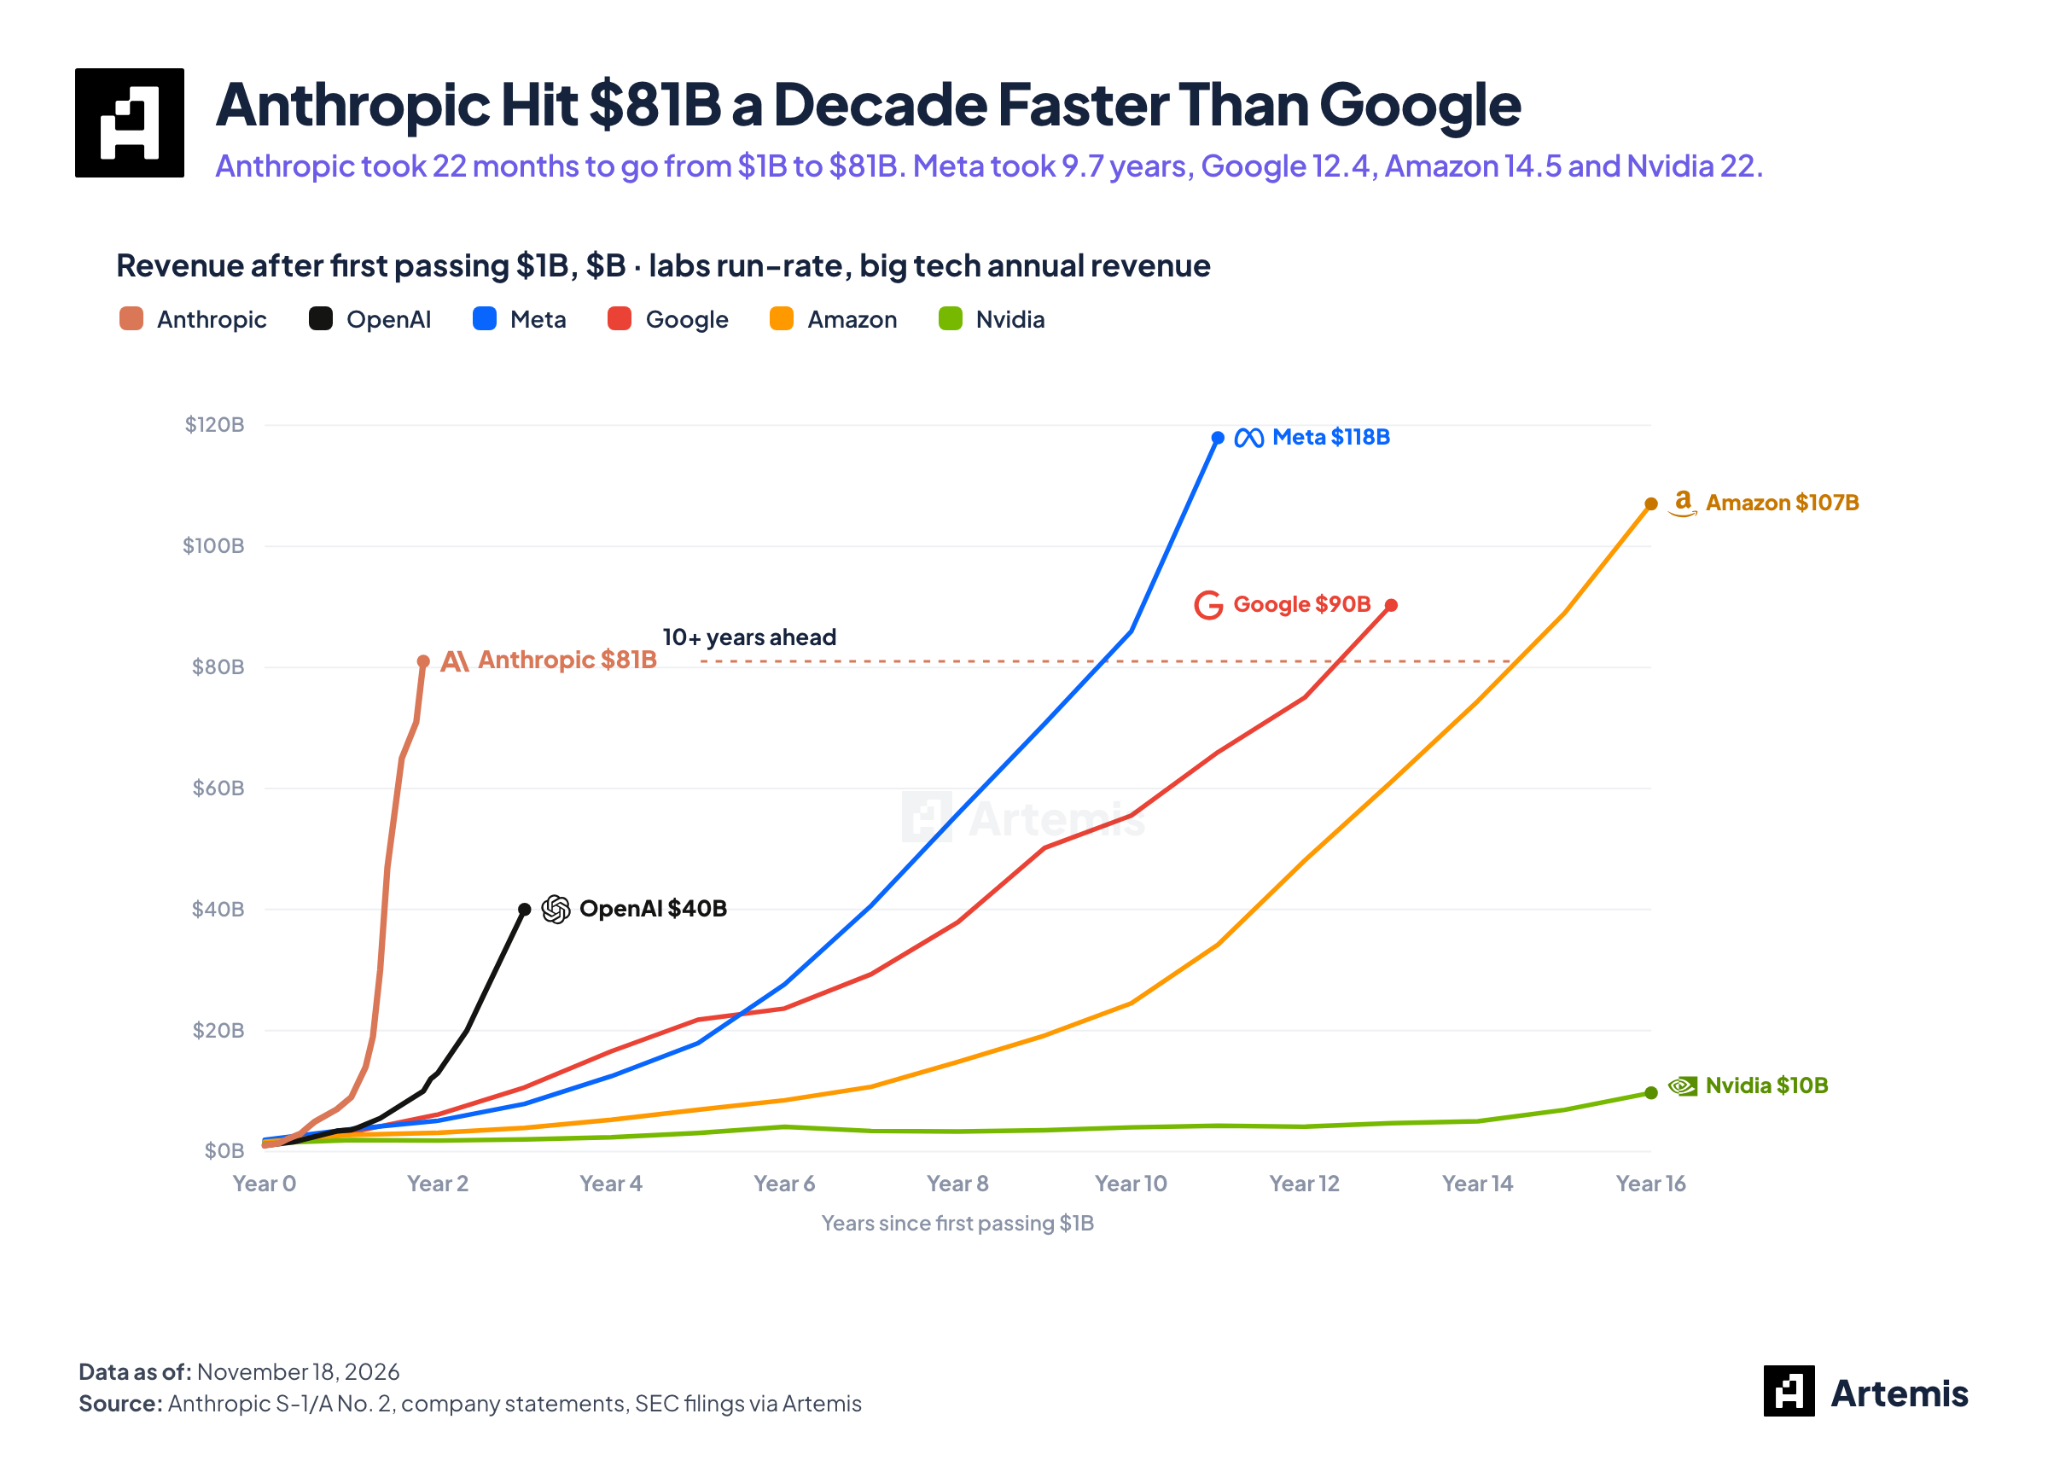
공개 자본 시장에서 연 매출이 무려 $810억에 달하면서도 여전히 10배 이상의 고성장세를 유지하는 슈퍼 거인이 처음 등장했다는 점 역시 놀라울 따름입니다. 지난 40년간 공개 시장에서 이와 같은 규모에서도 동일한 폭발력을 발휘한 기업은 존재하지 않았습니다.
가장 매료되는 부분은 창립 멤버인 Dario Amodei, Daniela Amodei를 비롯한 전체 핵심 팀원들의 면모일 것입니다. 그들의 배경을 깊게 알수록, 이들이 단순한 테크 창업자가 아님을 뼈저리게 느낍니다.
유효 효용주의(effective altruism)에서 기원한 신념과 미션 드리븐 방식은 Anthropic을 기업 고객들에게 가장 신뢰할 수 있는 범용 AI 공급자로 자리매김하게 할 것입니다.
아래는 향후 4년 내 Anthropic이 시가총액 $10조 달러 기업으로 성장할 것으로 보는 저의 핵심 논리 전개입니다. 유일한 변수는 상장首日 시가총액이 즉시 $3조 달러(주가 $160)를 돌파하는 경우입니다. 만약 그런 상황이 발생한다면, 저는 조정세를 기다릴 것입니다.
핵심 주장: 세계 최초 10조 달러 기업으로 가는 길
Whale Rock의 창립자 Alex Sacerdote는 늘 기술 채택 S커브의 가장 초기 단계에서 핵심 자산을 발굴해야 한다고 가르쳤습니다.
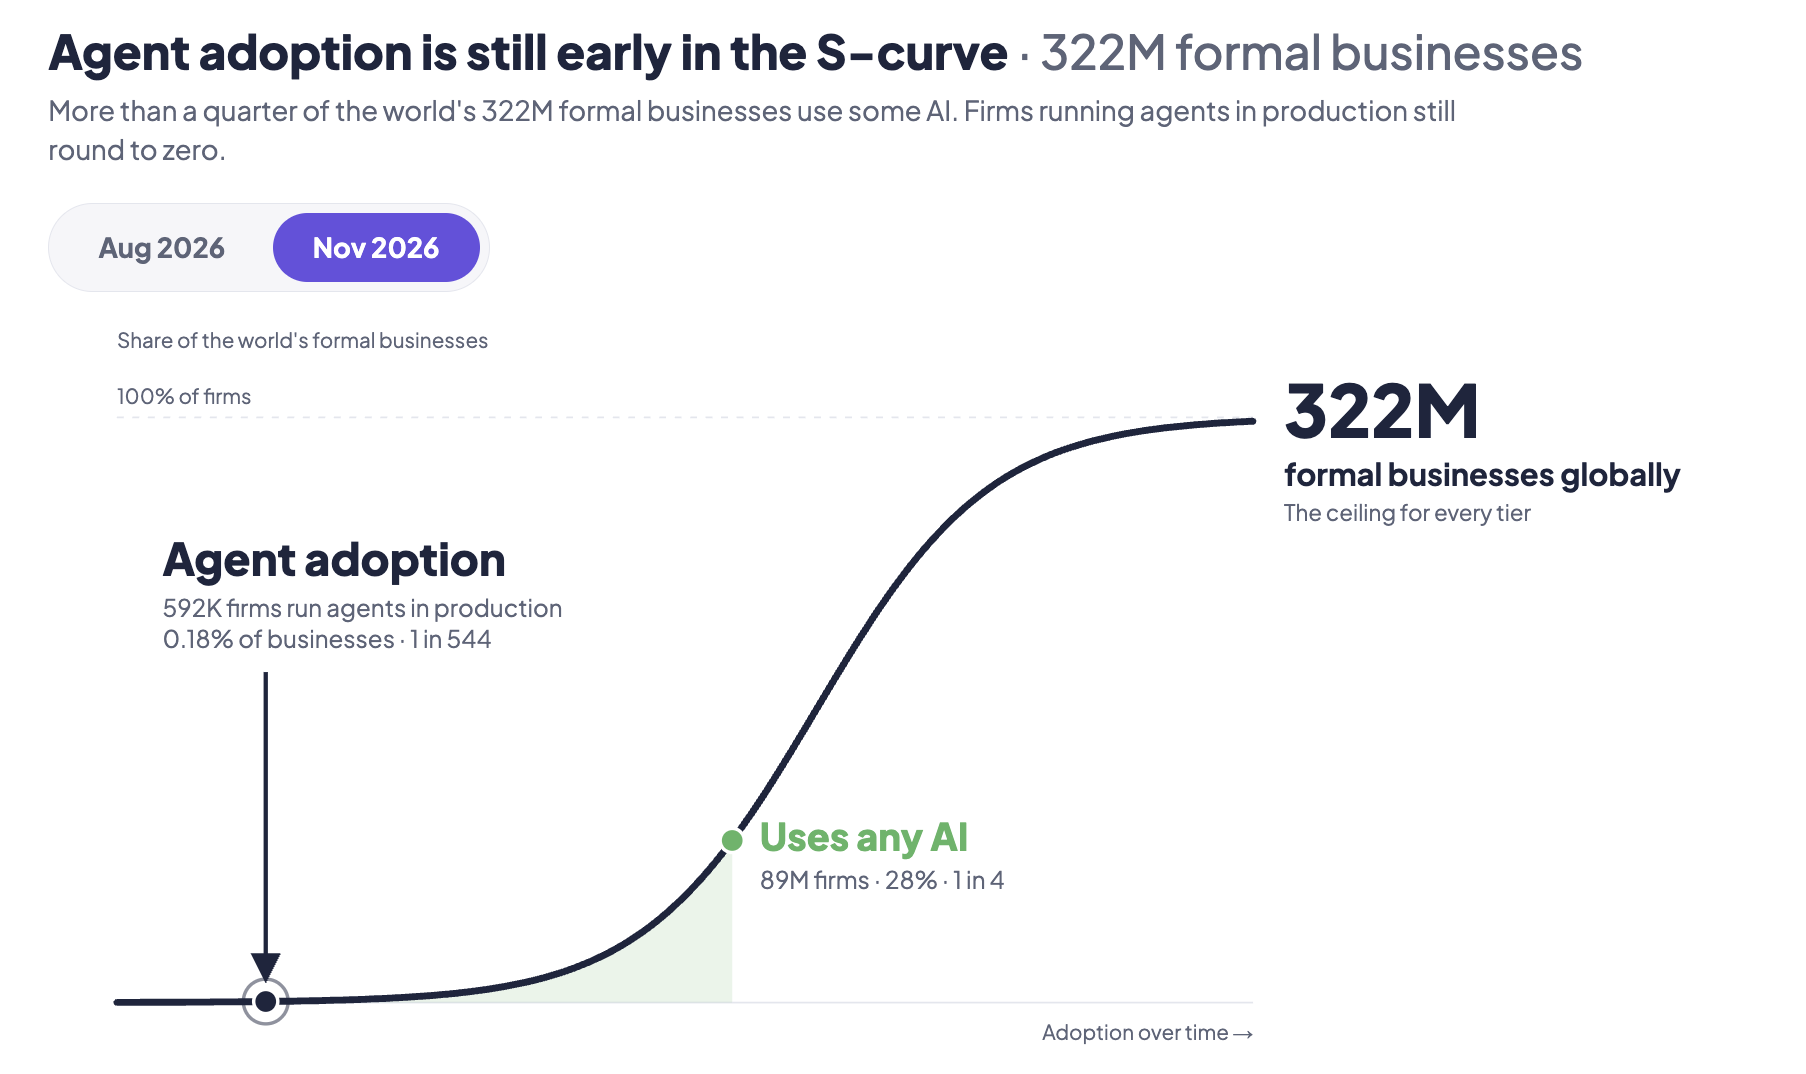
기업이 실제로 AI 에이전트를 활용해 인간의 업무를 대체하기 시작한 시점을 기준으로 볼 때, 현재 에이전트(Agents) 채택 곡선은 확실히 최하단 초기 단계에 진입해 있습니다.
Ramp의 기업결제 데이터를 기준으로 보면, 2026년 10월 기준 미국 기업의 56.8%가 일부 AI 서비스에 대한 요금을 지불 중이지만, 대부분의 예산은 여전히 사용자 당 월 $20 수준의 일반 라이선스 비용에만 머물러 있습니다.
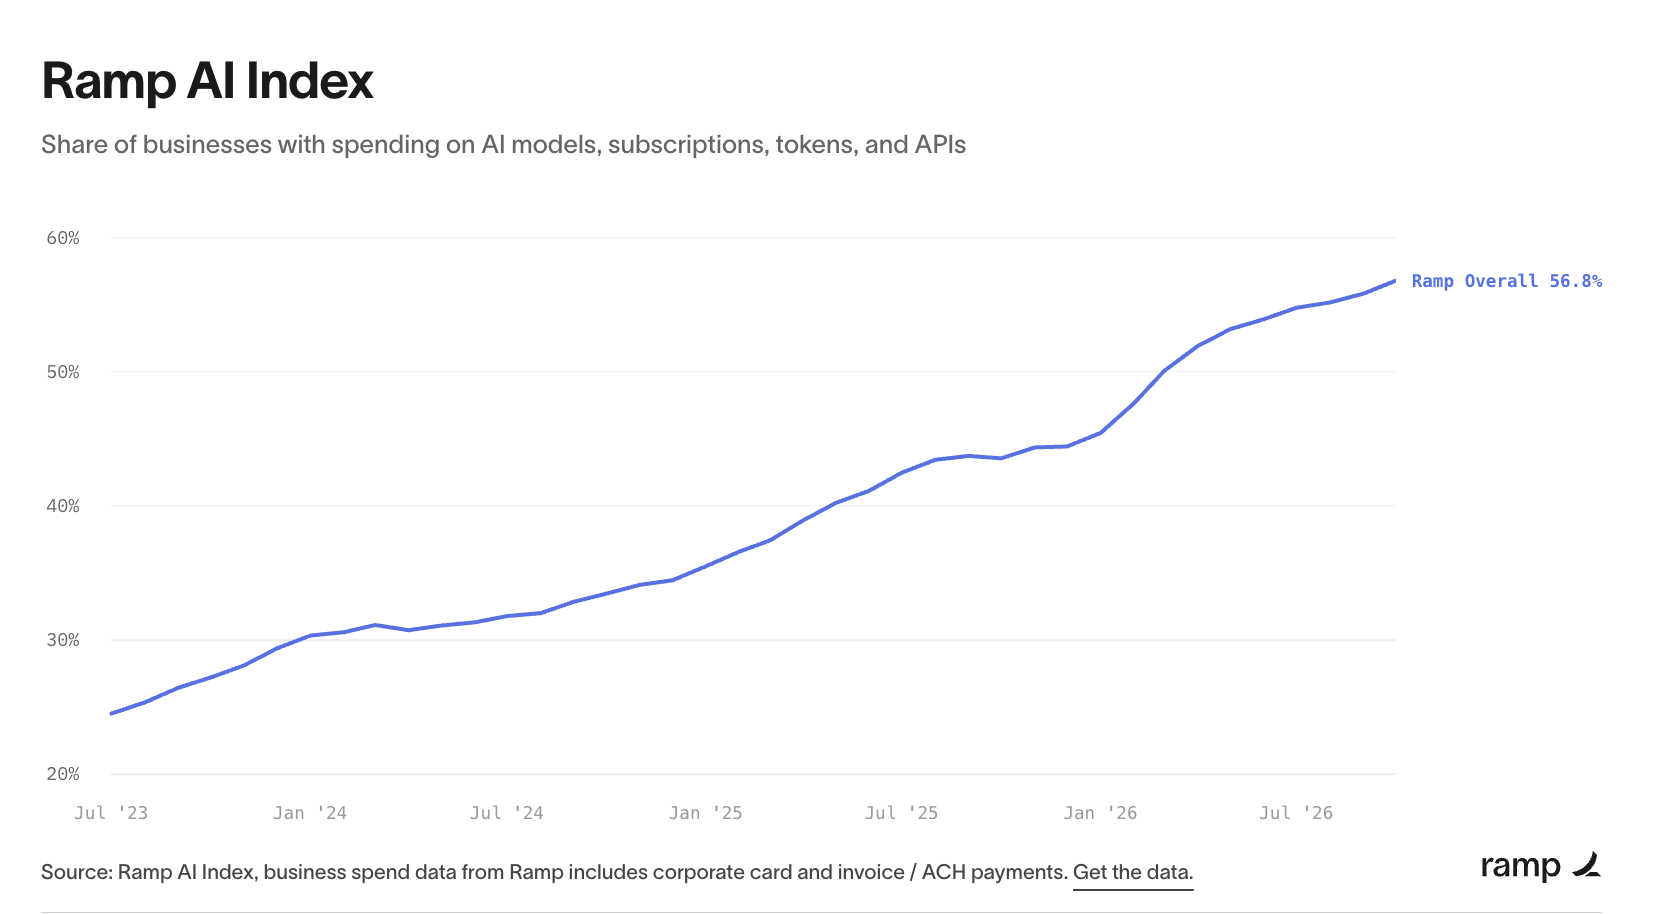
이러한 기본 라이선스 비용이 보조 도구를 넘어 소프트웨어와 인간 인력을 직접 대체하는 기업급 AI 에이전트로 진화할 때, 전체 시장 규모는 기하급수적으로 확대될 것입니다.
2026년 1월, Artemis 내부에 Claude Code를 전면 도입했습니다. 비기술 배경 출신의 창업자로서 나는 거의 순간적으로 이 퍼블리케이션의 완전한 붕괴를 직감했습니다.
과거 몇 년이 걸려 겨우 구축했던 스타트업 프로젝트 Public Comps도 이제 Claude Code만 있으면 몇 분 만에 하부 핵심 골격 재구축이 완료됩니다.
Artemis에서는 정직원 수가 25명에서 8명으로 줄었지만, 오히려 팀의 제품 출시기간과 기능 사이클 속도가 5배 이상 가속화되었습니다.
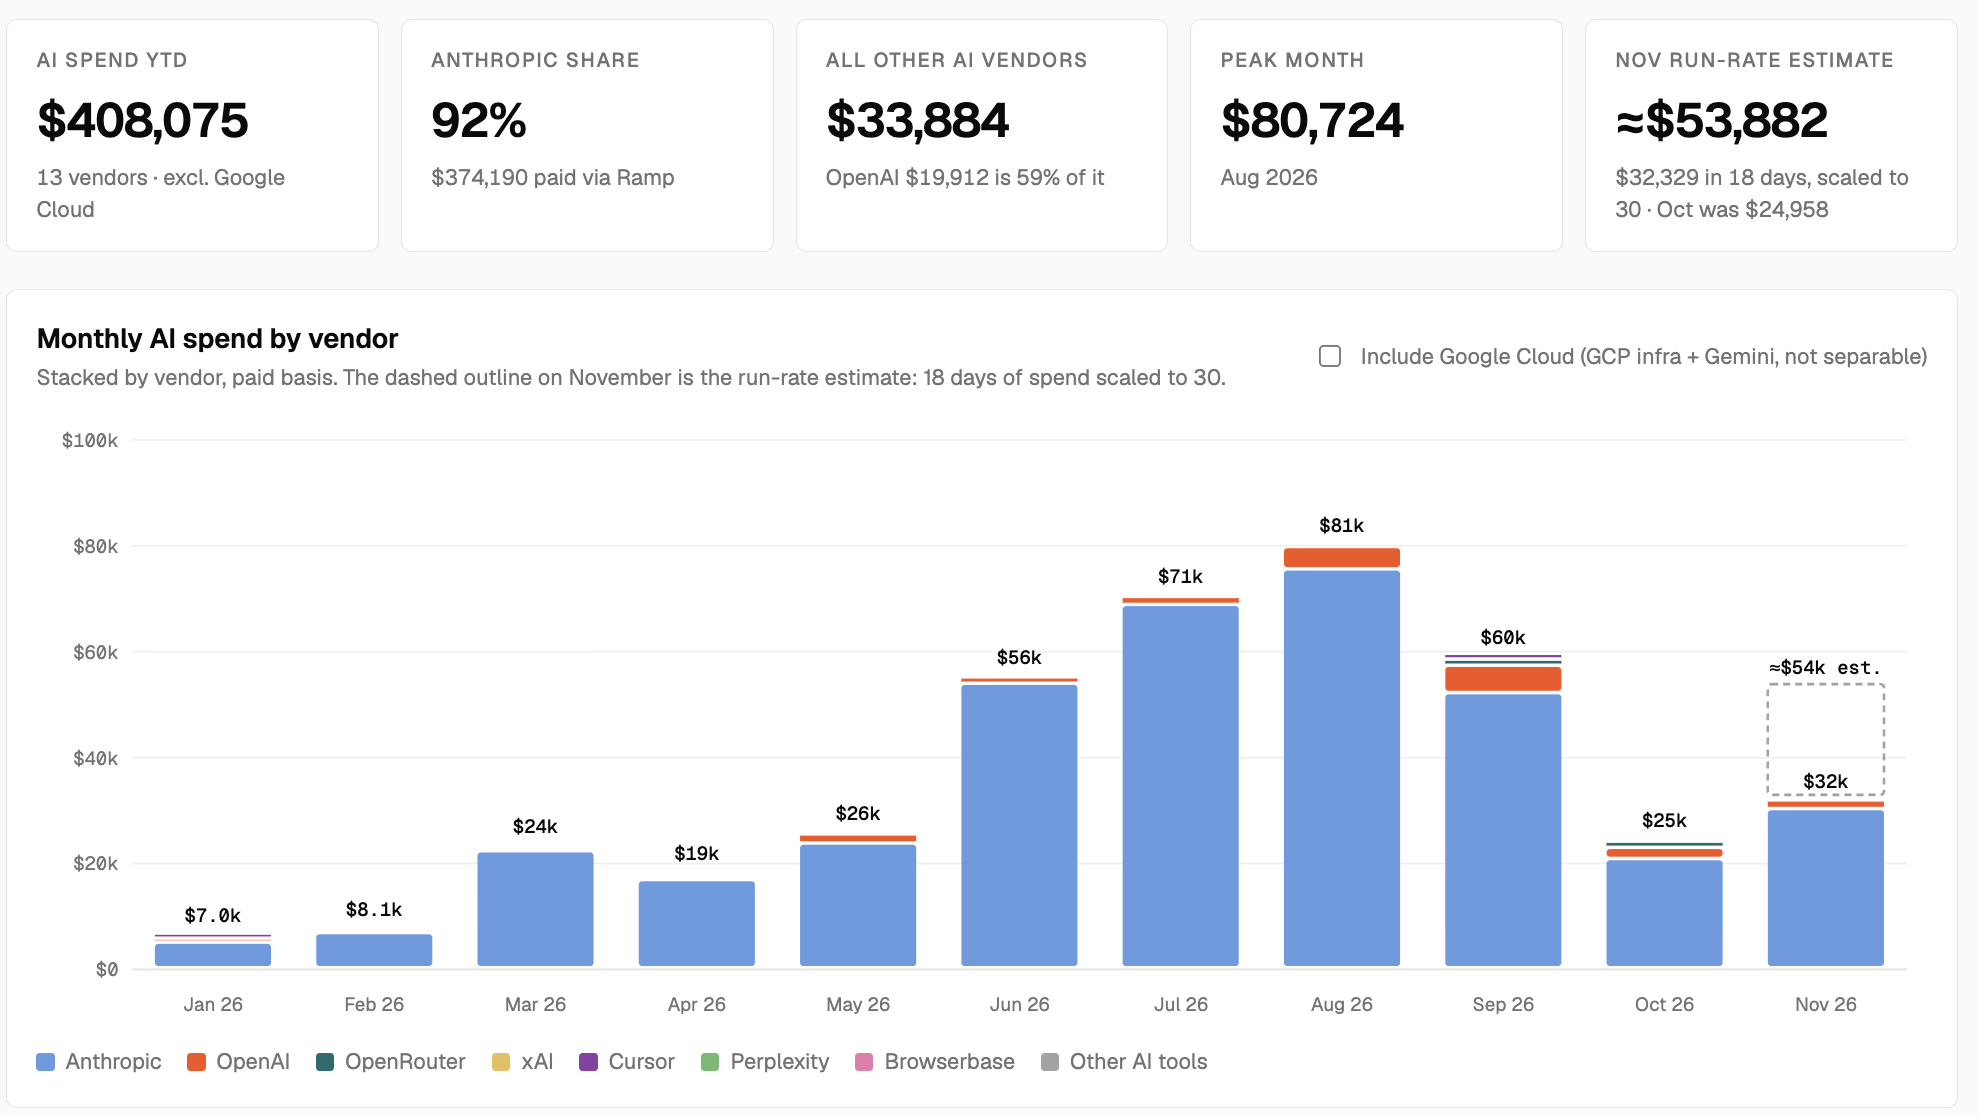
올해 토큰 호출 비용으로 약 $40만을 지출했는데, 이 중 무려 92%가 Anthropic 쪽으로 유입되었습니다. 대다수 기업과 개발자들은 프로그래밍 환경에서 Claude에 대해 매우 높은 충성도를 보였습니다.
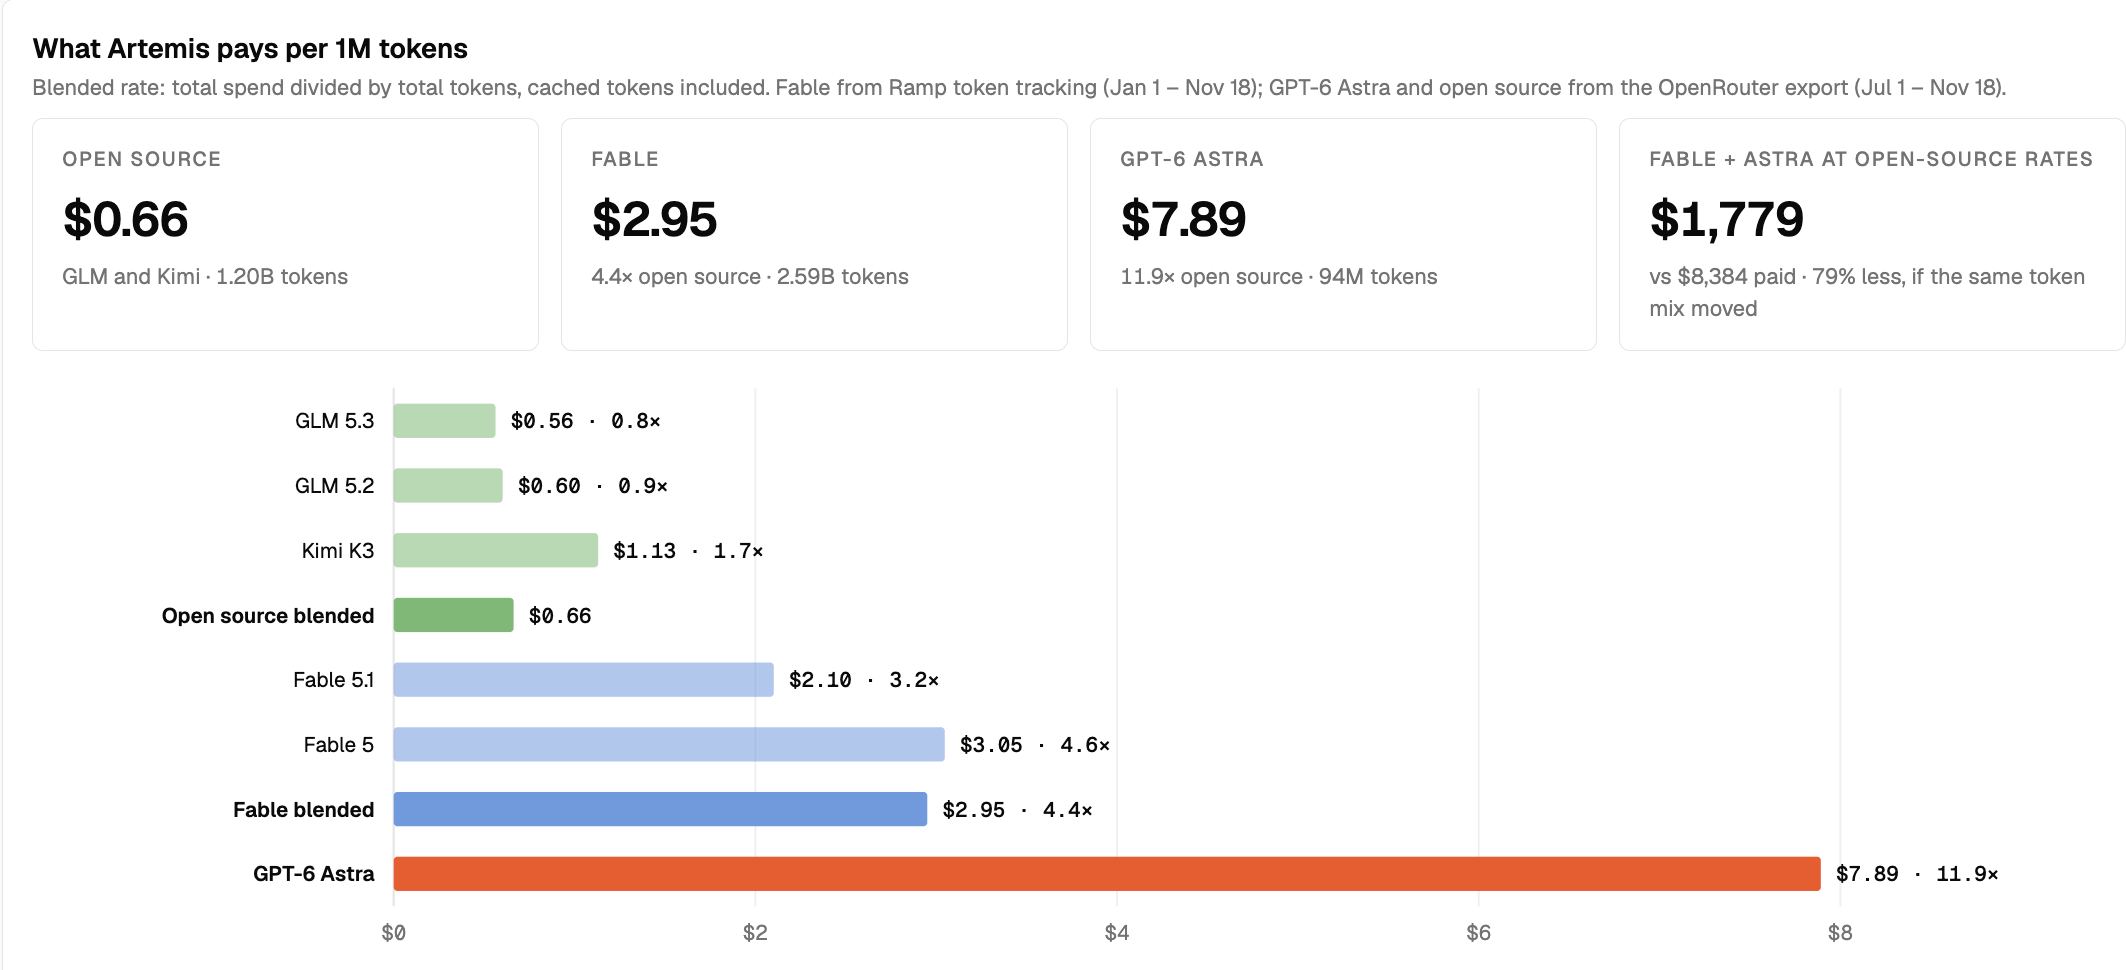
GLM과 Kimi 같은 오픈소스 모델들도 시도하고 심층 테스트했으나, 복잡한 풀스택 개발, 금융 모델링, 롱 컨텍스트 명령어 준수 측면에서 정확도는 결코 Claude에 미치지 못했습니다.
Anthropic은 코드 생성 및 협업이라는 단일 핵심 역량만으로 이미 $810억 ARR을 달성했으며, 이는 여전히 Fortune 500 기업 내 소수의 기술 조직에만 침투한 수치입니다.
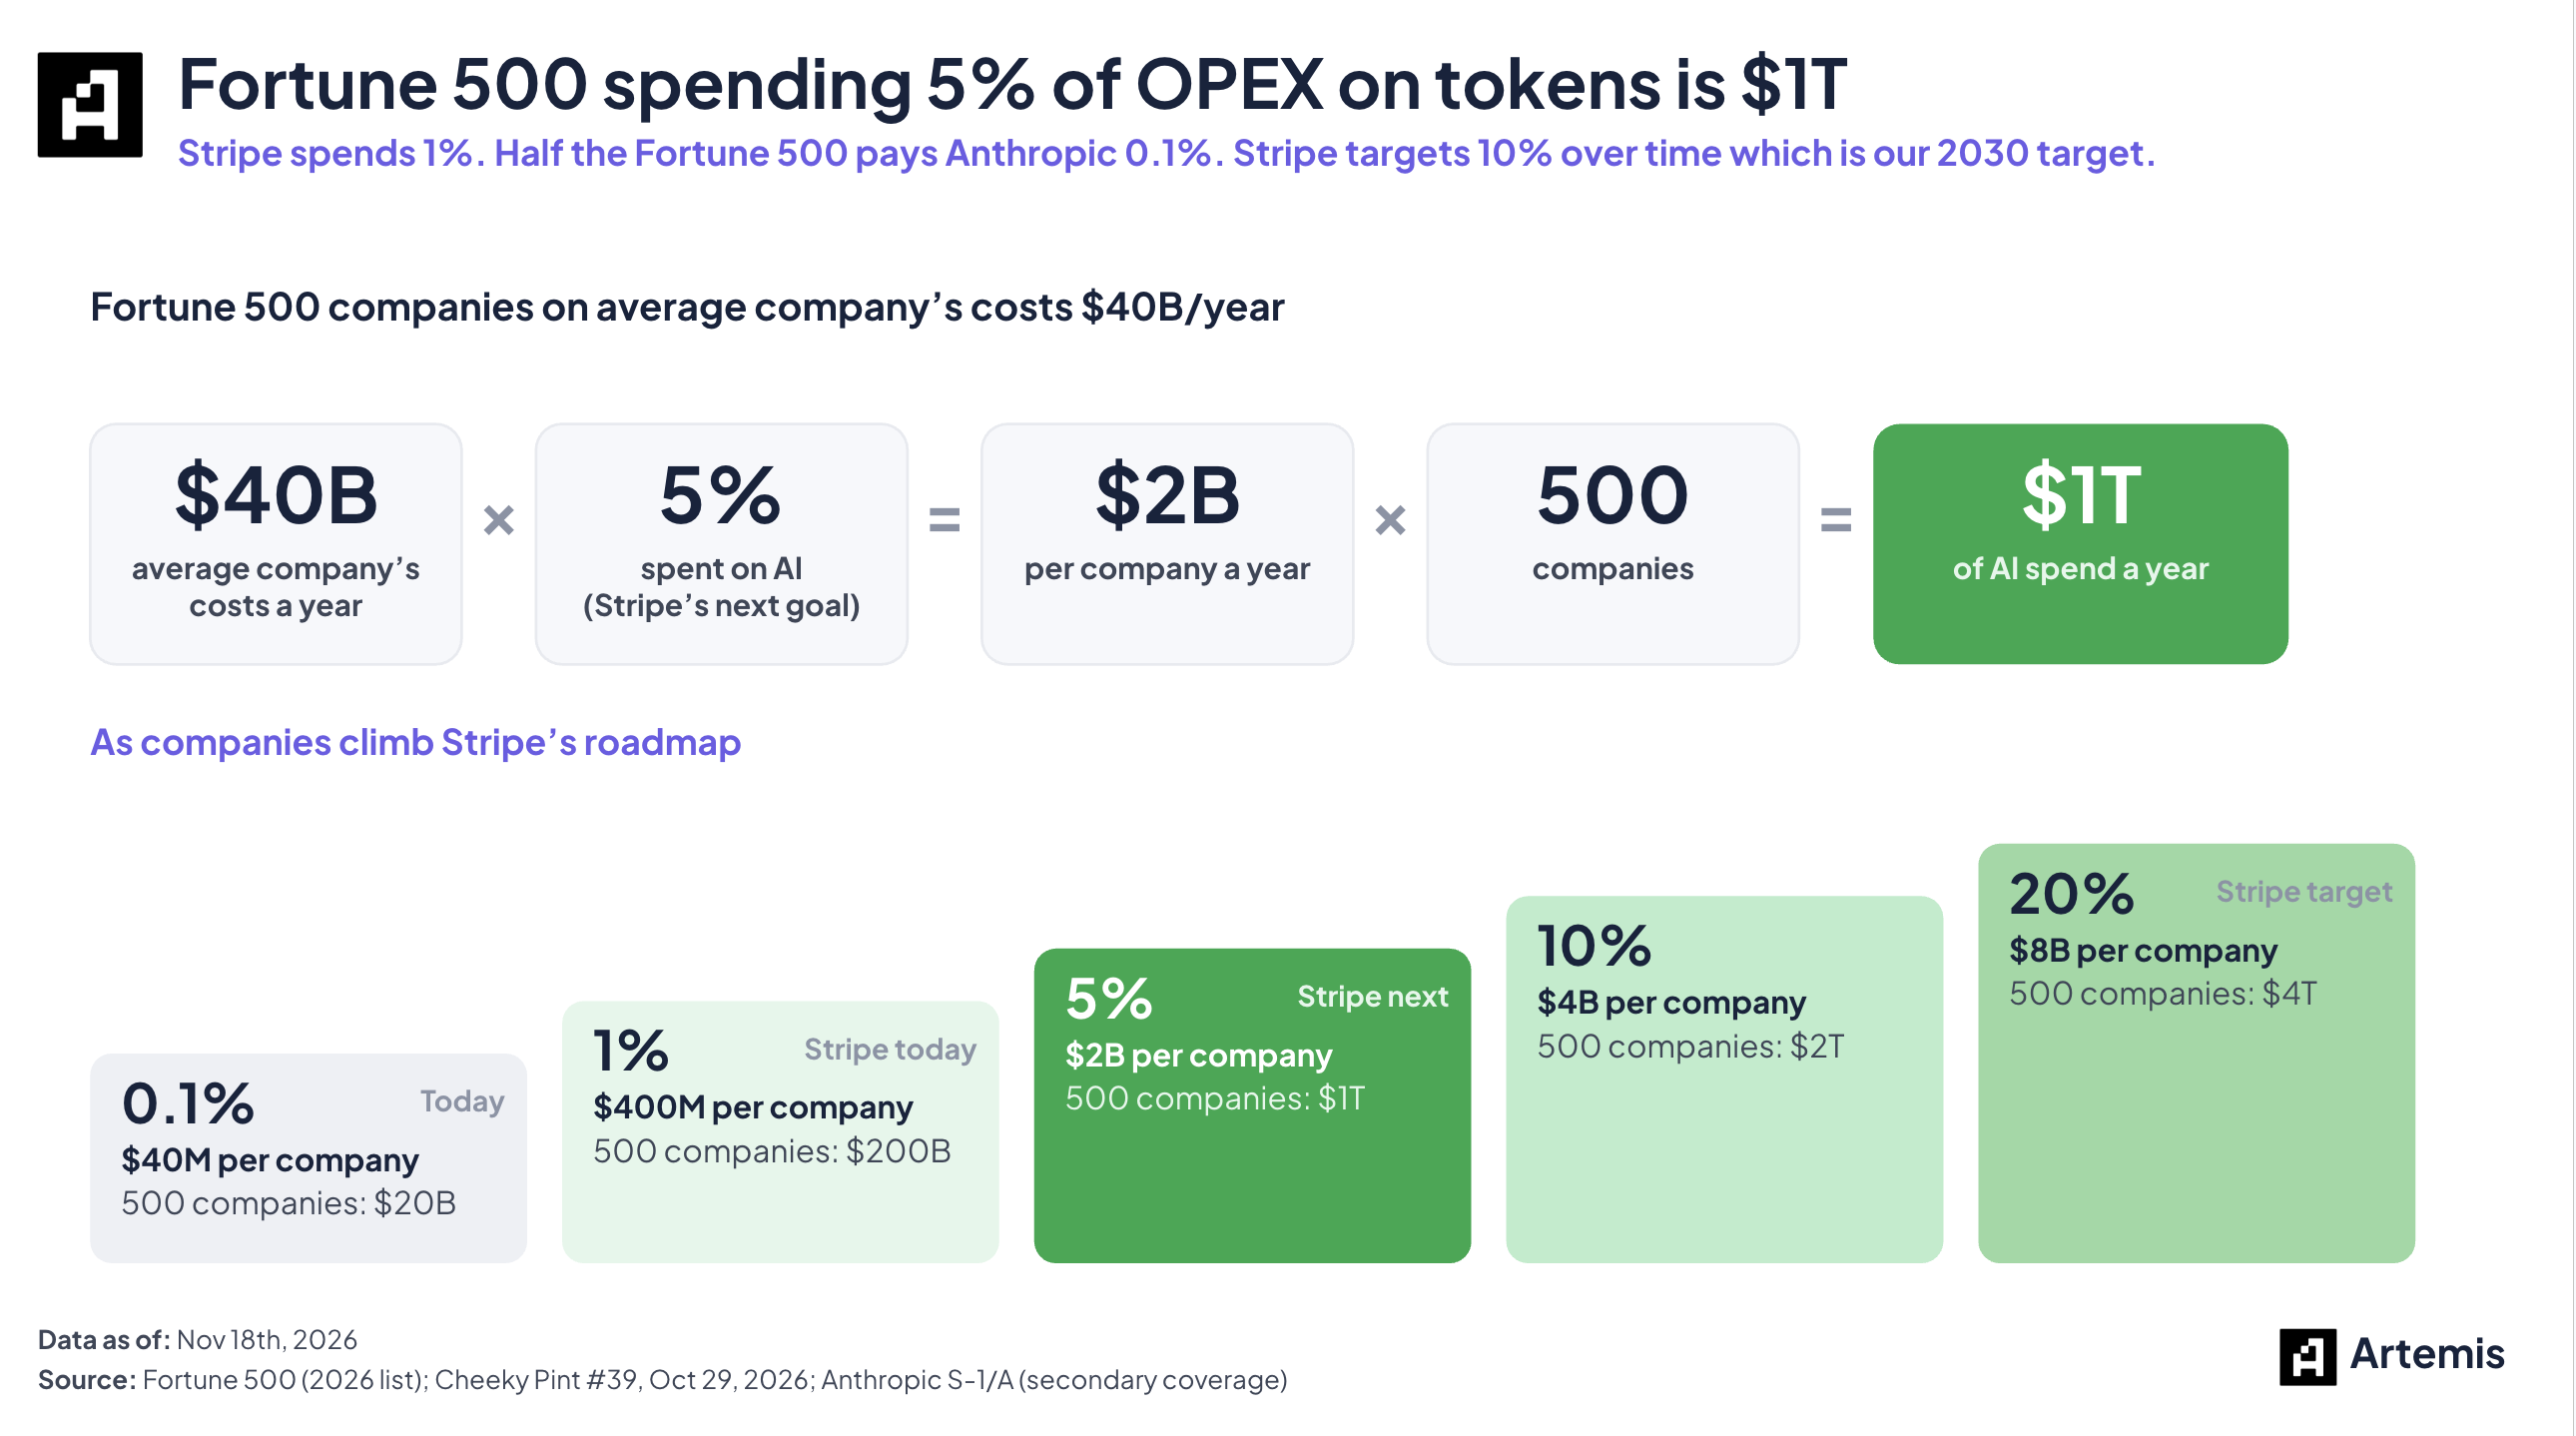
핀테크 빅뱅 Stripe는 현재 연간 기술 예산의 1%를 API 토큰 호출에 투입하고 있으며, 이 비중이 향후 10~20%까지 확대될 것이라고 명확히 전망했습니다.
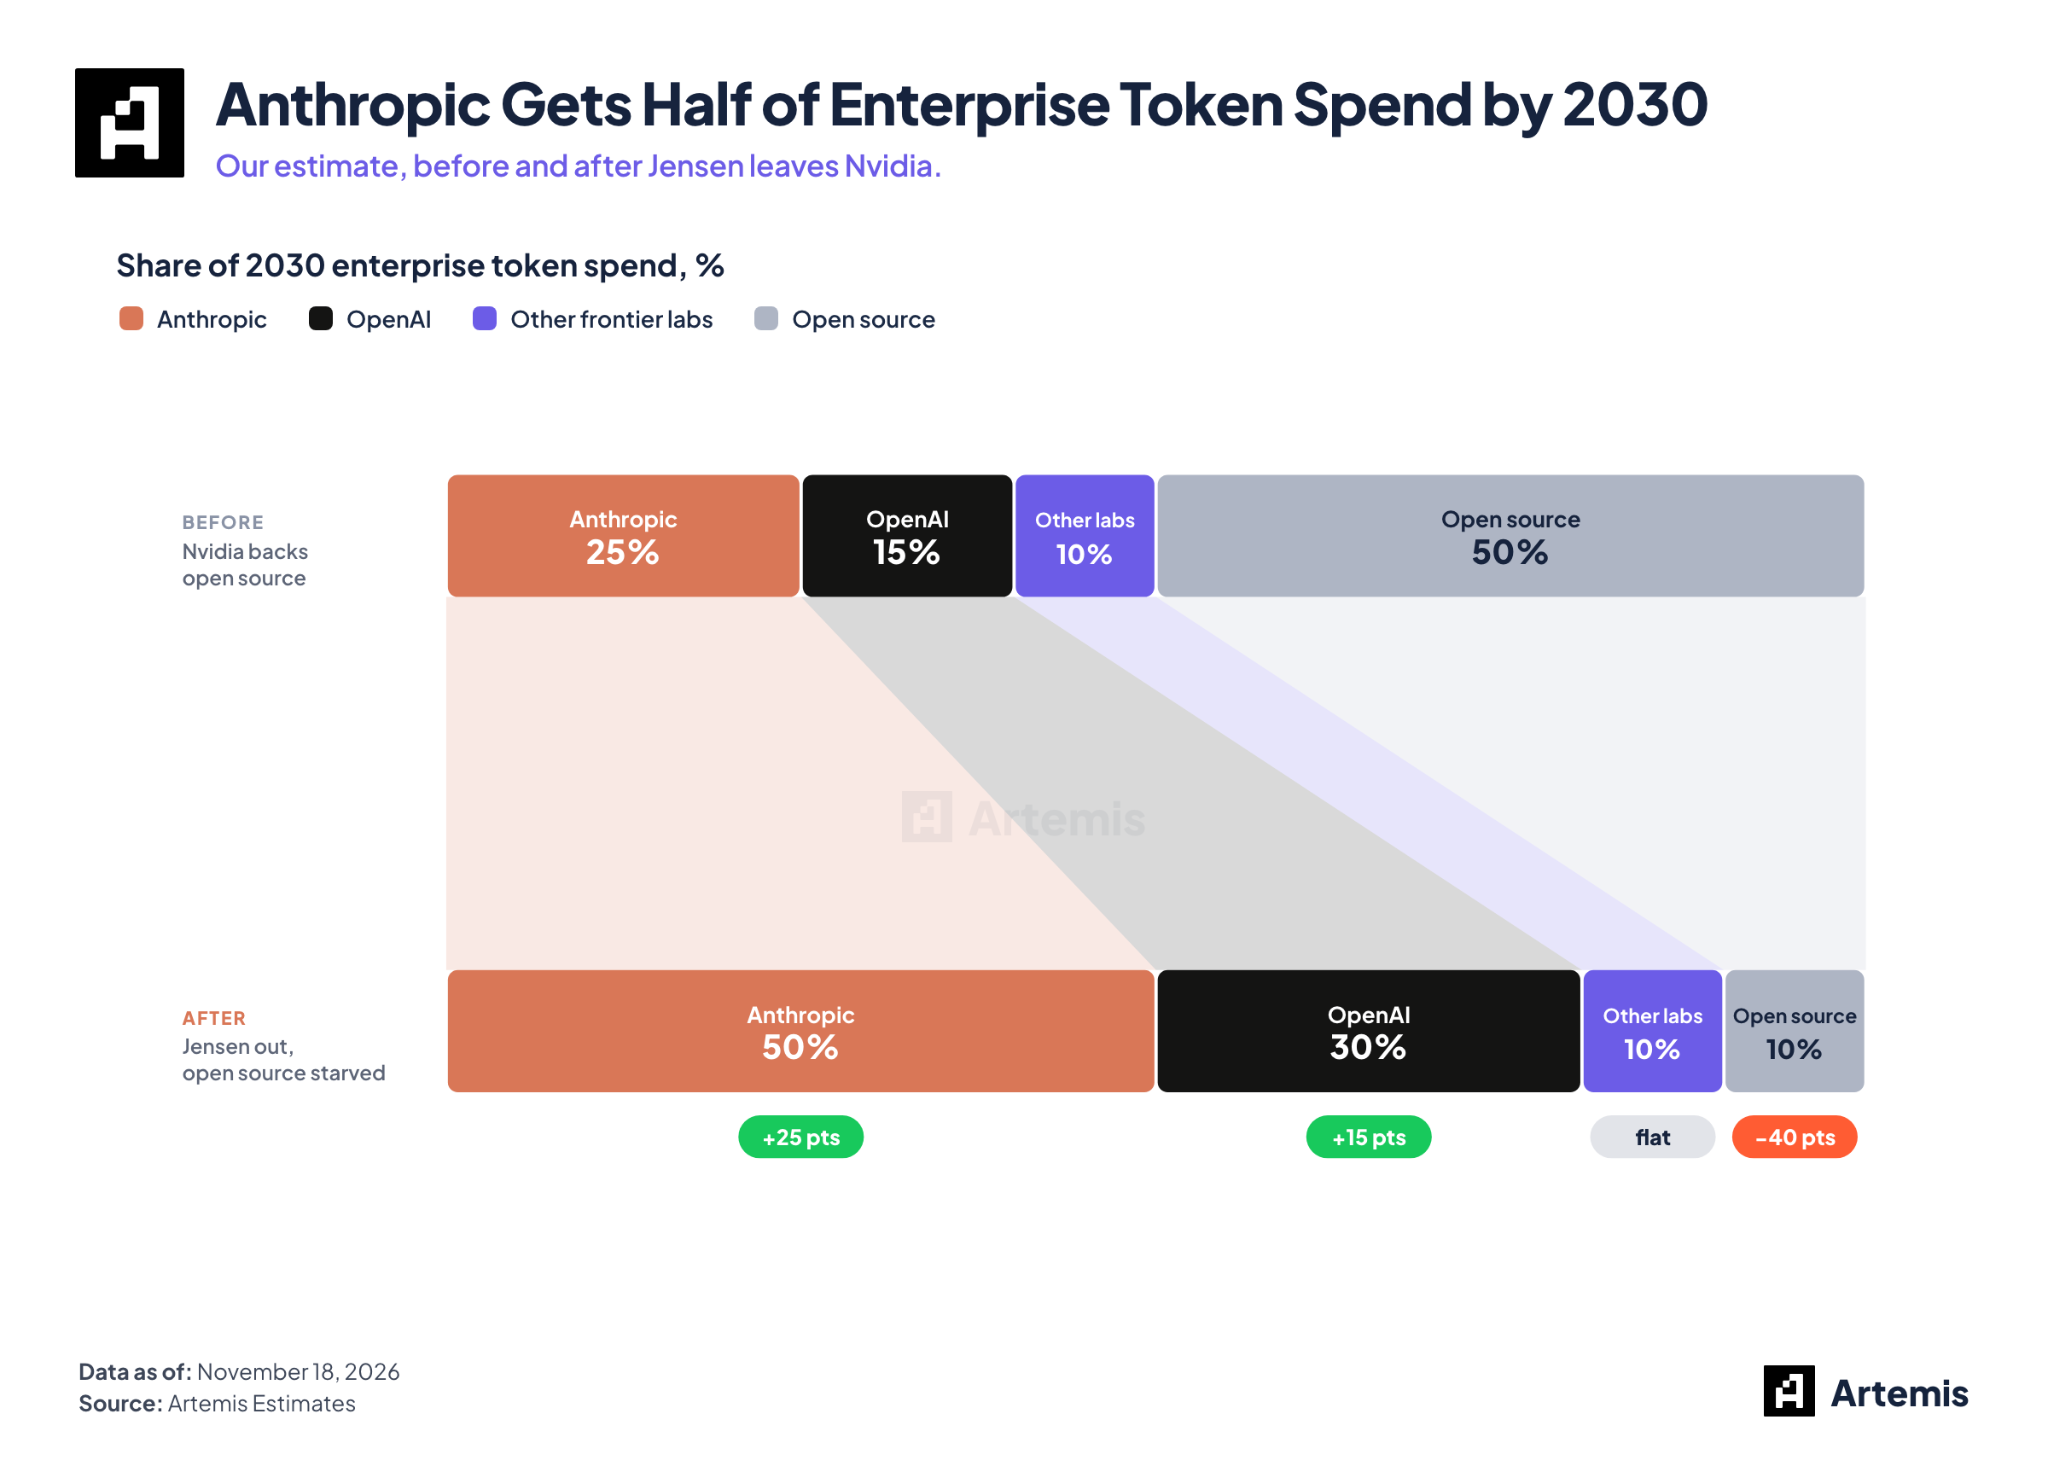
젠슨황의 엔비디아 CEO 퇴진에 따라, 오픈소스 진영이 엔비디아 공식을 통해 저가 컴퓨팅 파워와 알고리즘 보조금을 직접 확보하던 헤일은 점차 소멸하고 있으며, Anthropic을 향한 오픈소스 경쟁 압력은 크게 완화될 것으로 봅니다.
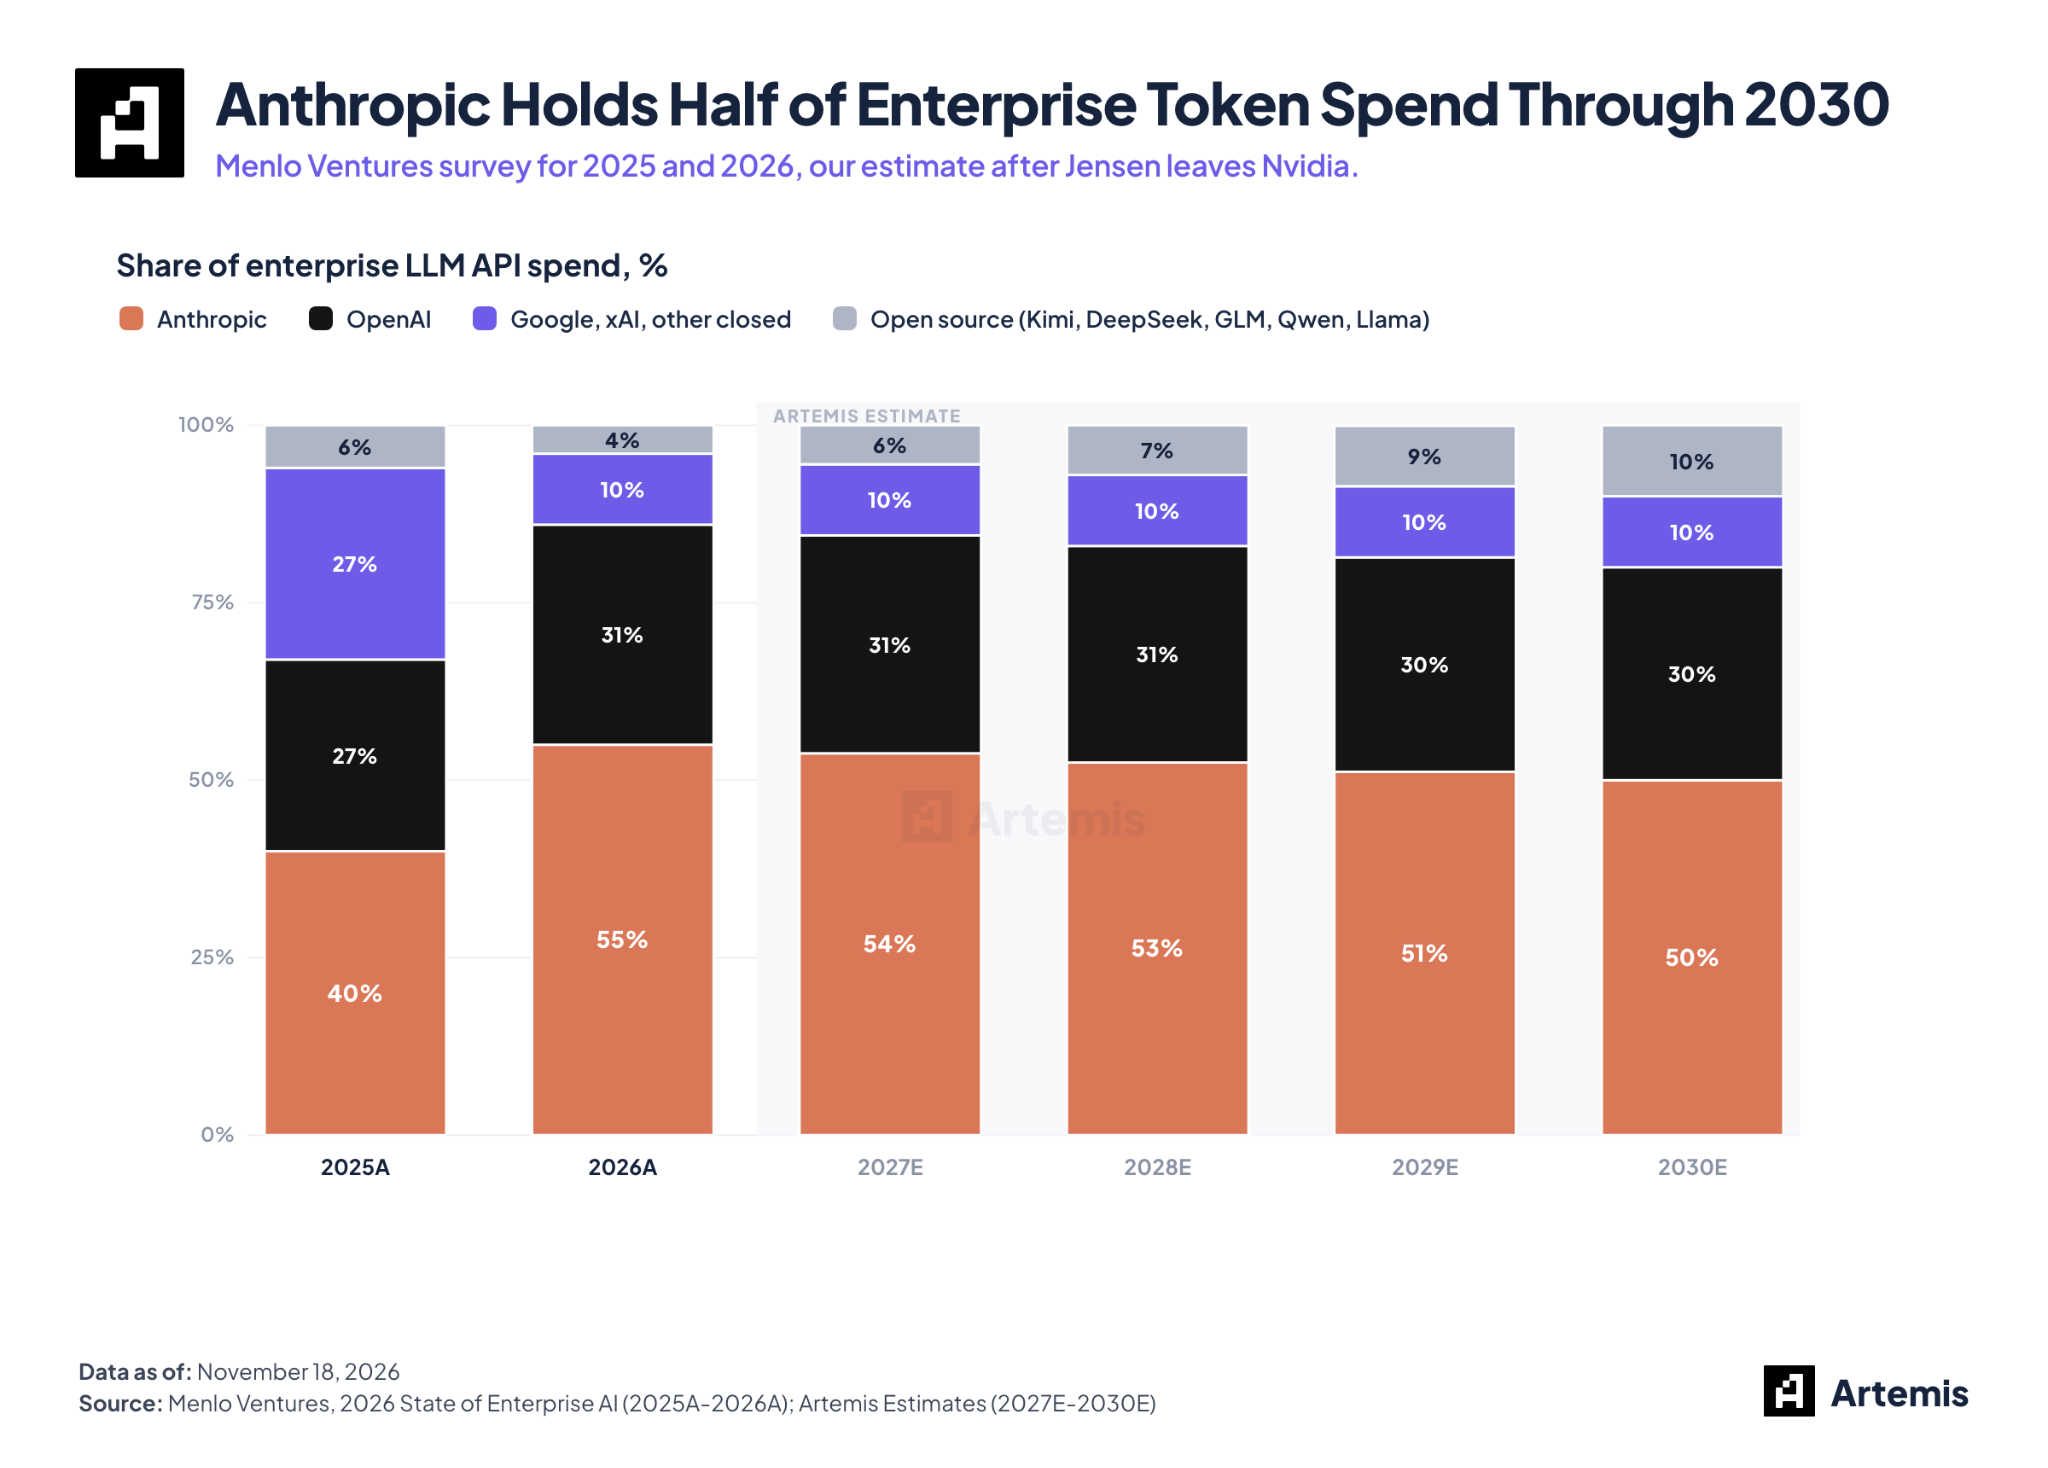
결론적으로 Anthropic은 손꼽히는 모델 인지능력과 추론 신뢰도를 바탕으로, 글로벌 기업 시장의 핵심 인텔리전스 컴퓨팅 제공자로 도약할 것입니다.
엔비디아 Nemotron 등 오픈소스 생태계의 부진과 함께, 대규모 오픈소스 LLM의 컴퓨팅 및 맞춤형 칩 의존도가 한층 높아지면서, 클로즈드 소스 선도사의 장벽은 더욱 견고해지고 있습니다.
많은 공개 시장 투자자들은 Anthropic의 핵심 사명인 ‘안전하고 제어 가능하며, 기업 업무 로직을 가장 잘 이해하는 범용 AI 에이전트 구축’의 중요성을 간과하곤 합니다.
밸류에이션 비교: 왜 현재가에도 Anthropic은 여전히 저평가되어 있는가
테크 비즈니스 역사를 돌이켜보면, 시대상을 바꾼 슈퍼 자산들은 hindsight로 볼 때 흔히 심각하게 저평가되곤 합니다.
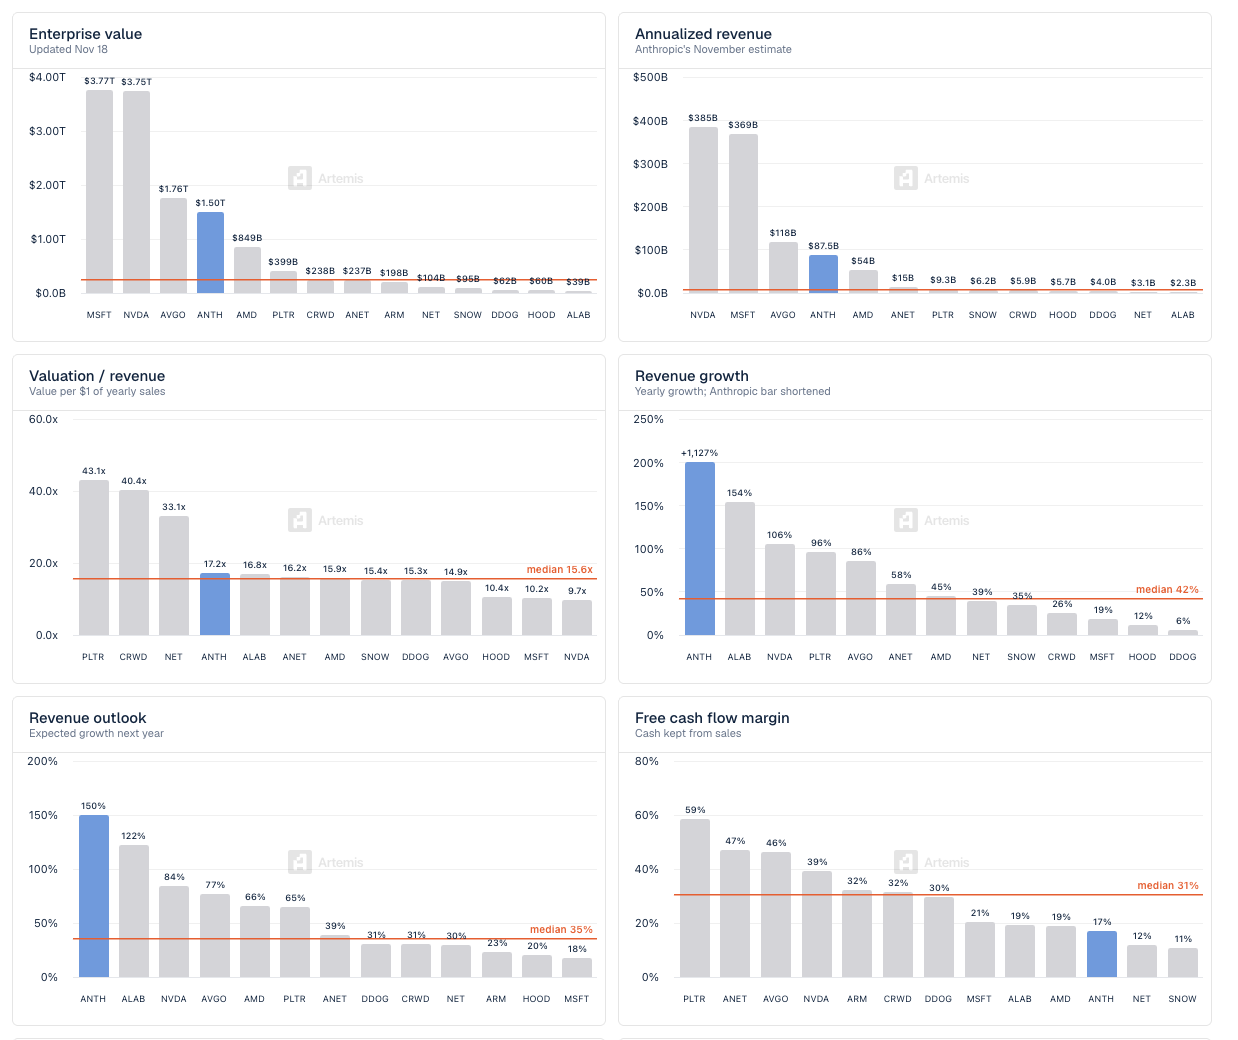
Anthropic이 최종적으로 $85에 상장한다면, 이에 따른 시가총액은 약 $1.54조입니다. 그 폭발적인 매출 성장률을 고려하면 이 밸류에이션 수준은 사실 매우 매력적입니다.
현재 시장 대비横比하면, 해당 가격은 Anthropic이 2027년 예상 매출 대비 9.8배, 2028년 예상 매출 대비 5.0배의 배수로 거래됨을 의미합니다.
반면 공개 시장에서 고성장을 보이는 소프트웨어 기업들(예: Palantir, Cloudflare, CrowdStrike)은 연 20~30% 매출 성장세에도 불구하고 일반적으로 30~50배 이상의 기업가치 배수로 상장되어 있습니다.
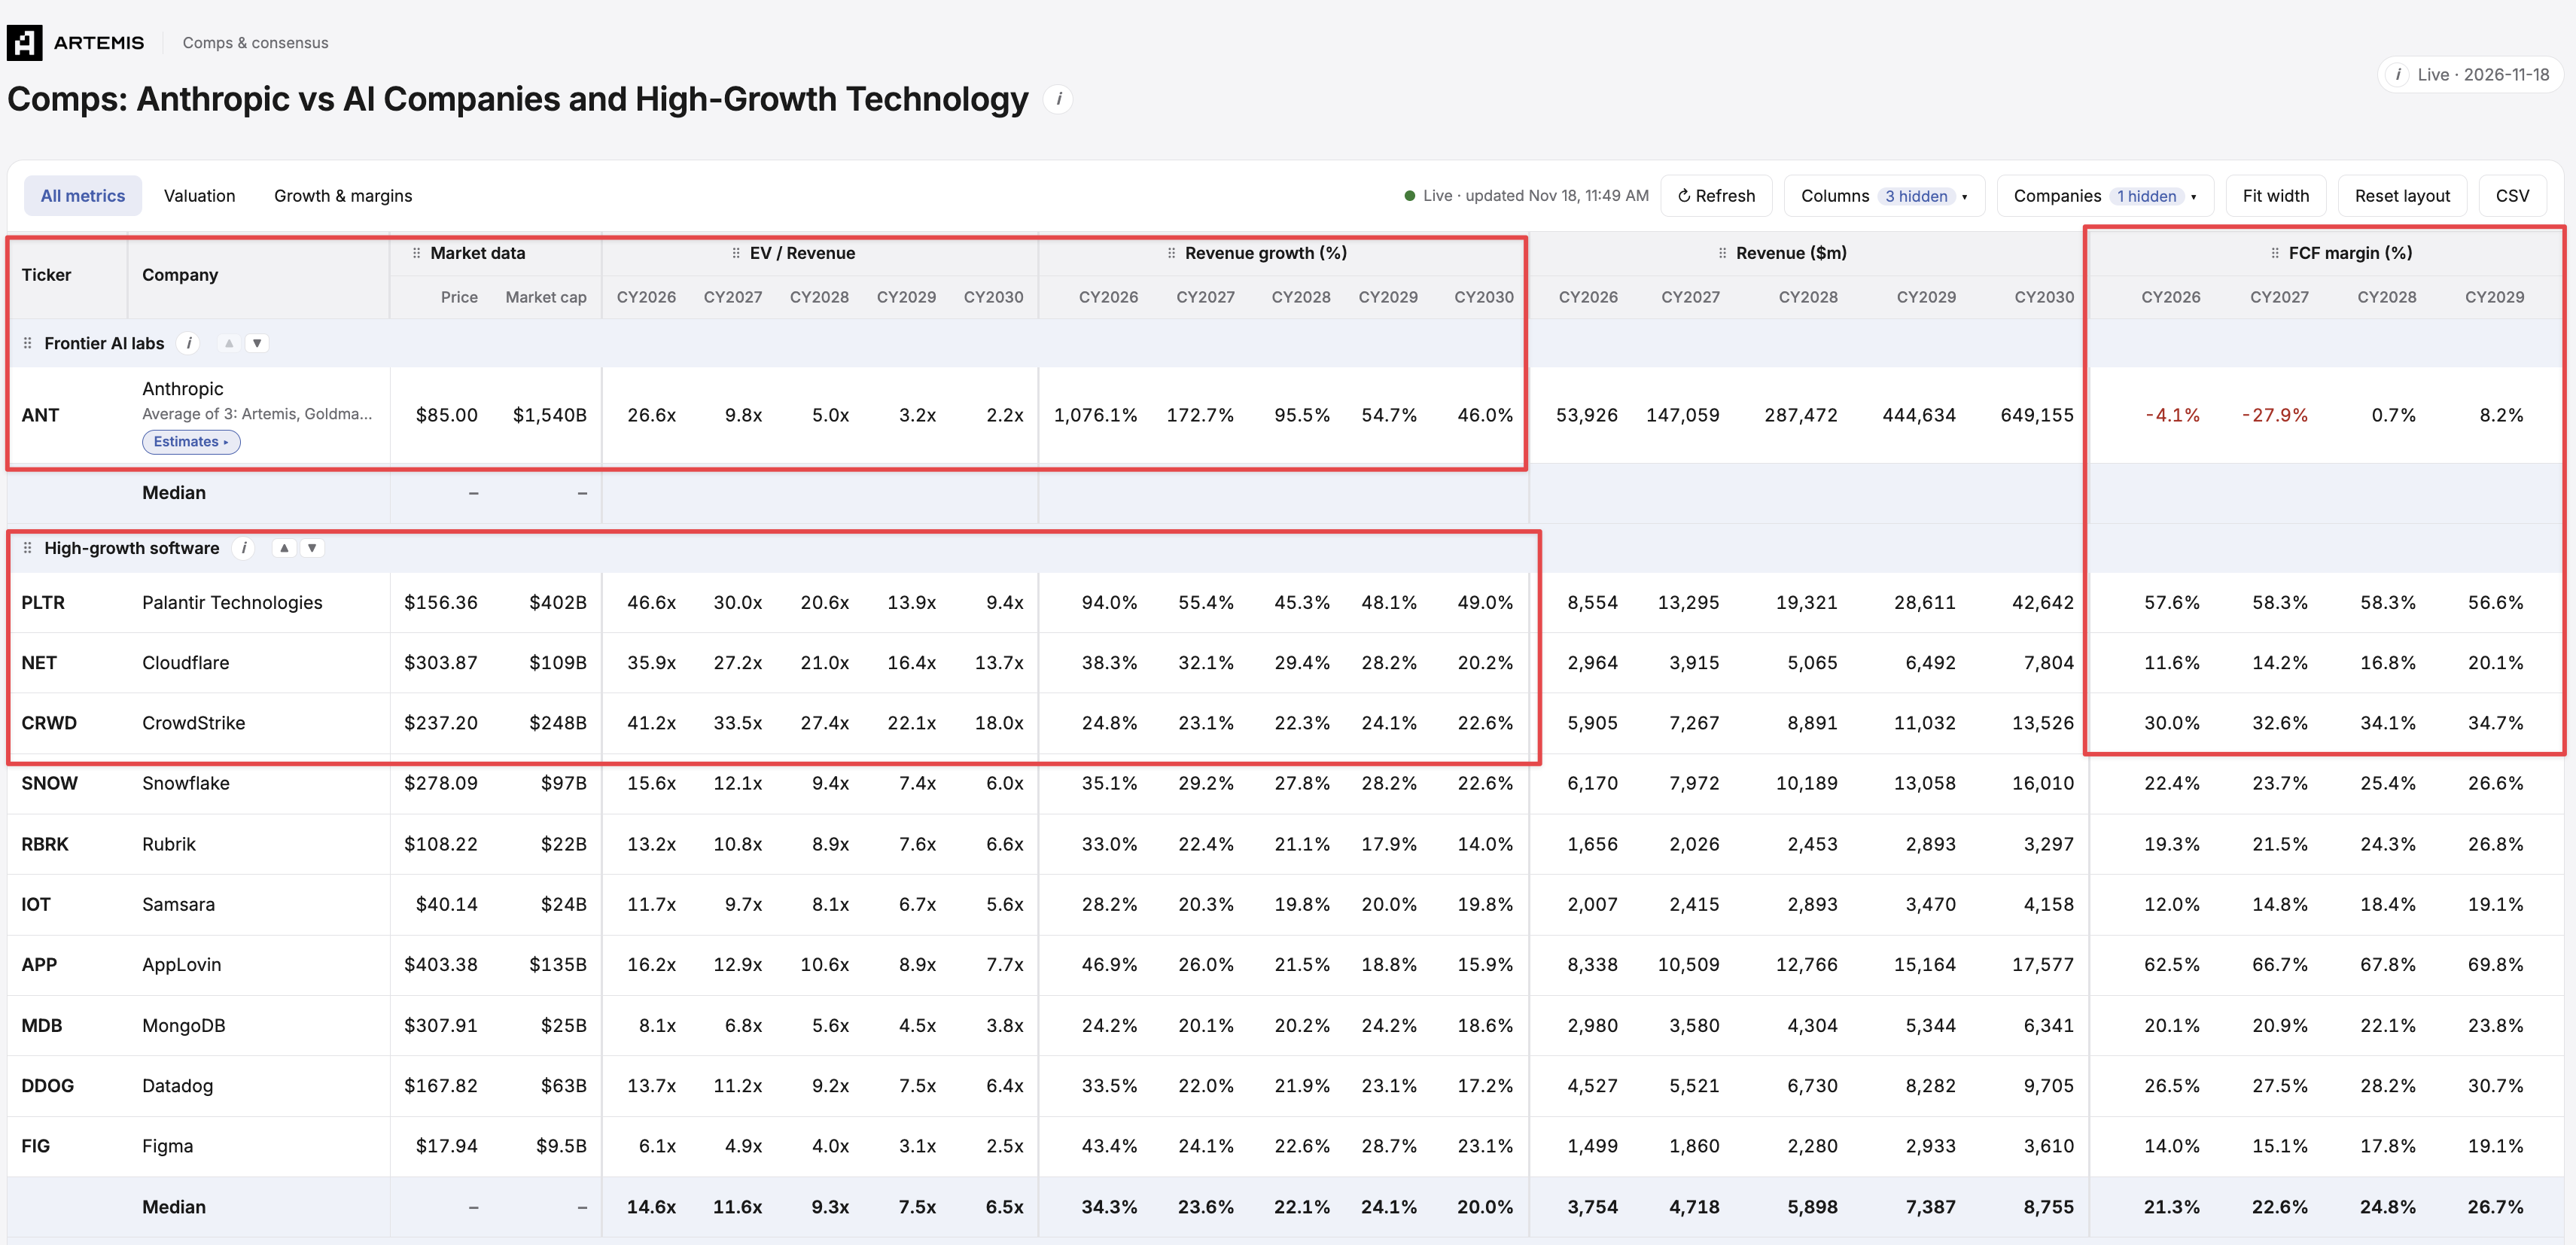
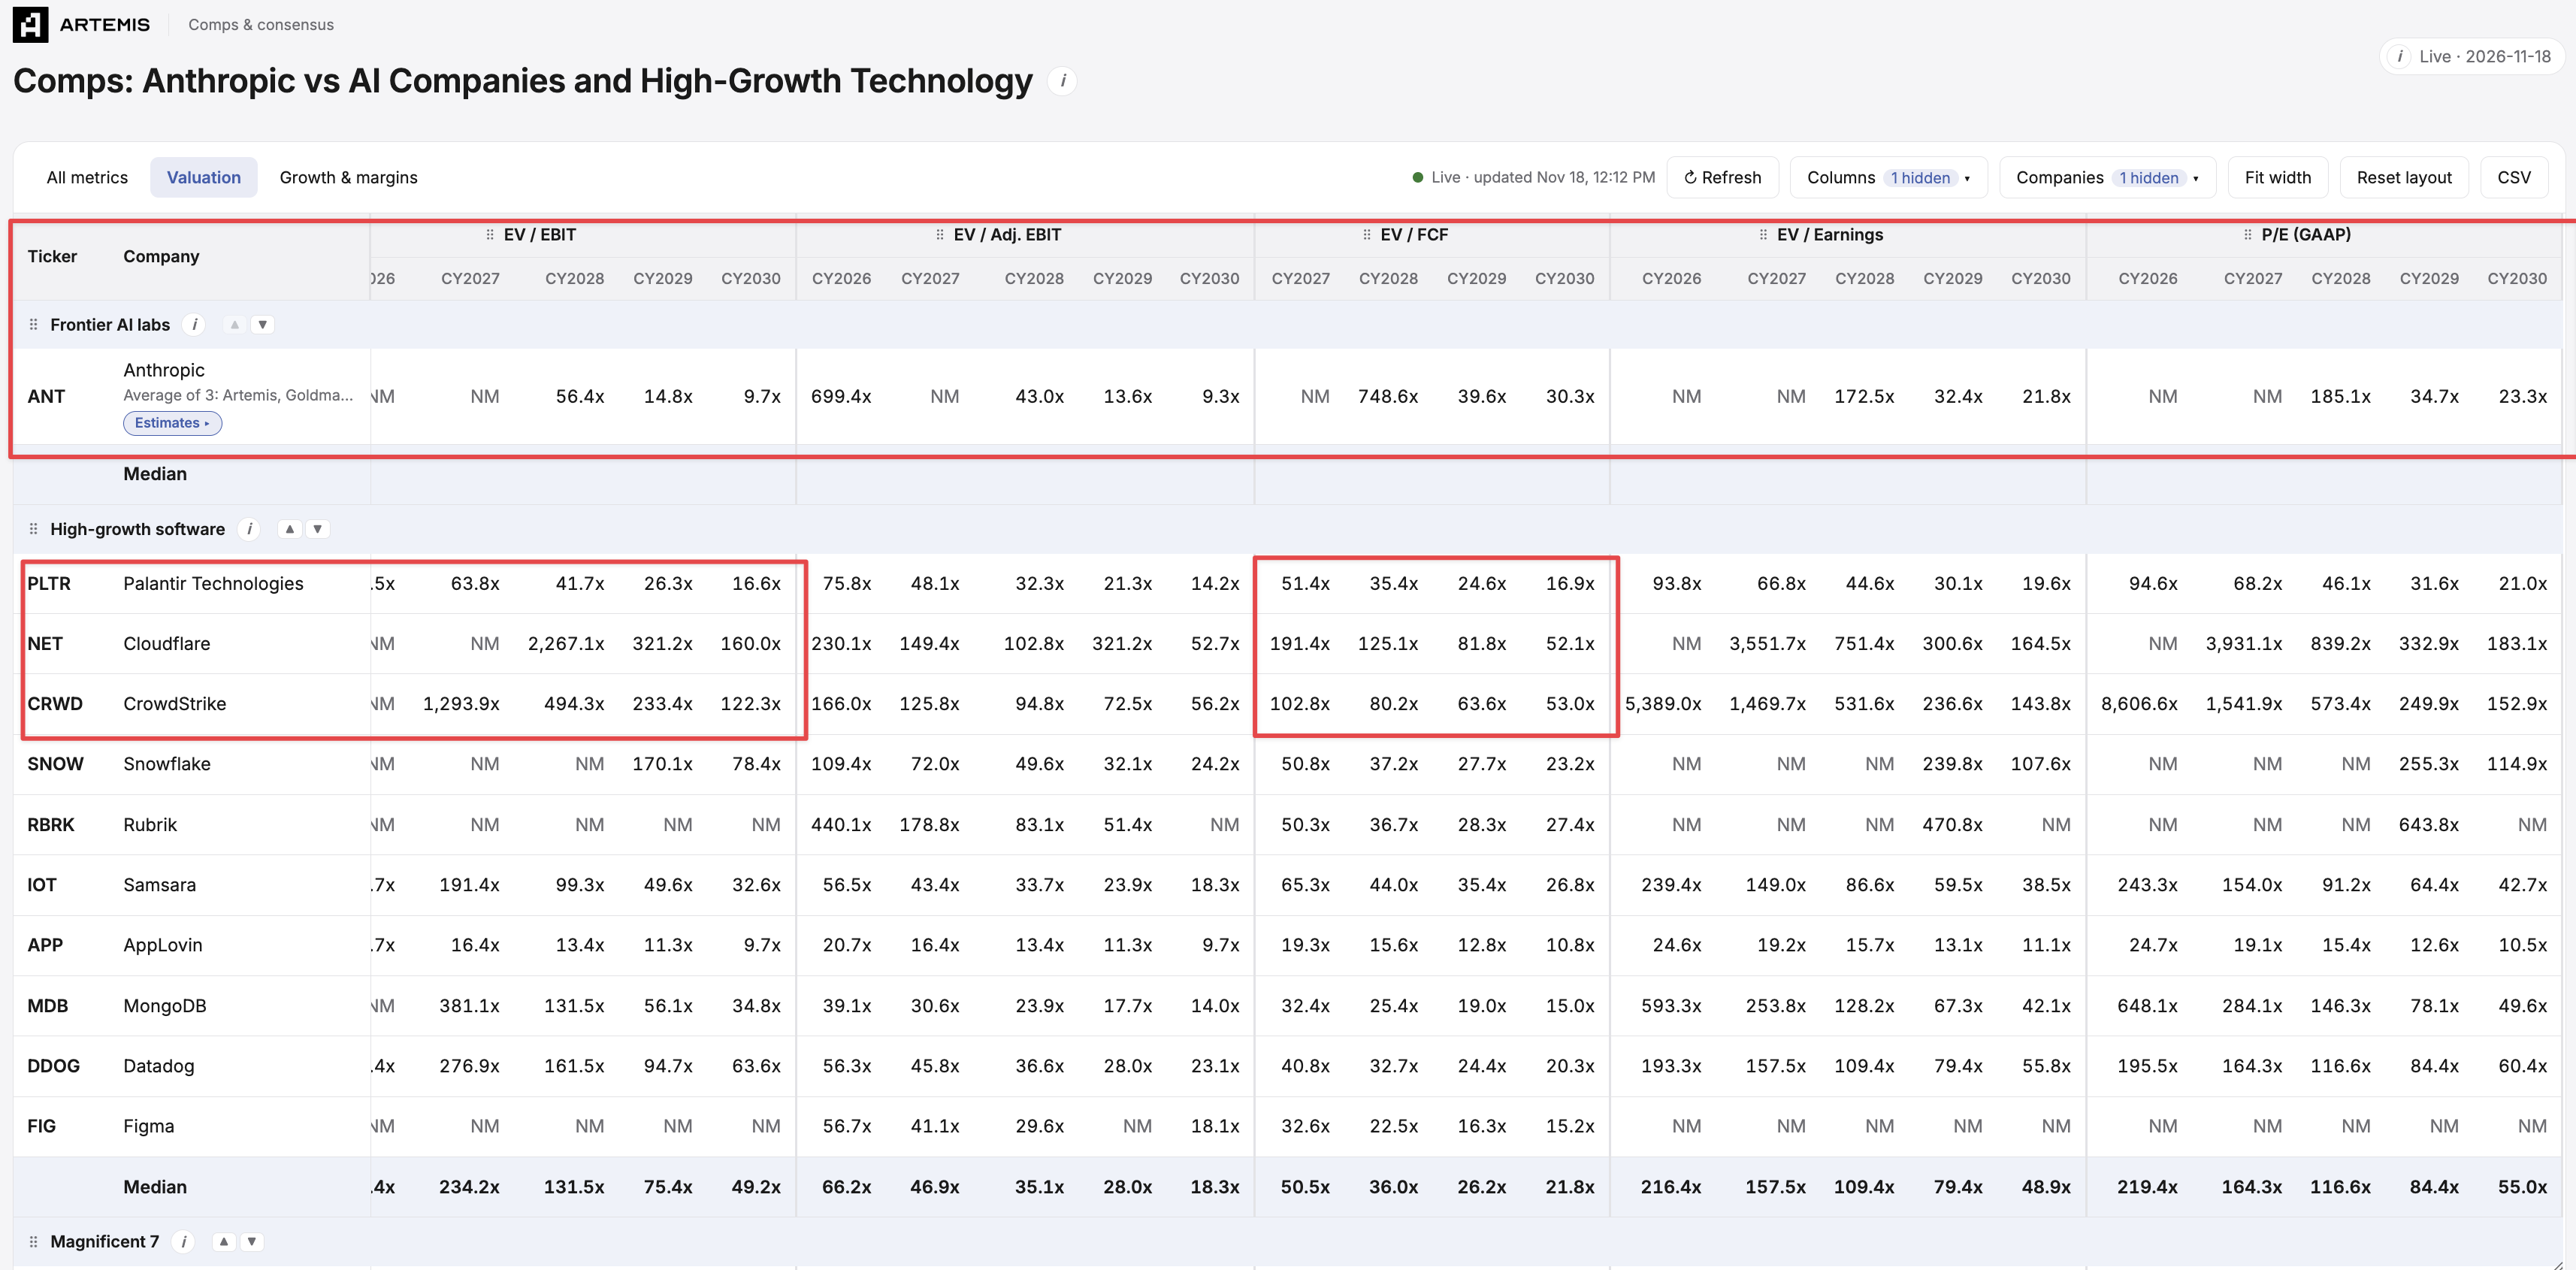
양자의 핵심 차이는 Anthropic이 앞으로 수년간 추론 인프라 구축을 위해 막대한 CAPEX를 투입해야 하며, 따라서 현금 흐름이 아직 소진 단계에 머물러 있다는 점입니다.
자유현금흐름과 순이익은 정확하게 산정하기 어렵지만, 모든 자본지출을 할인 적용하더라도 Anthropic의 밸류에이션 배수는 여전히 합리적 범위 혹은 할인 구간에 위치해 있습니다.
재무 모델: 향후 4년간의 성장과 에너지 효율 곡선 추론
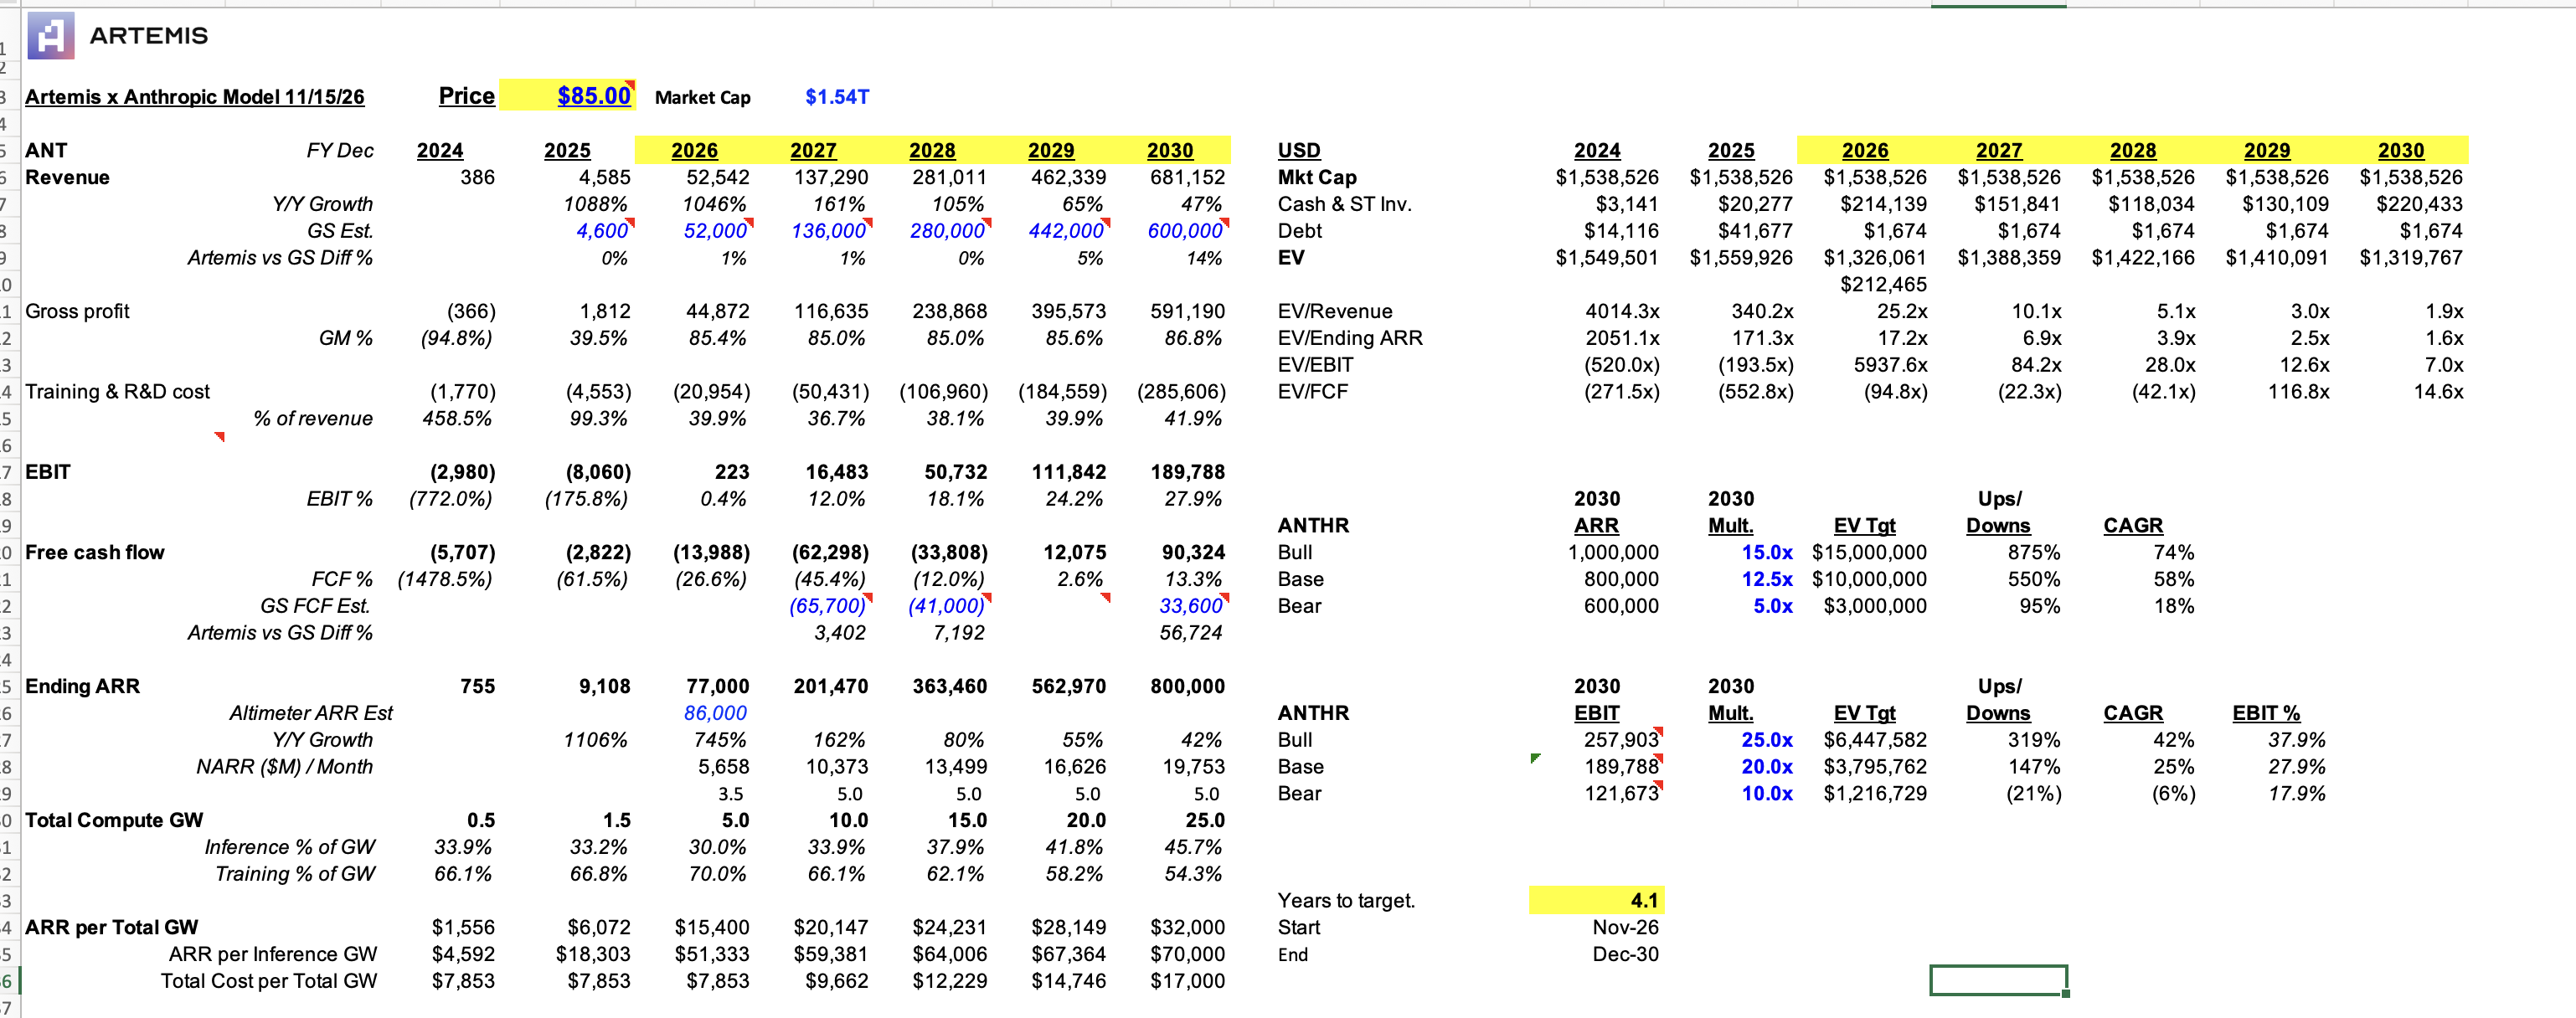
이것은 제가 Anthropic을 위해 작성한 향후 4개년 치 세부 재무 예측 모델로, 핵심 논리는 기업 IT 예산 이동 추세와 추론 에너지 효율 전환률에 기반합니다.
모델의 핵심 가설은 다음 주요 축들로 구성되어 있습니다:
매출 측면에서는 2030년까지 글로벌 기업 AI 총 지출이 $1.8조에 도달할 것으로 예상되며, 이는 2026년 예측치 대비 약 10배 증가한 수치입니다.
점유율 측면에서는 Anthropic이 2030년 미국 및 글로벌 기업 AI 지출의 50%를 장악하며 매우 깊은 생태계 해자를 구축할 것으로 전망합니다.
컴퓨팅 및 전력 소비 가정으로는 2030년까지 매 GW(기가와트) 추론 전력이 약 $700억 ARR을 생산할 것으로 예상됩니다(Altimeter가 측정한 2026년 Q4 데이터는 약 $860억입니다).
Anthropic Direct 직결 서비스와 자체 건설 및 리스 데이터센터를 통해, GW당 인프라 구축 비용은 현재 최고점으로부터 약 $170억 수준으로 압박받을 전망입니다.
2026년 말 기준 Anthropic은 5GW의 전력 공급을 확정했으며 11GW를 추가 확보 계획 중입니다. 향후 전반 운영을 위해서는 약 14GW의 전력이 필요할 것으로 예상됩니다.
전력 단가가 GW당 약 $100억에서 $150억으로 점진 하락하는 가운데, 추론 에너지 효율의 지속적인 향상은 Anthropic에게 극도로 인상적인 마진 확장을 안겨줄 것입니다.
시장 공황: 왜 이것이 Anthropic에게는 오히려 중대한 호재인가
지난 몇 주간 2차 시장에서는 AI 섹터를 둘러싸고 다양한 공황 감정이 퍼져 있었습니다:
한편, 미국 의회 중간선거 이후 민주당의 양원 장악으로 각 지자체들이 대형 AI 데이터센터의 고에너지 소비 시설 승인에 대해 훨씬 엄격한 청문회 및 환경 규제를 추진하고 있습니다.
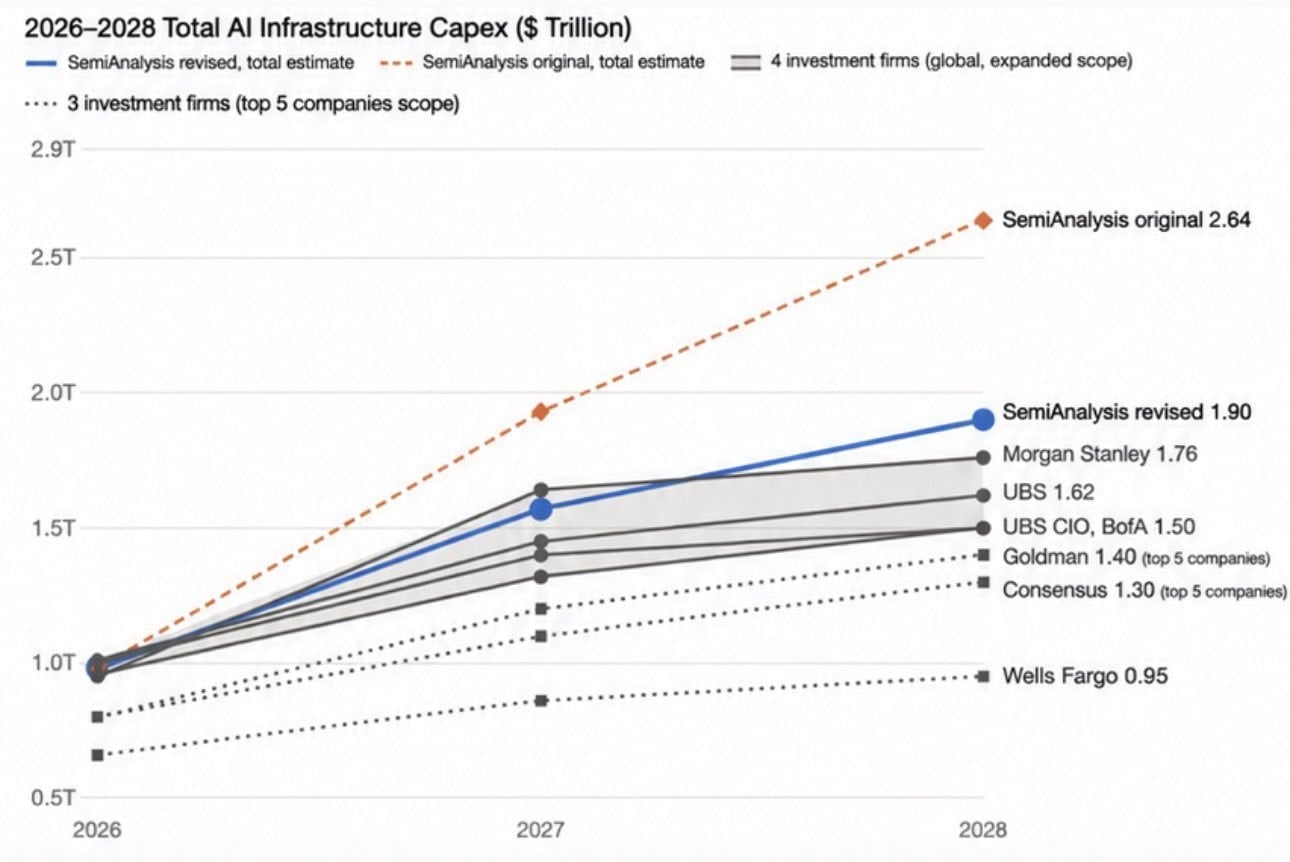
다른 한편으로는 젠슨황의 엔비디아 퇴진이 투자자들 사이에서 반도체 강자의 성장 ceiling와 하드웨어 CAPEX 지속성에 대한 광범위한 우려를 낳았습니다.
그러나 산업 논리로 볼 때, 이 두 가지 상징적 사건은 Anthropic에게는 오히려 뚜렷한 호재 요소로 작용합니다.
첫째, 엔비디아의 인재 이적과 컴퓨팅 규제 탓에 Anthropic을 향한 오픈소스 진영의 위협은 대폭 약화되었습니다. 최고위 컴퓨팅 파워를 뒷받침하지 못하는 오픈소스 팀들은 지속적 업데이트를 유지하기 어려울 것입니다.
첨단 엔비디아 칩의 직접 구매 경로가 끊기면서 해외 및 국내 일부 오픈소스 팀들은 대체 칩으로 방향을 전환할 수밖에 없었으며, 이로 인해 대형 LLM 생태계 내 개발 단절도가 급증했습니다.
둘째, 글로벌 AI CAPEX가 Anthropic과 OpenAI라는 양대 선도사로 급속히 집중되고 있으며, 이 두 기업은 막대한 규모의 경제 효과를 바탕으로 하드웨어 조달 및 전력 획득 비용을 획기적으로 낮출 수 있습니다.
독점 금지 감독 하에서 실질적인 기업 분할이 이루어지지 않는다면, Anthropic과 OpenAI는 향후 5년 내 기업용 범용 AI 시장의绝大部分 이익을 독차지할 확률이 매우 높습니다.
잠재적 리스크: 간과해서는 안 될 하방 요인과 블랙 스완
Anthropic의 성장 궤적이 눈부시긴 하지만, 투자자들은 마찬가지로 객관적·합리적인 시각을 유지하며 잠재적 하방 리스크를 주의 깊게 주시해야 합니다:
하나는 API 토큰 호출의コモディタイゼ이션 리스크입니다. 만일 오픈소스 진영이 아키텍처 최적화를 통해 하드웨어 봉쇄를 뚫는다면, 모델 추론 프리미엄은 급격히 잠식될 수 있습니다.
두 번째는 창업자 이념 관련 리스크입니다. 핵심 창업진은 강한 기술 안전성과 미션 드리븐 성향을 띠고 있어, 향후 상업화 속도와 안전 철학 간 격렬한 충돌이 발생하면 지배구조 마찰을 야기할 수 있습니다.
세 번째는 상장 후 인재 이탈 리스크입니다. 핵심 연구원들이 IPO를 통한 현금화 뒤 자산가 문턱을 넘으면서, 향후 고강도 R&D 역량을 계속 유지할지에 대한 불확실성이 남아 있습니다.
네 번째는 젠슨황의 엔비디아 복귀 가능성입니다. 만약 그가 복귀하여 엔비디아 칩 생태계를 재편하고 오픈소스에 대한 보조금 지원을 지속한다면, Anthropic의 경쟁 환경은 다시 한번 긴박해질 수 있습니다.
다섯 번째는 IPO 타이밍 피킹 리스크입니다. 현재 자본시장은 과열 상태이며, Anthropic이 산업 호황 정점에서 상장할 경우 추후 성장 둔화라는 고통스러운 과도기를 맞을 수 있습니다.
여섯 번째는 정부의 국유화 및 강력한 규제 리스크입니다. 최정상급 AI 연구소의 수입 규모가 조 단위(1조 달러)에 도달하고 핵심 컴퓨팅 파워를 장악하게 되면, 공공사업으로 지정되어 국가 통제 하에 들어갈 확률이 급증합니다.
마지막으로 전략 집중도 리스크입니다. 코드, 기업 워크플로우, 범용 에이전트 및 하부 맞춤형 칩 디자인을 동시에 추진하려는 거대 기업으로서 조직 실행력 측면에서 전례 없는 시험대에 오르는 것은 불가피합니다.
맺음말: 슈퍼 사이클의 세대 교체
불과 3주 전까지만 해도 나는 엔비디아가 전 세계 최초로 $10조 달러 시가총액 문턱을 넘는 테크 기업이 될 것이라고 생각했습니다.
그러나 Meta의 Muse 일일 활성 사용자가 방금 1,000만 명을 돌파했으며, 시장에서 AI 비즈니스 모델 실전에 대한 논의는 뿌리 깊은 변화를 겪고 있습니다.
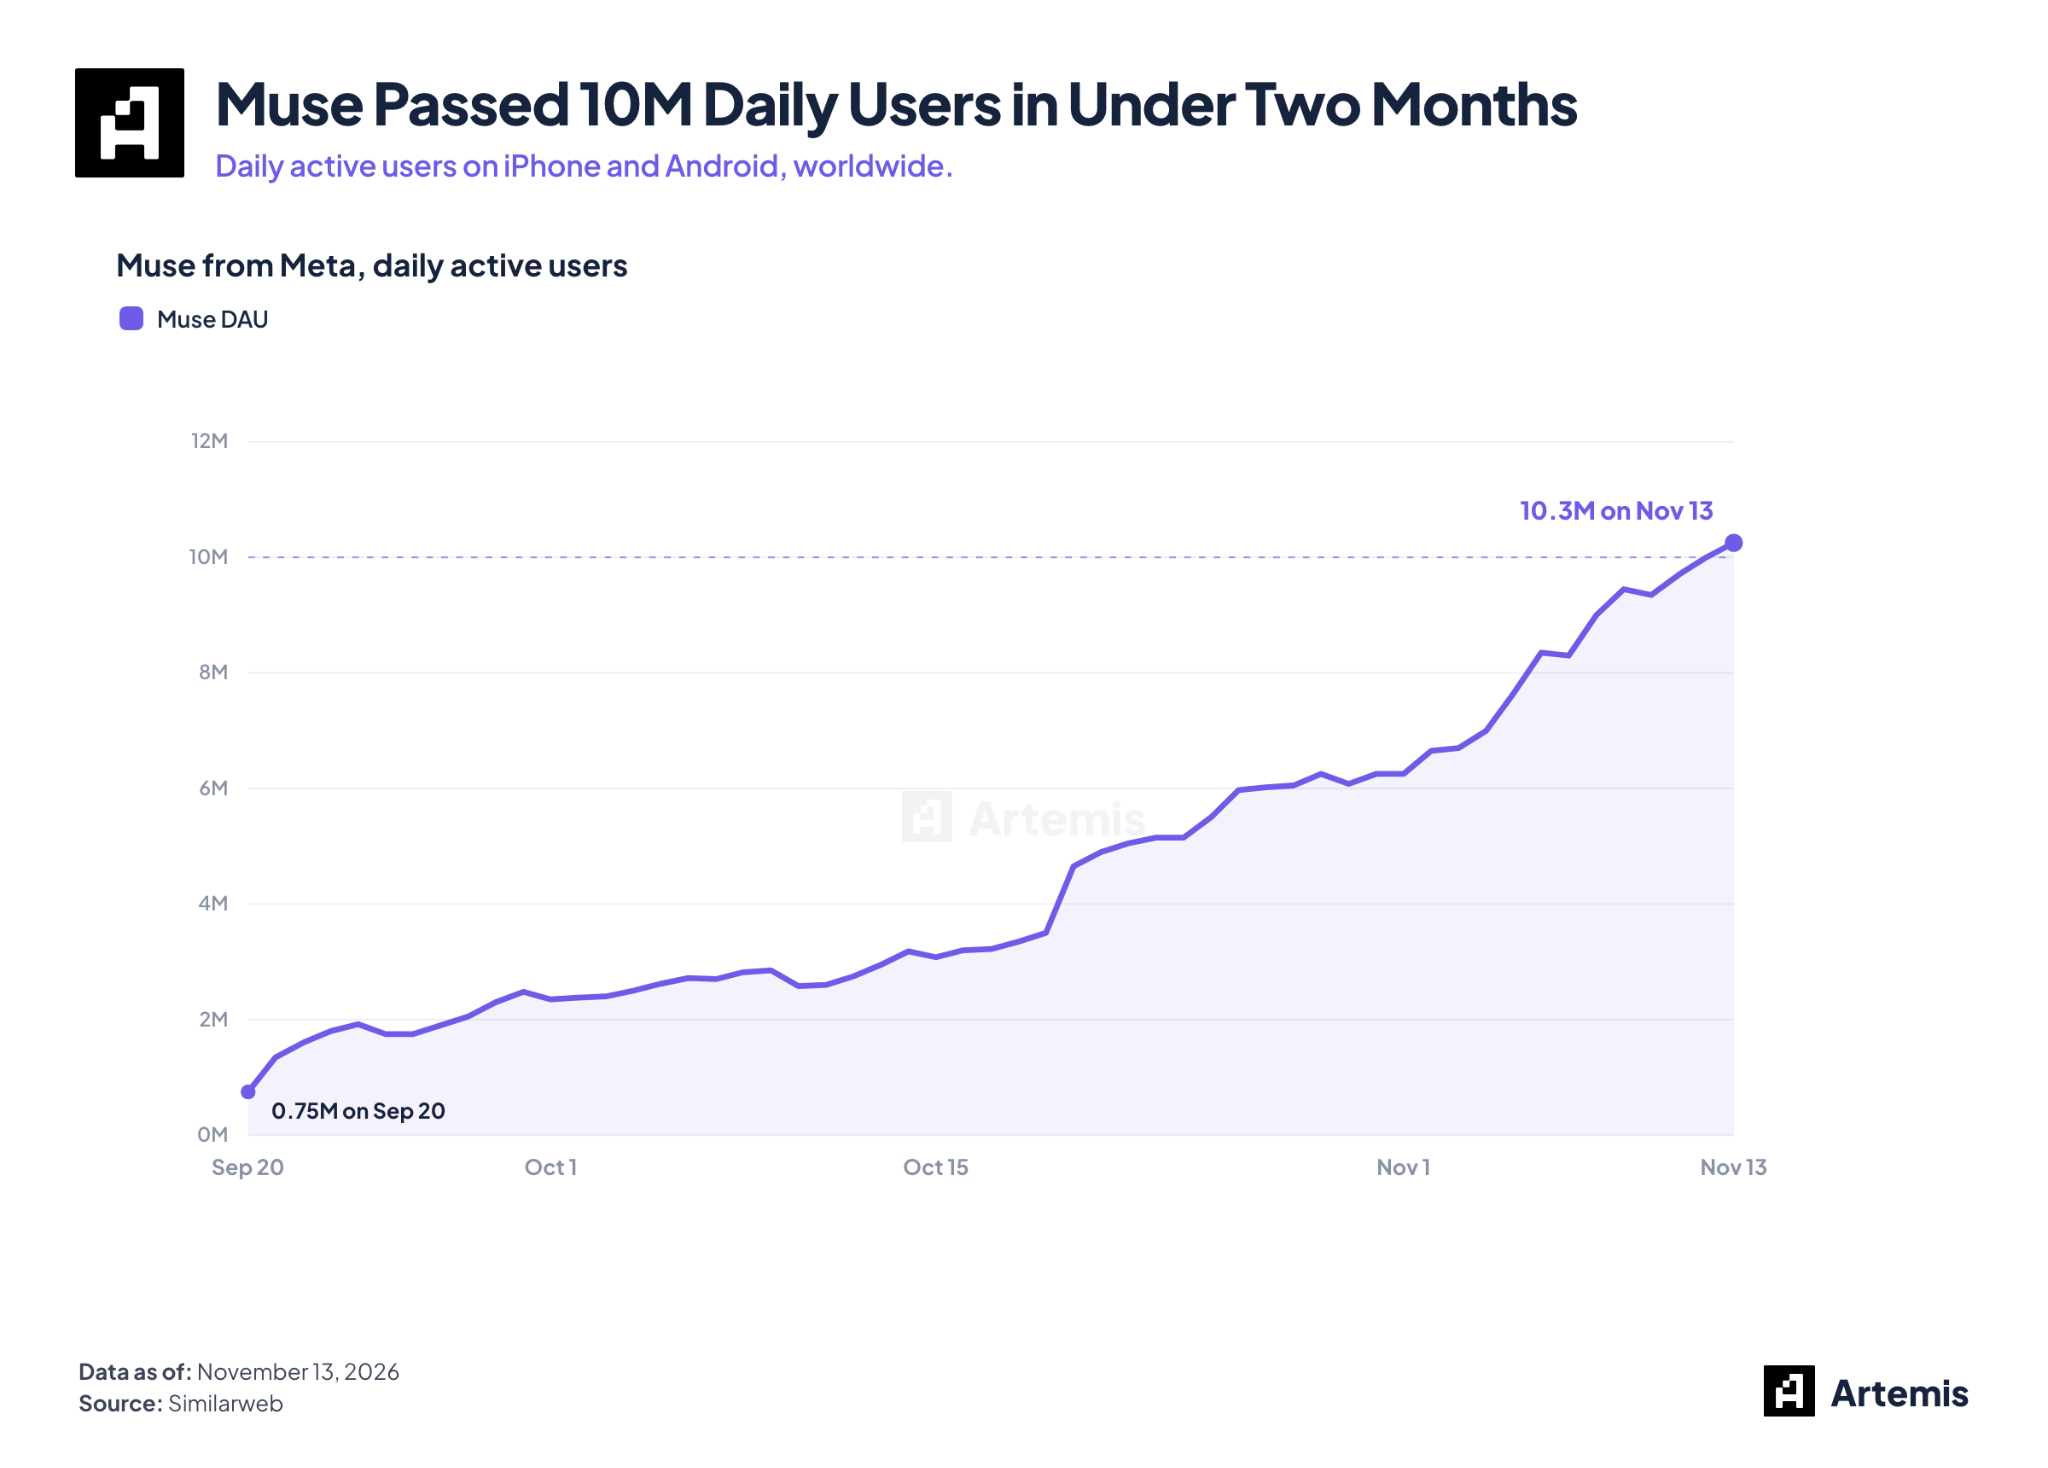
자본시장의 합의된 베팅은 하부 ‘삽과 곡괭이’(AI 하드웨어 인프라)에서 상위 핵심 애플리케이션 및 에이전트 작전 계층으로 완전히 쏠리고 있습니다.
Anthropic은 단순히 칩 에너지 효율 설계와 데이터센터 커스터마이징에 참여하는 것을 넘어, 가장 중요한 것은 기업 애플리케이션 생태계에서 가장 핵심적인 지식 생산 레이어를 철저히 장악하고 있다는 점입니다.
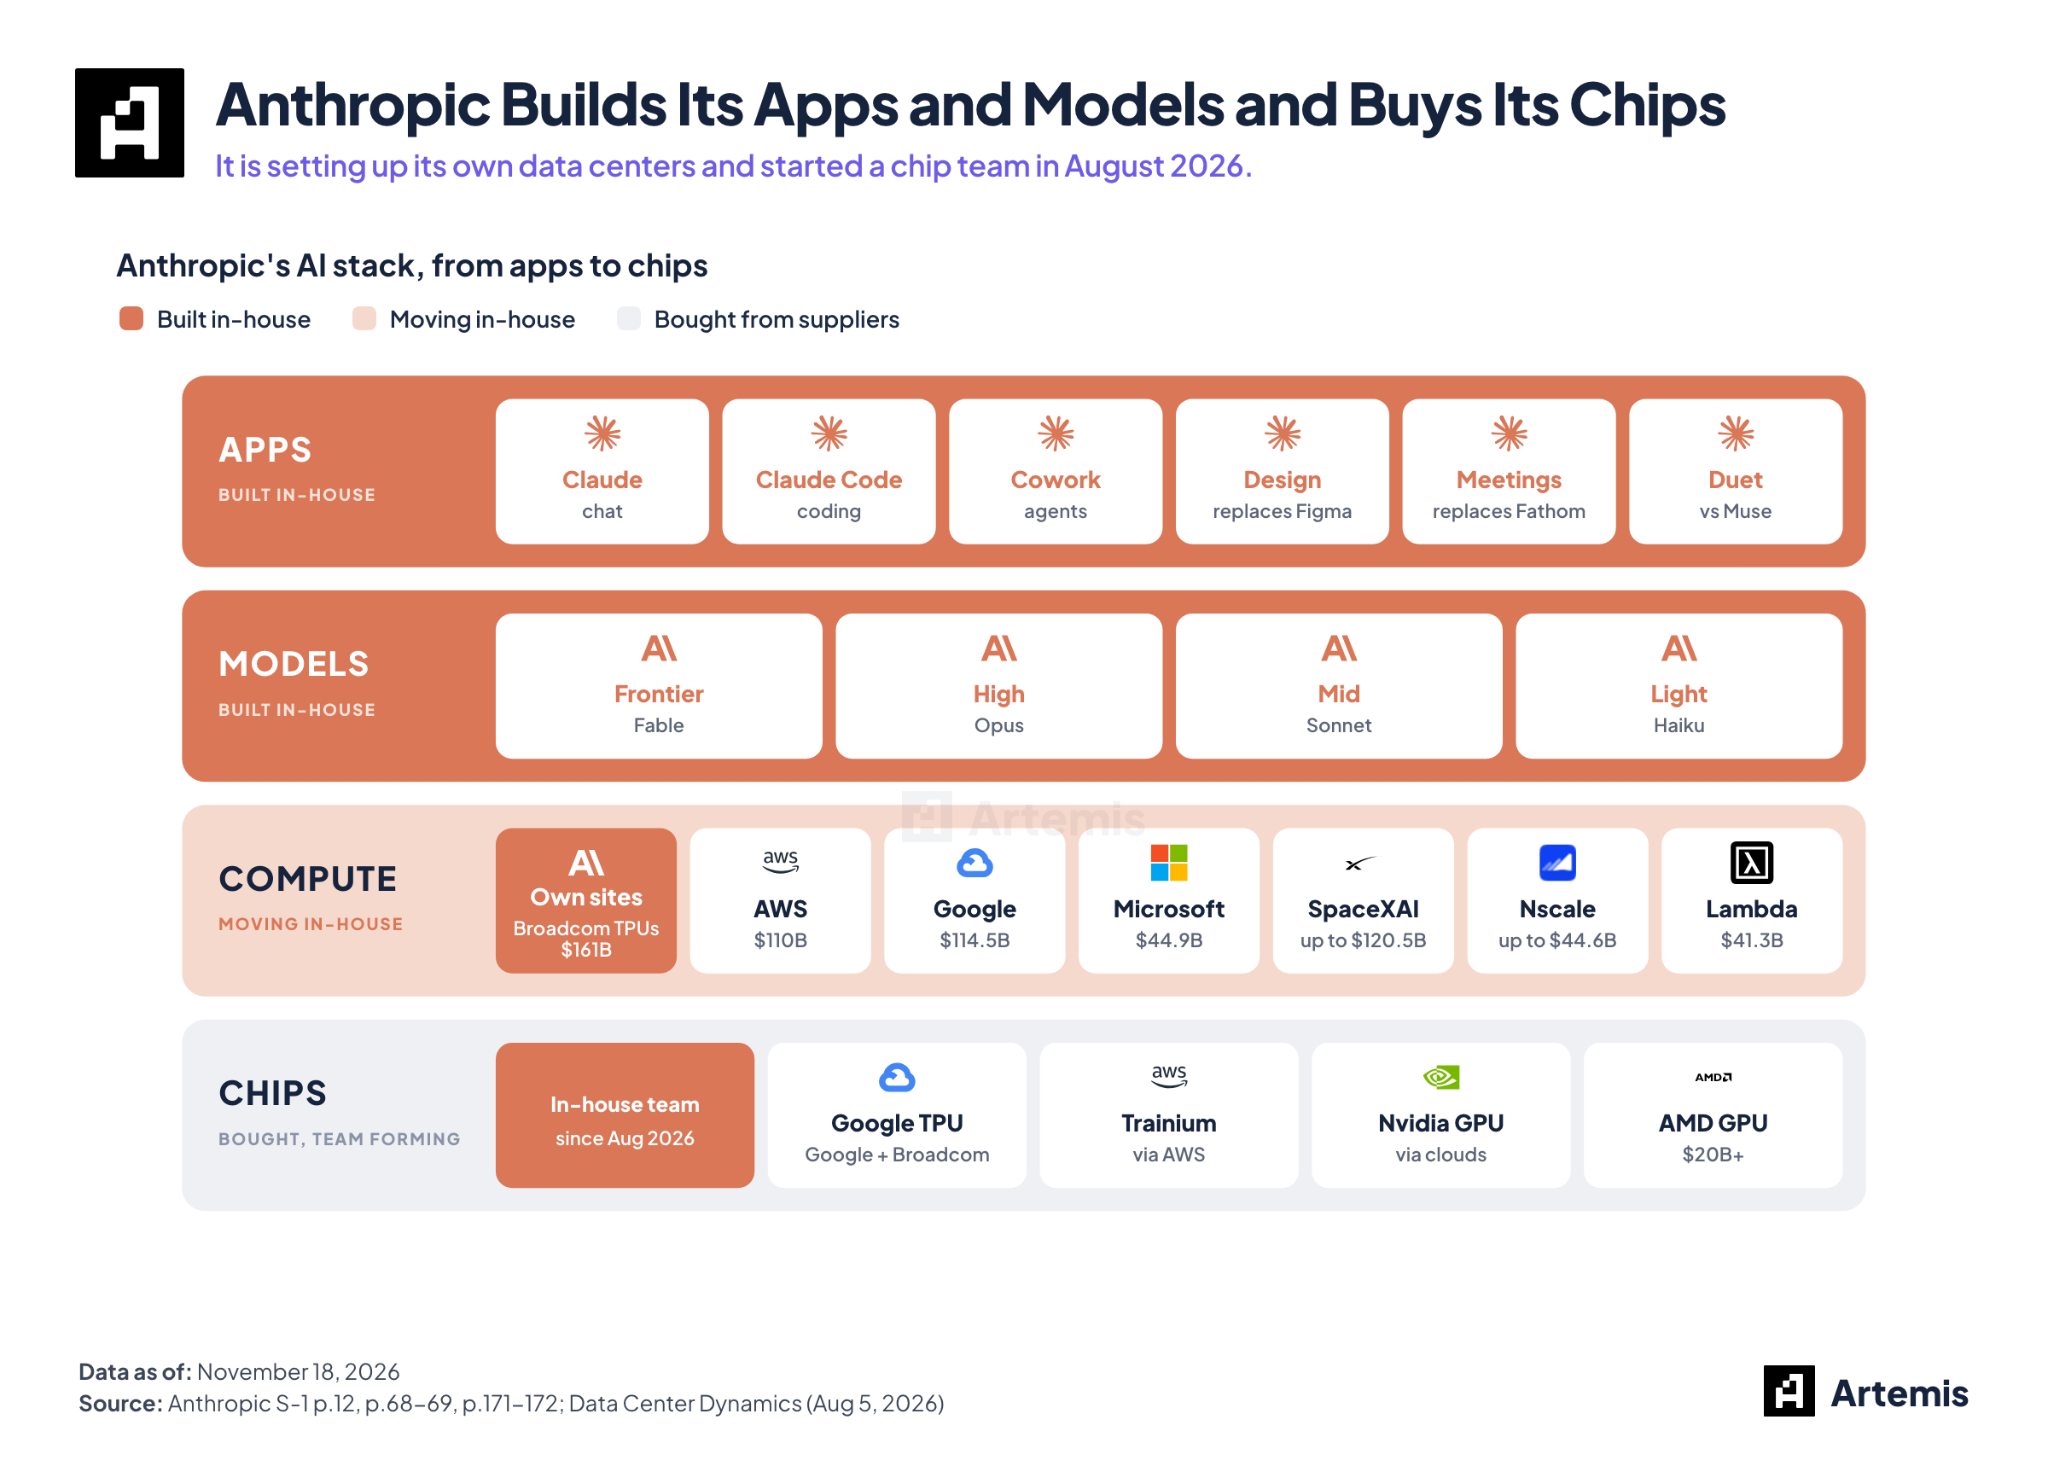
천문학적인 자금과 기업 예산은 AI 실제 적용 현장으로 빠른히 밀려날 것이며, 이 중 절대다수는 궁극적으로 Anthropic에 컴퓨팅 파워 및 지식 사용료를 지불하게 될 것입니다.
나는 확신합니다. 전 세계 최초로 $10조 달러 시가총액을 달성할 기업은 하드웨어 및 데이터 베이스 계층에서 탄생하기보다, 결국 기업용 에이전트 OS의 통치자가 될 것으로 보입니다.
우리가 굳게 믿기로는, 바로 그 회사가 Anthropic입니다.
TechFlow 공식 커뮤니티에 오신 것을 환영합니다
Telegram 구독 그룹:https://t.me/TechFlowDaily
트위터 공식 계정:https://x.com/TechFlowPost
트위터 영어 계정:https://x.com/BlockFlow_News
 @artemis__xyz