Arm 데이터센터 로열티 거의 두 배 증가, 자체 개발 칩 2031년 매출 목표 3분의 1 삭감 | 모건스탠리 최신 리포트 분석
2027 회계연도 Arm 데이터센터 로열티 수익은 거의 두 배 가까이 증가할 것으로 예상되나, 자체 개발 CPU의 2031 회계연도 매출 전망치는 100억 달러 미만으로 하향 조정되어 경영진의 150억 달러 목표치를 하회할 전망이다.
모건스탠리 분석가 리 심슨(Lee Simpson) 팀은 11월 16일자 보고서에서 클라우드 컴퓨팅 로열티 전망치를 상향 조정하는 한편 모바일 로열티 및 장기 자체 반도체 매출 기대치는 하향 조정했으며, Arm Holdings(ARM)에 대한 평가는 '중립(Equal-weight)' 등급과 212달러 목표주가 그대로 유지했다.
해당 증권사는 자체 반도체 사업이 이익률을 하방으로 끌어내리는 전환기임에 따라, 운영 레버리지(Operating Leverage) 효과와 2030년 도입 목표 달성 여부가 실질적으로 검증되어야만 주가에 추가 상승 여력이 있을 것이라고 분석했다.
모바일사업 브레이크 걸리고 데이터센터가 성장 주도권 인수
스마트폰은 여전히 Arm 로열티의 핵심 기반이지만 성장세가 점차 둔화되고 있다. 글로벌 스마트폰 출하량 침체에 영향을 받아 모건스탠리는 Arm의 2027 회계연도 모바일 로열티 수익이 약 3%에 그칠 것으로 예상하며, 이는 2026 회계연도 약 28%의 높은 증가율을 크게 하회하는 수치다.
2028 회계연도로 넘어가면 애플 기기의 출하가 안정세로 접어들고, v9 및 계산 서브시스템(CSS) 아키텍처의 시장 침투율이 높아짐에 따라 모바일 로열티 성장률은 약 14%까지 회복될 전망이다. 이에 따라 스마트폰이 전체 로열티에서 차지하는 기여도는 약 37%로 하락하게 된다.
진정한 성장 동력은 이미 클라우드 데이터센터로 이동했다.
초대형 클라우드 공급업체들이 AI 가속기 주변에 Arm 아키텍처 CPU를 대규모로 배치하고 있으며, 단일 칩 내 코어 수 증가로 인해 칩당 로열티 금액이 상승하고 있어 모건스탠리는 2027 회계연도 데이터센터 로열티 전망치를 기존 대비 9% 상향한 6억 8,600만 달러로, 2028 회계연도에는 17% 상향한 11억 5,000만 달러로 각각 조정했다.
해당 보고서는 전체 클라우드 AI 로열티 수익이 2027 회계연도에 전년 동기 대비 86% 급증할 것으로 전망하며, 데이터센터 부문이 전체 로열티에서 차지하는 비중은 2026 회계연도의 14%에서 2028 회계연도 31%로 도약할 것이라고 명시했다. 아마존(Amazon) 그라비톤(Graviton), 구글(Google) 액시온(Axion), 엔비디아(NVIDIA) 베라(Vera) 칩이 통합 추론(Inference) 시스템과 전용 추론 시스템 모두에서 물량 생산이 확대되는 것이 이번 전망 상향의 핵심 배경이다.
전력 부족으로 데이터센터 입지 좌절, 자체 CPU 장기 목표 30% 축소
로열티 수익이 견조한 행보를 보이는 반면, Arm이 자체적으로 반도체 설계 및 제조 시장에 뛰어드는 것에 대한 장기적 기대감은 모건스탠리로부터 현실적인 냉수가 쏟아지고 있다.
동사는 2028 회계연도 Arm 자체 반도체 매출 전망치는 기존과 동일한 약 15억 달러를 유지하지만, 2031 회계연도 자체 CPU 매출 전망치를 38.2% 대폭 하향 조정하여 100억 달러대에 머물 것으로 전망했다. 이는 경영진이 설정한 약 150억 달러의 내부 목표치를 크게 하회하는 수치다.
전력 수급 부족이 장기 도입 계획의 첫 번째 물리적 관문으로 작용하고 있다.
모건스탠리 미국 테크 전략팀의 산정에 따르면 2026~2028년 미국 데이터센터 산업은 순환 기준 44GW(기가와트)의 전력 부족을 맞닥뜨릴 예정이며, 이는 같은 기간 전력 총수요의 38%에 해당하는 규모다. 데이터센터 내 서버 가동 일정 지연은 곧 추론 오케스트레이션(Inference Orchestration)용 CPU 도입 속도를 제약하는 요인으로 직결된다.
보고서의 모델링 결과에 따르면 전 세계 추론 오케스트레이션 CPU의 잠재 시장 규모(TAM)는 2027 회계연도 약 4GW에서 2031 회계연도 약 19GW로 성장할 것으로 나타났으며, 이 과정에서 Arm의 시장 점유율은 약 7%에서 약 42%까지 높아질 전망이다. 하지만 점유율 상승 곡선이 순조롭더라도 치열한 가격 경쟁이 일종의 수익성 압력으로 작용할 수밖에 없다.
맞춤형 반도체 시장의 경쟁 격화에 따라 모건스탠리는 Arm 자체 CPU의 세대별 단일 코어 평균 ASP(계약가)가 약 5%씩 하락할 것으로 가정하고 있다. 이는 경영진이 네트워크 및 입출력(I/O) 기능 통합을 통해 가격 결정력을 유지하겠다는 방향성과 뚜렷이 차이를 보인다.
반도체 사업 진출로 이익률 하락, 운영 레버리지 큰 시험대에 올라
순수 지식재산(IP) Licensing에서 실제 하드웨어 칩 판매를 병행하는 구조로 변모함에 따라 Arm의 손익구조 변화가 가속화되고 있다.
2026 회계연도 기준 Arm의 전체 Gross Margin은 97.5%라는 높은 수준을 기록했다. 하지만 제1세대 자체 CPU 양산 출하 시작과 함께 웨이퍼 파운드리(Fab) 납품 능력, 후공정 테스트 공정 및 메모리 칩 수급 불안 요소가 결합되어 모건스탠리는 해당 사업의 마진율이 약 35%에 그칠 것으로 추산했다.
저마진 하드웨어 영업 비중이 확대되면 회사 전체 영업이익률(Margin)을 하방으로 끌어내리게 될 것이다.
보고서 전망에 따르면 Arm의 전체 Gross Margin은 2026 회계연도 97.5%를 정점으로 2027년 95.4%, 2028년 86.9%, 2029년 85.0%로 지속해서 내려갈 전망이다. 이와 parallel하게 연구개발(R&D) 지출은 빠르게 증가하고 있어, 2026 회계연도 27억 7,600만 달러에서 2029 회계연도 41억 2,800만 달러까지 확대될 것으로 예상된다.
이에 따라 실적 증폭 패턴에서 뚜렷한 시차(Momentum shift)가 발생하고 있다. 모건스탠리는 Arm의 2027 회계연도 Adjusted EPS(조정 당기순이익) 전망치를 1% 미세 하향 조정해 2.23달러로 책정했으나, 중장기 매출 확장이 R&D 비용 부담을 희석시켜주는 효과를 만들어낼 경우 2028 회계연도와 2029 회계연도 Adjusted EPS 전망치는 각각 14%, 9% 상향 조정된 3.95달러, 5.66달러 수준을 기록할 것으로 봤다.
평가법을 분할 적용, 212달러 목표주가 11% 상승 여지 내포
완전히 상이한 두 개의 비즈니스 모델이 공존하는 상황에 직면하여 모건스탠리는 Segment별 합산법(Sum-of-the-Parts, SOTP)을 적용해 Arm의 기업 가치를 재설정했다.
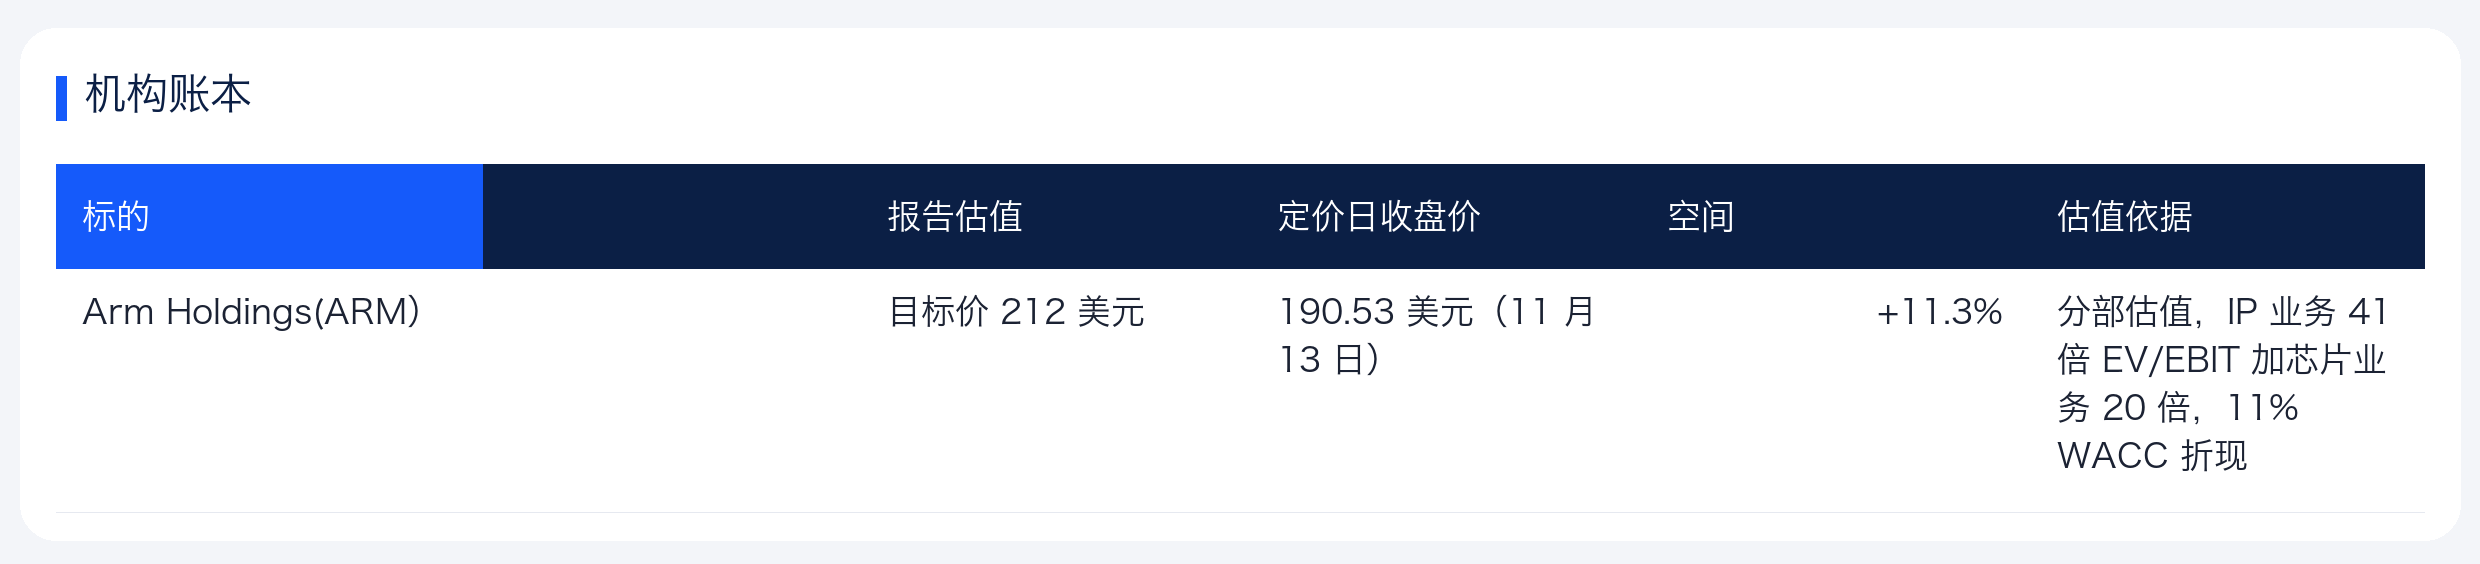
전 반도체 IP 섹터의 밸류에이션 중심선이 하향 조정되는 흐름에 발맞추어, 동사는 Arm의 기존 IP 라이선싱 사업에 적용하는 2029 회계연도 EV/EBIT(기업가치대영업이익) 기준을 49배에서 41배로 낮췄다. 다만 여전히 역대 밸류에이션 구간 상단에 머무는 수치다. 신규 자체 반도체 사업을 위해서는 20배의 고평을 적용했는데, 이는 글로벌 반도체 업계 평균을 하회하는 수준이다.
각 사업부의 가치를 합산한 후 가중평균자본비용(WACC) 11%를 적용해 현금이득현값(DCF)을 산출한 결과, 최종 목표주가는 212달러로 도출되었다. 이는 11월 13일 마감 가격인 190.53달러 대비 약 11.3% 상승 여지를 함의한다.
보고서에서는 Bull/Bear Case 시나리오 분석도 병행했다. Optimistic 시나리오에서 AI 및 클라우드 컴퓨팅 수요가 시장을 놀랄 정도로 폭발하고, 현재 시장에서 2031 회계연도 실적에 대한 Valuation을 선반영하는 경우(IP 사업 50배, 반도체 사업 20배 고평 적용), 주가는 370달러까지 도달할 수 있으나 관련 내재 확률은 사실상 0%에 가깝다. 반면 Pessimistic 시나리오로 자체 반도체 사업이 영업적자로 전환되거나 터미널 로열티 Rate가 약화되거나 중대한 소송 패배 등 악재가 발생할 경우 주가는 65달러까지 추락할 수 있으며, 옵션 장세에서 이를 반영하는 내재 붕괴 확률은 약 13.1%로 집계된다.
향후 투자자들은 두 가지 핵심 검증 포인트에 집중할 필요가 있다. 첫째, 소프트웨어 Licensing 계약 및 차세대 v10 아키텍처 조기 파트너십이 기존의 50% YoY 고성장세를 지속할 수 있는가이며, 둘째, 자체 반도체 매출 본격화 이후 전체 Operating Margin이 예상대로 2028 회계연도 30% 이상 수준으로 V자 반등할 수 있는가이다.
증권사 요약
본 콘텐츠는 TechFlow 연구가 외부 증권사 리서치 보고서를 수집・해석한 자료입니다. 본문에 인용된 평가 등급, 목표주가, 실적 전망 및 관련 논평은 모두 해당 증권사 애널리스트의 주관적 견해를 기반으로 하며, 오로지 소속 기관의 입장을 대변할 뿐 TechFlow 연구의 공식 입장과 일치하지 않으며 어떠한 투자 권유나 조언으로도 간주해서는 안 됩니다.
시장에는 언제나 리스크가 존재하므로 투자자의 독자적 판단이 필수적입니다. 본고는 특정 유가증권 매수 또는 매도 결정을 위한 근거로 활용되어서는 안 됩니다.
TechFlow 공식 커뮤니티에 오신 것을 환영합니다
Telegram 구독 그룹:https://t.me/TechFlowDaily
트위터 공식 계정:https://x.com/TechFlowPost
트위터 영어 계정:https://x.com/BlockFlow_News
 @chaoxiangooo