

저자: TechFlow 샤오징
11월 15일, 실리콘밸리 전통적인 벤처캐피털 기업인 멘로벤처스(Menlo Ventures)의 파트너인 디디 더스(@deedydas)가 소셜 미디어에 전 세계 AI 기업 가치평가 및 매출 랭킹표를 공개했다.
멘로벤처스는 1976년 설립되었으며, 우버(Uber), 차임(Chime) 등 유수 기술기업에 투자해 온 실리콘밸리 최장수 벤처투자사 중 하나다. 최근 몇 년간 이 기관은 AI를 핵심 투자 방향으로 설정했으며, 2024년 말 널리 배포된 《State of Generative AI in the Enterprise》 보고서를 발표했다. 멘로벤처스는 또한 앤트로픽(Anthropic)의 초기 투자사로, 2023년 C투자에 참여했으며 2024년에는 앤트로픽과 함께 규모 1억 달러의 AI 투자 펀드인 ‘앤틀로지 펀드(Anthology Fund)’를 공동 설립했다.
이 랭킹표는 11월 14일 기준, 글로벌 가치평가액이 100억 달러를 초과하고 연간 공개 매출액이 1억 달러 이상인 비상장 AI 기업들을 집계한 것이다. 두 가지 조건을 모두 충족하는 기업은 이미 30개사에 달한다.
최상위권의 ‘듀폴리(양대 독점체제)’ 격차 효과가 더욱 벌어지며, 오픈AI(OpenAI)는 약 1조 2500억 달러의 평가액을 바탕으로 선두를 유지했고, 앤트로픽은 약 9650억 달러로 그 뒤를 바짝 쫓았다. 두 기업은 다른 경쟁사와 1조 달러 규모의 평가액 격차를 벌렸다.
하지만 연간 매출 순위를 기준으로 보면 두 기업의 순위가 바뀐 상태다. 앤트로ピック이 오픈AI를 앞질렀다. 평가액에서는 여전히 압도적 우위를 점하고 있지만, 수익 경쟁 구도에는 새로운 변화가 나타났다.
중국 기업 중 딥시크(DeepSeek)와 문샷(Moonshot·月之暗面)이 글로벌 톱10에 진입했다. 딥시크는 890억 달러의 평가액으로 5위, 문샷은 500억 달러로 7위를 기록했다. 랭킹표에 따르면 양사의 연간 매출액은 모두 약 10억 달러 수준이다.
다만 전체 목록을 살펴보면 미국의 압도적 우위가 이어졌다. 30개企业中 23개가 미국 기업이며, 기본 모델(AI Foundation Models), AI 프로그래밍, 컴퓨팅 클라우드 서비스 등 다양한 영역에서 사업을 영위하고 있다. 중국은 2개사가 선정됐으며, 나머지 5개사는 각각 캐나다, 프랑스, 독일, 영국 출신이다.
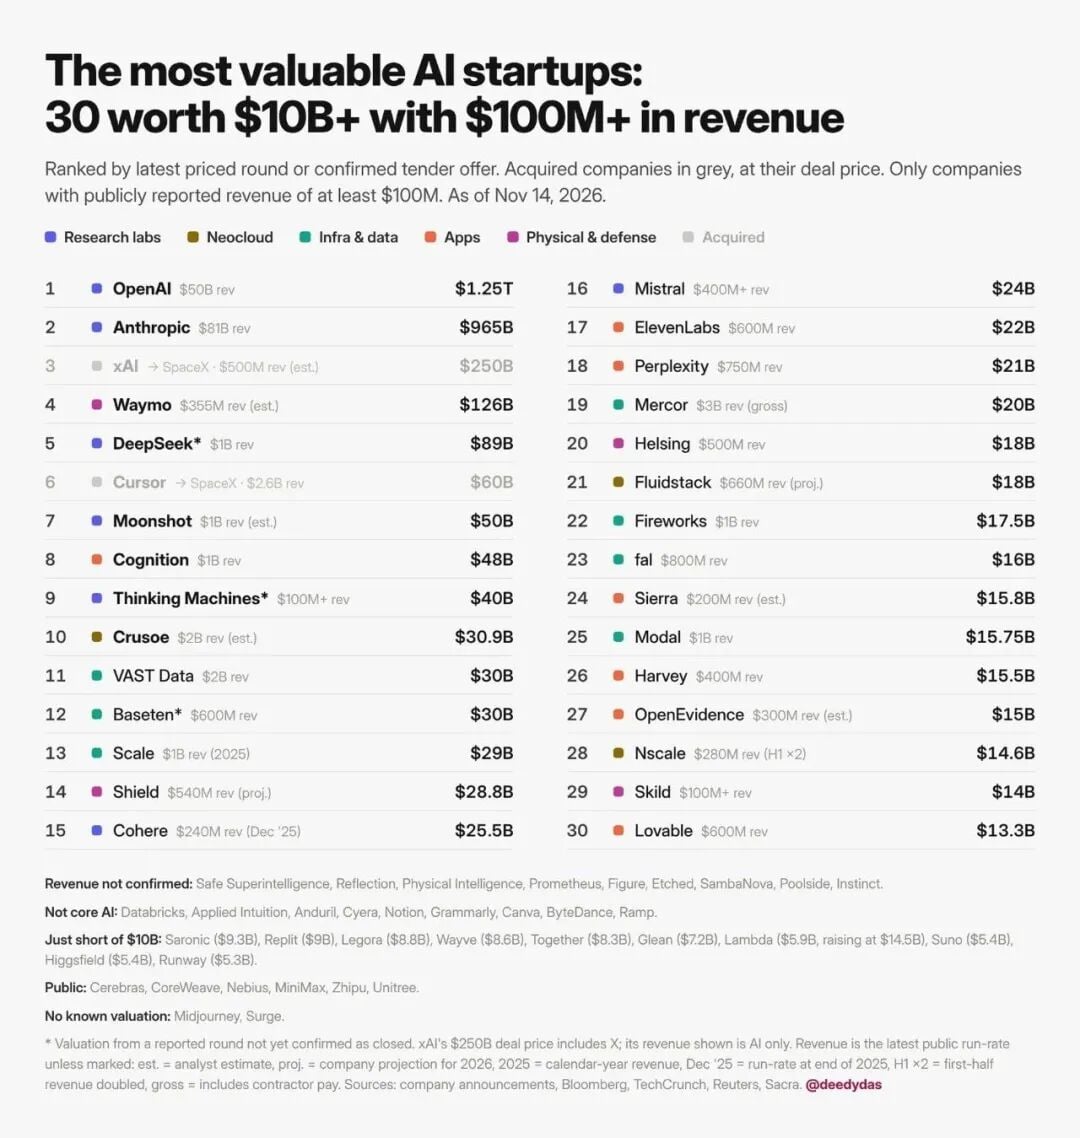
그래프: 글로벌 가치평가액 100억 달러 초과 비상장 AI 기업 랭킹표
‘듀폴리’의 단층 격차 선두
1년 전으로 시간을 거슬러 올라가면 오픈AI는 여전히 ‘우뚝 선(championed)’ 상태였다.
2025년 말 기준, 오픈AI의 연간 매출액은 약 200억 달러에 달했으나 앤트로픽은 90억 달러에 불과했다. 당시 두 기업 간에는 약 2배 이상의 수익 격차가 존재했다.
그러나 2026년에 접어들면서 앤트로ピック의 성장세가 오픈AI를 뚜렷하게 상회하기 시작했다. 올해 9월 말 기준 오픈AI의 연간 매출액은 약 500억 달러였으나, 10월 말에는 앤트로ピック이 650억 달러까지 치솟아 오픈AI를 역전했다.
실질 수익 측면에서도 이러한 변화는 분명히 드러났다. 올해 3분기 중 앤트로ピック은 약 170억 달러의 매출을 기록했으며, 오픈AI는 약 100억 달러였다. 아마존 베드록(Amazon Bedrock)과 구글 클라우드(Google Cloud)에서의 일부 호스팅 수익 포함 여부 등 클라우드 플랫폼 수익 산정 방식에 여전히 차이가 있음에도 불구하고, 앤트로ピック의 엔터프라이즈 시장에서의 빠른 침투율은 직접적으로 수익 성장 곡선에 반영되고 있다.
양사의 선두 위치는 여전히 견고하다. 글로벌 기반 모델 시장에서의 정상 싸움은 이미 1조 달러 규모의 평가액 단계에 진입했다.
더욱 주목할 만한 점은 앤트로ピック이 이 성장세를 발판으로 IPO 준비를 가속화하고 있다는 것이다. 11월 10일 앤트로ピック은 IPO 가격 대역을 주당 70~78달러로 공개했으며, 11월 19일 나스닥에 상장될 것으로 예상된다. 주식 종목 코드는 ‘ANT’다. 최고 발행가를 기준으로 계산하면 완전 희석 평가액은 9650억 달러에 달해 올해 글로벌 최대 규모 기술 기업 IPO 중 하나가 될 전망이다.
오픈AI의 선택은 사뭇 다르다. 앞서 오픈AI는 2026년 상장 계획을 취소하고 IPO를 2027년으로 연기하겠다고 밝힌 바 있다. 11월 6일 오픈AI는 새 라운드 자금 조달의 첫 번째 분으로 약 110억 달러를 정산했으며, 거래 후 평가액은 1조 2500억 달러로 측정됐다. 이번 자금 조달은 소프트뱅크가 리드했으며 마이크로소프트, 코아트(Coatue), 스라이브 캐피탈(Thrive Capital) 등이 참여했다. 해당 자금은 글로벌 스타트업 단일 투자 최고액을 경신할 뿐만 아니라, 오픈AI가 컴퓨팅 비용 부담으로 겪었던 자금 압박도 일시적으로 해소시켰다.
1년 전만 해도 오픈AI는 모델 시장 점유율, 사용자 규모, 상업적 수익 등에서 뚜렷한 우위를 점하고 있었다. 하지만 오늘날 앤트로ピック은 이미 수익 성장 측면에서 선점을 이루었고, IPO에서도 앞서 나가려는 행보다.
중국 기업들의 돌파구
중국 AI 기업들도 성공적으로 이 글로벌 고평가액 AI 기업 랭킹에 이름을 올렸다.
딥시크(DeepSeek)는 890억 달러의 평가액으로 5위에 오르며 매출은 약 10억 달러를 기록했다. 문샷(Moonshot·月之暗面)은 500억 달러의 평가액으로 7위에 오르고 역시 약 10억 달러의 매출을 달성했다. 양사는 모두 톱10에 진입하며, 해당 랭킹에 이름을 올린 유일한 중국 기업들이다.
딥시크와 문샷의 연간 매출이 모두 약 10억 달러로 동일하지만, 평가액 대비 동적 주가수익비율(PER)은 각각 89배와 50배를 나타내고 있어 자본시장이 양사를 평가할 때 당장의 매출액뿐만 아니라 기술 방향성, 상용화 경로, 미래 이익 창출 잠재력 등을 종합적으로 고려했음을 시사한다.
미국과 중국 기업을 제외할 경우, 캐나다의 코히어(Cohere)는 평가액 255억 달러, 연간 수입 약 2.4억 달러, 프랑스의 미스트랄(Mistral)은 평가액 240억 달러, 연간 수입 4억 달러를 넘는다.
독일의 방산 AI 기업 헬싱(Helsing)은 180억 달러의 평가액으로 20위를 차지했으며, 연간 수익은 약 5억 달러다. 영국의 컴퓨팅 인프라 구축업체인 Nscale은 28위에 올라 146억 달러의 평가를 받았으며, 연간 수익은 약 2.8억 달러다.
슈퍼 M&A 서막
랭킹표에서 회색으로 표시된 두 기업은 특히 주목을 받고 있다: 에이이(xAI)와 커서(Cursor).
두 기업은 각각 2500억 달러와 600억 달러의 기업 가치를 인정받았으며, 모두 스페이스X(SpaceX) 그룹으로 편입되는 것으로 분류됐다. 특히 에이이(xAI)의 2500억 달러 가치에는 소셜 플랫폼 X의 가치가 포함되어 있지만, 랭킹표에 기재된 5억 달러의 매출에는 X 플랫폼 광고 수익은 포함되지 않았다. 에이이(xAI) 입장에서 스페이스X와의 통합은 우주 인터넷망 및 에너지 인프라를 활용해 보다 대규모 데이터센터 클러스터를 조성할 수 있음을 의미한다.
다른 한 곳인 인수 대상인 커서(Cursor)는 최근 몇 년 사이 급성장한 AI 코드 개발 도구 기업이다. 이 기업의 기업 가치는 600억 달러에 달하며, 매출액은 약 26억 달러다. 랭킹 자료에 따르면 커서의 매출 규모는 많은 컴퓨팅 서비스 제공업체 및 수직 산업 응용 분야 기업들을 제쳤다. 개발자들 사이에서 AI 프로그래밍 도구의 높은 보급률을 바탕으로 사용자가 안정적인 구독 형태로 빠르게 전환했다.
두 건의 M&A는 각각 기반 모델과 AI 애플리케이션 제품을 아우르며, 선도 기업들이 자본을 통한 통합으로 사업의 범위를 넓히고 있음을 보여준다. 모델 연구 개발, 애플리케이션 제품, 상업화 경로 간의 연계성이 더욱 강화되면서, AI 업계의 경쟁은 단일 기술력의 우위를 넘어 생태계 확장에 집중하는 모습으로 진화하고 있다.
컴퓨팅 및 데이터 인프라 급성장
기반 모델 기업이 가치평가 랭킹 상단을 점령하고 있기는 하나, 또 다른 주목할 만한 기업군은 AI 업계 전반에 컴퓨팅 성능, 데이터 및 추론 서비스를 제공하는 인프라 기업이다. 모델 학습 및 실제 적용 확대 수요가 늘면서, 이러한 기업들이 가장 먼저 비즈니스 모델의 폐쇄 고리를 완성했다.
컴퓨팅 성능을 직접 지원하는 기업
크루세이(Crusoe)는 주로 AI 데이터센터 구축 및 클라우드 컴퓨팅 서비스를 영위하며, 기업 가치는 309억 달러, 매출은 약 20억 달러다. 플루이드스택(Fluidstack)은 GPU 컴퓨팅 자원과 클라우드 서비스를 통해 AI 기업에 연산 능력을 공급하고 있으며, 기업 가치는 180억 달러, 매출 역시 약 20억 달러다. 코어위브(CoreWeave)는 230억 달러의 평가액으로 14위를 기록했고, 연간 매출은 32억 달러에 달했다.
이종 기업들의 사업 구조는 기존 대형 클라우드 제공업체와 유사하나, AI 학습 및 추론 용도에 맞춰 인프라를 구축해야 하므로 지속적인 다량의 자금 투입을 통해 GPU 확보, 데이터센터 확장, 장기 계약 체결 등을 추진해야 한다.
데이터 인프라 서비스 기업
VAST Data는 기업 가치가 300억 달러로 추정되며, 매출은 약 20억 달러다. 주요 업무는 대규모 기업용 데이터 저장 및 관리 서비스이다. Scale AI는 기업 가치가 290억 달러, 2025년 매출이 약 10억 달러로, AI 데이터 주석 작업, 모델 평가 및 고품질 합성 데이터 생성에 특화되어 있다.
AI 모델이 점차 복잡한 추론 기능, 멀티모달 처리, 에이전트화 방향으로 발전함에 따라 학습용 데이터 품질, 데이터 처리 효율성, 그리고 모델 검증 과정의 중요성도 높아지고 있다. VAST Data와 Scale AI는 각각 데이터 저장과 데이터 처리 분야에서 강점을 바탕으로 대규모 언어 모델(LLM) 학습 및 기업 내 도입 확산 과정에서 빠뜨릴 수 없는 핵심 서비스 공급자로 자리매김했다.
급성장하는 모델 추론 서비스 플랫폼
베이스텐(Baseten)은 기업 가치가 300억 달러, 매출은 약 6억 달러, 파이어워크스 AI(Fireworks AI)는 기업 가치 175억 달러, 매출 약 10억 달러, 모드얼(Modals)은 기업 가치 157.5억 달러, 매출 약 10억 달러, 토게더 AI(TOGETHER AI)는 기업 가치 150억 달러, 매출 약 8.4억 달러, 폴(fal)은 기업 가치 140억 달러, 매출 약 10억 달러다.
본격적으로 개발자와 기업의 AI 모델 배포 및 운영을 돕고 추론 비용을 낮추며 처리 속도를 높이는 역할을 한다. 특히 폴(fal)은 이미지, 동영상 등 생성형 AI 모델의 추론 서비스에 무게를 두고 있다.
거대한 언어 모델(LMM) 개발사에 비해 이러한 인프라 기업들은 동시에 다수의 모델 및 앱 제작사를 지원할 수 있고, 다양한 기술 축을 아울러 수용하기도 한다. 점차 여러 AI 솔루션이 현업에 투입됨에 따라 모델 API 호출 횟수, 컴퓨팅 파워 소모량 및 데이터 처리 요구사항이 지속적으로 증가하면서, 관련 인프라 회사의 수익 성장은 그만큼 비약적으로 커져가고 있다.
하지만 이것이 곧 인프라 부문이 무조건 더 안정적이란 의미는 아니다. 컴퓨팅 서비스 제공사는 막대한 자본 지출 부담을 안고 있고, 추론 서비스 플랫폼은 계속 하락하는 API 이용 요금과 기존 대형 클라우드 업체와의 경쟁 국면에 직면해 있다. 결국 수요 확대가 건강한 영업이익률로 연결될 수 있느냐가 이들 기업이 풀어야 할 관문이다.
애플리케이션 계층별 격차 확대
기본 모델 및 컴퓨팅 인프라와 비교했을 때 AI 애플리케이션 시장은 전혀 다른 경쟁 양상을 보인다. 기업 가치 자체가 상위 모델 개발사들에 비해 낮긴 하지만, 일부 앱 서비스 기업의 수익 성장세와 PER 등은 이미 매우 눈부시다.
고빈도 사용 환경에서 우선 규모 형성
그중 가장 먼저 사업 규모화를 이룬 분야는 AI 코딩, 음성 합성, 검색 등 고빈도 활용 서비스다.
코그니션(Cognition)은 AI 코딩 에이전트 ‘딘(Devin)’을 기반으로 기업 가치 480억 달러, 연간 매출 약 10억 달러를 달성했다. 일레븐랩스(ElevenLabs)는 음성 생성 및 음성 에이전트 사업으로 기업 가치 220억 달러, 매출 약 3.3억 달러를 기록했다. AI 검색 엔진 퍼플렉시티(Perplexity)는 기업 가치 180억 달러, 매출 약 2억 달러다.
2024년에 설립된 로버블(lovable)은 프로그래밍 경험이 없는 일반인도 자연어로 소프트웨어를 작성할 수 있게 해주는 것을 주요 특징으로 한다. 이 기업의 기업 가치는 이미 133억 달러에 달해 있으며, 연간 매출은 약 6억 달러다.
특화 전문 분야에서의 깊은 장벽 형성
보다 더 주목해야 할 변화는 법률, 의료, 기업용 서비스 등의 수직 산업군에서 발생하고 있다.
법률 AI 기업 하비(Harvey)는 기업 가치 155억 달러, 연간 매출액 4억 달러를 넘는다. 미국 소재 주요 로펌 TOP100 중 80%가 이 서비스를 도입했으며, 계약 검토, 법학 조사, 실사(Due Diligence) 등 전문가 수준의 업무를 보조하고 있다.
기업 고객 상담용 AI 에이전트 회사 시에라(Sierra)는 기업 가치가 158억 달러다. 시에라의 비즈니스 모델 역시 대표적이다. 최종 고객이 해결한 사례 수에 대해 과금하는 방식으로, 단순히 소프트웨어 계정 구독료만 지불할 필요가 없다.
의료 AI 플랫폼 ‘오픈엣비전(OpenEvidence)’은 인증된 의사들에게 임상 연구 및 의학 정보 검색 서비스를 무료로 제공하고, 제약 및 의료 업계 타겟 광고 수익을 창출한다. Sacra 분석가의 추정에 따르면 이 회사의 연간 매출액은 1.3억 달러에 달했으며, 기업 가치는 약 105억 달러다.
이들 기업의 공통점은 변호사, 의사, 카센터 담당자 같은 전문가들이 담당하던 기존 업무 프로세스에 실제로 진입했다는 것이다. 단순한 AI 채팅봇 제공과는 달리, 이들 솔루션은 해당 산업 규범을 정확히 이해해야 하며, 각 기업의 기존 시스템에 융합하거나, 심지어 업무 흐름 자체를 재설계해야 한다. 이러한 특성 때문에 이용자들은 명확한 구매 의향을 보이며, 특정 업무 환경 내에서 확실한 경쟁 우위를 확보하기 쉽다.
이처럼 애플리케이션 시장의 가치평가기준이 조금 더 복잡해졌다. 표의 단순 수치에 따르면 수직 산업 AI 서비스 업체들의 기업 가치가 연간 매출 수십 배 이상에 달해, 일부 컴퓨팅 인프라 구축사보다 더 높은 액수이기도 하다. 투자자들이 주목하는 요소는 이제 순수한 프로그램 판매 실적만이 아니며, 특정 산업군 내에서 과거 인력 기반 서비스를 대체해 갈 장기적 성장 가능성에도 크게 초점이 맞춰지고 있다.
이러한 흐름은 기타 외부 분석 보고서에서도 동일하게 확인할 수 있다. 11월 11일 투자 전문기관 ‘레오니스 캐피털(Leonis Capital)’이 발표한 《2026 AI 100》 리포트에 따르면, 랭킹에 진입한 수직 산업 AI 기업 수는 전년 28개에서 43개로 늘어났으며, 엔터프라이즈 AI 솔루션의 중심축은 점차 범용 도구 중심에서 특정 산업군으로 이동하고 있다.
현재 AI 애플리케이션 시장은 급속도로 분화되고 있다. 기반기반 모델의 능력이 점차 업그레이드됨에 따라 범용 AI 앱의 기능적 차별점은 쉽게 복제되기 쉽고, 오로지 LLM 기능만 강조해 포장한 제품은 장기적으로 높은 기업 가치를 지키기 힘들다.
반면 자본시장에서는 수직 산업군에 뿌리를 내리고 독자적인 데이터베이스와 전문 지식이라는 장벽을 보유한 기업에 대한 선호도가 점점 커지고 있다. 이런 기업들은 보통 오랜 기간 동안 산업 현장 노하우와 고객 신뢰, 그리고 표준화된 절차를 쌓아야 하며, 일단 핵심 업무망에 깊이 관여하면 사용자가 타사 솔루션으로 옮기는 데 따른 이전 비용도 상당해진다.
방대한 AI 모델이 모든 시장을 삼키는 듯한 암울한 상황 속에서도, AI 스타트업에게는 애플리케이션 시장에서 새로운 기회가 펼쳐져 있는 것인지도 모른다.
TechFlow 공식 커뮤니티에 오신 것을 환영합니다
Telegram 구독 그룹:https://t.me/TechFlowDaily
트위터 공식 계정:https://x.com/TechFlowPost
트위터 영어 계정:https://x.com/BlockFlow_News







