작성자: 샤오빙
한 파동의 급락을 지나 암호화폐 투자자들은 다시 깊은 약세국면에 빠져들었다.
많은 이들이 여전히 어떤 신념을 고수하고 있다. 비트코인이 특정 가격을 붕괴하거나 알트코인이 사실상 종북될 경우, 바이낸스를 비롯한 메이저 거래소들의 생존권이 위협받아 결국 시장 안정화를 위해 개입해야 할 것이라는 생각이다.
이것은 아마도 급속히 무너져 내리고 있는 환상일 뿐이다.
암호화폐 산업은 극히 은밀한 위기를 맞고 있으며, 그 위협은 외부 규제나 해킹 공격에서 나오는 것이 아니라 업계 최핵심 권력 중심지인 암호화폐 거래소 자체에서 비롯되고 있다.
알트코인이 유동성 고갈이라는 긴 겨울에 접어든 지금, 거래 플랫폼들은 수수료 수익을 유지하기 위해 메인 플레이스의 핵심 공간을 엔비디아, 테슬라, S&P 500 지수에 양보하고 있다.
암호화폐 거래소들은 스스로 '탈암호화폐화(Decrypto-fication)'라는 비즈니스 이동 작업을 수행해 나가고 있다.
온체인 대표 플랫폼의 변신: Hyperliquid 거래량의 30%가 이미 '미국 주가'
거래소의 업무 중심이 이동하는 것을 살펴보면, 분산화 영구계약 선도 플랫폼인 Hyperliquid이 가장 먼저 비즈니스 모델을 정립한 사례다.
1년 전 Hyperliquid은 순전히 암호화폐만 취급하던 도박장이었다.
변곡점은 HIP-3 프로토콜 업그레이드를 계기로 찾아왔으며, 이를 통해 플랫폼은 서드파티 개발자가 개별 종목, 지수 선물, 상품 및 외환 영구계약을 출시할 수 있도록 허용했다. 또한 이러한 전통 자산과 비트코인 계약이 동일한 USDC 마진 계좌를 공유하도록 했다.
트레이더들은 실제 자금을 투입하며 해당 방향에 찬성표를 던졌다.
Datawallet 및 온체인 분석 자료에 따르면, 2026년 3분기 말 기준 Hyperliquid의 최근 30일 영구계약 거래 규모는 2169억 달러에 이르렀으며, 이 중 외부 개발자가 운용하는 주식·원자재·지수 시장의 누적 체결액이 5480억 달러를 넘어섰고 전체 거래량 대비 비중은 약 30% 수준으로 안정화되었다.
2026년 7월 거래 절정기에는 비상업 자산(비암호 자산) 체결 비중이 최대 51%까지 치솟으며 기존 암호화폐 자체를 역전시켰다.
보유 포지션 구조의 변화 역시 같은 현상을 방증한다.
Hyperliquid의 미결제 잔액에서 RWA(실물자산) 비중은年初 6%에서 24%로 급등했다.
주식 및 상품 부문 내에서 개별 종목 영구계약 체결 비중은 67%에 달했으며, 엔비디아(NVDA) 등 미국 대형테크 기업들은 체인 자금 동행이 가장 활발한 변동 대상이 되었다. 플랫폼은 더 나아가 SpaceX와 Anthropic 등 비공개 상장되지 않은 기업의 프리마켓(사전시장) 계약까지 제공 중이다.
중앙화 거점의 '미국 주식 혁명'
온체인 프로토콜에서 비즈니스 모델이 정립된 후 중앙화 거래소(CEX)의 발빠른 대응 속도는 어느 누구의 예상보다 훨씬 앞질렀다.
CryptoQuant이 발표한 통계 보고서에 따르면, 2026년 2월부터 10월까지 전 세계 16개 주요 거래소의 토큰화된 주식 거래량이 폭발적으로 확대되었다.
바이낸스 단일 플랫폼만 봐도 해당 기간 동안 약 6760억 달러의 토큰화 주식 체결액을 기록하며 전체 시장의 60% 가까운 일평균 점유율을 확보했고, 일일 최고 체결액 규모는 121억 달러까지 상승했다.
직전 1주일간의 데이터를 살펴보면 이러한 구조적 전환은 더 극적으로 드러난다.
암호화폐 KOL인 Bidao가 집계한 11월 9일부터 13일까지 5일 간의 미국 주식 정상 시장 운영일 데이터(주말 휴장일 제외)에 따르면 바이낸스 영구계약 총 체결액이 3358.3억 달러를 기록했으며, 내부 구성도 이미 격변했다:
- BTC 및 ETH 메인계약: 체결액 1352.7억 달러, 비중 40.28%.
- TradFi(전통 금융) 미국주식 및 상품专区(237개 계약): 체결액 1301.8억 달러, 비중 38.77%에 달하며 일평균 체결액은 260.4억 달러다.
- 그외 나머지 전체 561개 암호화폐 알트코인(SOL, XRP, PEPE 등 주요 및 이슈币种 모두 포함): 체결액 합계가 703.7억 달러에 불과해 비중이 20.95%로 떨어졌다.
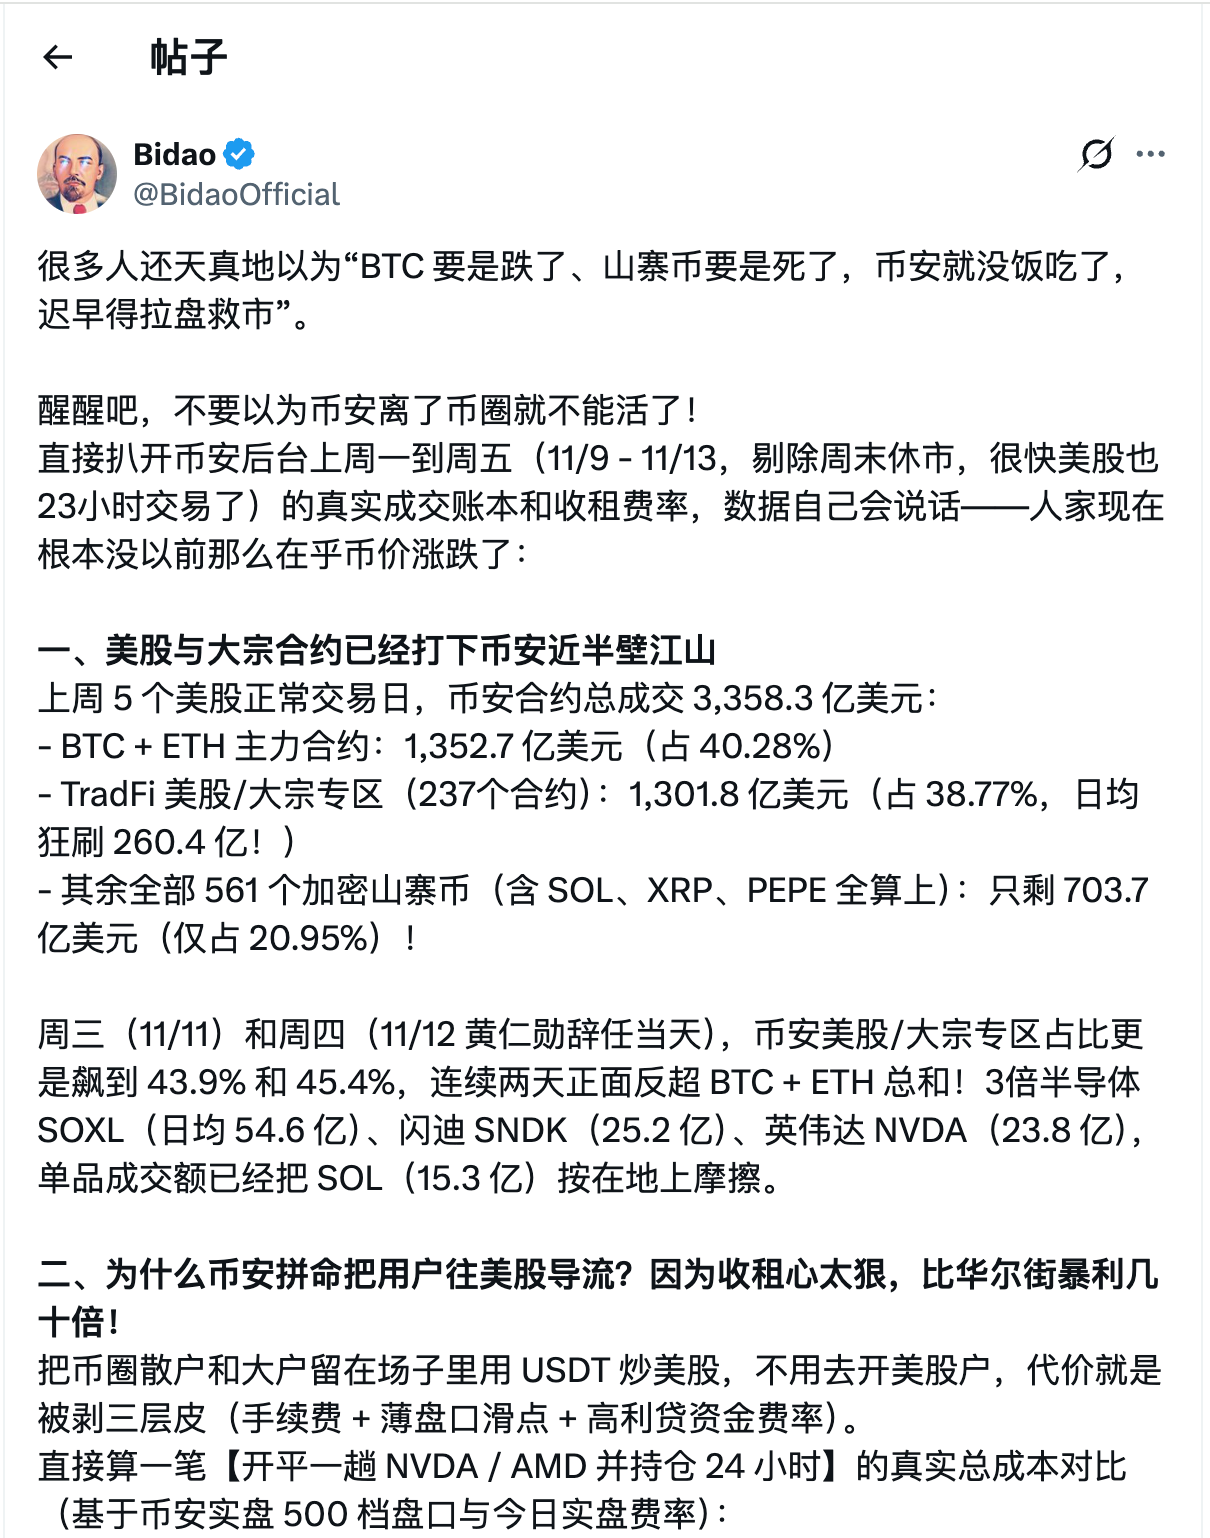
561개의 알트코인을 하나로 묶었을 때의 체결 규모조차 미국주식 및 상품专区의 턱밑 수준에 불과하다.
수요일(11월 11일)과 목요일(11월 12일) 바이낸스 미국주식 및 상품专区 체결 비중은 각각 43.9%, 45.4%로 급등했으며, 이틀 연속 비트코인과 이더리움이라는 암호화폐 양대 기둥의 체결액을 정면으로 역전시켰다.
개별 종목 수준으로 살펴보면 3배 레버리지 반도체 ETF(SOXL)의 일평균 체결액은 54.6억 달러였으며, 샌디스크(SNDK)는 25.2억 달러, 엔비디아(NVDA)는 23.8억 달러를 기록했다.
이러한 기존 미국주식 종목들의 일간 유동성은 일평균 체결액이 15.3억 달러에 불과한 퍼블릭 체인 대표 솔루션(SOL)을 이미 여유 있게 따돌렸다.
OKX와 Bybit 등 기타 메이저 거래소들도 마찬가지로 미국주식 상품을 대폭 증설 중이다.
2026년 7월 OKX는 토큰화 주식 오더북을 통합함과 아울러 40개 이상의 미국주식 종목에 대한 스폿 및 선물 계약을 일괄 출시했다. Bybit 역시 TradFi 및 금·외화专区를 활용하여 USDT를 마진으로 활용해 미국 개별 주식, 닷컴 인덱스(NASDAQ 100), 그리고 물적 금(Gold)까지 실시간으로 매수·매도할 수 있는 24시간 trading 채널을 구축했다.
기존 알트코인 위주로만 거래하던 고빈도 매매 대형 기관 및 개인 트레이더들을 전통자산 영역으로 유입시켰다.
과거 강세장의 부차적 요소로 여겨졌던 미국주식 관련 토큰들은 이제 메이저 거래소 홈페이지의 핵심 진입로 자리 잡았다.
알트코인의 황혼
트레이더의 시각에서 이러한 변화는 전 시장의 자금 배분을 재편하고 있다.
선전이나 싱가포르의 트레이딩 룸에서는 과거 특정 퍼블릭 체인 생태계의 성장에 주목하던 퀀트 팀 및 단기 유동성 자본 세력이 이제는 매매 프로그램 화면에서 비트코인과 엔비디아 봉차트(K라인)를 동시에 띄워놓고 있다.
동일한 마진 계좌 하나 내에서 자금은 새벽 2시엔 미국 기술주를 쫓아 상승타기가 가능하고, 오전 8시엔 비트코인으로 옮겨 추세 추종 매수를 하며,整个过程 현금 인출 절차 없이 바로 전환할 수 있으며 법은행의 장대한 청산 주기 역시 거칠 필요가 없다.
최우선 거래 창구가 리소스 개발 투자, 유동성 인센티브 및 메인 트래픽 진입로를 미국주식·금·원유에만 집중시키면서 암호화폐 내부에서는 격렬한 구조적 분화가 진행 중이다.
현물 ETF 승인 및 기관들의 핵심 보유자산으로 자리매김한 비트코인은 여전히 암호화폐 시장에서 가장 안정적인 축을 담당하고 있으며, 이더리움과 솔라나(Solana) 등 탑 클래스 블록체인은 인프라로서의 가치를 바탕으로 여전히 중요한 위치를 지켜내고 있다.
하지만 시가총액 순위 20위 이후에 밀려 있는 거의 대부분의 알트코인들은 생계를 담보해 온 최후의 보루를 상실해 가고 있다.
과거 10년간 암호화폐 거래소와 알트코인 프로젝트 사이에는 보이지 않게 연결된 공생 관계가 존재해 왔다. 거래소는 알트코인을 통해 높은 변동성과 일확천금 신화를 조성해 일반 개인투자자의 레버리지 투자를 유치하려 했고, 반면 프로젝트 측 역시 메이저 거래소의 유동성을 필수로 요구하며 토큰 유통과 초기 투자자 exited(퇴출) 과정이 원활하게 이루어질 수 있도록 했다.
시장이 하향 곡선을 그릴 때마다 투자자 및 업계 관계자들은 거래소가 신규 상장 도입, 시장 형성자(Incentives) 지원 또는 시장 방어 등을 통해 시세를 부양하기를 바랬다.
현재 이러한 공생의 논리는 완전히 붕괴되었다.
고가 평가에 저유통 상태를 보이는 대다수 알트코인들이 상장 직후 피크를 찍어 소비자들의 자본금과 신용도를 사모해냈고, 시장 형성자들은 깊이 있는 호가 제공을 꺼렸으며 결과적으로 거래량은 정체된 늪으로 변했다.
거래소에서 보면 관심 없는 수백 개의 알트코인 관리 업무는 수수료 수익도 미미할 뿐만 아니라, 프로젝트 측 탈주나 내부자 매도(인사이더 딜링), 커뮤니티 민원 소동 등으로 인한 법적·윤리적 리스크를 상시 감당해야 한다.
반면 엔비디아, 테슬라, 반도체 ETF 및 금과 같은 자산들은 글로벌 규모 재무제표 및 거시 경제 지표에 의해 자연스럽게 움직이며 변동성이真實적이고 크며, 늘 공략자들과 헤지펀드가 존재할 뿐 아니라 프로젝트 측이 자금을 가져가 도망가는 유형의 리스크는 전혀 존재하지 않는다.
거래소들이 보유한 USDT를 내부 시스템에 머무르게 해 미국주식을 거래할 때 얻을 수 있는 수익이 알트코인보다 수배는 높으며 암호화폐의 불장·약세 주기에 전혀 구애받지 않는 고정 현금흐름임을 깨닫게 되자,560여 개의 알트코인이 존속하든 파산하든 플랫폼의 비지니스 우선순위에서는 이미 최하위권에 자리 잡고 있었다.
환상을 버리라.
TechFlow 공식 커뮤니티에 오신 것을 환영합니다
Telegram 구독 그룹:https://t.me/TechFlowDaily
트위터 공식 계정:https://x.com/TechFlowPost
트위터 영어 계정:https://x.com/BlockFlow_News
 深潮TechFlow