


RWA 14 년 리뷰: 컬러드 코인 구상에서 조 달러 섹터로
글쓴이:Seth
번역:Luffy, 포사이트 뉴스
2012 년 3 월, 이스라엘 개발자 요니 아시아 (Yoni Assia) 는 컬러 코인 (Colored Coins) 개념을 제안했습니다. 특정 비트코인에 마크를 찍어 주식, 채권,产权 증서 등 실물 자산을 대표하도록 만든 것입니다.
안타깝게도 이 구상은 백서 단계를 벗어나지 못했습니다. 하지만 이후 14 년 동안 많은 사람이 지속적으로 탐구한 명제를 던졌습니다. 유동성이 부족한 실물 자산을 현금처럼 자유롭게 유통시키는 방법은 무엇일까요.
14 년이 지난 지금, 스테이블코인을 제외하고 자유 거래 가능한 토큰화 자산 규모는 382 억 9 천만 달러에 달하며, 약속된 투자 자금 규모는 3,694 억 4 천만 달러, 보유자는 총 179 만 명입니다.
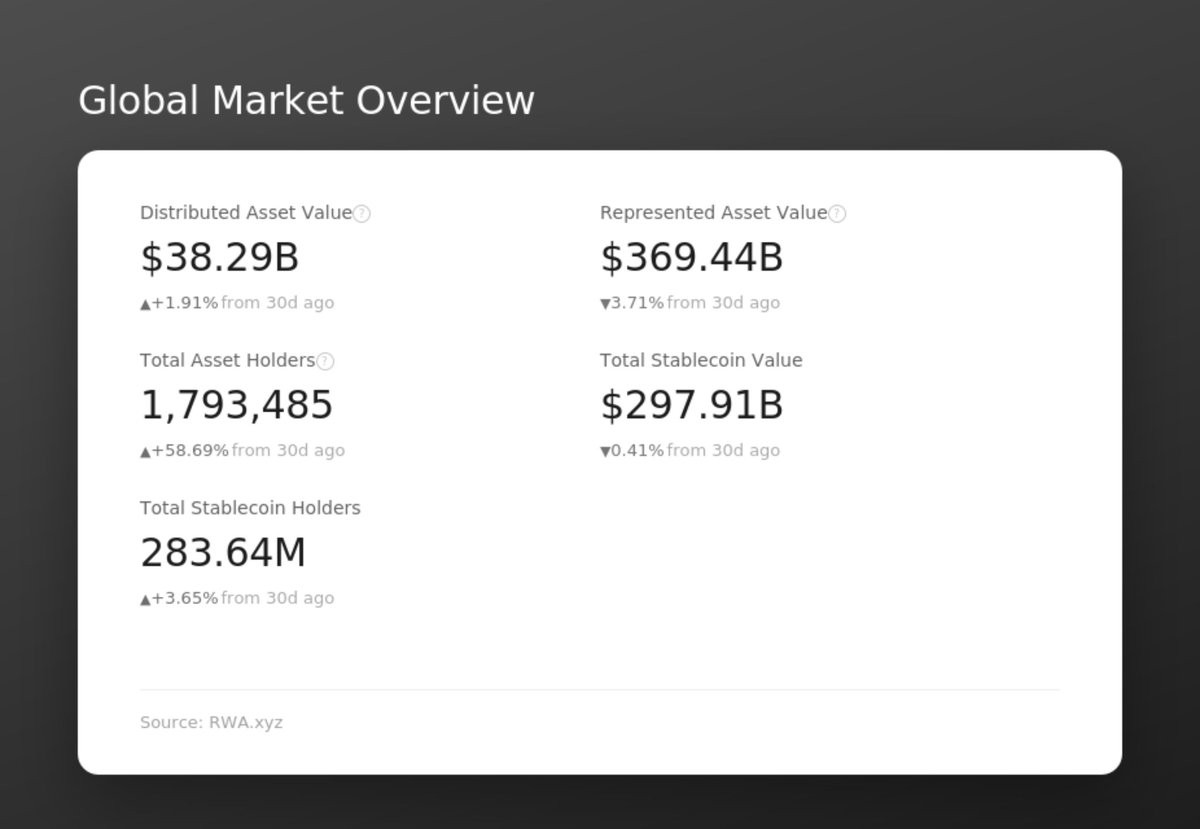
본고는 토큰화 발전이 지금까지 걸어온 완전한 단계를 층층이梳理하고, 왜 이 길如此 긴지 분석합니다.
자산 토큰화란 무엇인가
토큰화 자산은 실물 자산에 대한 채권 증서입니다. 기초 자산은 단기 국채, 금괴,信贷, 호텔 지분 등이 될 수 있으며, 온체인 토큰 형태로承载됩니다.
토큰 자체에는 독립적인 가치가 없습니다. 오프체인에서는 커스터디 기관, 펀드 매니저 또는 신탁实体가 실제 자산을 보유하며, 토큰을 기초 자산 인출의 유효한 증서로 인정합니다. 논리는 주식 증서, 무기명 채권과 해당 기초 자산 간의 관계와一脉相承합니다.
블록체인이 가져온 부가가치는 제한적이지만切实하게 존재합니다. 채권 귀속을 기록하며, 소유권은 24 시간 초 단위로交割될 수 있고 중개 증권사의 거래 매칭이 필요 없습니다. 기술적 외피를 벗겨내면 이는 오래된 금융 사고방식입니다. 진정한 혁신은 거래 속도, 자산 참여 주체, 그리고 자산 사용 방식입니다.
초기 건설자와 1 세대의困境
업계는 토큰화가 규모화되어落地할 수 있다고 믿기 훨씬 이전부터, 소수의 선구자들이 먼저 이 일의 실행 가능성을 증명해야 했습니다. 2017 년, 루카스 보겔상 (Lucas Vogelsang) 과 마틴 켄셀 (Martin Quensel) 이 센트리퓨지 (Centrifuge) 를 설립했습니다. 설립 초기 4 년 동안 팀은 틴레이크 (Tinlake) 시스템에 주력하며, 계층적 순환 자금 풀을依托해 실물 세계 매출 채권과 실물 자산에 금융 서비스를 제공했습니다.

2021 년 중반, 센트리퓨지는 메이커다오 (현재 스카이 생태계) 에 접속한 최초의 RWA 자금 풀을 출시했으며, 실물 자산에背书된 첫 배치의 DAI 를 주조해方案이 원활하게落地되었습니다.
비슷한 모델은 부동산 분야에서도 나타났습니다. 2018 년 10 월, 부동산 운영 기업 일레베이티드 리턴즈 (Elevated Returns) 는 1,800 만 달러 규모의 펀딩을 완료하고, 가치 2 억 2,400 만 달러의 애스펜 리지 호텔 지분 18.9% 를 토큰화했습니다. 템플럼 마켓 (Templum Markets) 을 통해 적격 투자자에게 액면가 1 달러의 토큰을 발행한 것입니다. 이는 블록체인 상 최초의 대형 상업용 부동산 토큰화 거래였습니다.

몇 달 후, 가치 560 만 달러인 앤디 워홀 그림 지분 31.6% 가 동일한 방식으로 토큰화 경매를 완료했습니다.

두 거래 모두 계획대로 원활하게 발행되었지만, 이후에는 정체 상태에 빠졌습니다. 토큰 주조 완료 후 시장에는 거래 상대방이 부족했고 유동성은 논할 거리도 되지 못했습니다.
2019 년 9 월, 팍소스 (Paxos) 는 뉴욕 금융 규제 기관의 승인을 받은 최초의 금 토큰인 PAXG 를 출시했습니다.同年 테더는 스위스 금고 보유고를依托한 XAUT 를上线했으며, 팍소스가 런던 브링크스 금고에 보관한 금 상품과 경쟁 구도를 형성했습니다. 두 제품 당시 모두 기관의 대규모布局을 끌어내지 못했습니다. 7 년이 지난 지금, 둘 다 정상 운영 중이며 시가총액은 각각 19 억 달러, 27 억 달러에 달합니다. 이는 국채 토큰화 붐이 형성되기 훨씬 이전부터大宗商品 토큰화 모델이 이미 검증되었음을 증명합니다.
규제 규칙의 완비는 혁신보다 훨씬 뒤처졌습니다. 미국 증권거래위원회는 2017 년《DAO 보고서》를 발표하며 토큰发售判定에 하위 테스트 (Howey Test) 를 처음 적용했습니다. 디지털 토큰이 증권에 속하는지는 토큰 이름이 아닌发售 방식에 달려있습니다.
이 결론은 증권형 토큰 발행 (STO) 섹터를 탄생시켰으며, 동시에 적격 투자자만 참여할 수 있는 진입 장벽을 그었습니다. 이후 4 년 동안 발행方は各类 STO 제품을 지속적으로 출시했지만, 법적层面限制로绝大多数 잠재적 거래자의 입장이 막혔습니다. 주문 장 얇음, 강제 락업 기간, 커스터디 규제 모호함 등 다중 문제로 인해 이 물결은 2021 년에 거의 막을 내렸습니다.同年, 예측 시장 오거 (Augur) 의 활성 사용자 피크는 불과 265 명이었으며, 이후 37 명으로 위축되었습니다.
업계가 장기적으로 직면한 난제
各类 자산이 계속해서 토큰화되고 있지만,绝大多数 토큰은 장기적으로 정지 상태이며 거래되지 않습니다. 《포브스》데이터에 따르면, 현재 RWA 시장 가치의 88% 가 62 개 자산标的에 집중되어 있습니다. 단 5 개 제품 —— 피겨 주택信贷 펀드, 서클의 USYC, 테더 골드, 블랙록 BUIDL, 주스토큰글로벌 산하 JMWH 펀드 —— 만이 시장 총 규모의 절반 가까이를 차지합니다.
나머지绝大多数 토큰은 주조 완료 후 시장에서 잊혔습니다. 집중도가 88% 에 달하는头部 자산 내부에서도 토큰화 가치의 10% 미만만이 실제로盘活되어 DeFi 담보물로 사용되거나 대출 순환에 참여합니다.
문제의 근원은 수요 부족이 아닙니다. 2024 년 이전부터 자본은 토큰화 국채와 금에 배치하고 싶어 했습니다. 진정한 장애물은 신뢰할 수 있는 인가 기관이 커스터디, 자산过户 및 준수 프로세스를承接하지 않는 한, 어떤 기관도这类 자산에背书하려 하지 않는다는 점입니다. 블랙록이 진입하기 전에는 공신력을 갖춘 주체가可观 규모로 이 비즈니스 모델을 검증한 사례가 없었습니다.
토큰화는 어떻게 돌파구를 맞이했는가
토큰화 업계에 부족한 것은 더 나은 제품이 아니라, 다른 기관들이 보편적으로 신뢰하며 공개적으로 이 섹터에背书하려는 거대 기업입니다.
2024 년 3 월, 블랙록은 이 답을 제시하며 BUIDL 토큰화 펀드를 출시했습니다. 준수 플랫폼 시큐리타이즈 (Securitize) 가 토큰화 및 운영 관리를 담당합니다. 시큐리타이즈는 카를로스 도밍고 (Carlos Domingo) 와 제이미 핀 (Jamie Finn) 이 2017 년 설립했습니다.

카를로스 도밍고는 이전에 초기 증권 토큰 펀드 SPiCE VC 를 운영했으며, 이는 블랙록이 협력 시 시큐리타이즈를 선택한 중요한 이유였습니다.

현재 BUIDL 은 10 개 퍼블릭 체인에 걸쳐 발행되었으며 규모는 28 억 달러에 달합니다. 뉴욕 멜론 은행이 커스터디를 담당하고 PwC 가 감사하며, 7 일 수익률은 3.42% 입니다. 블랙록의 진입은各大 자산 관리 기관 이사회가 토큰화 섹터를 정면으로 바라보게 만들었습니다. 이는 지속된 4 년의 STO 물결이始终 이루지 못한 효과였습니다.
배경 보충: 프랭클린 템플턴의 BENJI 펀드는 이미 2021 년 4 월 스텔라에上线했으며, 공식 장부 시스템으로 퍼블릭 체인을 채택한 최초의 미국 등록公募基金입니다. BUIDL 보다 3 년 앞섰습니다. 현재 이 펀드는 멀티체인으로 운영됩니다. BNB 체인과 이더리움의 EVM 버전인 iBENJI 규모는 17 억 2,000 만 달러, 네이티브 스텔라 토큰 규모는 7 억 1,250 만 달러입니다.
信贷 및 수익 인프라
최상위 자산 포장方案이成型된 후, 업계 중층에는 대출 쌍방을 매칭하는 거래 시장이 필요합니다. 2019 년, 시드 파월 (Sid Powell) 과 조 플래너건 (Joe Flanagan) 이 메이플 파이낸스 (Maple Finance) 를 출시했습니다. 이 플랫폼은 발전 도중 큰 타격을 입었습니다.

2022 년 12 월, 차용인 오르소고널 트레이딩 (Orthogonal Trading) 이 FTX 폭락에서의 위험 노출을 은폐했으며, 3,600 만 달러 대출 불이행이 발생했습니다. 일주일之内, 플랫폼 활성 대출 규모는 약 30% 축소되었습니다. 파월은 당시 자신이 '충격적이고 실망스럽다'고 털어놓았으며, 이번 위기를 기반으로 플랫폼 리스크 관리를 재구축했습니다. 차용인 진입 범위를 넓히고 단순히 대리인 일방적인 위험 노출 신고에만 의존하지 않도록 했습니다.
현재까지 메이플은 누적 대출 규모 200 억 달러를 초과했으며, 산하 syrupUSDC, syrupUSDT 제품 합계 규모는 19 억 달러로 규모에서遥遥领先的 토큰화 사설信贷 플랫폼입니다.
2 년 후, 골드만 삭스 디지털 자산 베테랑 네이선 올먼 (Nathan Allman) 이 온도 (Ondo) 를 설립했습니다. 핵심 제품 OUSG 는 최초의 P2P 양도 가능한 토큰화 국채 토큰이며, USDY 는 최초의 진입 장벽 없는 수익형 스테이블코인입니다. 현재 USDY 규모는 21 억 4,500 만 달러, OUSG 규모는 4 억 4,900 만 달러입니다. 온도는 또한 BUIDL 의 최대 온체인 유통 채널입니다. 안타깝게도 창립자 네이선 올먼은 2026 년 5 월 예기치 않게 세상을 떠났습니다.

오라클 및 데이터 인프라
온체인 스마트 계약이 오프체인 자산 가격, 펀드 순자산가치 (NAV) 를 신뢰할 수 있게 읽는 것은 모든 응용 프로그램落地의 기초입니다. 현재 섹터는 주로 4 대 네트워크가 시장을 분할하고 있습니다.
레드스톤 (RedStone): 2025 년 3 월 시큐리타이즈는 레드스톤을 핵심 오라클 파트너로 선정했습니다. 현재 레드스톤은 BUIDL, 아폴로 ACRED, 반에크 VBILL, 해밀턴 레인 SCOPE 등 모든 시큐리타이즈 토큰화 펀드에 일일 NAV 데이터 스트림을 제공합니다. 접속 이전에는 시큐리타이즈 발행 토큰에 실시간 시세가 없었습니다. 온체인에 펀드 지분이 존재하더라도 대출 프로토콜이 실시간 평가를获取할 수 없었습니다. 레드스톤 가격 공급에依托해 ACRED 은 모르포에서 수익을 창출할 수 있게 되었으며, VBILL 은 오일러에서 담보물로 사용될 수 있게 되었습니다. 현재 레드스톤은 110 개 블록체인을横跨하며 규모 약 60 억 달러의 온체인 자산 안전을 보장합니다.绝大多数는 기관 펀드 가격 책정에 서비스하며, 네이티브 암호화 토큰이 아닙니다.
피스 네트워크 (Pyth Network): 시장另一端을 공략하며 속도 우선을主打하고 복잡한 NAV 계산을약화했습니다. 풀 (Pull) 방식 모델을 채택하여 고빈도 거래标的에适配합니다. 주식, 외환,大宗商品을 지원하며 750 여 개 미국 주식 거래 쌍과 다기간 국채 금리 데이터를 지원합니다. 온도는 USDY 수익 토큰에 피스를报价로选用하며, 서비스는 65 개 블록체인을覆盖합니다. 시큐리타이즈 기술 스택을벗어나더라도 온도 자체 국채 제품도 독립적인 신뢰할 수 있는 가격 데이터 소스를 보유하고 있습니다.
DIA: 검증 가능성과 데이터 소스에서 계약까지의 전체 링크 투명성을主打합니다. xReal 스위트는 주식, ETF, 외환, 채권 수익률을 포함한 100 개 이상 RWA 가격 지표를覆盖합니다. 스텔라, 리플은 RWA 협력 추진 시 모두 DIA 를选用했습니다. 기관은 준수 프로세스에서 단순 브랜드背书에 의존하기보다 완전한 감사 데이터 소스 로직을 선호하며, DIA 는이 수요에정확하게매칭됩니다.
체인링크 (Chainlink): 나머지 세 곳이涉足하지 않은 업무 —— 신뢰할 수 없는 블록체인 간 데이터 전송 및 자산 상호 운용성을承接하며, 직접 펀드 가격 책정을담당하지 않습니다. 산하 CCIP 채널은 DTCC 스마트 순자산가치 데이터를 분배하며, 싱가포르《가디언 프로젝트》에서 SWIFT 와 UBS 가 진행한 파일럿을지원합니다. 이 프로젝트는 2022 년 5 월 시작되어 2023 년 10 월 UBS 최초 토큰화 펀드 실제 파일럿을 완료했습니다. CCIP 는上个季度 크로스체인 전송 규모 49 억 달러로 전년 대비 353% 성장했으며, 전체 네트워크 보장 자산 총 가치는 1,100 억 달러입니다. 단 맨틀 하나의 퍼블릭 체인만 올해 CCIP 를 통해流转된 토큰 규모가 25 억 달러를 초과했습니다. DTCC 는 체인링크 인프라를 자체 담보 애플리케이션 체인에임베드하고 있으며, 2026 년 4 분기上线을목표로하고있습니다.
유통 채널 구축
자산 포장 발행과 시장 유통은 완전히 독립적인 과제입니다.
맨틀 네트워크는 비트다오에서派生되었습니다. 비트다오는 거래소 바이비트의 강력한 지원을 받았으며, 정점 시기 국고 규모는 이더리움 재단과비견될 정도였습니다. 2023 년 비트다오는 맨틀에합류하며 국고 자산을완전히인계받았고, 당시了近 3 억 달러 스테이블코인과 27 만 개 ETH 를보유했으며, 현재 국고 규모는 24 억 달러로확장되었습니다.绝大多数스타트업 팀이 수년 간의 펀딩을통해얻어야할자금을맨틀은출발부터보유하고있었습니다. 현재 맨틀은 155 개 이상 토큰화 주식을上线했으며, DeFi 유동성 규모는 10 억 달러를돌파했습니다. 8 월 6 일, CCIP 를依托해 채널을구축하며맨틀은 RWA 인프라를솔라나로확장했고, 생태계를자가퍼블릭체인이아닌곳으로처음으로출력했습니다.
코인베이스와 바이낸스는 담보 및 자산 집계 섹터에집중합니다. BUIDL 은 이미 BNB 체인에상장되었으며, 바이낸스에서바로담보물로사용할수있습니다.
MEXC 는가장포괄적으로布局한거래플랫폼중하나로, 105 개 이상 온도 토큰화 주식 거래 쌍을上线했으며, 동시에 PAXG, XAUT 및주류 RWA 인프라 토큰을지원합니다. 단 8 월에만 5 개标的를추가했으며, AI 인프라, 희토류 섹터를포함합니다. 2026 년 1 분기, 플랫폼은글로벌토큰화금거래량의 27% 를차지하며글로벌 2 위를기록했습니다. 이번달 MEXC 는 RealStocks 제품을업그레이드했으며, 증권사 협력을依托해 7,000 여 개미국주식과 ETF 를覆盖하고,新增기능으로토큰보유자가완전히실제주주권리에대응하도록했습니다.
가장빠르게성장하는품목은현물시장상장에국한되지않습니다. 하이퍼리퀴드와바이낸스의 RWA 무기한계약은 7 월말단주일거래규모가 617 억달러로,同期두플랫폼비트코인무기한계약거래량의 99.2% 에해당하며, 토큰화주식이그중 58% 를차지합니다. 하이퍼리퀴드에서 RWA 무기한거래량은플랫폼其余모든품목총합을이미초과했습니다.
규제가점점혁신리듬에맞추어跟上
규제层面 4 개주선이동시에추진되고있습니다.
- 《GENIUS 법안》: 미국사상최초의연방스테이블코인법안으로, 이미 2025 년 7 월 18 일서명되어生效되었습니다.
- 《CLARITY 법안》: 암호화업계其余자산의시장규칙을확립하는것을목적으로합니다. 법안은하원에서하루앞서통과되었으며, 2026 년 5 월상원은행위원회에서 15:9 표결로통과되었습니다. 이후교착상태에빠졌습니다. 민주당은공직자디지털자산이해상충조항을추가하도록요구했고, 공화당은관련내용을삭제하고입법을추진하기를원했습니다. 상원은 8 월 8 일휴회에들어가최종투표를진행하지않았습니다. 하지만상원리더슈언은휴회전종결토론동의안을제출했으며, 9 월 15 일 (의원복회후익일) 에절차적투표를시작하도록정의했습니다. 이번투표는법안통과를의미하지않으며,全院토론개시를나타낼뿐입니다. 상원직원은외부에이해상충조항논의가여전히해결되지않았다고밝혔습니다. 9 월에再度유보된다면, 중간선거일정이올해남입법창구를대폭압축할것입니다.
- 미국증권거래위원회는독립경로를선택했습니다. 2026 년 3 월, 증권거래위원회와상품선물거래위원회는공동으로토큰분류프레임워크를발표하며, 디지털자산을 5 대범주로구분했습니다. 오직'디지털증권' 만완전히증권거래위원회규제에귀속됩니다. 증권거래위원회위원장폴앳킨스는 4 월워싱턴이코노믹클럽에서표명했습니다. 규제기관이'곧발표할'혁신면제규칙으로규제샌드박스를설립할것이라고. 기업은 12~36 개월內온체인에서토큰화증권을거래할수있으며, 완전한등록프로세스를완료할필요가없습니다. 블룸버그는 5 월중순정책이곧落地될것이라고보도했습니다. 5 월 22 일증권거래위원회는투자자보호에대한증권거래소의반대의견을듣고추진을일시중단했습니다. 6 월중순최신소식까지이면제方案은여전히공식적으로발표되지않았습니다.
- 나스닥, 뉴욕증권거래소및 DTCC 는더이상기다리지않기로선택했습니다. 증권거래위원회는 2026 년 3 월나스닥규칙개정안을승인하며, 러셀 1000 구성주, 지수 ETF 가기존전통거래인프라를依托해토큰화거래를진행할수있도록허용했습니다. 뉴욕증권거래소유사方案은 4 월승인되었습니다. 커스터디자산규모약 114 조달러인 DTCC 는 5 월 4 일발표했습니다. 2026 년 7 월프로덕션레벨파일럿을진행할것이며, 블랙록, JP 모건, 골드만삭스등 50 여개기관이참여한다고. 러셀 1000 구성주, 주류지수 ETF 및미국국채를覆盖하며, 10 월全面推广를계획하고있습니다. 이시스템은주주투표, 배당등모든전통권리를완전히보존하며, 핵심증권등록시스템은유지됩니다. 토큰은단결제기록의포장매체일뿐입니다.
증권거래위원회가유보한면제方案은원래두번째로더완화된통로를열었을것입니다. 기초상장회사승인없이토큰을발행할수있으며, 투자자는경제적수익만향유하고주주권리는갖지않습니다. 두번째통로가落地될수있는지, 언제落地될지는여전히미지수입니다. 하지만 DTCC 파일럿만으로도증명됩니다. 미국주류주식의준수토큰화거래는반드시도래할것입니다.
유동성난제는해결되었는가
앞서제시한업계痛点을대조하여현상을복기합니다. 유동성단절문제는일부완화되었습니다. 국채와사설信贷섹터유동성은상대적으로충분하며, 규모는각각 162 억달러, 73 억달러에달하고, 해당标的수는각각 87 개와 2,543 개입니다.
이외其余섹터유동성은여전히薄弱합니다 (대부분품목규모 10 억달러미만). 블랙록, 프랭클린템플턴레벨기관의커스터디신뢰난제는해결되었지만, 중소발행方は여전히해결책이없습니다. 약 97% 의토큰화자산은여전히진입장벽을설정하며, 일반소매투자자는참여할수없습니다. 장벽근원은 2017 년증권거래위원회하우이테스트판정기준으로거슬러올라갈수있습니다.
이상은낙관적인시각입니다. 2026 년 7 월 BeInCrypto 인텔리전스는 RWA.xyz 7 천여개토큰화제품데이터를依托해보고서를발표하며, 더잔혹한현실을밝혔습니다. 시가총액 10 만달러초과토큰화자산중 56%(약 329 억달러) 가단주일온체인이체기록이 0 입니다. 자산온체인, 자산이온체인에서流转되는것은완전히다른두가지일입니다. 현재업계는첫단계만완료했습니다.
일부현상은제품디자인취지입니다. 토큰화국채를매수하여수익을얻는것은투기채권처럼매일거래할필요가없습니다. 하지만객관적인현상은피할수없습니다. 시장은명확한头部集中을보입니다. 5 대제품이시가총액절반을차지하며,其余 6 천여개标的대부분은침체되어있습니다.
미래방향
各大기관은시장규모예측수치차이가크지만, 성장방향에는합의했습니다. 맥킨지基准시나리오예측: 2030 년토큰화자산규모 2 조~4 조달러도달. 아크인베스트예측 11 조달러. 보스턴컨설팅그룹연합 UBS 예측 2030 년 9 조 4,000 억달러도달, 2033 년 18 조 9,000 억달러로상승. 스탠다드차타드은행예측 2034 년 30 조달러돌파.
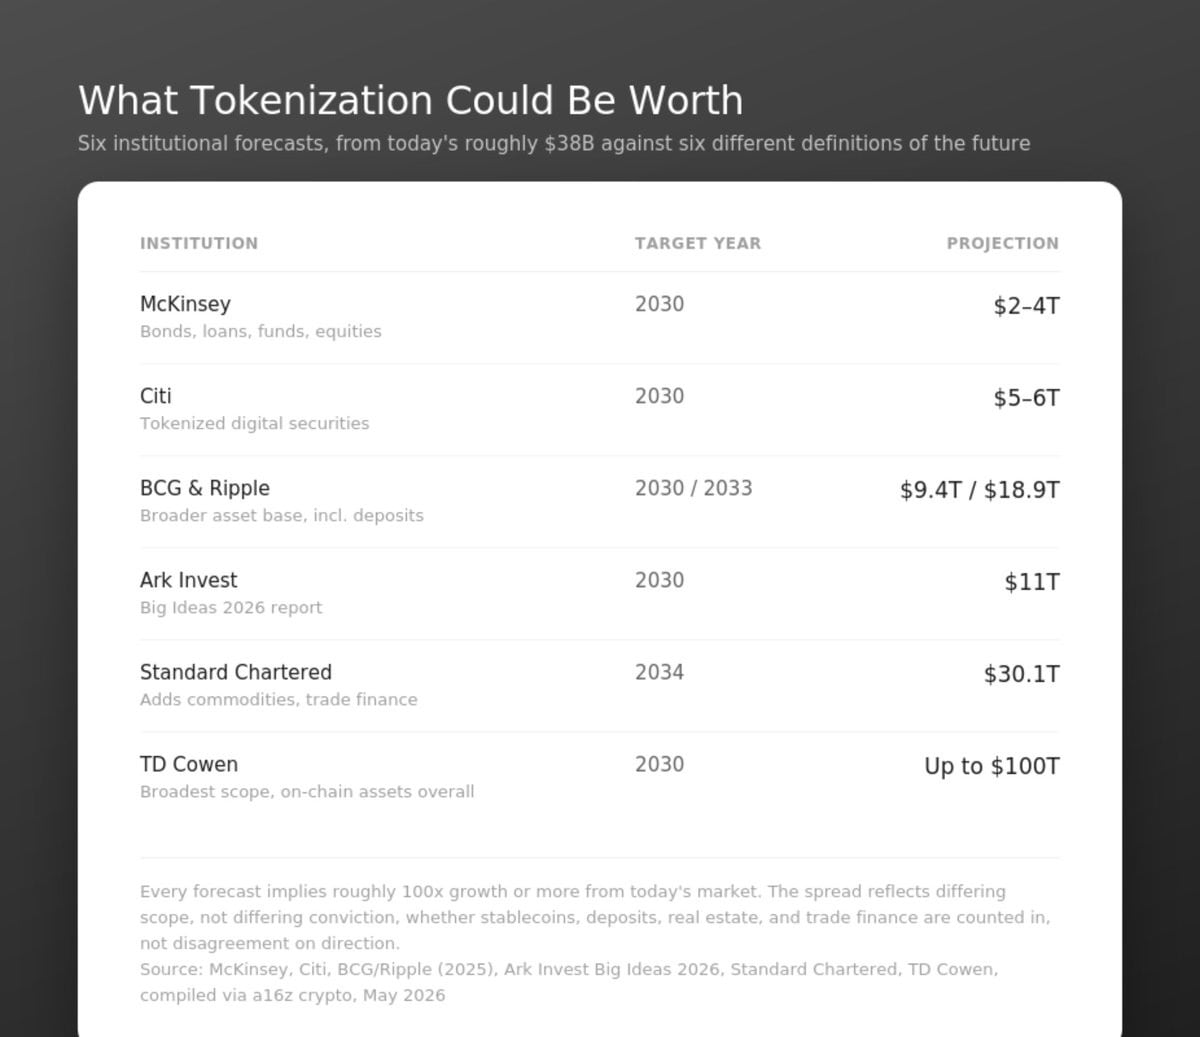
수치차이는본질적으로성장여부에대한이견이아닙니다. 모든사람은시장규모가현재대비백배확장될것으로예측합니다. 이견은통계구경에서옵니다. 스테이블코인포함여부, 은행예금포함여부, 토큰화정의경계如何划定.
기관은한편으로성장예상을인정하면서도한편으로신중함을유지합니다. 코인베이스와 EY 는 2026 년 1 월 351 명기관결정자를조사했습니다. 73% 가연내디지털자산배치를높일계획이며, 65% 는규제명확화를최우선구동요인으로꼽았습니다. 동시에 66% 응답자역시규제불확실성을최대리스크로꼽았습니다. 자금입장을추동하는핵심조건이바로미해결상태에걸려있습니다.
또다른 EY 조사에따르면, 기관은규제落地를앉아서기다리지않습니다. 83% 기관투자자는 2026 년말토큰화채권배치를계획하며, 2 년전이비율은단 33% 였습니다.
전환은이미바탕 인프라에서나타났으며, 단순조사설문에만머무르지않습니다. 2026 년 2 월, BUIDL 은 UniswapX 에접속하여직접거래를구현했습니다. 3 월크로니클검증시스템과对接하며, 누구나뉴욕멜론은행커스터디기록을依托해블랙록기초국채보유고를실시간으로검증할수있습니다. 스카이생태계스파크유동성레이어는 15 억달러자금을자동배치하며, BUIDL, Anemoy, Superstateinc 간에전환하고, 실시간으로수익률이가장높은标的에투자합니다.这类업무는과거자금거래자가수동으로조작했습니다.
DWF 랩스창립자안드레이그라체프는토큰화주식이이미거래자행동을재구성했다고생각합니다. 암호화투자자는기존거래플랫폼을떠나지않고도주식자산으로전환배치할수있으며, 온체인주식과大宗商品이올해규모에서큰폭의성장을맞이할것으로예측합니다. 팔콘파이낸스의아르템톨카체프는이메커니즘을단도직입적으로설명했습니다. 컴포저빌리티와상환메커니즘이야말로실물자산과암호화유동성을진정으로연결할수있다고.
업계내부에서는두가지발전노선이분화되고있습니다. 한파는소유권준수를우선보장하며, 진입식통로를구축하고토큰은전과정준수경계內에서운영됩니다. 다른파는컴포저빌리티를우선추구하며, BUIDL 과같은준수자산을캡슐화하여무허가 DeFi 생태계에서자유롭게유통되도록합니다.
이는 RWA 1.0 과 RWA 2.0 논쟁으로볼수있지만, 이제는이론적탐토가아니라두套상호경쟁하는제품로드맵입니다. 올해초서클의 USYC 규모가블랙록 BUIDL 을초월하며, 최대규모토큰화국채펀드가되었습니다. 이는후자가유통层面에서일시적으로우위를점했음을의미하며, 브랜드영향력层面는별개입니다.
RWA 1.0: 단순실물자산매핑, 매수, 보유, 상환만지원. 애스펜리지호텔토큰, 메이플초기대출자금풀등이이패러다임에속합니다. RWA 2.0: 실물자산이지속적으로효용을생산하도록합니다. 2026 년 2 분기,各类 DeFi 플랫폼에예치된토큰화실물자산규모는 74 억달러에달하며, 전년동기대비 2 배이상성장했습니다. 수익형스테이블코인과토큰화국채비율이가장높습니다. 메이플의 syrupUSDT 는이미맨틀에서 Aave 에접속하여정식운영중이며, 실제자금의순환인프라가이미落地되었습니다.
TechFlow 공식 커뮤니티에 오신 것을 환영합니다
Telegram 구독 그룹:https://t.me/TechFlowDaily
트위터 공식 계정:https://x.com/TechFlowPost
트위터 영어 계정:https://x.com/BlockFlow_News
 @0xseth_
















