USDe反発の背景:清算寸前のホエールが上昇幅の4分の3を牽引し、ENA買い戻しは2027年延期の可能性
著者:Alea Research
翻訳:TechFlow
TechFlow解説:Ethena の合成ドル資産 USDe は 10 月に激しい変動を経験した。ステーキングトークンの sUSDe と競合との利回り差は依然として存在するものの、流通量は単月で 7.4% 縮小し、その拡大の本質が露見した。この成長はパッシブセーブ由来ではなく、借貸市場におけるループ取引(Looping)によるレバレッジ buildup に深く依存していることが明らかとなった。
Aave の借貸金利上昇と補助予算削減に伴い、単一の大口マルチシグアドレスによるデレバレッジがドミノ倒し効果を引き起こすかの一瞬の危機を迎えた。本レポートでは、Ethena の収益分配メカニズム、ループ取引のライフサイクル、そしてガバナンストークン ENA の初回トークン買い戻し計画の実施スケジュールを詳細に分析している。
現在の USDe はいわゆる明らかな法則を示している。借手によるループ取引(Looping)でのレバレッジ buildup が行われると規模は急速に拡大し、逆にレバレッジが解除されると供給量は急激に縮小するのである。
言うなればループ取引とは、借手が USDe を借贷プロトコルの担保として預け入れ、他のドル安定通貨を借り出した後、その資金を用いてさらに多くの USDe をマウント(製造)し、それを繰り返してステーキングすることを指す。直近の 10 月はこのメカニズムを余すところなく浮き彫りにした。
10 月通期を通じて、Ethena の貯蓄型トークン sUSDe と Sky 傘下の競合 sUSDS との利回り差は 9 月の 1.23%p で安定していた。過去のデータによれば、この差が 1%p を超えば USDe の流通量は強気な成長を示すのが一般的だったが、10 月には逆方向に 7.4% 縮小した。
今回の縮小傾向は 10 月 6 日、すなわち USDe の規模が史上最高値を付けた日に始まった。分散型金融(DeFi)借贷プロトコルである Aave において、USDT の借贷利率は借手が USDT ループ取引を実行する際の財務コストに直結する。ちょうどその日、Aave 上の USDT 金利は急騰し、sUSDe のネイティブステーキング年利率(APY)をあっという間に割り込んだのである。
しかし同じくループ取引が、続く 11 月に USDe の失地回復を早める役割を果たした。
11 月 8 日までの一週間のうちに、Ethena は Aave でループ取引を行う複数のマルチシグ Safe ウォレットの一つに対して最大 .62 億枚の USDe をマウントした。11 月 8 日には、USDe の総供給量が 10 月 6 日以降の下落分を完全に回収し、約 .8 億枚に戻った。
しかし、この巨大レバレッジを持つマルチシグアドレスのヘルスファクターは 11 月 12 時点でわずか 1.02 であり、Aave が設定する 1.0 の清算閾値を極めて危険な状態でうろついていた。
もしこのアドレスが強制清算や能動的なレバレッジ解除を余儀なくされれば、USDe のそれまでの反騰規模の 4 分の 3 が瞬時に消滅し、同時にガバナンストークン ENA の初回買い戻し計画も大きく遅れることになる。
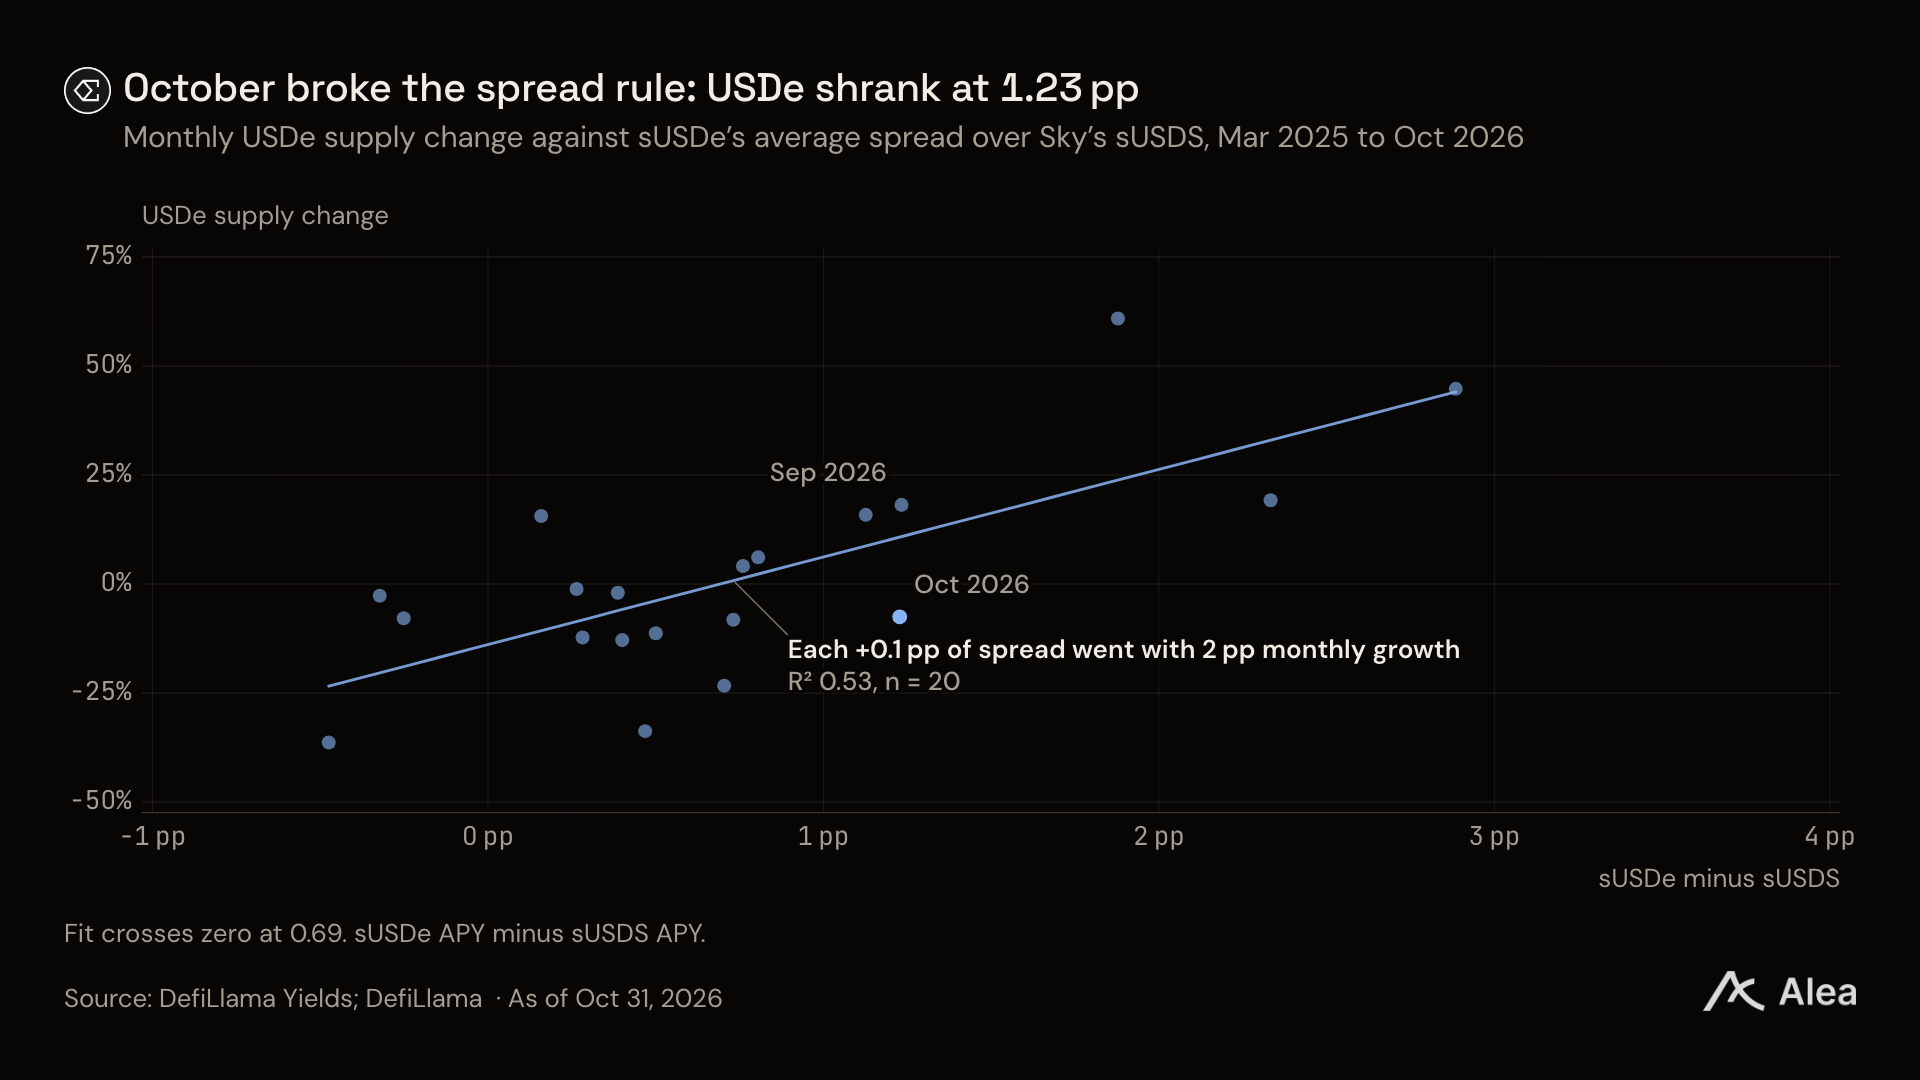
図:sUSDe と sUSDS の利回り差対 USDe 成長率の関係(DefiLlama)
コアポイントの抽出
エコシステムパートナーと借貸市場がプロトコル報酬の大半を支配:今年第 3 四半期、Ethena の外部パートナーおよび借贷市場向けの補助対象 Safe ウォレットによって、四半期全体のプロトコル報酬の 69% が配分された。一般個人投資家が直接ステーキングする sUSDe 金庫に残された比率は 3 割のみであった。
Aave ループ取引の報奨予算が 10 月に半減:10 月、Ethena が Aave のループ取引へ支払う週次補助予算は半数以上削減された。同様の目標補助利率を維持したままインセンティブプールが縮小したため、プロトコルは大規模なループ資金残高を維持することが困難になっている。
規模回復はヘルスファクター僅か 1.02 の単一レバレッジクジラに依存:担保評価額が負債価値に対し約 2.3% のわずかなスリッPageIndex を起こすだけで、このマルチシグアドレスは強制清算トリガーを発動させることになる。
9 月 30 日以降の ENA 価格下落幅は ETH の倍:流通期の ENA トークン数増加により総時価総額の下落率は ETH とほぼ同等だが、単体価格はより激しい下落にさらされている。
9 月の拡大ペースに基づく場合、初の ENA トークン買い戻しは 2027 年 2 月に達成される:第 3 四半期の平均拡大ペースで試算すると、初のフィースイッチ発動時期は最長でも 2027 年中盤以降に延期される可能性がある。
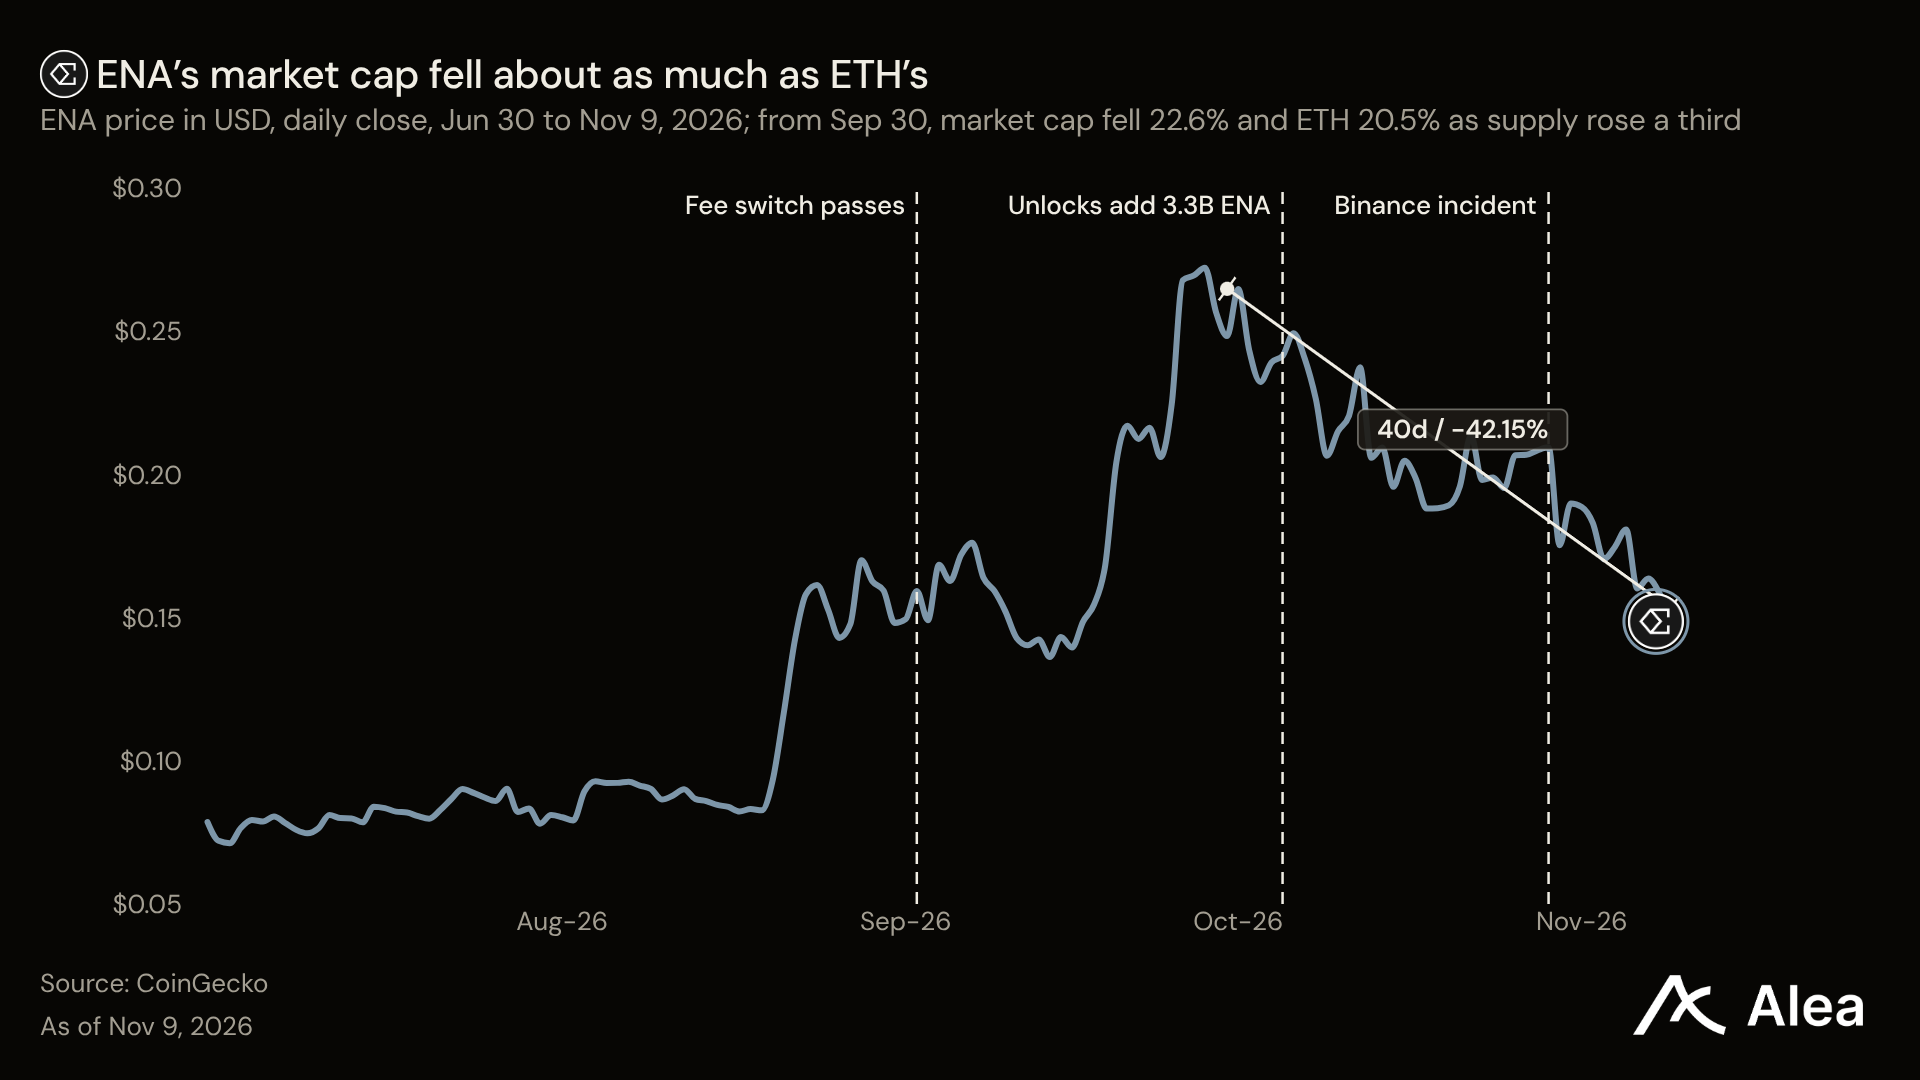
図:ENA 価格推移とトークンアンロックノード(CoinGecko)
Ethena の収益源と分配メカニズム
基礎構造から見ると、USDe は収益を生む資産ポートフォリオでフルカバーされた合成ドルである。ホワイトリスト登録機関はパリティ水準付近で USDC または USDT を USDe に交換できる。
その後、Ethena はこれらの資金をロング現物および主要中央集権取引所のインフレブル・スワップ(永続先物)ショートポジションへ配分し、ベックスプレット裁度を達成する仕組みとなっている。
今年第 3 四半期、Ethena は合計 万枚の USDe 報奨収益を支払う一方、第 2 四半期の 万枚から小幅増加した。これらの収益は主に 3 つの中核的方向へ向かった。すなわち、sUSDe ステーキング金庫、外部エコシステムパートナー、そして借贷市場におけるループ取引を促進するライクリッジ(Liquid Leverage)流動性レバレッジプロジェクトである。
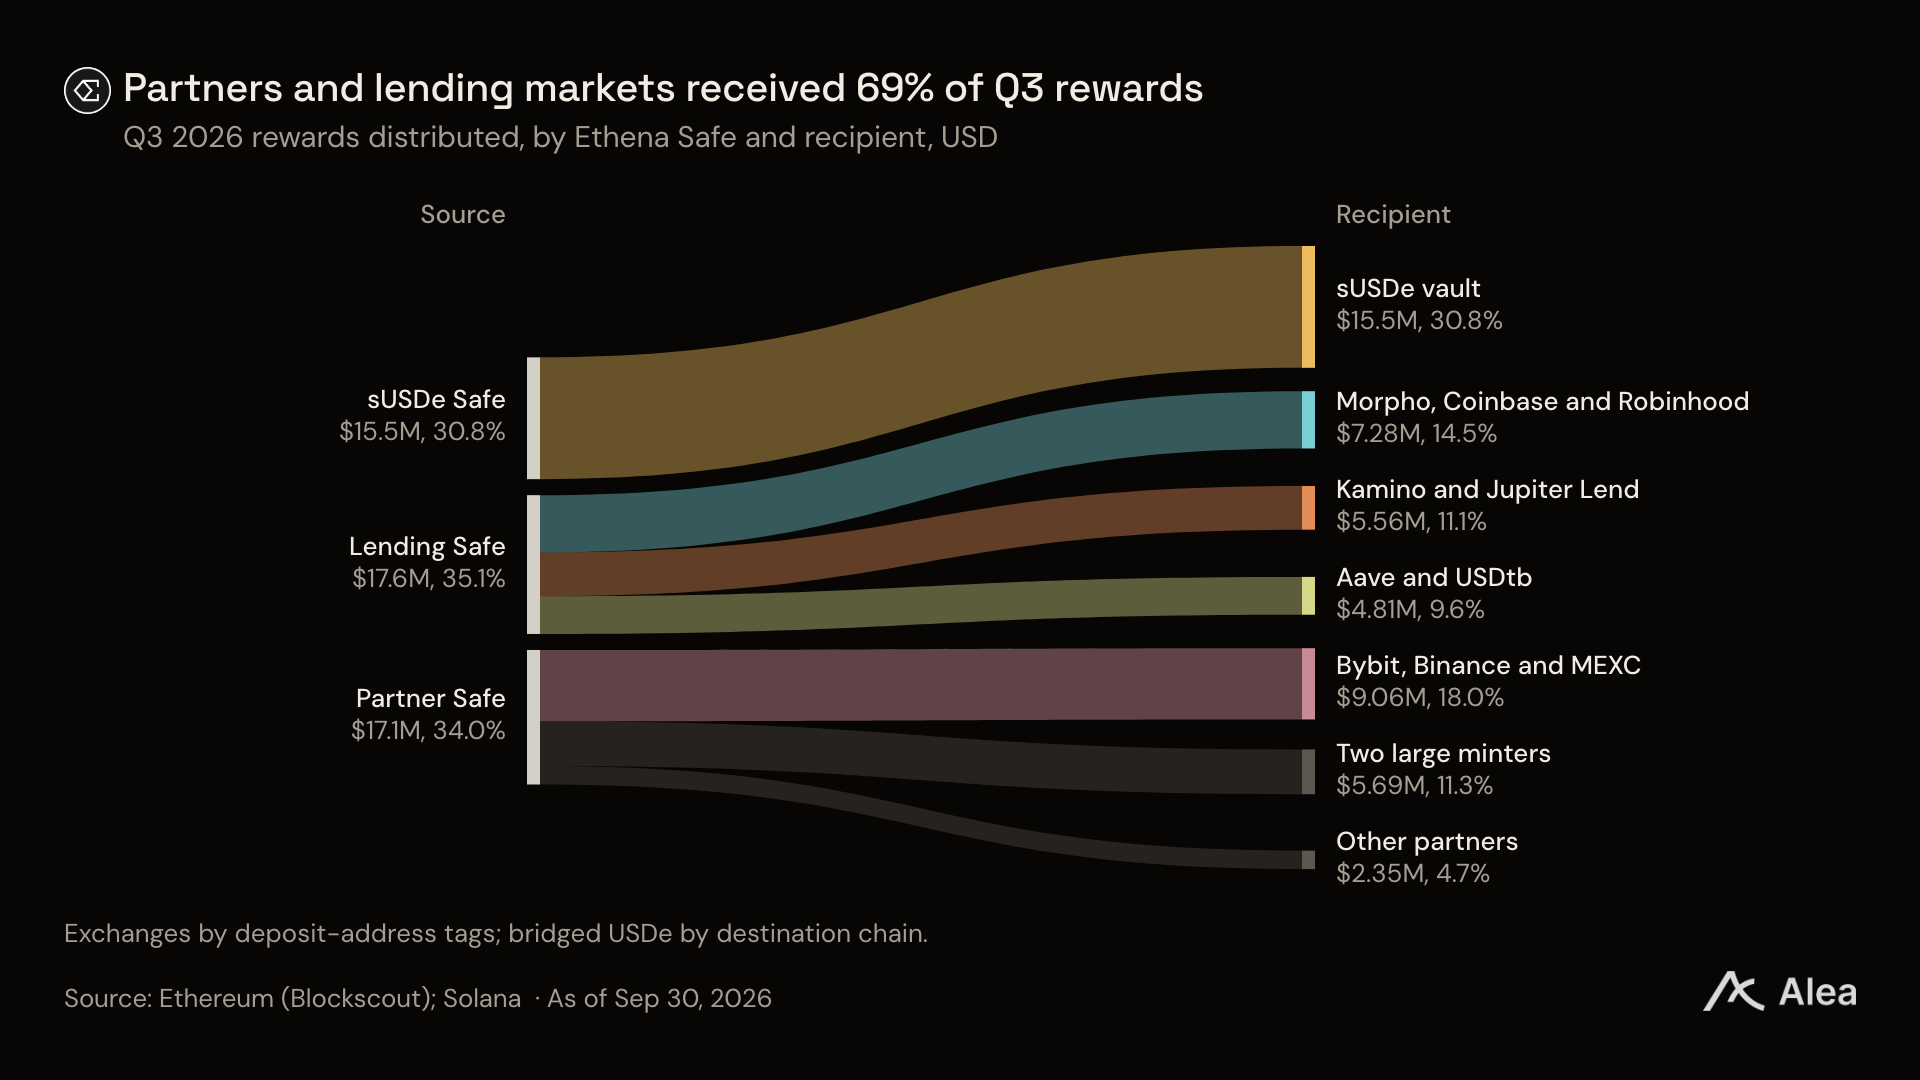
図:Ethena 第 3 四半期報酬の支出先内訳(Blockscout)
sUSDe は一般ユーザー向けに設計された貯蓄証明トークンである。本質的には ERC-4626 準拠のジェムキュー(金庫)であり、ユーザーが USDe をステーキングすることで sUSDe を取得できる。毎回収益分配が行われると金庫の正味価値が継続的に上昇し、現在の APY は約 5% である。
純粋なステーキング金庫とは異なり、Ethena が展開するライクリッジ(Liquid Leverage)プログラムは、Aave V3 コアマーケットにおける USDe サプライヤーを対象とした補助を専門的に行っている。
Aave はステークされた USDe にあたって利子付きトークン aEthUSDe を発行するが、Ethena は追加報奨を安定通貨を貸し出して裁度取引を行うループ借手に Directed に投入していく。
注目すべきは、このターゲット補助が実際に借金負債を負うアクティブポジションのみに支給され、かつ借贷ループを通じてその補助効果が何倍にも増幅される点である。11 月 6 日のデータを例にとると、Aave が USDC 借り入れに課す総合年間借用利率は 4.86% だったが、Ethena が提供する特別補助金を勘定に入れると、借手の正味の借贷コストはわずか 1.15% に大幅に引き下げられている。
一方、過去に sUSDe を担保に USDe を借り入れることを認めていた古典的なループ取引戦略は、今年 9 月には完全に赤字状態に陥っていた。当時、Aave のリスク管理部が USDe 借り入れに対しより厳しい金利曲線を設定した結果、当該経路での裁度余地が失われたのである。
ループ取引の規模拡大は USDe そのものを超えていく
機関投資家のループ取引にかかる摩擦コストをさらに低減させるため、Ethena はまず 7 月 9 日に USDC のマウントおよび償還手数料を完全ゼロに引き下げ、続いて 8 月 24 日には USDT に対しても同様のゼロ手数料ポリシーを採用した。公式チームは認めるところだが、この調整により機関がマーケットメイカー取引やクロスチェーンの借贷ループを実行する際に格段に円滑になったという。
9 月 30 日時点、新興パブリックチェーンである Plasma および Robinhood Chain における USDe の規模は、それぞれのネットワーク内で安定通貨総規模の 3 分の 1 を占めるに至った。これとは対照的に、イーサリアムメインネット上では USDe の安定通貨全体に占める比率はわずか 1.9% に過ぎない。
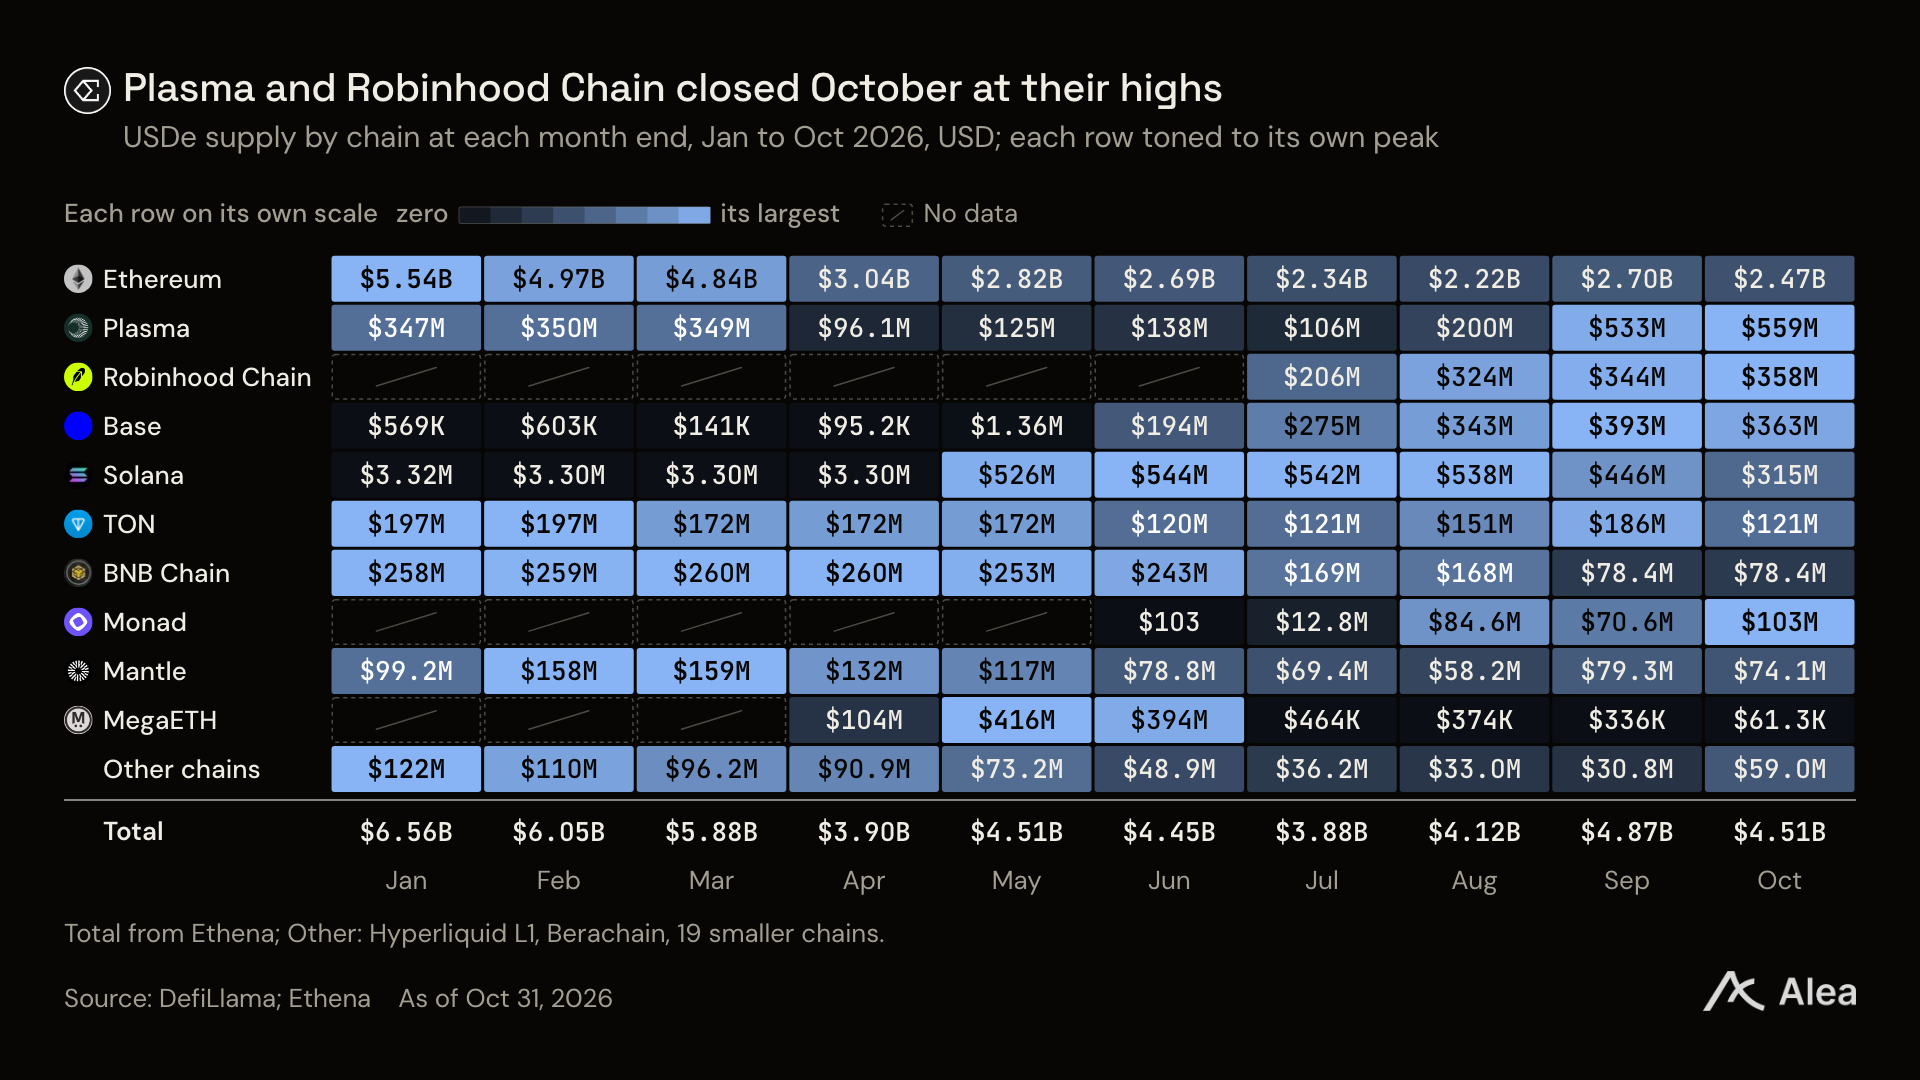
図:Plasma や Robinhood Chain などの新興チェーンにおける USDe 比率(DefiLlama)
10 月の嵐:なぜスプレッド法則は機能不全に陥ったのか
従来のスプレッド分析モデルはパッシブセーバーが享受する受動的収益しか測れず、レバレッジルーパーが負担する実際の借贷コストを完全に無視していた。過去 20 ヶ月のデータでフィットさせた成長曲線の上では 9 月の実績値はモデルとほぼ完全に一致したが、10 月に入ると実態の規模拡大と理論予測の間で億単位ドルに及ぶ深刻な乖離が生じた。
いずれの借手も資産を担保にしてレバレッジ化する際には、借り入れたドルに対して変動金利を支払わなければならない。担保が sUSDe であっても補助付き USDe であっても、借贷コストこそがループ裁度の存亡を決めるボーダーラインとなる。10 月 6 日、USDe がピークに達した当日、Aave 上の USDT 借贷金利は急騰し、収益率の上限を完全に突破してしまった。
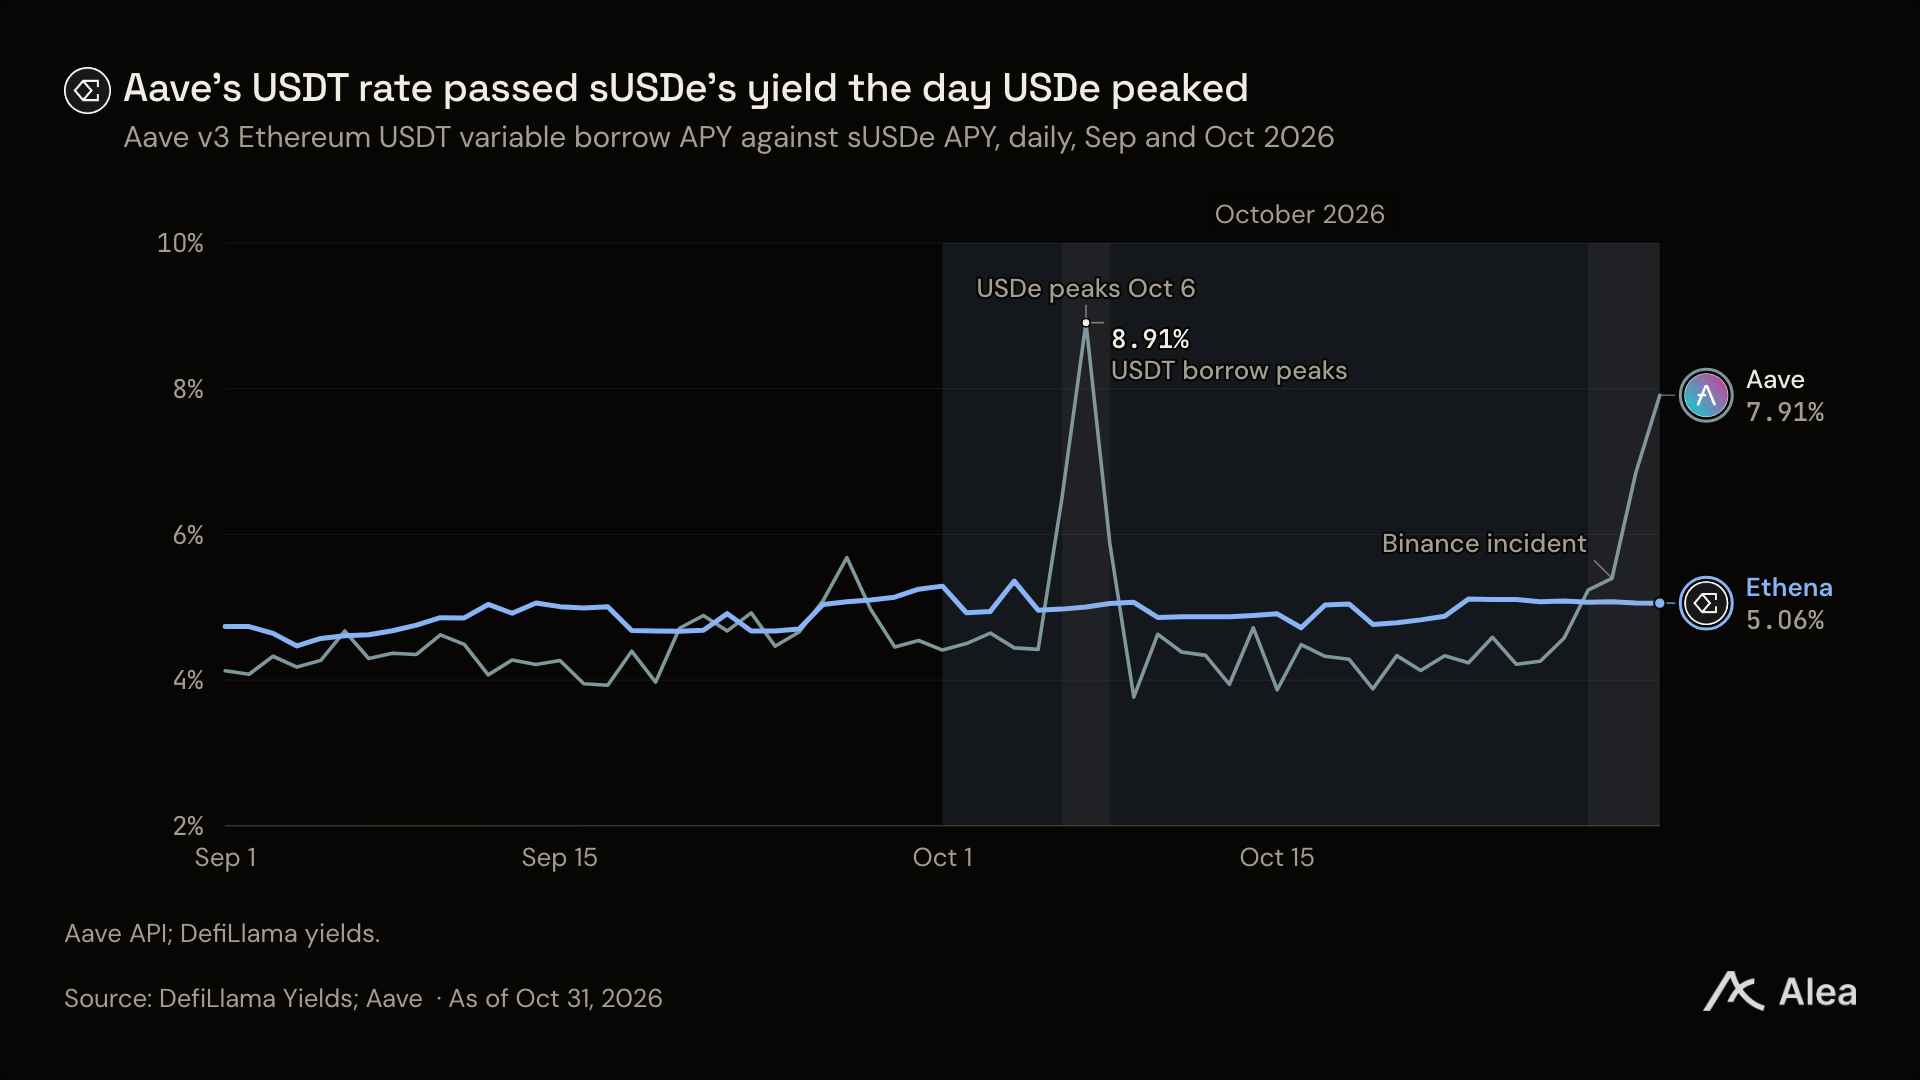
図:Aave USDT 借用金利と sUSDe 収益率の逆転状況(Aave API、DefiLlama)
10 月 9 日以降、Aave での借用金利は段階的に sUSDe の収益率水準へ低下していったが、USDe からの資金流出トレンドは止まらなかった。10 月の資金流出量の大部分をイーサリアムメインネットが担っており、大手投資家(クジラ)の資金が順次決済・償還へと動き出したのである。
追い討ちをかけるように 10 月 29 日、バイナンスで突発的なセキュリティ問題が発生し、取引所内の USDe および ENA の出金ゲートウェイが一時的に制限される事態となった。これを受け Ethena は当該プラットフォームへのリスクエクスポージャーが約 万であることを明らかにし、この出来事が市場でのヘッジ売りを一層加速させる結果となった。
同時並行して、Ethena 公式が Aave ループ取引へ支出するインセンティブ予算も一ヶ月を通じて大きく縮小した。週次の報奨支出額は 9 月末の約 51.2 万枚の aEthUSDe から 10 月末には 22.2 万枚へと断崖落下し、レバレッジ資金に対する魅力は以前ほどではなくなった。
単一の Aave ループ取引クジラが規模反騰を支える
Ethena アーキテクチャにおいて、USDe を直接マウントできるのは公式ホワイトリストに登録された機関アドレスのみである。各マウントコマンドは権限保有者の署名確認を必要とし、ステーキング担保の種類・数量、そして最終的にトークンを受領するウォレットアドレスを明確に記載する必要がある。
11 月 6 日、末尾桁が 0xa711 であるマルチシグ Safe ウォレットはわずか 4 時間以内に合計 21 ラウンドの借贷プラスマウントループを連続で開始した。
各ラウンドにおいて、当該アドレスは Aave で資金を担保に入れ USDC を借り出し、それを即座にマーケットメイカーへ送信してマウント依頼書に署名し、最後に新しくマウントされた USDe を再び Aave へ担保資金として返還するという流れだった。
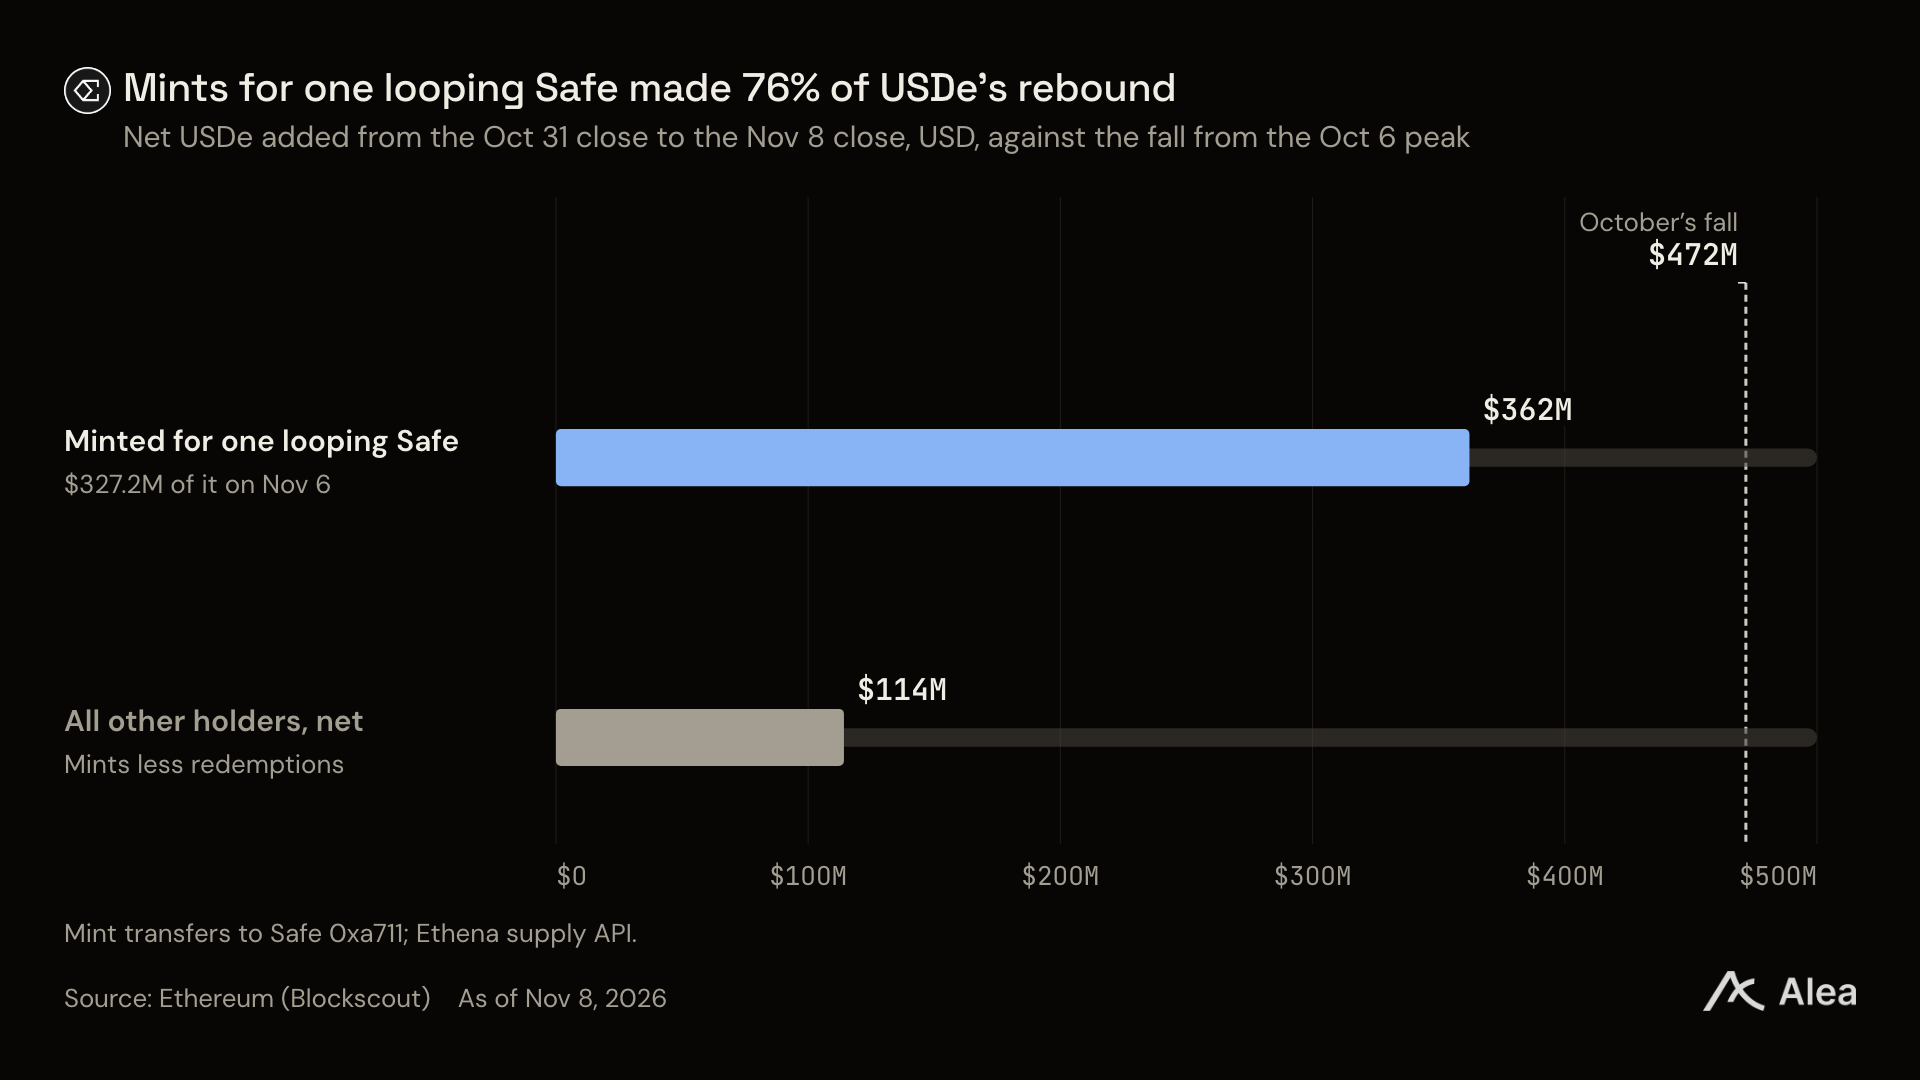
図:単一高額マルチシグアドレスによる Aave ループマウントが USDe 反騰に寄与する割合(Blockscout、Ethena)
0xa711 というクジラウォレットはこれまで持続的にループ取引補助金を獲得し続けてきた。11 月 2 日付で、このアドレスは公式コントラクトから約 13.2 万枚の aEthUSDe 報奨を新たに申請済みである。
このレバレッジループが進行する半ばに、当該アドレスが Aave で保有する債務規模はすでに .9 億まで膨張し、全体的なヘルスファクターは極度に脆弱な 1.02 まで圧縮されていた。
11 月 9 日以降、他の大手中一部の償還動作が始まるにつれ、USDe の流通量は同日の .9 億の天井水準から、11 月 11 日の .1 億へわずかに低下した。
この間、貯蓄側のスプレッドは依然として堅調を保ち、sUSDe の 30 日間平均収益率は 5.10% で推移し、なおも sUSDS より約 1.3%p 上回っていた。しかし、市場全体のマージナル流動性は完全にレバレッジ借贷に支配されてしまっていた。
ENA 初のトークン買い戻しはいつ訪れるのか
プロトコルガバナンストークンである ENA は第 3 四半期中、基軸準備資産からの直接的なキャッシュフローを何も受け取っていなかった。保有者は過去に 9 月 2 日にフィースイッチ導入提案を全会一致で可決している。
当該プランによると、USDe の 14 日間移動平均供給量が特定の閾値に到達次第、プロトコルは準備資金の正味収益の 20% をターゲットとして公開市場における ENA 買い戻しに充当するよう定められている。
しかし 11 月 8 日終値時点、USDe の実勢供給量は最初の買い戻し閾値発動までもう約 億もの大きなギャップを残している。
14 日間移動平均線は即時供給量に対して約 1 週のラグを持つため、9 月の比較的高い拡大ペースで試算すれば USDe が条件を満たす最早でも 2027 年 2 月となる。第 3 四半期の平均平坦化成長率で計算すれば、それに遅れて 2027 年中盤以降になる可能性が高い。
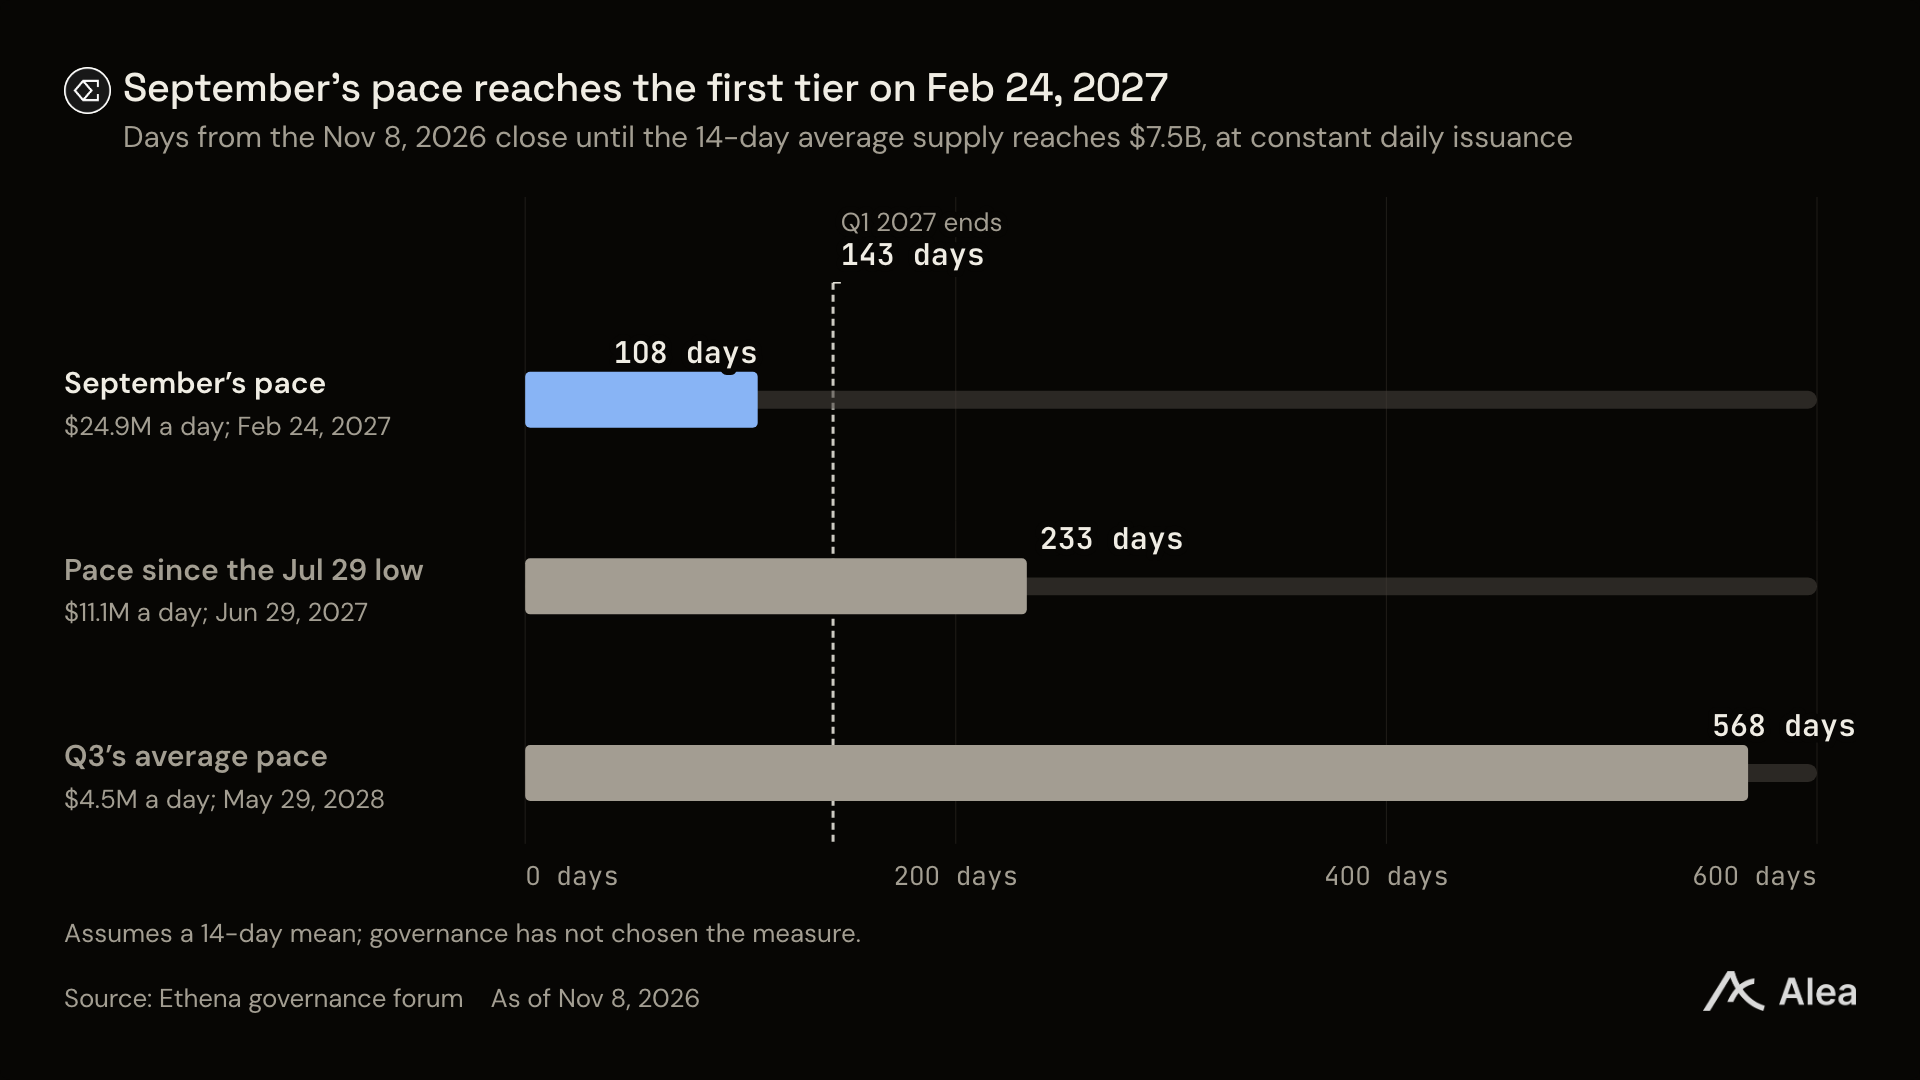
図:異なる供給量成長シナリオに基づく ENA 初回フィースイッチ買い戻し発動時期の算定(Alea Research)
トークン二次市場での売り圧力懸念を緩和するため、Ethena ファウンデーションは 10 月 5 日、今後予定されていた初期投資家向けトークンの線形アンロック計画全体を前倒し調整を実施した。これがまさに、10 月初週の大量売却を経てなお ENA トークンの時価総額減少率がイーサリアムの全体市場を上回るに至らなかった核心的理由である。
否定しようもないが、すべての資金増加が高リスクな借贷レバレッジに依存しているわけではない。例えばバイナンス取引所が一般個人投資家向けに 11 月 30 日まで延長する形で 10% の特別年利収益補助を打ち出したケースがある。しかしオンチェーンの深層領域において、実際に USDe の規模増減と ENA トークン買い戻しの行方を左右するのは、依然としてこの借贷の絶壁縁を歩くループ取引借手たちなのである。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 @AleaResearch