


Bitget UEX 日報|米イラン、交渉再開へ 原油価格2%下落;韓国DRAM輸出価格が前年比401%急騰;NVIDIA、7日連続安を終え決算発表を控える

一、注目ニュース
FRB(米連邦準備制度理事会)動向
ジャクソンホールでのウォッシュ議長講演に迫り、9月利下げなし維持確率が約60%
- FRBのケヴィン・ウォッシュ議長が8月28日にジャクソンホールで開催されるシンポジウムで講演を行う予定であり、市場はインフレや財政問題に関する見解を探っている。
- CMEデータによると、9月に利下げをせず現状を維持する確率は約60.4%、合計25ベーシスポイント(bp)分の利上げとなる確率は約39.6%となっている。
- 今週はバージニア州のリッチモンド連銀のバルキン総裁ら他の当局者の発言もある。
市場への影響:これらの発言とコアPCE物価指数が短期間の政策見通しの焦点となり、期間プレミアムやリスク資産のパフォーマンスに影響を与える可能性がある。
国際コモディティ
ロシア系メディアが米伊交渉再開の可能性を報じ、原油価格が大幅下落
- イランとオマーンがホルムズ海峡に暫定の航行回廊を設立し、機雷の掃海を実施することで協議を進めている。計画では30〜60日以内に恒久的な航行路を整備していく。
- パキスタンとイランの関係筋によれば、米国とイランは海峡の自由航行を含む休戦合意の条文でコンセンサスを得ており、今後数日中に発表され交渉が開始される見込み。
- ブリンデン?原文はルビオ(L Rubio),米国務長官。ルビオ国務長官は対イラン向けの新たな軍事打撃計画を一時的に棚上げすると表明し、代わりに海軍封鎖と財務省による制裁で圧力をかけていく方針だ。トランプ氏は国際水域の機雷は全て除去されたとの声明を出した。
市場への影響:地政学リスク・プレミアムが急速に解消され、WTI原油がほぼ2%下落、ブレント原油もそれに追従した。短期的にはインフレ粘り強さへの懸念を緩和し、リスク資産にとって追い風となる。
マクロ経済政策
カナダが米国に対報復関税を導入、米国側も追加措置を検討
- カナダは9月8日より約200億ドル相当の米国産商品に対して15〜50%の関税を課す。金属製品は最大50%となっており、同時に75億カナダドルの支援資金を確保する。
- 米政府側もカナダに対する追加のペナルティ措置を検討中で、貿易摩擦がさらに激化する可能性がある。
市場への影響:北米地域の貿易緊張が高まり、関連サプライチェーンや市場感情に影響を与える恐れがあるが、短期的には米伊関係緩和のニュースである程度相殺されている。
二、マーケット振り返り
コモディティ & 為替パフォーマンス
- スポット金:約4,650ドル/オンス、-0.25%
- スポット銀:約68.6ドル/オンス、+0.05%
- WTI原油:約80.47ドル/バレル、-2.12%
- ブレント原油:約83.4ドル/バレル、-2.12%
- ドル指数(DXY):約98.93、+0.02%
推移の背景:米伊交渉再開期待によりホルムズ海峡のリスク・プレミアムが顕著に低下し、原油の大幅下落が主な牽引役となった。金は原油安と安全資産需要の間で変動しており、銀は工業需要属性の影響を受け相対的に独立した動きを示している。機関投資家の見解では、短期的にはコモディティ市場は地政学緊張の緩和によって主導されており、原油安はインフレと利上げ期待を和らげる助けとなる。資産の連動関係は「地政学冷却→原油下落→インフレ懸念緩和→リスク資産持ち直し」という構造で表れている。
暗号通貨パフォーマンス
- BTC:約78,770ドル、-1.17%
- ETH:約2,475.4ドル、-1.37%
- 暗号通貨の時価総額合計:2.73兆ドル、-1.9%
- 強制決済状況:過去24時間で6億2,400万ドルの強制決済が発生(ロングポジション3億2,200万ドル分)
- Bitget BTC/USDT クリアリングマップ:BTC現在価格は約7万8,800ドル。8万〜8万1,500ドルのレンジには多数のショートポジション清算圧力が集中しており、8万ドルを突き抜ければ目立ったショート・スコアチャー(空襲撃)が発生する可能性がある。また、7万7,000〜7万9,000ドル帯にもロングポジションの清算層が厚く配置されている。7万8,000ドル付近のサポートラインを割り込めば、レバレッジ・ロングポジションの強制決済がさらに加速する可能性がある。
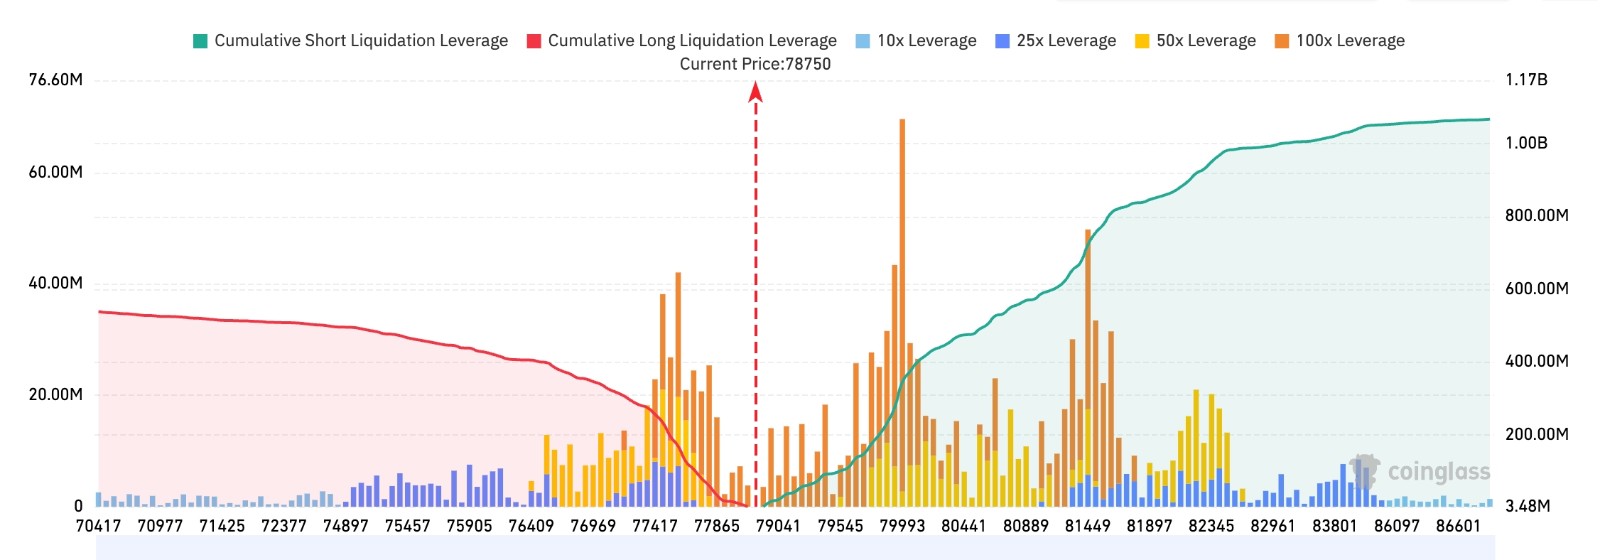
- スポットETFの正味流入/流出:直近は正味流入傾向が続いており、昨日の流入額は3億3,800万ドル、現時点での24時間純流入額は2,990万ドル。
推移の背景:米伊関係の緩和と原油安がリスク appetite を押し上げ、暗号通貨市場も高値圏で推移している。BTCは一時8万ドル水準を試したが、ETHも概ね同様の展開を示した。機関投資家のコンセンサスでは、短期的な相場は流動性と政策材料によって支えられており、コアPCE物価指数の発表やジャクソンホール講演後のマクロ経済伝播効果に注意深く目が離せない。
米国株指数パフォーマンス
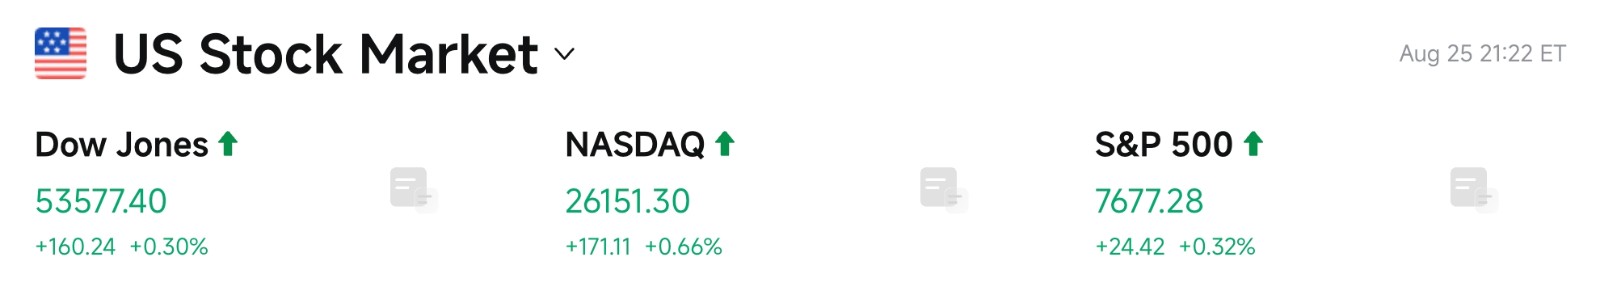
- ダウ平均:終値53,577.40ポイント、+0.30%
- S&P500:終値7,677.28ポイント、+0.32%
- NASDAQ総合:終値26,151.30ポイント、+0.66%(テックセクターと半導体セクターが反発)
テックジャイアント動向
- NVDA(エンビディア):213.05ドル、+2.19%(7連騰落を終息)
- AAPL(アップル):309.90ドル、-0.14%
- MSFT(マイクロソフト):491.71ドル、+0.90%
- GOOGL(アルファベット):約347ドル、小幅下落
- AMZN(アマゾン):261.06ドル、-0.39%
- META(メタ プラットフォームズ):570.05ドル、+1.97%
- TSLA(テスラ):350.25ドル、+0.37%
展開のまとめと背景:主要指数3つが揃って上昇し、エンビディアが7連騰落を終えたことを受けてテックセクターが反発。メモリおよび光通信セクターも全般的に高くなり、AMDはほぼ5%の上昇となった。米伊関係緩和と利回り低下を背景に資金がグロース株に戻っているものの、銘柄ごとの乖離はまだ続いており、消費テック分野は比較的落ち着いた動きにとどまっている。
セクター別注目トレンド
半導体/メモリセクターの一斉反発
- 注目銘柄:AMDはほぼ5%上昇、マイクロンテクノロジー(MU)とSKハイニックスは2%超上昇、シーゲイトとウェスタンデジタルは3%超上昇。
- 牽引要因:韓国のDRAM輸出価格が前年同比401%急騰し、需給逼迫感が強まったほか、エンビディアの反発が市場センチメントを後押しした。
光通信セクターの大幅高
- 注目銘柄:Lumentumがほぼ7%上昇、Applied Optoelectronicsは5%超、CoherentおよびCienaは4%超の上昇となった。
- 牽引要因:前期の大幅調整を受けた技術的なリバウンドと、AIインフラ需要の見通し。
暗号通貨関連銘柄の力強い展開
三、米国株個別銘柄深掘り解説
1. エンビディア(NVDA)-7連騰落終息し決算発表控える
出来事概要:エンビディアは2%超上昇し、連続7営業日の騰落を終息させた。同時にJetson Orin Nano 2 ロボットコンピュータを発表した。78 TOPSの演算性能、8GBメモリ、8コアArm CPUを装備し、推論性能は前世代比2倍向上。15W動作時における消費電力を40%削減しており、主にロボット、ドローン、エッジAI用途を対象としている。2027年上半期の量産を予想している。株式市場取引終了後に第2四半期決算を発表し、市場はデータセンター売上、利益率、ならびに前方業績見通し(ガイダンス)に注目している。
市場解釈:機関投資家は7連騰落後の反発をセンチメントの回復と決算予想をめぐる争いと捉えている。新製品JetsonはエッジAIおよびフィジカルAI戦略を強化し、サーバー値上げはメモリコストの転嫁に寄与するだろう。アナリストは顧客の資本支出鈍化や競争激化がシェアに与える影響を注視しており、今回の決算ガイダンスが短期間のプライシングの鍵となる。
投資示唆:ミドルタームのロジックは依然としてAIインフラおよびロボット需要にあるが、本日の決算におけるデータセンターの成長率とガイダンス動向を注意深く追う必要がある。
2. AMD - ほぼ5%大幅上昇
出来事概要:AMDはほぼ5%上昇し、半導体セクターを牽引した。UCIe相互接続技術をVersal適応型SoCに搭載し、低消費電力・高帯域幅のチップレット通信をサポートすると発表。またレイモンド・ジェームズから目標株価641ドルへ引き上げられ、「ストロング・バイ」へと格付けされた。Helios ラックレベルAIプラットフォームは今月下旬に出荷を開始する予定。
市場解釈:機関投資家はAIサーバー用CPUやラック全体のソリューション開発における進捗を高く評価しており、前期調整を経てバリューの魅力が増している。アナリストはデータセンター部門の同増2倍成長とOpenAIやMetaなどの顧客設計への採用を強調し、マルチサプライヤー化の流れがAMDシェア拡大に寄与すると考えている。
投資示唆:AI演算力ポートフォリオの分散銘柄として注目しており、Heliosの出荷スケジュールとデータセンター売上構成比率を追跡することが重要。
3. マイクロンテクノロジー(MU)- メモリ需給逼迫論調の強化
出来事概要:マイクロンテクノロジーは2%超上昇し、メモリセクター全体が上昇局面にある。韓国の8月DRAM輸出単価は1キログラム当たり92,183ドルとなり、前年同月比401%急騰、2023年の最安値水準からは約12.5倍となった。ゴールドマン・サックスは世界のDRAM需給ギャップが今年5.0%から翌年5.9%に拡大すると予測し、2028年まで持続する可能性があるとした。TrendForceはサムスン電子、SKハイニックス、マイクロンのHBMウエハ供給比率が30%に達すると指摘。
市場解釈:機関投資家はメモリースーパサイクルに対する楽観度を高め、HBMおよび大容量サーバー用DRAMが生産能力を継続的に吸収しており、汎用DRAMの供給がさらに逼迫していると見ている。アナリストは価格設定権限が著しく強化されるとしつつも、2027年以降の新規工場稼働によるサイクルリスクに警戒が必要だと指摘。
投資示唆:需給逼迫感はミドルタームの足場を支える要素だが、今後の契約単価および設備拡張のペースを注視し、安易な買い逃しは避けるべき。
4. Lumentum / Applied Optoelectronics - 光通信セクターの修復
出来事概要:Lumentumがほぼ7%上昇、Applied Optoelectronicsは5%超上昇、CoherentおよびCienaなども合わせて4%超上昇となり、光通信セクターが一斉に反発した。
市場解釈:機関投資家はこれを前期の大幅調整後の技術的反発と捉えており、AIデータセンターにおける800G/1.6T光モジュールおよび高速相互接続機器への需要ロジック自体は健闘している。アナリストは backlog の増加および工場対応の進行状況を注視しており、短期間では弾力性が大きいものの振れも大きいと見ている。
投資示唆:高ベータ属性のテーマ配分に適しており、リスク許容度の高い投資家向け。業界サイクルおよび競合情勢の動向監視が必須。
5. ロビンフッド(HOOD)- 暗号通貨コンセプトが牽引
出来事概要:ロビンフッドは8%超上昇、サークルおよびCoinbaseは4%超、Strategyは3%超上昇となり、暗号通貨関連銘柄が全員揃って好調な推移を示した。
市場解釈:BTCの高値維持およびリスク appetite の回復が直接的に取引プラットフォームやBitcoin保有企業を後押しした。機関投資家は規制の明確化期待(Clarity Act)および取引量の弾性が主な牽引因であり、短期的にはBTC価格と極めて高い連動性を示すと指摘。
投資示唆:ポリシーと暗号通貨価格の両面から高い弾力を期待できる銘柄だが、変動が大きいため厳格なポートフォリオ管理を行い、BTCの重要テクニカル水準を追跡する必要がある。
四、マーケットおよびプロジェクト動向
1.ブルームバーグETFアナリストのエリック・バルクーナス氏は、GLDゴールドETFおよびIBITビットコインETFが取引高上位10位に復帰し、夏場にトップを独占していた半導体ETFを突き放したと述べた。これは「ディフェンシブ・トレード(防御的配置)」がAIバブルに代わり始めている又一つのサインであり、投資家がAIグロース狙いから実物資産による資産保全へと向きを変えつつあることを示している。半導体ETFの高い取引量は維持されているものの、夏のピーク時には既に減少傾向にある。
2.韓国の8月DRAM輸出価格が前年同月比401%急騰しており、需給逼迫感の高まりは2027年以降まで続くとの見方が強まっている。
3.ロシアのスパトニク通信の報道によれば、パキスタン軍関係者およびイラン安全保障当局の情報筋は、米国とイランが停戦合意の条文でコンセンサスを形成済みであると明かし、その内容にはホルムズ海峡の自由航行が含まれると語った。情報筋は「停戦協定においてコンセンサスが得られており、それにはホルムズ海峡の自由航行条項が含まれている」と説明した。
4.モルガン・スタンレーは、大手クラウドベンダー5社に加え、エンビディアおよびブロードコムなどが結んだAI関連の表外コミットメント規模が3.1兆ドルを超えたと指摘した。
5.Anthropicの潜在市場規模(TAM)は30兆ドルを超えると予測しており、IPO時の評価額は2兆ドルに達する可能性もある。
6.アップル(AAPL.O)はM6およびM5 Ultraチップを発表し、同時に新型Mac miniとMac Studioを発売した。M6はApple史上初めて2nmプロセスノードを採用したチップであり、12コアCPU、12コアGPU、16コアNNエンジン×2を内蔵している。一方M5 Ultraは初めて4ダイ構成を採用し、最大で36コアCPU、80コアGPU、512GBユニファイドメモリ、1.2TB/sのメモリ帯域幅を備えている。
五、今日のマーケットカレンダー
経済指標リリーススケジュール
| 夜間 | 米国 | 7月コアPCE物価指数 | ⭐⭐⭐⭐⭐ |
注目イベント予定
8月26日(水曜日)
★★★★★ 米国が7月コアPCE、個人収支、第2四半期GDP改定値、耐久財注文データを発表;★★★★★ エンビディア(NVDA)が市場取引終了後に決算発表(データセンター売上、利益率、前方業績見通しに注目);★★★ クラウドストライク、セールスフォースが市場取引終了後に決算発表
8月27日(木曜日)
米国が新規失業保険申請者数、貿易収支、卸売在庫データを発表;ジャクソンホール年間シンポジウム開幕;★★★ マーベル(MRVL)、ウルタ、ギャップなどが市場取引終了後に決算発表。
8月28日(金曜日)
★★★★★ FRBのウォッシュ議長がジャクソンホールで基調講演を行う(日本時間22:00)、市場はインフレおよび政策経路に関する見通しに注目;米国がシカゴPMI、非農業雇用統計基礎改訂値、ミシガン大学消費者信頼感指数最終値を発表。
機関見解:
投行的アナリストは、米伊交渉再開期待が地政学リスク・プレミアムを顕著に低下させ、原油安がインフレ懸念の緩和とリスク appetite の向上に寄与すると指摘。韓国DRAM価格の急騰はメモリ需給逼迫感を強化しており、半導体および光通信セクターが反発している。エンビディアが7連騰落を終え決算発表を控えているため、短期的な市場の焦点となっている。暗号通貨市場も高値圏を維持している。全体としての戦略としては、コアPCEの結果、エンビディアのガイダンス、ジャクソンホールでの発言に注視し、高バリュエーションのグロース株に対しては柔軟に対応しながら、エネルギー価格下落後のアセットローテーションを眺めるよう提案している。
免責事項:上記の内容はAIによる検索・整理結果を人間が検証して公開したものであり、投資助言を目的とするものではありません。記事内のデータには避けられない誤差が生じる場合がありますので、必ず市場のリアルタイムデータをご参照ください。














