


Bitget UEX 日報|米国債オプション、2027 年利下げへのベットへシフト;9 月利上げ予想は明らかに後退;AI 産業チェーンは揃って圧力に直面

一、ホットニュース
FRB 動向
米国債オプションは 2027 年利下げを予想へ転換、9 月利上げ期待は明らかに後退
- 米国 7 月のインフレ、小売売上高、消費者信頼感の弱まりに加え、雇用統計(非農業部門雇用者数)が予想外に 2 万 3 千人減少した後、金利オプション市場では FRB 政策転換をヘッジする取引が出現。
- 投資家は 9 月満期オプションを購入して金利据え置きを予想する一方、2027 年 3 月および 6 月の SOFR コールオプションも構築。
- 9 月利上げ確率は 2 週間前の最高約 68% から約半分まで低下;金利スワップは 9 月会合で約 9 ベイシスポイントの利上げのみを織り込み。 市場影響:政策経路の再評価は一部緊縮懸念を緩和するが、長期金利は依然高止まりし、短期と長期の期待分化は成長株に分化圧力を形成。
国際商品市況
トランプ、対イラン接触を一時停止、地政学的僵局は継続
- 米国当局者はトランプが交渉チーム(バンス副大統領、特使ウィットコフおよびクシュナーを含む)にイランとの接触を一時停止するよう求めたと発表。
- ホワイトハウスの戦略は「即時反撃」から長期の「喉元を扼す」へ転換、此前の積極的な議論後に指示を出した。 市場影響:ホルムズ関連交渉の停止は供給不確実性を悪化させ、原油価格は地政学的サポートを得て、インフレ粘着性懸念は継続。
マクロ政策
米国複数州がデータセンター電力使用規制を強化、AI インフラは中間選挙の議題に
- ペンシルベニア州はデータセンターに電力自給とクリーンエネルギー比率の引き上げを要求;テキサス州は送電網接続監査を開始;ニューヨーク州は新建設大型データセンターを一時停止。
- BofA 戦略家はこれを中間選挙の変数として挙げており、規制強化は AI 資本支出のリズムに影響を与える可能性がある。 市場影響:電力とコミュニティの制約は AI インフラ落地コストと不確実性を増加させ、関連設備および電力供給業者が注目され、テクノロジーハードウェア評価額は圧力に直面。
二、市場レビュー
商品 & 外国為替市況
- 現物金:約 4,343 ドル/オンス、+0.2%
- 現物銀:約 63 ドル/オンス、-0.52%
- WTI 原油:約 85 ドル/バレル付近、+0.87%
- ブレント原油:約 89 ドル/バレル付近、+0.56
- ドル指数 (DXY):約 99.645、小幅変動
要因分析:トランプの対イラン接触停止はホルムズ不確実性を継続させ、原油価格は地政学的サポートを得る。金は利下げ期待升温と長期債金利高止まりの間で震荡し、銀は工業需要と回避需要の二重影響でパフォーマンスが分化。米国債オプションは 9 月利上げ確率の顕著な後退を示すが、30 年債金利は依然高位にあり、貴金属の上昇空間を制限。機関投資家の見解では、短期の商品市況は地政学と金利経路の再評価に共同で主導され、原油価格の高位運行はインフレ粘着性ナラティブを強化する可能性があり、資産連動は地政学僵局→原油価格サポート→インフレ期待→政策経路再評価として表れる。
暗号資産市況
- BTC:約 64,600 ドル、+0.31%
- ETH:1915 ドル、+0.32%
- 暗号資産時価総額:2.29 兆ドル、+0.2%
- 市場強制決済状況:24 時間強制決済 2.05 億ドル、ロング強制決済 1.19 億ドル。
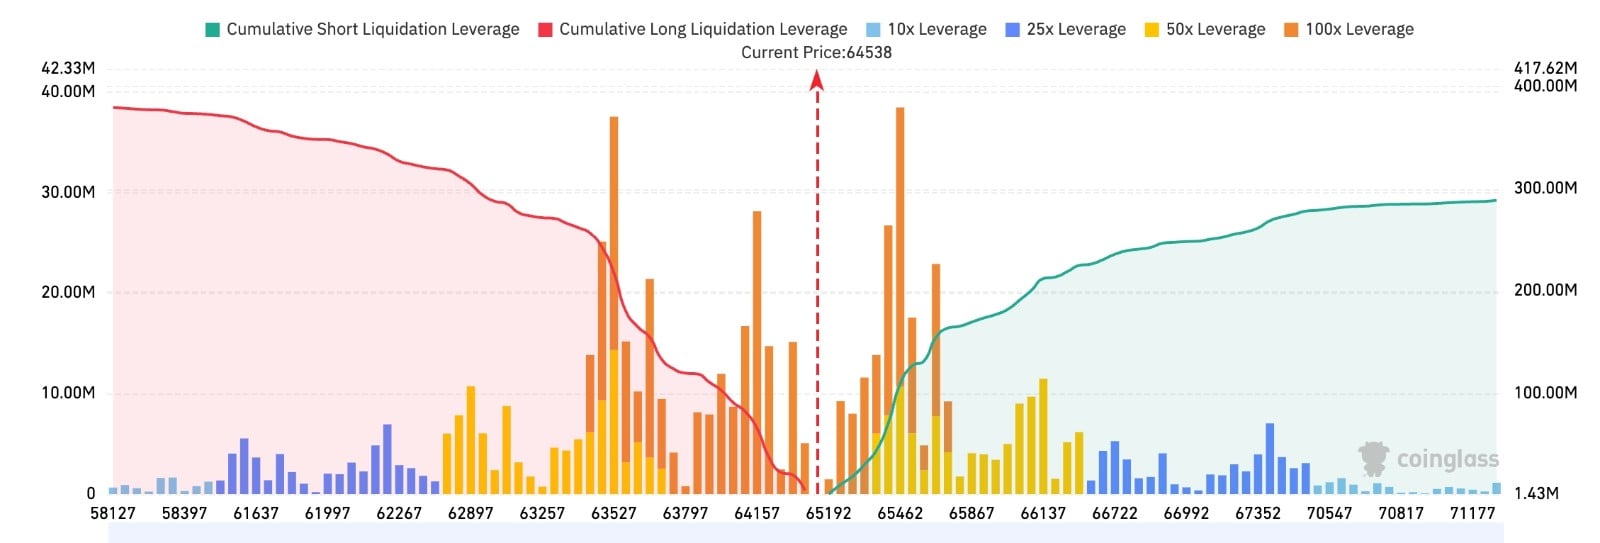
- Bitget BTC/USDT 清算マップ:現在 BTC 価格は約 64,538 ドル、上方 65,000–66,000 区間に大量の高レバレッジ(50x/100x)ショート清算注文が集中しており、突破すればショート連鎖決済をトリガーし上昇モメンタムを拡大する可能性;下方 63,000–64,000 区域のロング清算圧力は一部解放され、ショートレバレッジ重心は明らかに上方に偏っている。
- 現物 ETF 净流入/净流出:昨日净流入 2.98 億ドル、現在動態净流入 0.46 億ドル。
要因分析:米国株 AI セクター調整と長期債金利高止まりはリスク選好を抑制し、暗号市場は追随して震荡。クジラは過去 60 日間で約 4.3 万枚ビットコインをネット増加させ、中長期資金は依然安値で構築していることを示す。ETF 資金フロー変動とレバレッジ清算が併存し、機関投資家のコンセンサスはレンジ震荡を指向し、金利経路再評価と地政学進展がリスク資産に伝播する点に注目。
米国株指数市況
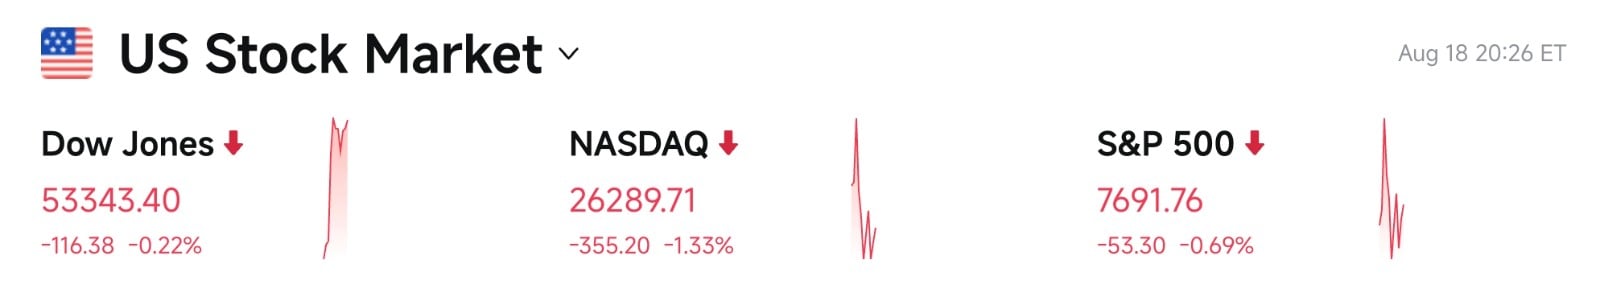
- ダウ平均:終値 53,343.40 ポイント、0.22% 安
- S&P500:終値 7,691.76 ポイント、0.69% 安
- ナスダック総合:終値 26,289.71 ポイント、1.33% 安、テクノロジーおよび半導体が明らかに拖累
テック大手動向
- NVDA:約 219.74 ドル、2.34% 安
- AAPL:約 310.03 ドル、1.45% 高
- MSFT:約 481.63 ドル、0.27% 高
- GOOGL:約 344.20 ドル、0.06% 高
- AMZN:約 259.45 ドル、0.71% 安
- META:約 543.67 ドル、4.45% 安
- TSLA:約 336.87 ドル、0.72% 安
パフォーマンス総括と要因分析:7 大テック株は明らかに分化。アップル、マイクロソフト、グーグルは相対的に耐えるか高値で終え、エヌビディア、メタは跌幅が上位。AI ハードウェアと半導体セクターは評価額と規制の二重圧力で顕著に調整し、資金は一部ソフトウェアと防御セクターへ輪動。米国債オプションは利下げ期待前倒しを示すが、長期金利高止まりとデータセンター規制強化は高資本支出成長株を共同で抑制し、個別銘柄駆動差異が顕著。
セクター異動観察
半導体/メモリ 大幅調整
- 代表銘柄:SK ハイニックス約 9.2% 安、サンディスク約 9.01% 安、ブロードコム約 3.17% 安。
- 駆動要因:AI 熱気降温、評価額消化と韓国市場拖累、資金はハードウェア環節から撤退。
光通信概念 顕著な下落
医薬品・高配当セクター 相対的に堅調
- 代表銘柄:ジョンソン・エンド・ジョンソンは終値新高、イーライリリー等は歴史的高値に接近。
- 駆動要因:資金は高評価額 AI テーマから防御と堅調成長セクターへ輪動。
三、米国株個別銘柄深層解説
1. Coherent (COHR) - 光通信龍頭大幅調整
イベント概要:Coherent 株価は単日で約 12.75% 下落し、当日の AI 光通信セクターで跌幅最大の銘柄の一つとなった。会社が此前発表した会計年度第 4 四半期業績は予想超え(売上高約 20.5 億ドル、前年比約 34% 増、非 GAAP EPS 1.74 ドル)、かつ予想高于の次四半期ガイダンスを示し、株価は前取引日で 7% 超上昇していた。しかし 8 月 18 日に顕著な利益確定が発生し、同時に Tradr 2X Short COHR Daily ETF(COHQ)が当日上場し、空売り資金にレバレッジツールを提供し、跌幅をさらに拡大。 市場解釈:機関投資家は此次調整は主に高弾性銘柄が業績実現後の技術的修正を反映し、叠加 AI ハードウェアセクター全体のリスク選好低下とAnthropic収入期待が一部市場噂に及ばないことと見る。ファンダメンタルズは依然認可されるが、短期評価額消化とレバレッジ製品導入が変動を激化。 投資示唆:光通信需要ロジックは不変だが、高変動性はより厳格なポジションとタイミング管理を要求し、後続注文と生産能力落地状況に注目。
2. Lumentum (LITE) - 光モジュールセクター同步圧力
イベント概要:Lumentum 株価は約 9.87% 下落し、Coherent、Credo 等光通信銘柄と collectively 弱含み。市場は圧力を AI 光相互接続高評価額消化、前日涨幅过大後の利益確定、およびより広範な半導体と AI ハードウェア売りに帰因。 市場解釈:アナリストは、光通信セクター前期涨幅较大、静的評価額偏高、一旦マクロまたは情緒転向即出現快速回撤と指摘。William O'Neil 等機関は依然買い評価を維持するが、短期資金フローは防御とソフトウェアセクターへ。 投資示唆:AI データセンター光モジュール核心銘柄として、中線ロジックは依然あるが、評価額変動とセクター輪動リスクに警惕が必要。
3. Credo Technology (CRDO) - 高速接続チップ領跌
イベント概要:Credo Technology 株価は約 13% 下落し、AI 光学と高速接続関連銘柄中で跌幅上位。会社はデータセンター高速 SerDes と光相互接続需要で恩恵を受けるが、8 月 18 日は AI ハードウェアと光学セクター全体に追随して大幅調整。 市場解釈:機関は此次下落をよりセクター性リスク選好低下と前期涨幅消化の結果と見なし、会社ファンダメンタルズ突発悪化ではない。高ベータ属性は情緒転向時弾性を拡大。 投資示唆:AI インフラ高弾性配置として適するが、データセンター資本支出リズムと競争格局変化を密切に跟踪必要。
4. SanDisk (SNDK) - メモリセクター顕著回落
イベント概要:SanDisk 株価は約 9% 下落し、Micron、Seagate 等メモリ関連個別銘柄と同步圧力。市場は高金利環境が成長株評価額を抑制すること、および AI メモリ需要期待の阶段性降温を懸念。 市場解釈:アナリストはメモリサイクルと AI 需要は依然中長期サポートを有するが、短期は長期債金利高止まりと資金がハードウェアから他セクターへ輪動する影響が顕著と見る。前取引日一部メモリ株は政策と需要ナラティブで大幅上昇し、その後利益確定が出現。 投資示唆:メモリ需給ギャップロジックは依然あるが、短期変動加大、後続決算と資本支出ガイダンスに注目することを提案。
5. アップル (AAPL) - テクノロジー調整中逆勢収高
イベント概要:アップル株価は約 1.45% 上昇し、ナスダック総合大幅安、AI ハードウェア集体調整の環境中で相対的に強勢なパフォーマンスを示し、7 大テック株中少数の収高銘柄となった。 市場解釈:機関はアップルを相対的防御性テクノロジー配置と見なし、ハードウェアサイクルとサービス事業は一定のバッファーを提供し、資金は高評価額 AI ハードウェア売り時一部より確定性を有する消費者電子龍頭へフロー。 投資示唆:テクノロジーセクター中の堅調エクスポージャーとして適し、新製品サイクルと AI 機能落地が長期成長に貢献する点に注目。
四、市場&プロジェクト動向
1、米国債オプション市場は顕著に 2027 年利下げ予想へ転換し、9 月利上げ確率は高位から約半分まで回落。
2、VanEck 研究チームは、追跡する 12 項市場降伏指標中既に 8 項が点灯し、ビットコイン近 11 ヶ月の調整は終末に接近する可能性を示すと指摘。ビットコインは 6 月以来 58,000 至 66,500 ドル区間で震荡し、現在約 64,700 ドル、2025 年 10 月歴史的高値より依然約 48% 低い。米国現物ビットコイン ETF は月曜日に近 3 億ドル净流入を記録し、5 月 5 日以来最強単日パフォーマンスとなった。VanEck は、此前 3 輪ビットコイン弱気サイクルはピークから最大引けまで平均 12.7 ヶ月を要し、現在は第 11 ヶ月に入り、歴史サイクル規律推算により、市場は 9 至 11 月に蓄積段階に入る可能性があると指摘。しかしチームは、歴史上降伏指標集中トリガー後、短期リターンは必ずしも理想的ではないと注意喚起——類似状況下の 90 日と 180 日平均リターンはむしろ市場ベンチマークより低い。同時に、長期保有者は過去 30 日間で約 35.6 万枚 BTC を減持し、保有量は 1,184 万枚まで低下し、総流通量比例は数ヶ月来初めて 60% を下回った。
3、米国証券取引委員会(SEC)は新規制「Regulation Crypto Assets」(暗号資産規制規則)を提案し、デジタル資産涉及投資にコンプライアンス経路を提供し、一部発行豁免が証券法遵守を豁免することを許可する目的。新規制は「テーラーメイド発行制度」と描述され、資金調達を助けると同時に投資家を保護することを目的とし、創新豁免とは異なる。該新規制は「スタートアップ豁免」を含み、最高 500 万ドルの発行を 4 年間で『1933 年証券法』登録要求を豁免することを許可;および「融資豁免」は最高 7,500 万ドルの発行を 1 年間豁免することを許可。提案はまたセーフハーバー条項を含み、デジタル資産が特定条件を満たし且つ「すべての管理活動を停止」後証券と見なされ不再。提案意見徴収期間は 60 日。
4、ビットコインクジラは過去 60 日間で約 4.3 万枚ネット増加し、中型と超大型保有者は同步に買いを加速。
5、Anthropic は信用限度額拡大と可能性ある秋季 IPO を推進し、収入は既にOpenAIを超過。OpenAI 第 2 四半期売上高 67 億ドル、第 1 四半期の 57 億ドルより高く、環比 18% 増。同時に、会社営業利益率はさらに下滑し、損失拡大。一部投資家はこの業績に失望し、原因は OpenAI 売上高增速が競合他社 Anthropic に落后するため。
6、Bank of America(米国銀行)アナリスト Vivek Arya は自由キャッシュフロー分解評価モデル测算により、Nvidia 現在株価は其価値より約 34% 至 50% 割引が存在し、エコシステムに融資提供関連リスクを计入してもと考える。彼は、市場は Nvidia の AI 投資リスクを過大評価可能性があり、从而「魅力的な買い機会」をもたらすと指摘。報告書は、Nvidia は既に OpenAI オハイオデータセンターパーク等プロジェクトおよびエコパートナーに約 3000 億ドル資金投入を承諾し、其中約 700 億ドルは株式投資、約 2300 億ドルは残存価値保証または回购承諾と示す。BofA は Nvidia against「買い」評価と 350 ドル目標株価を維持。
五、本日の市場カレンダー
データ発表スケジュール
| 注目度 | 米国 | 関連経済データおよび FRB 当局者発言 | ⭐⭐⭐ |
重要イベント予告
- 米イラン接触動向:トランプ交渉停止後続進展を継続跟踪。
- データセンター規制:各州政策落地が AI 資本支出に与える影響に注目。
- AI 会社動向:Anthropic 融資と潜在 IPO 進展。
8 月 19 日(水)
- ★★★★★FRB は 7 月 FOMC 議事録を発表(UTC+8 時間帯夜間)、先週 CPI に継ぎ本周最重要マクロイベントとなる。重点は 7 月会合上 3 票反対維持金利の鷹派分歧詳細、インフレ粘着性、労働市場と 9 月政策経路の討論深度を観察;
- ターゲット(TGT)、ロウズ(LOW)、TJX、アナログ・デバイセズ(ADI)は盤前決算発表、小売消費健康と半導体/AI 関連需要を検証(ADI は工業、データセンター電源と通信端に注目);
- EIA 原油在庫データ。
8 月 20 日(木)
- 米国は 8 月フィラデルフィア連銀製造業指数、当週初請失業金人数、7 月先行指標を発表;
- ★★★★ウォルマート(WMT)は盤前決算発表、核心は低端消費靭性、雑貨と一般商品需要を検証;アリババ(BABA)、網易(NTES)、ディア(DE)等同步;
- Ross Stores 等盤後。
8 月 21 日(金)
- ★★★★米国は 8 月 S&P グローバル製造業/サービス業 PMI 速報値を発表、経済拡張モメンタムとソフトランディング continuity を検証;
- その他重大イベントは较少。
*先週 CPI/PPI 減速後利上げ期待は既に明らかに降温し、議事録が分歧有限且つ小売/住宅データ堅調であれば、ソフトランディング取引と成長株は継続可能性;反之議事録が鷹派的或消費ガイダンス疲軟であれば、緊縮定價を重新抬升し高評価額セクターを試験する可能性。市場変動は中等偏高と予想され、重点は議事録措辞と小売決算予想超え或不及預期の定價反応に注目。
機関投資家の見解:
投資銀行アナリストは、米国債オプションは 9 月利上げ期待明らかに降温し、政策経路再評価はリスク資産に一定バッファーを提供するが、長期金利高止まりと AI ハードウェア評価額消化は依然成長株を抑制と見る。トランプ対イラン接触停止は地政学不確実性を継続し、原油価格はサポートを得る。データセンター規制強化は AI インフラ落地制約を増加し、資金は半導体と光通信から医薬品、ソフトウェア等セクターへ輪動。暗号市場はクジラ増持と ETF 変動中震荡を維持。全体戦略は金利経路再評価と規制落地進度に注目することを提案し、高評価額 AI ハードウェアに慎重を保持し、同時に防御セクターの持続性を観察。
免責事項:上記内容は AI により検索・整理され、人間による検証を経て公開されたものであり、いかなる投資助言ともみなされません。文中のデータには不可避免的に誤差が含まれる可能性があるため、市場の即時データを基準としてください。















