

Tiger Research レポート:暗号資産市場は変化した、ナラティブで富を築く時代は終了、プロダクト力こそが入場券
著者:Tiger Research Reports
翻訳:TechFlow
TechFlow解説:GameFiはわずか2ヶ月で25億ドルの資金を集め、最終的にプレイヤー数は99.7%も暴落した。2025年には毎月新しいナラティブが台頭し、最後にはことごとく崩壊した。しかし2026年上半期、ステーブルコインやDeFi、RWAといった「古参」カテゴリこそが生き残った――それは彼らがようやく真のニーズを解決し始め、物語だけを紡いで資金調達するのをやめたからだ。本レポートでは、暗号資産市場がナラティブ主導からプロダクト主導へ転換している理由と、どのセクターが本当にPMF(製品市場適合)を達成したのかを解説する。
2026年上半期において、単一のナラティブが市場全体を牽引することはない。それでもなお、ステーブルコイン、RWA、ミームトークン、DeFi、予測マーケットはいずれも市場の低迷期を乗り切り、さらには成長を遂げている。当レポートでは、2026年の暗号資産市場はもはや単一ナラティブによって駆動されるものではなく、複数の細分化された分野でPMFを探求していると分析している。
主要ポイント
- 単一ナラティブはかつて市場全体を牽引したが、現在市場は真の需要に応じて動いている。
- 低迷市場においても、ステーブルコイン、DeFi、RWA、ミームトークンといった成熟分野は引き続き存続・成長している。
- 結局のところ、PMFを達成し、実ユーザーから真の収益を生み出せるプロジェクトのみが生き残る。
1. ナラティブ主導だった過去の暗号資産市場
暗号資産市場において、ナラティブは参加者の注目を集め流動性を引き付ける核心的な力であった。DeFiサマーのように主要な市場サイクルを推進した領域はいずれも独自のナラティブを帯びており、市場は一種の周期性パターンを繰り返してきた。直前のナラティブが消沈すれば、流動性は次のナラティブへと移行するのだ。
マクロ的な観点から見れば、暗号資産市場は4つの主要サイクルを経てきた。それぞれのサイクルにおいて、市場全体を支配したのは一つのナラティブだった。
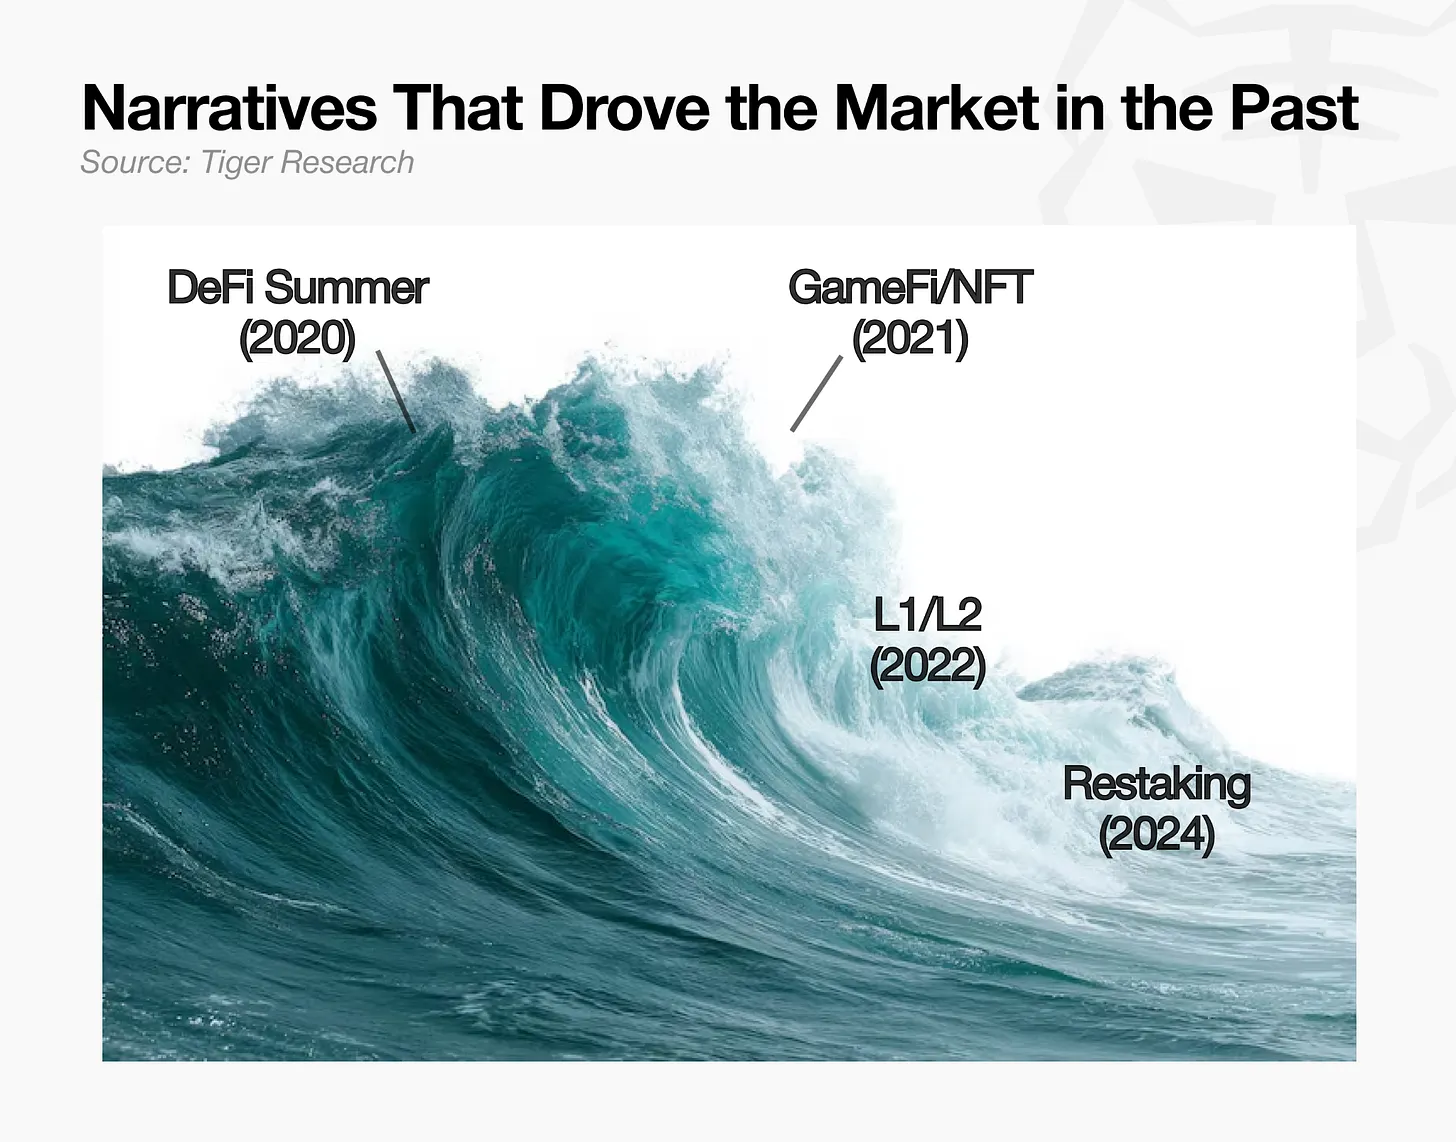
2020年:DeFi
2021年:NFT/P2E/GameFi
2022年:L1/L2競争
2024年:Restaking
ナラティブによる成長ストーリーの中で、GameFiが最も極端な結果をもたらした。
Square Enixや育碧など主要な伝統的ゲーム配給元がこの領域に進出。2022年第1四半期だけで、ゲーム領域に25億ドルの資金流入があった。しかし、真のPMFを示せない領域は持続しない。同領域のフラッグシップゲーム『Axie Infinity』の月間アクティブプレイヤー平均数は99.7%低下し、2022年1月のピーク時280万人から2026年5月には約8000人にまで減少した。これは、理由づけと資本に主に基づいたナラティブがどれほど速いスピードで崩壊するかを明確に示している。
2. 昨年消耗されたナラティブ
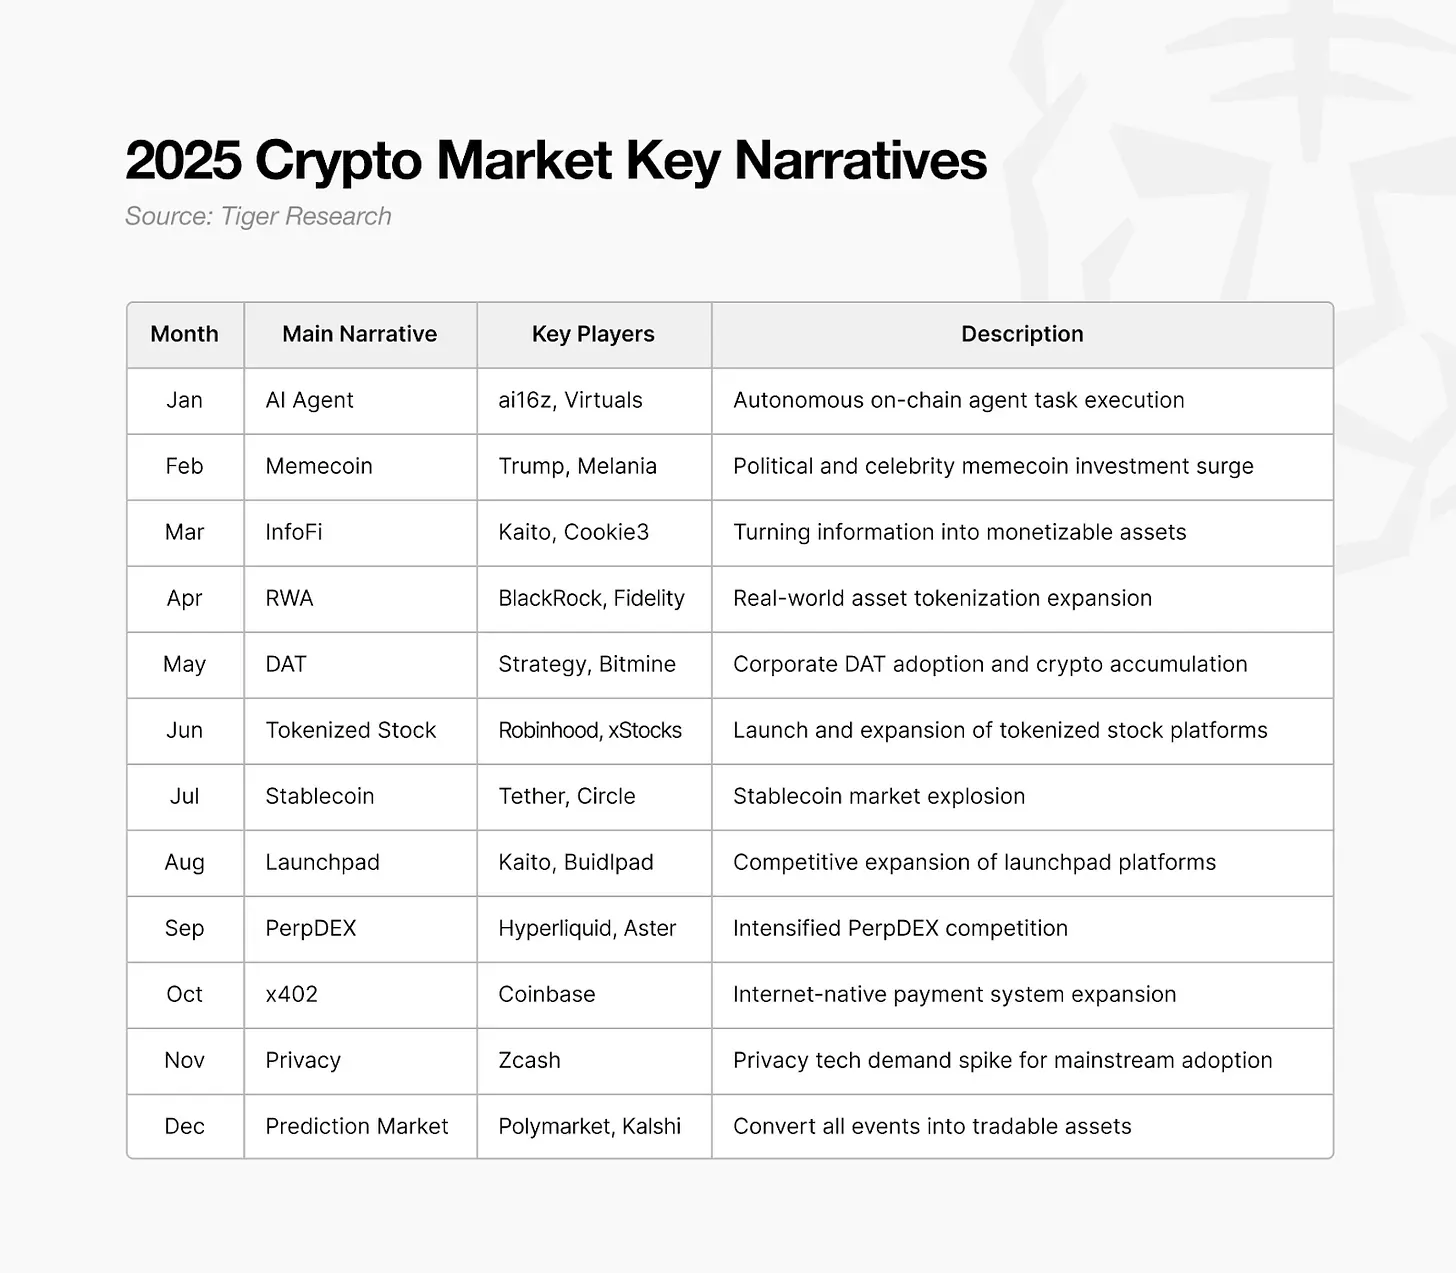
過去のレポートでも述べた通り、2025年はこうしたナラティブ消費パターンの頂点を示した。AIエージェントナラティブの後も、ほぼ毎月新たなナラティブが台頭し、そのローテーション速度は加速の一途を辿った。
表面上は極めて非効率的に思えるが、この急速なナラティブのローテーションが個人投資家の注目を維持する鍵であり、それゆえに現在の市場の中核駆動力となっていることを否定するのは難しい。しかしながら、市場がこれらの過去ナラティブに対して抱いていた潜在的なニーズは、製品が解決すべき課題ではなく、トークンそのものへの指向性のものであった。
3. 需要のない供給イノベーション
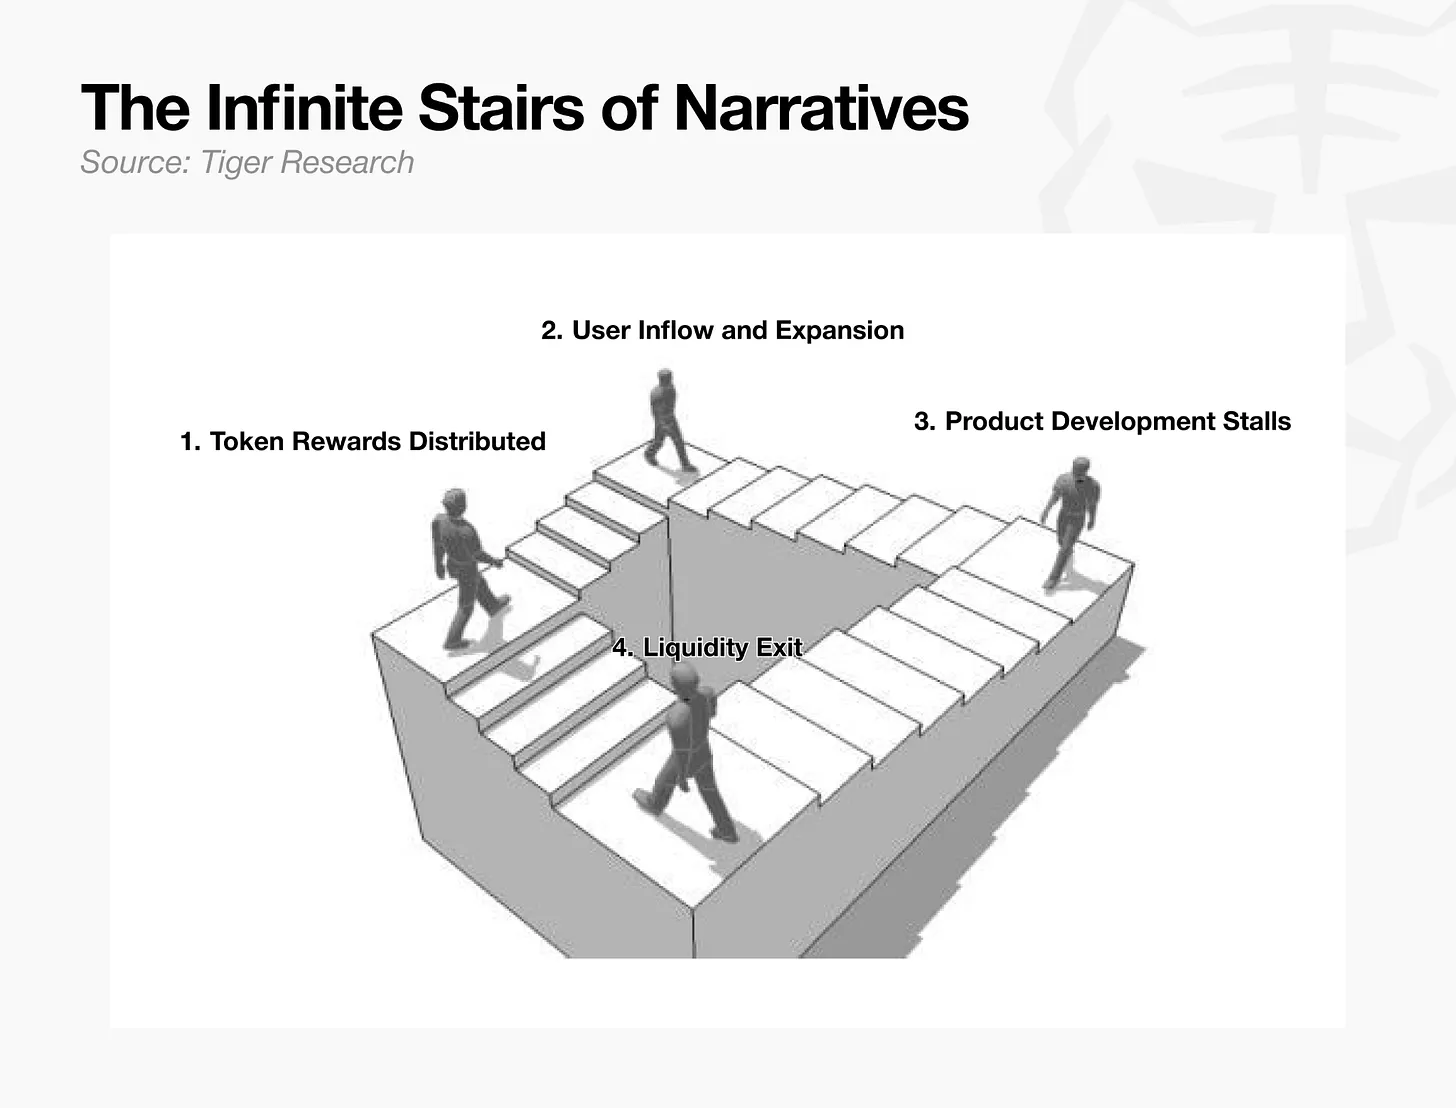
以下の例は、過去の大半のナラティブがどのように展開されてきたかを示している。
ある分散型ソーシャルメディアプロジェクトが出現し、既存プラットフォームによる収益独占とクリエイターへの不十分な補償問題を巡って語られた。それは手数料の引き下げと、コンテンツの所有権および収益をクリエイターに戻すというビジョンを提示した。
トークン報酬:アーリーユーザーがトークン報酬を獲得し、プラットフォーム上で活動するだけで稼げるという話が広がるにつれ、市場の関心が高まった。
ユーザー流入と拡大:類似プロジェクトが続々と追随し、ミニマルバイアブルプロダクト(MVP)を中心にトークンを発行。エアドロップや流動性インセンティブでユーザーを引き付け、エコシステムの時価総額と取引量は急拡大した。
製品開発の停滞:トークン価格と報酬規模が製品自体を上回るようになった。資金調達と初期配布が完了すると同時に、開発とユーザー増加が停滞し、クリエイター補償という本来の問題は未解決のままとなった。
流動性の退出:この問題を実際に強く感じたユーザー層が存在せず、流入資本は製品而非価格上昇を追求していたため、ナラティブがピークに達すると流動性とユーザーは等しく急速に撤退した。
このようなパターンは複数のナラティブで繰り返され、市場は最終的に、潜在的な需要を伴わない供給イノベーションには意味がないと認識した。市場は確認し始めた。真の収益を発生させ安定したユーザーベースを維持できるプロジェクトのみが重要であり、真のPMFを示せるプロジェクトのみが生きていけるのだと。
4. 2026年:需要を創造するPMF時代
過去のナラティブは潜在的な需要がない状態でソリューションを構築・提供し、その後で需要を作り出そうとした。一方、PMF時代の動きは逆だ。プロダクトは顧客に既に存在する需要に合わせて構築される。市場は真のプロダクトへとシフトしており、ユーザー数と収益はトークン時の価総上昇だけでなく、プロダクトとブランドとともに成長している。
ここでの5つのセクターは、3つの基準に基づいて選定されている。2026年上半期の利用指標(取引量や収益など)、新規参入者の動向、そして時価総額の成長である。これら基準は重要だ。というのも、短期間でこれらを同時に人為的に創出することは困難だからだ。
以下のパートでは、各セクターが当初解決しようとしていた課題と、リードプレイヤーたちが現在どこへ展開しているのかを振り返る。
4.1. ステーブルコイン:変動のない決済ツールから国境を越える決済インフラへ
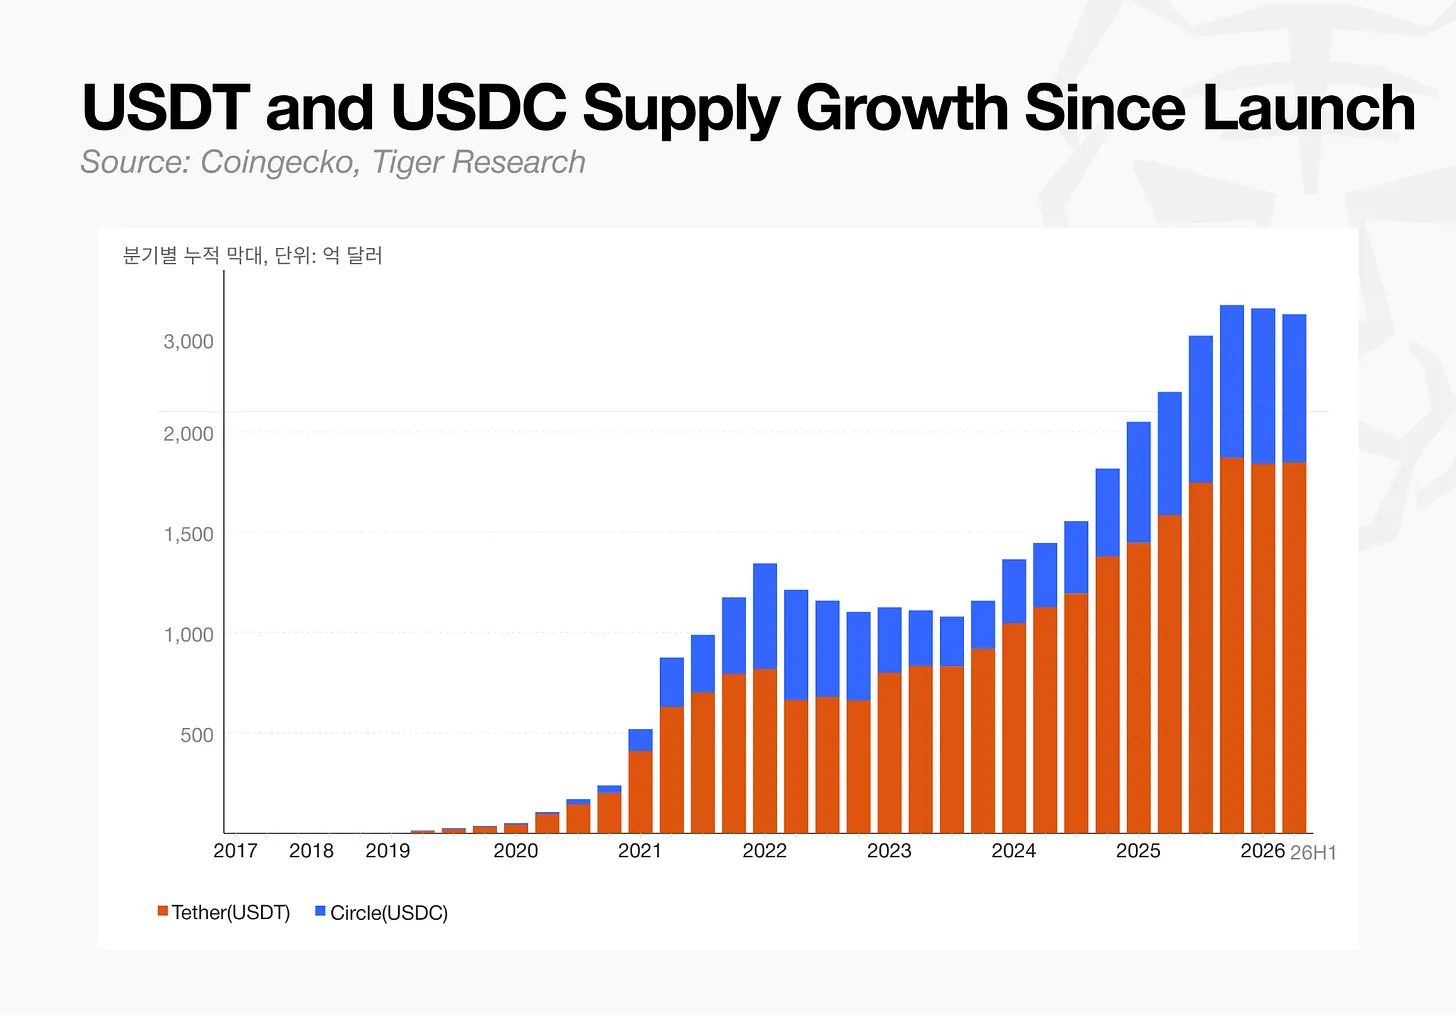
ステーブルコインは法定通貨の価値にペッグされたトークンであり、支払いおよび決済手段として機能する。同カテゴリの時価総額は3042億ドルで、史上最高の3210億ドルに迫っている。
Tether(USDT):時価総額1840.8億ドル、月間決済額1.79兆ドル(前四半期比63%増)、過去12ヶ月間の累計決済額は10.2兆ドル、2025年の純利益は100億ドルを超え、米国の長期国債を1410億ドル保有。
Circle(USDC):時価総額732.5億ドル。Coinbaseなどの主要取引所や機関向け決済チャネルのデフォルトステーブルコイン。
ステーブルコインは当初、ボラティリティへの曝露を避けて暗号資産を取引する方法として登場した。その役割は国境を越える送金やオンチェーン決済インフラへと拡張された。
成長は今より多様な形で現れている。2026年6月、Visa、Mastercard、Stripe、Coinbase、BlackRockを含む140社以上の伝統的企業がOUSD(Open USD/Open Standard由来)アライアンス設立を発表した。韓国ウォン、日本円、ユーロなどの各国通貨にペッグした非ドルステーブルコインもより一般的になりつつある。これらの合計時価総額は依然として小規模な12億ドルに留まるが、保有ウォレット数は2023年1月の4万から2026年3月の120万へと30倍に増加した。
ステーブルコインはもはや単なる固定価値の支払いツールのみに留まらない。国境やタイムゾーンに依存せずに機能する決済インフラへと進化しつつある。
4.2. DeFi:銀行代替を目指して建設されたものが、今や金融インフラの一部となる
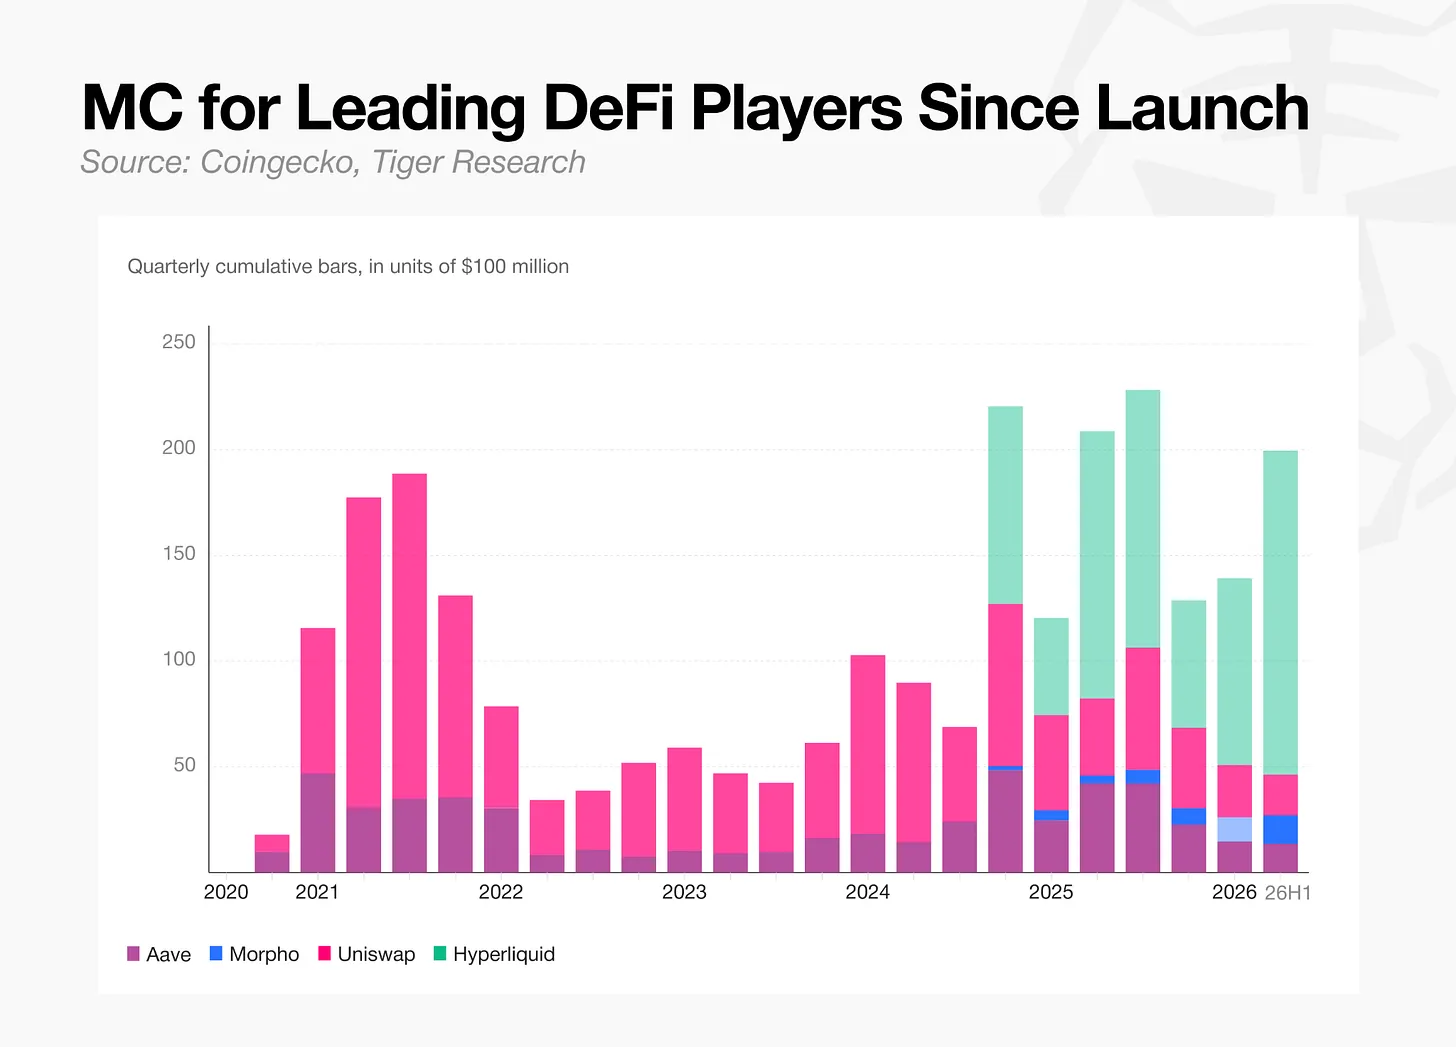
DeFiはスマートコントラクトに基づく金融を指し、中央集権的な仲介者を介さずに融資、取引、デリバティブを実現可能にする。
Aave:時価総額13.97億ドル、TVL 145.3億ドル、年間収益1.19億ドル。先導的なDeFi融資プロトコル。
Morpho:時価総額13.02億ドル、TVL 74.97億ドル、年間収益0ドル(年間手数料2.22億ドルは全て貸手へ分配)。5月末から6月にかけてAaveの時価総額を一時的に超えたが、7月にはAaveが再び首位に返り咲いた。
Uniswap:時価総額22.87億ドル、TVL 31.4億ドル、年間収益8.5億ドル。先導的なDEX。24時間取引量は26.6億ドル。
Hyperliquid:時価総額134.7億ドル、TVL 60.7億ドル、年間収益8.74億ドル。永続先物DEXカテゴリの時価総額の約76%、DeFi全体では約20%を占め、オンチェーン永続先物市場シェアは70%に達する。
DeFiは2020年に萌芽し、デセントラライゼーションを前提とし、銀行などの仲介者が得ていた利益を直接ユーザーへ還流させることで始まった。
今日におけるその継続は、そのようなイデオロギーではなく、機関投資家によるオンチェーン金融インフラへの需要に基づいている。MorphoとAaveは機関が必要とするバンカーリスク管理と融資インフラを提供し、Uniswapは機関が取引したい資産取引をサポートし、Hyperliquidは暗号資産のみならず伝統的資産取引に対応している。
いずれも設立当時のイデオロギーとは異なる方向へ発展しているが、だからこそ真の需要へ果断にシフトする姿勢が、これらのプロトコルの存続と成長をもたらしたのである。
4.3. RWA:伝統的資産の民主化から効率化へ
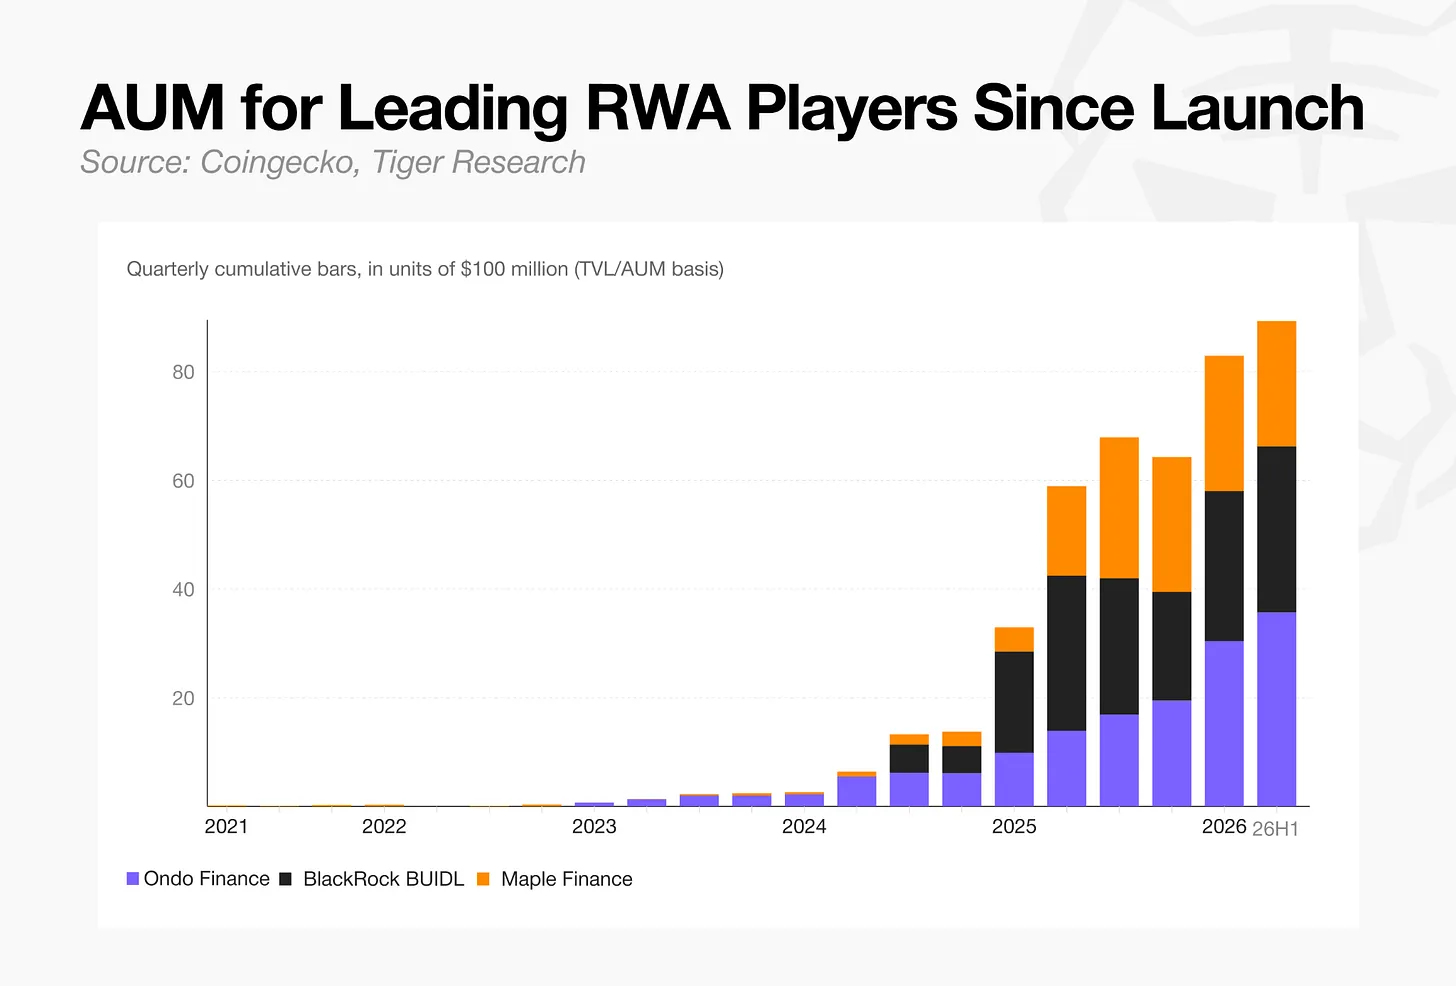
RWAは米国国債やプライベートクレジットなどの伝統的现实世界資産をトークン化し、オンチェーンで流通させるものを指す。同カテゴリの時価総額は652億ドルで、そのうちトークナイズド国債が最大のサブカテゴリとして134億ドルを占める。
Ondo Finance:TVL 35.2億ドル、ONDO時価総額17.5億ドル。先導的なトークナイズド国債インフラプロバイダー。
BlackRock BUIDL:AUM 24億ドル。NAV連動型のファンドトークンであるため従来の意味での時価総額は存在しないが、最大規模の単一トークナイズド国債ファンド。
Maple Finance:SYRUP時価総額2.18億ドル、プライベートクレジットAUMは40億ドルとなり、BlackRock BUIDLを上回った。
RWAは決済速度とアクセシビリティを向上させるために、伝統的資産管理をオンチェーンへ移行させる取り組みを開始した。当初の顧客層は機関ではなく、この領域は既存規制の隙間を利用して現実世界資産取引のハードルを下げる合成資産取引所から始まった。しかし今日、機関がこの領域における最大のユーザーベースを形成している。
トークナイズド株式は注目すべき発展だ。SecuritizeやDTCCなどの伝統的機関の採用は増加している。2026年7月、DTCCは50社以上の機関相手トークナイズド証券のリアルタイム取引を開始し、Securitizeはニューヨーク証券取引所に独自株式SECZを上場するとともに、AvalancheやSolanaなど複数のチェーン上でトークナイズド株式を発行した。Binance(bStocks)やKraken(xStocks)などのCEXも複数地域トークナイズド株式製品を拡大。2026年7月中旬時点でトークナイズド株式カテゴリの時価総額は23億ドルに達し、3月に初めて10億ドルを突破してからほぼ倍増した。
これら資産のDEXにおける取引量はDeFiと比較すると依然として小規模であり、多くの担保利用はまだパーミッション制やホワイトリスト構造に依存している。DeFiのレゴブロック式コンポーザビリティに匹敵するより深いオンチェーン統合には、おそらくさらに時間を要するだろう。現在、この業界はまだオンチェーン資産管理の実用性を証明する段階にある。
4.4. 予測マーケット:単純なギャンブルから市場を支配するトレンドへ
予測マーケットはオンチェーンオプション市場であり、参加者は現実世界イベントの結果にベットする。同カテゴリの時価総額は95.8億ドルで、本レポートで取り上げる5セクターの中では最も新しく形成されたものである。
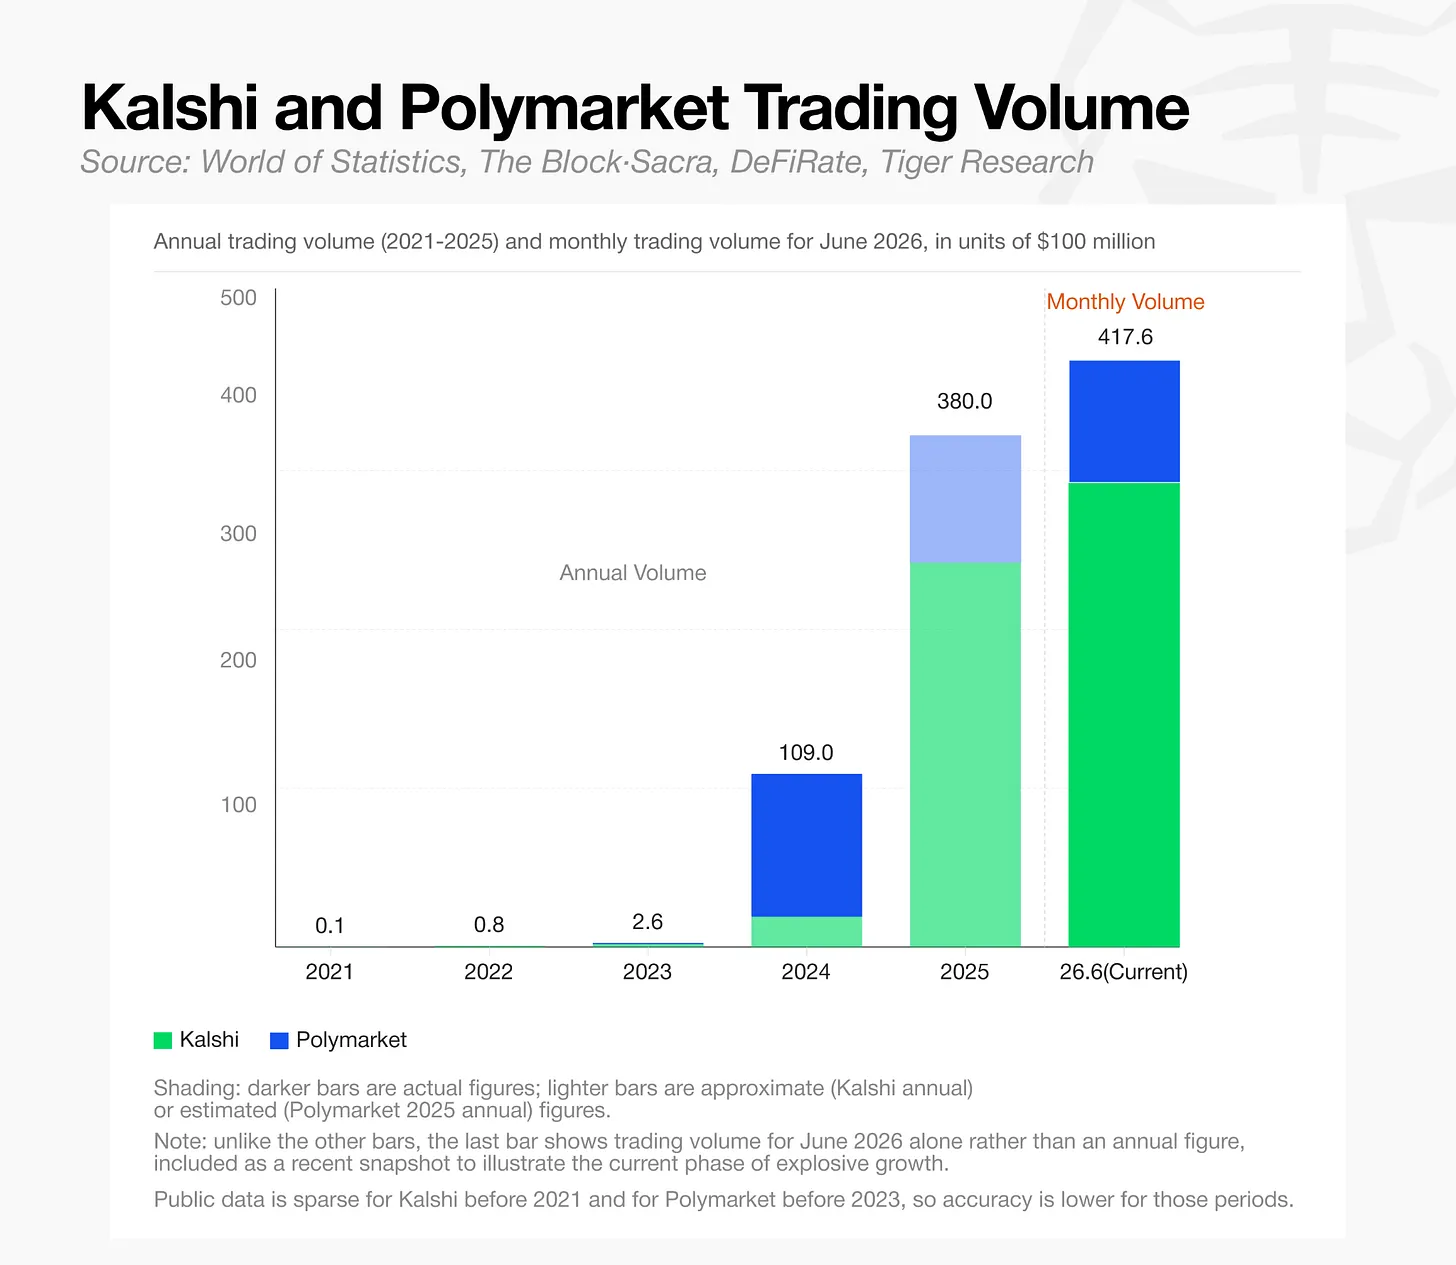
同時に注目すべきは、実際には業界を主導しているKalshiとPolymarketの二大プラットフォームがいだトークンを発行していない点だ。
Kalshi:累積調達額20億ドル、バリュエーションは220億ドルで調達額の11倍。6月取引量は315億ドル(前四半期比87.4%増)で、この評価額を超えた。
Polymarket:累積調達額約16億ドル、バリュエーション90億ドル。6月は米国以外のメインプラットフォーム取引量が102.6億ドル(同45%増)に達し、米国での営業認可以降、年率換算収益はすでに10億ドルを超えている。
ワールドカップは予測マーケットプラットフォームにとってチャンスかつ挑戦だった。6月の取引量急増を後押ししたが、7月19日の決勝戦後は両プラットフォームの総未決裁数量が7月初頭の約20億ドルからのピークから約20%低下した。試合期間中のスポーツ関連約定が取引量の約80%を占めるため、次回の大型イベントである米国中間選挙に至るまで、取引量は弱含みが続く可能性がある。
規制リスクも依然として存在する。2026年7月21日、ワシントン州裁判所はKalshiに対しスポーツイベント裁定の売却差し止め仮処分を命令し、州法の下では違法賭博にあたると理由づけた。
2024年以前、予測マーケットは独立カテゴリですら存在していなかった。今日では、暗号資産市場で最も成長率が高い細分化市場へと進化した。この領域の特筆すべき点は、その成長がトークン時価総額やTVLで示されるのではなく、暗号資産圏外のユーザーをオンチェーンエコシステムへ呼び込むリアルな取引量と収益によって裏付けられている点だ。これはこれまでにないほど、ブロックチェーン技術が大衆の日常使用の一部となる最も明確な例の一つである。
4.5. ミームトークン:単純な投機資産から流動性誘導戦略へ
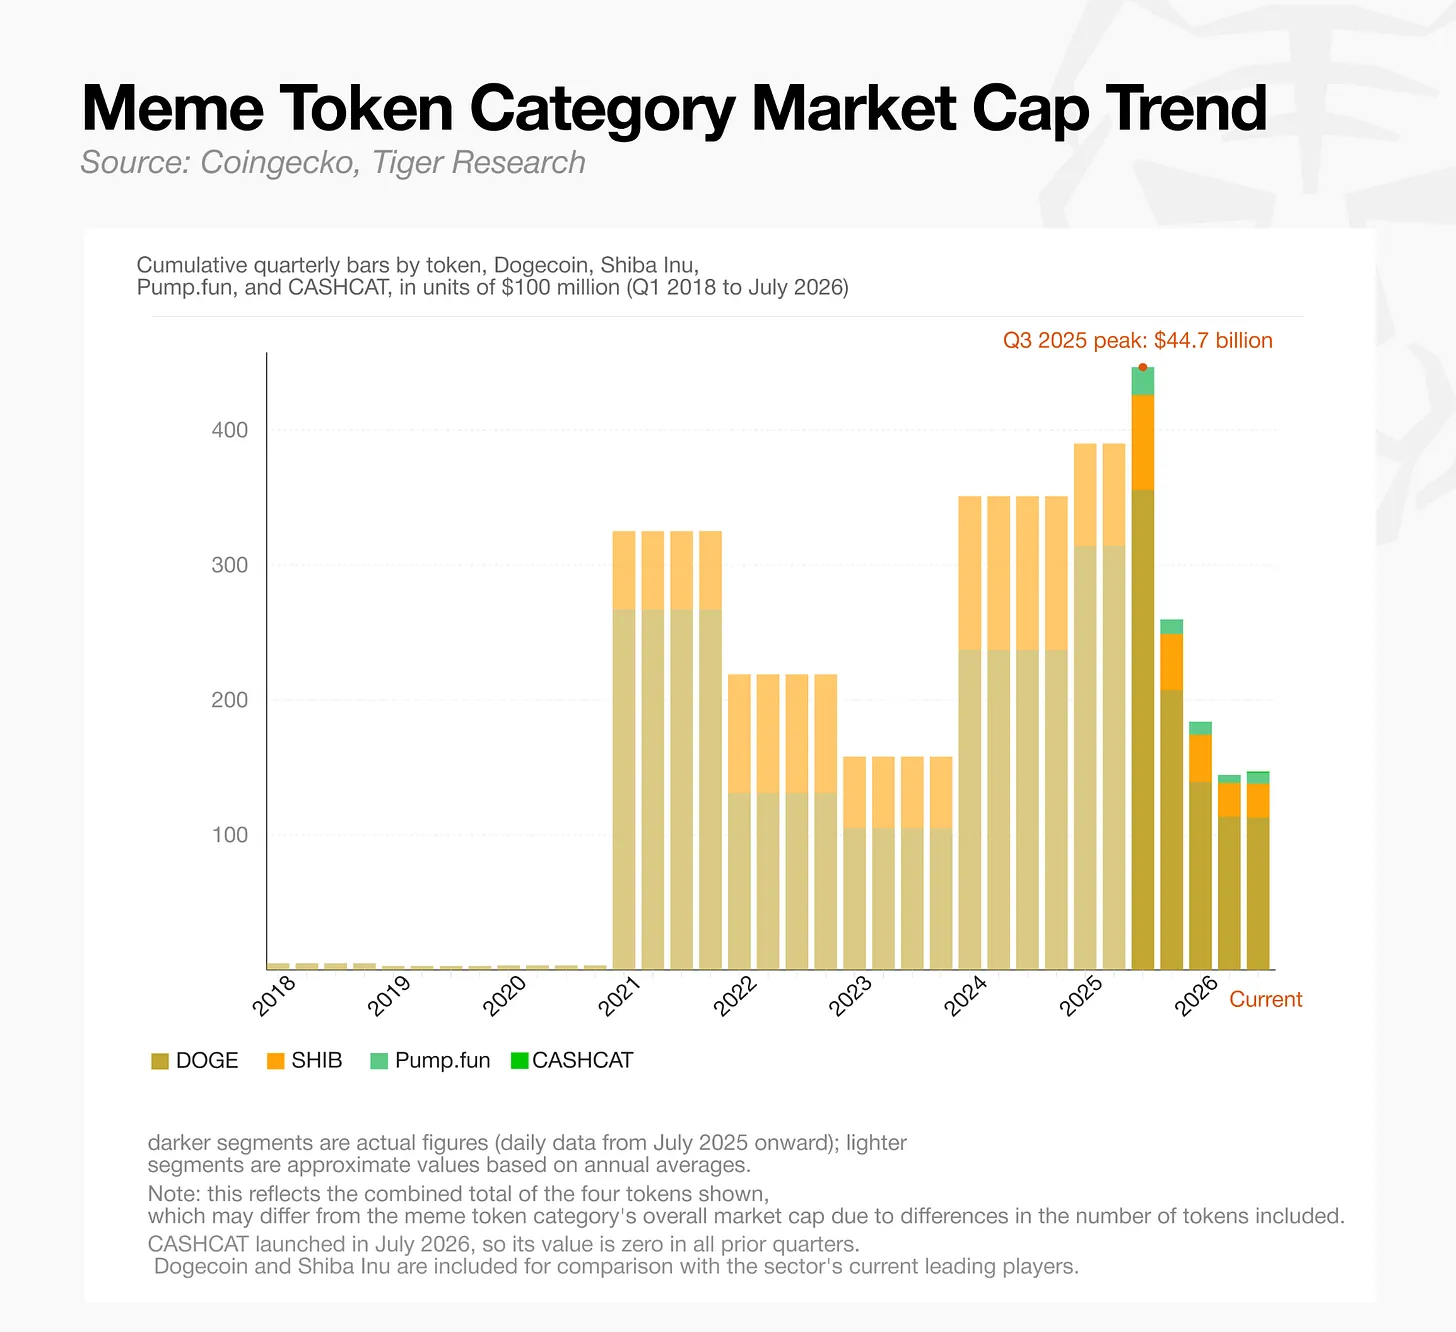
最後に紹介するのはミームトークン。上記他のセクターとは異なり、ミームトークンには明確なユーティリティがない。その価値はコミュニティと注目に由来する。同カテゴリの時価総額は256.8億ドルで、予測マーケットを上回る。
ドージコインが112.2億ドルで首位、其次はシェイヌー(Shiba Inu)の25億ドル。この二つ合わせてミームトークンカテゴリ全体の時価総額の53.4%を占め、一度この領域で象徴的立場を確立したトークンは、たとえ緩やかなつながりであってもその地位を維持しやすい傾向があることを示している。
ここでPump.funとCASHCATを取り上げているのは時価総額順位のためではなく、象徴的意義が大きいからだ。
Pump.fun:時価総額8.06億ドル。注目すべきは2025年7月の公開販売で12分以内に6億ドルを調達したことだ。
CASHCAT(Robinhood chain):発表後1週間で時価総額が2100%超上昇し、2億ドル超のピークに到達した後、そこから約75%下落し7月17日には5900万ドルとなった。
2026年7月のRobinhood chain事例に見られるように、ミームトークンのナラティブはいまだにチェーン全体の流動性を一時的に引きつける力を持つ。これは過去のサイクルで目撃されたパターンだ。Robinhood chainのTVLは7月3日の1700万ドルから7月13日の3.12億ドルへ急拡大し、7月10日のDEX日間取引量はミームトークン$CASHCATの主軸で8.468億ドルまで跳ね上がった。
ミームトークンの実用的価値は、アーリーユーザーの獲得とハードル低下にある。新規チェーンやアプリはミームトークンで急速にコミュニティを構築でき、クロスチェーンブリッジやDEX取引などを自然に促すことができる。このような手法で獲得されたユーザーの中には、エコシステム内の他DeFiサービスやアプリを利用し続ける者もおり、ミームトークンは効果的な入り口(フック)およびマーケティングチャネルとして機能する。
最終的に、ミームトークンの機能は長期保有資産よりも、ユーザーと流動性を迅速に結集させる初期ツールに近い。初期の注目が真のプロダクト活用とエコシステム内での持続的残留へと転換できるかどうかこそが、成否を分ける鍵となる。
5. プロジェクトが生き残るために必要なもの
本日までに生き残ってきたプロジェクトは、ユーザーを繰り返し帰還させる真の需要を獲得し、取引量、TVL、手数料収益など明確なパフォーマンス指標によってそれを証明している。
2026年の市場における需要は、スペクトルの異なる両端に集中している。片方は高いボラティリティと即時リターンを求める投機的な需要だ。ミームトークン、永続先物DEX、予測マーケットは素早い取引サイクルと高い資本回転率によってこの需要を効果的に吸収した。もう一方は資産の安全な保管、移送、効率的な管理を求める真の金融ニーズである。ステーブルコイン、RWA、DeFiインフラは決済、担保、利回り生成、リスク管理といった中核的な金融機能を担っている。
サステナブルな収益構造とネットワーク効果がこれに付加された瞬間、真のPMFが形成される。トークン価格は初期注目を集めるかもしれないが、長期の存続は利用頻度、残留キャピタル、収益、運用能力によって決定される。
2026年9月下旬開催予定のKBWは、こうした転換を間近で見届ける機会を提供する。Tether U.S. CEOのBo Hines氏、Hyperliquid共同創設者のJeff Yan氏、Robinhood Crypto副社長Johann Kerbrat氏、ApolloのChristine Moy氏が変革を推進する主要人物としてステージに登壇する。ステーブルコイン、永続先物DEX、資産トークナイズおよびRWA領域のキードライバーとの対話を通じて、参加者はこれまでデータ上の現象としてしか確認できなかった転換を実際の目で確認することができるはずだ。
TechFlow公式コミュニティへようこそ
Telegram購読グループ:https://t.me/TechFlowDaily
Twitter公式アカウント:https://x.com/TechFlowPost
Twitter英語アカウント:https://x.com/BlockFlow_News
 @tiger_research















