

TechFlow, le 18 novembre – Selon une analyse de Glassnode, cette étude introduit l'indicateur Book Churn, conçu pour mesurer la fréquence de mise à jour des niveaux de prix dans le carnet d'ordres, en complément d'indicateurs instantanés tels que la profondeur du marché et les spreads acheteur-vendeur.
Glassnode a réalisé un test sur échantillon sur les données des contrats perpétuels BTCUSDT et ETHUSDT de Binance, couvrant la période de 2020 à septembre 2026 : lorsque l'indicateur dépasse deux écarts-types, la probabilité que la volatilité horaire suivante dépasse la médiane du benchmark correspondant est d'environ 63 % ; les lectures relevées 24 heures plus tôt indiquent également environ 59 %.
L'étude précise que cet indicateur est synchronisé avec les mouvements de prix plutôt qu'il ne les devance, et que ses performances ne surpassent pas les signaux basés uniquement sur les plages de prix historiques. L'indicateur en lui-même n'indique pas la direction du cours, et cette recherche n'a pas non plus évalué les résultats concrets en matière de trading ou d'exécution d'ordres.
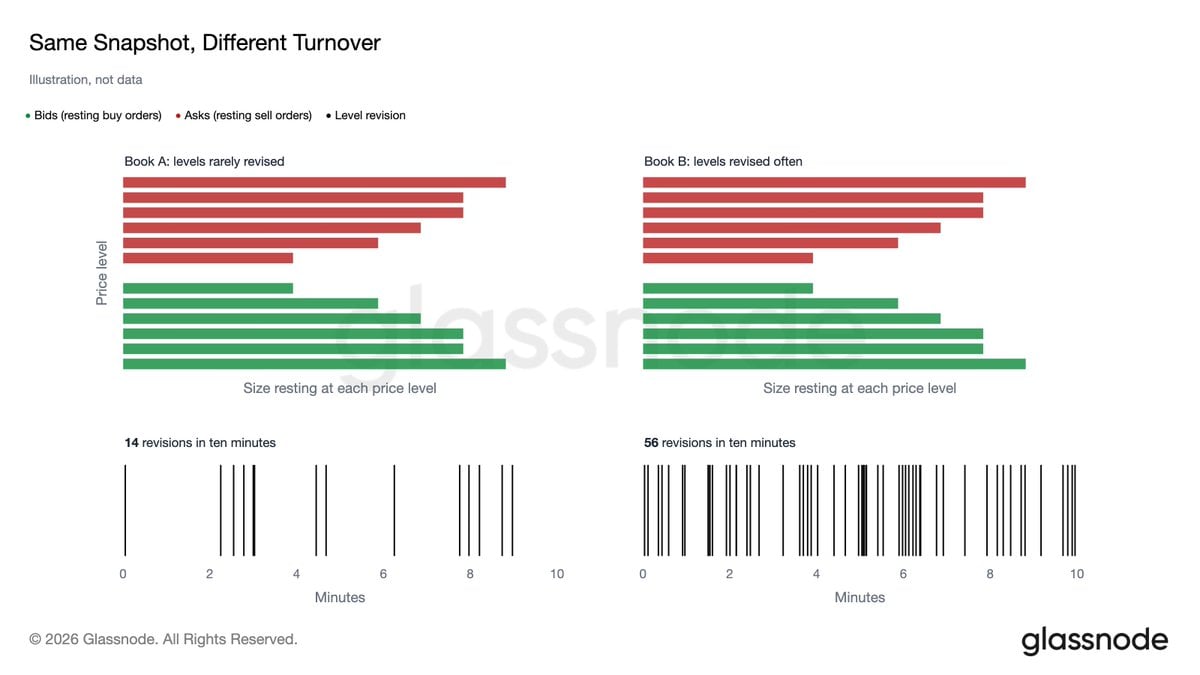
Source de l'image : Glassnode ; illustration indicative, ne correspondant pas à des données réelles.






