a16z : Les contrats perpétuels ne sont que le début, tout risque futur pourra devenir un actif négociable.
Auteur : Robbie Petersen
Traduit par : TechFlow
Résumé TechFlow :Cet article détaillé d’a16z crypto émet un jugement contre-intuitif : ce que la crypto ne révolutionne pas principalement, ce n’est pas l’efficacité transactionnelle, mais bien l’offre de marché. Lorsque l’émission de jetons, leur cotation et le market making n’exigent plus aucune approbation préalable, tout risque peut se transformer en actif négociable. Pour les market makers, les exchanges et les investisseurs, cela signifie qu’un tout nouvel espace de marché est en train de s’ouvrir.

Durant la majeure partie de l’histoire financière, l’offre de nouveaux marchés (et non la demande) constituait le goulot d’étranglement. La blockchain a levé cette contrainte. Je suis convaincu que cela libèrera une nouvelle vague d’explosion de marchés.
Les marchés sont des mécanismes de transfert de risque. Chaque transaction revient fondamentalement à l'accord entre deux contreparties pour transférer une certaine exposition au risque à un prix donné. De manière abstraite, le risque peut être décliné selon deux dimensions indépendantes :
- Sous-jacent : l'exposition au risque sous-jacente (par exemple, les flux de trésorerie d'une entreprise, un baril de pétrole, le résultat d'une élection, le crédit d'un emprunteur, une heure de calcul GPU)
- Outil : le mécanisme permettant de transférer cette exposition (par exemple, le spot, les contrats à terme à échéance fixe, les contrats perpétuels, les options, les contrats événementiels)
L'historique presque entier des marchés financiers retrace une innovation lente qui n'avance, tour à tour, que sur une seule dimension à la fois. Le marché comptant des céréales existe depuis des millénaires, alors que les contrats à terme sur blé n'ont été introduits à Chicago qu'en 1865. Les monnaies sont devenues flottantes en 1971, mais les futurs sur devises n'ont vu le jour qu'en 1972. Les options sur actions existaient depuis des siècles sous forme de contrats sur mesure conclus avec des traders, avant de structurer un marché organisé grâce à l'essor du CBOE et à la formule de Black-Scholes en 1973. Les ETF n'ont fait leur apparition qu'en 1993.
Les nouveaux supports de risque sont encore plus rares. Les taux d'intérêt n'ont été massivement traités qu'à partir de 1981. Le risque de défaut a attendu 1994 pour trouver un débouché via les CDS. La volatilité a dû attendre 2004 avec les produits dérivés liés au VIX. Les résultats d'événements ne sont devenus véritablement échangeables qu'il y a peu, grâce aux marchés de prédiction.

La demande pour ces marchés n'a jamais constitué un problème. Les agriculteurs souhaitaient déjà couvrir leurs récoltes bien avant l'apparition du CBOT. Les créanciers voulaient transférer le risque de défaut longtemps avant l'arrivée des CDS. Ce qui a toujours freiné leur développement, c'est bel et bien l'offre de ces marchés. Historiquement, deux facteurs ont systématiquement entravé cette offre :
- Les comités de cotation et les cadres juridiques
- La fragmentation géographique
La blockchain a éliminé simultanément ces deux obstacles. Elle rend l'émission permissionless et la distribution globale. À mes yeux, il s'agit là de l'expression la plus pure d'un cas d'usage killer : la blockchain est la première technologie à avoir permis à l'offre de marché de rattraper la demande potentielle mondiale.
Cette thèse trouve également sa validation empirique. Dans l'écosystème crypto, chaque résultat définissant une nouvelle catégorie de produits découle directement de ce cas d'usage fondamental. Des contrats perpétuels et des DEX aux marchés de prédiction, aux protocoles de prêt, en passant par les memecoins, les NFT et les actifs du monde réel tokenisés, la valeur s'écoule systématiquement vers ceux qui détiennent le pouvoir d'émettre et/ou de négocier ces nouveaux marchés on-chain.

Chacune de ces catégories soit crée un nouveau support de risque via un processus sans autorisation, soit invente un mécanisme inédit de transfert de ce risque.
Du côté des supports, la crypto a produit de manière ingénierée des expositions au risque n'ayant pratiquement aucune expression financière dans le passé. Les marchés de prédiction, dont on remonte les origines à l'iowa Electronic Markets, ont trouvé leur product-market fit on-chain et explosé, transformant des événements discrets (un vote électoral, une décision de la Fed, un jugement de tribunal) en sous-jacents négociables. Les marchés de prêt pair-à-pair transforment les relations de crédit personnelles en entités dotées d'un prix continu en temps réel. Les marchés pré-IPO convertissent des expositions au risque autrefois monopolisées par quelques courtiers de secondaire en actifs que les utilisateurs peuvent négocier et détenir à grande échelle. Même les memecoins et les NFT transforment des supports de risque abstraits (comme l'afflux d'attention ou la pertinence culturelle) en marchés lisibles et échangeables.
Par ailleurs, la crypto a également créé ou amplifié des mécanismes radicalement nouveaux pour transférer ces risques. Les AMM permettent aux marchés d'exister avant même qu'un market maker ne s'engage à y fournir des liquidités. Les contrats perpétuels, théorisés dès 1993, ont trouvé leur product-market fit sur la chaîne, compressant des expositions fragmentées et à durée limitée en un unique contrat équilibré par un funding rate. Les contrats binaires transforment les résultats d'événements en actifs échangeables valant 1 dollar ou zéro. Le prêt peer-to-pool substitue aux prêts bilatéraux traditionnels des pools partagés et des courbes d'utilisation. Les bonding curves fusionnent émission et découverte des prix, donnant à un actif un marché dès son premier acheteur.
L'émission permissionless engendre inévitablement beaucoup de bruit. C'est le prix à payer pour avoir supprimé les filtres de cotation traditionnels. L'important n'est pas de dire que chaque nouveau marché est bon, mais plutôt que le marché lui-même (plutôt qu'un comité arbitral) devient le mécanisme auto-sélectionné qui élit quels projets survivront.
Les contrats perpétuels prouvent la théorie
Rien ne matérialise aussi parfaitement cet argument que les contrats à terme perpétuels, et aucune tendance ne confirme davantage cette réalité que la croissance récente des volumes d'échange d'actifs traditionnels sur les chaînes de blocs.
Puisqu'ils sont synthétiques, les contraintes de cotation se résument à deux éléments : un oracle fiable, et deux traders prêts à agir comme contreparties l'un pour l'autre. Dès lors que ces conditions sont réunies, un marché à effet de levier peut pratiquement exister pour n'importe quel actif. À cet égard, les contrats perpétuels constituent l'un des mécanismes de coordination les plus efficaces de l'histoire.
Suivant la même logique, Hyperliquid représente ce qui se rapproche le plus d'une plateforme mondiale de coordination financière. Les mises à jour HIP-3 et HIP-4 permettent aux utilisateurs de lancer leurs propres produits dérivés, de les connecter au frontend global de la plateforme, et d'en tirer des revenus proportionnels. Réduire les frictions liées à l'émission de marchés multiplie ces derniers ; la demande sélectionnera naturellement ses vainqueurs.

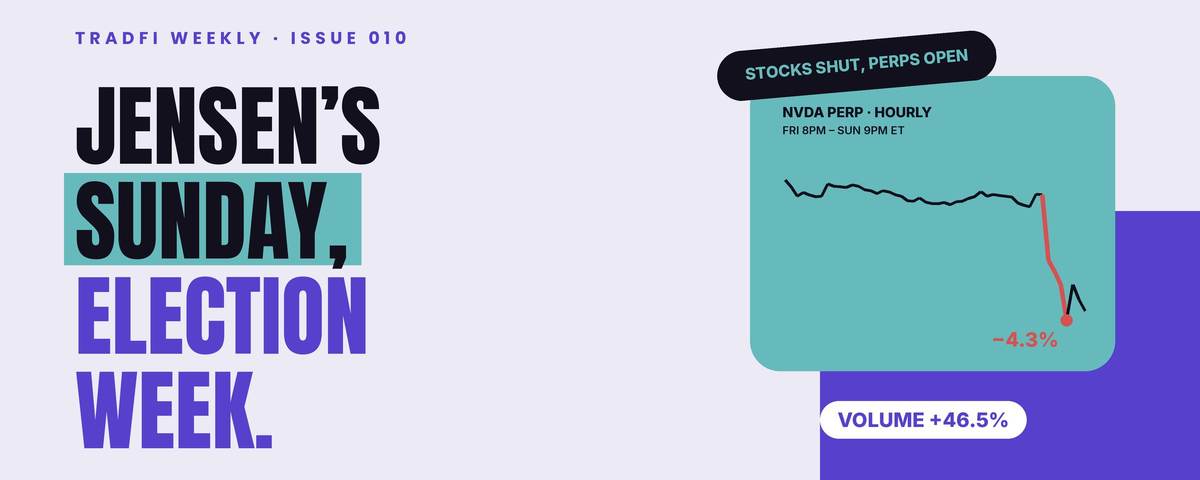
Il n'y a aucun hasard si l'un des marchés les plus dynamiques de l'espace crypto — et de plus en plus parmi les plus vigoureux sur l'ensemble du spectre financier — repose précisément sur une émission on-chain permissionless et une distribution mondiale. En juillet, les volumes annuels annualisés des contrats perpétuels RWA tradés on-chain ont franchi les 14 000 milliards de dollars, absorbant la moitié du carnet d'Hyperliquid. De manière abstraite, il s'agit simplement de supports de risque traditionnels (actions, pétrole, memestocks) rencontrant, sans entrave réglementaire, un nouvel outil de transfert. En aval, cette recomposition provoque une explosion des volumes.
Notons également qu'à chaque trimestre, une toute nouvelle classe de marché domine : le T4 2025 était dominé par les actions et matières premières américaines ; le premier semestre 2026 a vu régner le pétrole, le gaz naturel et les métaux ; récemment, c'étaient les semi-conducteurs et les memecoins. Cela reflète à nouveau l'argument central : l'offre de marchés entièrement nouveaux rattrape continuellement ce que le monde souhaite trader d'une saison à l'autre.

Pourtant, l'implication descendante la plus profonde est que la négociation permissionless et continue (7j/7, 24h/24) s'impose comme un véritable levier pour la découverte des prix on-chain. Lors des récents chocs pétroliers, alors que le CME fermait, le WTI a trouvé son prix de référence sur trade.xyz, s'y imposant comme l'un des marchés les plus liquides au monde. De même, nous constatons que les marchés pré-IPO de sociétés comme Cerebras et SpaceX anticipent avec plus de justesse le pricing de leur IPO que les banquiers d'affaires, les marges d'écart entre le dernier cours des contrats perpétuels pré-IPO et le prix d'ouverture réel étant négligeables.
Les marchés démontrent de plus en plus clairement que les contraintes structurelles inhérentes aux places traditionnelles (absence de trading 7h/24, restrictions géographiques, accès limité aux phases pré-IPO, isolement des marges) constituent précisément l'avantage concurrentiel durable des échanges on-chain.
Les marchés transfèrent des expositions au risque. Pendant presque toute l'histoire financière, ils ont été bridés par des limites géographiques, des comités de cotation et des cadres législatifs. Or, ces verrous viennent de sauter. L'espace adressable des marchés on-chain ne se limite plus à un catalogue d'actifs aujourd'hui disponibles, mais englobe n'importe quelle exposition au risque que quiconque (ou qu'importe quel agent logiciel) souhaiterait traiter, où qu'il soit.
Cela présage une croissance exponentielle continue de nouveaux marchés on-chain. On observe tant de nouvelles façons de transférer des risques éprouvés (contrats perpétuels sur matières premières et devises, indices, expositions actions universelles) que de nouvelles unités de risque en soi : futurs sur capacité de calcul, contrats perpétuels calqués sur des indicateurs macro comme l'IPC, la musique, les tendances sociétales, le sport, et tout objet capable d'être alimenté par un oracle et bénéficiant de positions longues et courtes. Les applications et protocoles émettant ces marchés, ainsi que les plateformes qui permettent de les négocier, représenteront les véritables véhicules de capture de valeur.
Bienvenue dans la communauté officielle TechFlow
Groupe Telegram :https://t.me/TechFlowDaily
Compte Twitter officiel :https://x.com/TechFlowPost
Compte Twitter anglais :https://x.com/BlockFlow_News
 a16z