市值狂飙 1.8 万亿背后,Anthropic 欠了算力房东 9000 亿
作者:库里,深潮 TechFlow
深潮导读:
Anthropic($ANT)上市首日市值冲破 1.8 万亿美元,不仅创下了全球科技股最大 IPO 纪录,更被视作 AI 产业的巅峰时刻。但翻开其超过四百页的招股书,背后其实是整条科技产业链联手攒出的闭环大局。
在获得 1073 亿美元总募资的同时,Anthropic 签下了高达 9009 亿美元的刚性算力采购承诺,其中超两千亿直接锁死给大股东亚马逊与谷歌。这意味着,云大厂与芯片商用股权打入资金,转手通过不可撤销的云账单与渠道抽成将确定性利润全额落袋,而芯片折旧、算力闲置与商业化不及预期的重担,被全数推给了刚刚踏入二级市场的 Anthropic。
美股市场上演了载入史册的一幕。
代号为 ANT 的 Anthropic 在纳斯达克挂牌首日股价大涨,盘中市值一度跨过 1.8 万亿美元门槛,直接追平了博通与台积电,成为仅次于几家万亿级科技巨头的超级庞然大物。五年前几个从 OpenAI 出走的理想主义科学家,亲手造出了全球资本市场上规模最大的首次公开募股。
如果只看公开报道里的募资数字,这几乎是一场无可挑剔的胜利。
Anthropic 在公开市场发行中募资 813 亿美元,同时还完成了高达 260 亿美元的定向私募配售,单笔融资总额突破 1073 亿美元。
但当所有人都在为这场 AI 造富神话举杯时,很少有人停下来翻一翻那份长达数百页的 S-1 招股说明书。在那张密股权和合同附表里,藏着整场繁荣里最残酷的商业底色:给你抬轿子的股东、卖你铲子的供应商、抽你佣金的渠道商,全都是同一批人。
抬轿的股东,也是收租的房东
在硅谷科技史上,几乎找不出第二家公司的股东名册,会与它的供应商与渠道商重叠到这种程度。
在那笔高达 260 亿美元的定向配售名单里,认购方堪称全球算力工业的全家福:英伟达拿出 100 亿美元,谷歌掏出 100 亿美元,剩下的 60 亿被微软、博通、AMD、台积电和美光瓜分干净。如果再算上 IPO 之前就已经持有的老股,亚马逊与谷歌两家,合计死死握着 Anthropic 28.4% 的股权。
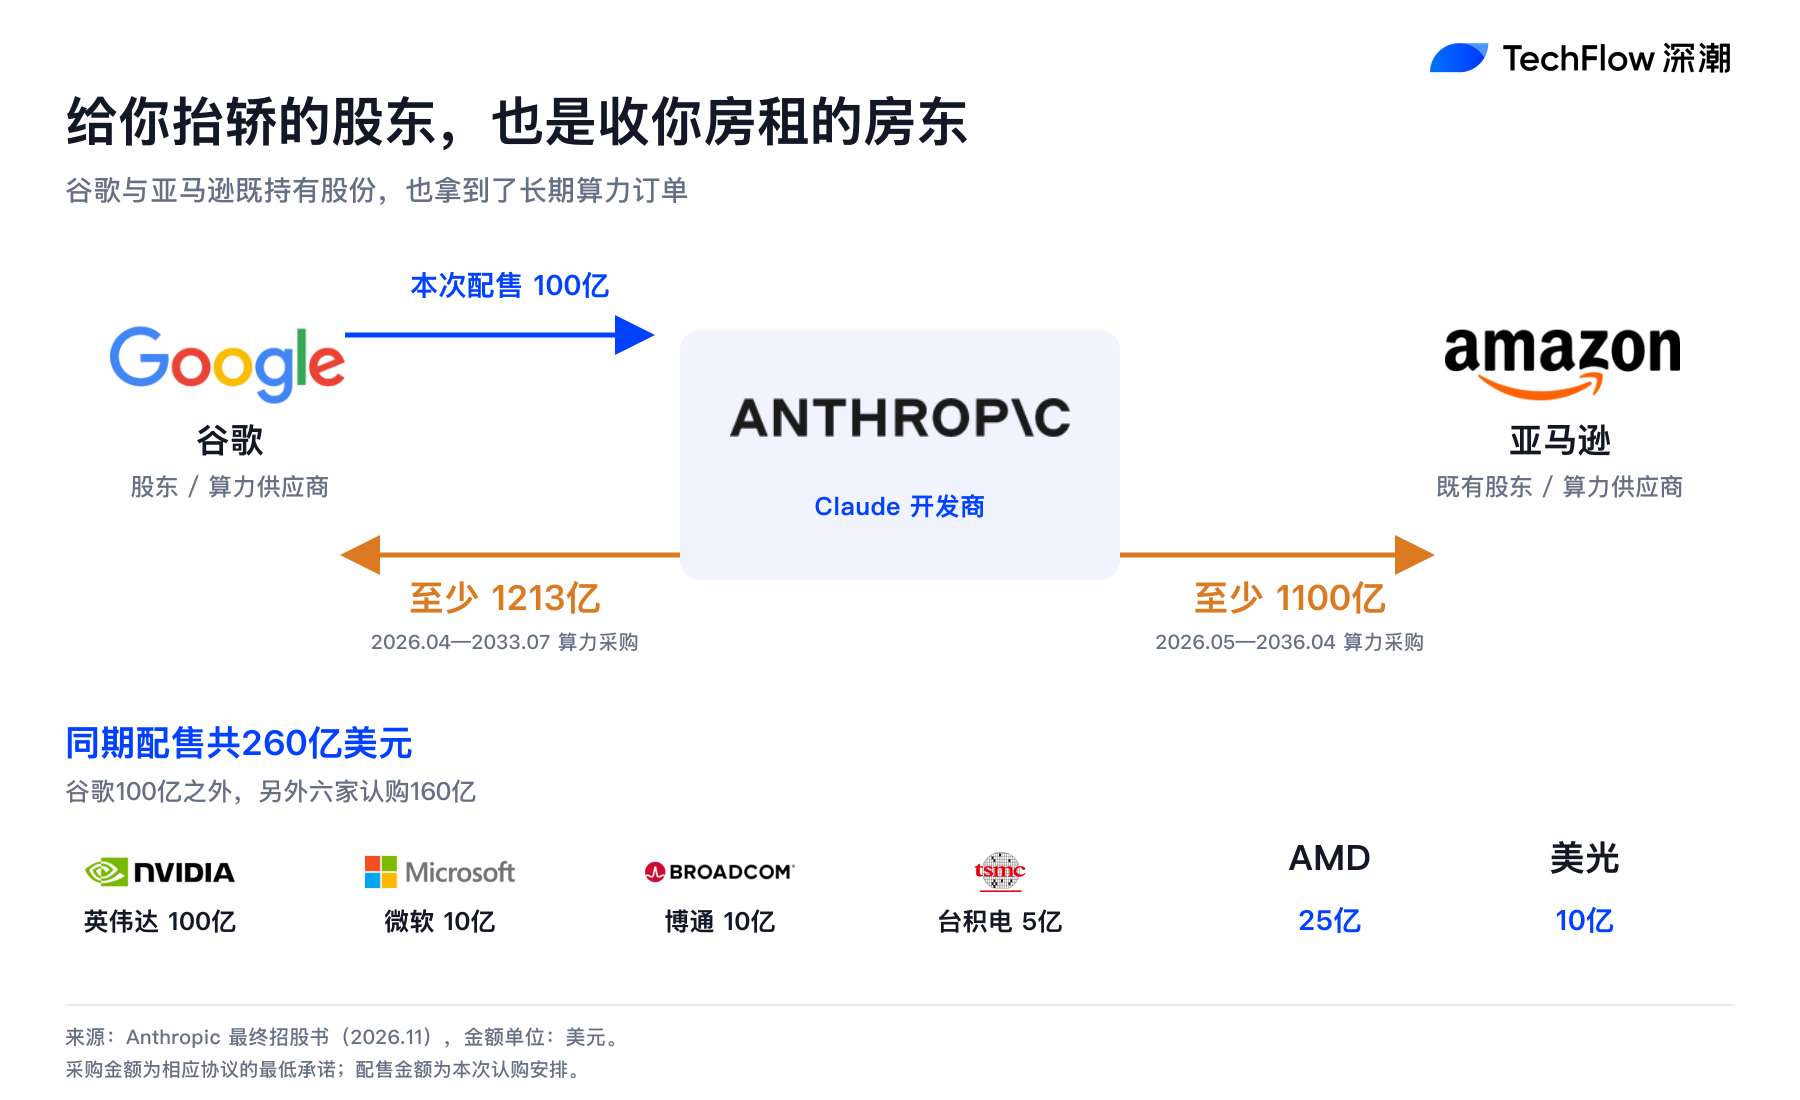
巨头们真金白银抬起估值的表象背后,流淌的根本不是单纯的财务投资逻辑,而是一套设计精密的产业回流机制。
这些芯片霸主与云端巨鳄把资金包装成股权,浩浩荡荡地打进 Anthropic 的账户。在资本市场看来,这是顶级产业资本的背书;但在巨头自己的财务模型里,这笔钱只是在外面转了一圈,很快就会以更高的倍数、更确定的现金流重新流回自己的报表。
因为就在拿到这些融资的同时,Anthropic 亲手签下了一张超级借据。
上游照付不议,下游随用随走
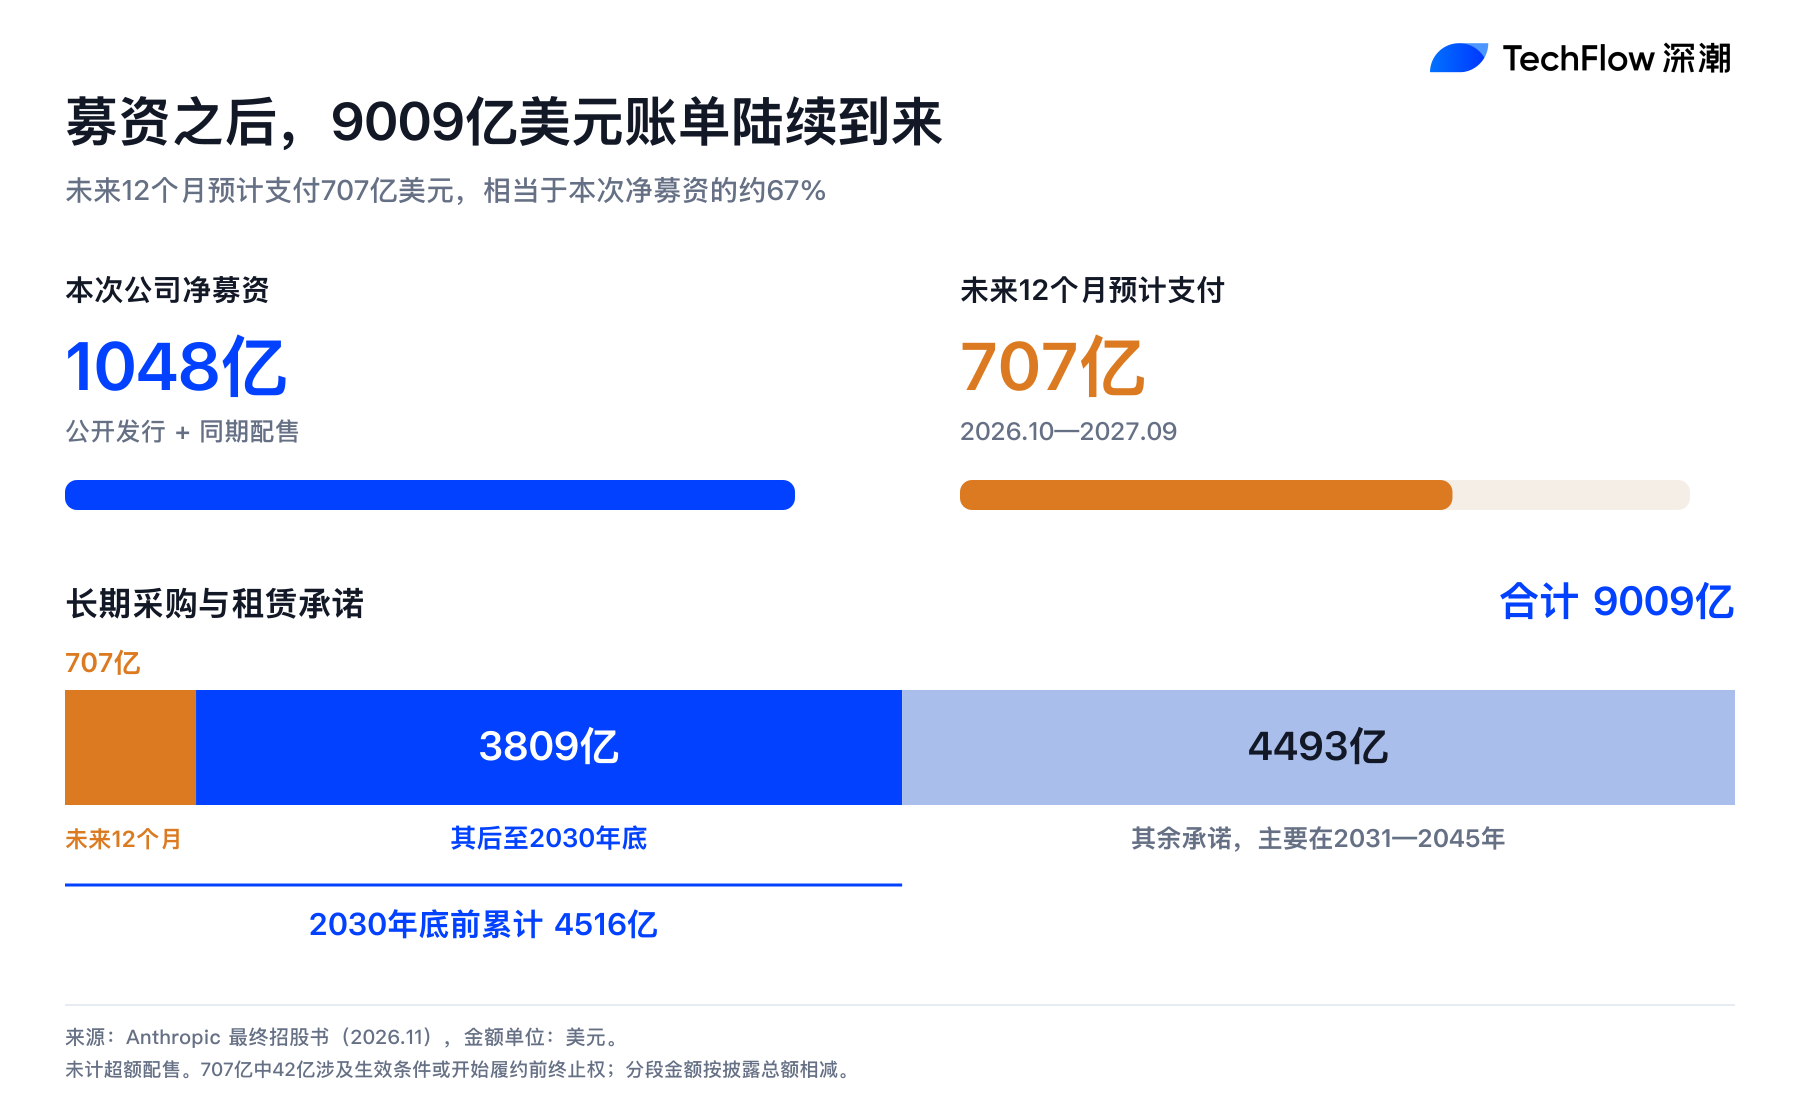
招股书披露的最惊人数字,是 9009 亿美元的长期采购与租赁承诺。
这笔几乎全部绑定在算力与数据中心基建上的庞大开支,横跨未来近二十年。其中在 2030 年底前必须兑现的金额就高达 4516 亿美元;而在截至 2027 年 9 月的未来 12 个月内,Anthropic 必须拿出来的刚性现金支出就达到了 707 亿美元。
更要命的是合同条款的冷酷属性。
在这些天量采购中,仅给亚马逊和谷歌两家的保底合同就分别超过 1100 亿和 1213 亿美元。这些协议绝大部分属于行业内标准的照付不议(Take-or-Pay)条款。
照付不议的意思非常简单:无论未来大模型推理成本下降了多少倍,无论前沿研究是否撞上算力天花板,哪怕租来的几万台 GPU 机柜整月空转,这笔天价租金也必须按季度足额交到大厂手上。
与上游刚性锁死的“死契”形成最刺眼反差的,是 Anthropic 极其脆弱的下游商业防线。
财报数据显示,Anthropic 约 48% 的软件销售额严重依赖 AWS 和 Google Cloud 的云市场分销通道。每一笔企业客户通过云端调用 Claude 的账单,不仅要被两大云巨头抽走一笔过路费,而且下游绝大部分企业客户签署的都是按需付费或可随时调整的短期弹性协议。
上游是几千亿不可撤销的刚性地租,下游是客户一有风吹草动就能随时砍掉的算力预算。Anthropic 被硬生生夹在这道不对称的风险天平中央。
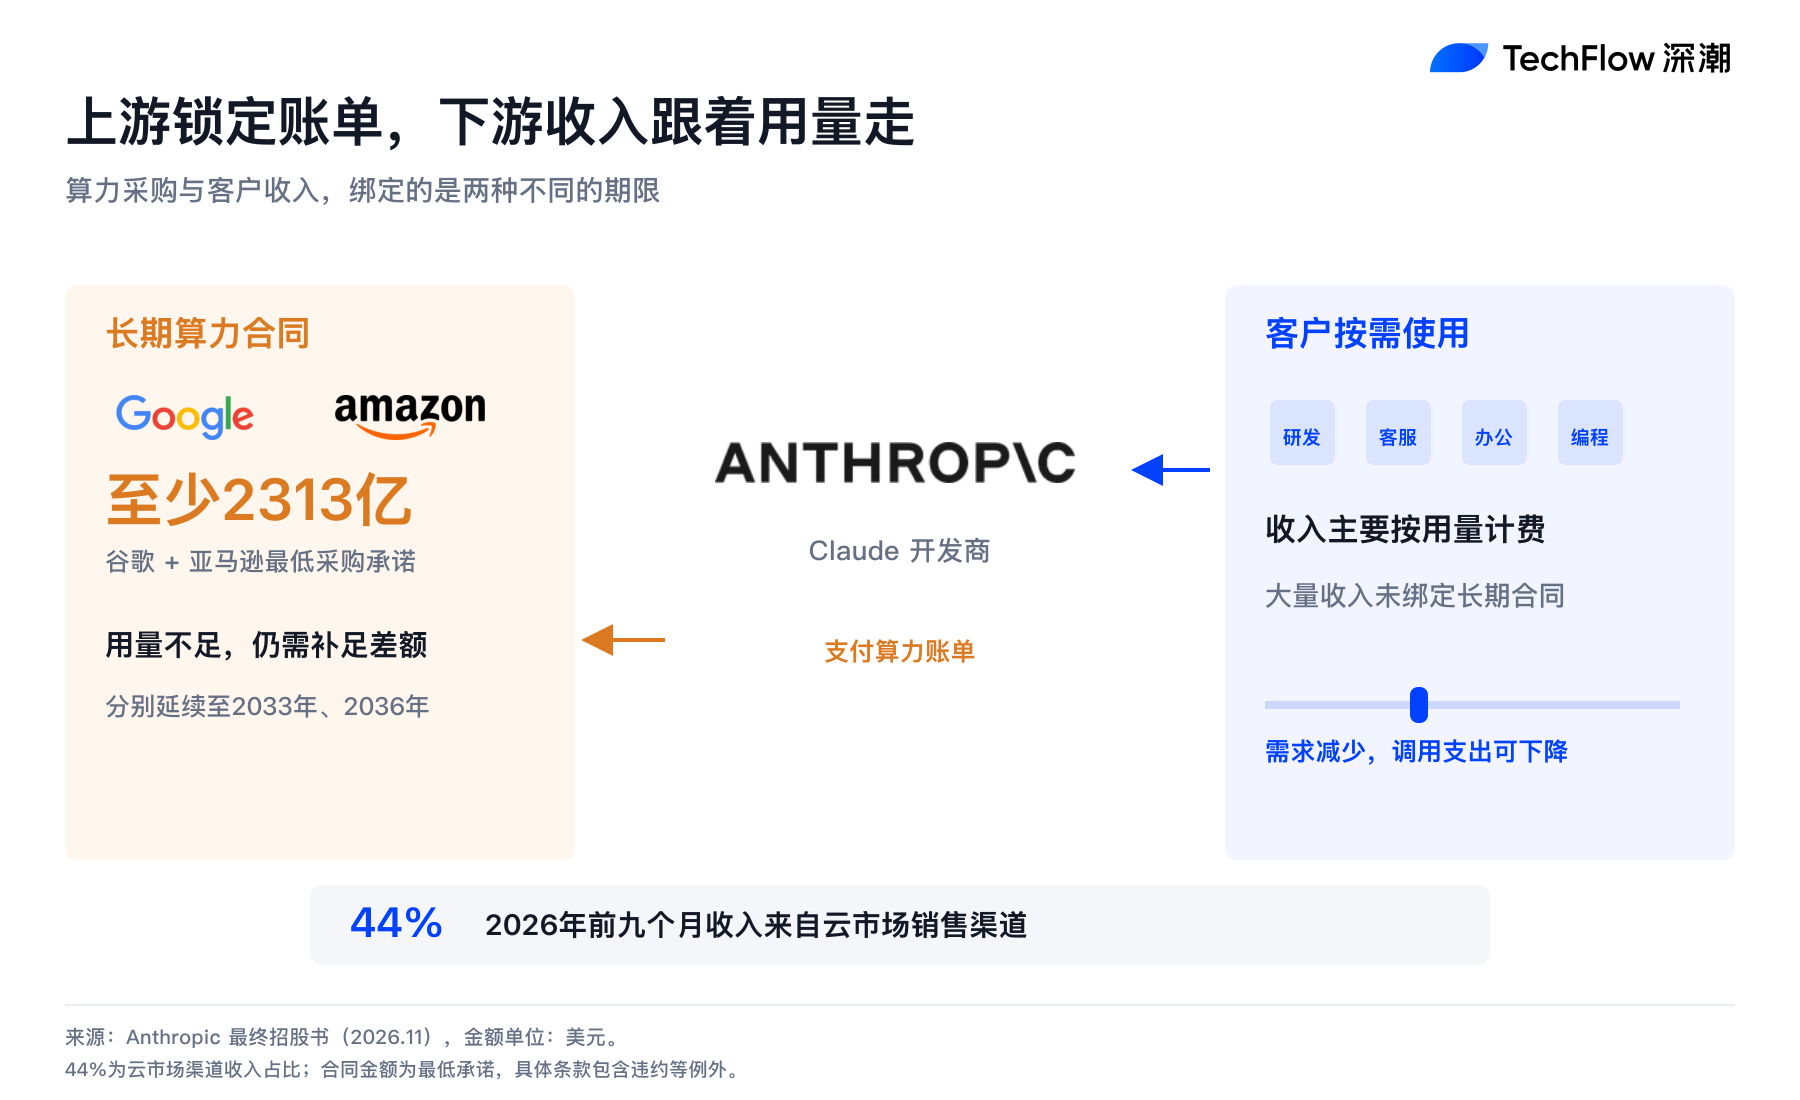
把整条产业链的利益链条拉直,整场算力狂欢的利益分配就彻底显了形。
云大厂用少量的股权资本为杠杆,撬动了 Anthropic 必须在未来数年兑现的数千亿确定性云服务订单。这些订单被稳稳记入大厂财报里利润率极高的剩余履约价值(RPO),直接支撑了科技巨头自身的股价扩张。
接着,云大厂拿着这些确定的未来算力需求,向上游大举采购英伟达的加速卡、博通的定制网络芯片、台积电的先进制程以及美光的存储芯片。那些参与配售的半导体巨头们,也在同一时间锁定了最顶级的芯片出货份额。
在这个闭环里,只有 Anthropic 在承担终极代价。
硬件行业有一个不可逆的自然规律:芯片每天都在快速折旧,制程工艺每隔一年半到两年就会更新一代。买下或长期租下硬件的客户,必须用超高负荷的真实业务运转,才能跑赢折旧的速度。
如今,巨头们把最烫手的折旧毒丸留给了这位明星租客。机器闲置贬值的风险是 Anthropic 的,模型竞争失利的风险是 Anthropic 的,而在产业链上游坐收渔利的大厂们,早已把未来数年的软件分成、机房租金和硬件利润尽数落袋。
被规训的巨兽与悬在头顶的倒计时
在首日 17% 的涨幅与万亿美元的市值光环下,Anthropic 看上去像是一家已经赢得了未来的通用人工智能霸主。
但当聚光灯散去,这家没有退路的独角兽必须立刻面对一张以天为单位计算的倒计时清单。一年内刚性兑付 700 亿美元,平均每天睁开眼就要向自己的股东兼房东支付近两亿美元的算力房租。
巨头们成功完成了一场教科书级的风险转嫁:用一场轰轰烈烈的上市,把原本压在自己资产负债表上的巨额资本开支与折旧风险,成功交割给了公开市场上的散户和公募基金。
老钱们拿走了确定性的现金和订单,而留给 Anthropic 的,是一场必须用数倍增长的真实利润去填平 9000 亿算力窟窿的豪赌。
欢迎加入深潮TechFlow官方社群
Telegram订阅群:https://t.me/TechFlowDaily
Twitter官方账号:https://x.com/TechFlowPost
Twitter英文账号:https://x.com/BlockFlow_News
 深潮TechFlow