每次《GTA》发售都撞上金融危机?这次《GTA 6》又和 Anthropic 上市凑到了一天
撰文:Lucas,深潮 TechFlow
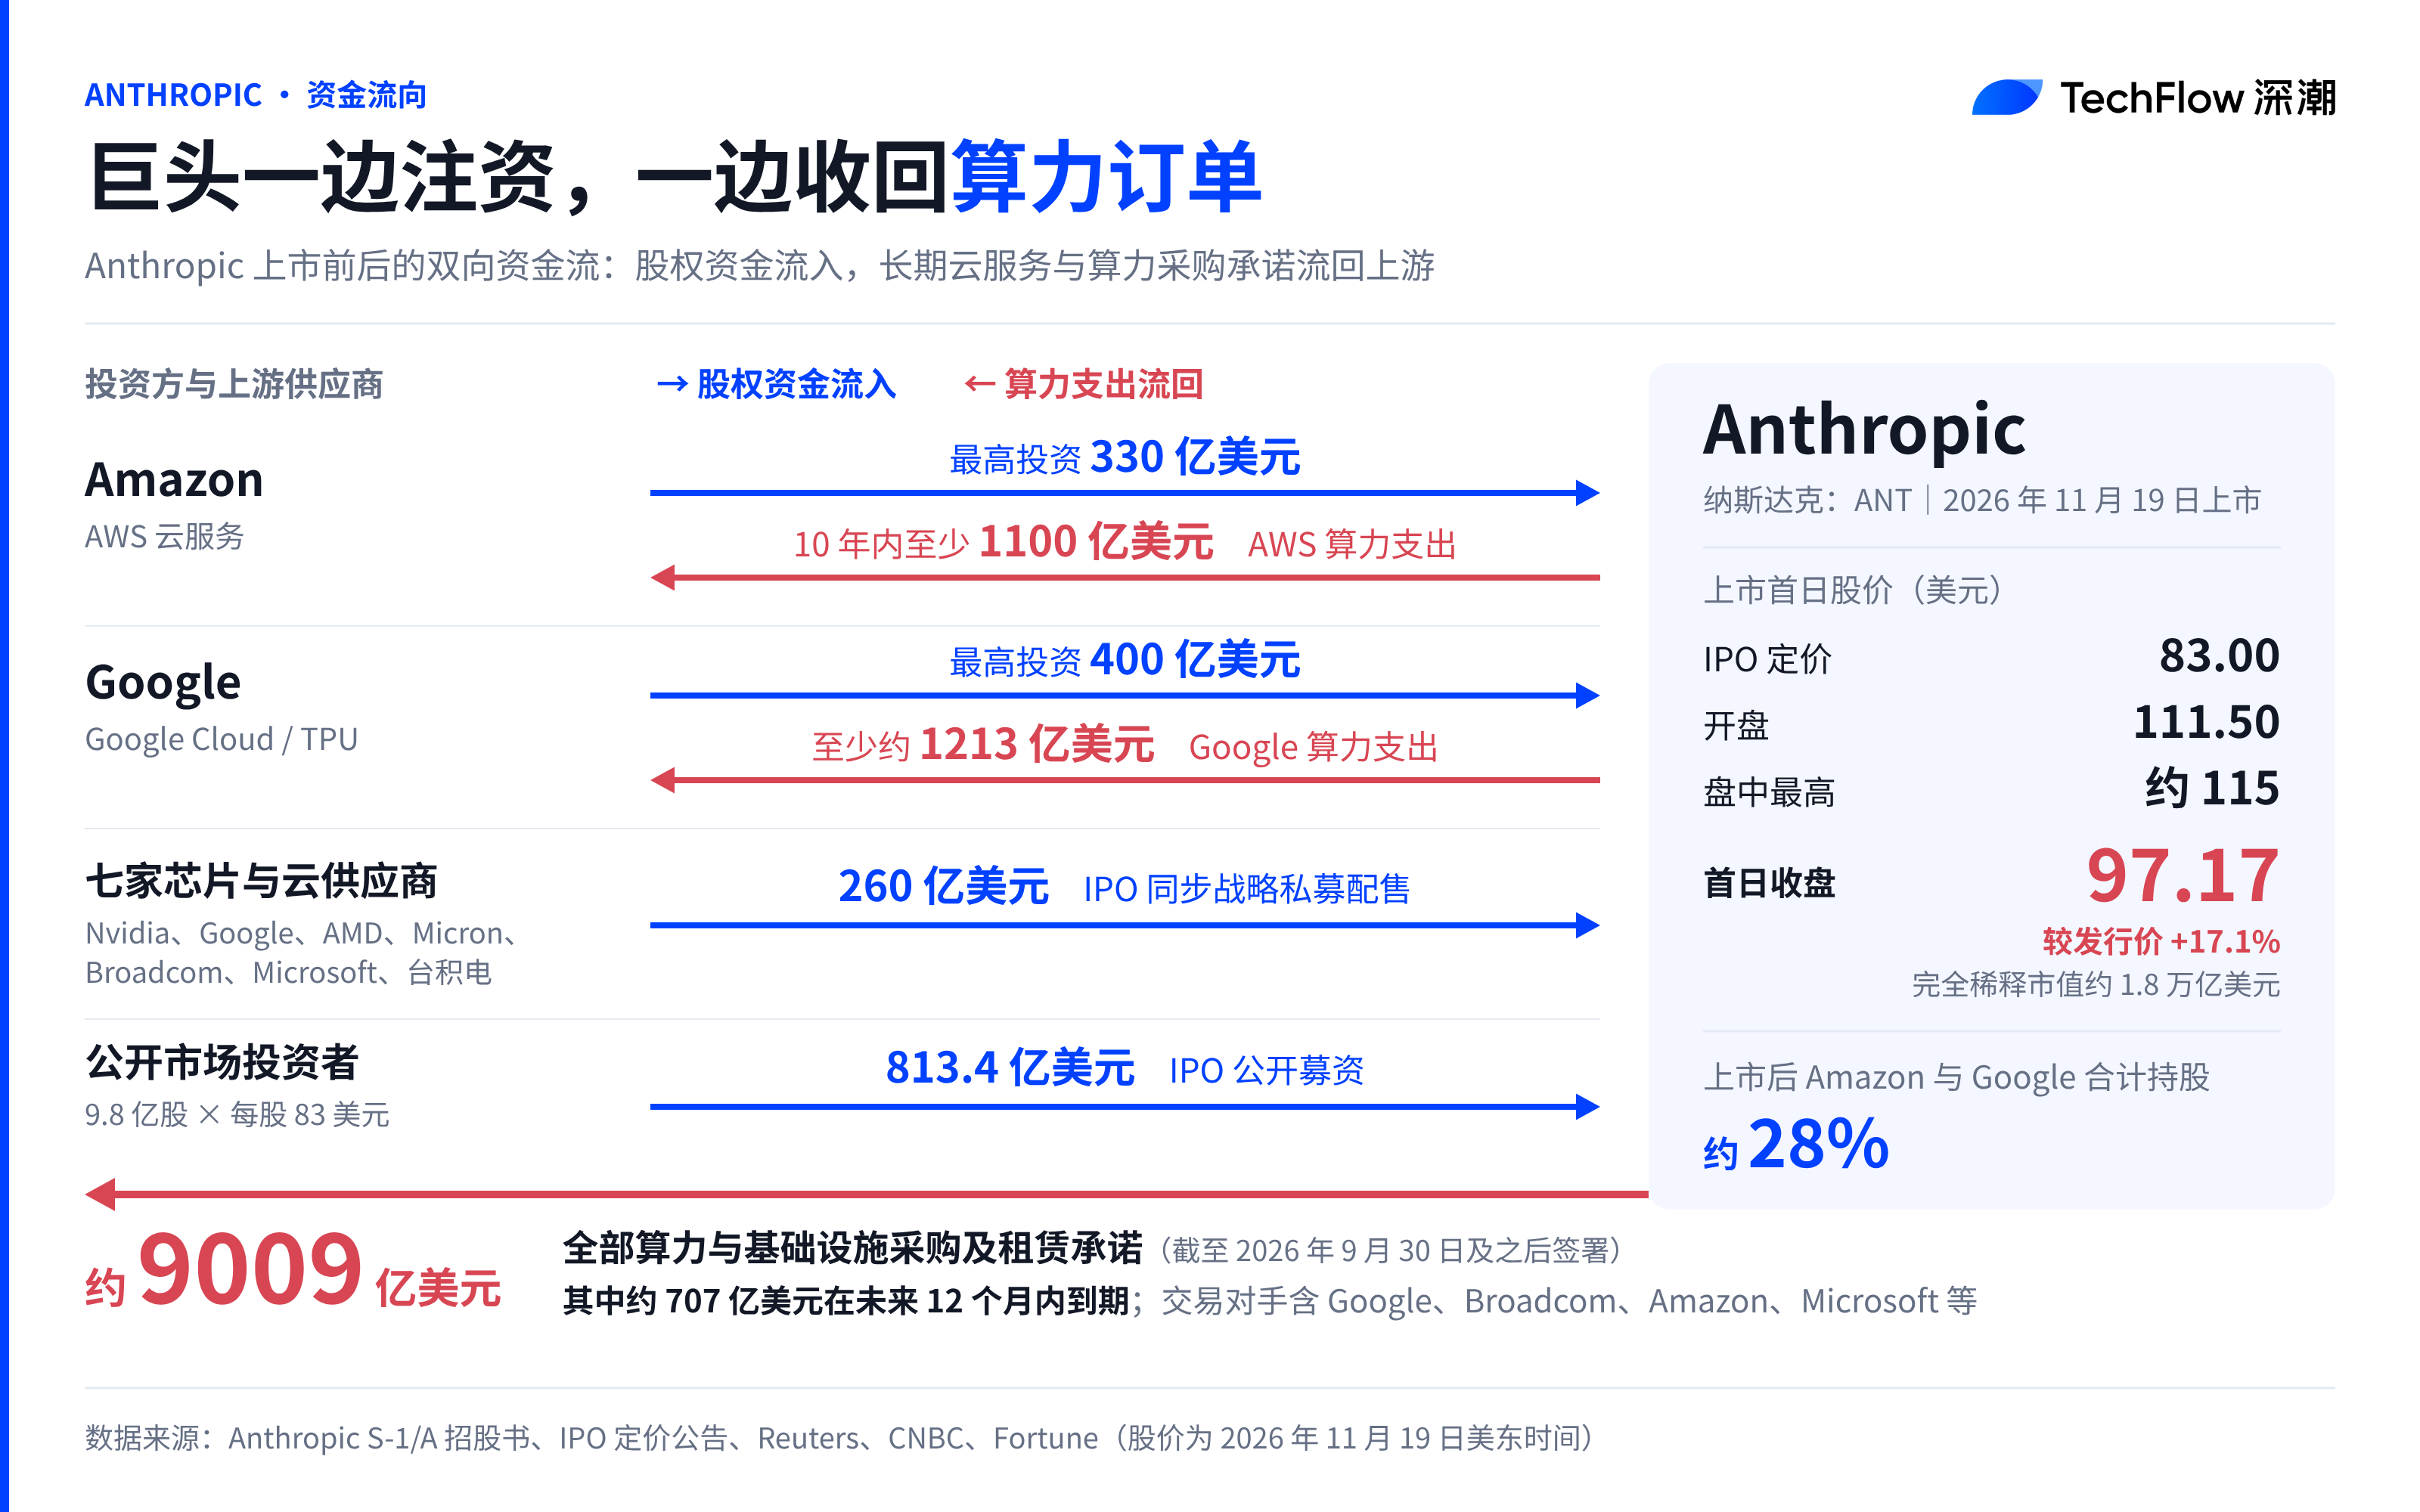
2026 年 11 月 19 日,《GTA 6》在主机平台解锁,同一天 Anthropic 以每股 83 美元在纳斯达克挂牌(代码 ANT),盘中最高摸到 115.10 美元,收盘报 97.17 美元。
社交平台很快传出「GTA 发售年与金融危机对照表」,把 1997 年亚洲金融风暴、1999 年科网狂热、2001 年泡沫破裂和 2008 年次贷海啸全算到了这款游戏头上。
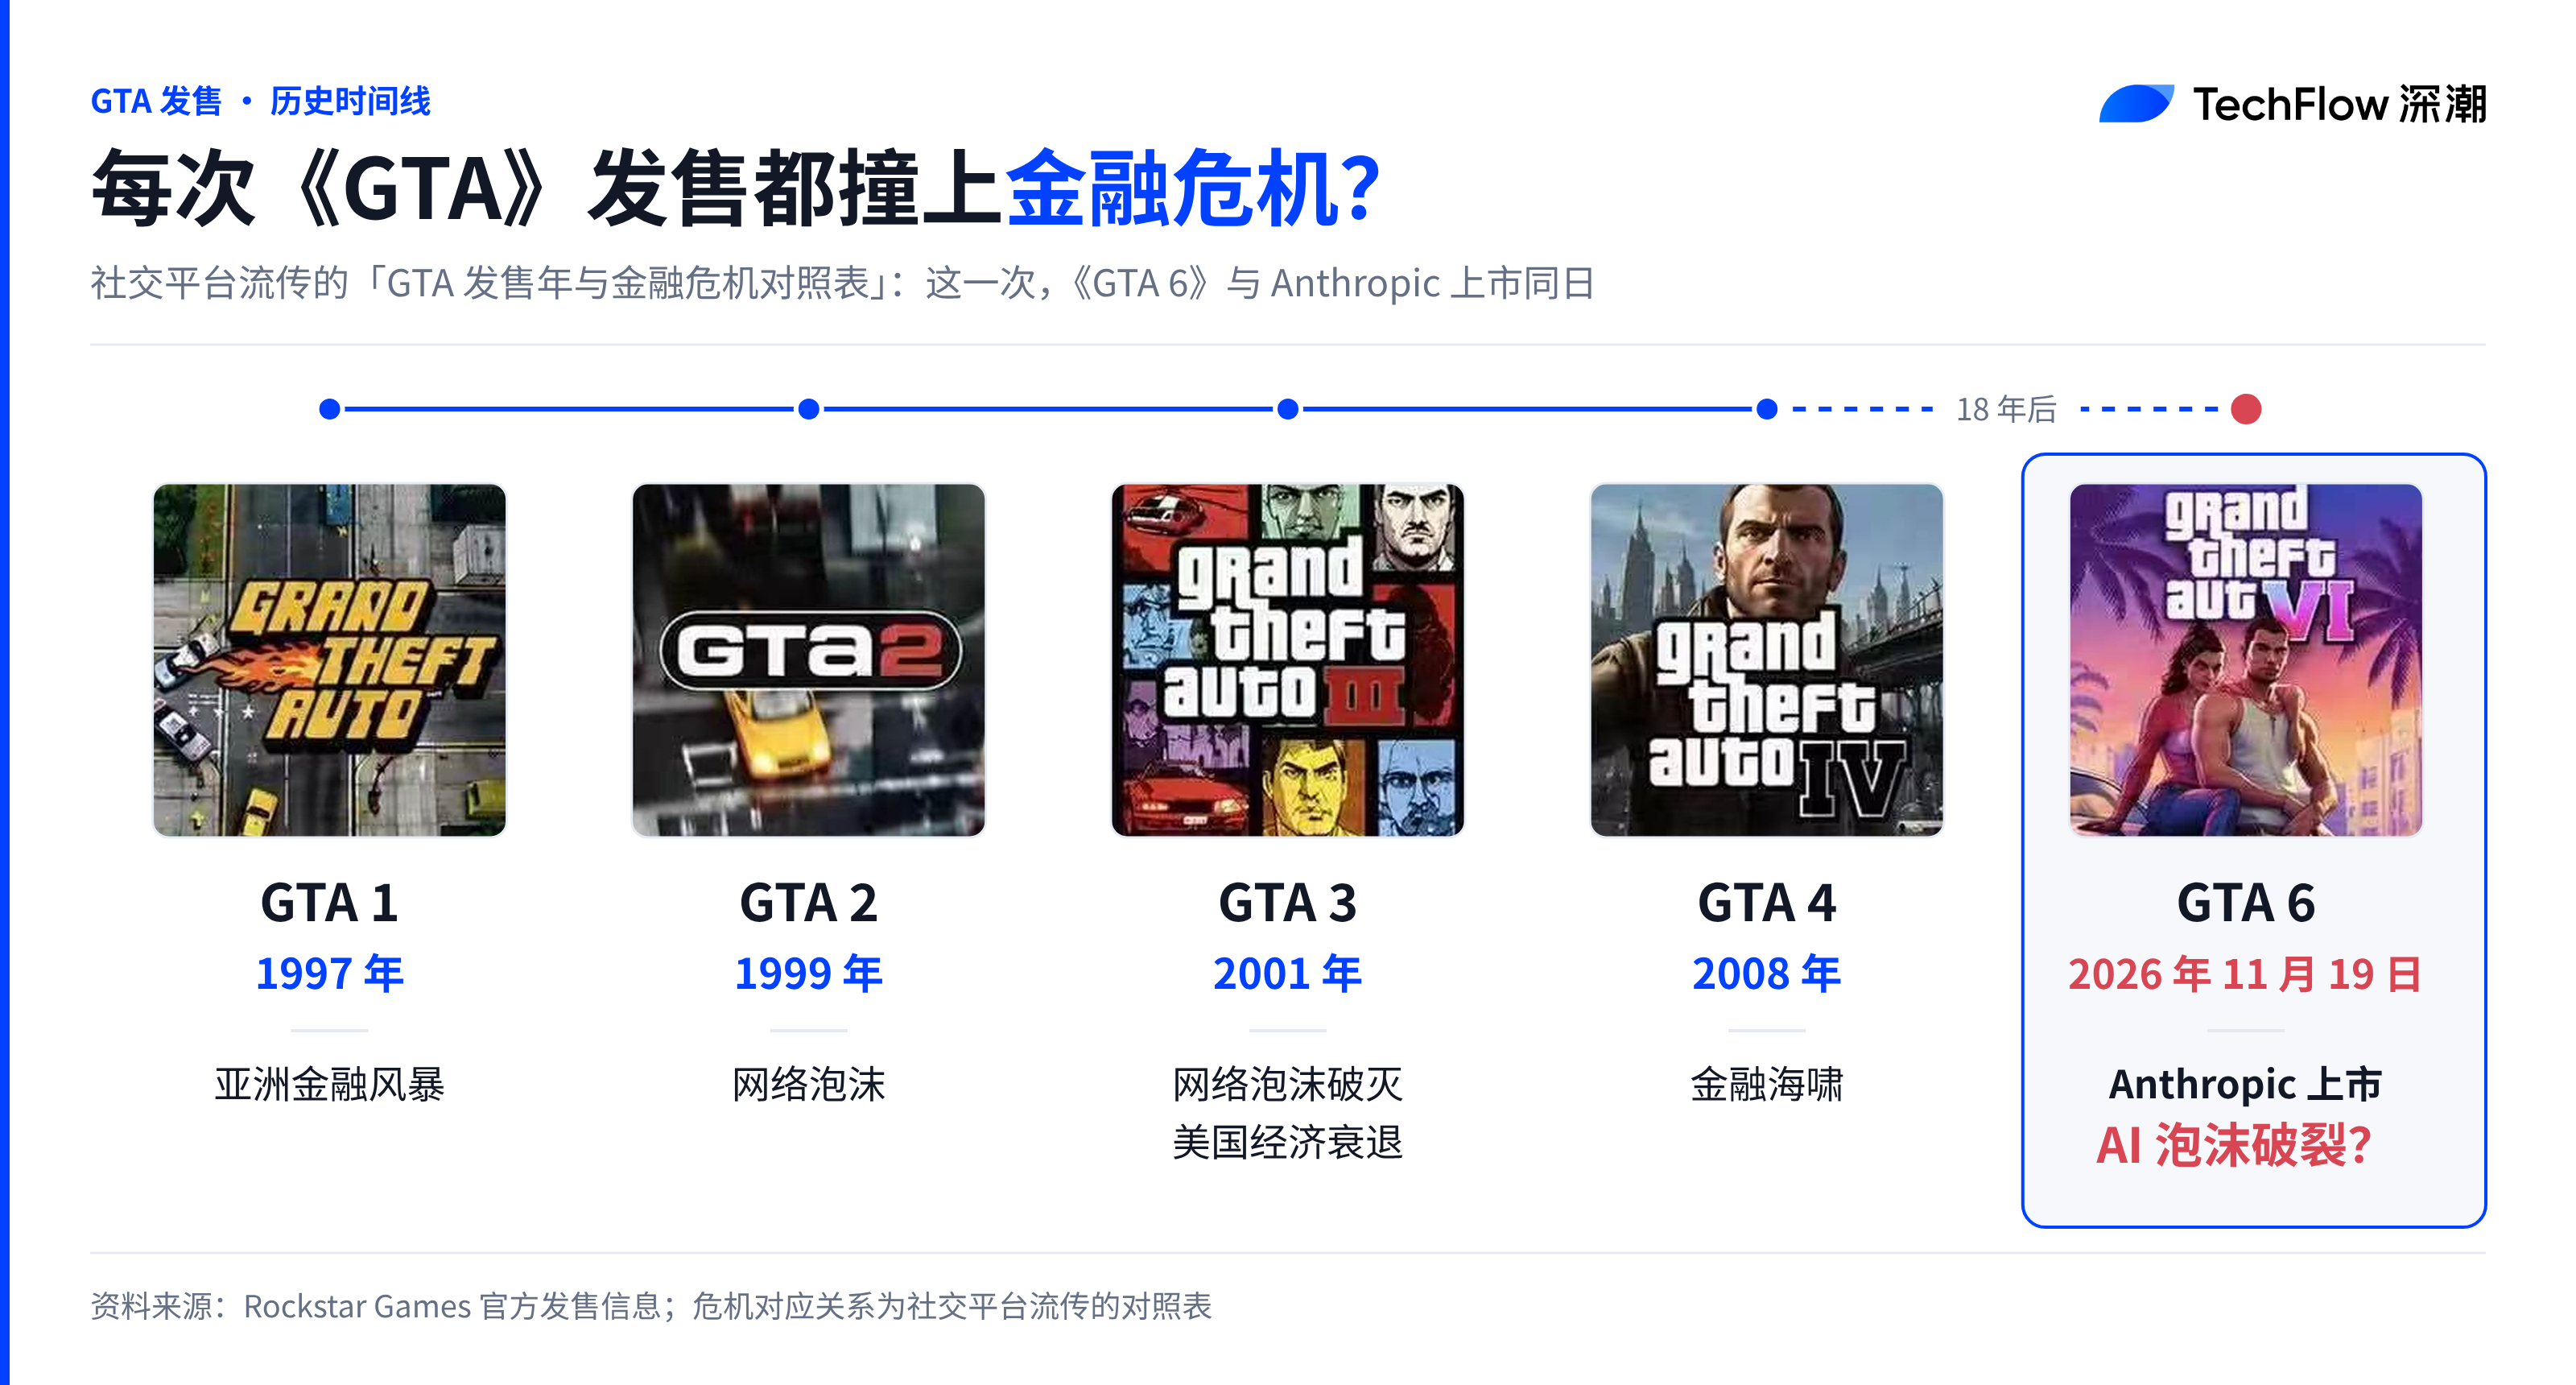
玩游戏梗只是饭后谈资,人类商业史上最大规模 IPO 背后那场 AI 泡沫对账,才是华尔街真正紧盯的焦点。
巨头一边投钱,一边收回芯片货款
过去一年,华尔街怀疑 AI 是金融游戏的最大理由,叫作「循环融资」。
常规交易里,客户掏钱买供应商的产品。到了 2026 年的 AI 算力链条,上游芯片商与云巨头先向大模型公司注资,大模型公司转手把这笔钱签成长期云服务与芯片采购合同,重新流回上游报表。
Anthropic 更新版 S-1 招股书给出了具体数字。Amazon 向 Anthropic 投资最高 330 亿美元,Anthropic 随后承诺十年内向 Amazon 云服务(AWS)支出至少 1100 亿美元。Google 投资最高 400 亿美元,Anthropic 承诺向 Google Cloud 支出至少 1210 亿美元。
这笔循环账在 11 月 19 日上市当天演到了最高潮。
本次 Anthropic 公开募资 813.4 亿美元,同时引入 260 亿美元战略私募配售,出资方正是 Nvidia、Google、AMD、Micron、Broadcom 和 Microsoft 这六家核心芯片与云供应商。
上市后 Amazon 与 Google 合计持有 Anthropic 近 30%股份,公司账面背负的总体算力采购承诺高达约 9009 亿美元,其中约 698 亿美元将在未来十二个月内到期支付。
前摩根士丹利交易员、Weiss Multi-Strategy Advisers 总裁 Jordi Visser 在 11 月 10 日的分析中直接点名 Nvidia 是循环融资的核心推手。他指出,供应商向客户提供融资或租赁担保、客户再用这笔钱采购芯片的闭环,虽然不会独自引爆崩盘,却把整条产业链的财务杠杆紧紧捆在了一起。
谁在掏真金白银买单?
如果整条链条只有巨头互相倒腾资金,这场游戏撑不到上市敲钟。Anthropic 招股书披露的另一组微观客户数据,给出了截然相反的证据。
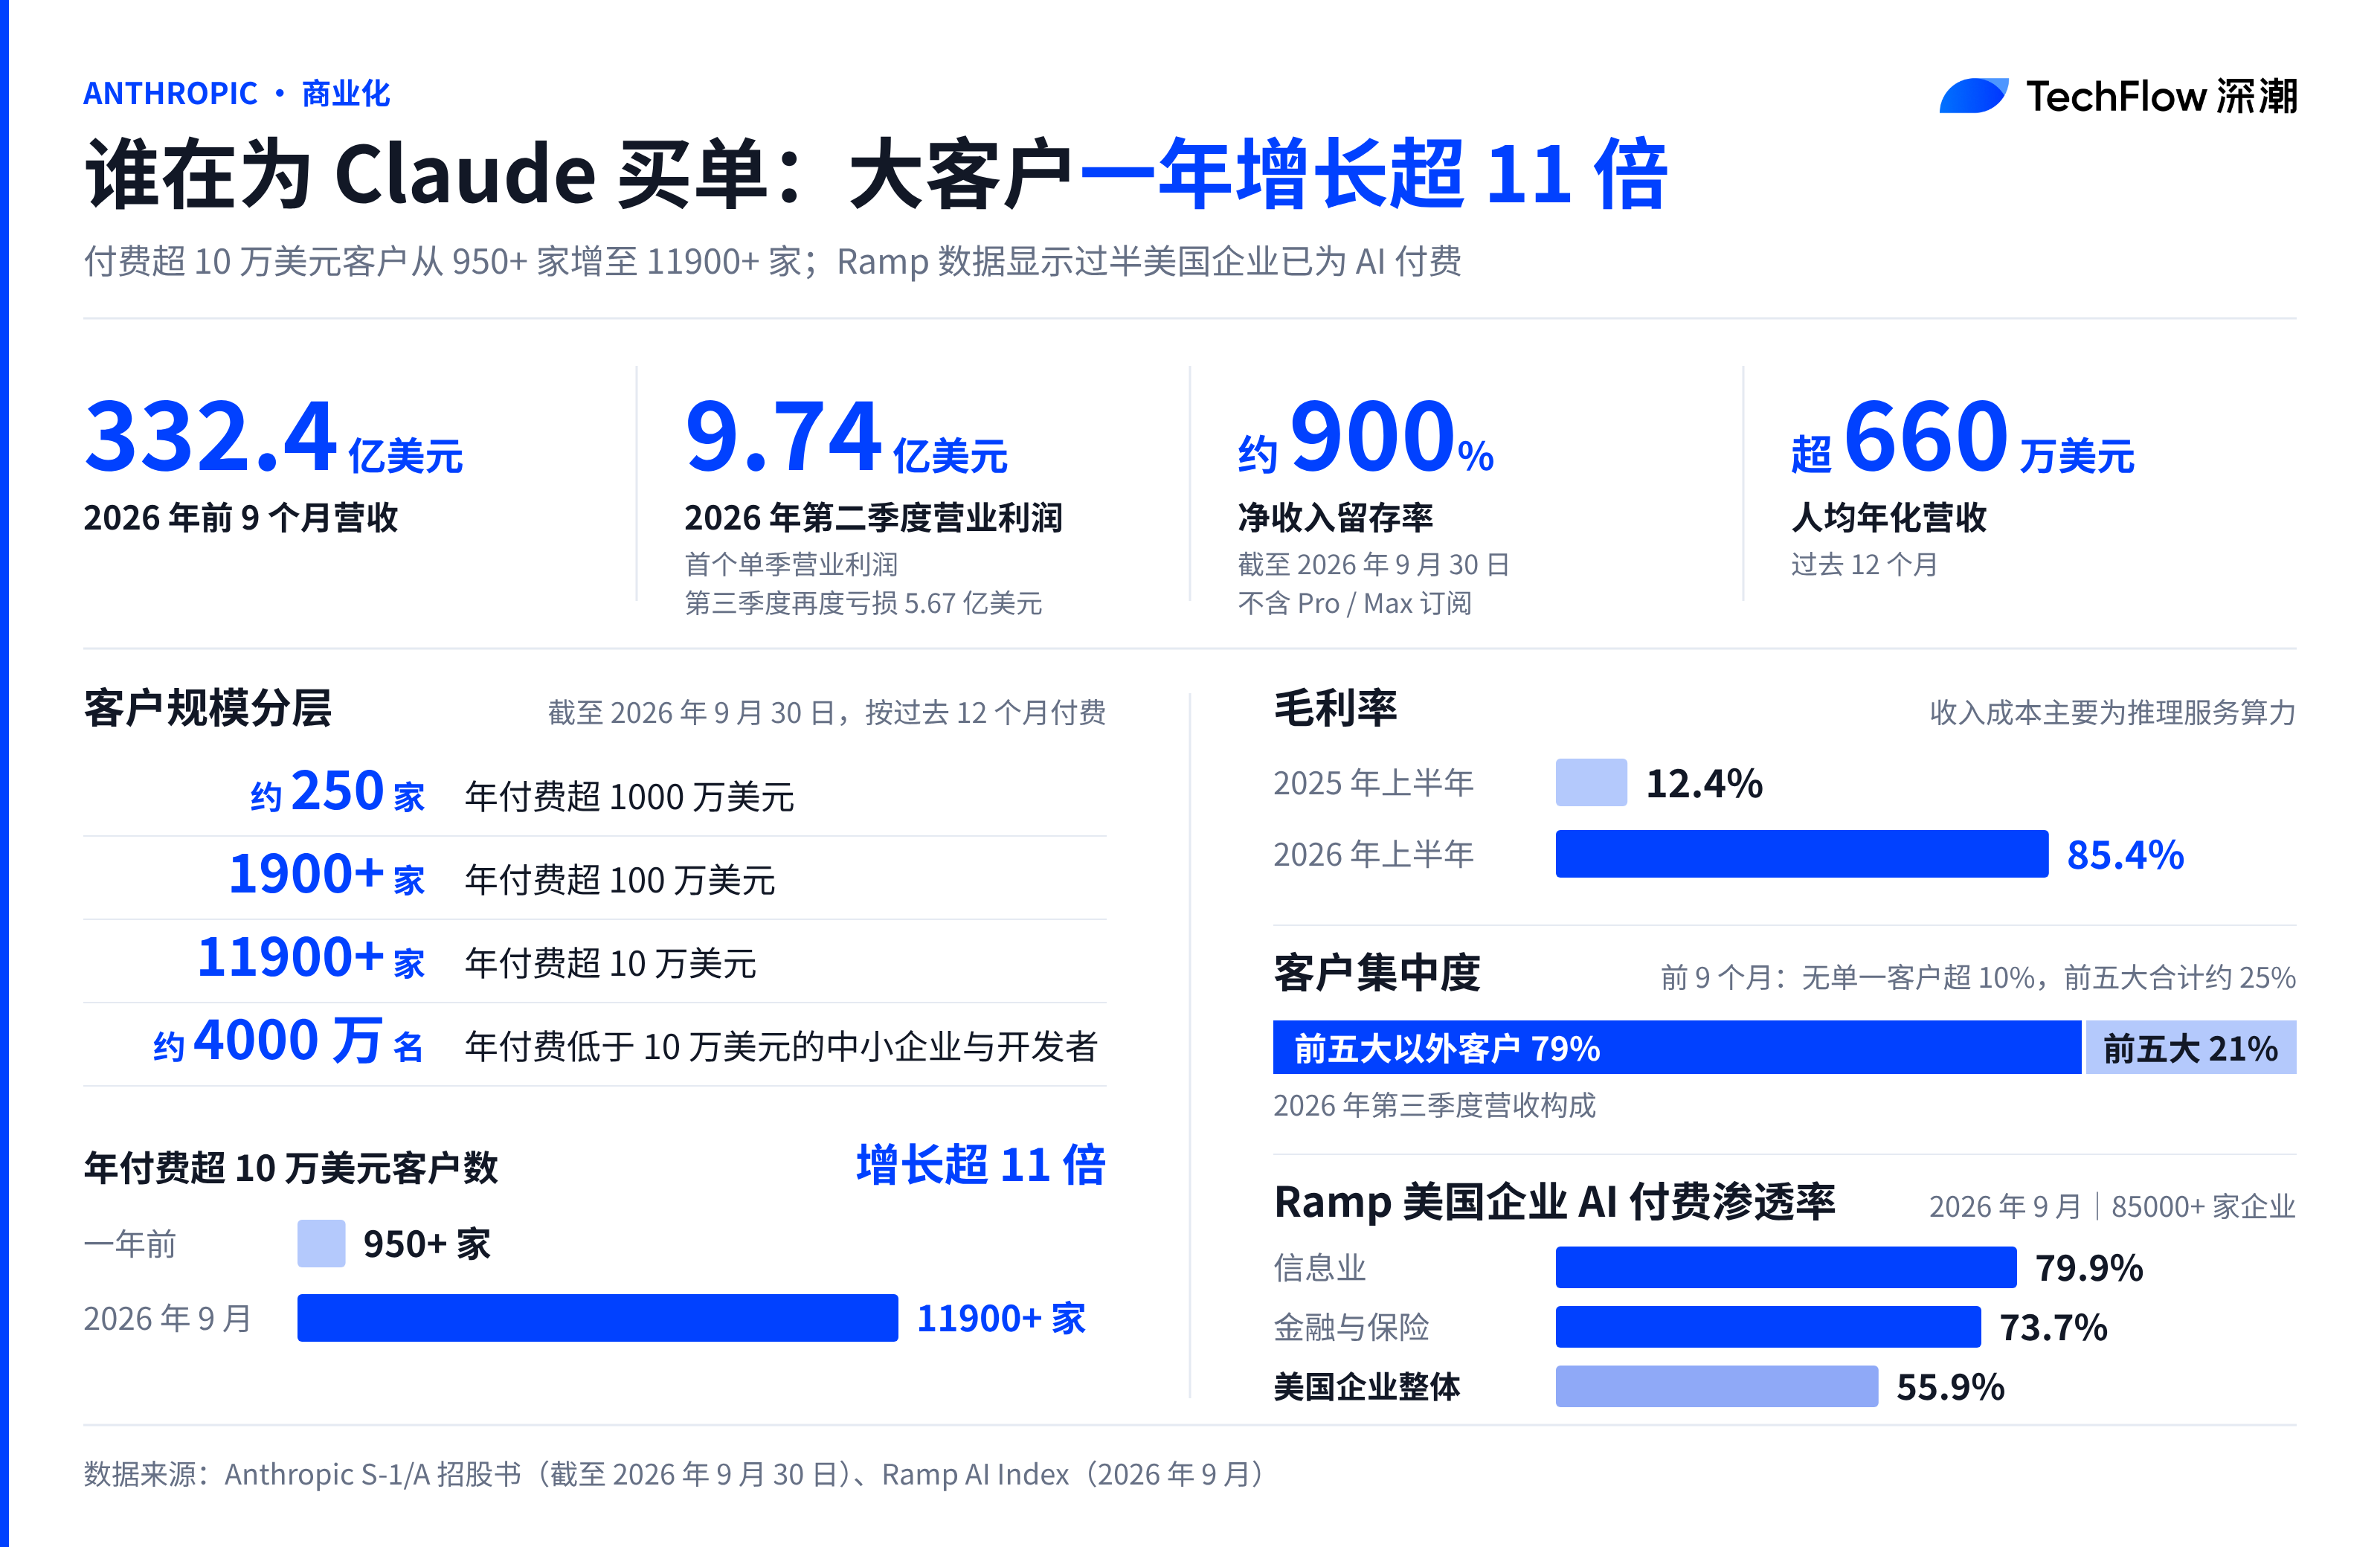
截至 2026 年 9 月 30 日,Anthropic 过去十二个月付费超 10 万美元的机构客户达到 11900 多家,较一年前的 950 多家增长超十一倍。年付费超 100 万美元的客户突破 1900 家,年付费超 1000 万美元的头部大客户达到约 250 家。
此外,公司还有约 4000 万名年付费低于 10 万美元的中小企业及个人开发者。平均每名员工支撑起的年化营收高达 660 万美元。
收入结构也没有依赖少数几个大金主撑门面。
在 2026 年前九个月 332.4 亿美元总营收里,没有任何单一客户占总营收超过 10%。前五大客户合计占比降至约 25%,第三季度有约 79%的收入来自前五大以外的广泛客户。
利润表同样跑出了商业化速度。公司净收入留存率高达约 900%,今年上半年推理毛利率从去年同期的 12.4%跃升至 85.4%,并在二季度录得 9.74 亿美元的史上首个单季营业利润。
企业支出管理平台 Ramp 在 2026 年 9 月发布的《AI 采纳指数》也印证了需求渗透。其平台上超过 85000 家美国企业中,已有 55.9%产生了真实 AI 软件付费采购,信息科技行业渗透率达 79.9%,金融与保险行业达到 73.7%。
在云巨头互相输血的表层之下,代码生成与企业工作流确实跑出了真实可计费的商业需求。
真正脆弱的,是买单者的钱袋子
看清了巨头循环与企业付费,整条资金链最薄弱的一环其实藏在中间层。
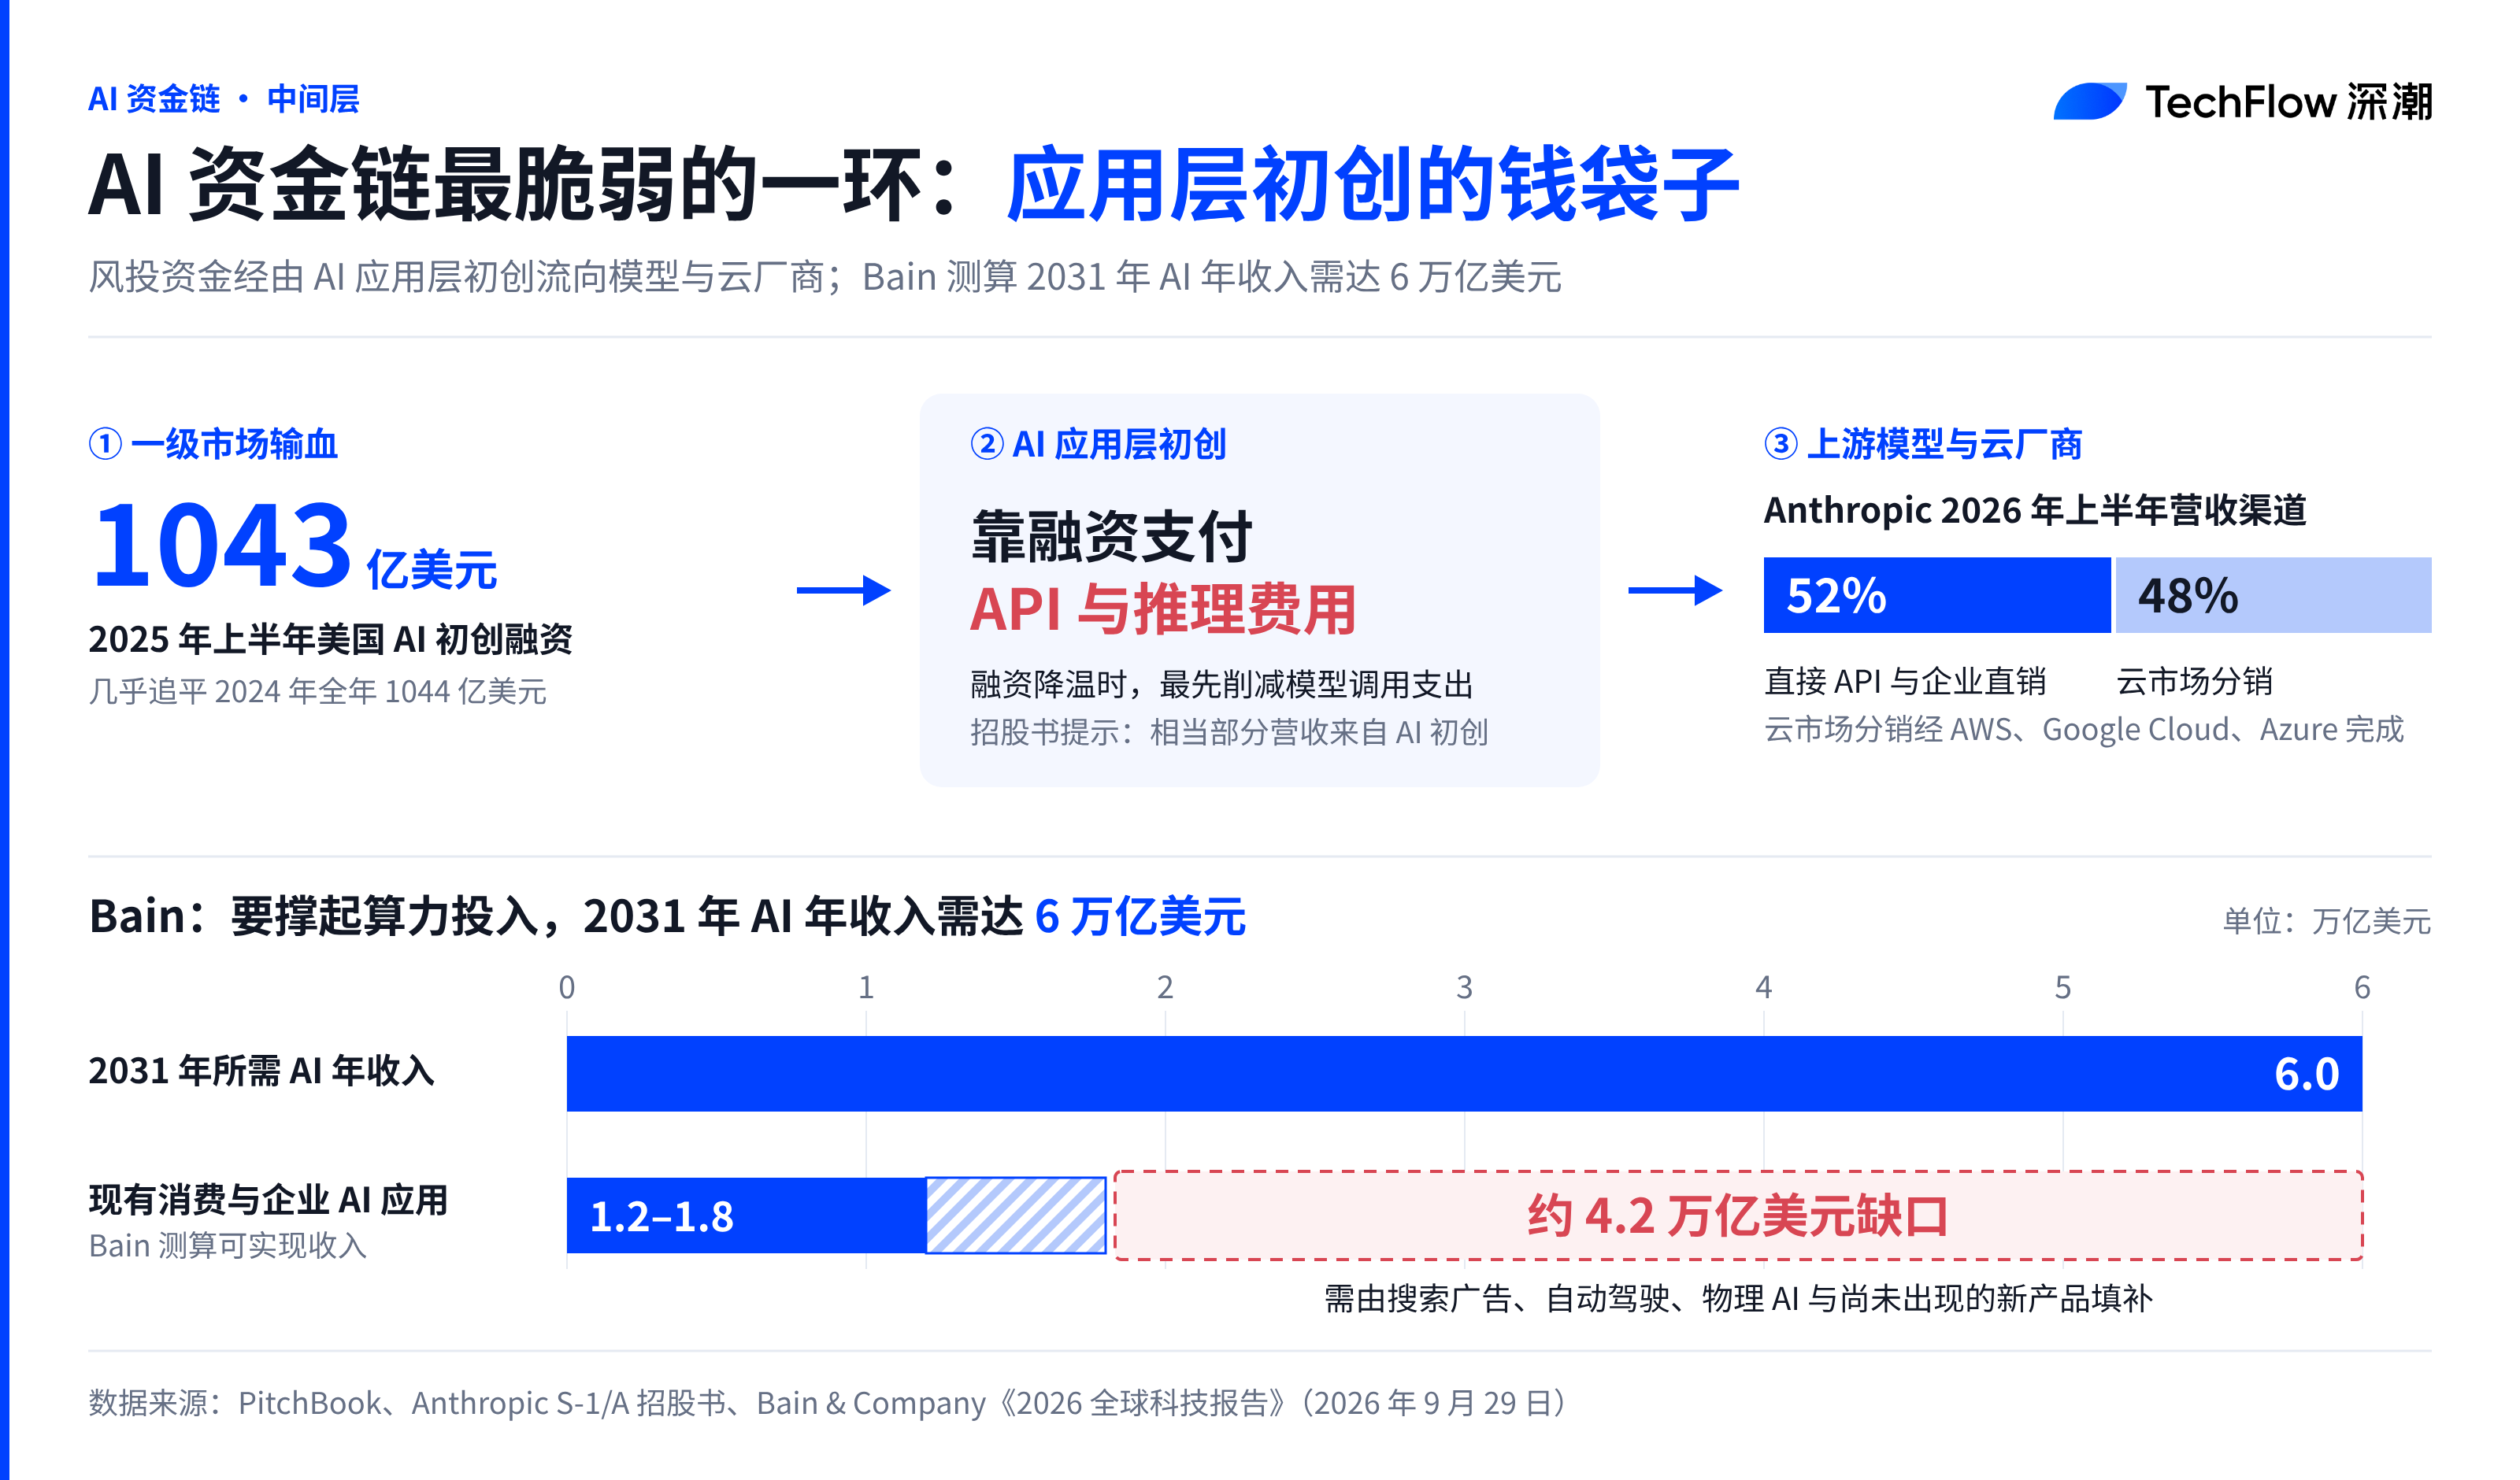
Anthropic 在招股书「风险因素」章节中明确警示,公司很大一部分营收来自各类 AI 初创公司与科技型企业。招股书未按「是否由风投支持」单独拆分这一群体的精确占比,但披露了渠道底数,2026 年上半年 52%的销售额来自直接 API 调用与企业直销,48%来自云计算市场分销。
这批 AI 应用层初创公司之所以有钱按月支付高昂的 Claude API 调用费,背后依赖的是风险投资基金与科技巨头源源不断的股权融资。
PitchBook 数据显示,仅 2025 年上半年全美 AI 初创企业就拿走了 1043 亿美元融资,几乎追平前一年全年总额。而在 a16z 与红杉资本对 AI 应用公司的调研测算中,一家成长期 AI 初创企业融资额的 30%至 50%会直接转化为支付给模型厂商与云服务商的 API 调用及推理成本。
一旦一级市场融资降温,这批创业公司就会第一时间削减或推迟模型调用支出。
咨询公司 Bain 在 2026 年发布的算力测算报告指出了更宏大的收入缺口。要支撑当前全行业狂飙的数据中心建设成本,到 2031 年全球 AI 市场每年必须产生 6 万亿美元真实终端收入,而截至 2026 年现有应用创造的收入规模仅在 1.2 万亿至 1.8 万亿美元之间,中间还有超过 4 万亿美元的商业场景尚未被发明出来。
泡沫本身未必是坏事
即使存在这 4 万亿美元的远期收入缺口,把高估值直接等同于毁灭性崩盘,反而看漏了科技史的规律。
资本之所以愿意提前五年把千亿美元砸进算力基建,恰恰是因为算力替代人力、重塑软件分发权的远期终局已经足够清晰。
在商业世界里,一旦新技术被确认是未来十年的通用底座,市场就一定会发生集体抢跑,宁可承受产能过盛与估值透支,也绝不敢在牌桌上掉队。
Amazon 创始人 Jeff Bezos 在意大利科技周上就把当前 AI 热潮定义为「工业泡沫」,而非纯粹的金融泡沫。
他认为金融泡沫破灭后往往一地鸡毛,而工业泡沫虽然同样会让好点子和坏点子一起拿到过量资金,最终却能像 1990 年代互联网泡沫留下的光纤网络、生物科技泡沫留下的救命新药一样,为全社会沉淀下实打实的算力基建。
橡树资本联合创始人 Howard Marks 在 2026 年 11 月 11 日发布的备忘录《外行看 AI》中,也给出了冷静对照。他承认 AI 技术绝非幻觉,同时提醒投资者回想巴菲特对互联网时代的观察,一项颠覆性技术带来的效率提升,最终往往让消费者和全社会受益,未必能转化为当前龙头公司的长期超额利润。
面对快速迭代的技术路线,Howard Marks 直言,按当前价格重注 AI 本质上「很大程度是一种信仰」。
11 月 19 日 Anthropic 首日冲高回落的走势,恰恰印证了这种理性定价。首日 97.17 美元的收盘价对应约 1.75 万亿美元完全稀释估值,接近第三季度年化收入的 25 倍,说明二级市场依然愿意为真实营收增速买单,却也拒绝再无上限地为远期算力承诺支付溢价。
泡沫未必会像 2001 年那样瞬间崩塌,但它正在从「闭眼撒钱」切换成「逐季对账」。
欢迎加入深潮TechFlow官方社群
Telegram订阅群:https://t.me/TechFlowDaily
Twitter官方账号:https://x.com/TechFlowPost
Twitter英文账号:https://x.com/BlockFlow_News
 深潮TechFlow