

HYPE 估值悖论,买盘在膨胀,价格为何更便宜?
作者:Alea Research
编译:深潮 TechFlow
深潮导读:在去中心化永续合约赛道中,Hyperliquid 正在经历一场奇特的微观经济学演变。代币二级市场价格回落与底层资金流入扩张同时发生,促成了估值倍数的剧烈压缩。
Alea Research 在深度研报中披露,得益于协议独创的对齐报价资产规则,Coinbase 支付的 USDC 储备利息在 10 月贡献了援助基金(Assistance Fund)高达 23.8% 的现金流,远高于三季度的 10.5%。
尽管 HIP-3 模块的开放稀释了单笔交易的抽成比例,但总交易体量的激增使基金每日购币能力逆势上升 7.8%,足以全额吞吐当期全部质押解锁抛压。本文深度拆解其代币经济学闭环与机构做市架构。
核心摘要:两次变便宜的代币与买盘重构
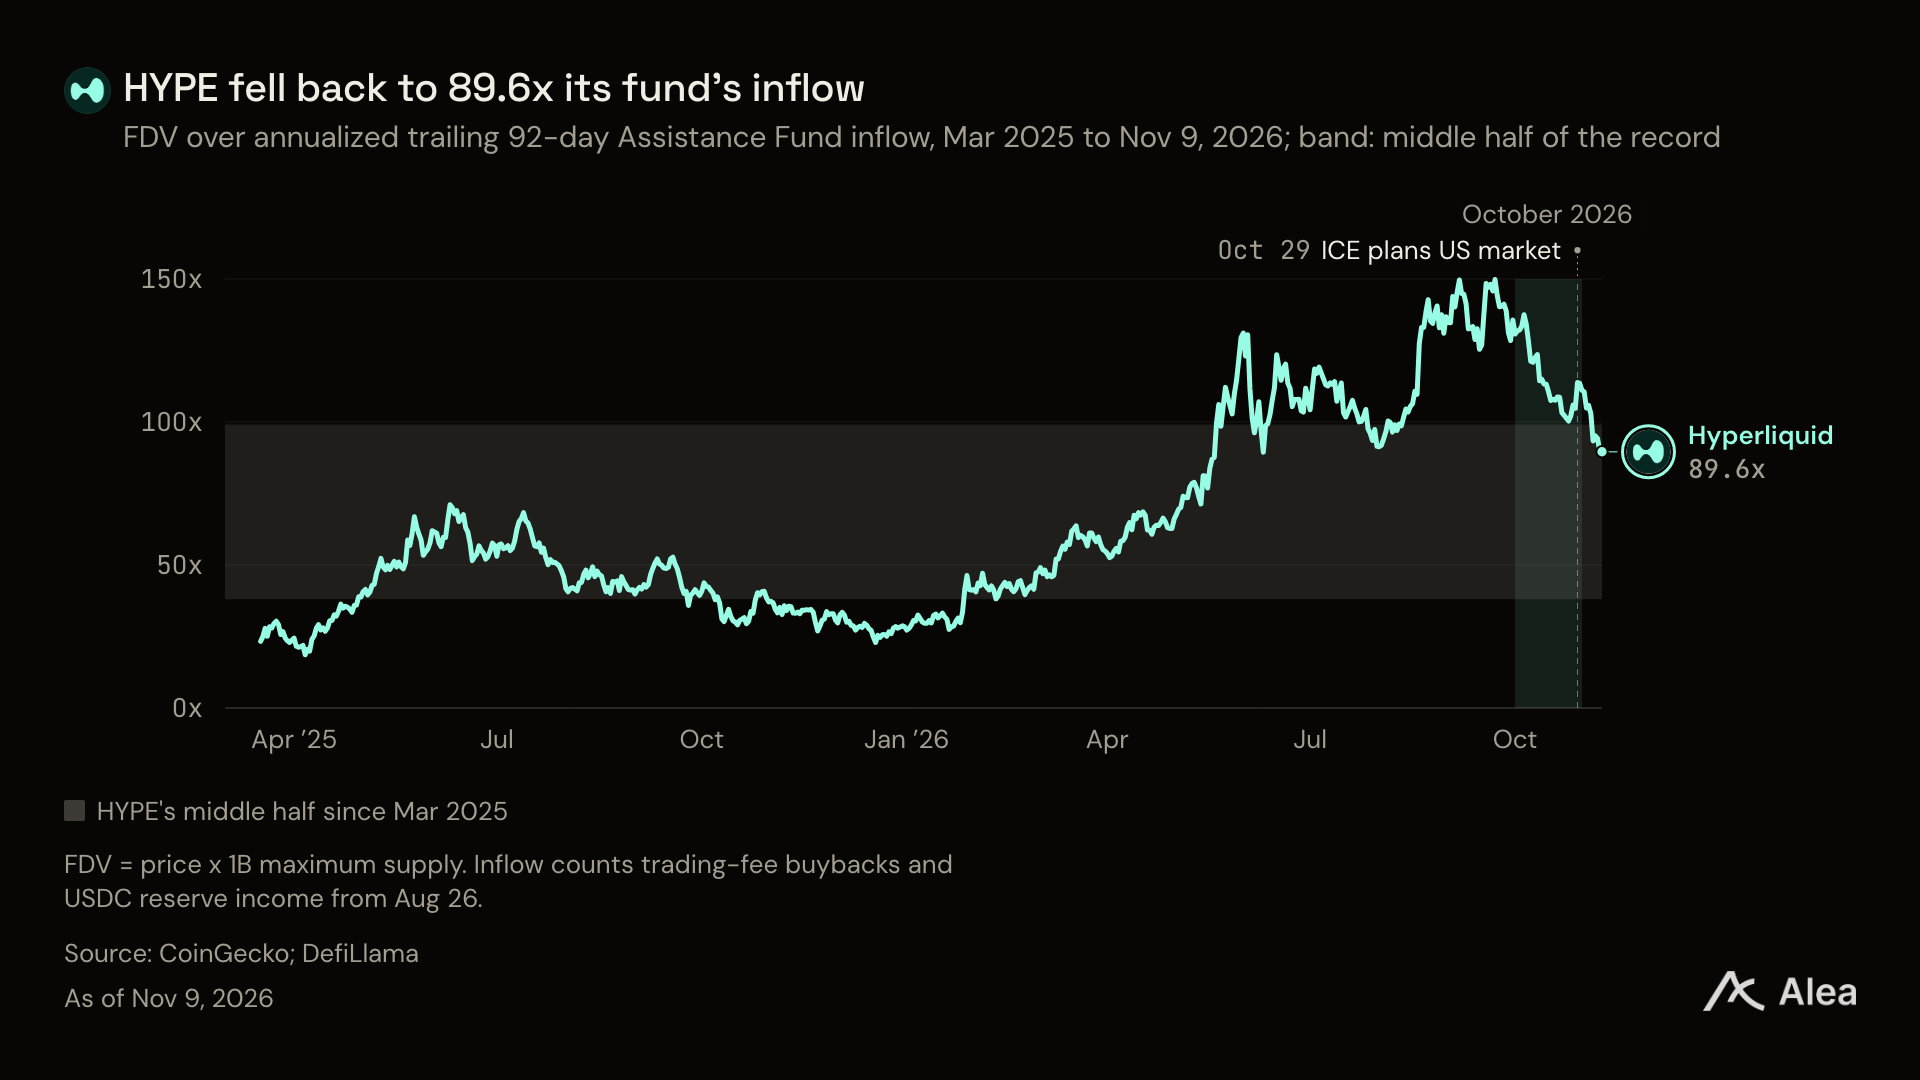
在过去的六个星期里,HYPE 经历了两次截然不同的“变便宜”过程:一次发生在名义价格层面,另一次则发生在资金流入支撑层面。
截至 11 月 9 日收盘,HYPE 价格收于 $75.10,较此前峰值回落 17.5%。但与此同时,协议层面的现金流涌入与底层买入能力却展现出了截然相反的扩张态势。
首先,USDC 储备收益成为了关键支柱。Coinbase 支付的利息贡献了援助基金 10 月资金流入的 23.8%,相比第三季度的 10.5% 实现翻倍。这笔新增流动性直接抵消了交易手续费费率的摊薄效应。
其次,援助基金的每日购买力较第三季度提升了 7.8%。即便考虑代币均价波动,协议每日调动的托底资金依然在上行,有效吸收了来自质押与流通释放的全部抛压。
此外,外部做市团队通过 HIP-3 机制部署的合约市场,在 11 月上旬已承载全网 43.8% 的永续合约交易量,推动生态步入完全不同的量价博弈阶段。
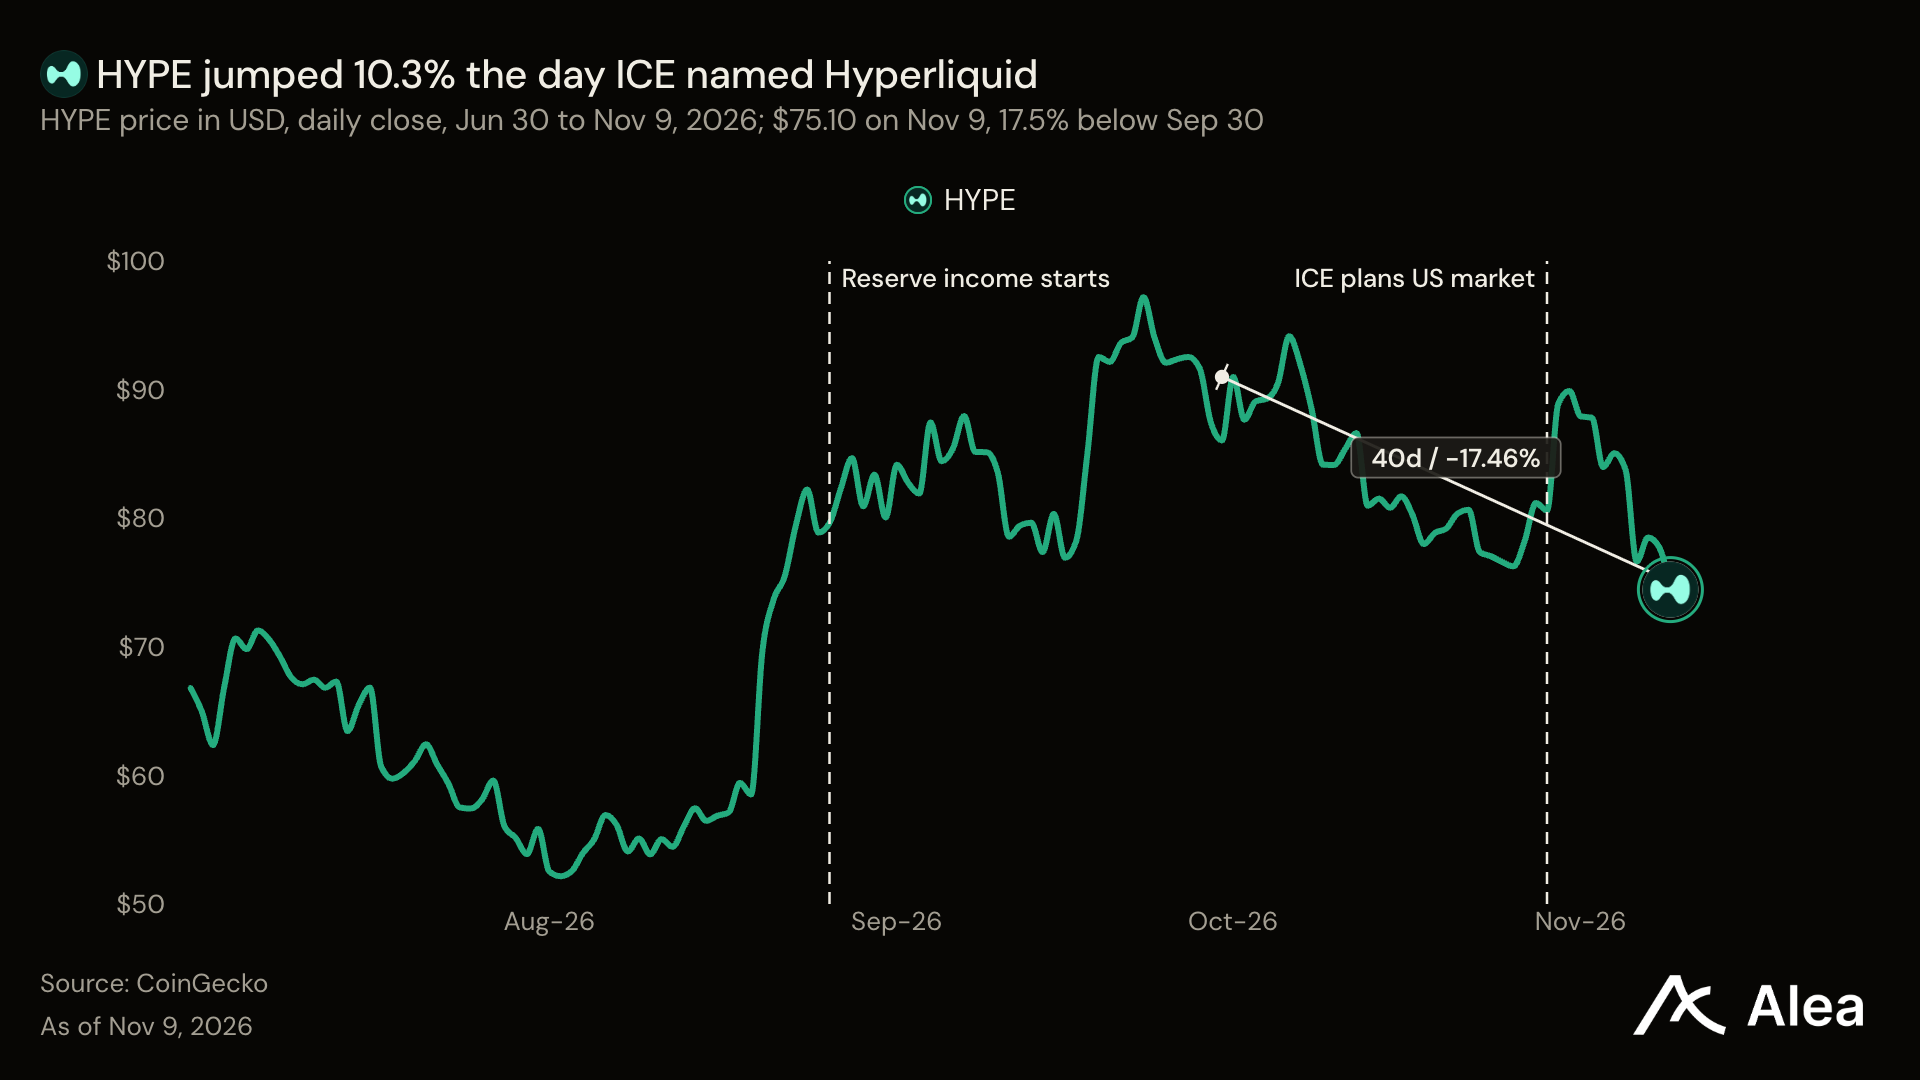
图:USDC 储备利息对援助基金现金流贡献比例的历史演进
合规框架落地:美国永续合约各层级的机构进场
Hyperliquid 将订单簿、保证金系统与资金清算集成于单一的高性能公链上,任何质押 50 万枚 HYPE 的团队均可自主上线新的永续合约产品。
在监管合规层面,整个链条正在快速清晰化。洲际交易所(ICE)与 trade[XYZ] 正在构建合规交易栈,而由 Kraken 母公司 Payward 支持的另一架构也已浮出水面。
当 ICE 宣布选择 Hyperliquid 作为清算底层当天,HYPE 逆势大涨 10.3%,而同期比特币下跌 4.2%,展现出市场对合规机构接入订单簿的强烈预期。
在海外市场,头部金融应用正在将原生用户无缝接入同一深度池。例如拉美金融科技巨头 Bitso 已向其 900 万拉美用户开放了 200 余个 Hyperliquid 衍生品交易对。
HIP-3 机制演变:交易量狂飙与抽成比率博弈
在 11 月的前九天里,平台日均永续合约交易量达到 $98.9 亿,较第三季度的均值大幅增长 27%,彻底摆脱了 10 月的成交平淡期。
其中,HIP-3 外部团队部署的市场占据了 43.8% 的份额。这一产品结构的转变对协议收入构成了直接影响:交易量决定了手续费总额,而产品结构决定了援助基金的实际抽成比例。
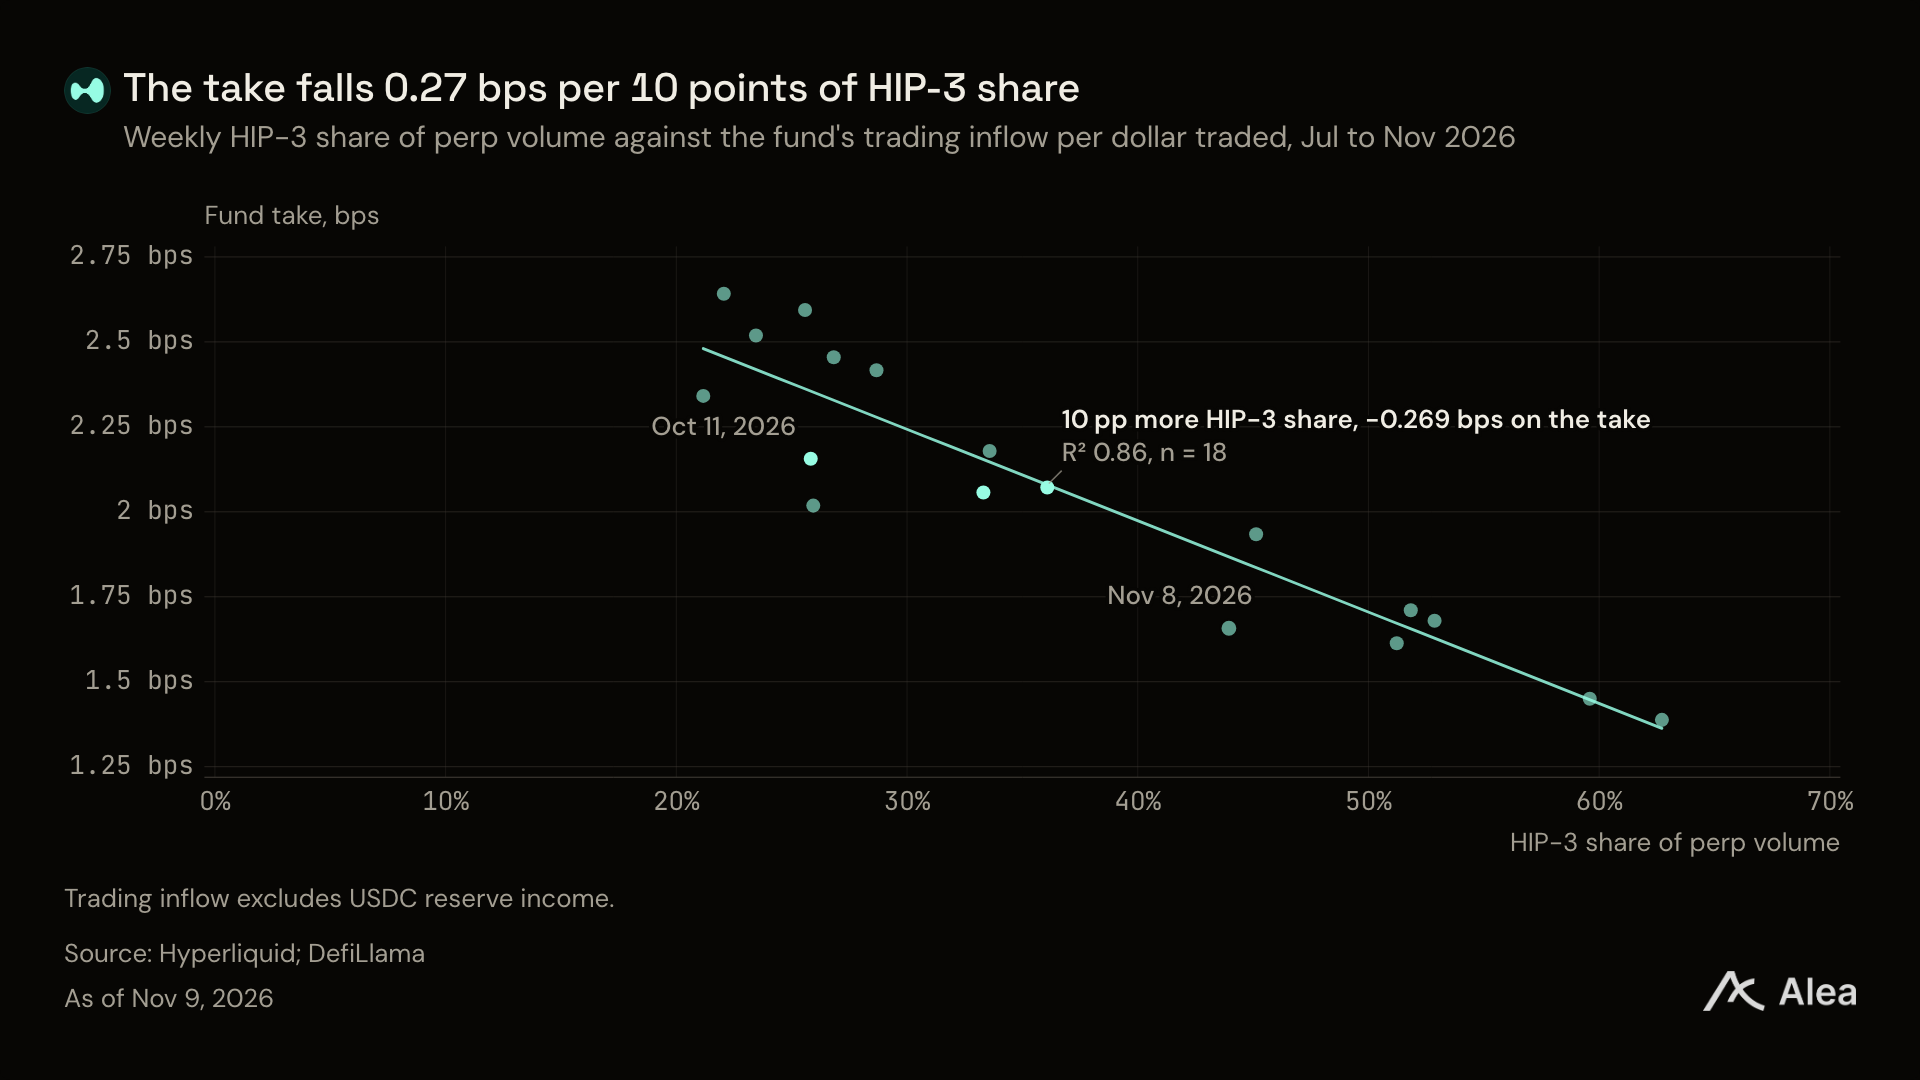
图:HIP-3 交易量占比与协议基础抽成费率的负相关关系
历史数据显示,HIP-3 市场份额每上升 10 个百分点,基金获取的基础费率抽成就会被稀释约 3.7 个基点。然而,这一稀释缺口被两倍以上的 USDC 储备收入完美补齐。
根据对齐资产规则,Coinbase 必须依据链上持有的资金规模持续向基金返还利息,并且必须质押 50 万枚 HYPE 接受链上罚没约束,从而确保了储备资金流入的高度确定性。
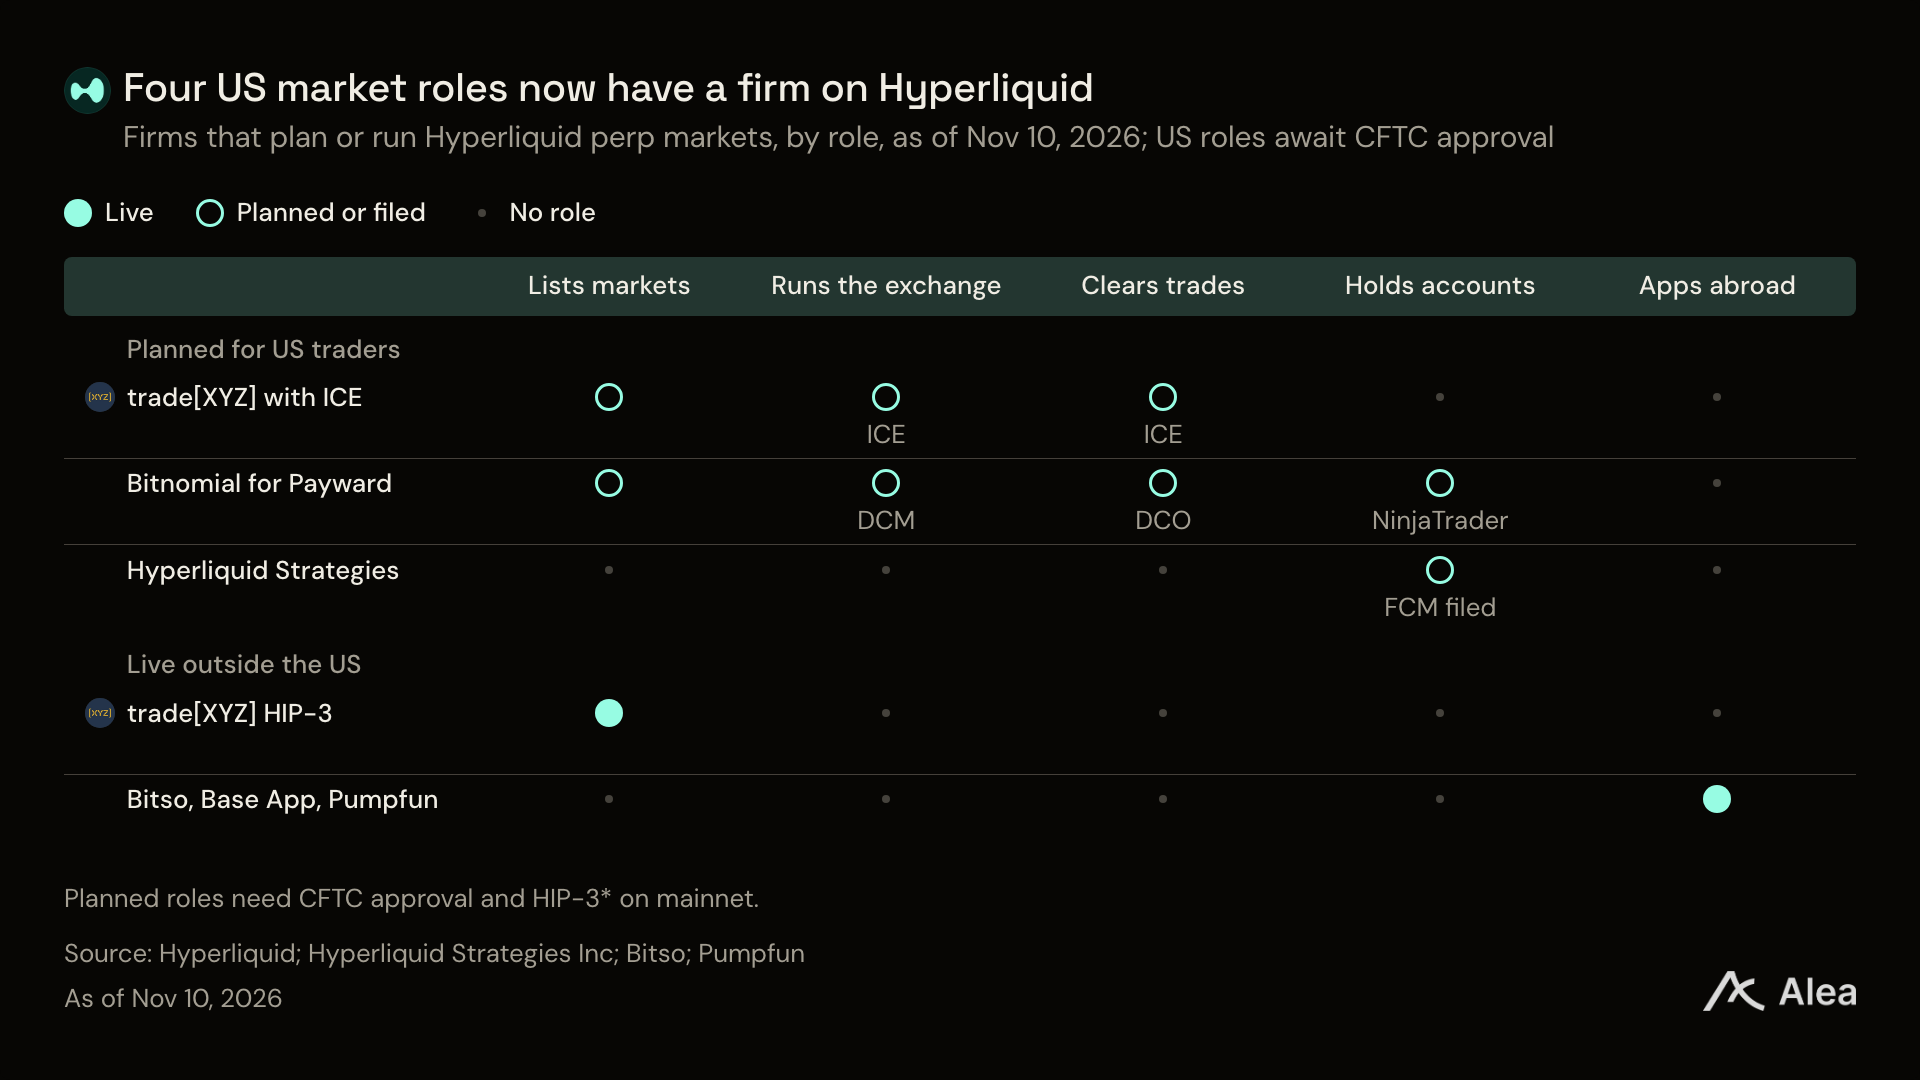
图:援助基金每日实际可支配购买力与代币吸收能力测算
估值压缩 22.4 倍:被动买家对新增抛压的彻底吸收
在综合估值指标方面,HYPE 的估值倍数经历了剧烈挤泡沫。名义币价的回落削减了 23.7 倍估值,而强劲的资金流入进一步加速了市销率的回归常态。
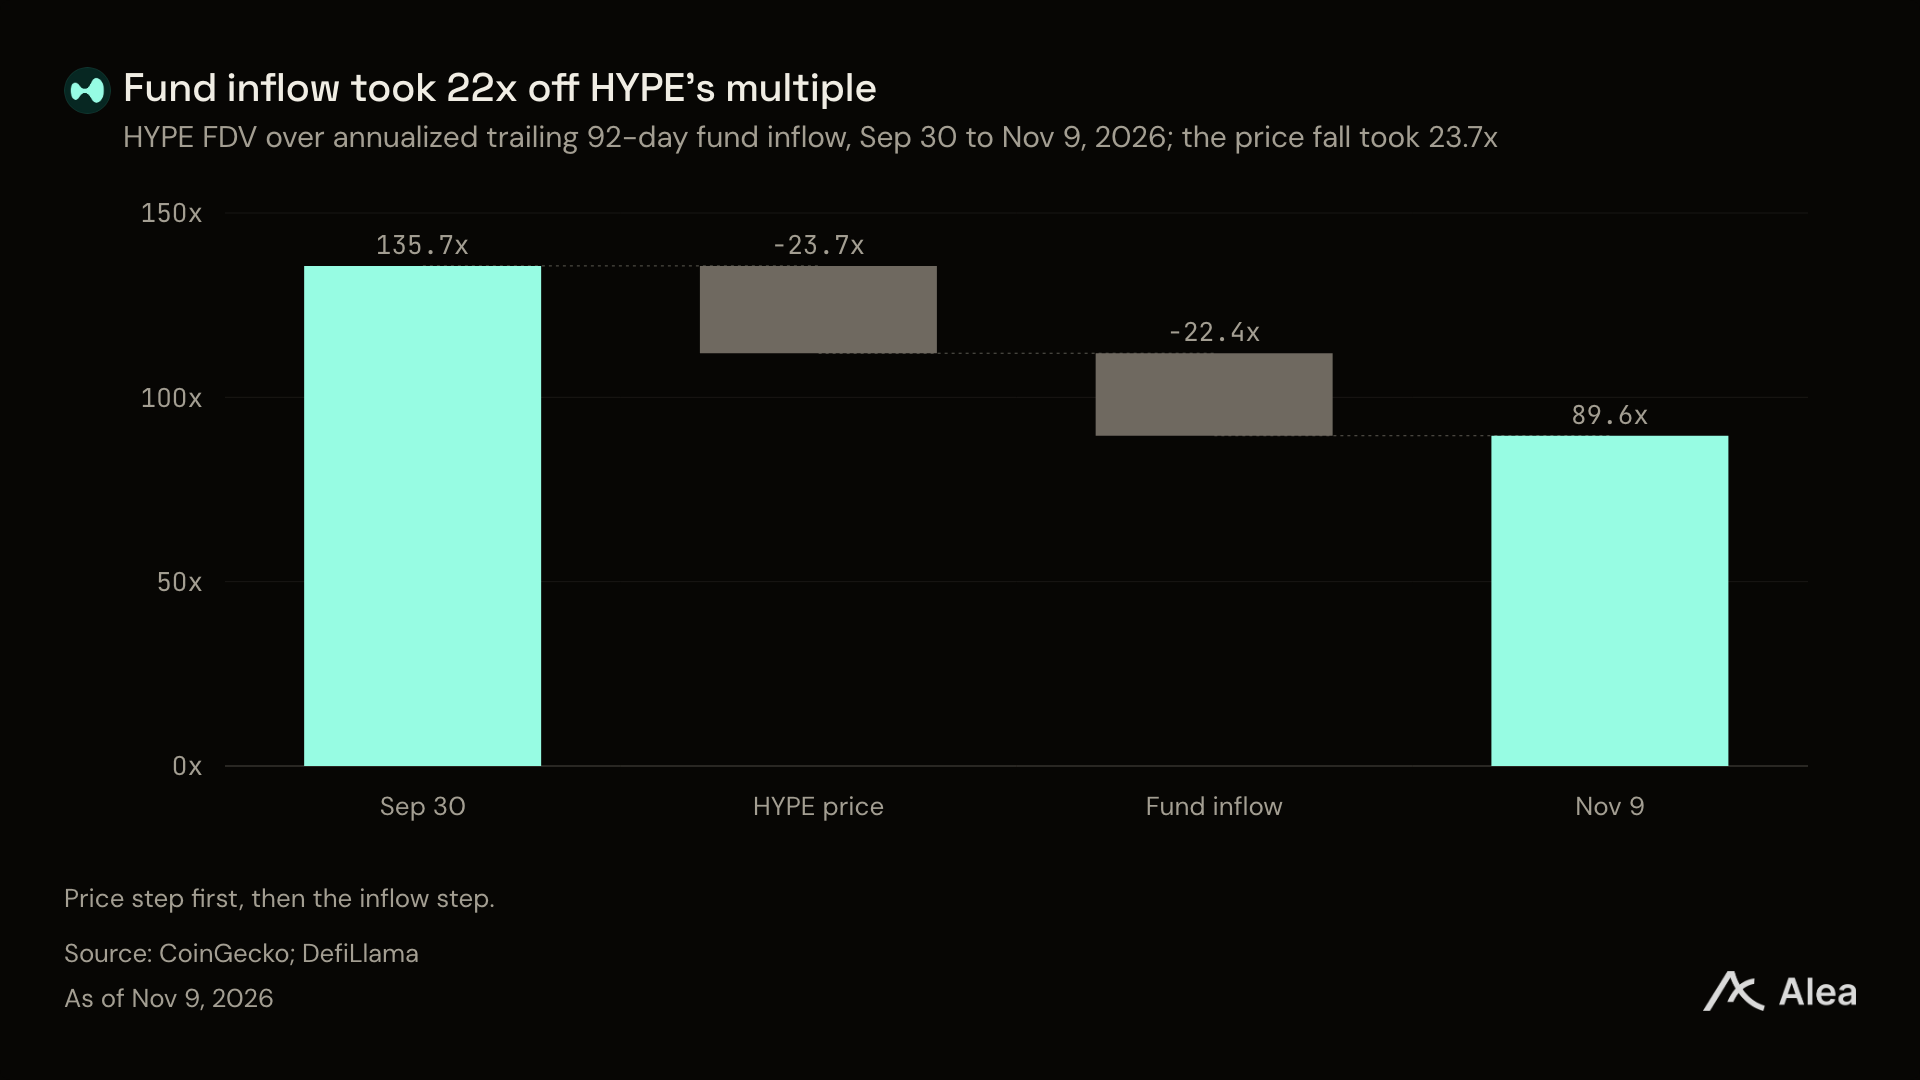
图:HYPE 估值倍数压缩与年化资金流入增长的剪刀差
在供给端,第三季度质押与释放平均每天产生约 41600 枚新增 HYPE。按照四季度以来的现金流测算,援助基金每天调动的买入资金足以在二级市场上完全吞下这批新增供应。
更为重要的是,平台策略基金手中尚有充足弹药。截至 10 月下旬,相关账户仍储备有 $2.453 亿的充裕现金,随时可按规则在盘面遭遇极端非理性抛售时提供充沛的流动性支撑。
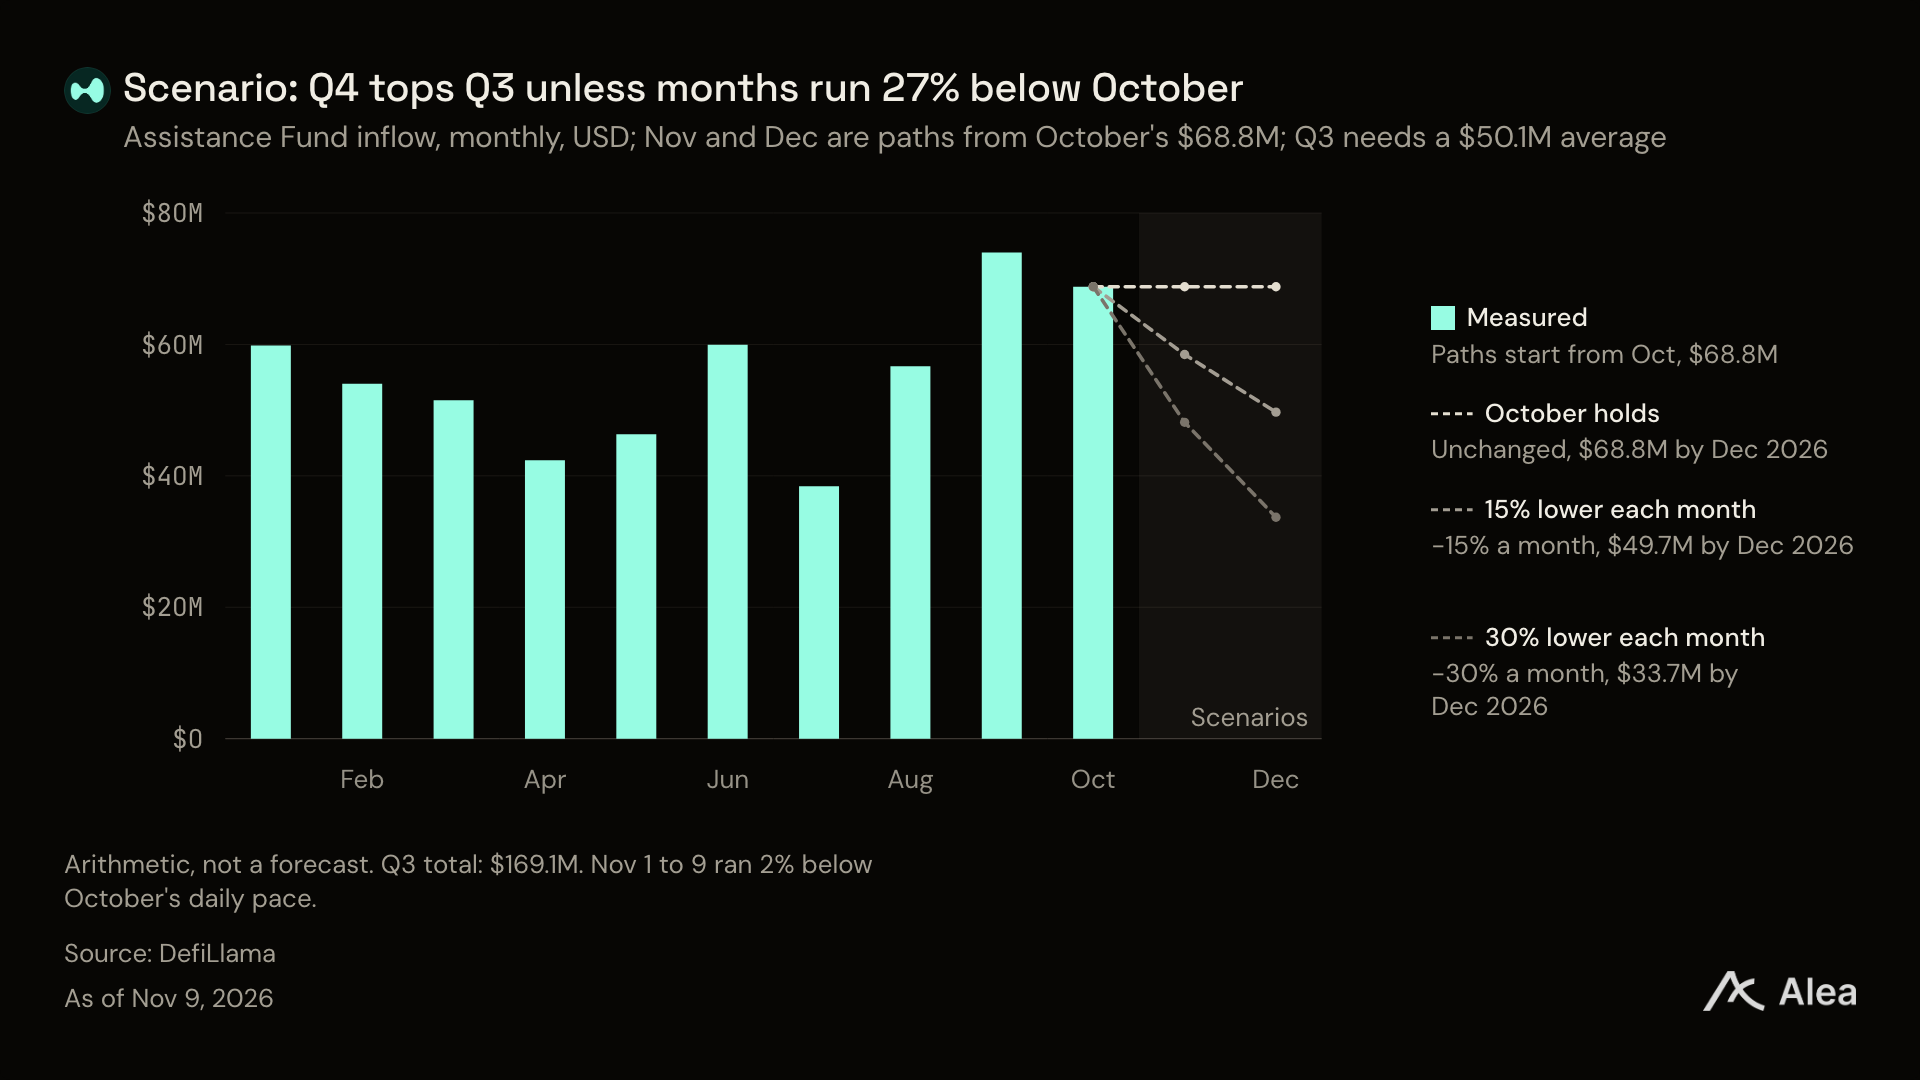
图:主流衍生品协议估值倍数与现金流收益率横向对标
第四季度推演:支撑底线与两大核心动力
第三季度援助基金总计入账 $1.691 亿。而截至 11 月 9 日,第四季度已录得 $8840 万资金流入,耗时仅三分之一便完成了上季度过半目标。
测算表明,只要后续日均衍生品交易量维持在 $62 亿以上,第四季度的总资金流入就将超越第三季度再创新高。
当下的 Hyperliquid 已经构筑起“交易手续费 + 稳定币储备利息”双轮驱动的造血模型。前者依靠交易体量扩张突破天花板,后者则构筑起独立于行情的坚固底线,共同确立了其作为链上衍生品巨头最坚实的护城河。
欢迎加入深潮TechFlow官方社群
Telegram订阅群:https://t.me/TechFlowDaily
Twitter官方账号:https://x.com/TechFlowPost
Twitter英文账号:https://x.com/BlockFlow_News
 @AleaResearch


















