老黃出事前減倉英偉達60%,段永平提前察覺到了什麼?
作者:庫裡,深潮 TechFlow
深潮導讀:
11 月 16 日披露的 13F 文件顯示,知名投資人段永平旗下基金在 2026 年第三季度大幅減持英偉達 63.07%,持倉佔比驟降至 3.08%,三個季度內累計砍掉近七成倉位。
巧合的是,就在三季度結束一個多月後,英偉達便因黃仁勳突發辭職與外部調查暴跌逾 31%。面對市場上關於其“提前察覺內幕精準逃頂”的猜想,段永平在社交平臺的真實動向卻揭示了另一種邏輯:高位被動交出籌碼鎖定暴利,暴跌之後不僅沒逃,反而在悄悄賣出看跌期權準備低位接盤。
如果你看到段永平最新的美股持倉,大概會覺得他真的未卜先知。
根據美國證券交易委員會 11 月 16 日披露的 13F 文件,段永平執掌的 H&H International Investment 在三季度大刀闊斧削減倉位。最扎眼的動作,正是今年全美股乃至全球算力核心英偉達:
單季度直接砍掉 396.12 萬股,減持幅度高達 63.07%,倉位佔比從二季度末的 6.58% 驟降到 3.08%。
拉長時間看,這場撤退甚至更早。2025 年末他手裡有 723 萬股,今年一季度順應 AI 熱潮加倉到 1384 萬股的第三大重倉;隨後二季度砍半到 628 萬股,三季度再砍六成。短短三個季度,累計減持幅度高達 67.95%。
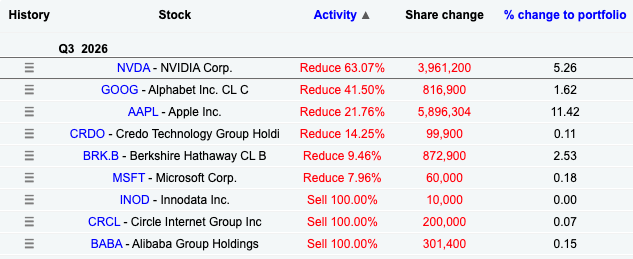
段永平的這輪密集減持,在 9 月 30 日三季度結束前就已經全部執行完畢。而僅僅一個多月後,11 月 11 日英偉達就爆發了黃仁勳突發辭職的黑天鵝,股價在四季度一路暴跌超過 31%。
在狂歡的最高點把籌碼甩出近七成,完美避開了幾十年來科技巨頭最慘烈的創始人風波。很多人第一反應是,段永平是不是在硅谷提前聽到了什麼風聲?
被動交割與冷血防守
把這場高位大撤退歸結為內幕消息,大概率是看低了老投資人的紀律。
熟悉段永平的人都知道,他在美股管理幾十億甚至上百億美元資金時,極度依賴一種打法:備兌開倉(Covered Call),也就是在手握正股的同時,在上方不斷賣出看漲期權賺取權利金。
在英偉達三季度屢創歷史新高的狂熱期,這種策略最直觀的後果就是被行權。當股價往上衝時,掛在高位的看漲期權會被對手方密集強制交割,手裡的股票就會被自動以約定價格買走。
段永平此前在雪球上也透露過,自己並不是主動全面看空,部分倉位確實是被 call 走的。
但如果你以為這純粹是一場意外,那就天真了。賣出看漲期權的那一刻,本質上就是對估值邊界做出的清晰裁決。他願意在這個價位把籌碼讓出去,說明在商業常識裡,當時的英偉達股價已經透支了未來太多的算力敘事。
與其說是未卜先知的先知,不如說是一個對週期極為敏感的生意人,在市場最狂熱的時候,用機械化的衍生品規則,強行給自己套上了一層防彈衣。
老錢撤退不是逃命,而是把籌碼換到更有安全感的地方。同時, 13F 清單上也有更多被許多人忽略的資金流向。
三季度段永平減持的不止英偉達。谷歌被減持了 41.5%,蘋果被減持了 21.76%,微軟也小幅減持,甚至清倉了阿里巴巴和穩定幣巨頭 Circle(CRCL)。
那這筆從狂熱科技股裡套出來的龐大現金,流向了哪裡?
答案是拼多多和特斯拉。
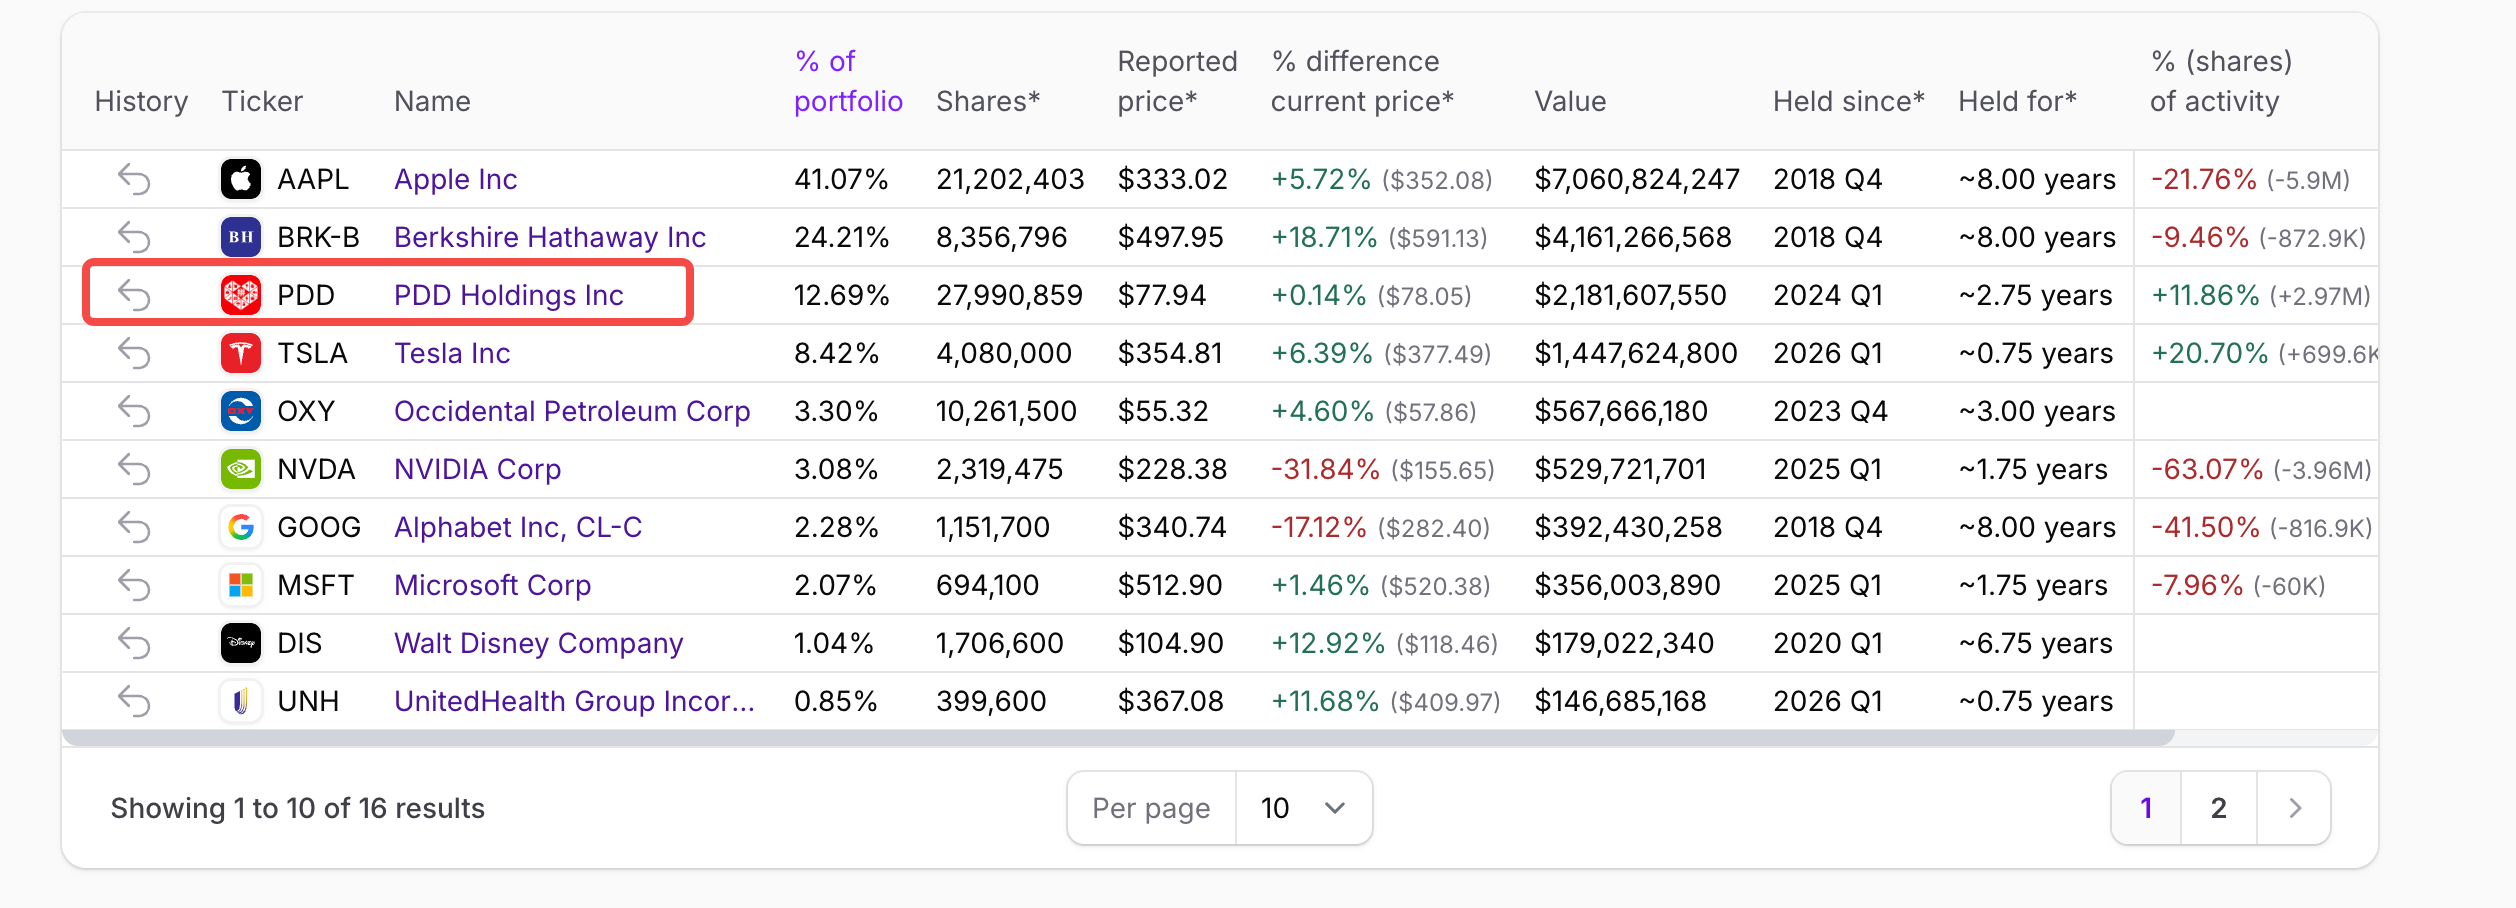
三季度他大幅增持了近 297 萬股拼多多,持倉佔比拉昇到 12.69%,躍居整個組合的第三大重倉;特斯拉被加倉近 70 萬股,倉位佔比提到 8.42%;同時,他還破天荒地新建倉了馬斯克的 SpaceX。
看懂這組換防,就看懂了老錢的真實邏輯。
面對估值飛天的算力硬件,他選擇用高位獲利兌現;而面對被市場踩在腳底、現金流極其強悍的下沉消費龍頭拼多多,以及在機器人與航天領域手握排他性壁壘的馬斯克體系,他選擇果斷加註。
蘋果和伯克希爾依然雷打不動地佔據著他六成以上的底倉。他的整個持倉結構,是一場極度典型的再平衡:賣掉漲得最兇、預期最滿的賣鏟人,買進估值被錯殺、或者未來十年具有不可替代性的硬壁壘。
暴跌後不逃反買,頂級獵手在等待下一次週期
最具諷刺意味的對比,發生在黃仁勳辭職後的混亂現場。
11 月 12 日老黃辭職消息落地,全網持倉者陷入恐慌踐踏,散戶急著割肉離場。而原本被外界認為已經成功逃頂的段永平,在社交平臺上說了兩段極有分量的話。
一段是他公開表示,黃仁勳突然離職確實不可理喻,短期對英偉達生意沒影響,但幾年後要看能不能找到好 CEO;緊接著當被問到會不會把剩下的 231 萬股清倉時,他的回答直接顛覆了普通人的認知,他說目前不會賣,實際上今天賣了不少 Puts(看跌期權)。
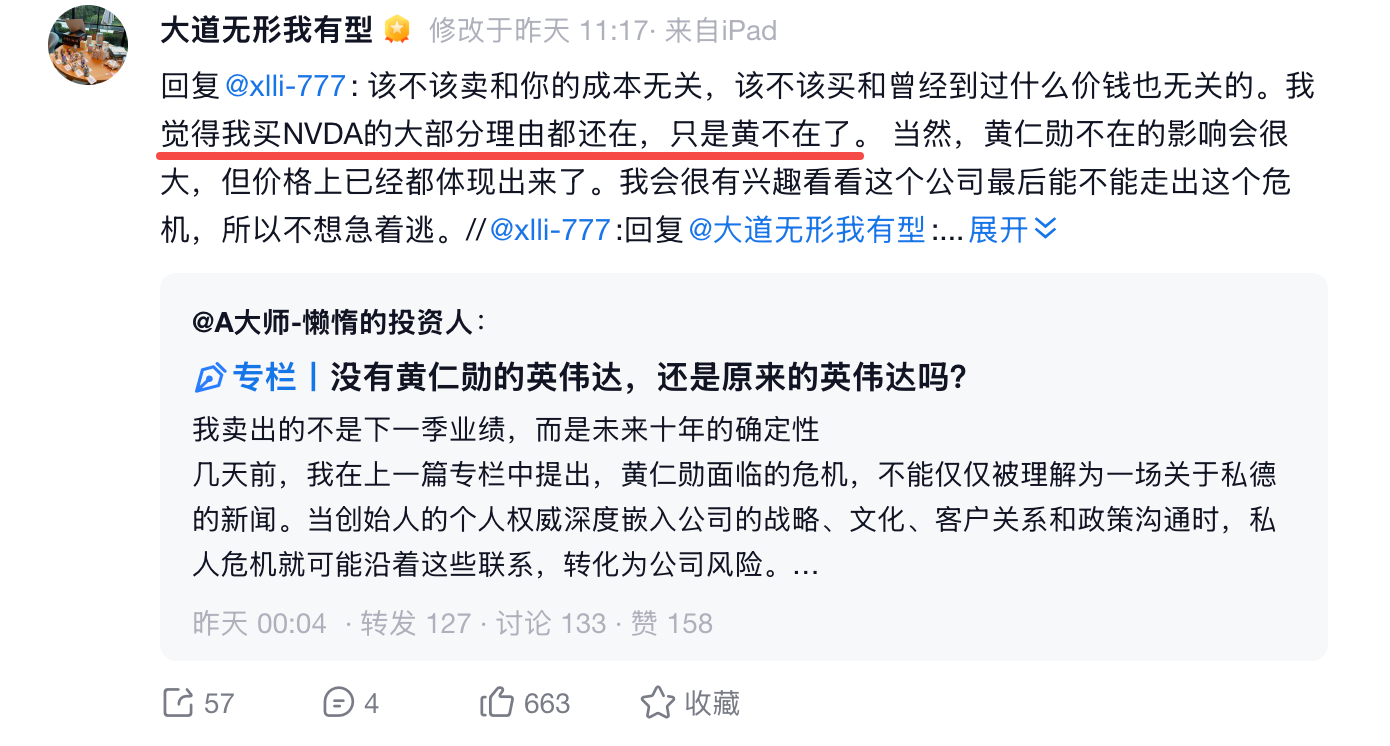
另一段是在 11 月 16 日,他又補了一句:“我覺得我買 NVDA 的大部分理由都還在,只是黃不在了。價格上已經都體現出來了,我會很有興趣看看這個公司能不能走出危機,所以不想急著逃。”
大漲時賣 Call,被動在高位交出籌碼,鎖定利潤任由他人狂歡;大跌時賣 Put,在所有人爭相踐踏的時候,用收取權利金的方式準備在更低的價位把籌碼接回來。
商業世界沒有那麼多通天神眼,有的只是對商業模式與常識的絕對遵從。
散戶總在尋找能提前預測災難的內幕水晶球,而在段永平這張 13F 的成績單裡,真正的內幕只有一條:當所有人都以為樹能長到天上時,老錢已經在準備落袋為安;
而當災難真正把籌碼砸出巨大的深坑時,他們手裡的麻袋,早就已經張開了。
歡迎加入深潮 TechFlow 官方社群
Telegram 訂閱群:https://t.me/TechFlowDaily
Twitter 官方帳號:https://x.com/TechFlowPost
Twitter 英文帳號:https://x.com/BlockFlow_News
 深潮TechFlow