


Разбор отчета Бернштейн: рынок излишне пессимистичен в отношении долгосрочных контрактов (LTAs) в индустрии памяти, текущие контракты обладают реальной поддержкой снизу.
Автор: Рита
TechFlow: Введение
Компания Bernstein недавно выпустила третью статью из серии отчетов по долгосрочным соглашениям (LTA) на память, указав на явные искажения в рыночных пессимистичных ожиданиях относительно LTA. Контракты нового поколения создают механизмы поддержки через залоговые взносы с задним весом. Несмотря на разницу мнений внутри института, все участники едины во мнении, что давление на дне текущего цикла рынка накопителей смягчится. В отчете выделены четыре акции-бенефициара: SanDisk, Samsung Electronics, SK Hynix и Micron; KIOXIA получила рейтинг «отставать от рынка». При этом логика переоценки стоимости NAND для SanDisk еще не получила полного ценового отражения на рынке.
Перестройка структуры залогов меняет логику контрактации в отрасли
Медвежья позиция утверждает, что степень защиты LTA преувеличена рынком. Текущая общая сумма раскрытых гарантий составляет около 33 млрд долларов США, что на фоне доходов, требующих защиты в десятки триллионов долларов, выглядит скромной. Для действительно устойчивой поддержки пиковой рентабельности клиентам пришлось бы внести авансовые гарантии объемом в сотни миллиардов долларов, что крайне сложно осуществить на практике.
Бычий контраргумент отмечает, что исторический провал LTA у компаний Hemlock и Microchip объяснялся отсутствием реальных финансовых обязательств в контрактах. После дефолта клиента поставщик мог требовать возмещения только через суд, и пока длился судебный процесс, клиент часто оказывался банкротом.
Механизм новых LTA на память принципиально отличается. Ключевой особенностью является структура залоговых взносов с задним весом. Выплаченные клиентами денежные депозиты на начальном этапе контракта практически не используются для погашения, а поэтапно возвращаются ближе к его концу. По мере продвижения контракта доля залога в остаточных закупочных обязательствах клиента постепенно растет, достигая максимума в 100%, что увеличивает стоимость дефолта для клиента. Если резкое падение цен произойдет лишь через два года, барьер выхода для клиента к тому времени окажется уже достаточно высоким.
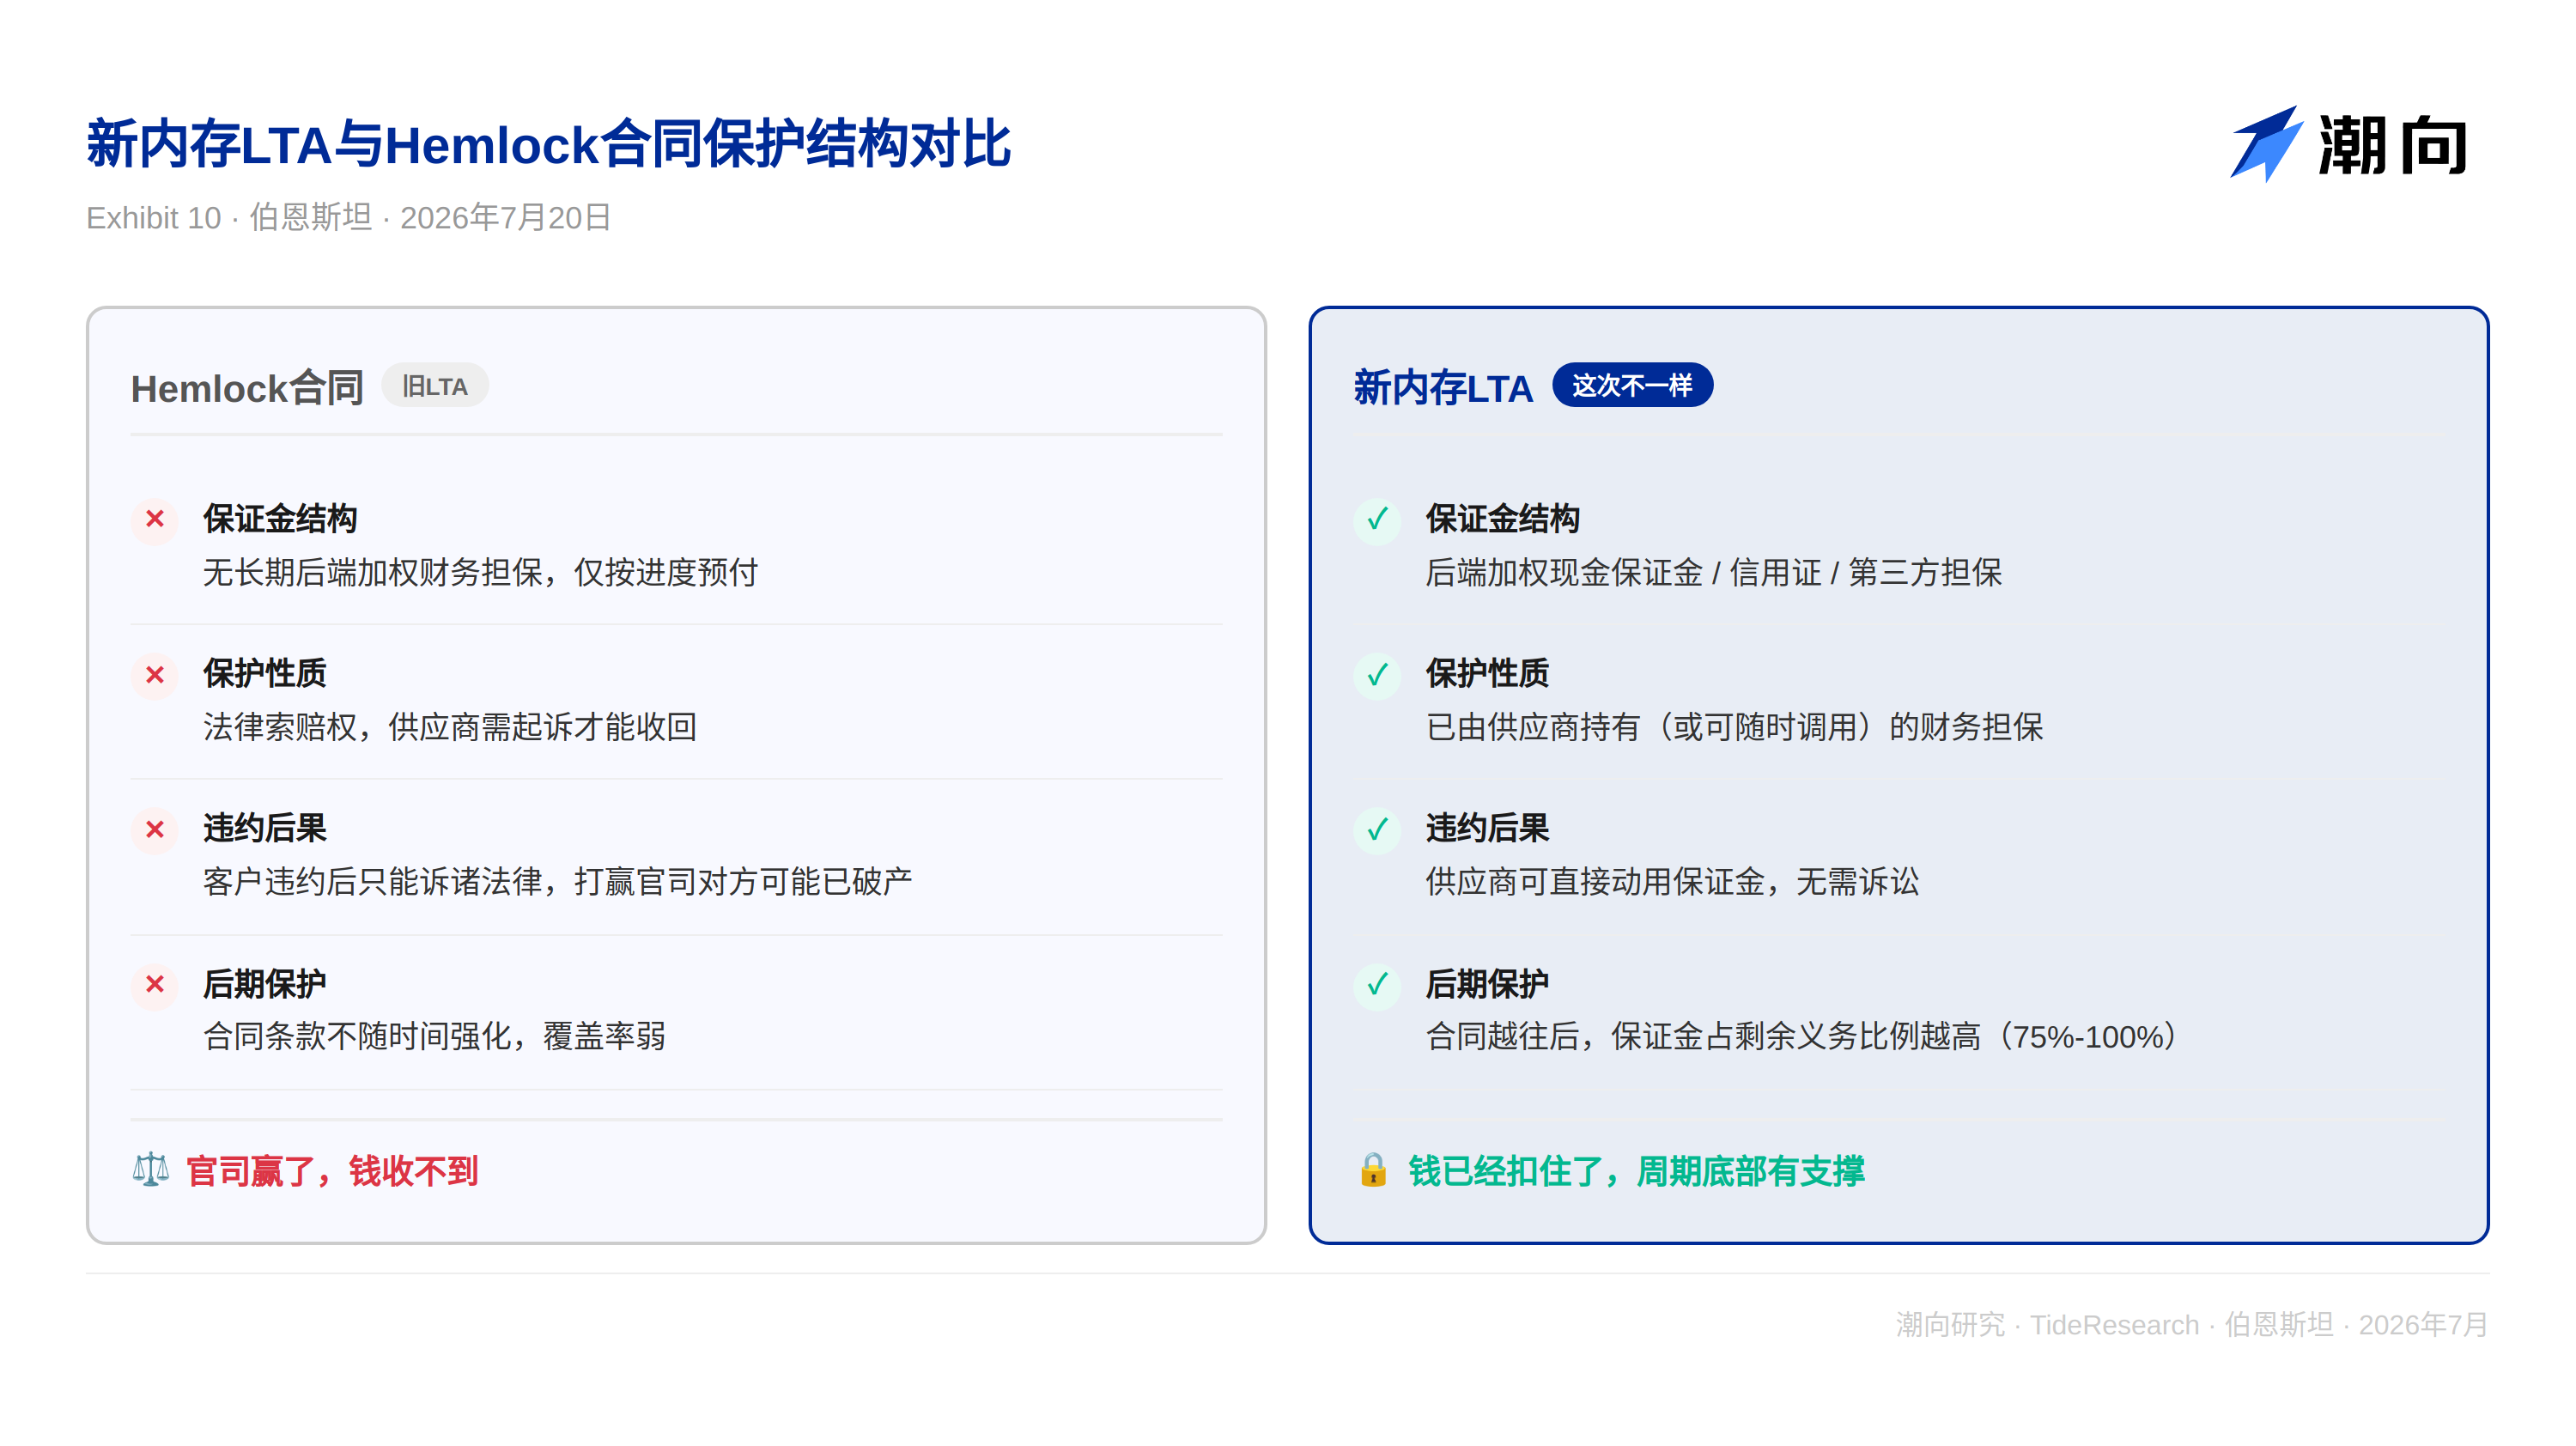
Аналитики Bernstein считают, что основная защитная ценность LTA раскрывается во второй половине контракта, что точно совпадает с фазой спада цикла, когда отрасль больше всего нуждается в поддержке.
Способность текущих контрагентов исполнять обязательства значительно выросла
Исторически основными клиентами Hemlock были производители солнечных панелей — предприятия с низкой маржинальностью, зависимые от субсидий и имеющие слабую финансовую устойчивость. SolarWorld AG в итоге обанкротилась, и даже получив выигрыш в суде, Hemlock смогла едва ли вернуть средства. Клиенты Microchip в рамках программы PSP были более фрагментированы, преимущественно промышленные производители, OEM-заказчики и дистрибьюторы, чье желание выполнять обязательства обычно снижалось при ослаблении спроса.
Ключевыми покупателями по новым LTA стали гиперскейлеры (облачные провайдеры) и поставщики ИИ-инфраструктуры. У таких компаний сильные балансы и диверсифицированный бизнес, а инвестиции в ИИ-инфраструктуру носят стратегический характер. Для них цена остановки развертывания ИИ-мощностей из-за нехватки памяти неизмеримо выше затрат на исполнение контракта. Даже если рыночная цена упадет ниже контрактной, главное решение таких клиентов будет строиться вокруг вопроса «повлияет ли дефолт на мою ИИ-конкурентоспособность?».
Баланс спроса и предложения NAND стал главным пунктом разногласий между институтами
Азиатская исследовательская группа сохраняет более осторожный взгляд на рынок NAND. Основная аргументация такова: спрос со стороны ИИ преимущественно выгоден для DRAM и HBM, а выгода для NAND относительно ограничена. Угроза со стороны китайских производителей в сегменте NAND также выше, чем в DRAM, поскольку расширение производства NAND не требует оборудования EUV, что снижает порог технологического догоняния. Micron ранее отмечала, что конец дефицита спроса и предложения на NAND наступит раньше, чем на DRAM.
Подход американской исследовательской группы отличается. Они полагают, что отрасль ИИ переходит на новую стадию: хотя раннее обучение базовых ИИ-моделей действительно в большей степени потребляло DRAM и HBM, сейчас ИИ-приложения эволюционируют в сторону сложного вывода, расширенных контекстных окон и агентов. Для повышения производительности модели система должна хранить контекстную информацию из предыдущих поисковых запросов (так называемый KV Cache), которая изначально размещалась преимущественно в HBM и DRAM, но теперь начинает перетекать в NAND-накопители. Объем NAND на один GPU в платформе NVIDIA Vera Rubin увеличился с 4 ТБ до 20–21 ТБ, то есть в пять раз.
Цикл рынка NAND отстает от DRAM примерно на один цикл. Год назад рентабельность продаж сектора DRAM уже достигала 60%, тогда как NAND все еще работал в убыток. Цены на NAND начали расти только в августе прошлого года, и сейчас отрасль находится в фазе восстановления. Со стороны предложения вендоры в первую очередь направляли капитальные расходы на DRAM, планы расширения мощностей для NAND перенесены как минимум на период после 2028 года. Это означает, что ограничения предложения NAND могут быть строже и дольше, чем ожидал рынок.
Основные инвестиционные тезисы по ключевым компаниям отрасли памяти
SanDisk проявила наибольшую активность в заключении LTA: на данный момент подписано 5 соглашений, покрывающих около трети прогнозируемого объема производственных потребностей на финансовый год 2027 (FY27). Генеральный директор компании не происходит из традиционной индустрии накопителей, имеет опыт работы в сфере жестких дисков, Cisco и программного обеспечения, что определяет более гибкую стратегию. Bernstein использует оценку на уровне 11x EPS за FY28 или 14x цикловая средняя EPS, указывая на то, что структурные возможности рынка NAND еще не полностью отражены в цене.
Samsung Electronics и SK Hynix являются ключевыми позициями в секторе DRAM, их оценка аналитиками Bernstein составляет 6,2x прогнозной EPS. Основой для такой оценки служит дисциплина предложения компаний и их естественная защищенность от изменений конкурентной среды. Micron также выигрывает от драйверов DRAM, торгуясь с показателем прогнозной EPS на уровне 7,7x, что немного выше корейских коллег. В отчете отмечается, что Micron также достаточно активна в сфере LTA: подписано 16 контрактов, однако потенциальная вариативность прибыли у нее слабее, чем у Samsung и SK Hynix.
KIOXIA — единственная акция накопителей, которой Bernstein присвоила рейтинг «отставать от рынка». Основные причины: наименьшая активность в LTA, самая высокая мультипликаторная оценка и относительно худшая конкурентная среда на рынке NAND. На вопрос в формате Q&A «почему рекомендуется покупать SanDisk, но избегать KIOXIA?» Марк Ньюман ответил ключевым тезисом: обе компании находятся на противоположных полюсах активности в заключении LTA.
Взгляд TechFlow
Аналитики одной и той же фирмы в США и Азии дают почти противоположные оценки рынка NAND. Марк Ньюман обращает внимание на рост спроса благодаря пятикратному увеличению емкости NAND в платформах Vera Rubin, в то время как Марк Ли видит угрозу со стороны предложения: китайские производители способны расширять мощности по производству NAND без использования оборудования EUV. Оба суждения опираются на факты; главное различие кроется во временном горизонте. Одни отслеживают изменения со стороны спроса в реальном времени, другие смотрят на потенциальное давление со стороны предложения через пару лет.
Архитектура залоговых взносов с задним весом заслуживает детального изучения. Обычно фаза спада цикла наступает лишь спустя два года, к этому моменту уровень покрытия гарантий уже высок. Однако если цикл свернется раньше срока, эффективность защиты уменьшится. Защитный эффект LTA носит запаздывающий, а не опережающий характер, поэтому главная опасность заключается в риске преждевременного входа в спад.
Логика ценообразования HBM также претерпевает тонкие изменения. Классическая DRAM уже пережила четыре раунда роста цен, и текущая маржинальность ее производства даже превышает показатели HBM. Поставщики стимулируют повышение цен на HBM. По расчетам Bernstein, при условии, что цены на HBM в 2027 году составят 2–2,5 раза от показателей 2026 года, рост цен на классическую DRAM может достичь пятикратного значения, из-за чего HBM станет относительно «дешевым» ресурсом. Если эта гипотеза подтвердится, потенциал роста прибыли поставщиков HBM может превзойти рыночные ожидания.
Общий вывод Bernstein о рынке памяти можно сформулировать так: структурный спрос на ИИ в сочетании с защитой по конечной части новых LTA и дисциплиной предложения совместно удлиняют цикл и сокращают его волатильность. Ключевая ставка Марка Ньюмана базируется на том, что спрос на NAND будет постепенно догонять спрос на DRAM, тогда как Марк Ли полагает, что именно китайское предложение первым ударит по рынку NAND. Окончательное развитие ситуации по их оценкам напрямую определит обоснованность целевой цены SanDisk в размере 3000 долларов США.
Отказ от ответственности
Данный материал представляет собой систематизацию и анализ стороннего брокерского исследования (Bernstein, 20 июля 2026 года), подготовленного исследовательским подразделением TechFlow. Приведенные в статье рейтинги, целевые цены, прогнозы прибыли и соответствующие выводы являются точкой зрения аналитиков указанной брокерской компании, отражают исключительно позицию их организации и не выражают мнение TechFlow, а также не служат рекомендацией к инвестированию.
Инвестиции сопряжены с риском, подход к ним требует осторожности. Материал не должен служить основанием для покупки или продажи любых ценных бумаг. Инвесторы должны принимать решения, основываясь на собственной независимой оценке.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @chaoxiangooo










