


Анализ отчета Bernstein: ИИ-агенты вызывают взрывной рост спроса на процессоры, TAM чипов интерфейсов памяти увеличится втрое за три года до 20 млрд долларов США
Автор: Рита
Вводный обзор от Chaoxiang
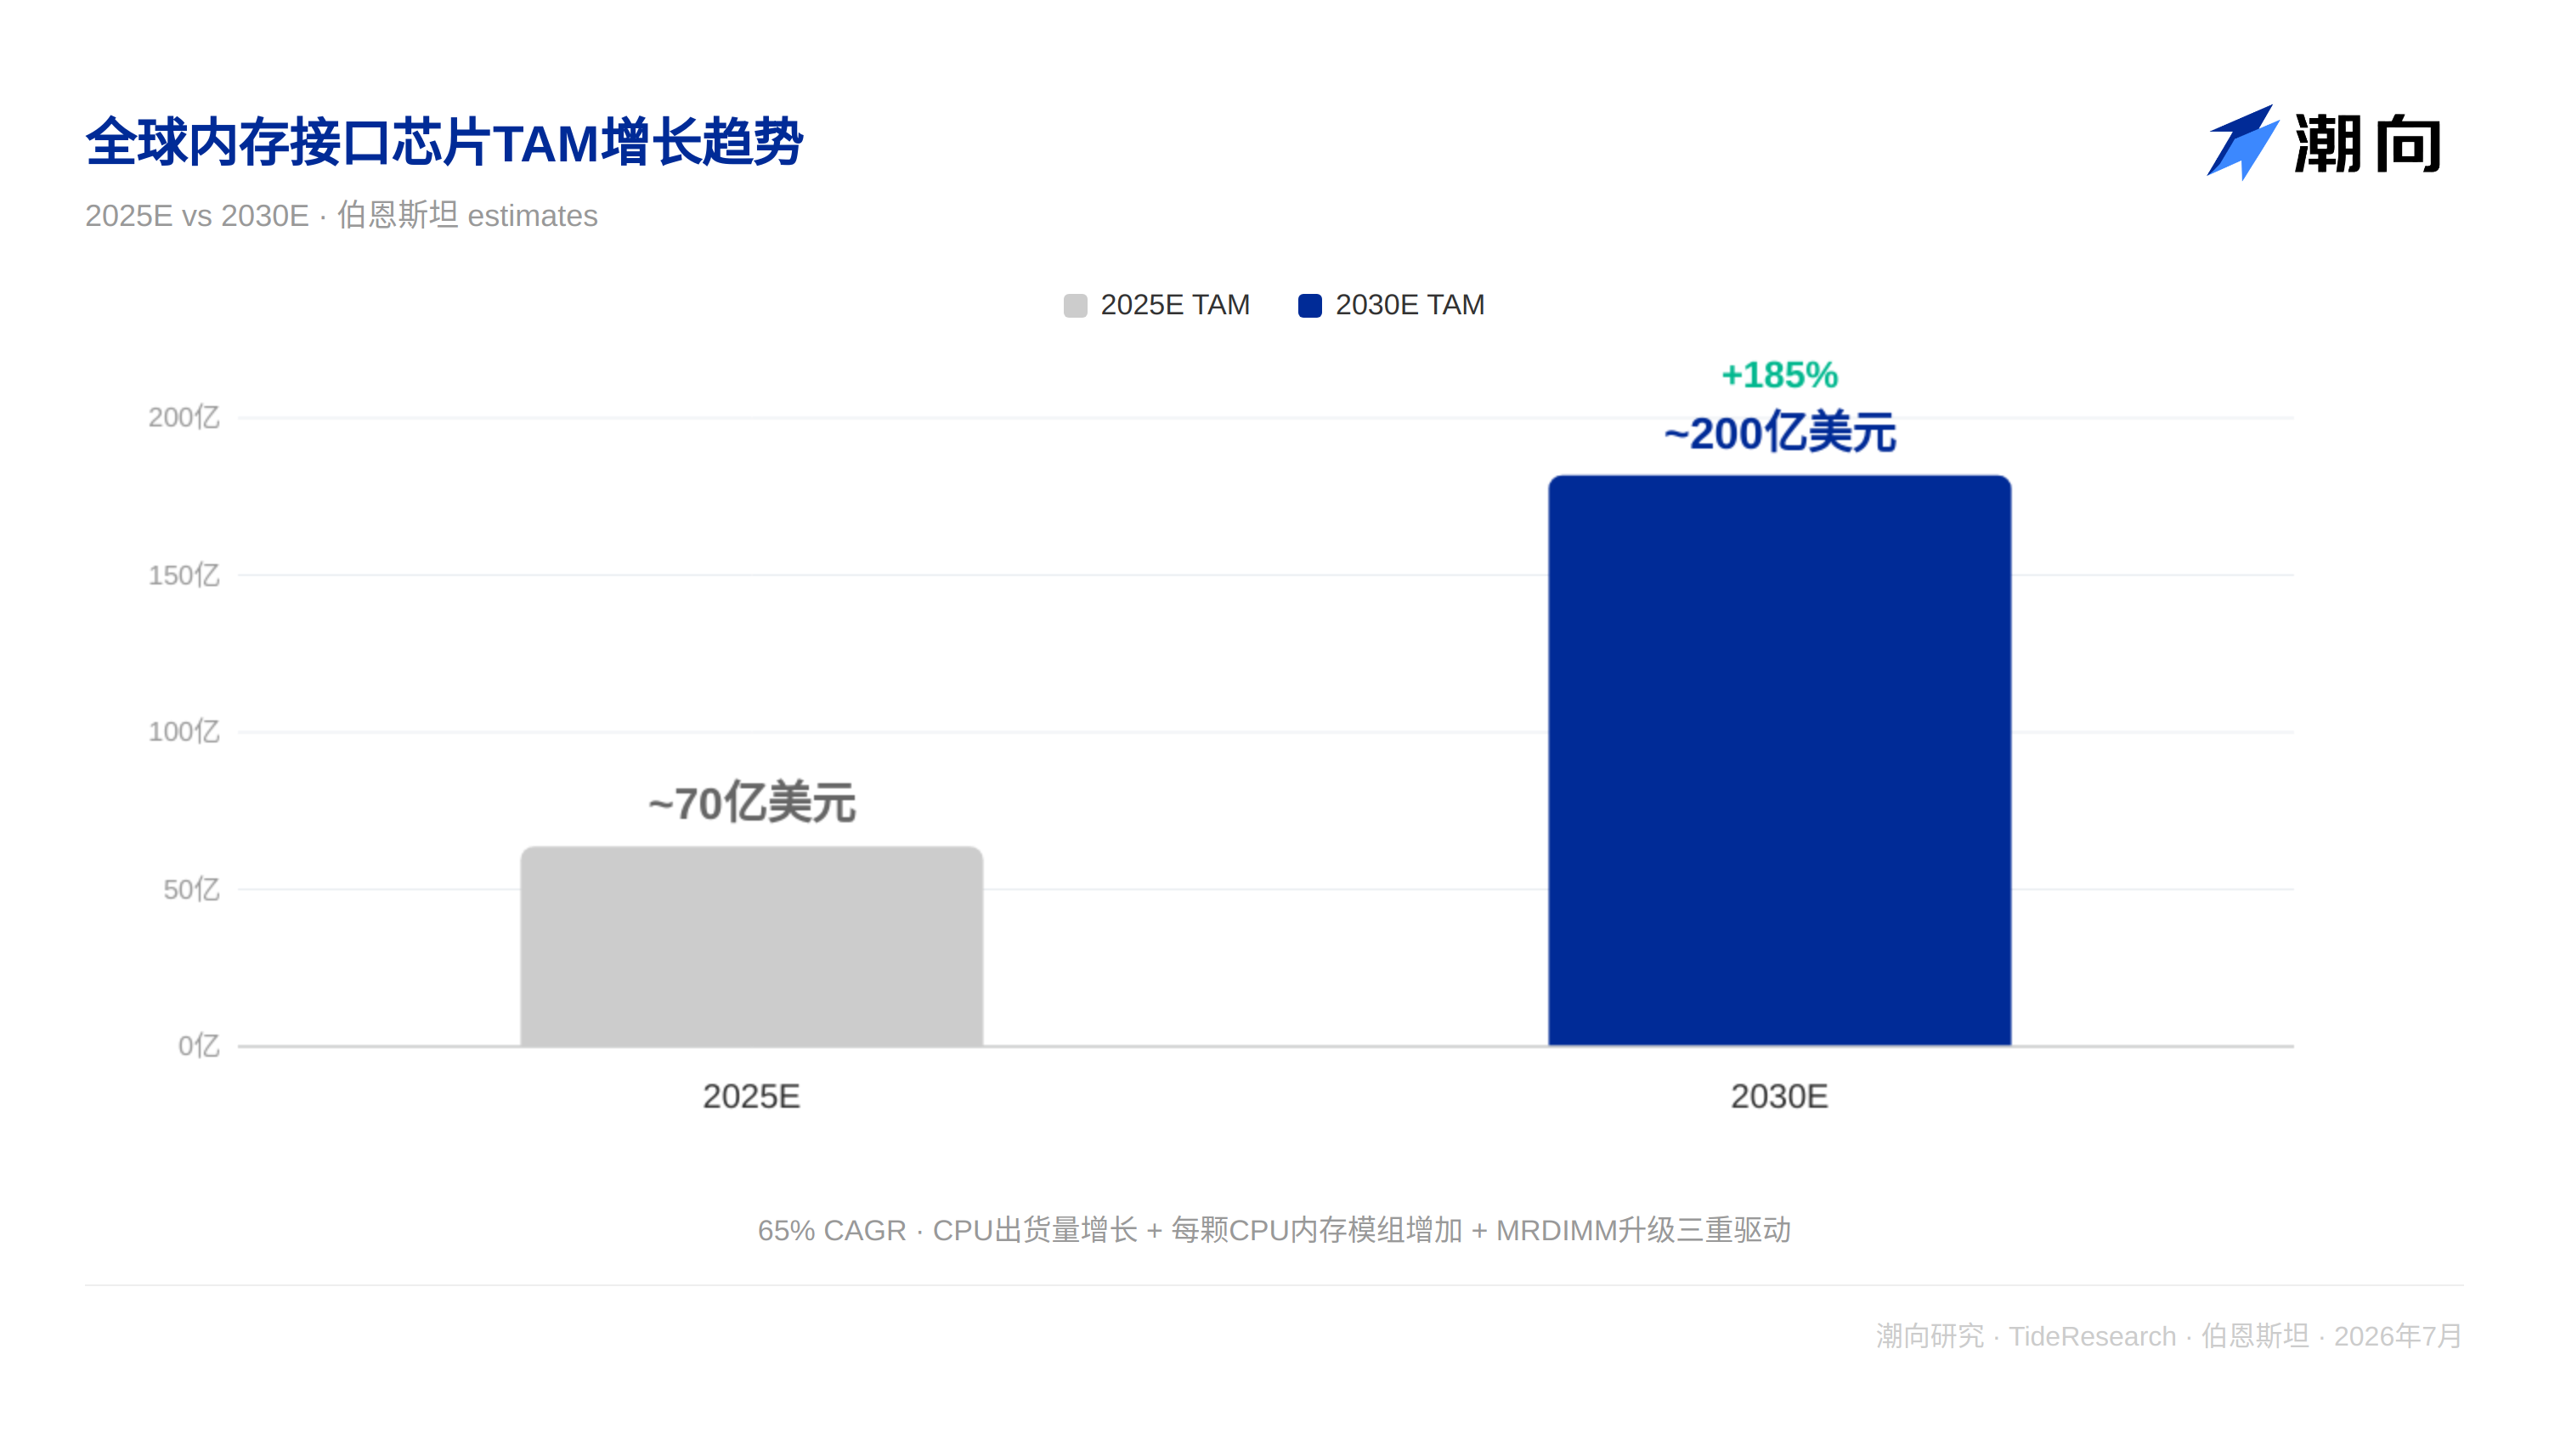
Бернштейн 9 июля опубликовал углубленный вводный отчет по чипам интерфейса памяти, указав, что ИИ-вычисления эволюционируют от workload'ов, ориентированных на обучение, к workload'ам, ориентированным на инференс. В задачах ИИ-агентов ЦП вновь становится главным координатором, что стимулирует структурный рост поставок серверных ЦП. В отчете глобальный TAM чипов интерфейса памяти значительно пересмотрен вверх до $20 млрд к 2030 году (ранее прогноз составлял около $7 млрд), что соответствует среднему годовому темпу роста (CAGR) за пять лет на уровне 65%. Целевая цена акций Ланьци Кэцзи на континентальной площадке повышена с 220 до 400 юаней, на Гонконгской фондовой бирже — с 320 до 520 гонконгских долларов, при сохранении рейтинга «Превышает рынок». Целевая цена Renesas Electronics составляет 6 300 йен, также с сохранением рейтинга «Превышает рынок».
Наложение трех драйверов: TAM взлетает с 7 до 200 млрд долл.
Бернштейн отмечает редкую ситуацию, когда три положительные структурные тенденции для чипов интерфейса памяти совпадают одновременно.
Первый фактор — ускорение роста поставок серверных ЦП. В рабочих нагрузках ИИ-агентов задачи ЦП, такие как планирование задач, управление KV-кешем и проверка безопасности в реальном времени, могут занимать от 50% до 90% общего времени выполнения. Недавно AMD вдвое увеличила свой прогноз глобального TAM серверных ЦП x86 на 2030 год до $1,2 трлн, подтвердив эту тенденцию. Бернштейн прогнозирует, что мировые поставки серверных ЦП (без учета проприетарных ЦП Nvidia) вырастут с 30,6 млн штук в 2025 году до 89,3 млн штук в 2030 году, что соответствует среднегодовому темпу роста (CAGR) 24%.
Второй фактор — постоянное увеличение количества модулей DRAM на один ЦП. Для максимизации утилизации акселераторов серверы ИИ, как правило, заполняют слоты DIMM на 70–80%, что значительно выше средних ~50% для универсальных серверов. По мере перехода ЦП с 8 каналов на 12 и 16 каналов прямая потребность в чипах интерфейса памяти на каждый ЦП увеличивается вдвое.
Третий фактор — скачок стоимости отдельного модуля благодаря переходу на MRDIMM. Архитектура MRDIMM использует «1 микросхему MRCD + 10 микросхем MDB», в то время как традиционная RDIMM требует лишь одной микросхемы RCD. Стоимость чипов интерфейса памяти в одном модуле взлетает примерно с $7 до $70–80, увеличиваясь примерно в 10 раз. Бернштейн прогнозирует, что доля внедрения MRDIMM возрастет с ~3% в 2026 году до 25% к 2030 году.
Эти три драйвера работают не путем простого сложения, а создают мультипликативный эффект. Бернштейн пересматривает прогноз TAM на 2030 год с ~$7 млрд до $20 млрд.
Почему MRDIMM добилась успеха? Три структурных различия
Часто задаваемый вопрос на рынке: почему LRDIMM эпохи DDR4 никогда не превышала уровень внедрения в 1%, и чем принципиально отличается MRDIMM?
Бернштейн выделяет три структурных различия. Во-первых, LRDIMM решала проблему надежности, она увеличивала емкость, но не пропускную способность, тогда как в эпоху DDR4 емкость вовсе не являлась ограничением. MRDIMM одновременно решает две задачи — и емкость, и пропускную способность; ее специальная архитектура удваивает пропускную способность одного модуля, напрямую устраняя узкое место bandwidth для рабочих нагрузок ИИ. Во-вторых, в эпоху DDR4 RDIMM был «достаточно хорош», однако при скоростях DDR5 свыше 8800 MT/s он уже не способен обеспечивать целостность сигнала. Переход на MRDIMM продиктован законами физики, а не маркетингом. В-третьих, ни Intel, ни AMD не публиковали дорожных карт продуктов DDR5 LRDIMM, в то время как MRDIMM получила четкую поддержку от двух крупнейших платформ ЦП.
Кроме того, серверы для ИИ сформировали клиентскую базу, которой не существовало в эпоху DDR4. Серверы ИИ загружают слоты DIMM полностью и доводят все спецификации до предела, что делает их наиболее естественными клиентами для MRDIMM, стремящейся к максимальной пропускной способности. Рост цен на DRAM также сужает разрыв в стоимости между MRDIMM и RDIMM, дополнительно снижая барьеры для миграции.
Олигопольная структура: Три компании контролируют более 90% рыночной доли
Барьеры входа крайне высоки.
Рынок чипов интерфейса памяти представляет собой классическую олигополию. Ланьци Кэцзи (~37%), Renesas (~36%) и Rambus (~20%) вместе занимают около 92% мирового рынка.
Сертификация по стандартам JEDEC требует прохождения чипами многоуровневых проверок со стороны производителей DRAM, платформ ЦП, заводов по сборке модулей и крупных облачных операторов (CSP). Весь процесс обычно занимает от 18 до 24 месяцев. Любая конструктивная ошибка или неудача в обеспечении взаимозаменяемости могут привести к полному исключению поставщика из цепочки. Кроме того, RCD и MRCD являются самыми сложными с технической точки зрения компонентами в наборе чипов DIMM и изготавливаются с использованием передовых техпроцессов КМОП. RCD для DDR4 выпускается на базе 40 нм, первая генерация RCD для DDR5 стартует с 28 нм, а в будущем планируется переход на техпроцессы менее 10 нм. Все три поставщика глубоко вовлечены в разработку стандартов JEDEC, причем Ланьци Кэцзи и Renesas входят в совет директоров JEDEC, определяя стандарты и одновременно устанавливая высокий порог для новых участников рынка.
В сегменте MRDIMM Ланьци Кэцзи и Renesas совместно лидируют в первой генерации, тогда как Rambus решила пропустить первое поколение и сразу выйти на второе. Конкуренция во второй генерации MRDIMM (12 800 MT/s) будет более равномерной.
Ланьци Кэцзи: дефицитный актив в сфере ИИ,H акции получают премию
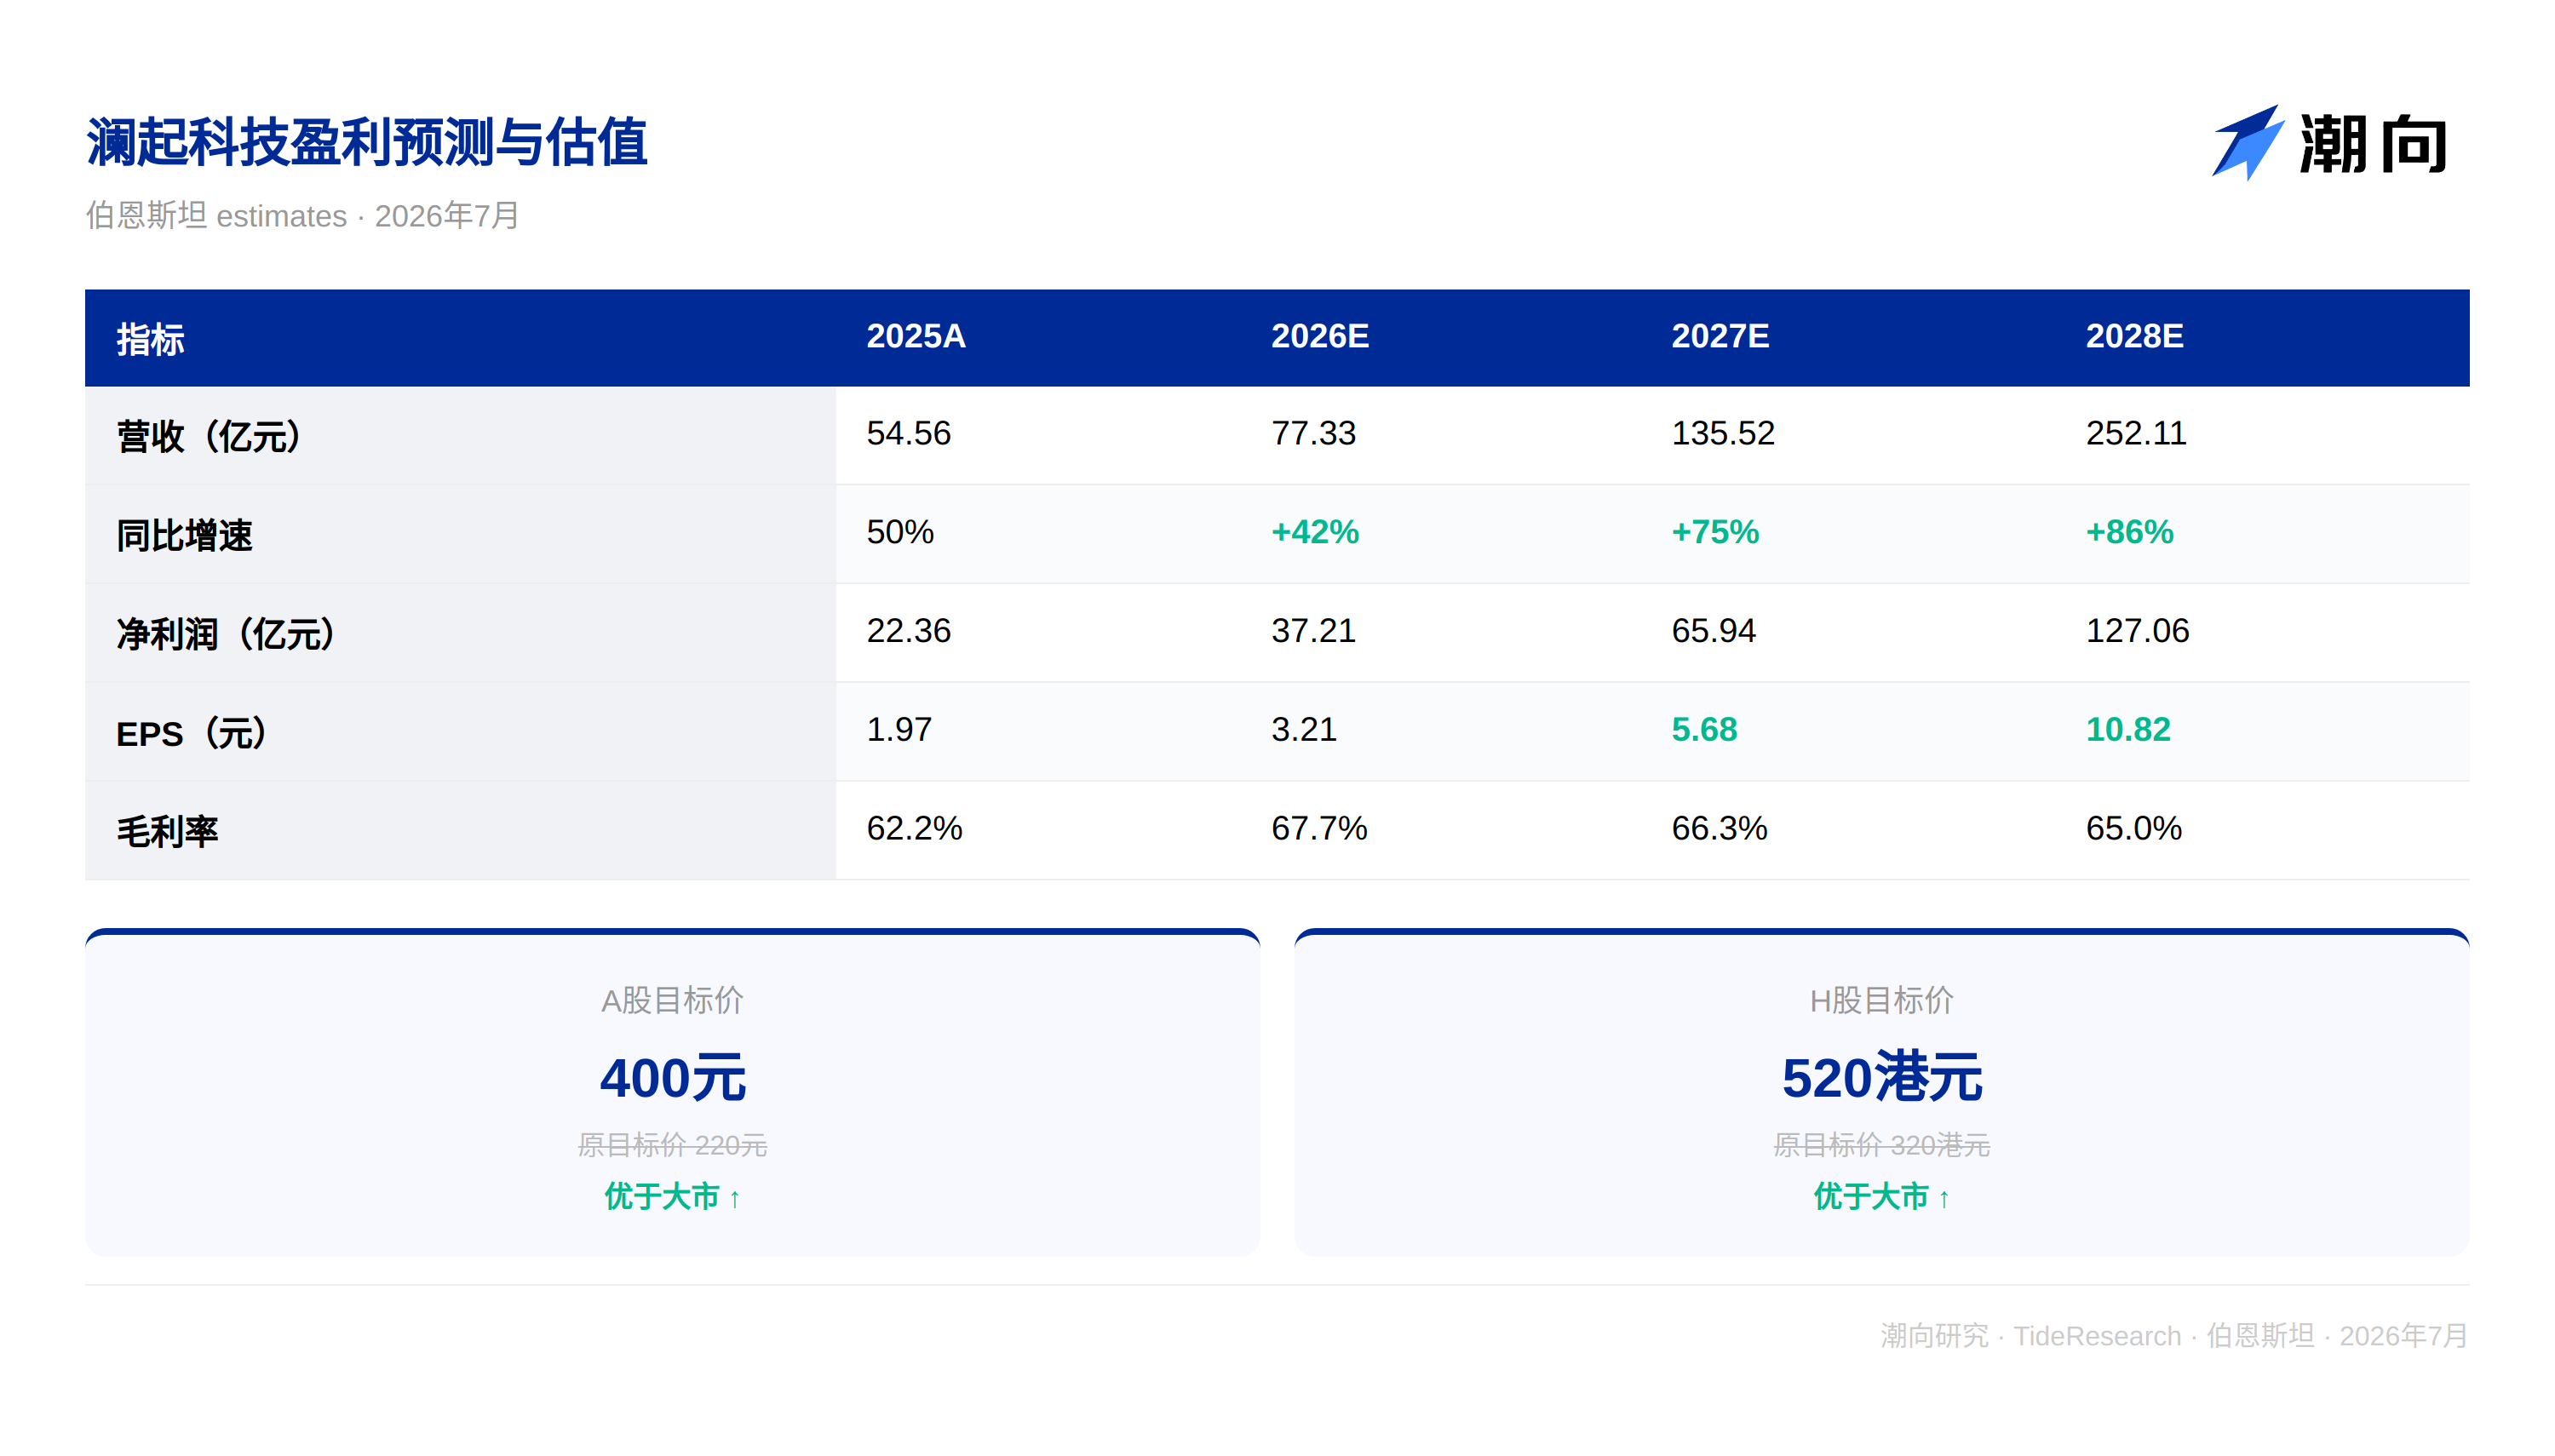
Бернштейн повысил целевую цену акций Ланьци Кэцзи на континентальной бирже до 400 юаней (ранее 220 юаней), основываясь на коэффициенте P/E 50x к накопленной прибыли за периоды 2027Q3–2028Q2. Целевая цена H-акций установлена на уровне 520 гонконгских долларов (ранее 320 гонконгских долларов), что предполагает премию к A-акциям примерно в 15%.
Премия к H-акциям отражает позицию глобальных инвесторов, рассматривающих Ланьци Кэцзи как редкий инструмент для участия в росте китайского сектора ИИ, при этом компания, в отличие от других китайских полупроводниковых фирм, избегает прямых геополитических рисков, связанных со списками субъектов конечного пользования или экспортными ограничениями. Ограниченный оборот H-акций из-за периода блокировки (lock-up) поддерживает вероятность сохранения этой премии в краткосрочной перспективе.
Драйверами роста Ланьци Кэцзи выступают три фактора: масштабное наращивание поставок чипов интерфейса памяти за счет роста внедрения MRDIMM, увеличение спроса на интерфейсы памяти благодаря росту поставок ЦП, а также вклад новых направлений бизнеса, таких как PCIe Retimer. Бернштейн прогнозирует, что прибыль на акцию (EPS) Ланьци Кэцзи в 2027 и 2028 годах составит соответственно 5,68 и 10,82 юаня.
Позиция Chaoxiang
Ключевой вывод этого отчета Бернштейна заключается в том, что чипы интерфейса памяти превращаются из второстепенного элемента, следующего за циклами развития DRAM, в прямого бенефициара расширения вычислительных мощностей ИИ. Переоценка роли ЦП в эпоху ИИ-агентов — переход от «наблюдателя» на этапе обучения к «главному дирижеру» при выполнении задач инференса — является отправной точкой всей логики. Мультипликативный эффект от наложения трех драйверов заставляет TAM расти с ~7 до 20 млрд долл., и подобный скачок уровня на细分市场 в полупроводниковой отрасли является чрезвычайно редким явлением.
Успех MRDIMM станет ключевой переменной, подтверждающей всю представленную концепцию. Уроки провала LRDIMM показывают, что технологическая модернизация должна одновременно решать реальные узкие места (пропускную способность, а не емкость), получать четкую поддержку платформ ЦП и иметь достаточную клиентскую базу. Взрывной рост серверов для ИИ как раз удовлетворяет этим трем условиям.
Стоит обратить внимание на премию H-акций Ланьци Кэцзи относительно A-акций. Премия, вызванная ограниченным свободным обращением акций на Гонконгской бирже, вероятно, сохранится в краткосрочной перспективе, однако существует риск ее сокращения после окончания периода блокировки. Для инвесторов на континентальном рынке логика дефицитности А-акций и премиальности H-акций находится в противоположном положении: A-акции лишены геополитического дисконта, но также утрачивают премию за редкость, характерную для H-акций. Динамика разницы в котировках между двумя площадками сама по себе является торговым сигналом, требующим постоянного мониторинга.
Отказ от ответственности
Настоящий материал представляет собой обзор и анализ стороннего исследовательского отчета брокерской компании (Bernstein, 9 июля 2026 года), подготовленного редакцией Chaoxiang. Рейтинг, целевые цены, финансовые прогнозы и сопутствующие оценки, цитируемые в тексте, отражают исключительно мнения аналитиков данной брокерской фирмы, позиционирование их учреждения и не отражают позицию редакции Chaoxiang, а также не являются инвестиционной рекомендацией.
Инвестиции связаны с рисками, решения следует принимать самостоятельно. Данный материал не должен служить основанием для покупки или продажи любых ценных бумаг.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @chaoxiangooo










