


Триллионные пенсионные средства: новая точка входа? ETF на биткоин от Франклин с реинвестированием дивидендов имеет собственный потолок продавного давления
Автор: Thejaswini M A
Адаптация: Saoirse, Foresight News
Самый простой способ управлять чужими средствами — подождать, пока люди расслабятся и перестанут обращать пристальное внимание на свои финансы. Значительная часть прибыли финансовых учреждений строится исключительно на человеческой лени и склонности к прокрастинации.
Много лет назад два экономиста, Ричард Талер и Шломо Бенартци, пришли к выводу, что долгие уговоры бесполезны. Вместо того чтобы тратить силы на споры ради победы, эффективнее создать правила, использующие поведенческую инерцию человека при бездействии для изменения его выбора. Очевидно, что большинству людей просто лень самостоятельно отмечать галочкой опцию «Выйти».
Если для участия в программе накопления на пенсию нужно вручную заполнять бланки, то в итоге участвует менее половины населения; однако если участие установлено по умолчанию, а для отказа требуется личное действие, доля участников мгновенно превышает 90%. То же самое касается автоматических продлений подписок: более половины платящих пользователей вообще не пользуются услугой. На прошлой неделе я оформил подписку для просмотра матчей чемпионата мира по футболу ФИФА, отлично понимая, что после турнира обязательно полностью забуду об этом сервисе.
У этого механизма есть ключевое условие: владелец средств и лицо, разрабатывающее конфигурацию продукта, должны быть разными лицами. Работодатель выбирает пул доступных фондов для пенсионного плана 401(k), а сотрудники лишь пассивно включаются в эту систему распределения активов.
18 июня компания Franklin Templeton подала заявку на выпуск двух ETF, которые интегрируют логику «распределения по умолчанию» в инвестирование в биткоины.
В контексте глобального распределения ликвидности денежный защитный ров, который могут создать эти продукты, на самом деле крайне невелик.
Само по себе решение приобрести биткоины уже является значительным барьером на пути массового распространения отрасли. Даже участие Дональда Трампа на отраслевой конференции временно снизило опасения публики, но этот барьер объективно сохраняется.
Финансовому консультанту необходимо proactively расставлять позиции в биткоинах, обосновывать это решение клиенту и отделу комплаенса, а при падении цены монеты вдвое принимать на себя все риски убытков. Из-за профессиональных рисков большинство консультантов сознательно избегают этой темы и вовсе не рекомендуют клиентам биткоины.
Консультант формирует стандартизированные портфельные модели, самостоятельно отбирая базовые фонды, тогда клиенты лишь пассивно владеют выделенными активами. При просмотре выписки по счету клиент увидит лишь общие формулировки вроде «крупные акции США, 40%», не вдаваясь в детали того, какие именно активы находятся внутри. Если консультант выберет версию фонда с программой реинвестирования дивидендов, клиент окажется во владении биткоинами совершенно не осведомленным об этом.
Этот продукт создан не для обмана розничных инвесторов — финансовые институты прекрасно знают, что мелкие игроки сами проверяют свои портфели. Данная базовая архитектура фактически разработана специально для финансовых консультантов.
Это основная стратегия Уолл-стрит: именно по такой логике выросли до масштаба в 4 трлн долларов фонды с целевым сроком обращения (target-date funds). Сама конфигурация по умолчанию становится продуктом: если пользователь выбирает бездействие, актив автоматически добавляется в портфель. Инвесторы, вручную вводящие коды для самостоятельного подбора акций, не попадают под это правило, и Franklin также не надеется зарабатывать на таких частных лицах. Реальные цели фонда направлены на капиталы, находящиеся в распоряжении других профильных специалистов.
Программа реинвестирования дивидендов (DRIP) — самый беспечный инструмент для инвестиций: после выплаты дивидендов по акции средства не поступают на ваш счет, а автоматически идут на покупку дополнительных акций того же эмитента. Вы непрерывно увеличиваете долю уже приобретенного инструмента почти без каких-либо усилий — вот суть DRIP.
Franklin реализовал обратную модификацию этой схемы: два ее фонда — ETF-фонд Franklin на базе дивидендов крупных компаний США с реинвестированием в биткоин (U.S. Large Cap Bitcoin Dividend Reinvestment Index ETF) и ETF-фонд Franklin на базе дивидендов инновационного сектора США с реинвестированием в биткоин (U.S. Innovations Bitcoin Dividend Reinvestment Index ETF) — вместо увеличения доли акций за счет дивидендов будут напрямую покупать биткоины.
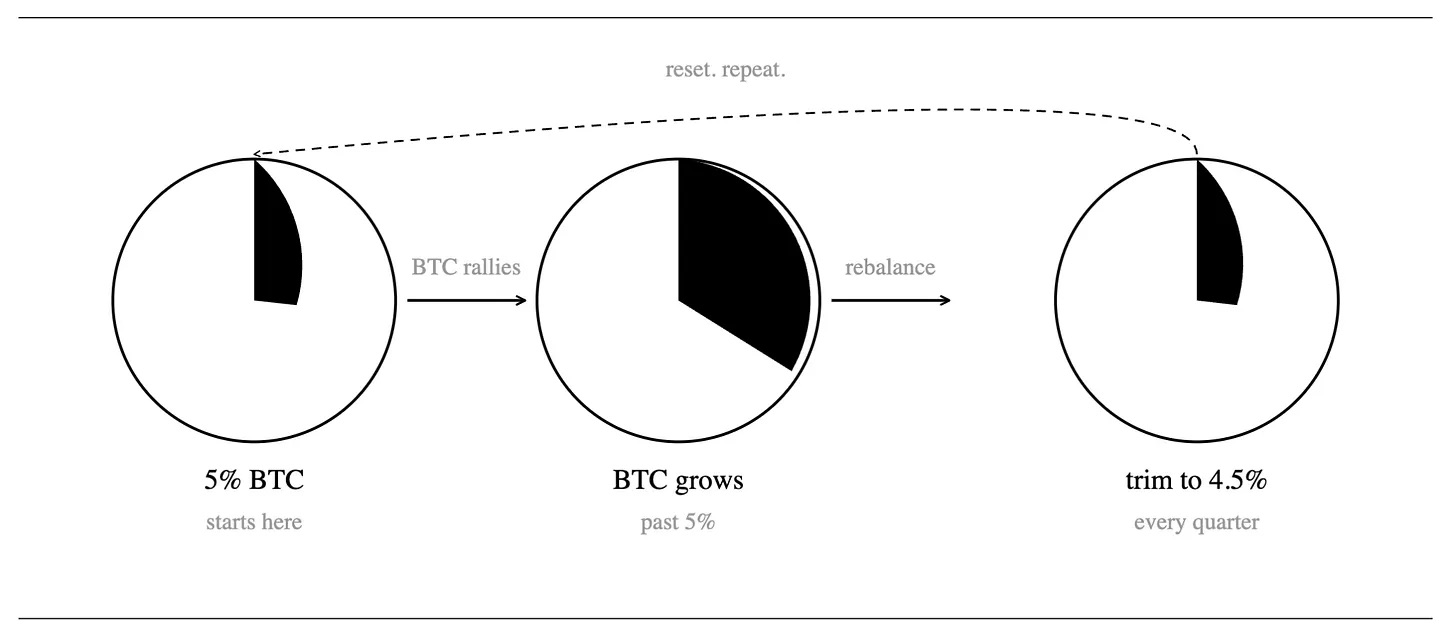
Что касается позиции в биткоинах, фонд планирует формировать ее через спотовые Bitcoin ETF, фьючерсные и опционные контракты на биткоин. Продукт оснащен асимметричным правилом квартальной ребалансировки: если стоимость биткоина значительно вырастет и его доля превысит целевые 5%, на следующей квартальной ребалансировке она будет снижена до 4,5%. Параллельно установлен жесткий лимит: максимальная доля биткоина в портфеле не может превышать 20% общей стоимости фонда.
Начальное соотношение активов составляет 95% акций и 5% биткоинов, при этом вся сумма ежеквартально выплачиваемых дивидендов направляется на увеличение позиций в биткоинах. Если цена биткоина растет и его вес увеличивается, во время квартальной ребалансировки часть активов конвертируется обратно в акции для снижения доли до 4,5%, высвобождая средства для возврата в активный сегмент.
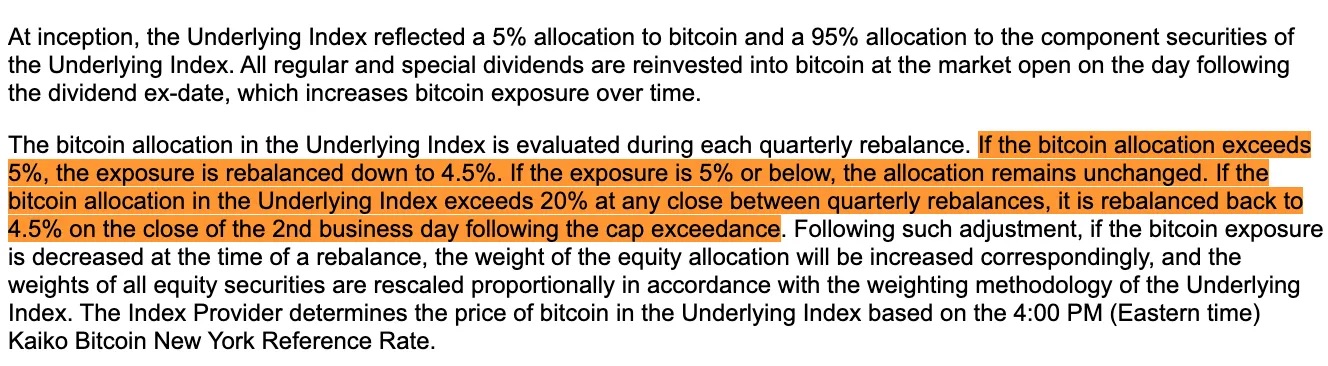
Даже если цена биткоина резко вырастет между двумя периодами ребалансировки, его доля в фонде никогда не превысит критическую отметку в 20%.
Чтобы обойти массу регуляторных процедур, все держимые фондом биткоины будут централизованно размещены в стопроцентной дочерней компании Franklin на Каймановых островах, которая и будет осуществлять распределение активов между спотовыми криптовалютами, фьючерсами и опционами.
Оба фонда будут отслеживать специализированные индексы, разработанные компанией VettaFi. Franklin планирует официальный выход продуктов 1 сентября. В подаваемых документах графа комиссионных сборов остается пустой, поскольку точные ставки управления (management fee) пока не опубликованы.
Отойдём от идеальных ожиданий и посмотрим правде в глаза
Со стороны может показаться, что продукт открывает путь в систему Уолл-стрит и создаст стабильный приток новых покупателей биткоинов, но анализ реальных цифр показывает: так называемый дополнительный спрос окажется лишь тоненьким ручейком.
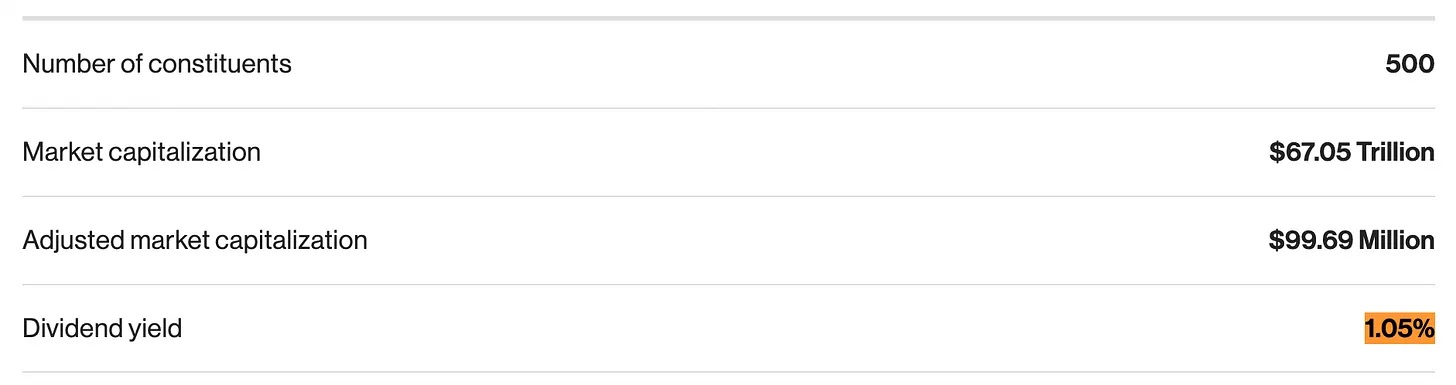
Годовой коэффициент выплат дивидендов по широкому индексу рынка США составляет 1,05%, а по индексу инновационного сектора — всего 0,52%. Базовое распределение обоих фондов: 95% акций и 5% биткоинов, причем только дивиденды от акций идут на покупку биткоинов. Простыми расчетами получаем: фонд широкого рынка ежегодно сможет инвестировать в биткоины около 1% своей общей стоимости, а инновационный фонд — лишь 0,5%.
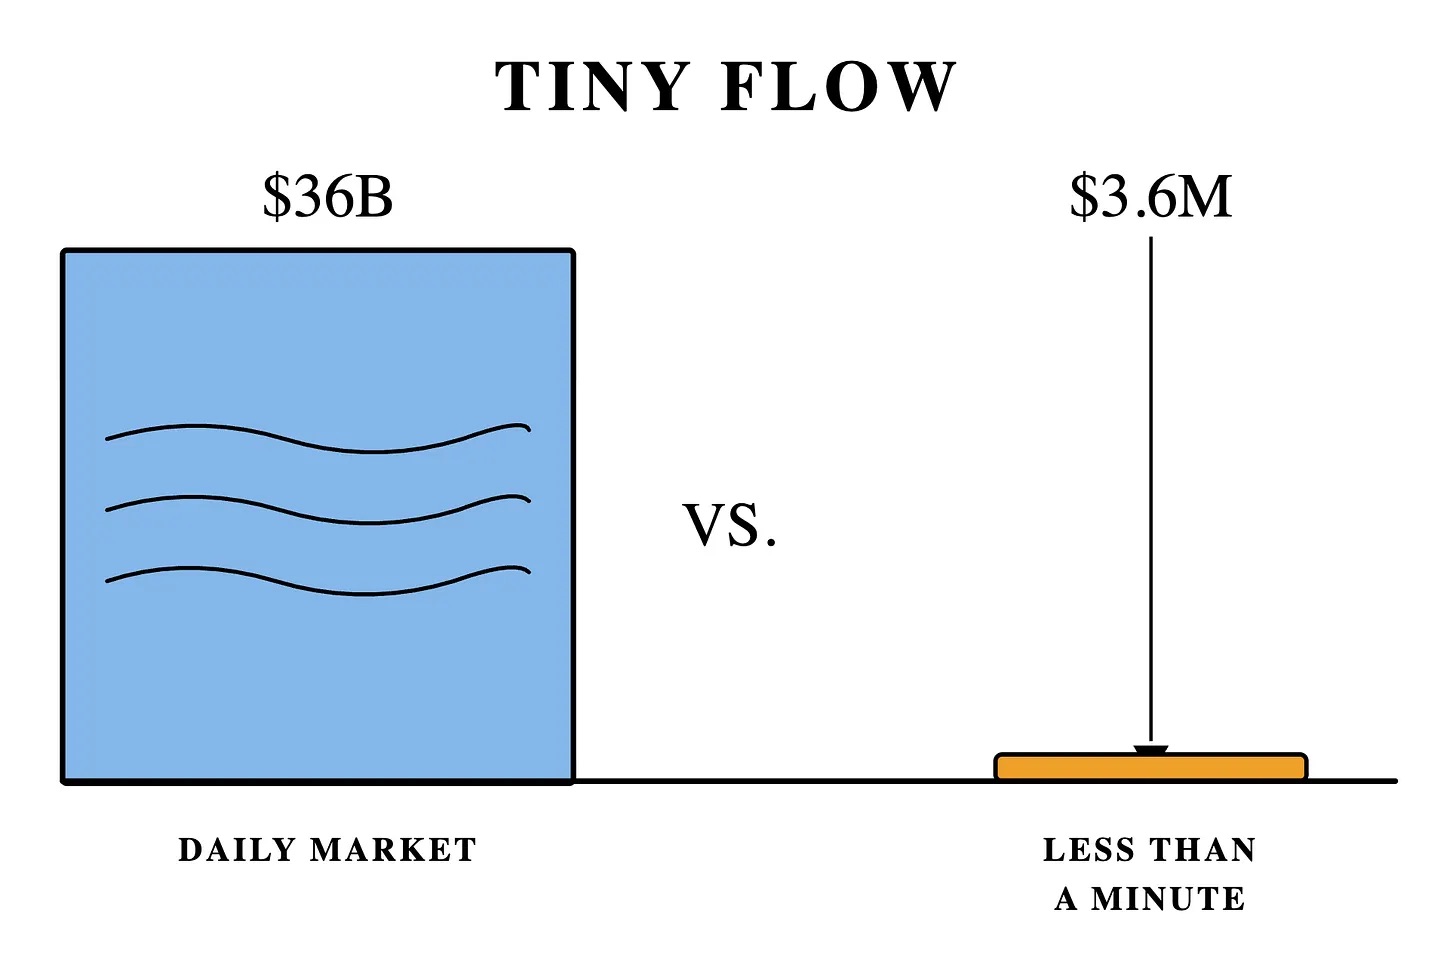
Расчеты на базе существующего Bitcoin ETF Franklin (объем 359 млн долларов) показывают, что ежегодный объем нового спроса составит всего 3,6 млн долларов. Среднедневной оборот торгов биткоином приближается к 36 млрд долларов, поэтому все покупки фонда за целый год рынок способен поглотить менее чем за минуту.
Дизайн инновационного фонда скрывает еще более глубокие изъяны: он делает ставку на такие бумаги, как NVIDIA, Apple и Microsoft, у которых дивидендная доходность минимальна или отсутствует вовсе. Поскольку покупка биткоинов полностью зависит от акций, фонд лишен стабильного притока капитала для наращивания позиций. Добавляя к этому встречный механизм квартальной ребалансировки, согласно которому при достижении биткоином веса свыше 5% его долю принудительно снижают до 4,5%, получаем обратный эффект. Чем сильнее рост биткоина, тем интенсивнее продажи фонда. В случае бычьего рынка постоянное давление продавцов легко нивелирует незначительный объем покупок из дивидендов. Таким образом, сама архитектура продукта изначально настроена против долгосрочного удержания растущих активов.
В периоды позитивной динамики биткоина этот фонд вместо поддержки рынка выступит в роли пассивного продавца.
Почему так происходит? Индексные фонды подвергаются принудительному автоматическому трейдингу: маркетмейкеры знают фиксированное время сделок и состав инструментов, заранее занимая позиции для арбитража. Franklin создает ситуацию наперекор рынку: эти два фонда становятся запрограммированными инструментами постоянного пассивного сброса позиций. Фонды фиксируют покупку биткоина на следующий день после получения дивидендов и единовременную продажу в дни квартальной ребалансировки. Трейдеры коротких циклов смогут точно прогнозировать эти шаги и извлекать прибыль на обеих сторонах спреда.
Продавливающее давление одного подобного фонда сравнительно небольших масштабов сопоставимо с укусом комара; однако когда подобные инструменты сформируют полноценный класс активов, совокупное давление станет ощутимым. При массовом выходе аналогичных продуктов каждое повышение курса биткоина будет сталкиваться с непрерывным сбросом позиций, формируя непреодолимый ценовой потолок.
Помимо основной стратегии с настройками по умолчанию, заявочные документы содержат три дополнительных скрытых элемента:
- Механизм обхода комплаенса. Во многих финансовых учреждениях действуют внутренние запреты на криптоактивы, однако данный фонд позиционируется на рынке исключительно как «продукт с долей акций США». Благодаря этому консультанты легально включают его в клиентские портфели, обеспечивая косвенное владение биткоинами.
- Комплаенс-решение для офшорной структуры. Все биткоины централизованно хранятся в стопроцентной дочерней компании на Каймановых островах. Подобная схема стандартна для паевых фондов, управляющих сырьевыми активами: она не нарушает текущий налоговый статус фонда, полностью соответствует законодательству и активно применяется в отрасли.
- Налоги и налоговые последствия. Дивиденды автоматически конвертируются в биткоины еще до их выплаты вам на баланс, однако налог с этой суммы все равно взимается. Средства уже заморожены в криптовалютных активах, а платить налоги придется из личных денежных средств, хотя они никогда физически не поступали на ваш счет.
Чтобы эта модель заработала в полную силу, подобные ETF должны войти в стандартные пенсионные планы по умолчанию или располагаться рядом с пулом активов по умолчанию. Принятие Закона о защите пенсионных программ (Pension Protection Act) в 2006 году дало работодателям юридические гарантии автоматически зачислять сотрудников в программы с выбором фонда по умолчанию.
Тогда в планах 401(k) целевые фонды применялись лишь в 5% случаев; сегодня этот показатель достигает 96%, а объем рынка увеличился с 100 млрд до 4 трлн долларов.
В августе 2025 года Трамп подписал исполнительный указ, официально снявший ограничения и разрешивший включать криптовалюты в портфели 401(k). В марте 2026 года Министерство труда США выпустило проект новых правил, предусматривающих защиту от ответственности для финансовых попечителей, если они добавляют альтернативные активы вроде криптовалют в перечень опций для пенсионных счетов.
Период сбора комментариев по проекту завершился 1 июня. Для внедрения окончательных нормативных актов до конца текущего года вся бюрократическая процедура должна быть завершена заранее. Гораздо сложнее сразу установить криптовалюту в качестве актива по умолчанию для пенсионных программ, чем просто предложить инвесторам дополнительные криптоопции. Поэтому, независимо от итоговой формулировки правил, корпоративные юристы предрекают осторожную позицию работодателей: большинство предпочтет подождать судебных прецедентов, подтверждающих безопасность применения положений о «безопасной гавани» для защиты от исков.
Сердцевина всей этой системы заключается вовсе не в убеждении людей добровольно покупать крипту. Внимание — самый дефицитный ресурс в мире, и любая система, избавляющая от необходимости думать и функционирующая благодаря инерции, рано или поздно одержит победу.
Вся эта конструкция нуждается лишь в человеческой лени.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News













