


Искусство арбитража — это высшая способность криптооснователей.
Автор: Юань Хань Ли, партнер Blockchain Capital
Адаптация: Лаффи, Foresight News
Текущий объем дневных торговых расчетов Tether превышает объемы большинства традиционных платежных сетей. Достигнув нынешних позиций, компания смогла удовлетворить спрос, которого боятся касаться все банки: это долларный стейблкоин, существующий в блокчейне, работающий круглосуточно без каких-либо проверок.
Когда Bitfinex запустил USDT в 2014 году, его первоначальной целью была только передача средств между крупнейшими биржами для обхода банковских каналов. Эта модель оказалась невероятно успешной, и USDT стал основным торговым инструментом на спотовых и бессрочных рынках всех ведущих централизованных бирж, глубоко интегрировавшись в их базовую инфраструктуру. В те же годы Binance пыталась создать собственный стейблкоин для замены USDT, но так и не добилась успеха.
Появление сети Tron впоследствии изменило эту картину: низкие комиссии за переводы сделали USDT универсальным долларовым активом для жителей Латинской Америки, стран Африки к югу от Сахары и Юго-Восточной Азии. Изначально создаваемый для транзакций внутри бирж, продукт неожиданно приобрел другую ключевую аудиторию — обычных людей из стран с высокой инфляцией, которым срочно нужны были долларовые активы для сохранения сбережений. Tether создала финансовую инфраструктуру, которой пользуются совершенно непредвиденные группы пользователей. Сегодня она является одним из крупнейших держателей физического золота в мире.
Технология играет второстепенную роль; по-настоящему важным является огромный разрыв между рыночным спросом и возможностями традиционных банков. Все ведущие компании криптоиндустрии сначала захватывали такие перекосы спроса и предложения, выстраивали положительный ростовой цикл и успевали занять лидирующие позиции до того, как гиганты традиционного рынка заполняли эти пробелы.
У этой бизнес-модели есть более точное определение: арбитраж. Речь здесь идет не о узком финансовом арбитраже на разнице цен, а о выявлении длительного, значительного по масштабам разрыва спроса и предложения между разными рынками и регуляторными системами, который традиционные игроки не могут быстро закрыть. На основе этого разрыва строится ростовой цикл; а до закрытия временного окна краткосрочные дивиденды конвертируются в долгосрочные устойчивые конкурентные преимущества.
Полный путь арбитража делится на три этапа: выявление разрыва спроса и предложения, построение ростового цикла и завершение переходного этапа зрелости бизнеса. Подавляющее большинство команд в криптопространстве способны пройти первые два этапа, но самый сложный — третий.
Первые два этапа требуют глубокой работы в криптовалютном капитале, понимания потоков средств и механизмов привлечения ликвидности различными продуктами; третий этап требует освоения совершенно иной системы: нормативно-правового регулирования, институционального доверия, стандартов продуктов массового потребления и сотрудничества с банками и финтех-компаниями. Основатели, способные пройти все три этапа целиком, являются «билингвами»: они досконально разбираются как в криптовалютных финансовых рынках, так и в правилах традиционного финансирования и потребительского рынка. Такие специалисты чрезвычайно редки, но именно они способны создавать вечнозеленые компании, успешно преодолевающие рыночные циклы.
Холодный старт: использование преимуществ криптоиндустрии для построения ростового цикла
Два первых этапа арбитража — выявление просадки и построение ростового цикла — базируются на глубоком понимании крипторынка, что продиктовано самой природой правил индустрии. В период с 2022 по 2023 год на общую сумму торгов криптовалютами в Северной Америке 76,9 % пришлось на крупные переводы суммой свыше миллиона долларов США; на платформе Polymarket совокупная сумма торгов более 50 000 долларов автоматически выводила пользователя в топ-5 % глобальной аудитории. Пользователей крипторынка нельзя сводить к обычным потребителям: по своей сути это рынок капиталов, где крупные игроки, маркет-мейкеры и профессиональные торговые институты рассматривают различные платформы как критически важную финансовую инфраструктуру. Следовательно, защитные рвы в криптоиндустрии формируются позже и рассеиваются быстрее; реальные барьеры, способные существовать долго, требуют нескольких лет накопления опыта — даже если базовый код можно скопировать, барьеры повторить невозможно.
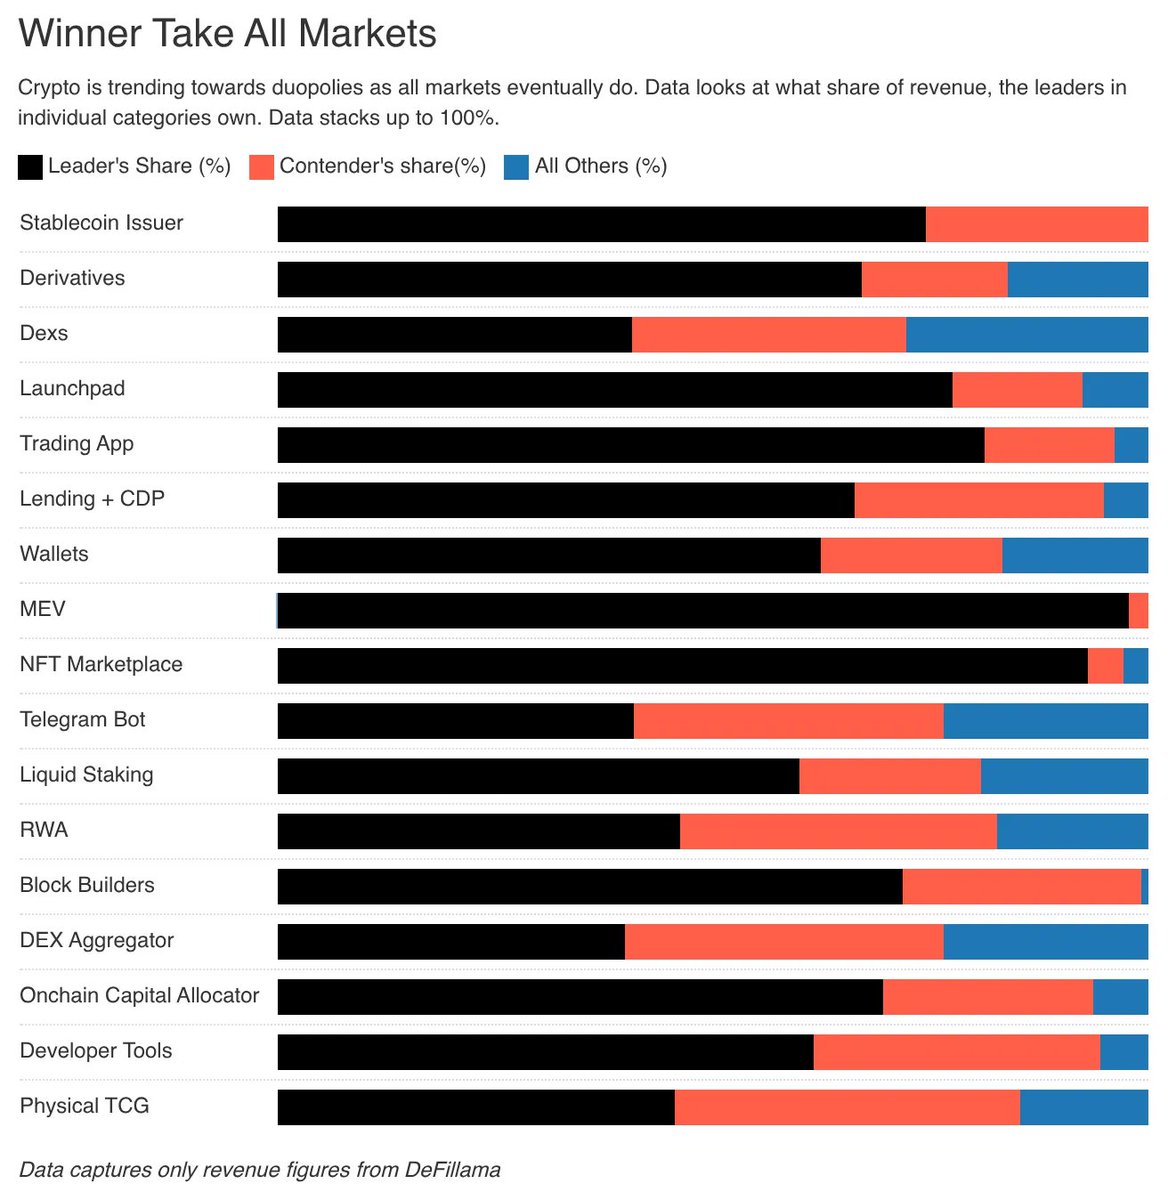
Доля рынка ведущих компаний в различных секторах криптоиндустрии, источник: decentralized.co
На начальном этапе проект не обладает никакими долгосрочными барьерами и начинается лишь благодаря осведомленности сообщества и точному прогнозированию движения капитала. Три ключевых драйвера холодного старта часто пересекаются, выступая испытаниями понимания основателями разных аспектов криптовалютного рынка.
Спрос со стороны спекулянтов: наиболее распространенный метод холодного старта в отрасли
Общественное мнение в индустрии часто колеблется между двумя крайностями: либо бездумно восхваляет спекуляции, либо занимает моральную высоту и критикует их. Оба подхода односторонни, причем негативные последствия последнего особенно сильны. Объективно говоря, спекуляции — это самый стабильный двигатель холодного старта в истории криптоиндустрии.
Запуск Tether был полностью направлен на обеспечение оборота спекулятивного капитала бирж.
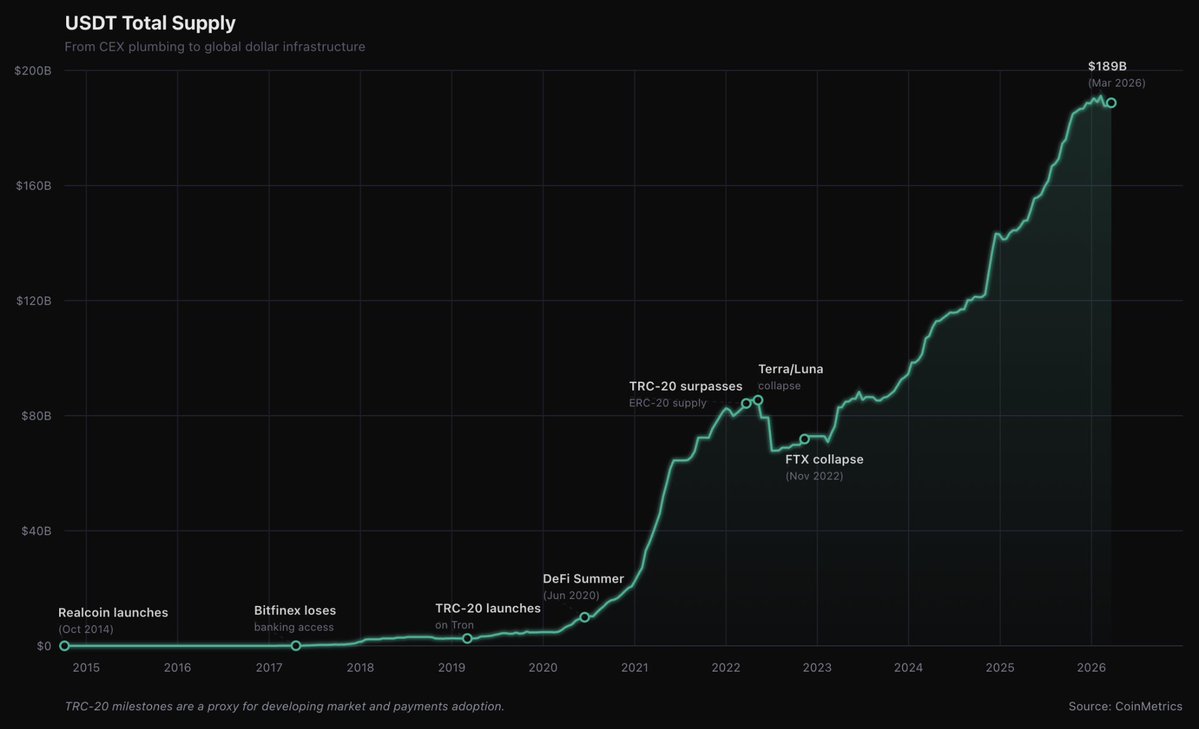
Circle, в свою очередь, воспользовалась пиком популярности DeFi, когда пользователям пулов ликвидности срочно требовался заслуживающий доверия стейблкоин для обмена на различные governance-токены. Несмотря на то, что все понимали: большинство токенов для фарминга в конечном итоге обесценятся до нуля, реальный спрос на легальных долларовых стейблкоинах в блокчейне был беспрецедентно высоким. Circle не предсказала бум DeFi, а заранее выпустила регулируемый, прозрачный и в рамках криптомира довольно «консервативный» продукт, который точно пришелся ко времени, когда рынок оказался в поиске доверия.
Ethena открыла доступ другой категории пользователей — капиталов, ориентированных на доходность. Синтетический доллар USDe генерирует прибыль за счет арбитража базы между спотовыми и бессрочными контрактами; максимальный размер заблокированных средств достигал 14,5 млрд долларов США, выведя проект в тройку крупнейших стейблкоинов мира, при этом суммарный доход от комиссий превысил 480 млн долларов. Такой подход к холодному старту полностью опирается на криптофинансовую инженерию, а темпы его расширения почти не имеют аналогов в истории DeFi.
Но не все проекты начинаются за счет спекуляций.
Драйв через первостепенную потребность: отказ традиционных финансовых каналов стимулирует внедрение криптопродуктов
Когда существующая финансовая система обходится слишком дорого и исключает большие слои населения, первостепенная потребность напрямую ускоряет внедрение продукта: экономики с высокой инфляцией, маршруты крупных трансграничных переводов, отсутствие возможности открыть долларовый сберегательный счет и т.д. Когда болевые точки людей ощущаются достаточно остро, нет нужды обучать рынок — требуется лишь рабочий канал для переводов и хранения средств. RedotPay служит ярким примером: эта компания, выпускающая криптовалютные платежные карты, была основана в середине 2023 года, а к концу 2025 года ее годовая выручка превысила 150 млн долларов, предлагая интерфейс, схожий с цифровым банком, для управления стейблкоинами и расходований.
Подобные модели невозможно придумать в вакууме офисных зданий Нью-Йорка или Лондона; необходимо погружаться на места для изучения реальных потребностей. Один и тот же продукт станет просто интересной игрушкой для жителя Манхэттена, но надежной гарантией выживания для обычного человека, которому трудно оперативно хранить доллары или недоступны работающие банковские карты. Вот это и есть пространство для арбитража спроса и предложения.
Ключевое преимущество RedotPay заключается в том, что команда одинаково глубоко понимает обе системы: ончейн-каналы в крипте и офлайн-каналы дистрибуции развивающихся рынков. Уровень удержания пользователей здесь выше, поскольку они гонятся не за краткосрочной прибылью, а решают давние и неотвязные финансовые проблемы.
Стимулирующие субсидии: токенизированные баллы, аирдропы для привлечения клиентов
Субсидии способны поддерживать ранний объем торгов еще до формирования естественного спроса; активность, обеспеченная исключительно стимулами, выглядит абсолютно как подлинный рыночный запрос, пока субсидии не прекратятся. Однако правильно разработанные, поддающиеся количественной оценке системы мотивации способны ускорить выявление настоящего спроса, а не просто создавать иллюзию бума.
Hyperliquid является эталоном управления субсидиями последних лет. Крупномасштабные программы баллов и аирдропов привлекли огромную толпу трейдеров, однако сама базовая платформа обладает отраслевыми лидерами показателей — быстрая обработка ордеров, высокая ликвидность и торговый опыт, не уступающий централизованным биржам. Субсидии стали лишь входным билетом, а жестко выстроенный продукт удержал пользователей. После завершения периода стимулирования объем торгов на платформе не упал, а продолжил расти.
Все три указанных драйвера в первую очередь привлекают крипто-участников. Даже продукты, решающие первостепенные потребности развивающихся рынков, изначально обрабатывают капитал через крипто-посредников — биржи, кошельки, протоколы блокчейна — прежде чем достичь конечного обычного пользователя. Ранний рост практически любой успешной криптокомпании невозможен без понимания логики функционирования криптовалютного рынка капитала; незнание этой системы делает холодный старт похожим на исследование объекта вслепую.
Однако одного лишь понимания крипторынка недостаточно для перехода бизнеса в стадию зрелости.
Переход к зрелости: движение от криптокругов к широкой публике
Успешный холодный старт сам по себе нелегок, и подавляющее большинство компаний терпит крах именно на этом этапе, неспособные выйти за пределы органического крипто-трафика для достижения устойчивой прибыльности на потребительском рынке. Все упомянутые в статье компании столкнулись с одним фундаментальным вопросом: сохранит ли продукт свою ценность, когда его основная аудитория перестанет состоять исключительно из профессиональных крипто-трейдеров?
Многие команды эффектно проходили этап холодного старта, но в конечном итоге все равно проигрывали.
Бизнес-подходы, адаптированные под холодный старт, такие как быстрые итерации, углубленная работа с сообществом и молниеносный выход на рынок, на этапе трансформации превращаются в обузу. Новая аудитория ожидает стандартной службы поддержки, минималистичного пользовательского интерфейса и нормативно-правовой базы в качестве базовых настроек; каналы роста смещаются с токенических аирдропов и маркетинга в сообществах на сотрудничество с банками, финтех-компаниями и продавцами; качество доходов становится важнее объема торгов; для общего функционирования компании требуются стабильные и предсказуемые процессы, которые на раннем этапе вообще не нужны.
Circle служит образцом успешной трансформации. За несколько лет до внедрения полной федеральной нормативной базы стейблкоинов она инвестировала значительные средства в построение комплаенса и углубилась в институциональный финансовый дискурс, в то время как вся криптоиндустрия сосредотачивалась исключительно на внутренних процессах. Принятие «закона GENIUS» в июле 2025 года завершило формирование первого американского федерального регуляторного режима для стейблкоинов, и ранние инвестиции Circle уже выглядели не как консерватизм, а как передовое планирование. Компания провела IPO на Нью-Йоркской фондовой бирже, продемонстрировала годовую выручку в 2,7 млрд долларов и вывела объем обращения USDC до отметки в 75 млрд долларов. Спекулятивный капитал продолжает присутствовать, но давно перестал быть единственной основой бизнеса.
Ethena же находится в стадии неопределенной трансформации. К концу 2025 года премия за базу сократилась, а объем заблокированных средств на платформе уменьшился почти вдвое. Ее холодный старт опирался исключительно на один механизм — арбитраж базы спотовых и бессрочных контрактов, поэтому главная задача трансформации состоит в отказе от единого источника дохода. Одновременно Ethena развернула множество направлений: выпускает регулируемые продукты для предоставления доходности институционалам, эмиссирует стейблкоин USDtb на базе фонда BUIDL от BlackRock, строит биржу бессрочных контрактов HyENA на базе Hyperliquid и открывает услугу Stablecoin-as-a-Service для токенизации других экосистем. Структура резервов была существенно изменена: доля collateral в бессрочных контрактах в резервах USDe снизилась с 93 % до менее чем 5 % к середине 2026 года. Остается проверить, смогут ли новые направления крупномасштабно поддержать исходный двигатель роста, однако направление трансформации задано четко: Ethena параллельно изучает правила традиционного финансового рынка, а временное окно для маневра постоянно сужается.
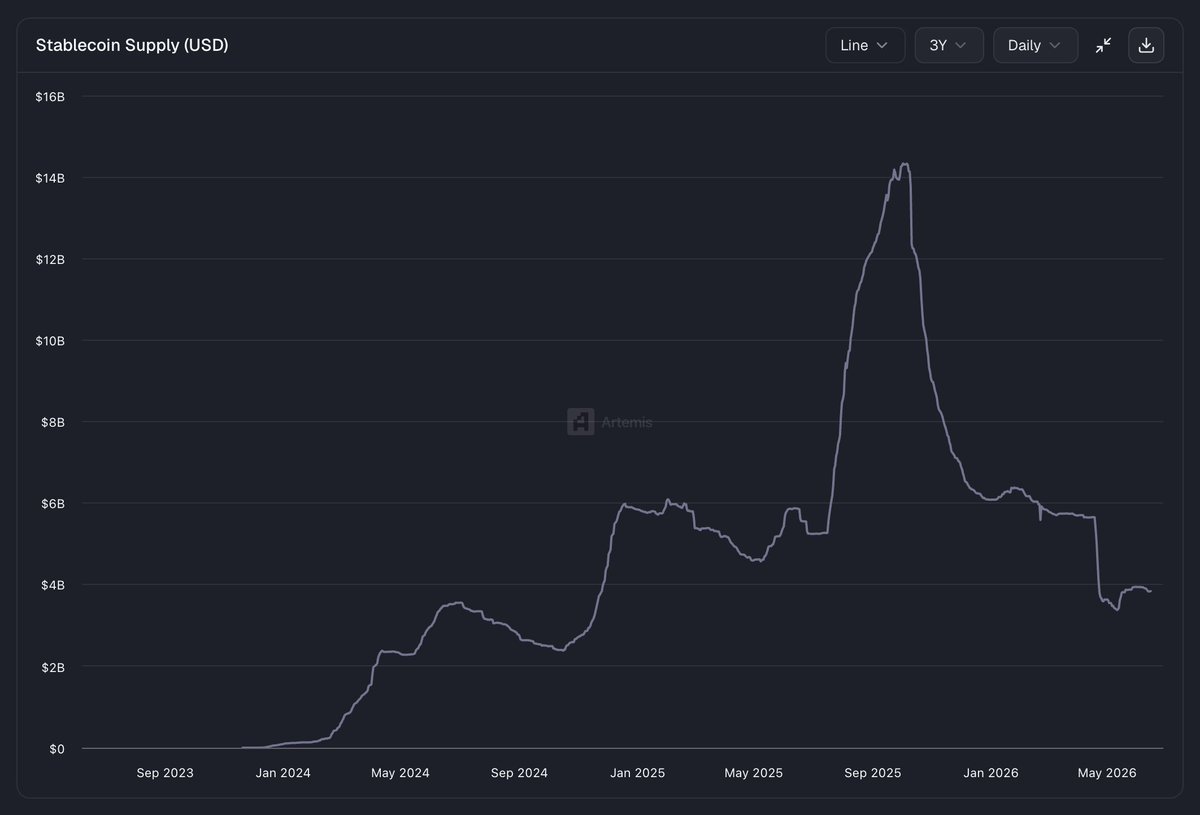
Неудача «монологического» подхода (в данном контексте монолингвизм означает фокус исключительно на криптоиндустрии с игнорированием традиционных финансов; билингвизм предполагает глубокое знание обеих систем) вполне предсказуема, и многие команды попадают в ловушку заблуждений:
- 1. Принятие искусственного объема торгов, созданного субсидиями, за реальное соответствие продукта рынку;
- 2. Неспособность основателей упростить логику продукта для адаптации под обычных потребителей широкого рынка;
- 3. Бесконечное откладывание задач комплаенса, что в итоге приводит к получению повесток от регуляторов;
- 4. Постоянный отток целевой аудитории при полном отсутствии изменений в стратегии найма, оценочных показателях сотрудников и продуктовой карте компании.
Существует и более скрытый монологический подход: основатели полностью пропускают этап холодного старта в криптопространстве, сразу выпуская криптопродукт для широкой публики, а затем удивляются, почему им никто не пользуется. Холодный старт — это процесс запуска двигателя, который невозможно пропустить; однако после успешного запуска, если компания продолжает оптимизировать исключительно систему зажигания, она также придет в тупик. Обе группы команд представляют собой «монолингвов», просто владеющих разными системами кода.
Арбитражное пространство существует не во всех нишах. Множество проектов регулярно пытаются токенизировать коммерческую недвижимость в Манхэттене, но каждый цикл обрывается без реализации: они не способны привлечь криптовалютный капитал и не цепляют традиционных инвесторов. У подобных проектов отсутствует перекос спроса и предложения, поскольку оба рынка просто не испытывают реальной потребности в них.
Основная причина внезапного скачка рисков в фазе трансформации кроется в изменении самой природы арбитражного пространства. На этапе холодного старта вы эксплуатируете разрыв между криптопотребностями и нереализованным рыночным спросом; на этапе трансформации вам предстоит вскрыть разрыв иного уровня: пробелы в подключении между созданной вами инфраструктурой, лояльностью пользователей и дистрибуционными каналами массового рынка. Сдвиг фокуса означает, что лишь основатели-билингвы, свободно ориентирующиеся в обеих системах, окажутся по сторону новых возможностей.
Руководители, считывающие одновременно криптовалюты и традиционные финансы
В 1790-х годах Мейер Амшель Ротшильд направил своих пятерых сыновей в пять ключевых городов: Лондон, Париж, Вену, Неаполь и Франкфурт. Каждый изучал местный язык и банковские традиции, обменивался информацией через шифрованные письма, непонятные посторонним, а сеть собственных курьеров передавала сведения быстрее официальных правительственных каналов. Европейский банковский сектор обладал достаточным капиталом, но только семье Ротшильдов удавалось одновременно анализировать рынки разных стран, используя свое понимание каждого трансграничного перекоса спроса и предложения для опережающего захвата позиций.
Эта логика в полной мере применима и к криптоиндустрии, где основатели-билингвы делятся на три типа.
Первый тип — врожденные билингвы, обладающие собственным практическим опытом в криптовалютных финансовых рынках, чье прошлое отражает долгую работу и глубокое знание институциональных и потребительских правил. Circle изначально относилась к этому типу и представляет собой крайне редкую и востребованную капиталом цель для инвестиций.
Второй тип — приобретенные билингвы. Они глубоко работают в криптопространстве, их собственные продукты изначально соответствуют межиндустриальным потребностям, а изучение традиционных финансовых правил выступает закономерным расширением, а не полным отрицанием собственной идентичности. RedotPay служит ярким примером: объединив криптоплатежные каналы с офлайн-дистрибуцией развивающихся рынков, команда с самого начала поняла потребности на обоих краях разрыва; несмотря на необходимость постоянного обучения и адаптации, полное изменение позиционирования ей не требовалось.
Третий тип — основатели, отвергающие трансформацию и закрепляющиеся в пределах одной замкнутой ниши.
Иногда именно те, кто добился колоссального успеха на старте, уверены, что правила рынка неизменны, и считают отсутствие необходимости изучения второй системы нормой. В момент закрытия временного окна их компания все еще оптимизирует ранние процессы, которые давно прошли свой пик, упуская шансы на трансформацию.
Нередко ситуация диаметрально противоположна: основатели прекрасно разбираются в традиционном финансировании, но лишены инстинктов криптоиндустрии. Со стороны всё выглядит безупречно, однако на этапе запуска проект сталкивается с полным отсутствием внимания, потому что лидер так и не научился вести диалог с рынком, который был критически важен для преодоления первой фазы.
Отнесение основателей к конкретной категории базируется не на жестких шаблонах, а скорее на рыночной интуиции, закаленной многолетними крипто-циклами, подобно рыночной проницательности, которую семья Ротшильдов нарабатывала поколениями: каждый новый виток лишь укрепляет умение безошибочно идентифицировать бизнес-модели.
Любой основатель должен ответить на одну фундаментальную задачу, являющуюся сутью арбитражной логики: какой конкретный разрыв спроса и предложения вы используете? Как ваш ростовой цикл обеспечивает постоянное сложное наращивание? Каков полный маршрут перехода к зрелости?
По мере взросления криптоиндустрии возможности для арбитража не исчезнут, станут лишь более скрытыми и потребуют более высокого уровня операционного мастерства; без свободного владения обеими системами их сложно будет заметить.
Такое двустороннее понимание, связывающее криптоиндустрию и традиционное финансирование, представляет собой самую сложную для копирования и долгосрочно стабильную ключевую защиту отрасли.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @yuan_han_li














