


Ежедневный обзор Bitget UEX | «Слухи» в корейских СМИ обрушили сектор памяти? Google вошла в индекс Доу-Джонс; скоро выйдет отчёт Micron
1. Горячие новости
ФРС США: первоначальные данные PMI за июнь превзошли ожидания, показатели занятости слабые
- Первоначальный индекс совместного PMI вырос до 52.2, производственный PMI достиг 55.7 (максимум за 49 месяцев), однако компонент занятости упал до шестилетнего минимума.
- Индекс PMI сферы услуг умеренно вырос до 51.3, закупки запасов предприятиями обновили исторический второй максимум. Влияние на рынок: данные отражают экономическую устойчивость, но давление на рынке труда явно проявляется, что усиливает внимание ФРС к инфляции и рынку труда в двойном аспекте и может повлиять на ожидания дальнейшего монетарного курса.
Международные сырьевые товары: пролив Хормуз разблокирован, поставки ближневосточной нефти возвращаются
- После повторного открытия пролива ближневосточная нефть ускоряет поступление на европейский рынок, базовая цена североморской нефти Brent для компонентов опускается до двухлетнего минимума.
- Волны опасений по поводу избытка предложения усиливаются, добавляются грузы бассейна Атлантического океана. Влияние на рынок: цены на нефть испытывают давление и снижаются, подчеркивая прямое влияние ослабления геополитической напряженности на энергобаланс спроса и предложения; краткосрочно негативно для нефти, но снимает давление инфляции.
Макроэкономическая политика: дискуссии о налоговой реформе в Корее вызывают обвал фондового рынка, слухи о чипах памяти усугубляют коррекцию
- Партии Южной Кореи обсуждают включение нереализованной прибыли от акций в общую систему налогообложения, KOSPI срабатывает защитное ограничение торгов, Samsung Electronics и SK hynix ведут падение.
- Корейские СМИ сообщают, что SK hynix замедляет расширение производства HBM4, переключая ресурсы на общий DRAM, под влиянием ожиданий сокращения производственных планов платформы Rubin от Nvidia. Влияние на рынок: неопределенность регулирования и отраслевые слухи накладываются друг на друга, тормозя глобальный сектор памяти и полупроводников, что подчеркивает эффект передачи региональных регуляторных решений на глобальную технологическую цепочку.
2. Обзор рынка
Динамика сырья и валюты
- Спотовое золото: около $4,090 / унция, -0,34%
- Спотовое серебро: около $61 / унция, -0,33%
- Нефть WTI: около $72,5 / баррель, -0,79%
- Бrent Crude: около $76,4 / баррель, -0,87%
- Индекс доллара США (DXY): 101,427 п., +0,05%
Анализ драйверов: повторное открытие пролива Хормуз и возобновление поставок ближневосточной нефти напрямую усугубили избыток предложения на европейском рынке, базовые сорта североморской нефти опустились до минимумов, цены на нефть испытывают общее давление. Долларовый индекс сохраняет высокие позиции под влиянием потенциально орлиных сигналов ФРС и данных по занятости, оказывая давление на драгоценные металлы.Золото, Серебро ослабли на фоне укрепления доллара и колебаний аппетита к риску, хотя геополитическое缓和 сняло часть спроса как убежища. Аналитические агентства отмечают, что краткосрочный дисбаланс спроса/предложения и макроожидания продолжат определять корреляцию, снижение цен на нефть способно дополнительно снизить инфляционное давление, тогда как у драгоценных металлов временно отсутствует сильный восходящий импульс.
Динамика криптовалют
- BTC: около $62,866, -2,17%
- ETH: около $1,667, -3,8%
- Общая капитализация крипты: около 2,24 трлн долларов, -1,9%
- Ликвидации на рынке: суммарно за 24 часа около $559 млн, из них лонги составили $493 млн
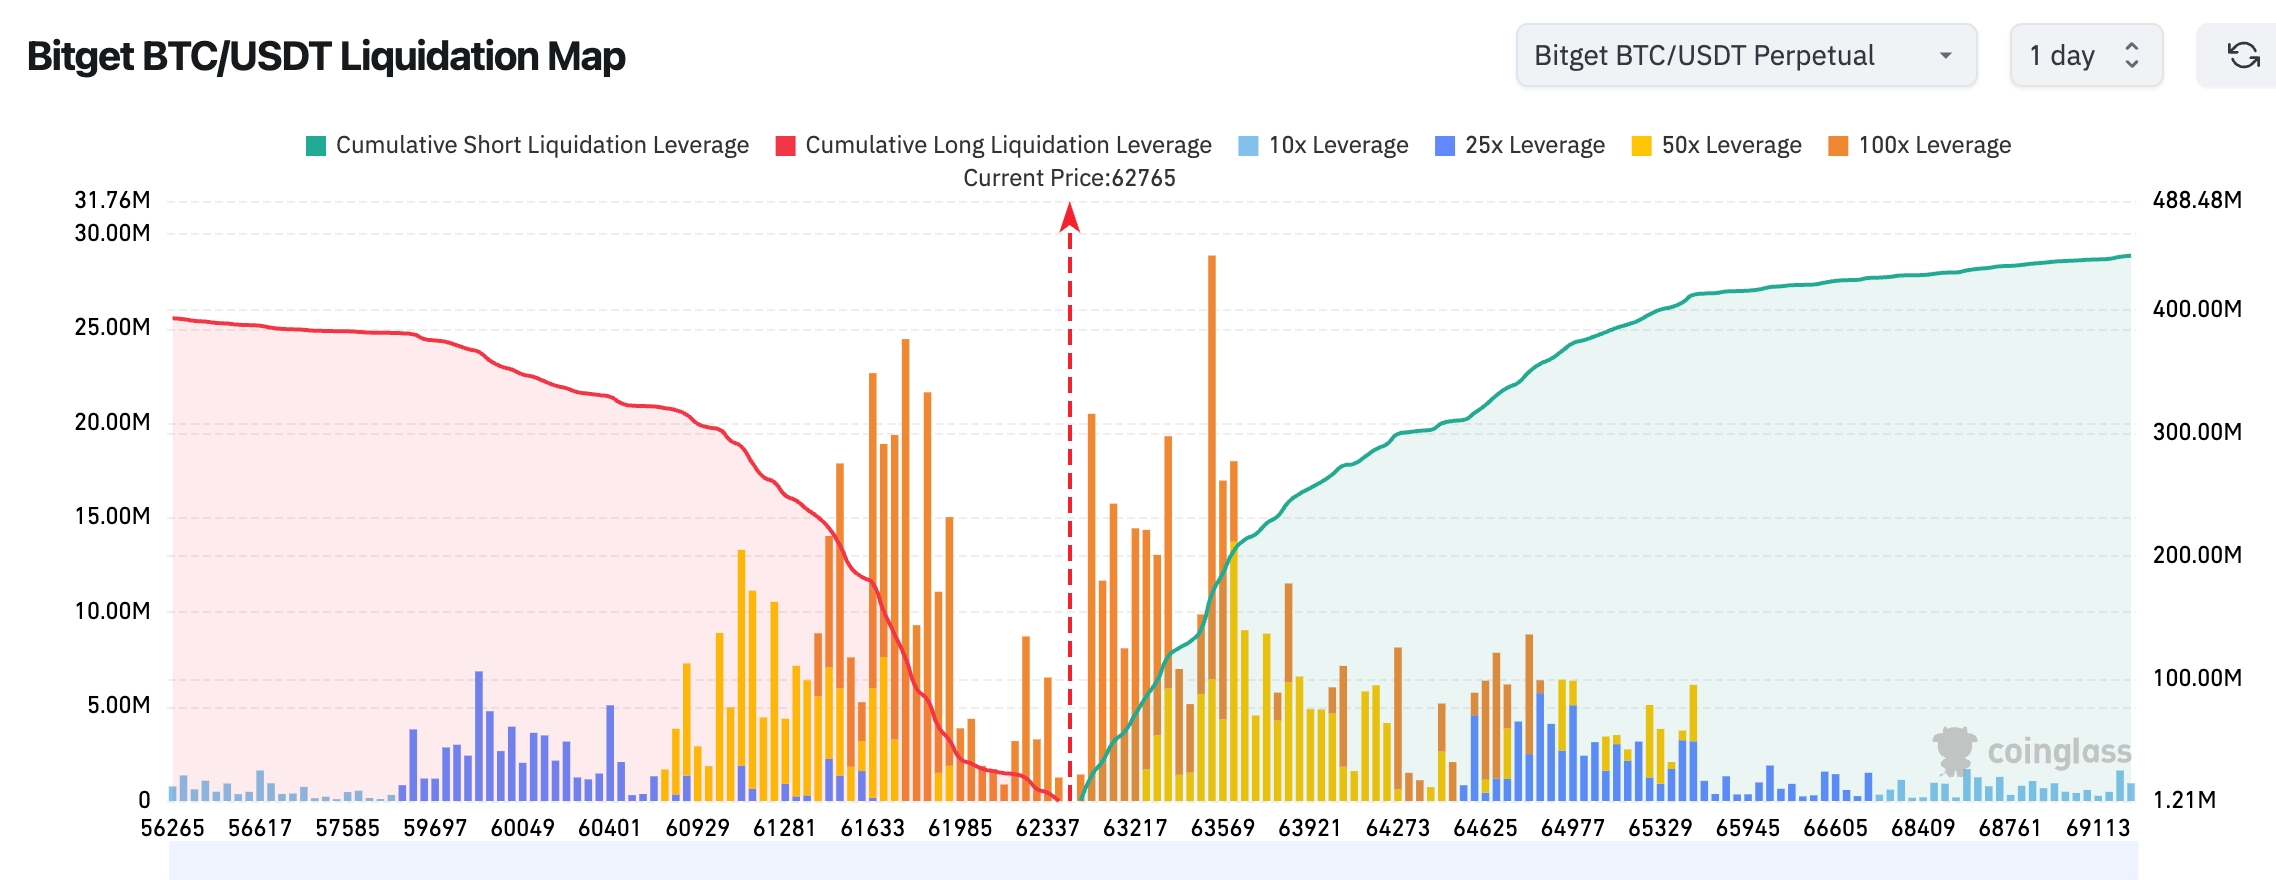
- Карта ликвидаций Bitget BTC/USDT: текущая цена BTC составляет около 62,765 доллара, ниже уровня 61,500–62,500 доллара скопилась большая масса позиций лонгов, подлежащих ликвидации; при дальнейшей коррекции это может спровоцировать массовый стоп-лосс трейдеров и усилить нисходящую волатильность. Выше в диапазоне 63,500–65,000 доллара наблюдается сильное давление ликвидаций шортов, при этом максимальная плотность ликвидаций фиксируется вокруг отметки 63,500 доллара; пробой данной зоны способен вызвать шорт-сквиз и толкнуть BTC вверх.
- Чистый приток/отток спотовых ETF: спотовый BTC ETF вчера показал чистый отток в размере 68,3 млн долларов.
Анализ драйверов: коррекция технологического сектора на фондовом рынке перетекла в крипторынок, слухи о чипах памяти усугубили апатичность к риску, BTC и ETH одновременно испытывают давление, однако BTC демонстрирует относительную стабильность. Ликвидации преимущественно затрагивают лонги, что указывает на проверку высоких позиций; ETF всё ещё фиксируют небольшой чистый приток, свидетельствуя о поддержке базовых позиций институциональными инвесторами. В макросекторе укрепление доллара и геополитическое缓和 действуют совместно, техническая картина тестирует ключевые уровни поддержки. Институциональный консенсус гласит, что краткосрочная волатильность возрастет, но долгосрочный тренд притока капитала не изменится; стоит следить за динамикой ETF и макроэкономическими данными как ориентиром для активов повышенного риска.
Динамика индексов акций США
- DJIA: закрытие около 51,667 п. (-0,09%)
- S&P 500: закрытие около 7,365 п. (-1,44%)
- Nasdaq Composite: закрытие около 25,587 п. (-2,21%)
Движения технологических гигантов
- NVDA: $200,04 (-4,13%)
- AAPL: $294,30 (-0,91%)
- MSFT: $373,94 (+1,80%)
- GOOGL: $346,13 (-0,98%)
- AMZN: $234,11 (+0,57%)
- META: $562,20 (-0,29%)
- TSLA: $381,61 (-5,79%)
Итоги динамики и анализ драйверов: технологические гиганты в целом находятся под давлением, Nasdaq демонстрирует существенную коррекцию, главная причина — слухи о чипах памяти и широкие распродажи в секторе полупроводников (индекс PHX Semiconductors сильно упал). Добавление Alphabet в Dow Jones носит скорее символический характер; индивидуальная дифференциация очевидна: TSLA поддерживается специфическими новостями, NVDA и GOOGL тянет вниз обеспокоенность цепочками поставок. Долгосрочная логика спроса на ИИ не изменилась, но краткосрочное переоценивание и отраслевые слухи усиливают волатильность, инвесторы внимательно следят за такими катализаторами, как отчетность Micron.
Обзор фьючерсных контрактов на акции в крипторынке
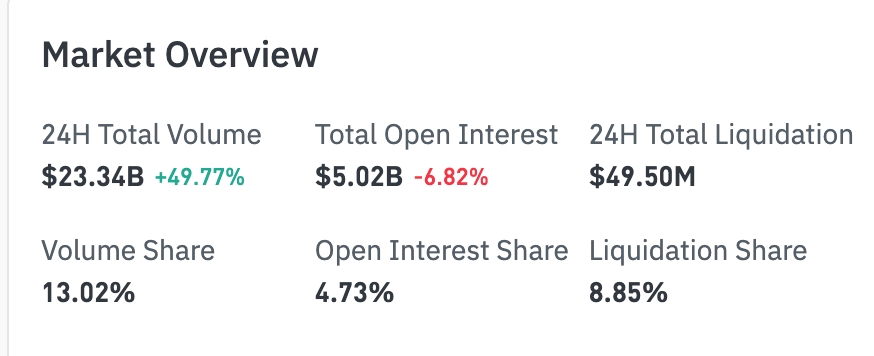
Суммарный объем торгов за 24ч:23,338 млрд долларов (+49,76%)
Открытый интерес:5,023 млрд долларов (-6,82%)
Суммарные ликвидации за 24ч:49,498 млн долларов
Доля в общем объеме: оборот 13,02%, открытый интерес 4,73%, ликвидации 8,85%
Динамика позиций по секторам (основные)
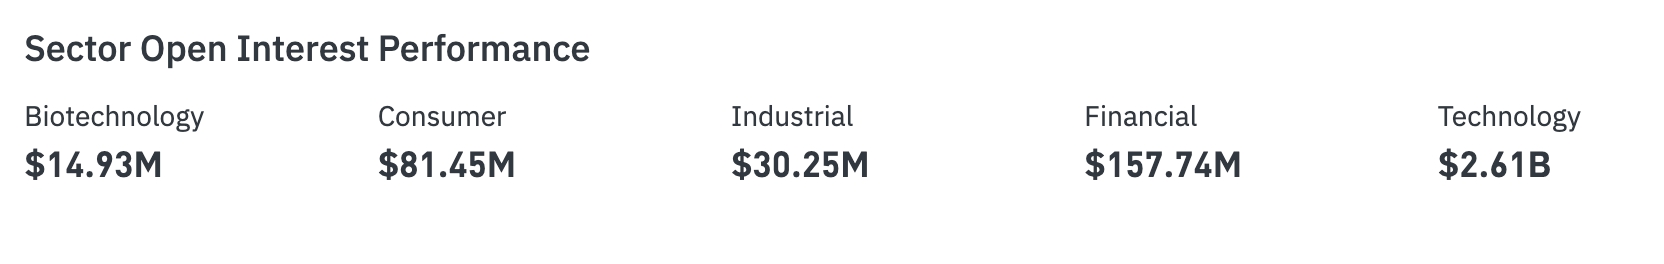
Технологии:2,606 млрд долларов
Финансы:158 млн долларов
Потребительский сектор:81,46 млн долларов
Промышленность:30,26 млн долларов
Биотехнологии:14,93 млн долларов
Наблюдения за трендами: технологический сектор сохраняет абсолютное доминирование, однако общий открытый интерес снизился на 6,82%, что сигнализирует о фиксации прибыли или снижении аппетита к риску на фоне активной торговли.
Тепловая карта рынка (по позициям)
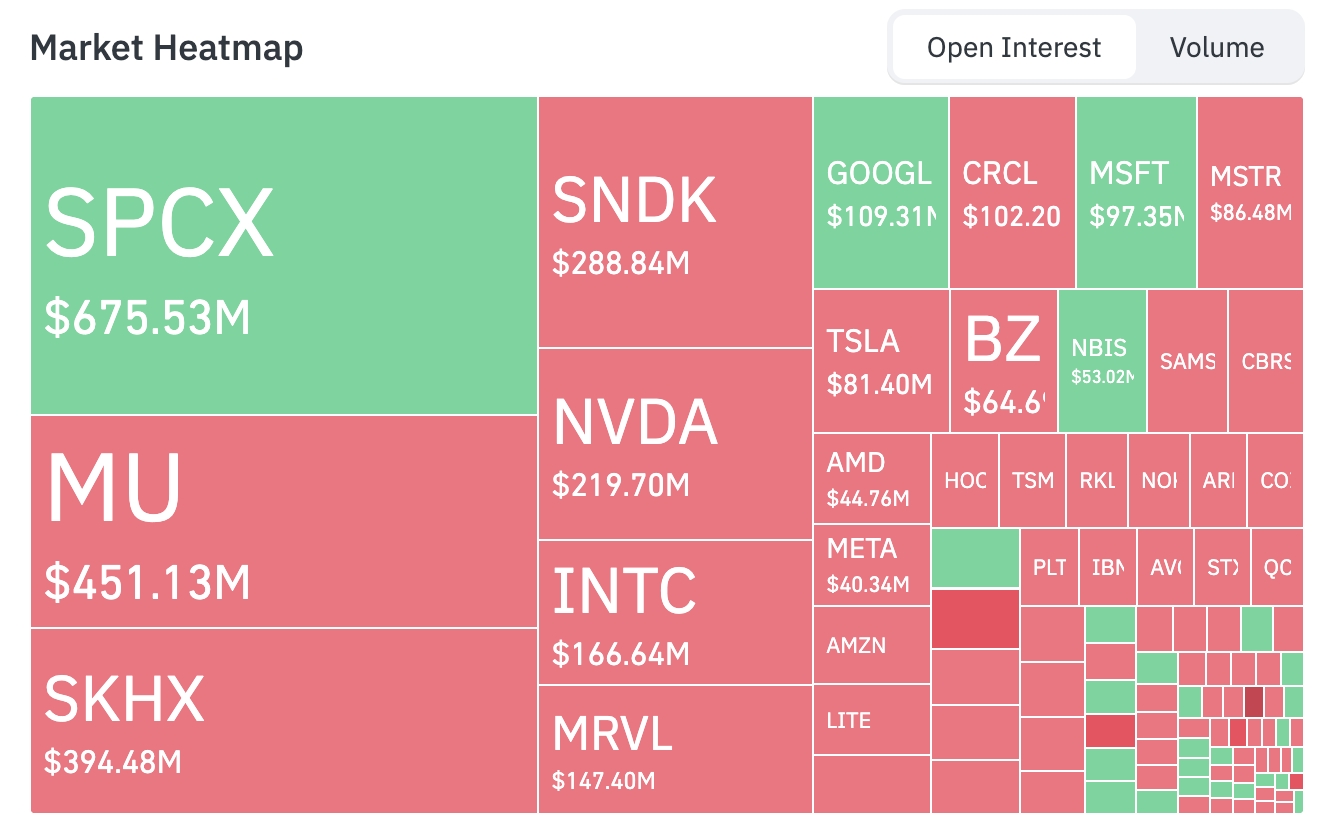
Топ активов по открытому интересу (млрд долларов):
SPCX:0,675 млрд —— наибольшая накопленная позиция
MU:0,451 млрд
SKHX:0,396 млрд
SNDK:0,289 млрд
NVDA:0,220 млрд
INTC:0,167 млрд
MRVL:0,147 млрд
GOOGL:0,109 млрд
CRCL:0,102 млрд
MSFT:0,097 млрд
MSTR:0,086 млрд
TSLA:0,081 млрд
BZ:0,065 млрд
По направлению капиталов: такие активы, как SPCX, GOOGL, MSFT, NBIS демонстрируют признаки наращивания позиций; MU, SKHX, SNDK, NVDA, INTC, MRVL, CRCL, MSTR показывают тенденцию к снижению позиций или оттоку средств.
Наблюдения за аномалиями секторов: сектор полупроводников/памяти резко просел (индекс PHX Semiconductors упал примерно на 7–8%)
- Представители сектора: Micron Technology (MU), Western Digital (WDC) и другие упали более чем на 13%, SK hynix (соответствующие ADR) лидируют по падениям, ARM, Qualcomm, Western Digital, Applied Materials снизились на 7–10% и более, Nvidia (NVDA) упала примерно на 4%, AMD — более чем на 5%.
- Драйверы падения: наложение нескольких негативных факторов усилило рыночную тревогу. Во-первых, объединенные законодательные инициативы депутатов различных партий Южной Кореи о включении нереализованной прибыли от акций в общую налоговую систему прямо запустили защитное ограничение торгов KOSPI, вызвав обрушение акций ключевых весов, таких как Samsung Electronics и SK hynix; инвесторы опасаются, что внедрение этой политики подавит аппетит к инвестициям в технологические акции с высокой оценкой. Во-вторых, корейские СМИ распространили информацию о том, что SK hynix замедляет темпы массового производства HBM4, перенося фокус на стандартный DRAM из-за многократного пересмотра прогнозов производства платформы Rubin следующего поколения от Nvidia. Этот «слух» оперативно был переписан международными СМИ Bloomberg и CNBC, трейдеры направили основные вопросы в сторону неопределенности перспектив спроса на высокотехнологичные чипы памяти для ИИ.
Глубокий анализ: HBM является критическим узким местом в тренировке и инференсе ИИ, ранее рынок единодушно ожидал, что дефицит предложений поддержит высокие темпы роста и расширение маржинальности лидеров отрасли. Однако сигнал о замедлении расширения мощностей вкупе с корректировкой прогнозов спроса от Nvidia спровоцировал широкие сомнения относительно того, произойдет ли преждевременный пик или замедление капитальных расходов в сфере ИИ во второй половине 2026 года. Эта транзитивная связь по цепочке поставок ударила не только по сектору памяти, но и вышла за пределы всей полупроводниковой экосистемы, вызвав коллективную фиксацию прибыли на акциях высокорентабельных ИИ-компаний. В краткосрочной перспективе оценка сектора подвергается明显 давлению; в среднесрочной, если предстоящие отчеты Micron предоставят оптимистичные ориентиры (например, рост доли рынка HBM или здоровый уровень запасов), это поможет снять часть пессимизма, однако неопределенность регионального регулирования и макропроцентная среда все равно ограничат силу восстановления. Инвесторам следует тщательно отслеживать фактические данные по отгрузкам из цепочки поставок и планы капитальных расходов крупных клиентов, чтобы отличать циклические колебания от структурных возможностей.
3. Глубокий разбор отдельных акций США
1. Alphabet(GOOGL) - Обзор события включения в состав Dow Jones: Компания S&P Dow Jones Indices официально объявила, что акции класса A материнской компании Google Alphabet (GOOGL) будут включены в индекс Dow Jones Industrial Average (Dow Jones), заменив одного из долгосрочных участников Verizon Communications. Данная корректировка также включает изменения в других индексах: HoneywellAerospace входит в индекс S&P 500 и сохраняет место в Dow Jones, а также замены IES и Toast в индексах S&P MidCap. Alphabet ранее уже завершил сплит акций в соотношении 1 к 20 в 2022 году, что значительно снизило риски искажения механизма ценового взвешивания индекса из-за слишком высокой стоимости одной акции. Рыночная интерпретация: многие аналитики отмечают, что данное включение — не просто техническая корректировка индекса, но и глубоко отражает структурный сдвиг американской корпоративной ландшафта от традиционных телекоммуникаций к доминированию технологических гигантов. Поскольку Dow Jones является индексом с ценовым взвешиванием, вес Alphabet будет ниже его влияния по рыночной капитализации в S&P 500 или Nasdaq 100; объемы пассивного капитала, слежащего за индексом, относительно ограничены, поэтому ожидаемый эффект ребалансировки будет мягким, но значение скорее символическое. Тем не менее, это标志着 то, что голубые фишки наконец полностью embraced эру ИИ и цифровой экономики. Инвестиционные выводы: реакция рынка в краткосрочной перспективе может быть сдержанной, основной фокус следует направить на потоки капитала и настроения в секторе; в долгосрочной перспективе此举 повысит привлекательность Alphabet для традиционных инвесторов, укрепит статус технологического веса в составе голубых фишек, рекомендуется отслеживать потенциал расширения оценки в связке с ростом поисковых ИИ-сервисов и облачного направления.
2. Cerebras Systems - Падение более чем на 10% после публикации отчетности Обзор события: стартап в области ИИ-чипов Cerebras Systems опубликовал финансовые результаты первого квартала 2026 финансового года. Выручка составила $194,3 млн, что на 94% больше год к году, однако убыток на акцию составил $0,22. Сразу после публикации акции обвалились более чем на 10%, продолжив слабость всего сектора полупроводников. Рыночная интерпретация: выступая «вызовчиком» Nvidia, Cerebras продемонстрировала инновационные преимущества в технологии моторов чипов полного кристалла, но высокие темпы роста в сочетании с непрерывными убытками вызвали у инвесторов опасения насчет пути вывода компании на прибыльность и скорости расхода капитала. В условиях слухов о замедлении расширения HBM от SK hynix и пересмотре планов по Rubin от Nvidia, краткосрочные перспективы спроса во всей экосистеме ИИ-оборудования поставлены под сомнение, что усилило давление системной коррекции в секторе. Инвестиционные выводы: конкуренция в инфраструктуре ИИ перешла в стадию ожесточенной борьбы, краткосрочная волатильность прибыли является нормальным явлением; инвесторы, верящие в долгосрочные технологические барьеры и возможности вертикальной интеграции, могут аккуратно накапливать позицию на коррекции, но должны строго контролировать прогресс улучшения валовой маржи и внедрения решения крупными клиентами, избегая рисков переоценки.
3. SpaceX - План размещения облигаций на $25 млрд Обзор события: SpaceX начала программу первичного размещения корпоративных облигаций, планируемой筹集 25 млрд долларов, со сроками погашения от 5 до 30 лет. Данная举措 призвана проверить уверенность фиксированного рынка на грандиозные планы компании в ракетостроении, проекте Starlink и ИИ-проектах; на данный момент собрано заявок на почти 90 млрд долларов. Рыночная интерпретация: сотрудники инвестиционных банков считают, что это важный прецедент, задающий тон будущим операциям привлечения финансирования со стороны SpaceX. Несмотря на текущую коррекцию технологических акций и давление процентной среды, мощный спрос доказывает, что инвесторы сохраняют уверенность в долгосрочном потенциале роста бизнеса Маска, особенно в масштабируемости Starlink и потенциальной синергии с ИИ-ЦОД. Банки стремятся создать позитивный рыночный профиль для последующих этапов рефинансирования. Инвестиционные выводы: успешное размещение облигаций дополнительно закрепит базис оценки компании и оптимизирует структуру капитала; инвесторам следует наблюдать за возможной стратегической синергией с Tesla (включая обсуждения слияния), а также за ролью денежных потоков Starlink в поддержке группы; данный актив подходит для долгосрочной конфигурации космических тем и新兴их технологий.
4. Micron Technology (MU) - Прогноз по отчетности: ключевые точки внимания Обзор события: лидер рынка чипов памяти Micron Technology (MU) после закрытия торгов представит свежие финансовые результаты за квартал. Рынок пристально следит за表现 бизнесов HBM и DRAM в условиях спроса от ИИ, а также процессом снижения запасов и восстановлением маржинальности. Ранее сектор уже испытал значительную коррекцию на фоне слухов о замедлении расширения мощностей SK hynix. Рыночная интерпретация: институциональные эксперты ожидают, что результаты Micron станут прямым тестом реальной силы реализации капитальных расходов на ИИ. На фоне дефицита предложений высокопроизводительной памяти (HBM), оптимистичные ориентиры или улучшение баланса запасов помогут снять сомнения рынка в отношении пикового спроса на память; в противном случае это дополнительно окавит давление на оценку полупроводникового сектора. Аналитики подчеркивают необходимость различать вклад циклического восстановления и структурного роста в ИИ. Инвестиционные выводы: результаты отчета станут коротким катализатором для сектора, рекомендуется обращать внимание на рост доли рынка HBM и ориентиры по марже; для инвесторов, верящих в восстановление цикла памяти, текущая коррекция предлагает стратегическое окно входа, однако следует учитывать макроэкономические и геополитические факторы.
5. Microsoft(MSFT) - Запуск дата-центра в штате Висконсин Обзор события: Microsoft объявила о полном запуске своего первого дата-центра в Маунт-Плезент (штат Висконсин). Объект сейчас насчитывает почти 550 штатных сотрудников, а в рамках масштабного проекта 2024–2028 годов компания планирует инвестировать 4,7 млрд долларов в этот регион. Данное сооружение вышло на полную мощность в апреле этого года и стало важной вехой в расширении инфраструктуры Microsoft для ИИ и облачных сервисов. Рыночная интерпретация: институты считают, что эта举措 подчеркивает агрессивные инвестиции Microsoft в ИИ-инфраструктуру, замыкая экосистему вместе с облаком Azure и партнерством с OpenAI. Запуск дата-центра усилит вычислительную мощность, поддерживая рост корпоративного спроса на ИИ, однако в период высоких инвестиций важно следить за рентабельностью капитала и давлением затрат на электроэнергию. Общая логика соответствует трендам капитальных расходов технологических гигантов. Инвестиционные выводы: долгосрочная перспектива благоприятна для ускорения выручки в облачных и ИИ-направлениях, рекомендуется отслеживать последующую нагрузку мощностей и эффективность монетизации; как защищенный технологический гигант, MSFT обеспечивает относительную стабильность в периоды секторной волатильности, что делает его подходящим кандидатом для базового портфеля.
4. Динамика криптопроектов
1、 Бен Славин, глобальный глава ETF банка Нью-Йорка Мэнхэттен (BNY)(BNY) заявил, что управляющие активами ускоряют推进计划 токенизированных ETF, главным драйвером которых является спрос инвесторов и эмоции «FOMO» (страх упущенной выгоды) относительно ранних возможностей в блокчейн-финансах.
2、 Палата представителей США голосованием 358 против 32 приняла жилищное законодательство, включающее временный запрет на центральный банк цифровую валюту (CBDC). Запрет действует до 2030 года. Законопроект направлен на подпись президенту Трампу. Ранее сообщалось, что Сенат США принял жилищный закон с четырехлетним запретом на CBDC со стороны ФРС.
3、 Взгляд: новейший указ президента Трампа может ускорить разработку постквантовой криптографии, что принесет выгоду криптоиндустрии.
4、 CryptoQuant рекомендует компании Strategy приостановить покупку биткоина и в первую очередь восстановить кассовые резервы. Он советует Strategy заморозить покупки до момента, пока кассовые запасы и дивиденды не покроют восстановление, а также выстроить системную модель тайминга, чтобы избежать имиджа «всегда покупаем на локальных максимумах». Кроме того, необходимо разработать фреймворк продажи активов в следующем бычьем цикле для фиксации прибыли, снижения плеча и аккумуляции кэша для медвежьего периода. Морено подчеркивает, что текущие нереализованные убытки компании по биткоину составляют около 10,6 млрд долларов, принудительная продажа реализует колоссальные убытки и повредит ценности акционеров. Компания может повысить доходность дивидендов или выпустить акции MSTR, чтобы продемонстрировать способность выполнять обязательства.
5、 SpaceX приступает к своему первому размещению облигаций, планируя собрать 25 млрд долларов; цель — проверить уверенность инвесторов фиксированного дохода в грандиозных планах Илона Маска по развитию компании.
6、 Фонд Ethereum (EF) объявил о завершении организационной реструктуризации: штат сотрудников сокращен примерно на 20%, 54 сотрудника покинули компанию, создано пять новых бизнес-кластеров: слой протокола, слой доступа, слой пользователей, слой сообщества и институциональный слой.
5. Рыночный календарь на сегодня
Расписание выпуска данных

Важные события
24 июня (среда)
- Экономические данные США: продажи нового жилья за май, опережающие индикаторы и др.
- Корпоративные отчеты США: Micron Technology (MU) — важный выпуск после закрытия рынка (лидер рынка памяти, ключевая проверка спроса на HBM для ИИ-серверов); Trip.com Group (TCOM) и др. ★★★★
- Другие приоритеты: Общее собрание акционеров Nvidia (NVDA) (9:00 по тихоокеанскому времени, фокус на наращивании мощностей архитектуры Blackwell и Vera, прогнозы по ИИ-инфраструктуре).
25 июня (четверг)
- Экономические данные США: индекс цен PCE за май (самый предпочтительный ФРС показатель инфляции, ожидается +0,3% к пред. месяцу по Core PCE); финальное значение ВВП за Q1 (ожидается на уровне 1,6%); заказы на длительные товары, первые заявления на пособия по безработице и др. (плотный день данных). ★★★★
- Корпоративные отчеты США: BlackBerry (BB) — до открытия торгов
26 июня (пятница)
- Экономические данные США: окончательное значение Индекса потребительской уверенности Университета Мичигана; выступления чиновников ФРС (Уильямс, Кашкари и др.).
Взгляды институтов: Ведущие аналитики инвестиционных банков отмечают, что несмотря на давление на Nasdaq из-за коррекции полупроводников, Dow Jones остается относительно устойчивым, что отражает поддержку нефтехнологических «голубых фишек». Снижение напряженности между США и Ираном благоприятно для стабилизации энергетики, цены на нефть упадут в краткосрочной перспективе, но долгосрочный спрос сохранится. Крипторынок движется вслед за рисковыми активами, небольшая покупка через ETF предоставляет буфер. В целом долгосрочный нарратив ИИ не изменился, аналитики повысили целевой уровень S&P 500 до диапазона 8000+ пунктов, рекомендуют отслеживать катализаторы сезона отчетности и валидацию давления на оценку со стороны макроэкономических данных. Сектора с высокой оценкой столкнутся с возрастающей краткосрочной волатильностью, однако институты продолжают看好 структурные возможности в технологиях и криптоактивах.
Отказ от ответственности: Приведенная информация собрана и обработана искусственным интеллектом, вручную проверена перед публикацией и не является инвестиционной рекомендацией. Данные неизбежно содержат погрешности, пожалуйста, ориентируйтесь на котировки в реальном времени.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News














