Почему никто не покупает страхование DeFi?
Автор: Thejaswini M A
Перевод и адаптация: Luffy, Foresight News
«Страхование — это чистый обман», — такое мнение доминирует на рынке.
У инвесторов есть веские основания так думать. Американская страховая компания Cigna разработала алгоритм, позволяющий напрямую отказывать в выплатах без изучения медицинских документов. UnitedHealth Group немедленно прекращает выплаты на уход по истечении срока, установленного алгоритмом, полностью игнорируя рекомендации лечащего врача. Бизнес-модель традиционного страхования исторически строилась на одном принципе: сначала собираются средства клиентов, из которых удерживаются высокие комиссии, а затем создаётся множество искусственных барьеров для получения компенсаций.
Сегодня депозиты в банках защищены Федеральным депозитным страховым фондом (FDIC), однако максимальная сумма возмещения составляет всего 250 тысяч долларов; этот стандарт, установленный в 1934 году, практически не менялся. Счета брокеров страхуются компанией SIPC на сумму до 500 тысяч долларов; если активы на счёте превышают эту отметку, защита становится фиктивной. Уровень уверенности населения в надёжности защитных механизмов сильно преувеличен, тогда как предельные суммы выплат определяются страховыми компаниями в одностороннем порядке.
Децентрализованное страхование (DeFi-страхование) казалось идеальным решением этой проблемы: исключение посредников означает, что при выполнении заранее заданных условий смарт-контракта выплата осуществляется автоматически, что полностью исключает возможность злонамеренного отказа со стороны человека.
Однако реальность такова, что почти никто не покупает такие полисы. Страховые премии значительно сокращают инвестиционную доходность, и после их вычета остаточная доходность никак не соответствует принимаемому пользователям риску.
В данной статье мы разберём текущую ситуацию на рынке и объясним, почему, несмотря на общее желание решить проблему, перевернуть положение крайне сложно.
Nexus Mutual является крупнейшим сегодня провайдером DeFi-страхования; с момента запуска в 2019 году общий объём выплаченных компенсаций составил лишь чуть более 18 миллионов долларов США.
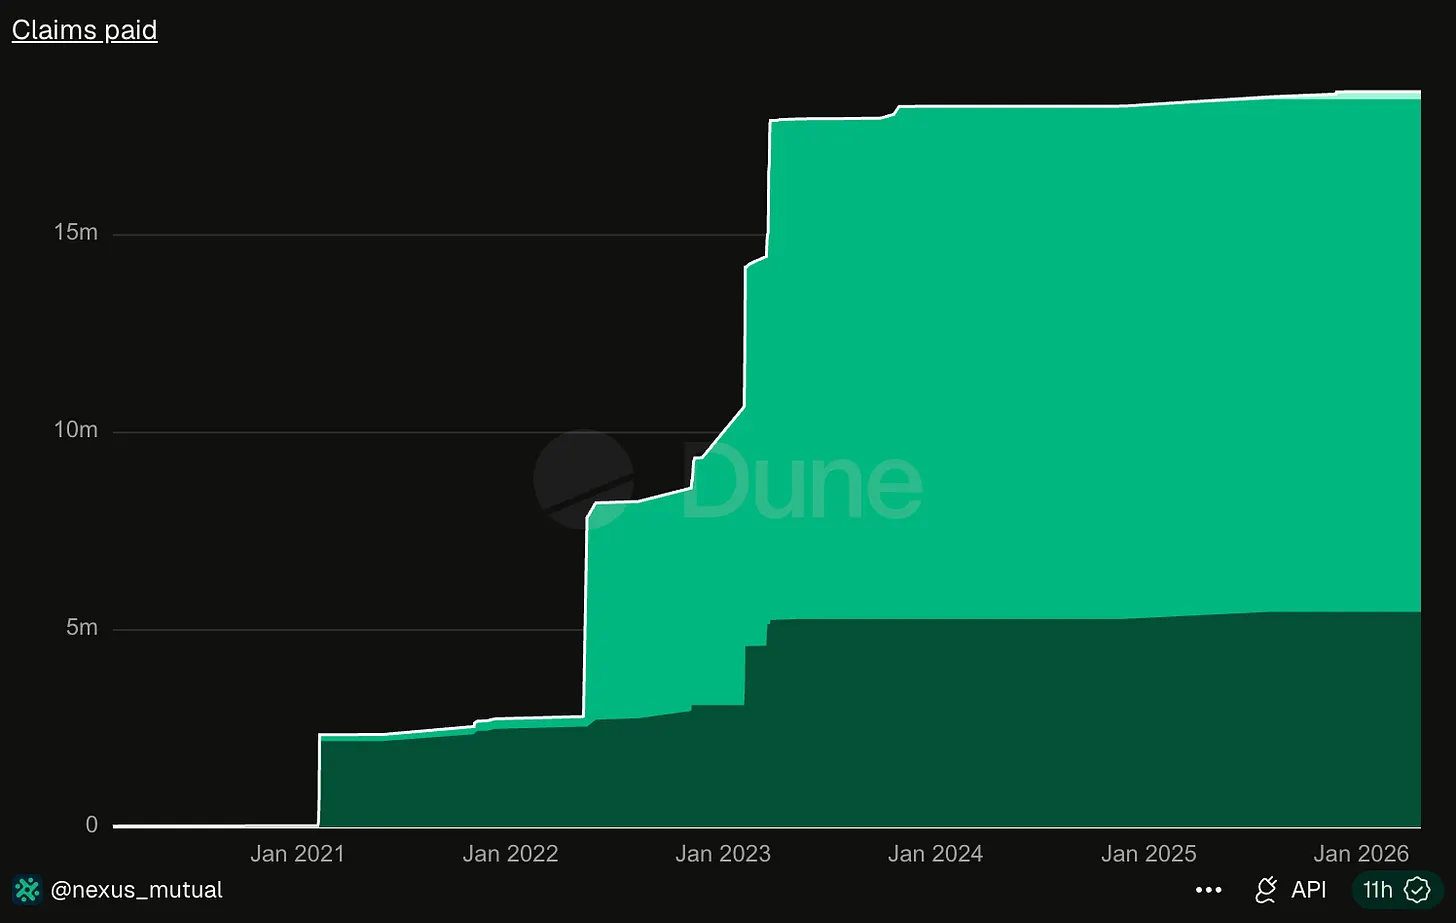
Источник данных: Dune Analytics
В апреле 2026 года протокол Kelp DAO подвергся хакерской атаке, в результате которой убытки достигли 292 миллионов долларов. Только эта единовременная сумма кражи в 16 раз превышает совокупный объём всех выплат крупнейшей страховой платформы за семь лет её работы.
Это создаёт резкий контраст с практикой традиционных страховых компаний, которые массово отказывают в выплатах, несмотря на взимание высоких премий. Доходы DeFi-страховщиков от взносов крайне малы исключительно потому, что криптоинвесторы отказываются приобретать эти продукты.
Стабильная работа традиционного страхования основана на независимости рисков. Пожар в одном доме не вызывает пожаров в соседних зданиях. Страховые компании могут реализовывать полисы миллионам клиентов, и выплата по отдельному случаю без проблем покрывается за счёт взносов всей группы застрахованных. Но в DeFi отсутствует механизм изоляции рисков: сбои оракулов, уязвимости межсетевых мостов и другие инциденты безопасности вызывают цепную реакцию, затрагивающую все пулы ликвидности и кредитные протоколы, построенные на базе соответствующих базовых активов. Инцидент с деанкорированием USDC в марте 2023 года привёл к тому, что все протоколы, использующие USDC в качестве залога, оказались под ударом в тот же день. Для пулов DeFi-страхования риски обладают высокой корреляцией; страховщики могут лишь надеяться, что ущерб от инцидентов останется в пределах допустимого и средств пула хватит на покрытие всех требований.
В марте 2023 года Euler Finance лишились 197 миллионов долларов в результате кражи; цепной риск распространился стремительно: Angle Protocol понёс убытки в 17 миллионов долларов из-за владения LP-токенами Euler, Yield Protocol был вынужден экстренно остановить работу, а также пострадали ряд других платформ, включая Inverse Finance.
Появление уязвимостей в любом протоколе обычно затрагивает множество проектов, а экстремальные инциденты в течение одного дня способны мгновенно опустошить весь резерв выплат страхового пула.
Я собрал актуальные тарифы премий Nexus Mutual и InsurAce и сравнил их с собственной доходностью протоколов: например, годовая доходность депозитов USDC в Aave V3 составляет около 3,14%, при этом ставка страховки варьируется в диапазоне 1,5%–2,5%. После вычета премии чистая доходность падает до 0,6%–1,6%. Инвесторы берут на себя риски блокчейна, но в итоге получают лишь немного больше, чем по обычным банковским вкладам.
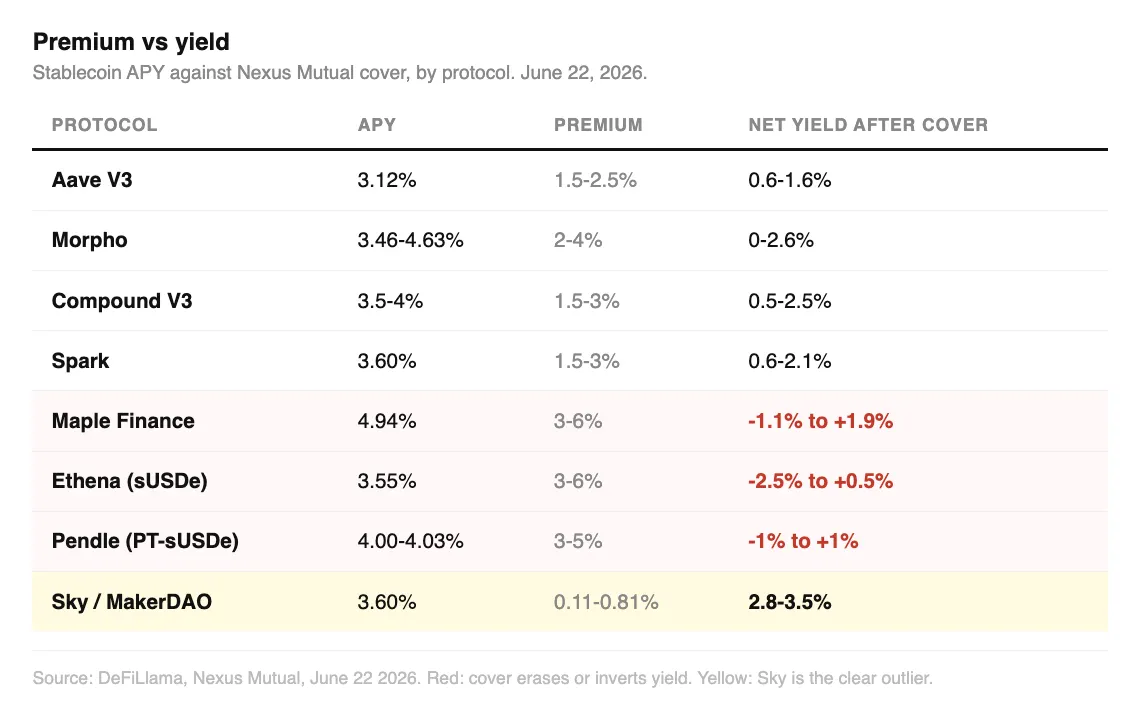
Протоколы Morpho, Compound и Spark показывают схожие результаты: собственная годовая доходность составляет 3,5%–4%, но страховые премии съедают от трети до половины прибыли. Хотя небольшая маржа остаётся, соотношение риска и выгоды здесь очень плохое.
Пулы институционального кредитования Maple Finance предлагают годовую доходность 4,77%–4,90%, однако ставки страхования достигают 3%–6%, что даёт чистую доходность от -1,1% до 1,9% после оплаты полиса. Залог в Ethena приносит 3,6%–4% годовых при тех же премиях 3%–6%, давая чистую доходность от -2,4% до 1%. При покупке страховки на подобных платформах в худшем случае инвестор может потерять даже тело депозита.
Исключением выступает бывшая MakerDAO (ныне Sky): продукт для накоплений даёт 3,6% годовых, а минимальная страховая премия составляет всего 0,11%. Рынок однозначно считает его активом с наименьшим уровнем риска в сфере DeFi, поэтому после оплаты страховки чистая доходность остаётся на уровне 2,8%–3,5%, позволяя сохранить подавляющую часть прибыли.
Стоимость премий строго привязана к уровню риска, но слишком высокие ставки на новых платформах моментально нивелируют ту высокую доходность, ради которой инвесторы и приходили на рынок.
Криптоинвесторы выбирают отказ от страховки не из-за лени или легкомыслия: они прекрасно понимают, что в большинстве случаев покупка полиса обнуляет их доход. Даже если бы завтра все пользователи DeFi решили застраховать свои активы полностью, отрасль физически не сможет удовлетворить спрос: общий объём средств Nexus Mutual составляет около 81,56 млн долларов, а эффективные лимиты покрытия во всей отрасли исчисляются лишь десятками миллионов. Напротив, заблокированные активы основных протоколов измеряются сотнями миллиардов, что создаёт колоссальный дисбаланс между спросом и предложением.
Возникновение масштабного инцидента уровня Kelp DAO приведёт к тому, что одна единственная выплата мгновенно опустошит большую часть отраслевых страховых резервов.
Совокупные выплаты в размере 18 миллионов долларов за всё время работы лишь подчеркивают уязвимость отраслевых пулов: рынок ещё ни разу не сталкивался с масштабными рисковыми событиями, способными пробить имеющиеся резервы.
После подачи заявки на выплату в Nexus Mutual решение об удовлетворении претензии принимается голосованием всех держателей платформенных токенов. Если выплата окажется невозможной, голоса подававших за неё членов сообщества приведут к прямым убыткам их собственных активов. Данная архитектура объективно провоцирует отказы в выплатах. В традиционном страховании для балансировки интересов существуют отдельные андеррайтеры и специалисты по урегулированию убытков, тогда как в DeFi-страховании все функции и ответственность сосредоточены в одних руках.
Перед финансовым кризисом 2008 года эксперты по оценке финансовых рисков сходились во мнении, что обвала цен на жильё по всей стране не произойдёт, поскольку они никогда не наблюдали подобного вживую. Гигант страхования AIG активно продавал контракты по защите от рисков, но когда кризис действительно накрыл рынок, компания оказалась абсолютно неспособной выполнить обязательства.
До внедрения правительством США программы страхования банковских вкладов FDIC обычные вкладчики были лишены каких-либо гарантий сохранности средств. Великая депрессия вынудила государство принудительно ввести банковское страхование, сделав его обязательной статьей расходов для любого финансового учреждения.
В контексте DeFi никто не может обязать протоколы вроде Aave или Morpho приобретать страховку: развертывание смарт-контрактов происходит по принципу permissionless, и не существует субъекта, способного навязать проекту необходимость создания механизма защиты от рисков. Именно это приводит к отсутствию в отрасли надёжного страхового фона на случай экстремальных рыночных движений.
Три крупнейшие выплаты за историю Nexus Mutual составили: примерно 7,3 млн долларов, выплаченные в два этапа после краха FTX; 5 млн долларов жертвам взлома TribeDAO; и 3,4 млн долларов компенсации жертвам хакерской атаки на Euler Finance. Сумма этих трёх выплат почти равна общему объёму всех компенсаций, выплаченных платформой за семилетний период существования (18,6 млн долларов).
Сегодня этот фонд взаимного страхования начинает смещать фокус на превентивное управление рисками. Вместе с аудиторами безопасности, такими как Immunefi, Cantina и Sherlock, он запустил продукт с покрытием вознаграждений за находки багов: протоколы оплачивают лишь 20% от размера бонуса за критические уязвимости, а остальную сумму гарантирует Nexus Mutual. Раннее финансирование стимулирует белых хакеров к поиску ошибок, что позволяет устранять угрозы уязвимостей у корня, предотвращая последующие кражи. Параллельно Nexus Mutual разворачивает легальную систему перестрахования, стремясь интегрировать криптографические риски с пулами капитала перестраховщиков, привлекая внешние ресурсы больших масштабов для усиления собственного лимита принятия рисков.
Cantina сделала следующий шаг в марте 2025 года, запустив собственный протокльный продукт защиты: даже если баги своевременно не найдут охотники за вознаграждениями, пользователи смогут получить компенсацию после успешной атаки хакеров на протокол.
Обе эти трансформационные шаги фактически признают фундаментальную реальность: собственных средств сети недостаточно для покрытия рисков самой сети. Слишком малый объём страховых пулов, высокая степень корреляции рисков и совпадение лиц, принимающих решения по выплатам, с теми, кто предоставляет средства, образуют три неустранимых структурных недостатка.
Согласно данным DeFiLlama, заблокированный капитал Nexus Mutual достигает 81,56 млн долларов, что занимает 85% рынка DeFi-страхования. Размеры конкурентов непрерывно сокращаются: пиковый объем TVL InsurAce составлял 150 млн долларов, сейчас он упал до 132 тысяч долларов, а после деанкорирования UST в 2022 году была осуществлена лишь одна крупная выплата. Размер пула Sherlock уменьшился с 60 млн долларов до 505 тысяч долларов за один год. Несколько миллионов долларов Unslashed Finance оказались заморожены в устаревшем коде, разработка которого завершилась в конце 2024 года. Остальные страховые проекты либо полностью прекратили деятельность, либо сменили профиль бизнеса.
Маяк предупреждает все суда о рифах, но не может взимать плату за обслуживание с проходящих мимо кораблей, поэтому мало кто добровольно финансирует его строительство. Выгоду получает всё сообщество, а затраты несет единственный спонсор.
Ценность DeFi-страхования заключается именно в предотвращении распространения каскадных ликвидаций и паники распродаж. Поскольку криптоактивы тесно взаимосвязаны, поддержание стабильности рынка возможно только при одновременной массовой закупке страховки всеми участниками. Однако если каждый рассчитывает на других для обеспечения защиты и не готов платить собственные премии, в итоге страхование никто не купит, а система защиты от рисков станет декоративной. Защита, опирающаяся на чужие плечи, в конечном счете не способна обезопасить никаких активов.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News