


Ежедневный отчет Bitget UEX|Переговоры США и Ирана столкнулись с первыми сложностями, цены на нефть пошли на повышение; Marvell и другие компании вошли в индекс S&P 500, Samsung Electronics и SK Hynix планируют выход на биржу в США; Energy Fuels получила поддержку со стороны правительства США
I. Главные новости
Активность Федеральной резервной системы США
Deutsche Bank переходит к орлиной позиции: ожидается повышение ставки на 50 базисных пунктов в 2026 году
- Deutsche Bank повысил прогноз по инфляции, ожидая два повышения ставки ФРС в 2026 году (всего на 50 базисных пунктов), доведение ставки федерального фонда до 4,1%, не исключая возможности досрочного шага уже в июле.
- На фоне устойчивой инфляции и орлиной позиции нового председателя Уолша банк изменил предыдущие прогнозы в сторону смягчения, сделав акцент на среду «более высоких ставок в течение более длительного времени».
- Влияние на рынок: трейдеры значительно повысили вероятность повышения ставки в сентябре, ожидаемый рост волатильности краткосрочных казначейских облигаций США, стабилизация длинной части кривой, давление перепрограммирования активов, чувствительных к процентным ставкам.
Международные сырьевые товары
Неуспешное начало переговоров США и Ирана, цены на нефть подскочили более чем на 2%
- После того как Трамп пригрозил ударить по Ирану, если Хезболла продолжит атаки на Израиль, первые переговоры США и Ирана в Швейцарии приобрели напряженность, Иран приостановил часть диалога.
- На открытии азиатской сессии Brent временно рос более чем на 2%, приблизившись к отметке 82,30 доллара, WTI превысил 78 долларов, торговая активность была высокой.
- Влияние на рынок: возвращение геополитической премии за риск, поддержка цен на нефть в краткосрочной перспективе, однако долгосрочная динамика будет зависеть от прогресса в переговорах и восстановления ситуации в Ормузском проливе.
Макроэкономическая политика
Goldman Sachs и другие институты следят за влиянием орлиных заявлений Уолша на рынок облигаций
- Первое после вступления в должность выступление Уолша подчеркнуло приоритет борьбы с инфляцией, рынки неожиданно начали закладывать более раннее повышение ставки.
- Goldman Sachs отмечает, что это усилит волатильность краткосрочных казначейских облигаций США, тогда как длинная часть кривой стабилизируется.
- Влияние на рынок: рынок фиксированного дохода сталкивается с корректировкой оценки, наложение геополитических факторов повышает неопределенность макроэкономической среды.
II. Обзор рынка
Показатели сырьевых товаров и валют
- Спотовое золото: 4187 долларов/унция, +0,77%
- Спотовое серебро: 65,88 долларов/унция, +1,53%
- Нефть WTI: 77,53 доллара/баррель, +2,29%
- Нефть Brent: 81,32 доллара/баррель, +1,77%
- Индекс доллара (DXY): 100,844 пункта, +0,08%
Анализ драйверов: Напряжение в начальной фазе переговоров США и Ирана вновь вызвало геополитические опасения, подтолкнув цены на нефть к восстановлению; риски снабжения, связанные с Ормузским проливом, сохраняются. Хотя частично морские перевозки в заливе восстановились, низкие запасы продолжают поддерживать цены. Индекс доллара остается стабильным, орлиные сигналы ФРС (выступления Уолша и прогнозы Deutsche Bank) ограничивают дальнейший рост драгоценных металлов, но ожидания инфляции и спрос на активы-убежища обеспечивают нижнюю границу поддержки. В краткосрочной перспективе связь между ценами на нефть, золотом и серебром отражает борьбу риска и макроэкономических ожиданий; если переговоры принесут реальный прогресс, давление на цены на нефть может усилиться, иначе волатильность сохранится. Консенсус институтов склоняется к тому, что геополитика будет определять краткосрочный нефтяной рынок, а траектория ФРС повлияет на перекрестную динамику драгоценных металлов и доллара.
Показатели криптовалют
- BTC: 63 853 доллара, -0,66%
- ETH: 1728 долларов, -0,6%
- Общая капитализация криптовалют: 2,27 трлн долларов, -0,6%
- Ситуация с ликвидацией позиций: общий объем ликвидации за 24 часа составил около 141 млн долларов, среди них длинные позиции — около 97 млн долларов.
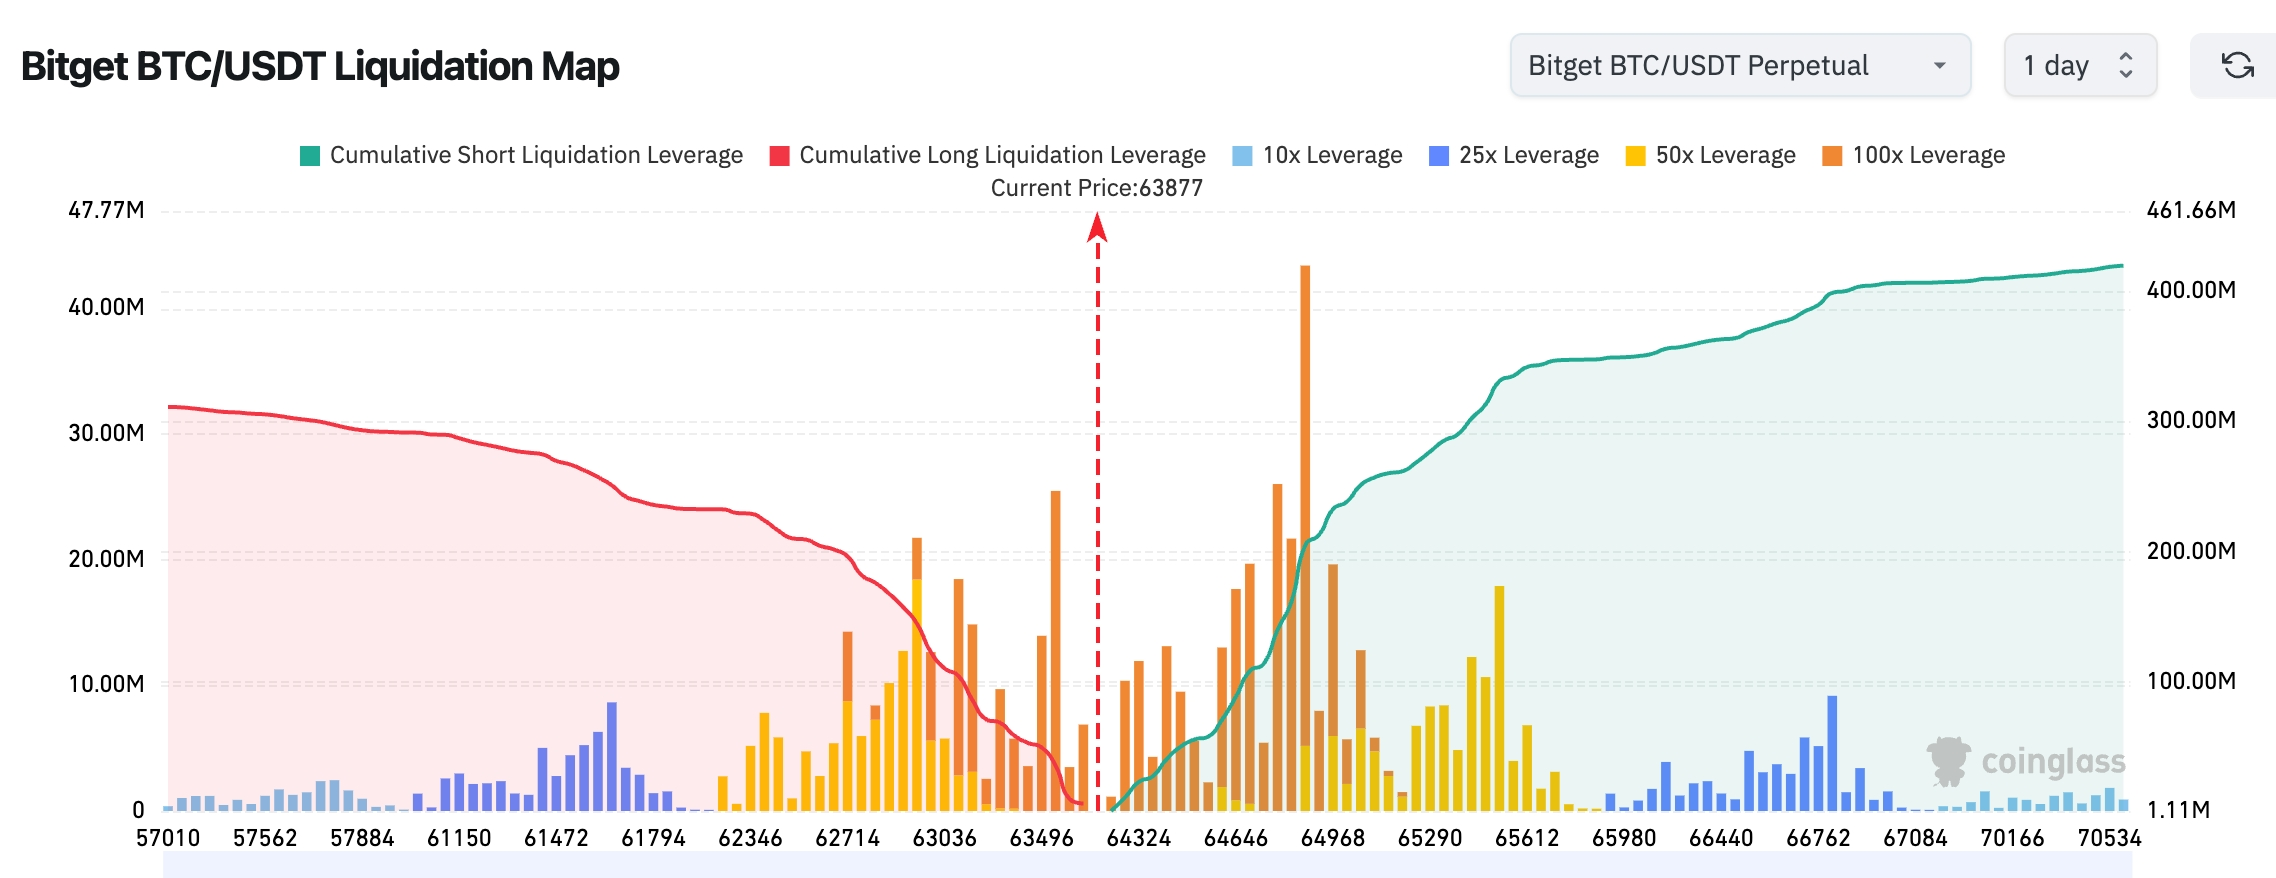
- Карта ликвидаций Bitget BTC/USDT: текущая цена BTC составляет примерно 63 877 долларов. Над этим уровнем, в диапазоне 64 500–65 500 долларов, сконцентрировано множество позиций для ликвидации шортов; давление ликвидации здесь заметно сильнее, чем снизу, что создает возможность краткосрочного обнаружения ликвидности вверх. Основные зоны ликвидации лонгов снизу сосредоточены в районе 62 700–63 200 долларов. При потере этой зоны рынок может столкнуться с давлением дальнейшего снижения.
Анализ драйверов: Геополитическое напряжение и орлиные ожидания ФРС совместно подавляют активы с высоким риском, создавая давление на BTC/ETH в краткосрочной перспективе, однако общая капитализация сохраняет устойчивость. Ликвидации leverage в основном сосредоточены на длинных позициях, что отражает осторожность рынка относительно роста волатильности. Отток средств из ETF указывает на выжидательную позицию институционалов в краткосрочной перспективе. Технически BTC колеблется у ключевой поддержки, ETH отстает. Макросреда (восстановление цен на нефть, доходность казначейских облигаций США) и нарратив AI образуют баланс; эксперты считают, что краткосрочный тренд будет зависеть от прогресса в переговорах и сигналов ФРС, а в долгосрочной перспективе приток средств в ETF и спрос на вычислительные мощности остаются позитивными факторами. Разница в динамике BTC/ETH может сохраняться, следует обратить внимание на потенциал восстановления после расхождения leverage.
Показатели индексов акций США
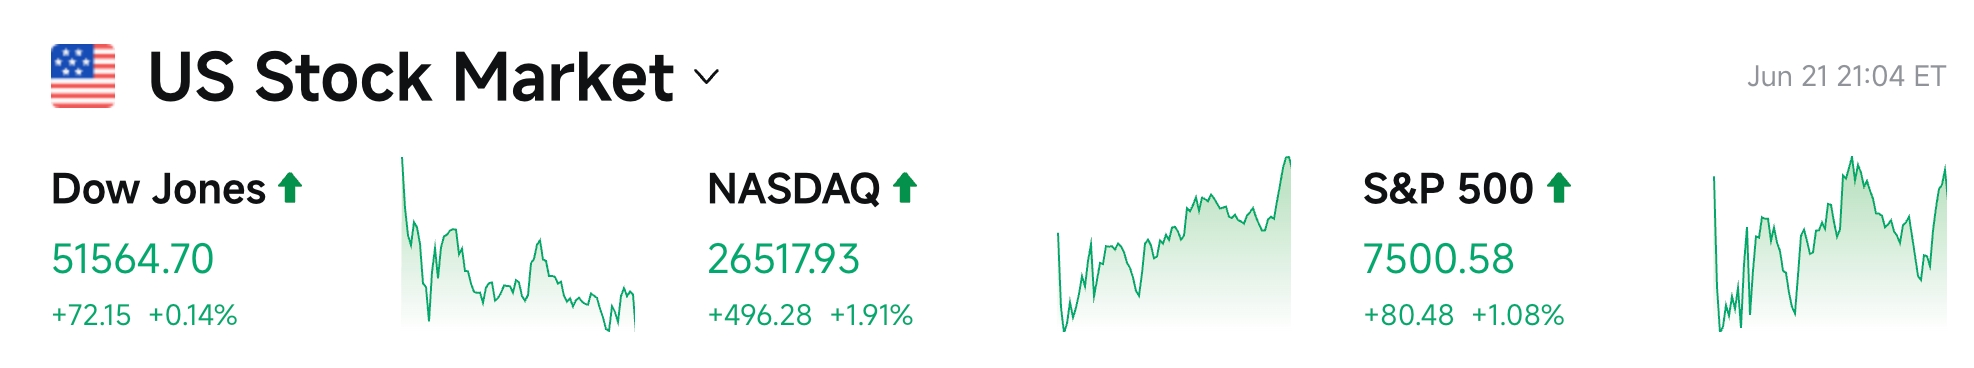
- Индекс Доу Джонса: около 51 564,7 пункта, +0,14%
- S&P 500: 7500,58 пункта, +1,08%
- NASDAQ Composite: 26 517,93 пункта, +1,91%
Динамика технологических гигантов
- NVDA: 210,69 доллара, +2,95%
- AAPL: 297,20 доллара, +0,70%
- MSFT: 399,14 доллара, +2,15%
- GOOGL: 368,03 доллара, +1,17%
- AMZN: 243,15 доллара, -0,51%
- META: 577,22 доллара, +1,67%
- TSLA: 398,50 доллара, +0,55%
Резюме показателей и анализ драйверов: Технологический сектор в целом демонстрирует рост, индекс полупроводников вырос более чем на 6%, акции чипов коллективно установили новые исторические максимумы. Intel и другие традиционные производители резко контрастируют с лидерами в области AI, такими как Nvidia: первые выигрывают от переосмысления долгосрочных дорожных карт благодаря передовой упаковке EMIB, стеклянным подложкам и др., вторые доминируют в спросе на вычислительные мощности. Amazon ведет переговоры о продаже пользовательских чипов Trainium и других, Google/Broadcom копируют модель финансирования Nvidia, что указывает на эволюцию конкуренции в инфраструктуре AI от одного поставщика к многополярному замкнутому циклу. Давление оценки и специфические корпоративные события (например, выпуск облигаций SpaceX, соглашение Meta по ЦОД) создают разницу в динамике отдельных акций, общий тренд по-прежнему движим коммерциализацией AI, но необходимо остерегаться влияния макросигналов ужесточения монетарной политики.
Обзор фьючерсных контрактов на акции крипторынка
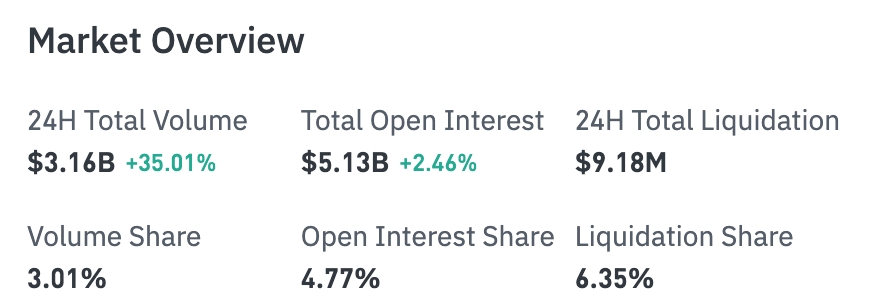
Общий объем торгов за 24 часа: 3,16 млрд долларов (+35,01%)
Общий объем открытого интереса: 5,13 млрд долларов (+2,46%)
Общий объем ликвидации за 24 часа: 9,18 млн долларов
Доля в процентах: в объеме торгов 3,01%, в открытом интересе 4,77%, в ликвидации 6,35%
Показатели открытого интереса по секторам (основные)
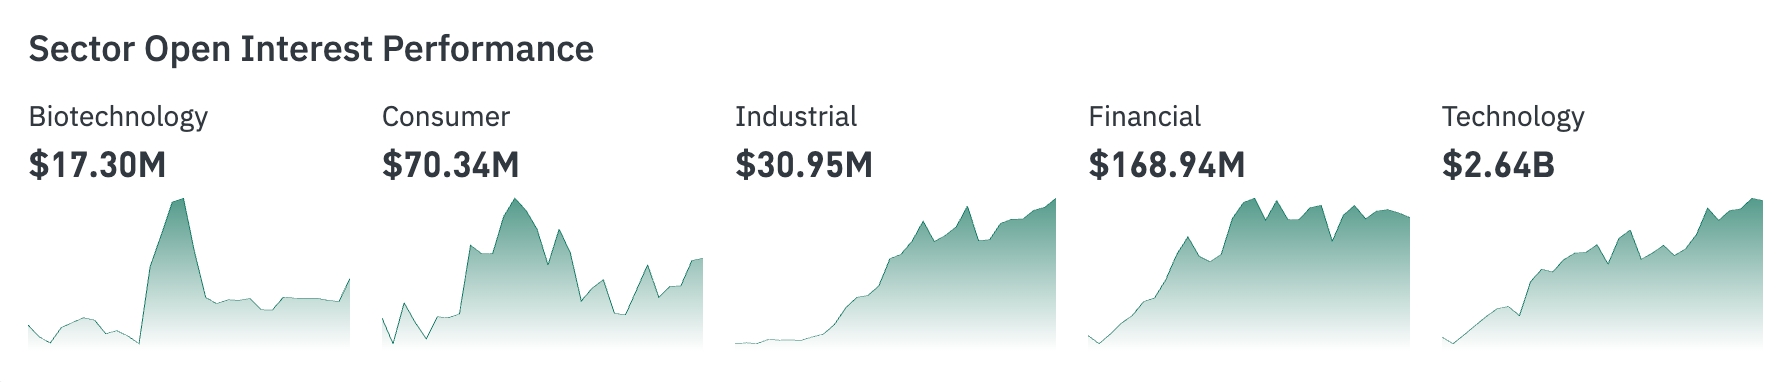
Технологии: 2,64 млрд долларов
Финансы: 169 млн долларов
Потребительский сектор: 70,34 млн долларов
Промышленность: 30,95 млн долларов
Биотехнологии: 17,3 млн долларов
Тепловая карта рынка (преимущественно по открытому интересу)
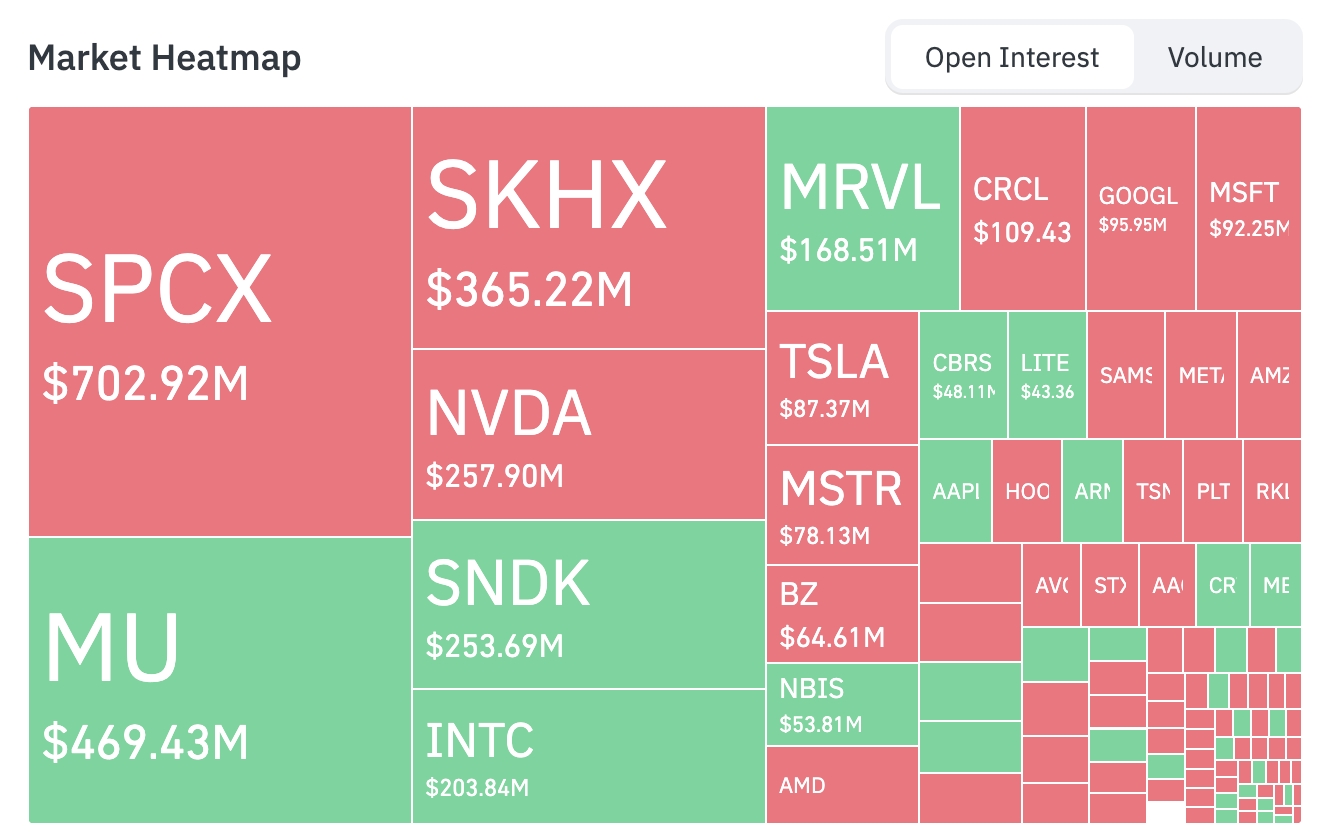
Топ-активы по объему открытого интереса (в сотнях млн долларов):
SPCX: 703 млн
MU: 469 млн
SKHX: 365 млн
NVDA: 258 млн
SNDK: 254 млн
INTC: 204 млн
MRVL: 169 млн
CRCL: 109 млн
GOOGL: 96 млн
MSFT: 92 млн
TSLA: 87 млн
MSTR: 78 млн
Что касается направления движения капитала, то в секторах, связанных с полупроводниками, таких как MU, MRVL, SNDK и INTC, наблюдается увеличение открытых интересов, в то время как такие инструменты, как SPCX, SKHX, NVDA, TSLA, MSTR, AMD, GOOGL и MSFT, демонстрируют признаки уменьшения позиций.
Наблюдение за аномалиями в секторах
Сектор полупроводников вырос более чем на 6%
- Лидеры роста: Western Digital вырос более чем на 11%, Intel — более чем на 10%, Micron — более чем на 8%, TSMC/Qualcomm — более чем на 6%, NXP/Broadcom/Western Digital/Application Materials/AMD — более чем на 4%, ASML — более чем на 3%, Nvidia выросла на 2,95%. Многие акции установили новые исторические максимумы по закрытию.
- Драйверы: спрос на вывод AI моделей ускоряется переходом от этапа обучения к коммерческому внедрению, дефицит вычислительных мощностей значительно превышает предложение. Старший аналитик Bernstein Расгон отметил, что это первый за его карьеру «настоящий суперцикл чипов» — выручка отрасли полупроводников уже выросла с более чем 800 млрд долларов в прошлом году, а целевой показатель на этот год направлен на 1,3 трлн долларов. Проблемы с производственными мощностями расширяются с GPU на HBM, оборудование для производства чипов, электроснабжение вплоть до пользовательских ASIC-чипов. Видеокарты Nvidia и пользовательские чипы Broadcom будут долго сосуществовать в этом растущем рынке, совместно потребляя огромные объемы вычислительной мощности. На фоне геополитической макронестабильности AI как «детерминированная» линия роста становится еще более очевидной, направляя капитал в концентрированном потоке в всю цепочку создания стоимости полупроводников.
Значение для рынка: Эта аномалия — не просто краткосрочный выброс эмоций, а проявление углубления цикла капитальных затрат на AI и реконструкции цепочек поставок. В краткосрочной перспективе это благоприятствует оборудованию, материалам и контрактному производству; в среднесрочной и долгосрочной потребует от компаний проверки эффективности расширения мощностей и способности вывода линий на плановый выход годных изделий. Инвесторам стоит отслеживать потенциальное влияние траектории политики ФРС на темпы капитальных затрат, а также диверсифицированные возможности поставщиков помимо Nvidia.
III. Глубокий разбор акций США
1. Intel (INTC) - CEO устанавливает долгосрочные амбициозные цели
Краткое описание события: Новая CEO Intel Ли-Бу Тан (Lip-Bu Tan) впервые системно изложила стратегическое видение в подкасте, четко определив амбициозную цель десятикратной доходности в течение 5–10 лет. Компания систематически переосмысливает дорожную карту технологий с помощью передовой упаковки EMIB, инноваций со стеклянными подложками и передовых материалов, включая синтетические алмазы, чтобы преодолеть физические пределы традиционного кремния. Бум интеллектуальных агентов AI (Agentic AI) значительно стимулирует восстановление спроса на процессоры. Бизнес контрактного производства делает ставку на повышение выхода годных изделий и восстановление доверия клиентов, одновременно продвигая совместные инициативы, такие как Terafab, в партнерстве с проектами Илона Маска. Ожидается, что настоящий потенциал Intel раскроется после 2030 года, ее дифференцированная позиция в центрах обработки данных и граничных вычислениях AI постепенно реализуется. Рыночная интерпретация: Институционалы в целом признают этот путь системной трансформации, считая, что он не только соответствует текущему тренду перехода вычислений AI от обучения к выводу, но и строит долгосрочную конкурентную защиту через инновации в материалах и упаковке. Аналитики внимательно изучают ее потенциал в экосистеме GPU/CPU, особенно стратегическую ценность поиска нишевых точек прорыва доминирующей структуры Nvidia. Несмотря на краткосрочные риски исполнения и конкуренции, долгосрочные катализаторы роста четко очерчены. Инвестиционные рекомендации: В краткосрочной перспективе необходимо пристально следить за улучшением выхода годных изделий и внедрением проекта Terafab; в долгосрочной перспективе дифференцированная позиция Intel в инфраструктуре AI заслуживает стратегического распределения, подходит инвесторам, верящим в возрождение полупроводникового цикла.
2. Amazon (AMZN) - Расширение продаж пользовательских чипов AI
Краткое описание события: Amazon активно ведет переговоры о продаже внешним компаниям своих пользовательских ускорителей AI, таких как Trainium, с целью дальнейшего ослабления абсолютного доминирования Nvidia на рынке чипов для AI. Глава подразделения AWS AI Питер ДеСантис отметил, что инфраструктура AI развивается стремительно, ускорители третьих поколений Trainium практически раскуплены, спрос на продукты четвертого поколения высок. Компания хочет расширить бизнес пользовательских чипов с внутреннего использования на внешние продажи, используя внутренние масштабы для построения более полного замкнутого цикла в цепочке поставок AI. Рыночная интерпретация: Данное расширение рассматривается как прямое копирование и вызов «сценарию» Nvidia, ожидается, что оно изменит ландшафт облачных сервисов и цепочки поставок AI-оборудования. Институционалы полагают, что Amazon, опираясь на огромный спрос в дата-центрах и финансовые возможности, способен ускорить переход отрасли от монополии Nvidia к конкуренции нескольких поставщиков, хотя и столкнется с испытаниями скорости технологической итерации и совместимости экосистемы. Инвестиционные рекомендации: Следить за диверсификационным потенциалом Amazon в AI-экосистеме; обострение конкуренции может изменить распределение прибыли в отрасли, инвесторы могут рассматривать эту компанию как возможность долгосрочной реализации преимуществ интеграции «облако + железо».
3. SpaceX - Планируется масштабный выпуск облигаций
Краткое описание события: После рекордного размещения IPO компания планирует провести созвон с инвесторами уже на этой неделе для выпуска долларовых облигаций инвестиционного класса не менее чем на 20 млрд долларов с целью реструктуризации моста 2027 года $20 млрд кредитов. Этот мост был предоставлен банками Bank of America, Citigroup, JPMorgan Chase, Goldman Sachs и Morgan Stanley, которые также возглавят консорциум по размещению новых облигаций. Планы могут быть скорректированы, но это демонстрирует проактивное управление структурой капитала компании. Рыночная интерпретация: Институционалы рассматривают это как ключевой шаг от дорогостоящего промежуточного финансирования к долгосрочным облигациям инвестиционного класса, что отражает сильные перспективы роста и навыки управления задолженностью. Успешный выпуск снизит финансовые издержки и обеспечит более гибкое финансирование для будущих расширений (Starship, спутниковые сети), при этом инвесторы будут重点关注 (focus mainly on) стабильность денежного потока и поддержку стоимости. Инвестиционные рекомендации: Завершение выпуска облигаций значительно повысит финансовую гибкость, что благоприятно для долгосрочной оценки; подходит инвесторам, ориентированным на космическую отрасль и высокопроизводительные технологические инфраструктуры.
4. Energy Fuels (UUUU) - Поддержка американским правительством проекта редкоземельных металлов
Краткое описание события: Правительство США заключило с Energy Fuels соглашение о условном кредите на сумму 725 млн долларов для поддержки наращивания внутренних мощностей по разделению и переработке редкоземельных металлов с целью снижения зависимости от внешних цепочек поставок. Соглашение направлено на укрепление внутренней автономии в критически важных минералах. Активы Energy Fuels в четверг выросли более чем на 8% на фоне этих новостей. Рыночная интерпретация: Институционалы считают это важным шагом в стратегии безопасности цепочек поставок США. На фоне геополитического напряжения спрос на редкоземельные металлы для AI, электромобилей и обороны продолжает расти, что позволит Energy Fuels извлечь выгоду из государственных преференций и долгосрочных контрактов. Инвестиционные рекомендации: В краткосрочной перспективе следить за этапом оформления кредита и ходом выполнения проектов; в долгосрочной看好 (bullish on) структурные возможности, открываемые расширением внутренних мощностей США по редким землям, что подходит инвесторам, следующим за темами сырья и национальной безопасности.
5. Meta Platforms (META) - Соглашение по вычислительным мощностям AI для центров обработки данных
Краткое описание события: Meta заключила новое соглашение с разработчиком дата-центров Crusoe на покупку суммарно около 1,6 ГВт вычислительных мощностей на двух объектах, что поддержит расширение AI-инфраструктуры. Ранее Crusoe уже заключил договоренности на мощность 4,9 ГВт, общий портфель проектов превышает 40 ГВт. Рыночная интерпретация: Институционалы воспринимают это как продолжение крупномасштабных AI-инвестиций Meta, демонстрирующее агрессивную экспансию в сфере вычислительных ресурсов. Это поможет усилить алгоритмы рекомендаций контента и рекламы, а также обучение модели Llama, сохраняя лидерство в конкурентной AI-гонке. Инвестиционные рекомендации: Следить за эффективностью конверсии капитальных затрат на AI; в долгосрочной перспективе синергия Meta в сфере социальных сетей и AI заслуживает внимания, подходит инвесторам, верящим в рост цифровой рекламы и генеративного AI.
IV. Рыночные и проектные обновления
1. Институциональные отчеты указывают, что биткоин, пройдя несколько тестов, удержал минимум на уровне 59 200 долларов и на этой неделе вырос на 3,54%, закрывшись на отметке 65 655 долларов. Этот подъем обусловлен скорее исчерпанием давления продавцов, чем новым спросом: открытый interest по фьючерсам существенно снизился с максимума мая, краткосрочные держатели продавали при убытках, балансы бирж упали до семилетнего минимума, что свидетельствует о фазе локального снижения leverage и высвобождении давления продавцов. Краткосрочные держатели по-прежнему находятся в состоянии нереализованного убытка около 17–19%, потенциальное давление продавцов сверху остается значительным. В данный момент биткоин зажат между двумя ключевыми уровнями: снизу его поддерживает стоимость достижения цикла (realized price) около 54 000 долларов, сверху около 68 000 долларов он сталкивается с давлением разблокировки позиций краткосрочными держателями, рынок демонстрирует структуру «пауза давления продавцов, но покупатели еще не подтверждены».
2. Майнинговая компания Ionic Digital опубликовала отчет об операционной деятельности за май 2026 года, сообщив о добыче 24,77 BTC (рост на 21,1% к прошлому месяцу), не продав ни одной монеты за тот же период, сохранив нулевой уровень долга, общее портфолио увеличилось до 2861 BTC.
3. Исследование 10x Research указывает, что ETF для усиления доходности биткоина BITA, запущенный BlackRock, может содержать недостатки в дизайне стратегии: метод получения дохода путем продажи колл-опционов в большинстве рыночных условий может привести к тому, что инвесторы отстанут от спотового биткоина и не получат целевой абсолютной доходности.
4. Данные: токены H, XPL, SAHARA и другие получили крупные разлоки на этой неделе, стоимость H составила около 54,8 млн долларов.
5. Вчера основатель и исполнительный председатель компании-хранилища биткоина Strategy Майкл Сэйлор в очередной раз опубликовал информацию о трекерах биткоина. Согласно прошлым закономерностям, Strategy обычно раскрывает информацию о дополнительном приобретении биткоина на следующий день после подобных анонсов.
V. Рыночный календарь
23 июня (понедельник)
Вступление в силу изменений в индексах
- MRVL (Marvell Technology) добавляется в индекс S&P 500
- FLEX (Flex) добавляется в индекс S&P 500
- ALAB (Astera Labs) добавляется в индекс NASDAQ 100
- CRWV (CoreWeave) добавляется в индекс NASDAQ 100
- NBIS (Nebius) добавляется в индекс NASDAQ 100
- RKLB (Rocket Lab) добавляется в индекс NASDAQ 100
- TER (Teradyne) добавляется в индекс NASDAQ 100
24 июня (вторник)
Квартальная отчетность акций США
- FDX (FedEx) публикует результаты после закрытия торгов
25 июня (среда)
Квартальная отчетность акций США
- MU (Micron Technology) публикует результаты после закрытия торгов
- Ожидаемая прибыль на акцию (EPS): 20,7 доллара
- Ожидаемая выручка: 35,56 млрд долларов
- TCOM (Trip.com) публикует результаты после закрытия торгов
26 июня (четверг)
Макроэкономические данные США
- Индекс цен PCE за май в США
- Итоговый расчет ВВП за первый квартал в США
- Первичные заявления на пособие по безработице в США
Важные события
- NVDA (NVIDIA) проводит ежегодное собрание акционеров 2026 года
- Прогресс по производственным мощностям чипов Blackwell
- Прогресс по архитектуре Vera
- Коммерциализация AI-экосистемы
- План возврата капитала
27 июня (пятница)
Макроэкономические данные США
- Финальный индекс потребительской уверенности Университета Мичигана за июнь в США
Ожидается (конкретное время не уточнено)
OpenAI
- Серия моделей GPT-5.6 может выйти на следующей неделе
- Mini-версия
- Стандартная версия
- Pro-версия
SK Hynix
- SEC может одобрить заявку на листинг ADR не ранее недели 22 июня
- Ранний выход на американскую биржу возможен в августе
Мнения институционалов:
Известные аналитики инвестиционных банков普遍认为, что краткосрочный рынок определяется неопределенностью в переговорах США и Ирана и орлиными сигналами ФРС, цены на нефть получают геополитическую поддержку, однако активы с повышенным риском испытывают давление. Deutsche Bank и другие повышают ожидания по ставкам, усиливая нарратив «выше и дольше», что негативно для драгоценных металлов и роста; Goldman Sachs отслеживает передачу волатильности через рынок облигаций. Технологический сектор и AI демонстрируют заметную дивергенцию, логика «суперцикла полупроводников» все еще поддерживается, но оценивать риски недооценки и конкуренции нужно осторожно. Ликвидация leverage на крипторынке создает пространство для потенциального восстановления, отток средств из ETF отражает осторожный настрой. В целом институционалы рекомендуют следить за подтверждением данных и прогрессом в переговорах, сохраняя нейтральные или осторожные позиции, отдавая предпочтение защите от геополитических и политических рисков.
Отказ от ответственности: Вышеприведенный контент собран с помощью AI-поиска, ручная проверка проводится исключительно для публикации и не является инвестиционной рекомендацией. Данные в тексте неизбежно содержат неточности, пожалуйста, ориентируйтесь на оперативные рыночные данные.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News














