


Анализ последней ребалансировки портфеля лидера рынка акций США: 20 % долей могли быть вложены в Anthropic, короткая позиция по NVIDIA составила 9 млрд долларов, средства направлены в секторы энергетики и оперативной памяти.
Подбор и перевод: TechFlow
Спикеры: Джош Кале, маркетинг Anthropic; Эджааз Ахамадин, бывший продуктовый менеджер Coinbase
Источник подкаста: Limitless Podcast
Исходный заголовок: Leopold Aschenbrenner says "No More Stocks!"
Дата выхода: 17 июня 2026 г.
Ключевые тезисы
Леопольд Ашенбреннер, считающийся одним из самых агрессивных инвесторов в сфере ИИ в мире, одновременно занимает около $9 млрд коротких позиций по акциям NVIDIA, ASML и Oracle на открытом рынке и перенаправляет капитал в более глубокие активы инфраструктуры и моделей ИИ, такие как электроэнергетика, память, сети центров обработки данных и Anthropic. Ведущие полагают, что это не означает крах пузыря ИИ, а скорее является сигналом к ротации капитала в инфраструктурном сегменте от приоритета чипов к приоритету энергии, сетей и строительства ЦОД. Особенно после того, как NVIDIA недавно завершила эмиссию облигаций на $25 млрд, а оценка Anthropic была значительно повышена, рыночные последствия этой логики быстро усиливаются.
Краткое содержание ключевых мнений
Основная торговая логика Леопольда
- «Самая классическая инвестиция в ИИ — "продажа лопат" — стала слишком перегрета, и недавние изменения в портфеле Леопольда сигнализируют об этом.»
- «Его вывод заключается не в том, что рост инфраструктурного сектора ИИ исчерпан, а в том, что определенные уровни стека инфраструктуры, особенно полупроводники и традиционные хайповые активы, стали слишком насыщенными.»
- «Если вопрос звучит так, куда теперь направится капитал, есть два ответа. Первый самый очевидный — поток пойдет туда, где возникнет следующее реальное узкое горлышко инфраструктуры: электроэнергетика, память, сети центров обработки данных. Второй ответ касается загадочной инвестиции, которая раскрылась всего несколько недель назад.»
- «На самом деле он всегда ставил на вещи с ярко выраженным инфраструктурным уклоном: инвестирует как в компании, связанные с оптикой, так и в энергетический сектор.»
- «Если его позиция по NVIDIA осторожная, то капитал уйдет в энергию и память; одновременно он хочет инвестировать непосредственно в саму "шахту", а не продолжать покупать только "лопаты". Anthropic для него — самая предпочитаемая такая шахта.»
Сигналы, исходящие от финансирования NVIDIA
- «Дело не в том, будет ли NVIDIA продолжать зарабатывать, а в том, почему компании с крайне высокой маржинальностью и огромными кэшами на балансе нужно еще раз занимать $25 млрд на стороне.»
- «Если компания в один и тот же месяц проводит масштабный обратный выкуп акций, резко повышает дивиденды и при этом берет заемные средства, очевидно, что она делает это не из-за нехватки денег. Более разумное объяснение: это дешевые деньги, и способ финансирования в нынешней волне ИИ начинает слегка трансформироваться.»
Следующий этап дивидендов в инфраструктуре ИИ
- «Реальное узкое горлышко уже давно не только в GPU, но и в электроэнергии, памяти, сетях ЦОД и способности физически строить эти объекты.»
- «Собрав бы сколько угодно денег, невозможно достаточно быстро построить все центры обработки данных, развернуть достаточные мощности по производству чипов памяти или мгновенно расширить энергосети и сопутствующую инфраструктуру. На земле просто нет столько свободных рук, да и согласования, регуляторные проверки и бюрократические процедуры создают серьезные препятствия.»
- «Тот, кто сможет реально возвести эти центры обработки данных, и заберет основную часть прибыли.»
Оптические модули, медь и оптоволокно
- «По мере роста масштабов GPU медные кабели будут сильнее нагреваться, увеличатся потери энергии, эффективность упадет, и в таких условиях оптоволокно станет следующим шагом развития.»
- «В сценариях передачи данных на короткие расстояния с высокой пропускной способностью медь почти остается единственным материалом, который действительно хотят использовать. Переключиться на оптоволокно переходят лишь тогда, когда медь начинает непригодна — например, при слишком большой дистанции или избыточном тепле. Поэтому сейчас спрос на комбинацию меди и оптоволокна очень силен.»
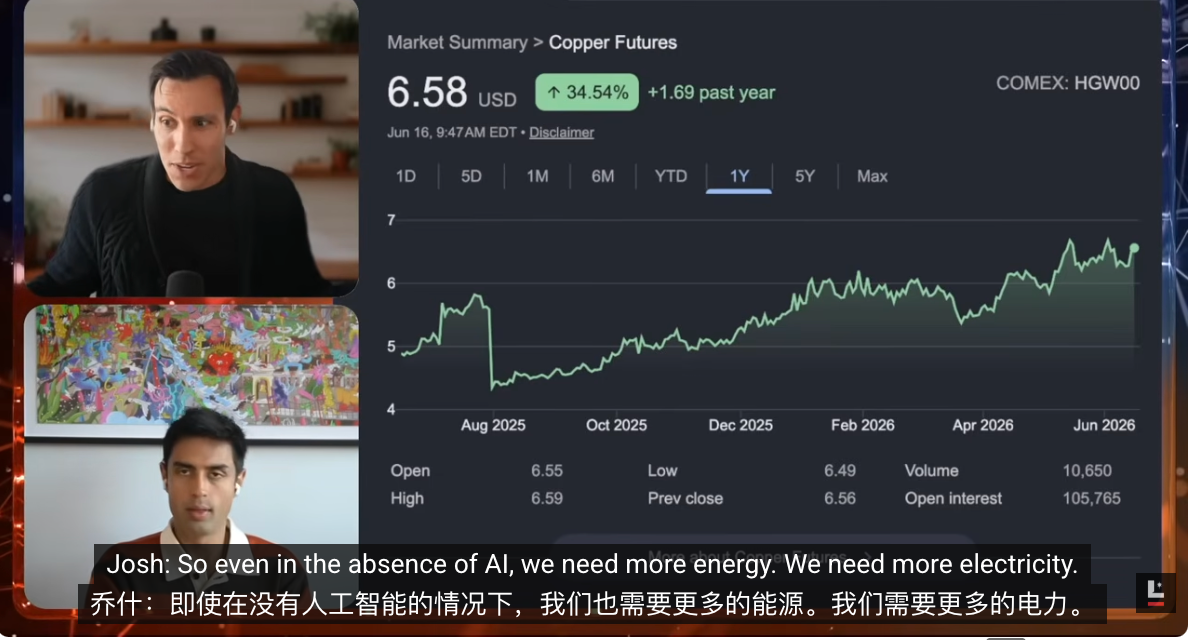
- «Фьючерсы на медь в последнее время демонстрируют сильный рост, что в основе своей вызвано тем, что всем она необходима. Медь — ключевой базовый материал для высокоскоростной передачи на короткие расстояния, а оптоволокно — следующий шаг.»
- «Медь все еще остается критически важным материалом для высокоскоростной передачи на малые дистанции, но как только расстояние увеличивается или температура становится слишком высокой, приходится переключаться на оптоволокно.»
- «Капитал следующего этапа ляжет в компании с инфраструктурным профилем, которые могут звучать не так привлекательно.»
Почему энергетика — самая надежная ставка
- «Я всегда положительно оценивал энергетический сектор, потому что даже если спрос со стороны ИИ замедлится, энергоносители останутся мировой необходимостью, причем этот спрос будет только расти.»
- «Единственный тренд, который будет неуклонно расти в любом сценарии, — это спрос на энергию, электричество и мощность. Компании этого сектора — мои самые желанные цели для долгосрочных длинных позиций.»
- «То, чем я хочу следовать в первую очередь, — это компании, в которые инвестирует Дженсен и которые совпадают с логикой Леопольда. Сейчас моя ближайшая цель для копирования трафика — Marvell.»
- «Лучшие долгосрочные позиции не обязательно принадлежат самым популярным чипмейкерам, а лежат в области энергетической инфраструктуры, которую невозможно обойти ни при каком макро-сценарии.»
Инвестиционный портфель Леопольда в ИИ
Джош Кале:
Леопольд Ашенбреннер, 24-летний молодой человек, специализирующийся на инвестициях в ИИ, фактически стал восприниматься рынком как сильнейший ИИ-инвестор в мире. По слухам, объем открытых позиций его фонда превышает $20 млрд. Месяц назад, когда мы изучали пост Эджааза, размер фонда составлял $13,7 млрд, то есть практически удваиваясь каждый квартал.
На этот раз нам удалось получить информацию о нескольких очень важных новых изменениях в его последних инвестиционных движениях. В прошлом выпуске мы обсуждали его портфель, и наиболее удивительным фактом стало то, что он открыл короткую позицию по компании, известной почти каждому, — самой дорогой по капитализации и наиболее связанной с ИИ компании в мире, NVIDIA. Многие до сих пор не понимают, зачем ему потребовалось размещать короткую позицию объемом более $9 млрд именно против такой компании.
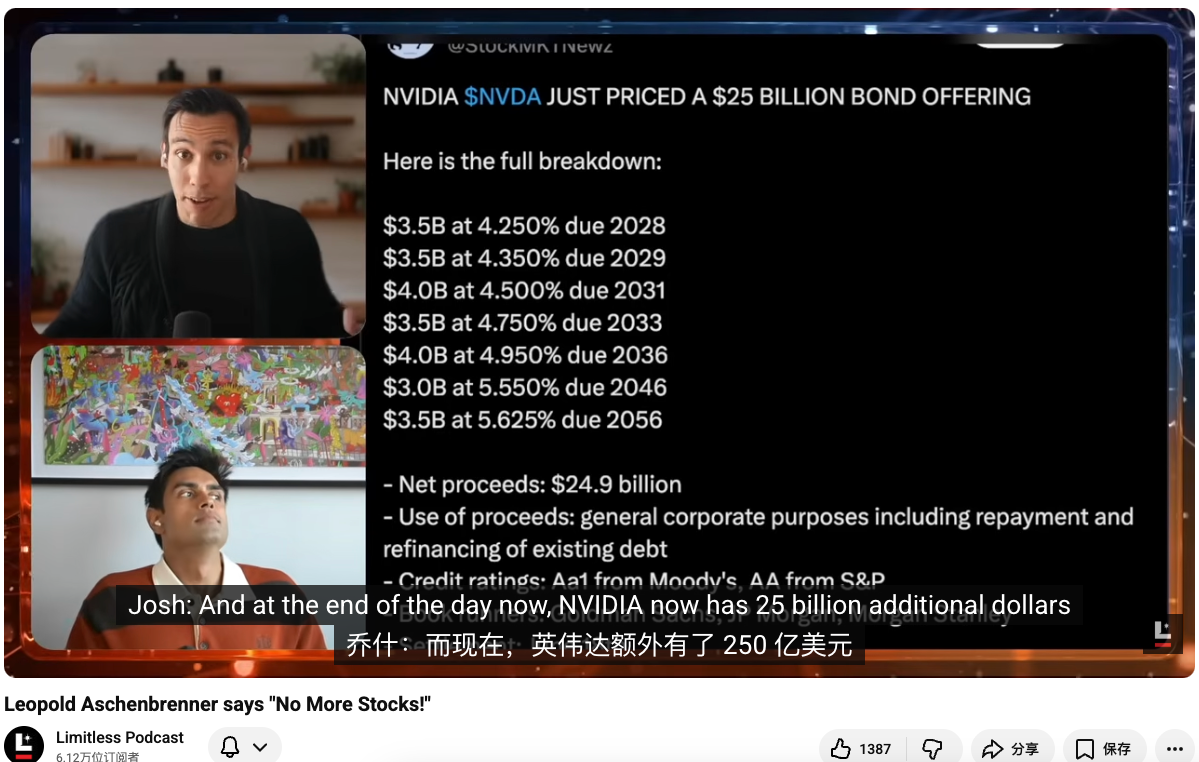
Теперь у нас появилась новая нить, которая может объяснить эту ситуацию. Выяснилось, что NVIDIA привлекает финансирование, причем через выпуск облигаций. На первый взгляд это выглядит абсурдным, почему гигант такого масштаба с сверхвысокой маржинальностью должен снова привлекать только что полученные $25 млрд в виде наличности? Сегодня мы попробуем разобрать портфель Леопольда, обсудить, как ему удается зарабатывать столь крупные суммы, что он рассматривает дальше, и что на самом деле означает эта эмиссия NVIDIA.
Эджааз Ахамадин:
Для начала краткая предыстория. Леопольд Ашенбреннер ранее работал исследователем в OpenAI. Примерно год-полтора назад он запустил фонд, первоначальный размер которого был modest — я помню около $200 млн, — но судя по его последней форме 13F, публичные позиции этого фонда уже оцениваются в $13,7 млрд.
Поэтому естественно, что рынок хочет знать, какие именно позиции он занял, какая его основная инвестиционная логика и куда направится следующая крупная сделка. Чтобы это понять, нужно помнить, что месяц назад Леопольд испытывал огромный оптимизм в отношении всего ИИ-сектора, особенно поддерживая логику "продажи лопат", то есть производителей GPU и поставщиков оборудования верхнего эшелона, таких как NVIDIA.
Но примерно месяц назад на рынке заметили, что он настроен далеко не так воодушевленно относительно полупроводников. Он по-прежнему верит в такие реальные узкие места, как память и энергетика, возможно, также поддерживает новые облачные вендоры, но при этом явно недооценивает самую ценную компанию в мире — NVIDIA. Конкретнее говоря, он разместил совместные бэт-позиции (ставки на снижение) общей стоимостью около $9 млрд по нескольким компаниям, считающимся главными бенефициарами инфраструктуры ИИ, таким как NVIDIA, ASML и Oracle.
Логика короткой позиции по NVIDIA
Эджааз Ахамадин:
Когда эта новость вышла, многие начали беспокоиться, опасаясь неизбежного схлопывания пузыря ИИ. Ведь внешне графы NVIDIA продолжают активно продаваться, спрос явно не ослабевает, так в чем же проблема?
Позже мы нашли еще несколько подсказок,其中最 важной стало то, что NVIDIA только что привлекла $25 млрд внешнего финансирования через облигации. Это значит, что она использует не просто собственные накопления, а дополнительно наращивает рычаги. И вот возникает вопрос: зачем самой зарабатывающей, высокодоходной и богатейшей на ликвидность компании в мире занимать еще $25 млрд на стороне?
Джош Кале:
Более того, изначально они планировали привлечь только $20 млрд, но в итоге объем вырос до $25 млрд, при этом спрос инвесторов превысил предложение более чем в 3 раза. В прошлый раз, разбирая этот портфель, мы советовали не паниковать по поводу пузыря, поскольку у этих компаний虽然有巨大资本开支,但收入也足够高,理论上完全可以靠自己的资产负债表来支撑扩张。
->虽然资本支出巨大,但收入也足够高,理论上完全可以靠资产负债表支持扩张。
-> Correction during mental translation: `Хотя их капитальные расходы колоссальны, выручка настолько высока, что теоретически они вполне способны поддерживать расширение за счет собственного баланса.` -> `Но это первое значимое привлечение средств вне баланса со стороны с 2021 года, вместо того чтобы напрямую расходовать имеющиеся денежные средства. Я припоминаю, что на их балансе сейчас порядка $12+ млрд наличности. Складывая всё вместе, возникает странное напряжение: с одной стороны Леопольд шортит, с другой — NVIDIA, выглядевшая как бесконечный источник денег и прибыли, вдруг решает выпустить долговые обязательства. Что же происходит на самом деле?
`Разбор облигационного выпуска NVIDIA
Джош Кале: Эджааз, не могли бы вы помочь нам разобрать саму эту сделку? Дело в том, что это не просто привлечение средств, а эмиссия облигаций. В конечном итоге на балансе NVIDIA вновь появилось $25 млрд, и ставка по ним, судя по всему, должна быть довольно низкой.
Эджааз Ахамадин:
Рассмотрю оба варианта объяснения. У NVIDIA изначально было около $13,7 млрд денежной наличности, то есть им было абсолютно комфортно тратить свои же средства. Зачем тогда привлекать капитал со стороны? Самая простая аналогия — покупка жилья. Многим людям, обладающим полной суммой, удобнее взять ипотеку, ведь собственные капиталы можно направить на другие задачи, а если стоимость займа невысокая, это оказывается даже выгоднее.
В последние годы процентные ставки были не самыми дружелюбными, но если ты являешься NVIDIA, одной из самых ценных и востребованных компаний в мире, ты можешь занять под весьма приемлемые условия. Срок выпуска этих $25 млрд облигаций варьируется от 2 до 30 лет, что делает эти деньги практически бесплатными, а уровень ставок близок к доходности государственных облигаций США.
К тому же спрос на этот выпуск оказался примерно в 4 раза больше предложения. Иными словами, на рынке оказалось $85 млрд желаний вложить средства в лимит в $25 млрд. NVIDIA могла практически выбирать инвесторов. Если верить официальной версии, объяснение NVIDIA заключается в том, что это чисто финансовая операция для досрочного погашения и рефинансирования части имеющегося долга. Google делал нечто похожее всего несколько недель назад, и аналогичный шаг был предпринят в феврале этого года. Так что, безусловно, можно принять это объяснение и посчитать это финансовой оптимизацией.
Но игнорировать другую сторону также сложно: за последний полтора месяца NVIDIA, Amazon, Google и еще несколько крупнейших облачных провайдеров практически все одновременно наращивали внешнее финансирование. Кто-то выпускал облигации, кто-то продавал акции. Возможно, взгляд Леопольда вовсе не лишен смысла: не является ли это признаком того, что пузырь начинает давать трещины, а дом из карт покачивается? Однако если рассматривать исключительно финансовую структуру, тревожных сигналов пока не прослеживается.
Джош Кале:
Я тоже так думаю. Закрыть $9 млрд по NVIDIA — это действительно колоссальная позиция. Но при проведении анализа мы обнаружили еще одно событие: 18 мая совет директоров NVIDIA одобрил дополнительный обратный выкуп акций на сумму $80 млрд и повысил квартальные дивиденды с 1 центра до 25 центов на акцию, увеличив выплату прямо в 25 раз.
Если компания в один месяц одновременно проводит масштабный выкуп акций, радикально повышает дивиденды и при этом берет заемные средства, очевидно, что заимствование вызвано не нехваткой ликвидности. Более вероятное объяснение заключается в доступности дешёвого капитала, и способ финансирования в рамках текущей волны ИИ начинает незаметно меняться. Все хотят участвовать в этих корпоративных маневрах, и NVIDIA осознала, что выпуск собственных облигаций для привлечения средств обходится дешевле любых альтернатив, поэтому решили реализовать задуманное. По крайней мере на данный момент сама NVIDIA чувствует себя превосходно.
Причины ребалансировки портфеля
Джош Кале: Это возвращает нас к другому вопросу. Что именно задумывает Леопольд? Почему изменились его прогнозы? График котировок, который вы привели, показывает, что в последнее время的表现确实 не на высшем уровне,但也没有 catastrophic drop。这是全球最大市值接近 5 万亿美元的公司,一个月跌 7% 并不算什么,尤其是在其他 AI 股票狂飙的背景之下。
->Джош Кале: Это возвращает нас к другому вопросу. Что именно задумывает Леопольд? Почему изменились его прогнозы? График котировок, который вы привели, показывает, что в последнее время表現确实不强劲,但也绝非糟糕。作为全球市值逼近 5 万亿美元的龙头,单月回撤 7% 根本不足挂齿,尤其是在其他 AI 概念股全面飙升的背景下。

Эджааз Ахамадин:
Я не думаю, что NVIDIA исчезнет. Их GPU, включая недавно анонсированную линейку процессоров, по моему мнению, будут работать отлично. Спрос на продукты ИИ сейчас находится на стадии экспоненциального профицита, а основным поставщиком оборудования, способным удовлетворить эту потребность, по-прежнему остается NVIDIA.
Но мне кажется, что самая классическая инвестиция в ИИ — "продажа лопат" — стала слишком перегрета, и недавние изменения в портфеле Леопольда как раз сигнализируют об этом. Судя по последним формам 13F, его короткие позиции сместились в сторону полупроводникового сегмента: NVIDIA, ASML, Oracle и ряд других инфраструктурных гигантов.
В то же время он плотно сосредоточился на памяти, энергетике и новых облачных провайдерах. Это свидетельствует о том, что его выводы не сводятся к тому, будто инфраструктура ИИ достигла потолка, а лишь к тому, что определенные звенья инфраструктурного стека, особенно полупроводники и традиционные хайповые бумаги, стали излишне насыщенными.
Если сменить вопрос на "куда теперь потекут деньги", тут два ответа. Самый очевидный — капитал устремится туда, где возникнет очередное реальное узкое горлышко инфраструктуры: энергетика, оперативная память, сети центров обработки данных. Второй ответ кроется в той самой таинственной инвестиции, которой раскрылся всего пару недель назад.
Внезапно раскрытая позиция в Anthropic
Джош Кале:
Это оказалось самым неожиданным моментом. Еще вчера, услышав это от вас, я сначала подумал, что это невозможно. Неужели в фонде Леопольда "Situational Awareness" целых 20% распределено между долями в Anthropic? В настоящее время ходят слухи, что эта доля составляет около пятой части портфеля Леопольда. Об этом сообщают The Wall Street Journal и ряд других СМИ, а также источники, крайне близко знакомые с транзакциями, это подтвердили.
Таким образом, в его структуре портфеля оказалась совершенно непредвиденная рынком карточка. Дело в том, что форма 13F позволяет декларировать только открытые биржевые позиции, но не раскрывает данные о частном капитале, а Anthropic представляет собой крупную долю некотируемого бизнеса. Именно поэтому рынок начал переоценивать оценку общего портфеля вплоть до $20 млрд.
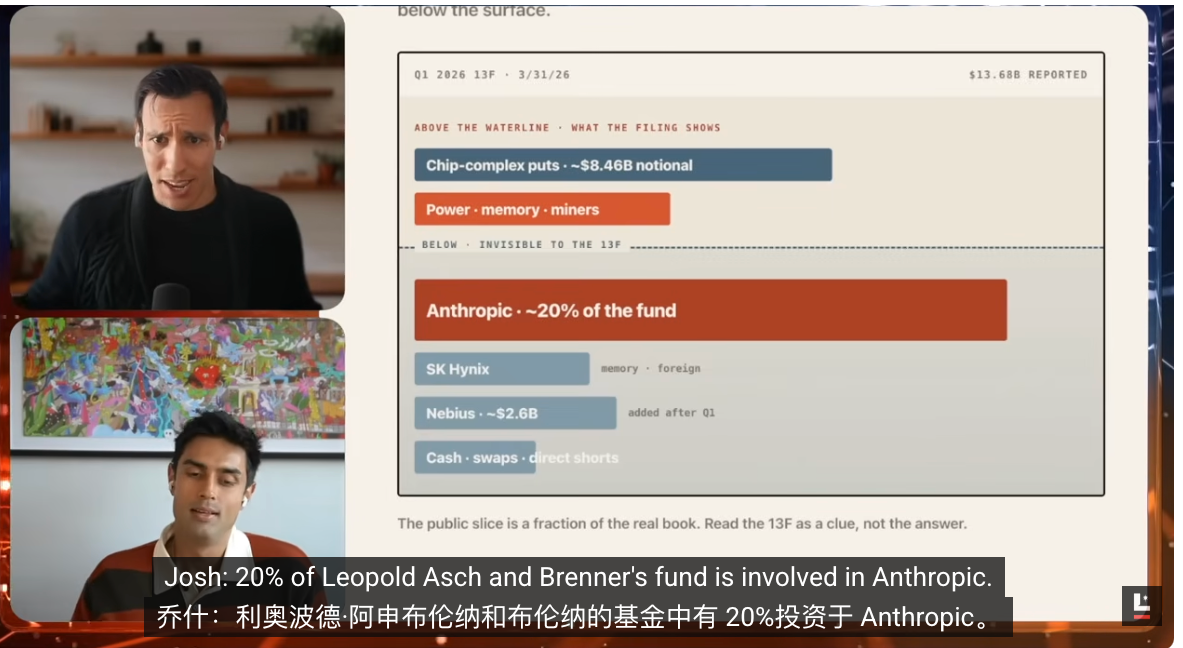
Если выделить в фонде 20% на Anthropic, учитывая что вход в сделку произошел примерно в начале 2025 года, годовая доходность по этому активу выглядит невероятной — словно прошло семь лет. Подобный переворот радикально меняет наше понимание всей структуры его вложений.
Эджааз Ахамадин:
Совершенно верно. Его первые инвестиции в Anthropic через частные каналы или собственный фонд прошли примерно в марте 2025 года, когда оценочная стоимость компании составляла около $60 млрд. А по результатам последнего раунда оценки она уже зафиксирована на уровне $965 млрд.
Это эквивалентно росту почти в 15 раз. Согласно приведенному нами алгоритму расчета в текущем выпуске, ликвидная часть портфеля, задекларированная в его последнем отчете 13F, оценивается в $13,7 млрд. Если добавить упомянутую Wall Street Journal позицию в Anthropic, примерно на $7 млрд, общий объем активов фонда достигает $20 млрд.
Насколько впечатляющи цифры? Билл Акман, топ-инвестор с 30-40 годами опыта работы на рынке, управляет своим Pershing Capital приблизительно в тех же $20 млрд. Леопольд вошел в эту игру всего полтора года назад и ему всего 24 года, без какого-либо полноценного инвестиционного стажа.
Тем не менее, он совершил невероятно точные прогнозы. Сюрреалистичность ситуации в том, что он заранее расписал все на бумаге. Едва запустив фонд полтора года назад, он опубликовал 65-страничный глубокий анализ ИИ под названием "Situational Awareness" ("Экологический мониторинг"), где детально разобрал всю логику, включая прогноз о том, что капитал начнет перетекать из полупроводников и отдельных инфраструктурных элементов в зоны ограничений. Сегодня рынок ровно движется по обозначенной траектории, и это поистине поразительно.
Следующий этап инфраструктурного ралли
Эджааз Ахамадин:
Именно это и указывает, куда в ближайшие сроки потечет капитал. Если он относится к NVIDIA осторожно, деньги перейдут в энергетику и память; параллельно он стремится инвестировать напрямую в саму "шахту", а не продолжать скупать только "лопаты". Anthropic для него является самой предпочитаемой подобной шахтой.
Джош Кале:
Действительно выглядит как новая тенденция, по которой он идет на шаг впереди большинства. Последние 12 месяцев мы всеми силами пытались найти узкие места в ИИ — редкие металлы, память, ОЗУ и прочее. Рынок уже пробегал по этим темам. Эти гипотезы не были ошибочными, поскольку соответствующие импульсы в ценах действительно происходили.
Но сейчас видно, что оценки направлений, считавшихся узкими местами, постепенно приходят в норму. Инвесторы лучше начинают понимать бизнес-модели, потенциал рынка и будущие потоки доходов этих компаний, поэтому большая часть ожидаемой ценности уже заложена в котировки. В следующем раунде нас будет интересовать, куда потекут капиталы дальше.
Вы упоминали землю, энергоресурсы, серверные корпуса, физическую инфраструктуру. Это направление выглядит логичным. Потому что, если задуматься над главным, чем обладает ИИ сегодня, ответ всё чаще сводится к физическому строительству. Взгляните на xAI или, точнее, на ныне публичную SpaceX: ядро ее дохода строится не на продаже ракет, а на инфраструктуре ИИ.
Посмотрите на ее недавнюю сделку с Anthropic и Google. Объем созданной стоимости уже превысил совокупный итог Starlink, Starship и всех спутниковых проектов. Здесь кроются колоссальный спрос и огромная ценность. Поэтому вопрос звучит так: кто реально способен это построить?
SpaceX — очевидный кандидат. После закрытия торгов вчера вечером ее акции торговались на отметке $230, что соответствует оценке порядка $3,1 трлн. На этой неделе мы подготовим отдельный выпуск про SpaceX, так как динамика её акций просто безумна: сразу после завершения поглощения Cursor компания оценивается уже в $3 трлн, а прибыль Ильона Маска за один день превышает общий заработок Уоррена Баффетта за всю карьеру.
Кто получит следующую волну прибыли
Джош Кале: Нас волнует, какие компании лучше всего справляются с созданием подобного аппаратного обеспечения, умеют разрабатывать "машины, создающие машины". Учитывая вектор Леопольда и общие тренды, мы полагаем, что капитал двинется именно туда. Эджааз, в какие конкретно компании на практике реализуются эти перетечения капитала?
Эджааз Ахамадин:
Во многом в те самые инфраструктурные предприятия, название которых может звучать скучновато. В последние месяцы постоянно называли имя Marvell. Всего несколько недель назад на тайваньской выставке Computex Дженсен Хуанг лично заявил на сцене, что следующей триллионной компанией станет именно она.
А за три месяца до этого заявления NVIDIA инвестировала $1,5 млрд в Marvell. Мне уже немного непонятно, считать ли это инсайдерской торговлей или манипуляцией рынком, поскольку после слов Дженсена акции взлетели еще на 70%.
Я считаю, что сейчас легко объявить о пике инфраструктурного сектора ИИ. Но если сравнить эту ситуацию с историческими финансовыми кризисами, например, 2008 годом, то признаков гиперопережения, сложнейших финансовых инструментов и системного вмешательства мы пока не наблюдаем в полной мере.
Ключевых отличий здесь два. Первое: сегодня создаваемые этими компаниями продукты реально покупают за реальные деньги. Ни в эпоху интернета, ни в период глобального финансового кризиса не было такой мощной реальной базы спроса. Второе: ограниченные физические законы не позволяют бесконечно наращивать финансовые рычаги, поскольку всю систему блокирует дефицит кадров и строительных мощностей.
Какими бы большими ни были собранные вами средства, вы не сможете в одиночку мгновенно возвести требуемое число дата-центров, нарастить объемы производства чипов памяти или оперативно расширить энергосети, линии электропередач и сопутствующие объекты. Просто на местах недостаточно свободных рабочих рук, а административные барьеры, регулирующие проверки и прочие процедуры серьезно мешают процессу.
Поэтому мне представляется, что у инвесторов появляется свое преимущество. Раз горячие чипмейкеры и "продажи лопат" уже чрезмерно перегреты, капитал вскоре перетекает в энергетику и цифровые сети (например, в Astera Labs), затем перераспределяясь по смежным направлениям. Вам предстоит думать о том, когда начнут выполняться контракты, когда реально построят fabs, когда ракеты SpaceX успешно выведут спутники ИИ на орбиту и, наконец, когда появятся технологии для обучения моделей с использованием солнечной энергии.
График определяет ритм ставок. Хотя бы я сам строю свои решения исходя из этой рамки. Признаться, не является инвестиционной рекомендацией. Мои взгляды формируются благодаря тому, что за последние полтора года мы собственными глазами увидели, как средства перемещаются от широкого спектра ИИ-акций в полупроводники и инфраструктурные проекты.
Джош Кале:
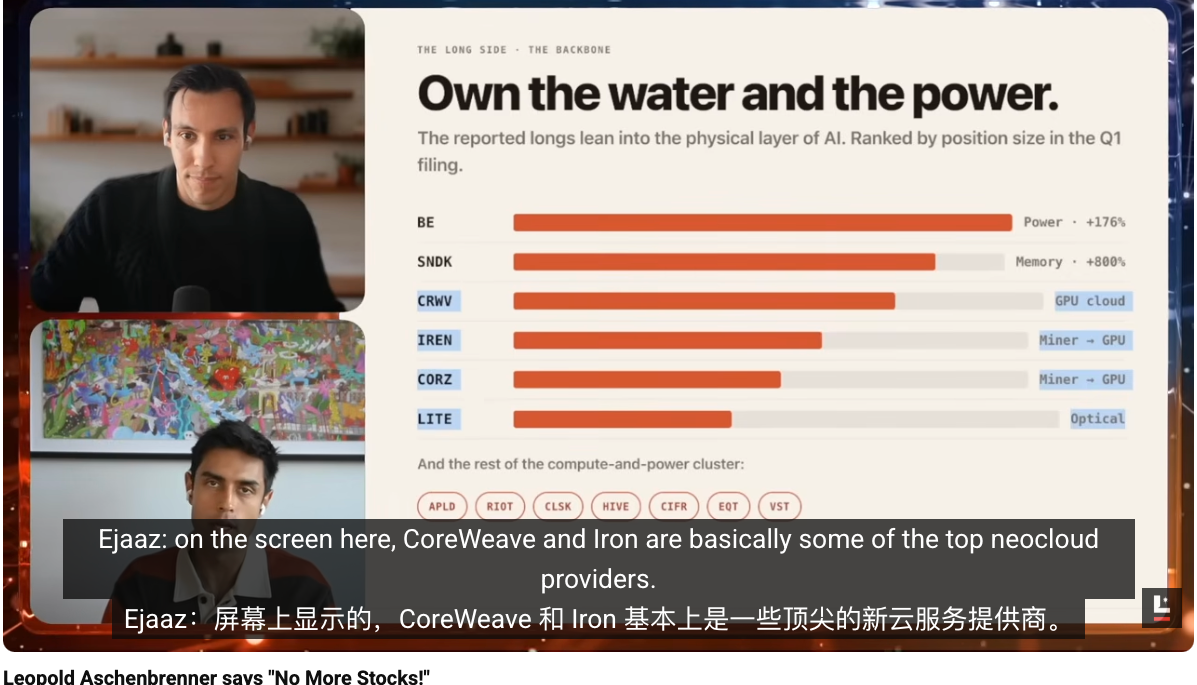
Если продолжить углубленно изучать диаграмму распределения портфеля, вы увидите, что эта история уже четко отражена в структуре его holdings. Если классифицировать по категориям, какая максимальная доля? Конечно, электроэнергетика и энергоресурсы. Следом идет память, далее — облачные вычисления и "майнеры GPU", то есть самая материальная база инфраструктуры.
Он стремится удерживать в портфеле таких крупных игроков, как CoreWeave, а также майнеров, конвертировавших мощности в облачные сервисы. Он хочет обладать именно физической инфраструктурой, поскольку уверен, что истинные проблемы скрыты именно там. Как вы отметили, внутри отрасли существуют сотни нюансов: реальное строительство, производство аппаратуры, непосредственное возведение ЦОД требуют беспрецедентно высокой компетенции.
Если искать самое главное узкое горлышко, то возможно, даже разрешения на строительство становятся преградой. Кто решает подобные задачи? SpaceX пытается перенести ЦОД в космос, Tesla намерена решить проблему нехватки кадров с помощью человекоподобных роботов. Но обе идеи далеки от реализации. В среднесрочной перспективе открывается множество белых пятен, и именно в эту нишу Леопольд сейчас вкладывает деньги.
Преимущества оптических модулей и волоконной оптики
Джош Кале: Хочу дополнить еще одну деталь, которую мы раньше не затрагивали. Для тех, кто готов копнуть глубже в поисках дополнительных прибылей (альфы), многие подсказки Леопольда скрыты в оптике и более фундаментальных технологических уровнях. Эджааз, вы в последнее время глубоко погружаетесь в эту тему, поделитесь, пожалуйста, его подходом?
Эджааз Ахамадин:
Если посмотреть на позиции, представленные на экране, CoreWeave и Iron являются безусловными лидерами среди новых облачных провайдеров. В грубом приближении они напоминают Amazon Web Services, только если AWS предоставляет услуги интернет-компаниям, то вышеупомянутые игроки поставляют готовую GPU-инфраструктуру непосредственно разработчикам искусственного интеллекта.
Они самостоятельно интегрируют GPU, сетевые связи, процессы деплоймента, благодаря чему ИИ-стартапам не приходится размышлять о базе инфраструктуры и они получают возможность напрямую обучать модели, арендовать вычислительные ресурсы. CoreWeave и Iron стали крупнейшими концентрациями в его портфеле с самого первого дня входа и принесли максимальную доходность.
Примечательно, что и сегодня он продолжает держать их в своих самых весомых позициях. Это подчеркивает важный факт: в его понимании эта инвестиционная идея еще не завершена. Более того, он приватно инвестировал в Core Scientific, организация способна высвободить производственный потенциал инфраструктуры CoreWeave. Фактически он создал своеобразный двойной杠杆 поверх вложений в CoreWeave.
Кроме того, обратите внимание на компании вроде Coherent и Lumentum. По сути, это поставщики решений для волоконно-оптических соединений. Говоря максимально просто, для взаимодействия между полупроводниками и графическими процессорами традиционно используются огромные массивы медных кабелей. Проблема заключается в том, что по мере наращивания масштабов GPU медные провода становятся причиной сильного нагрева, увеличивают энергетические потери, и КПД падает. В таких условиях оптоволокно выступает следующим логическим шагом развития. Оно быстрее передает данные, имеет лучшую экономическую эффективность, позволяя компаниям, предоставляющим вычислительные мощности для тренировки и вывода моделей, зарабатывать значительно больше. Вот почему, ставя на эти проекты, он неизменно выбирает инфраструктурно ориентированные активы, вкладываясь как в оптические, так и в энергетические корпорации. Звучит не настолько модно, но на мой взгляд, именно сюда сейчас стекают главные потоки капитала.
Джош Кале:
Для меня тема меди также fascinate, так как совсем недавно осознал насколько она важна для передачи данных на короткие дистанции. В сценариях передачи высоких скоростей на небольшие расстояния медь почти остается единственным востребованным материалом. Переключение на оптоволокно происходит исключительно тогда, когда copper начинает выдавать сбои — из-за критического превышения расстояний или перегрева. Поэтому сегодня комбинированный спрос на медь и оптику чрезвычайно сил, что и делает наблюдение за медными контрактами увлекательным занятием. Недавний сильный рост фьючерсных контрактов на медь обусловлен повсеместной потребностью в ней: это важнейший базовый элемент для высокоскоростной передачи на малых дистанциях, а оптоволокно — следующий этап.
Мысля глубже, трасса материалов всегда интересна. Самые нижние базовые элементы, необходимые для получения машинного интеллекта, — это сырье. Медь — одно из них, литий — другое, перечень обширен. Нам определенно стоит подготовить отдельный выпуск о базовых материалах. Возможно, Леопольд еще не добрался до этого слоя, а мы сможем первыми заметить очередную ротацию.
Джош Кале:
Если двигаться вплоть до самого низа стека, можно даже отправиться прямиком на медные рудники, чтобы увидеть процесс добычи вживую. Но возвращаясь к главному выводу, я убежден, что следующая волна перетекания капитала действительно перекинется с кажущихся незначительными локальных бутылочных горлышек на по-настоящему сложные задачи: аппаратное обеспечение и масштабное возведение дата-центров.
Кто сумеет построить центры обработки данных, тот и заберет наибольшую прибыль. Мы уже видели, на каких баснословных доходах это обходится SpaceX из-за ажиотажа вокруг инфраструктуры ЦОД. Кто быстрее запустит новые площадки, кто предоставит достаточный объем питания и GPU, тот и заработает максимум. Именно этим вектором сейчас руководствуется Леопольд.
Наметился ли крах пузыря?
Джош Кале: Подведем итоги: мы не считаем, что сейчас наступила фаза схлопывания пузыря. Позиции Леопольда скорее напоминают ротацию, а не тотальный уход. Значит, следует продолжать следовать за ним?
Эджааз Ахамадин:
Признаюсь, когда впервые увидел форму 13F, моей первой реакцией стало изумление: человек открыл короткую позицию по самой дорогой компании с спросом, забронированным вплоть до 2029 года! Это казалось абсурдным. Но сейчас, глядя на этот заем, я начинаю полагать: если в будущем NVIDIA продолжит наращивать внешний долг или даже решится на вторичную продажу акций, и тенденция сохранится, Леопольд может оказаться прав вновь.
Если так и случится, капитал его фонда потенциально превзойдет показатели лучших мировых трейдеров и ведущих фондов. Он выигрывает непрерывно, и перед этим трудно усомниться.
Джош Кале:
Однако присутствует важный нюанс. Всё свое предыдущее жизненное пространство он проводил исключительно открывая длинные позиции, не сталкиваясь всерьез с испытаниями масштабными продажами. Мы упоминали Билла Акмана: получить доходность x30 и суметь просуществовать на рынке 30 лет — две разные вещи.
Если ему удастся сохранить текущую динамику роста и научиться вовремя нажимать кнопку продажи, грамотно управлять рисками и защищаться хеджированием, он станет по-настоящему опасным игроком. Мы уже замечаем проявления этих навыков. Те самые $9 млрд короткой позиции были построены не путем прямого выставления $9 млрд наличными, а использованы опционы и леверидж, то есть отсутствовал необеспеченный шорт в пропорции один к одному.В любом случае, эта ситуация заслуживает пристального дальнейшего наблюдения.
Энергетика как ключевая ставка
Джош Кале: Если выбрать из всего его портфеля одну конкретную акцию, которую бы вы лично приобрели в первую очередь, какую бы вы взяли?
Эджааз Ахамадин:
Мой личный выбор — акции энергетических компаний. Я всегда поддерживал этот сектор, так как, даже если спрос со стороны ИИ затормозит, энергия останется абсолютной мировой потребностью, причем потребность будет неуклонно возрастать. Если совсем не смотреть на ИИ, нам всё равно потребуется больше энергии, больше электросетей. Компании типа Bloom Energy, обеспечивающие генерацию и транспортировку электроэнергии, вызывают у меня особый энтузиазм, поскольку они функционируют как естественные хеджи. Единственный тренд, гарантированно растущий в любой ситуации, — это спрос на электричество и мощность, именно поэтому я готов с максимальной отдачей удерживать эти активы долгосрочно.
Эджааз Ахамадин:
Мой ответ будет немного читерским. Первым делом я стараюсь следовать за корпорациями, в которые инвестирует Дженсен, и которые пересекаются с логикой Леопольда. Прямо сейчас моя ближайшая цель для копирования — Marvell. Хотя этот актив не числится в открытых портфелях Леопольда, он идеально ложится в его концепцию ставок на волокно и энергию, плюс сам Дженсен вложил в него реальные $1,5 млрд.
Я заметил закономерность: стоило Дженсену через NVIDIA проголосовать деньгами за какую-то компанию, будь то Intel, CoreWeave или иной участник, её акции впоследствии неизменно шли вверх. Поэтому мои текущие размещения держатся приблизительно здесь. Сам я также владею долей CoreWeave, поскольку и Дженсен, и Леопольд питают к ней высочайший интерес.
Джош Кале:
Акции Marvell выросли на 270% за последние полгода. Возможно, это неплохая эмпирическая константа: если такие фигуры, как Дженсен, или политические действующие лица колоссального масштаба, вроде Трампа, публично рекомендуют купить определенные бумаги, зачастую действительно стоит присмотреться получше.
Рынок неоднократно доказывал, что подобные сигналы обладают колоссальным потенциалом для реализации. Будь то Intel или Marvell, эти кейсы показывают: во-первых, эти люди точно знают, о чем говорят, а во-вторых, обладают прямым влиянием на результаты компаний. Весь этот ралли просто безумный.
Я надеюсь, он продолжится. Судя по всему, так оно и будет. Во всяком случае, пока мы сохраняем позитивный настрой, смотрим позитивно и ежедневно корректируем свои решения вместе с изменениями рынка.
Джош Кале: По обновлению инвестиционного портфеля Леопольда, есть ли что-то последнее, что вы хотели бы добавить?
Эджааз Ахамадин:
Мне искренне хотелось бы послушать мнения скептиков. Если после прослушивания нашего сегодняшнего разбора вам покажется, что мы полностью заблуждаемся или допустим искажения в интерпретациях, буду рад, если вы укажете на это напрямую.
Вчера я долго всматривался в новость про выпуск облигаций на $25 млрд со стороны NVIDIA, изначально пытаясь найти изъяны. Но если смотреть исключительно с точки зрения финансовой логики, решение абсолютно оправдано. Зачем отказываться от привлечения таких дешевых средств с практически нулевым риском? Занимать чужие капиталы для расширения бизнеса гораздо разумнее, чем продавать свою долю, поскольку это позволяет сохранить большую часть будущих доходов.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 深潮TechFlow












