


Ежедневный обзор Bitget UEX | Первое выступление Уоша прошло в более жестком ключе, половина должностных лиц прогнозирует повышение ставки; США и Иран подписали меморандум о взаимопонимании для снижения геополитических рисков; три основных индекса США скорректировались вниз, технологические акции находятся под давлением
I. Главные новости
Действия Федеральной резервной системы ФРС сохранила процентную ставку в диапазоне 3,5–3,75%, однако диаграмма точек отражает усиливающееся разногласие: девять участников прогнозируют повышение ставки до конца 2026 года, медианное значение повышено до 3,75%. Председатель Уорш подчеркнул, что инфляция существенно превышает целевой уровень в 2%, а также назначил пять специальных рабочих групп по монетарной политике. В новом заявлении формулировки упрощены с акцентом на ценовую стабильность. Рыночные ожидания повышения ставки к концу года значительно усилились; этот шаг поддерживает доллар, но может увеличить волатильность на фондовом рынке и возложить дополнительное давление на рисковые активы.
Международные сырьевые товары США и Иран официально подписали меморандум о взаимопонимании, предусматривающий прекращение военных действий, снятие санкций и повторное открытие Ормузского пролива; документ включает 14 пунктов, касающихся финансирования восстановления и решения ядерных вопросов. Данное соглашение снизило опасения по поводу перебоев в поставках энергии, оказало краткосрочное давление на цены на нефть и одновременно поддержало такие защитные активы, как золото, демонстрируя прямое влияние нормализации геополитической обстановки на сырьевые рынки.
Макроэкономическая политика Трамп заявил, что сохранение ставок ФРС «также приемлемо», намекнув на возможность их повышения. Прогноз Федеральной резервной системы указывает на более высокий уровень базовой инфляции и незначительное замедление темпов роста ВВП, что отражает эффект от шоков предложения. Политические сигналы становятся более осторожными; в сочетании с улучшением ситуации на Ближнем Востоке это краткосрочно благоприятствует восстановлению аппетита к риску, однако неопределенность траектории инфляции продолжит определять дальнейшие рыночные ожидания.
II. Анализ рынка
Динамика сырьевых товаров и валютных пар
- Спотовое золото: около 4 300 долл. за унцию, +1,25%.
- Спотовое серебро: около 69 долл. за унцию, +1,9%.
- Нефть WTI: около 75 долл. за баррель, -1,13%.
- Brent: около 79 долл. за баррель, -1,0%.
- Индекс доллара (DXY): около 100,332 пункта, -0,05%.
Анализ драйверов: Меморандум о взаимопонимании между США и Ираном существенно снижает риск перебоев через Ормузский пролив, оказывая давление на цены на нефть, тогда как ужесточение риторики ФРС поддерживает доллар. Золото колеблется в узком диапазоне под влиянием спроса как защитного актива и сильного доллара, серебро демонстрирует умеренный рост благодаря ожиданиям промышленного спроса. В целом улучшение геополитической обстановки в сочетании с ожиданием более высоких процентных ставок временно сдерживает потенциал роста сырьевых товаров, однако мощный доллар может продолжить оказывать давление на развивающиеся рынки и сырьевой сектор; следует отслеживать фактическое влияние прогресса в снятии санкций на баланс спроса и предложения.
Динамика криптовалют
- BTC: около 64 600 долл., -1,85%.
- ETH: около 1 750 долл., -2,34%.
- Общая капитализация криптовалют: около 2,31 трлн долл., -1,4%.
- Ликвидации на рынке: общая сумма за 24 ч. ~440 млн долл., среди них ликвидаций лонгов ~310 млн долл.
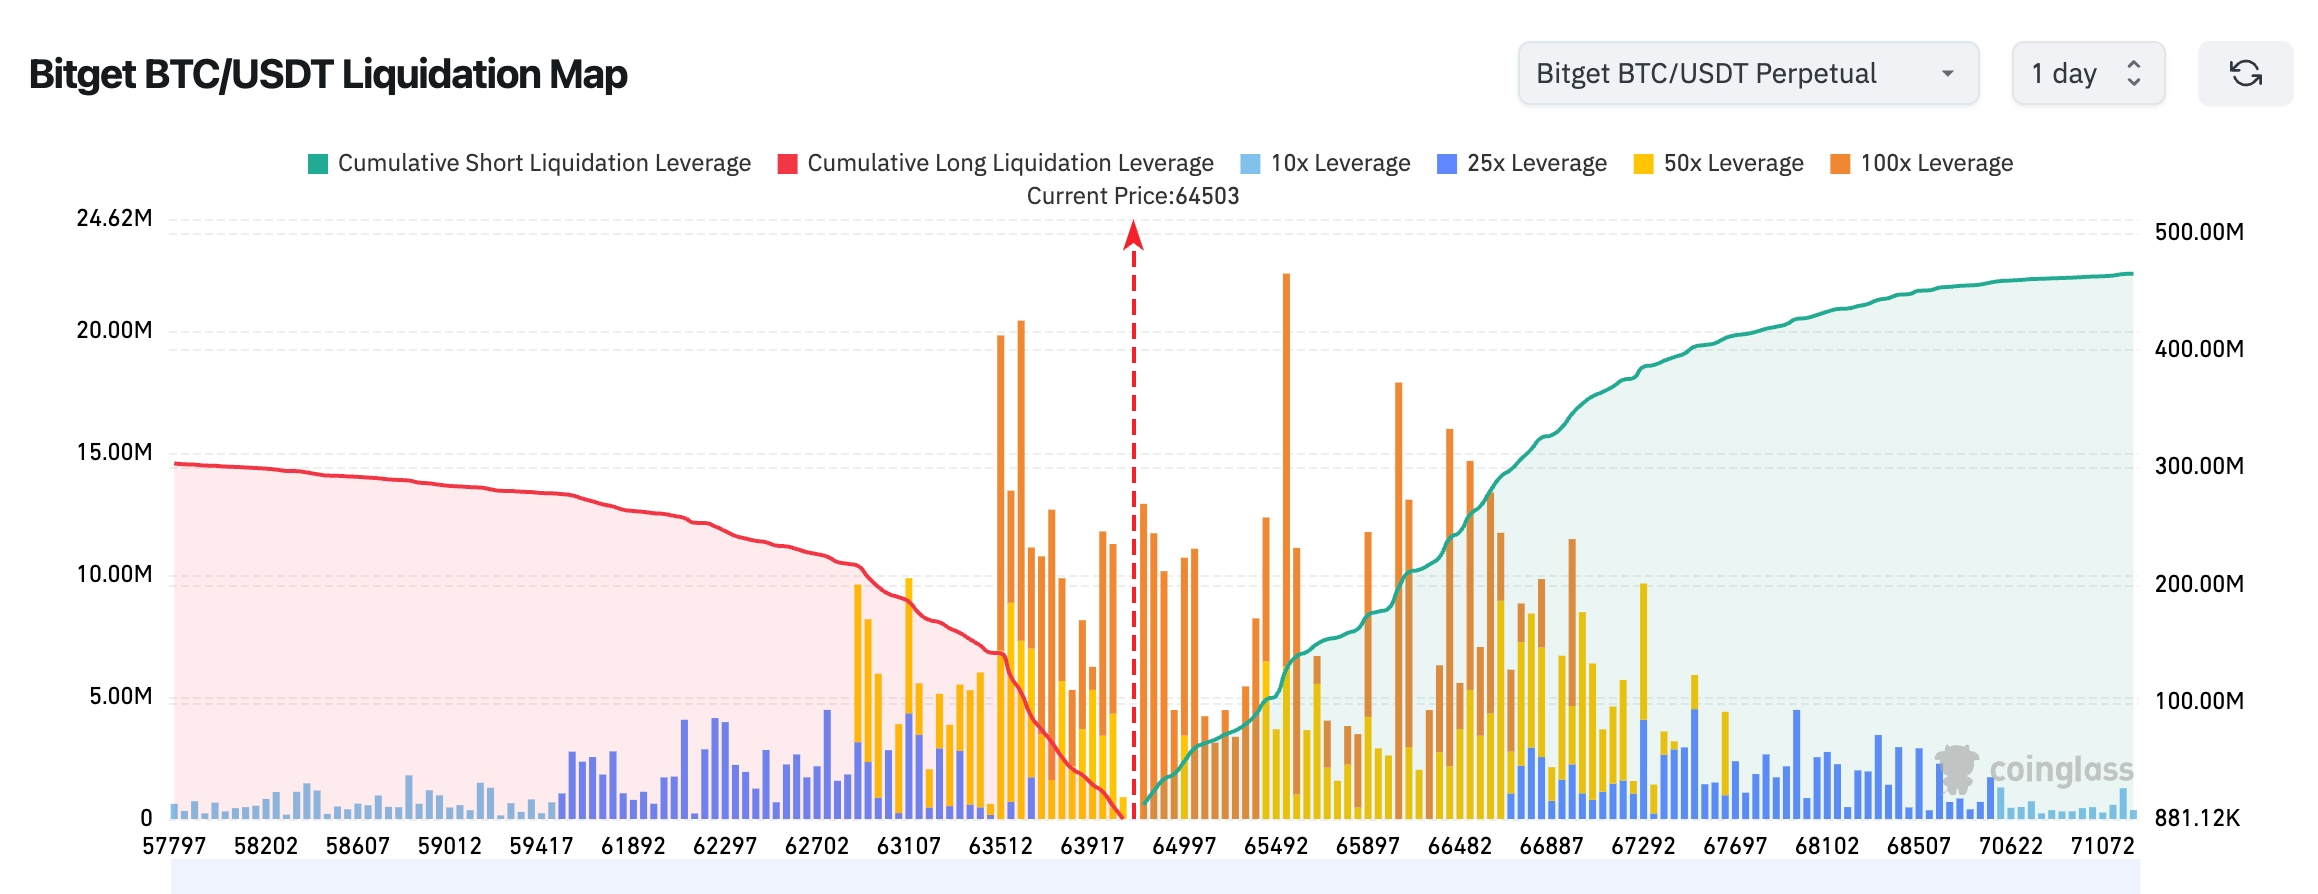
- Карта ликвидаций Bitget BTC/USDT: текущая цена около 64 503 USDT находится у нижней границы основной зоны плотных ликвидаций. Выше, в диапазоне 65 500–66 900 долл., концентрируется большое количество шорт-позиций с плечом 50x и 100x; совокупный объем ликвидации шортов значительно превышает объем лонгов ниже, что создает вероятность восходящего движения для сбора ликвидации шортов. В зоне 63 500–64 000 долл. тоже есть скопление лонговых ликвидаций, но их объем явно слабее верхнего, поэтому распределение ликвидаций указывает на приоритет тестирования шорт-ликвидности в диапазоне 65 500–66 500 долл. перед определением дальнейшего направления.
- Приток/отток спотовых ETF: чистый приток в BTC Spot ETF на момент закрытия торгов накануне составил 10,2 млн долл.
Анализ драйверов: Жесткие сигналы ФРС и изменение тональности Уорша спровоцировали де-леверидж, а в сочетании с соглашением США-Иран это охладило аппетит к риску; BTC и ETH одновременно скорректировались, однако общая капитализация сохранила ключевые уровни. Динамика средств в ETF остается стабильной, ликвидации производных позиций затронули преимущественно лонги, технически BTC тестирует важную поддержку. Макроэкономическая неопределенность и геополитическая разрядка компенсируют друг друга, тренд в краткосрочной перспективе сохраняет колебательный характер; необходимо следить за адаптацией институционального консенсуса к условиям повышенных ставок и ротацией капиталов.
Динамика индексов США
- Индекс Доу Джонса: закрытие около 52 000 пунктов (-0,6%).
- S&P 500: закрытие около 7 511 пунктов (-0,57%).
- Nasdaq: закрытие около 26 376 пунктов (-1,15%).
Динамика технологических гигантов
- NVDA: около 206,11 долл., -0,02%.
- AAPL: около 296,36 долл., -0,96%.
- MSFT: около 379 долл., -1,5%.
- GOOGL: около 365,94 долл., -1,96%.
- AMZN: около 239,85 долл., -2,50%.
- META: около 580 долл., -1,2%.
- TSLA: около 401,35 долл., -0,82%.
Резюме динамики и анализ драйверов: Фондовые индексы США показали расхождение: Dow Jones обновил исторические максимумы благодаря оборонному профилю, Nasdaq пострадали от коррекции tech-сектора. Среди Magnificent Seven некоторые компании, связанные с ИИ, испытывают давление из-за оценки и сигналов ФРС, акции Tesla демонстрируют дивергенцию на фоне событийных катализаторов. В целом сектор проявляет осторожность на фоне жесткой политики и улучшения геополитической обстановки; долгосрочная нарративная поддержка ИИ сохраняет устойчивость, однако рост левериджа и чувствительности к ставкам усиливают дифференциацию между отдельными бумагами в краткосрочной перспективе.
Обзор срочных контрактов акций на криптобирже
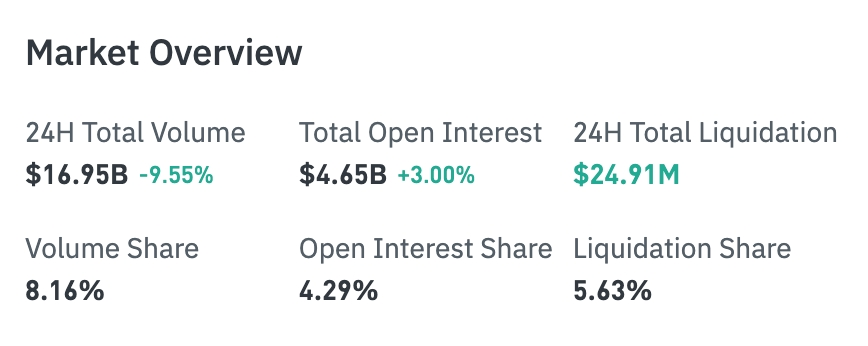
- Торговый оборот за 24 часа: $16,942 млрд (-9,60%)
- Общий открытый интерес: $4,651 млрд (+3,00%)
- Сумма ликвидаций за 24 часа: $24,912 тыс.
- Доля в обороте: 8,15%
- Доля в открытом интересе: 4,29%
- Доля в ликвидациях: 5,63%
Динамика по секторам
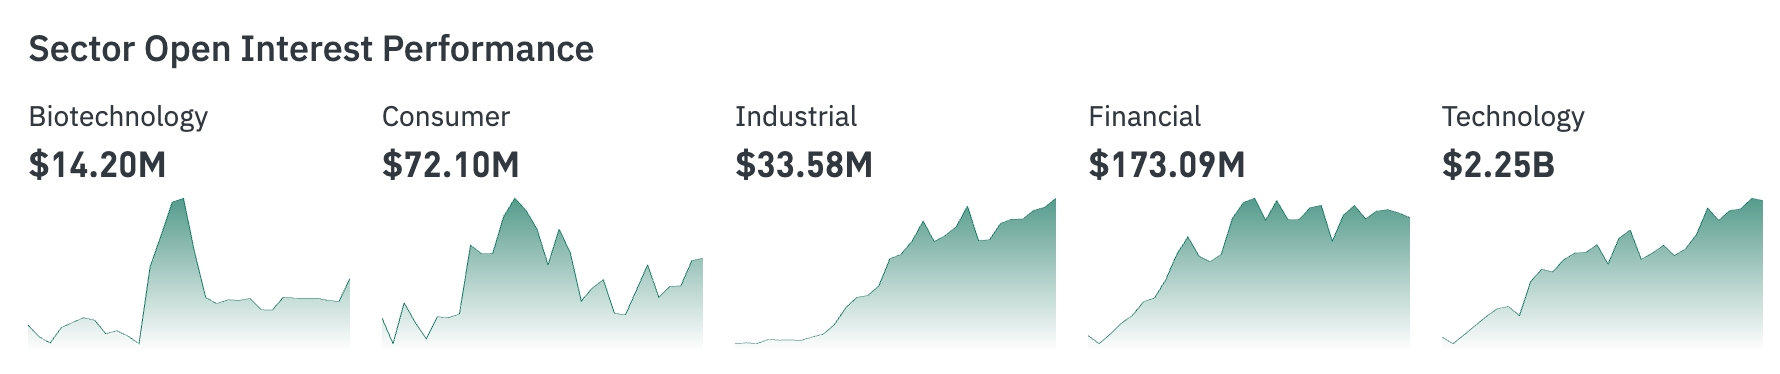
- Наибольший открытый интерес в технологическом секторе: $2,246 млрд
- Финансовый сектор: $173 млн
- Биотехнологии: $14,2055 млн
- Сектор потребительских товаров: $72,1029 млн
- Промышленный сектор: $33,6049 млн
Тепловая карта открытого интереса
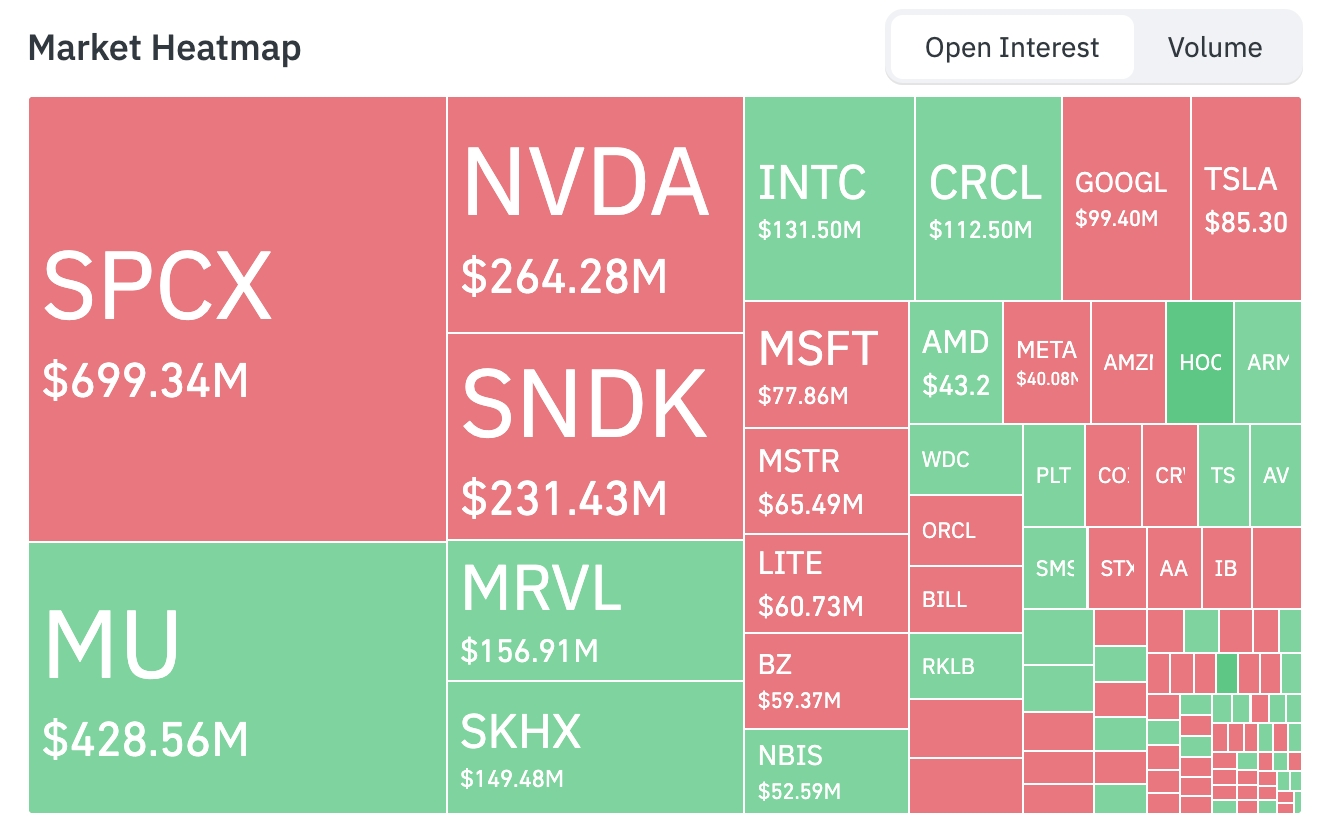
- SPCX: $699 млн
- MU: $428 млн
- NVDA: $264 млн
- SNDK: $231 млн
- MRVL: $157 млн
Наблюдение за аномалиями в секторах
Сектор полупроводников/чипов показал смешанную динамику (некоторые субсекторы демонстрируют существенное расхождение)
- Представители роста: ARM вырос более чем на 5%, Western Digital (WDC), Applied Materials (AMAT) и Broadcom (AVGO) прибавили свыше 4%.
- Представители падения: SanDisk (компании, связанные с SanDisk), NXP Semiconductors (NXPI) и Nvidia (NVDA) снизились более чем на 1%. Драйверы: первое выступление председателя Уорша в ФРС содержало жесткие сигналы, повышение медианы прогнозов по ставкам и упрощение формулировок, что привело к снижению ожиданий относительно долгосрочного роста и удорожания капитала; под давлением оказались высокорентабельные growth-акции ИИ и чипов. Тем не менее, такие компании, как ARM, демонстрируют устойчивость на фоне трендов периферийных вычислений ИИ и агентов, а Broadcom получает выгоду от диверсифицированных применений и корпоративных заказов; сегмент памяти и накопителей тормозится передачей затрат и опасениями по цикличности. Новости о начале рискованного пробного производства на техпроцессе Intel 18A-P поддержали часть цепочки поставок, однако весь сектор продолжает дифференцироваться под влиянием макроэкономической траектории ставок, и в краткосрочной перспективе может сохраняться высокая бета-характеристика.
Аэрокосмический сектор / новые технологии
- Первый день торгов после листинга SpaceX завершился снижением примерно на 4,95%. Драйверы: как новостойка с высокой оценкой, компания подверглась давлению со стороны фиксации прибыли на фоне ужесточения риторики ФРС и роста ожидаемой стоимости заемных средств. Несмотря на выраженные долгосрочные монопольные преимущества SpaceX в области Starlink и ракетных услуг, начальный период после листинга характеризуется повышенной волатильностью наряду с временным снижением аппетита рынка к риску.
III. Глубокий анализ отдельных акций США
1. ASML — Предупреждение руководства об обеспечении проектом TerafabОписание: CEO ASML отметил необходимость избежать узких мест в снабжении при обслуживании новых проектов Илона Маска, таких как Terafab; это масштабная возможность для фабрик, но требует грамотного управления.Рыночная интерпретация: Институциональные инвесторы фокусируются на лидирующих позициях компании в оборудовании для расширения ИИ-инфраструктуры; управление цепочками поставок становится ключевым фактором.Инвестиционные выводы: Долгосрочная выгода от цикла полупроводников, но необходим мониторинг исполнения в рамках цепочки поставок; краткосрочная волатильность может создать окно для входа.
2. Apple (AAPL) — Обновление iPhone Air и ценовая стратегияОписание: Apple продвигает第二代 iPhone Air (запуск весной 2027 г.), добавлены камеры, оптимизирована работа батареи, установлен чип A20 Pro; Тим Кук подтвердил повышение цен на продукцию из-за роста стоимости компонентов.Рыночная интерпретация: Аналитики рассматривают это как меру повышения привлекательности продукта; перекладывание затрат на потребителей отражает давление в产业链.Инвестиционные выводы: Следить за циклами инноваций и гибкостью ценообразования; экосистема услуг обеспечивает буфер.
3. Intel (INTC) — Прогресс в производстве и перспективы ИИ-CPUОписание: Техпроцесс 18A-P переходит в стадию рискового пробного производства, что повысит производительность при снижении энергопотребления; Bernstein повысил целевую цену, подчеркнув, что развитие агентов ИИ увеличит спрос на процессоры.Рыночная интерпретация: Институциональные инвесторы видят сдвиг баланса в конфигурации CPU/GPU в эпоху ИИ 2.0.Инвестиционные выводы: Прорыв в технологиях производства способен восстановить конкурентоспособность; важно отслеживать миграцию клиентов контрактного производства.
4. Amazon (AMZN) — Перспективы квантовых вычисленийОписание: Руководство прогнозирует появление первых коммерческих квантовых компьютеров в течение 5–7 лет, сравнивая траекторию развития с индустрией полупроводников.Рыночная интерпретация: Долгосрочные технологические инвестиции получают одобрение рынка, укрепляя позиции в облачных и ИИ-сервисах.Инвестиционные выводы: Цикл инвестиций в квантовую сферу длительный; стоит отслеживать достижение ключевых этапов разработки.
IV. Рыночные события
1. Привилегированные акции Strategy STRC в среду закрылись на уровне 89 долл., снизившись на 11% от номинала в 100 долл.; внутридневной минимум достигал 88,50 долл., что стало минимальным показателем закрытия с момента листинга.STRC выплачивает эффективный дивидендный доход 12,9%, механизм которого предполагает ежемесячную корректировку ставки для поддержания стабильной цены около 100 долл. Когда цена бумаги превышает номинал, Strategy выпускает новые акции для покупки биткоина, однако данная программа была приостановлена на фоне торговой дисконта STRC.
2. Аналитик Goldman Sachs Asset Management Кей Хаиг сообщил, что сегодняшнее решение по ставкам подтверждает: недавний жесткий поворот ФРС обусловлен не только ростом цен на энергоносители. Несмотря на недавнее снижение нефтяных котировок, половина членов FOMC прогнозирует повышение ставок уже в этом году, что отражает крепость рынка труда и данные по инфляции. Базовый вывод остается прежним: ФРС едва избегнет повышения ставок, но коридор движения узкий, поэтому будущие данные по инфляции будут иметь чрезвычайно высокий вес.
3. Эксперт по ФРС Ник Тимираос прокомментировал решение по ставкам: представленная диаграмма точек демонстрирует явный склон к ужесточению. Из 18 участников голосования девять прогнозируют хотя бы одно повышение в текущем году, причем шесть из них ожидают нескольких повышений.
4. Адрес правительства Королевства Бутан перевел 533,2 BTC (на сумму 34,52 млн долл.) на централизованную биржу (CEX). По оценкам, с июня прошлого года адрес правительства Бутана постепенно реализовал около 10 451 BTC за год, получив в общей сложности 979 млн долл. при средней цене 93 738 долл.
5. Исследовательская группа K33 в отчете отметила, что биткоин отскочил на фоне двух недель двузначного снижения, а объемы монет, удерживаемых долгосрочными инвесторами, достигли исторического максимума, что может сигнализировать о конце медвежьего рынка. Руководитель исследований Ветле Лунде пояснил, что снижение активности торговли «старыми» монетами указывает на ослабление желания долгосрочных держателей продавать; терпеливые участники稳步 накапливают предложение, что дополнительно свидетельствует о приближающемся завершении медвежьего тренда. «Этой точке зрения способствует тот факт, что 79% обращающейся сейчас эмиссии BTC принадлежит долгосрочным инвесторам, что является рекордным показателем, отражая непрерывное накопление и постепенный сдвиг рыночной среды в сторону большей позитивности».
V. Календарь рынка на сегодня
18 июня (четверг)
- Экономическая статистика США: данные о первоначальных заявлениях на пособие по безработице за неделю, закончившуюся 13 июня, индекс производственной деятельности Филадельфийского ФРБ и др.
- Отчеты компаний США: Accenture (ACN), Kroger (KR) — объекты пристального внимания (секторы потребления и ИТ-услуг).★★★★
19 июня (пятница)
- Американские площадки закроются в связи с федеральным праздником Джунетин (Juneteenth).
Ключевые темы недели на фондовом рынке:
«Фокус недели по ФРС»: первое участие Кевина Уорша в заседании FOMC + экономические данные (розничные продажи и др.) + отчеты Accenture/Kroger, которые определят ожидания по макробику и настроения рынка. Первая полная неделя торгов SpaceX (SPCX) после IPO (воздействие на космические и технологические конвертируемые бумаги).
Мнение институционалов: Ведущие инвестиционные банки отмечают, что жесткий тон первой презентации Уорша в ФРС в сочетании с повышением медианного значения в диаграмме точек усилил краткосрочную неопределенность вокруг ставок, однако меморандум США-Иран существенно снизил энергориски, создав буфер для рынка. Укрепление доллара и снижение цен на нефть формируют синергию, поддерживая оборонные сектора США, в то время как технологические growth-акции сталкиваются с проверкой оценок. Крипторынок испытывает краткосрочное давление, но фундаментальные показатели ETF остаются устойчивыми; долгосрочный outlook позитивен при сценарии мягкого экономического снижения. Общая рекомендация: ориентироваться на проверку данных и прогресс в реализации геополитических договоренностей, сохраняя нейтрально-осторожные или умеренно оптимистичные позиции.
Отказ от ответственности: Данный материал подготовлен и структурирован с использованием AI, проверка перед публикацией осуществлялась вручную. Не является инвестиционной рекомендацией. Данные могут содержать неточности; используйте актуальные рыночные котировки.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News














