SpaceX изменила вековую процедуру выхода на биржу с помощью одного IPO
Автор: Пратик Десаи
Перевод: Луффи, Foresight News
Выход компании на биржу — важнейший ритуал в капиталистической финансовой системе. Топ-менеджеры компании в течение нескольких недель проводят серию презентаций («роуд-шоу»), представляя свой бизнес-план управляющим фондами и привлекая институциональные инвестиции. Инвестиционные банки выступают посредниками в процессе размещения акций: они агрегируют рыночный спрос на акции, оценивают стоимость компании и определяют цену размещения, после чего распределяют акции среди инвесторов. В день выхода на биржу проходит церемония отбивания колокола, и частная компания официально становится публичной. Затем на вторичном рынке начинается непрерывное взаимодействие покупательских и продажных заявок, в результате которого цена формируется в течение первых нескольких часов или дней торгов.
Существование традиционного процесса роуд-шоу, установления цены и церемонии отбивания колокола объясняется главным образом тем, что внешние участники рынка не имеют доступа к достоверным операционным данным частных компаний и поэтому вынуждены полагаться на оценку стоимости, осуществляемую инвестиционными банками. Ранее все компании были вынуждены полностью пройти этот процесс для выхода на биржу.
Однако недавно состоявшийся выход SpaceX на американский фондовый рынок стал примером принципиально иного пути выхода на биржу. Элон Маск определил цену размещения напрямую — ещё до того, как инвестиционные банки завершили свою оценку и начали роуд-шоу.
В рамках традиционного IPO три ключевые функции — формирование цены, поиск инвесторов и передача акций — объединяются в единый пакет услуг, оказываемых инвестиционным банком, за который он получает комплексную комиссию. В случае с SpaceX эти три этапа были полностью разделены и поручены различным независимым каналам. Уже до начала официальной работы инвестиционных банков рынок определил справедливую стоимость компании, а значительное число инвесторов заранее встали в очередь на приобретение акций.
В данной статье анализируется, как SpaceX изменил традиционный процесс выхода на биржу, а также рассматриваются изменения в роли инвестиционных банков в новой среде выхода на рынок.
Происхождение комиссии за услуги по размещению акций
Инвестиционные банки взимают с компаний, планирующих выход на биржу, комиссию за услуги по размещению акций. На протяжении почти ста лет эта комиссия обычно рассчитывалась как процент от общей суммы привлечённых средств.
Полный цикл размещения включает организацию глобального роуд-шоу инвестиционным банком, сбор заявок на приобретение акций от институциональных и розничных инвесторов по различным ценовым уровням, определение рыночно приемлемой цены размещения и обеспечение надёжной передачи акций. При режиме полного андеррайтинга инвестиционный банк берёт на себя обязательство полностью приобрести весь объём акций, а затем перепродать их всем инвесторам, подавшим заявки.
Функции формирования цены, распределения и передачи акций долгое время были неразрывно связаны из-за ограниченных возможностей инфраструктуры рынка в прошлом. Инвестиционные банки являлись единственными организациями, обладавшими полной информацией о состоянии рынка, и потому наиболее компетентными в оценке рыночного спроса. Они имели ранний доступ к полным финансовым данным и стратегическим планам компании и могли точно рассчитать стоимость акций. Их обширная клиентская база и широкие межотраслевые партнёрские связи позволяли эффективно распределять акции между ведущими институтами и розничными инвесторами; кроме того, они располагали зрелыми системами клиринга и расчётов, обеспечивающими бесперебойную передачу акций.
Поэтому компании, планирующие выход на биржу, не имели выбора и вынуждены были приобретать весь пакет этих услуг, оплачивая соответствующую комиссию.
Разделённый IPO полностью ликвидировал монополию инвестиционных банков. Ещё до начала подготовки к выходу на биржу со стороны инвестиционных банков такие открытые каналы, как платформы для вечных контрактов, прогнозные рынки и «полу-вторичные» рынки, уже демонстрировали реальный рыночный спрос. Компании получили возможность самостоятельно вести переговоры об уровне комиссии за андеррайтинг и выбирать наиболее эффективные каналы для выполнения каждого этапа выхода на биржу.
Средняя комиссия за размещение акций средних компаний на американском рынке составляет около 7 % от общей суммы привлечённых средств; для крупных проектов она значительно снижается. При выходе Alibaba на биржу в 2014 году объёмом 25 млрд долларов США комиссия составила лишь 1,2 %. В случае SpaceX она снизилась до 0,67 %. Такая рекордно низкая комиссия для крупнейшего в истории IPO может быть обусловлена множеством факторов, однако одним из них, несомненно, является разделение этапов выхода на биржу и ослабление традиционных функций инвестиционных банков.
Формирование цены: утрата инвестиционными банками права на установление цены
SpaceX нарушила традиционные правила IPO уже на стадии подготовки. В классическом процессе инвестиционный банк задаёт ценовой диапазон и постепенно выявляет степень готовности рынка принять ту или иную цену, окончательно определяя цену размещения. В случае SpaceX Маск сразу объявил фиксированную цену размещения — 135 долларов США, оставив инвесторам только два варианта: купить или отказаться.
SpaceX смогла пропустить этап установления цены инвестиционным банком, поскольку за несколько недель до выхода на биржу рынок уже самостоятельно определил справедливую стоимость компании.
Три типа открытых рынков дали различные сигналы относительно стоимости акций SpaceX:
- «Полу-вторичные» рынки Hiive и Forge: сотрудники компании и ранние инвесторы торгуют приватными акциями; внутренняя цена сделок SpaceX стабильно находилась около 150 долларов США, что близко к цене открытия торгов в первый день;
- Прогнозный рынок Polymarket: пользователи делают ставки на цену закрытия торгов в первый день; наибольший объём ставок соответствовал оценке стоимости компании более чем в 2 трлн долларов США; 12 июня (пятница) SpaceX официально вышла на биржу, а цена закрытия торгов в первый день составила около 161 доллара США — на 20 % выше цены размещения; общая оценка стоимости компании достигла 2,1 трлн долларов США;
- Платформа для вечных контрактов Hyperliquid: круглосуточная торговля синтетическими вечными контрактами на акции SpaceX, отражающая текущие рыночные ожидания относительно её стоимости.
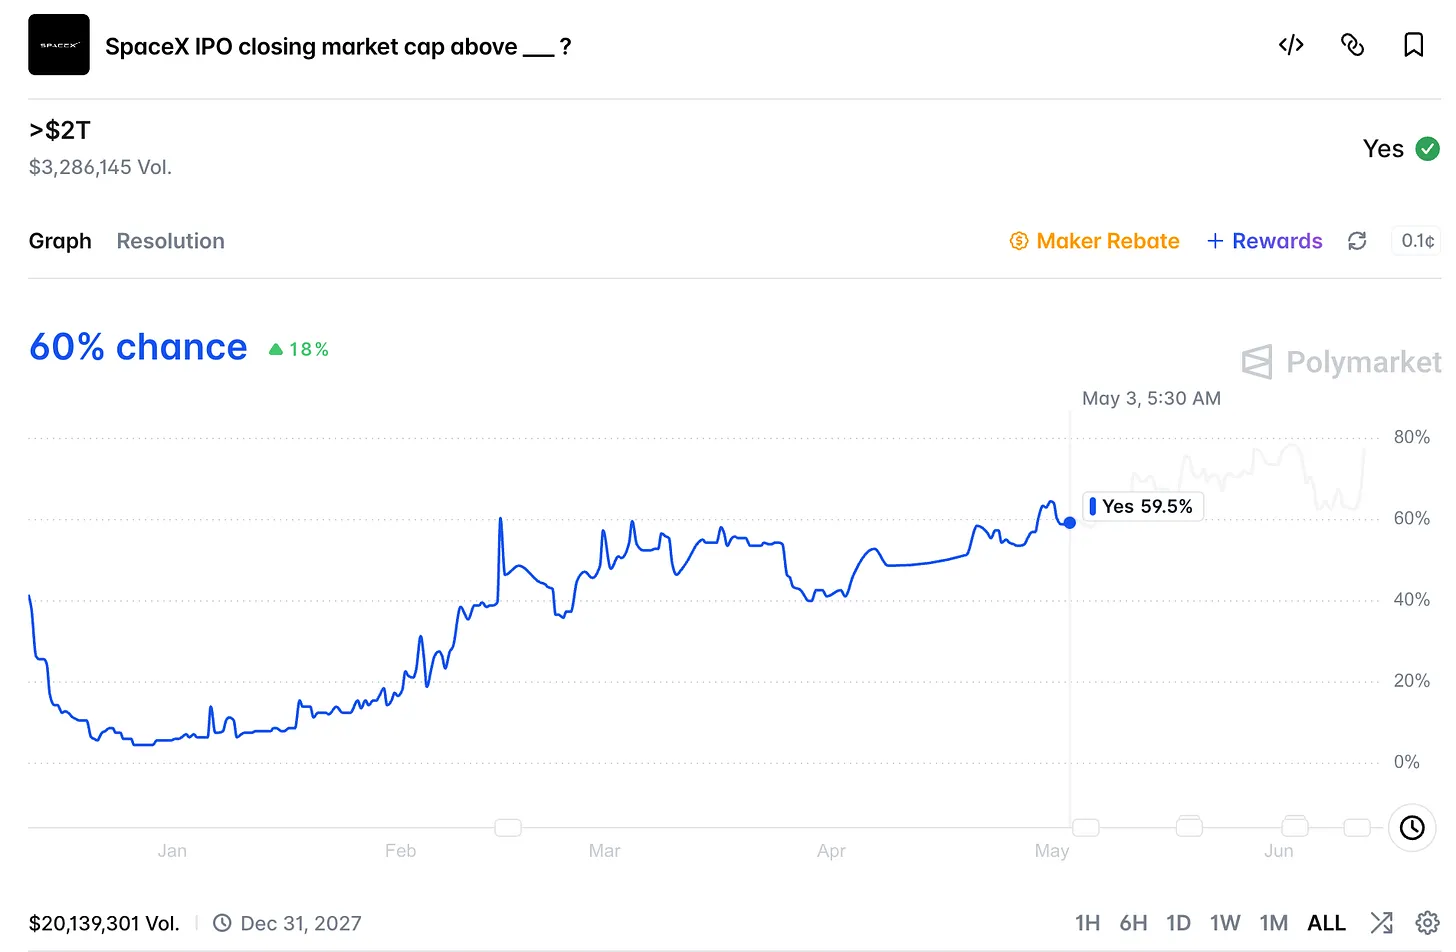
До официального выхода на биржу эти предварительные вечные контракты не имели реальных акций в качестве базового актива и фактически представляли собой маржинальные ставки на цену акций в первый день торгов. На платформе Hyperliquid большинство позиций сосредоточено именно на контракте на акции SpaceX. Утром в день выхода на биржу цена этого вечного контракта находилась в диапазоне 174–185 долларов США, что на 30–35 % превышало цену размещения в 135 долларов США; в то же время максимальная цена акций SpaceX в ходе торгов достигла 176 долларов США. После официального старта торгов на бирже цена вечного контракта быстро скорректировалась к цене открытия — 150 долларов США.
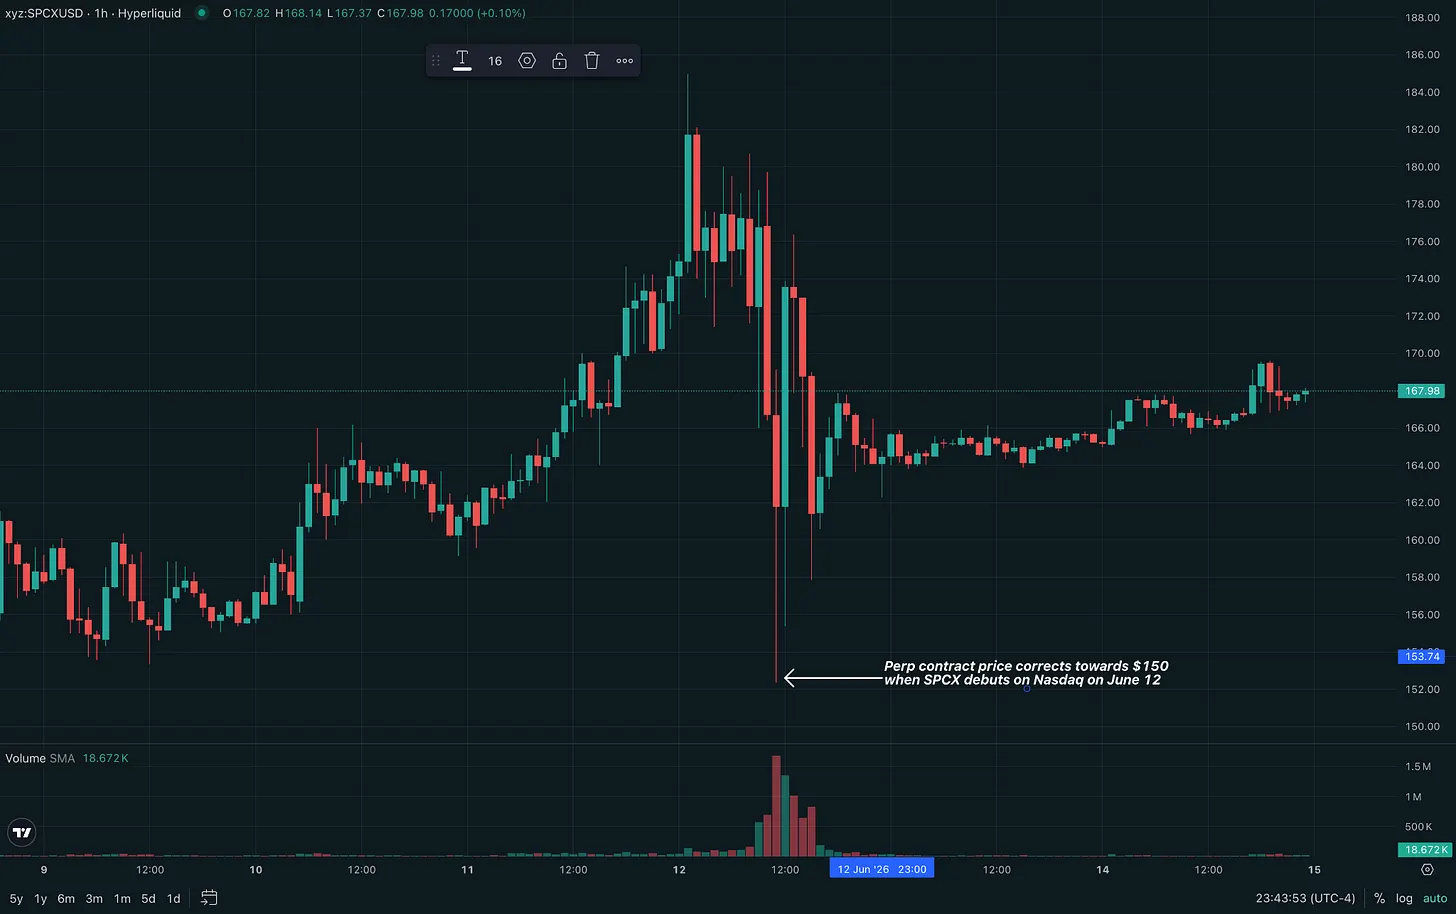
Является ли это просто совпадением? Ранее уже были прецеденты, подтверждающие практическую ценность таких новых каналов формирования цены. Несколько недель назад чиповая компания Cerebras вышла на биржу, и цена её предварительного вечного контракта на платформе Hyperliquid отличалась от фактической цены открытия торгов на NASDAQ всего на 1,3 %; после начала торгов разница практически исчезла. При этом сама цена размещения ещё не была определена, но рынок уже предвосхитил цену открытия торгов.
Благодаря использованию различных открытых торговых площадок SpaceX обошла первую ключевую функцию инвестиционных банков — формирование цены.
Передача акций: проблема базового депонирования в секторе токенизации
После завершения инвестиционным банком формирования цены его второй основной задачей становится распределение акций и подбор инвесторов. Пока пропустим этап распределения и сосредоточимся на третьей функции инвестиционных банков — распределении и передаче акций.
В день выхода SpaceX на биржу торги акциями осуществлялись на нескольких платформах, причём модель торговли кардинально отличалась от традиционного IPO. На блокчейне Solana платформа Backpack выпустила токены, регулируемый американский институт Kraken представил соответствующий продукт, Ondo выпустила отслеживающий токен, а Hyperliquid запустила синтетический вечный контракт — все они базировались на акциях SPCX; кроме того, централизованные биржи Bitget, Bybit и Binance открыли каналы для участия в IPO.
В день выхода на биржу результаты на разных платформах оказались совершенно разными.
Продукты, предоставляющие прямое владение реальными акциями или связанные с ними через регулируемых брокеров, начали торги вовремя и обеспечивали ценовую синхронизацию с основными акциями. Токены Backpack на блокчейне Solana обеспечивают прямое соответствие 1:1 с реальными акциями, хранящимися у депозитарного брокера; американская секция Kraken использует Payward Securities для связки с акциями; Ondo ежедневно публикует сертификаты хранения активов, гарантирующие полное соответствие токенов базовому активу; синтетический вечный контракт Hyperliquid не требует владения акциями, а его цена автоматически синхронизируется с ценой акций после их выхода на биржу.
Binance, Bybit и Bitget запустили программы токенизированного участия в IPO, а платформа xStocks гарантировала соответствие токенов реальным акциям. Однако в итоге платформы не смогли получить достаточный объём акций для распределения, и все они произвели полный возврат средств; только у Binance объём возвращённых средств составил 557 млн долларов США.
Корень проблемы заключается не в технологии блокчейна как таковой — регулируемые депозитарные каналы успешно выполнили передачу акций. Спрос на акции SpaceX превысил объём привлечения средств (75 млрд долларов США) в 3,5–4 раза. Централизованные биржи полагались на сторонних посредников для распределения акций и в итоге столкнулись с неудачей при передаче, вынужденно вернув все средства.
Когда формирование цены становится полностью открытым и свободно доступным, оно перестаёт быть дефицитным и высокостоимостным элементом процесса IPO. Конкурентное преимущество в отрасли теперь определяется способностью обеспечить полную передачу соответствующих акций.
Проблема передачи акций не является новой. Подобный кризис возник в Уолл-стрит шестьдесят лет назад, и тогда отрасль создала соответствующую инфраструктуру для его полного решения.
В конце 1960-х годов объём торгов акциями в США резко вырос. Поскольку акции существовали в виде бумажных сертификатов, каждая сделка требовала поиска, проверки и ручной доставки документов, в результате чего отделы обработки операций были завалены горами бумаг. Биржи даже вводили специальные «мертвые дни», например, закрывались по средам, чтобы справиться с накопившейся документацией. В конечном итоге отрасль нашла решение — прекратить обращение бумажных сертификатов.
В 1968 году была создана Центральная депозитарная корпорация (CDP), а в 1973 году она была реорганизована в Депозитарную корпорацию «Американский депозитарный трест» (DTC). Все бумажные акции были переведены в централизованное депозитарное хранилище, а право собственности передавалось исключительно путём изменения записей в бухгалтерских книгах. Все активы хранятся у доверенной третьей стороны, что полностью устраняет риски при передаче; депозитарный институт гарантирует, что продавец действительно владеет необходимым объёмом акций и что покупатель сможет без проблем оформить переоформление прав собственности.
Это и есть главная задача инфраструктуры депонирования: подтверждение того, что продавец действительно владеет базовым активом и может передать его.
Модель токенизации сталкивается с той же проблемой. Токены могут быть выпущены заблаговременно, однако базовые акции могут не быть одновременно размещены в регулируемом депозитарии. Если токены обеспечиваются реальными акциями, хранящимися в полном объёме у регулируемого брокера, передача считается надёжной; если же токены выпускаются раньше, а соответствующие акции не поступают в депозитарий, обещание их обмена теряет всякую основу. Именно это и произошло в 2026 году: платформы выпустили токены, но не смогли получить соответствующие реальные акции.
В будущем сложность IPO будет заключаться не в формировании цены, а в подтверждении реального существования базовых активов и возможности их нормальной передачи.
Какие не заменяемые функции остаются у инвестиционных банков?
Полный анализ нового процесса выхода на биржу показывает, что три традиционные функции уже перераспределены на внешние каналы.
Формирование цены на «первичном» рынке больше не находится в монополии инвестиционных банков. За несколько недель и даже месяцев до выхода на биржу «полу-вторичные» рынки, прогнозные рынки и платформы вечных контрактов уже публикуют оценки стоимости, и когда SpaceX определила цену размещения, несколько независимых каналов уже сообщили рыночно обоснованную цену;
Каналы торговли при выходе на биржу больше не являются единственными. Одновременно с выходом SpaceX на NASDAQ открылись торговые площадки на нескольких блокчейнах. Благодаря поддержке блокчейна торговля возможна круглосуточно, а ликвидность вторичного рынка больше не ограничена одной традиционной биржей;
Ключевым условием для передачи акций является наличие лицензии на депонирование активов. Ранее этим правом обладали исключительно инвестиционные банки, которые обеспечивали гарантии передачи через депозитарные учреждения; сегодня любая организация с соответствующей лицензией может выполнять эту функцию.
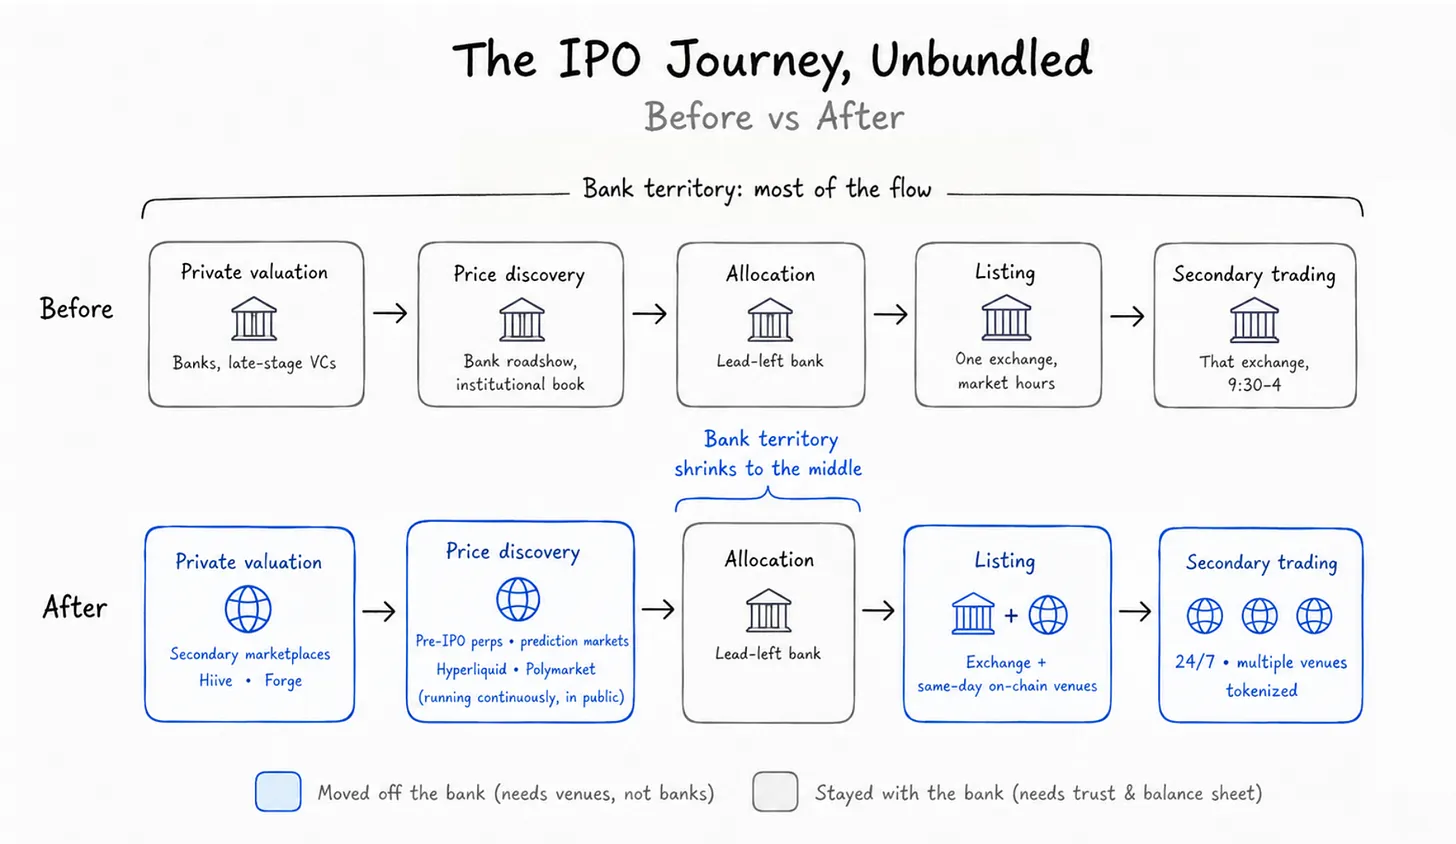
Что же остаётся в ведении инвестиционных банков? В настоящее время они сохраняют четыре ключевые функции, которые пока невозможно заменить.
Во-первых, это кредитное поручительство. Указание имени ведущего инвестиционного банка в проспекте эмиссии служит своего рода кредитной гарантией проекта и обеспечивает безопасность для консервативных институциональных инвесторов. Этот многолетний профессиональный авторитет, накопленный в отрасли, не может быть воспроизведён платформами на блокчейне; инвестиционные банки взимают комиссию именно за этот авторитет. В случае SpaceX общая сумма комиссии за андеррайтинг составила 500 млн долларов США, из которых Goldman Sachs и Morgan Stanley получили по 100 млн долларов США, несмотря на то, что оба банка практически не участвовали в установлении цены.
Во-вторых, это право распределять акции. Главный андеррайтер по-прежнему контролирует распределение большей части акций и самостоятельно выбирает инвесторов, допущенных к участию в размещении.
В-третьих, это принятие на себя рисков. SpaceX использовала режим полного андеррайтинга: инвестиционные банки подписали договор о полном приобретении всего объёма акций с последующей их перепродажей инвесторам. Если бы спрос рухнул и часть акций осталась непроданной, банки сами приняли бы на себя весь риск; SpaceX не понесла бы убытков. Платформы на блокчейне не в состоянии взять на себя такой масштабный гарантированный риск.
В-четвёртых, это стабилизация рынка. На начальном этапе торгов, когда волатильность цены особенно высока, главный андеррайтер может использовать механизм «зелёной лужайки» (greenshoe), допуская сверхразмещение акций и последующий их выкуп на вторичном рынке для сдерживания чрезмерных колебаний цены. После выхода SpaceX на биржу функцию стабилизации выполняла Morgan Stanley. Для реализации этой деятельности требуются крупные балансовые активы и профессиональные команды по маркет-мейкингу — на сегодняшний день только инвестиционные банки обладают такими возможностями.
За пределами этих четырёх функций все остальные этапы процесса выхода на биржу уже переданы новым каналам, характеризующимся более низкой стоимостью, более длительным временем торговли и полной прозрачностью.
Каналы ценообразования на блокчейне уже доказали свою ценность, обеспечивая круглосуточную оценку стоимости компаний, готовящихся к выходу на биржу, с эффективностью, значительно превосходящей возможности традиционных инвестиционных банков. Масштабный переспрос на акции SpaceX и рост их цены в первый день торгов почти на 19 % стали образцовым случаем выхода на биржу и наглядно подтверждают эффективность новых каналов ценообразования.
Традиционная модель IPO полностью распалась: каждая функция теперь выполняется наиболее эффективным каналом, и подобные процессы перераспределения обязанностей происходят во всех отраслях. В ранее опубликованной статье «Реструктуризация оценки стоимости на первичном рынке» отмечалось, что рынок больше не ждёт оценки стоимости частных компаний от инвестиционных банков. Когда-то монопольные функции формирования цены и передачи акций в новой системе выхода на биржу больше не приносят инвестиционным банкам высоких доходов за стандартные услуги.
Сократятся ли доходы инвестиционных банков от IPO?
Нет. Комиссия в 0,67 %, полученная SpaceX, не является основным источником доходов инвестиционных банков.
С учётом роста цены в первый день торгов объём привлечённых средств SpaceX (75 млрд долларов США) обеспечил совокупную прибыль в размере около 14 млрд долларов США. Эти доходы получили преимущественно инвесторы, являющиеся постоянными клиентами инвестиционных банков. Самим банкам запрещено напрямую заниматься спекулятивными операциями с акциями, однако они стремятся обеспечить своим клиентам доступ к наиболее привлекательным IPO, получая за это высокие комиссионные вознаграждения за последующие сделки.
Именно поэтому столь низкая комиссия в 0,67 % всё равно вызвала ожесточённую конкуренцию среди почти двадцати инвестиционных банков за место в консорциуме андеррайтеров. Комиссия за андеррайтинг стала второстепенным доходом; ключевыми целями банков при борьбе за участие в проекте являются право распределять акции, комиссионные от производных операций клиентов и долгосрочные услуги по управлению благосостоянием.
Логика получения прибыли инвестиционными банками эволюционирует: от стандартизированных, легко заменяемых услуг по ценообразованию — к уникальным ресурсам, таким как доступ к акциям IPO.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News