IPO SpaceX: кошелек Маска пополнится еще на 220 млрд долларов?
Автор: Biteye
На данный момент первичное размещение акций SpaceX (IPO) предварительно оценено в 135 долларов США за акцию. Планируемый объём привлечения капитала составляет около 75 млрд долларов США, что соответствует полностью разводнённой рыночной капитализации приблизительно 1,77 трлн долларов США — это уже почти наверняка сделает IPO SpaceX крупнейшим в истории мировых фондовых рынков.
Если этот объём будет окончательно подтверждён, состояние Илона Маска увеличится более чем на 220 млрд долларов США, и он может стать первым в мире миллиардером с состоянием в 1 трлн долларов США.
Однако чтобы носить корону, нужно выдержать её тяжесть. IPO SpaceX вызывает такой широкий интерес не только из-за вероятности стать крупнейшим IPO в истории, но и потому, что инвесторы на фондовом рынке уже ведут ожесточённые споры относительно его оценки.
Действительно ли SpaceX стоит 1,77 трлн долларов США? Сможет ли Маск спокойно спать, глядя на дополнительные 220 млрд долларов США в своём кошельке?
Бычья позиция: андеррайтеры строят долгосрочную историю на основе Starlink, запусков ракет и ИИ
Сторонники бычьей позиции считают, что инвестиции в SpaceX — это не просто ставка на ракетную компанию, а скорее раннее размещение капитала в будущую космическую инфраструктуру.
Оценка в 1,77 трлн долларов США выглядит высокой, однако, если прогнозы по Starlink, недорогим запускам и направлению ИИ будут реализованы, цена в 135 долларов США сможет быть обоснована долгосрочной перспективой.
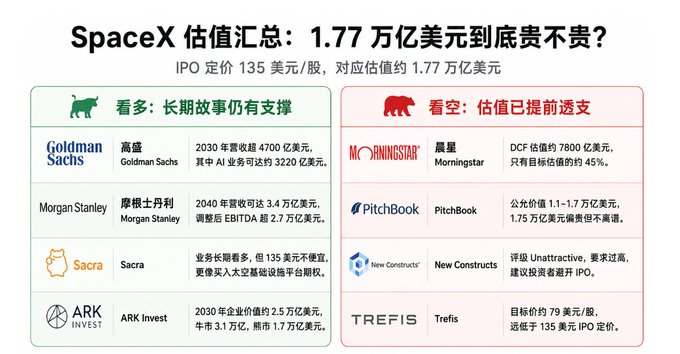
1. Goldman Sachs («Голдман Сакс») @GoldmanSachs|Подписчиков в X: 1,132 млн|Рейтинг XHunt: 12 015|Один из ведущих мировых инвестиционных банков и ключевой андеррайтер IPO SpaceX.
Основная точка зрения: оценку SpaceX нельзя рассчитывать по стандартным методикам для традиционных космических компаний; в долгосрочную модель роста необходимо включить Starlink и будущие ИИ-направления.
«Голдман Сакс» прогнозирует выручку SpaceX в 2028 году на уровне примерно 160 млрд долларов США, а к 2030 году — свыше 470 млрд долларов США.
Наиболее амбициозной частью прогноза является направление ИИ: «Голдман Сакс» оценивает потенциальную выручку от ИИ-направления SpaceX к 2030 году в ~322 млрд долларов США.
2. Morgan Stanley («Морган Стенли») @MorganStanley|Подписчиков в X: 742 тыс.|Рейтинг XHunt: 32 049|Один из ведущих мировых инвестиционных банков и ключевой андеррайтер IPO SpaceX.
Основная точка зрения: долгосрочная ценность SpaceX основана на комбинированном росте «космос + ИИ», а потолок её выручки значительно выше, чем у традиционных космических компаний.
«Морган Стенли» также прогнозирует выручку SpaceX в 2028 году на уровне ~160 млрд долларов США.
Ещё более смелый долгосрочный прогноз: к 2040 году «Морган Стенли» оценивает выручку SpaceX в 3,4 трлн долларов США, а скорректированную EBITDA — свыше 2,7 трлн долларов США.
Если вы покупаете доступ к космической инфраструктуре на ближайшие десятилетия, то цена в 135 долларов США — это недооценка, однако её реализация потребует значительного времени.
3. Sacra|Независимое исследовательское агентство, специализирующееся на частных технологических компаниях; занимается углублённым анализом компаний и детальной оценкой их стоимости.
Основная точка зрения: в долгосрочной перспективе бизнес SpaceX выглядит перспективным, однако цена в 135 долларов США — это не недооценка, а скорее премия за опцион на трансформацию компании из ракетного производителя в платформу космической инфраструктуры.
Sacra оценивает выручку SpaceX в 2025 году в ~18,7 млрд долларов США, из которых Starlink обеспечит ~11,4 млрд долларов США и станет главным источником прибыли компании.
Главное конкурентное преимущество SpaceX — вертикальная интеграция: собственное производство ракет, самостоятельные запуски, развертывание спутников, контроль над конечными устройствами и наземными сетями, что создаёт трудновоспроизводимые преимущества в себестоимости по сравнению с конкурентами.
Если рассматривать только текущие направления Starlink и запусков ракет, цена в 135 долларов США не выглядит привлекательной. Однако, если верить, что SpaceX сможет эволюционировать из космической компании в комплексную платформу, охватывающую спутниковый интернет, недорогие запуски и другие элементы космической инфраструктуры, такая цена становится более обоснованной.
4. ARK Invest @ARKInvest|Подписчиков в X: 816 тыс.|Рейтинг XHunt: 1637|Инвестиционный фонд Кэтрин Вуд («Вуди»), ориентированный на инновационные технологии и дисруптивные активы.
Основная точка зрения: оценка SpaceX в 1,77 трлн долларов США, несомненно, высока, однако при взгляде на долгосрочные перспективы до 2030 года она не лишена обоснования.
Открытая модель оценки SpaceX от ARK Invest показывает, что ожидаемая стоимость компании к 2030 году составит около 2,5 трлн долларов США. Согласно этой модели, в оптимистичном сценарии она может достичь 3,1 трлн долларов США, а в пессимистичном — составить около 1,7 трлн долларов США.
Ключевая логика ARK заключается в том, что стоимость SpaceX определяется не только запусками ракет, но и глобальной спутниковой интернет-сетью Starlink, возможностями недорогих запусков и будущими направлениями космической инфраструктуры.
Согласно прогнозу ARK, цена первичного размещения в 135 долларов США ещё имеет потенциал роста.
Медвежья позиция: независимые аналитики считают, что оценка IPO серьёзно завышена
Сторонники медвежьей позиции не отрицают, что SpaceX — один из самых уникальных коммерческих космических активов в мире, и признают долгосрочную ценность Starlink.
Однако они считают, что оценка IPO в 1,77 трлн долларов США уже включает в себя чрезмерно завышенные ожидания будущего роста, особенно в отношении ИИ-направления, которое остаётся крайне неопределённым.
1. Morningstar («Морнингстар») @MorningstarInc|Подписчиков в X: 238 тыс.|Рейтинг XHunt: 98 209|Известное мировое независимое исследовательское агентство, использующее фундаментальный анализ и модель дисконтированных денежных потоков (DCF) для оценки компаний.
Основная точка зрения: SpaceX — отличная компания, однако оценка IPO явно завышена.
Согласно DCF-модели «Морнингстар», справедливая стоимость компании составляет около 780 млрд долларов США — лишь примерно 45 % от целевой оценки IPO в 1,77 трлн долларов США.
В детализированной оценке «Морнингстар» основной бизнес запусков и Starlink оценивается в ~611 млрд долларов США, а ИИ-направление (xAI) с учётом вероятностного взвешивания — в ~170 млрд долларов США.
«Морнингстар» также указывает на два риска: Маск — ключевая фигура для SpaceX, и в оценке компании присутствует очевидная «премия Маска». После IPO по истечении периода блокировки акций ранние акционеры и сотрудники могут начать массовую продажу акций.
«Морнингстар» считает, что цена в 135 долларов США явно завышена и не стоит торопиться с покупкой на этапе IPO; после выхода на биржу могут возникнуть более выгодные точки входа.
2. PitchBook @PitchBook|Подписчиков в X: 48 тыс.|Рейтинг XHunt: 49 174|Мировая платформа данных по частным инвестициям, венчурному капиталу и непубличным компаниям, охватывающая информацию о финансировании и оценках множества непубличных компаний.
Основная точка зрения: оценка около 1,5 трлн долларов США допустима, 1,75 трлн долларов США — завышена, но не абсолютно иррациональна.
PitchBook применяет метод «суммы частей» (Sum-of-the-Parts) и оценивает справедливую стоимость SpaceX в диапазоне от 1,1 до 1,7 трлн долларов США, сосредоточившись на направлениях запусков и Starlink и не полагаясь целиком на ИИ-сценарии (xAI).
Цена в 135 долларов США уже достигает или даже слегка превышает верхнюю границу этого диапазона, поэтому она не выглядит привлекательной. Тем не менее, если Starship и Starlink будут успешно реализованы, такая цена не кажется совершенно абсурдной.
3. New Constructs @NewConstructs|Подписчиков в X: 5675|Рейтинг XHunt: –|Независимое агентство по анализу акций, специализирующееся на качестве финансовой отчётности, рисках оценки и обратном DCF-анализе.
Основная точка зрения: при оценке в 1,75 трлн долларов США участие в IPO SpaceX нецелесообразно; инвесторам рекомендуется воздержаться от него.
New Constructs присваивает SpaceX рейтинг «Unattractive» («Непривлекательно»). По мнению агентства, оценка в 1,75 трлн долларов США предполагает чрезмерно высокие темпы будущего роста и прибыли: для её поддержания SpaceX должна одновременно стать одной из самых доходных и прибыльных компаний на американском фондовом рынке.
Недостатки внутреннего бухгалтерского контроля в SpaceX, практически полное отсутствие голосующих прав у внешних инвесторов, использование значительной части средств IPO на погашение долга, вводящие в заблуждение показатели вне GAAP и риски связанных операций.
Для поддержания оценки в 1,75 трлн долларов США выручка SpaceX к 2035 году, возможно, должна достичь 1,1 трлн долларов США — что эквивалентно среднегодовому росту примерно на 50 % в течение следующего десятилетия. По оценке Fortune, такие темпы роста не имеют аналогов в истории.
Вывод New Constructs предельно ясен: соотношение риска и потенциальной доходности при данной цене невыгодно, участие в IPO не рекомендуется.
4. Trefis @Trefis|Подписчиков в X: 2661|Рейтинг XHunt: –|Независимая платформа по оценке акций на американском рынке, использующая детализированные бизнес-модели для расчёта целевых цен.
Основная точка зрения: SpaceX — исключительно редкая компания, однако цена размещения в 135 долларов США явно завышена.
Trefis признаёт долгосрочные преимущества SpaceX в коммерческой космонавтике, спутниковом интернете Starlink и недорогих запусках, однако считает, что эти преимущества не освобождают инвесторов от необходимости учитывать цену.
Trefis оценивает целевую цену акций SpaceX в ~79 долларов США за акцию — значительно ниже цены IPO в 135 долларов США.
Заключение
Как сторонники бычьей, так и медвежьей позиций в целом согласны с тем, что SpaceX — одна из самых уникальных коммерческих космических компаний в мире.
Настоящим предметом спора остаётся цена в 135 долларов США: есть ли у неё достаточный «буфер безопасности»?
Быки считают, что покупка акций SpaceX — это ставка на долгосрочную перспективу Starlink, недорогих запусков, ИИ и будущей космической инфраструктуры.
Медведи же полагают, что цена в 135 долларов США уже полностью учитывает все ожидания роста.
В настоящее время кратность подписки на IPO $SPCX достигла 4x, что говорит о том, что, несмотря на острые споры об оценке, интерес инвесторов к SpaceX остаётся чрезвычайно высоким.
Итак, вопрос: примете ли вы участие в первичном размещении $SPCX? Как вы считаете: 220 млрд долларов США, которые получит Маск, станут для него поводом для спокойствия или, напротив, причиной бессонницы?
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @BiteyeCN