


Даже продавцы лопат вынуждены брать кредиты, чтобы купить лопаты: акции ИИ-сектора на американском фондовом рынке за неделю потеряли более триллиона долларов, и рынок начал «выставлять счёт» за технологии ИИ
Автор: Ada, TechFlow
На прошлой неделе акции американских компаний из сектора ИИ продемонстрировали странную картину: один рекорд за другим обновлялся, а акции — один за другим распродавались.
1 июня Alphabet, располагающая на счетах более чем миллиардом долларов наличных средств, объявила о самом масштабном размещении акций в своей истории; 3 июня после окончания торгов Broadcom представила лучший квартальный отчёт в своей истории, однако на следующий день её акции рухнули; 5 июня индекс NASDAQ упал на 4 % за один день, а рыночная капитализация сектора полупроводников сократилась примерно на триллион долларов; 10 июня после окончания торгов Oracle сообщила о рекордных показателях выручки и объёма заказов, но цена акций продолжала снижаться; 11 июня состоялось определение цен на первичное публичное размещение (IPO) SpaceX — крупнейшее в истории. Сама по себе финансовая отчётность не вызывает вопросов, проблема заключается в том, каким образом достигаются эти цифры: всё больше денег привлекается всё более сложными способами для участия в гонке за создание ИИ-инфраструктуры. Как только рынок начал подсчитывать стоимость этой гонки, даже рекорды уже не спасают котировки акций.
Один и тот же сценарий: сначала рекорд, затем обвал
Сценарий Broadcom был первым. Согласно её отчёту и сообщениям нескольких СМИ, во втором финансовом квартале, завершившемся 3 мая, выручка компании составила 22,219 млрд долл. США, увеличившись на 48 % по сравнению с прошлым годом; доход от продаж чипов ИИ достиг 10,8 млрд долл. США, что на 143 % выше показателя прошлого года; прибыль на акцию превысила прогнозы «Уолл-стрит». Однако рынок сосредоточился исключительно на одном моменте: компания заявила, что прогнозируемый доход от продаж чипов ИИ в следующем квартале составит 16 млрд долл. США — ниже ожиданий аналитиков. Генеральный директор Hock Tan также не повысил целевой показатель годового дохода от ИИ и отметил, что Google может диверсифицировать свою цепочку поставок чипов. На следующий день акции Broadcom упали почти на 15 %, их рыночная капитализация сократилась почти на 280 млрд долл. США — один из самых значительных однодневных обвалов в истории «Уолл-стрит».
Через неделю наступила очередь Oracle. Согласно её отчёту и сообщениям CNBC, в четвёртом финансовом квартале, завершившемся 31 мая, выручка компании составила 19,2 млрд долл. США (+21 % в годовом выражении), доход от облачной инфраструктуры — 5,8 млрд долл. США (+93 %), скорректированная прибыль на акцию — 2,11 долл. США, что выше прогнозируемых аналитиками 1,95 долл. США. Объём незавершённых обязательств (RPO) достиг поразительных 638 млрд долл. США — рост на 363 % в годовом выражении и значительно выше ожидаемых аналитиками 595,7 млрд долл. США. Тем не менее, рынок проигнорировал эти результаты: после закрытия торгов цена акций упала почти на 9 %.
Между этими двумя отчётами произошло массовое снижение котировок 5 июня. По данным TheStreet и CNBC, индекс NASDAQ упал на 4 % — худший однодневный результат с апреля 2025 года, когда наблюдалась волатильность из-за торговых пошлин. Снижение было спровоцировано осторожным прогнозом по доходам от чипов ИИ со стороны Broadcom, а AMD и Intel возглавили падение всего сектора полупроводников.
Примечательно, что обвал 5 июня был вызван не только «скептицизмом по поводу ИИ». В этот день число новых рабочих мест в несельскохозяйственном секторе США составило 172 тыс., что значительно превышает прогнозы, что усилило ожидания повышения процентных ставок и вызвало переток капитала из высоковолатильных акций роста в защитные сектора — здравоохранение и потребительские товары первой необходимости. Поскольку акции компаний ИИ имеют самую высокую оценку, они и упали сильнее всего. Другими словами, движущей силой стали одновременно макроэкономические ставки и секторальный переток капитала, а также сомнения относительно капитальных затрат на ИИ — это два взаимодополняющих фактора, а не единственный источник.
Обваливаются не отчёты о прибылях и убытках, а отчёты о движении денежных средств
Если объединить эти три события, можно заметить общую закономерность: отчёты о прибылях и убытках всё ещё фиксируют «рекорды», тогда как рынок уже переориентировался на отчёты о движении денежных средств и балансовые отчёты. Основной фокус оценки сместился с вопроса «сколько заработано» на вопрос «сколько ещё нужно потратить и занять, чтобы получить эти деньги».
Oracle — наиболее наглядный пример. Согласно её отчёту, операционный денежный поток в финансовом году 2026 достиг рекордных 32 млрд долл. США (+54 %), однако свободный денежный поток составил минус 23,7 млрд долл. США, а за весь год компания привлекла 43 млрд долл. США в виде долгового финансирования и 5 млрд долл. США через эмиссию акций. Настоящий удар по настроениям инвесторов нанесла её заявленная позиция относительно будущего. Согласно CNBC, Oracle планирует привлечь около 40 млрд долл. США в финансовом году 2027, используя комбинацию долгового и акционерного финансирования. Компания, которая только что привлекла почти 50 млрд долл. США и имеет отрицательный свободный денежный поток, объявляет о новом раунде финансирования на 40 млрд долл. США — и когда такие новости появляются рядом с «рекордами», рынок выбирает оценивать именно последнее.
Логика Broadcom схожа, хотя проявляется она по-другому. Согласно Barron's, компания понизила свой прогноз валовой маржи на третий финансовый квартал с 77 % до 74 %, поскольку доля чипов ИИ с более низкой маржой в её выручке возрастает. Плюс к этому — переход от продажи готовых систем к продаже лишь отдельных чипов, а также требование клиентов арендовать чипы вместо покупки, чтобы переложить на себя часть финансовой нагрузки. Рынок видит бизнес с высокими темпами роста, но с одновременным ухудшением рентабельности и ростом капитальных затрат.
Цепочка финансирования становится главным действующим лицом: даже у игроков с наибольшими запасами наличности начинается заимствование
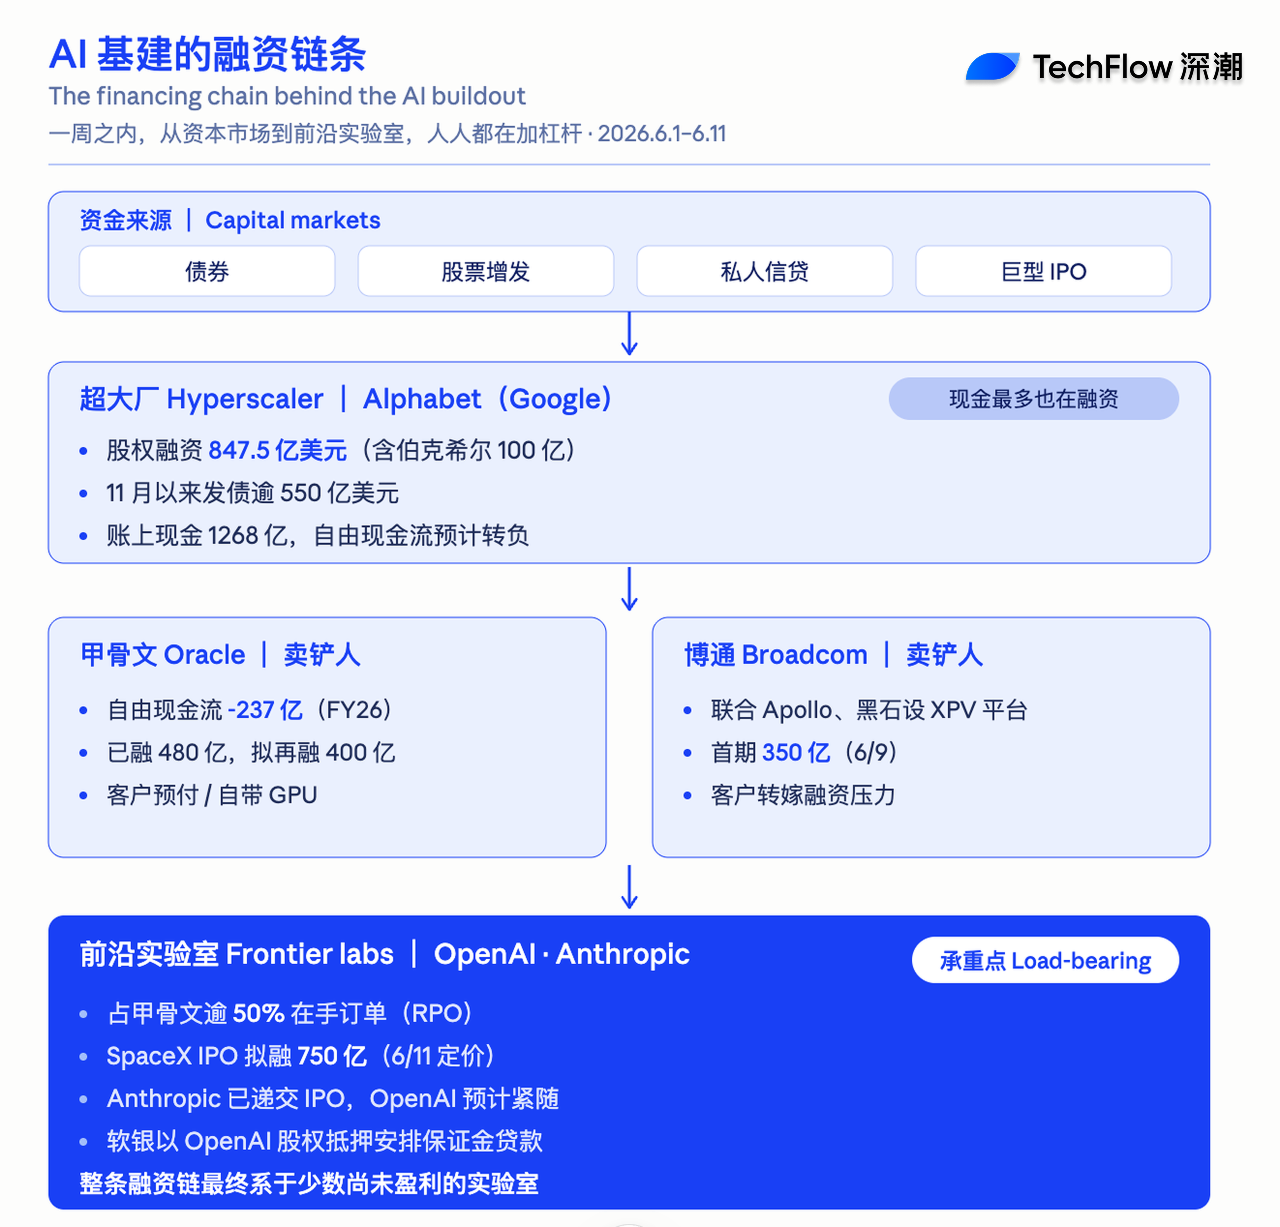
Если отчёт о прибылях и убытках — лишь внешняя оболочка, то настоящим главным действующим лицом на прошлой неделе стала именно цепочка финансирования. От верхнего звена к нижнему почти каждый участник финансирует одну и ту же ИИ-инфраструктурную гонку за счёт увеличения кредитного плеча или разводнения акционерного капитала.
Наиболее убедительный пример — Alphabet. Согласно документам, представленным компанией в SEC, 1 июня было объявлено о выпуске акций на сумму 80 млрд долл. США, а 2 июня размер размещения был повышен и зафиксирован на уровне 84,75 млрд долл. США, включая частное размещение на 10 млрд долл. США для Berkshire Hathaway. Парадокс заключается в том, что компании совершенно не нужны дополнительные средства. Согласно многочисленным СМИ, по состоянию на март 2026 года у Alphabet на счетах было 126,8 млрд долл. США наличных, а годовой операционный денежный поток составлял 174 млрд долл. США; кроме того, с ноября прошлого года компания уже выпустила более чем на 55 млрд долл. США долговых обязательств. Тем не менее, Melius Research прогнозирует, что свободный денежный поток Google в ближайшие годы станет отрицательным. Инвестор Dan Niles прокомментировал это так: капитал не бесконечен, и тот факт, что Google, владеющая «самым мощным в мире технологическим стеком для ИИ», вынуждена проводить масштабное финансирование, говорит о чрезвычайной интенсивности текущих инвестиций.
Если двигаться вниз по цепочке, то каждый её элемент делает то же самое. Новые облачные провайдеры, такие как Oracle, демонстрируют отрицательный свободный денежный поток и финансируются одновременно за счёт долгов и акций; клиенты предварительно оплачивают GPU или сами поставляют GPU, чтобы снизить необходимость финансирования строительства инфраструктуры Oracle. Производители чипов, такие как Broadcom, 9 июня совместно с Apollo и Blackstone учредили платформу AI XPV Platform на сумму 35 млрд долл. США, цель которой — обеспечить более 20 гигаватт вычислительной мощности к 2028 году для передовых исследовательских лабораторий, включая Anthropic и OpenAI. А в самом конце цепочки — сами исследовательские лаборатории — применяют ещё более радикальные инструменты: ранее сообщалось, что SoftBank использовал акции OpenAI в качестве залога для получения маржинального кредита, сейчас SpaceX стремится к IPO на NASDAQ на сумму 75 млрд долл. США, Anthropic уже направила заявку на листинг в тайном порядке, а OpenAI, как ожидается, последует вскоре за ней.
Общие объёмы инвестиций также стремительно растут. По оценке CreditSights, совокупные капитальные затраты сверхкрупных компаний в 2026 году составят около 750 млрд долл. США — рост на 67 % по сравнению с 2025 годом; другой прогноз Goldman Sachs указывает, что первоначальная оценка капитальных затрат этих компаний в 2026 году (314 млрд долл. США на начало года) была пересмотрена в сторону повышения до 518 млрд долл. США. Независимо от выбранного подхода, тренд остаётся неизменным: расходы ускоряются, доля, покрываемая операционным денежным потоком, сокращается, а дефицит должен компенсироваться за счёт рынков капитала.
Точка нагрузки цепочки приходится на несколько лабораторий, пока не приносящих прибыли
Сам по себе кредитный рычаг не страшен — страшно, на кого он в конечном итоге опирается. Если проследить всю цепочку финансирования до конца, окажется, что её точка нагрузки чрезвычайно сконцентрирована.
Заявленные Oracle 638 млрд долл. США незавершённых обязательств выглядят непоколебимо, однако, согласно Bank of America, более 50 % этой суммы приходится на одного клиента — OpenAI. Кроме того, Oracle заявила, что большая часть роста RPO за последние два квартала обусловлена крупными контрактами на ИИ: клиенты либо предоплачивают GPU, либо сами закупают GPU и передают их Oracle. Шесть основных заказчиков Broadcom, производящих под заказ чипы, также сосредоточены в руках небольшого числа компаний — Google, Meta, Anthropic и OpenAI. То есть вся цепочка — от финансирования сверхкрупных компаний, до заказов производителей «лопат» (чипов), до частных кредитов и инвестиций страховых фондов — в конечном итоге сводится к нескольким передовым исследовательским лабораториям, таким как OpenAI и Anthropic, которые пока не приносят прибыли и сами стоят в очереди за финансированием.
Рекордная выручка действительно существует, и 638 млрд долл. США незавершённых обязательств — тоже реальность. Но эти обязательства исходят от крайне ограниченного круга клиентов, которые сами зависят от привлечения средств, и вся цепочка кредитного плеча теперь подвергается повторному анализу рынком. На прошлой неделе рынок не отрицал роста ИИ — он просто начал требовать ясности относительно того, кто и каким образом будет оплачивать этот рост. Цена IPO SpaceX будет определена 11 июня после окончания торгов, а 12 июня компания выйдет на NASDAQ по цене 135 долл. США за акцию при оценке в 1,77 трлн долл. США — это крупнейшее IPO в истории. Его успешное проведение станет следующим стресс-тестом для всей цепочки финансирования.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 深潮TechFlow











