


Ежедневный обзор Bitget UEX | Эскалация конфликта между США и Ираном повышает риски роста цен на нефть; выход данных по инфляции в США за май, отчет о выручке TSMC за май и финансовые результаты Oracle
I. Главные новости
Динамика ФРС: члены ФРС сохраняют осторожную и выжидательную позицию
- Рынок внимательно следит за публикацией данных по индексу потребительских цен (ИПЦ) США за май, чтобы оценить траекторию инфляции и перспективы снижения процентных ставок.
- Недавнее обострение геополитической напряжённости не привело к существенным изменениям базовой оценки экономической ситуации со стороны ФРС.
- Анализ: умеренные данные по ИПЦ могут укрепить ожидания снижения ставок в этом году, однако риски импортируемой инфляции из-за высоких цен на нефть могут усложнить принятие решений; в краткосрочной перспективе это выгодно для доллара США и подавляет рисковые активы.
Международные товарные рынки: новое обострение конфликта между Ираном и США создаёт риски перебоев в глобальных поставках нефти
- Иран нанёс ракетные и беспилотные удары по военным объектам США в регионе; США ответили второй серией самооборонительных ударов по иранским системам ПВО и радиолокационным станциям.
- Министерство энергетики США предупредило, что мировые запасы нефти стремительно сокращаются до многолетних минимумов.
- Дональд Трамп намекнул, что может участвовать в восстановлении Ирана, но при условии совместного использования нефтяных ресурсов.
- Анализ: геополитический конфликт напрямую повышает премию за риск на рынке нефти; в сочетании с низкими запасами это оказывает краткосрочную поддержку ценам на нефть, однако долгосрочная динамика будет зависеть от степени эскалации конфликта и прогресса в переговорах.
II. Обзор рынков
Динамика товарных рынков и валют (обновляется в режиме реального времени)
- Физическое золото: около 4233 долл. США за тройскую унцию, снижение за 24 часа — ~1,3 %.
- Физическое серебро: около 65 долл. США за тройскую унцию, снижение за 24 часа — ~1,15 %.
- Нефть WTI: около 90 долл. США за баррель, рост за 24 часа — 1,79 %.
- Нефть Brent: 93,13 долл. США за баррель, рост — ~1,84 %.
- Индекс доллара США (DXY): около 100,007 пункта, незначительные колебания за 24 часа — почти без изменений.
Анализ факторов движения цен: эскалация конфликта между Ираном и США вызвала опасения рынка относительно возможных перебоев в нефтедобыче на Ближнем Востоке; предупреждение Минэнерго США о снижении запасов ещё больше усилило геополитическую премию и способствовало росту цен на нефть. Индекс доллара США остался относительно стабильным, что отражает поиск инвесторами безопасных активов в условиях рисковых событий, однако без выраженного «бегства в доллар». Золото и серебро давили сильный доллар и колебания аппетита к риску. В краткосрочной перспективе движение цен будет определяться развитием конфликта, данными по ИПЦ США и ожиданиями действий ФРС: рост цен на нефть может усилить инфляционное давление и ограничить пространство для смягчения денежно-кредитной политики, тогда как роль золота как традиционного защитного актива будет зависеть от динамики доллара США и реальных процентных ставок. По общему мнению аналитиков, геополитическая неопределённость будет поддерживать энергетический сектор, однако необходимо учитывать риск коррекции в случае смягчения напряжённости в ходе переговоров.
Динамика криптовалют
- BTC: около 61 180 долл. США, снижение за 24 часа — ~1,34 %.
- ETH: около 1640 долл. США, снижение за 24 часа — ~1,42 %.
- Общая капитализация крипторынка: около 2,21 трлн долл. США, снижение за 24 часа — ~1 %.
- Сумма ликвидированных позиций на рынке: за 24 часа ликвидировано около 424 млн долл. США, из них длинные позиции — 324 млн долл. США.
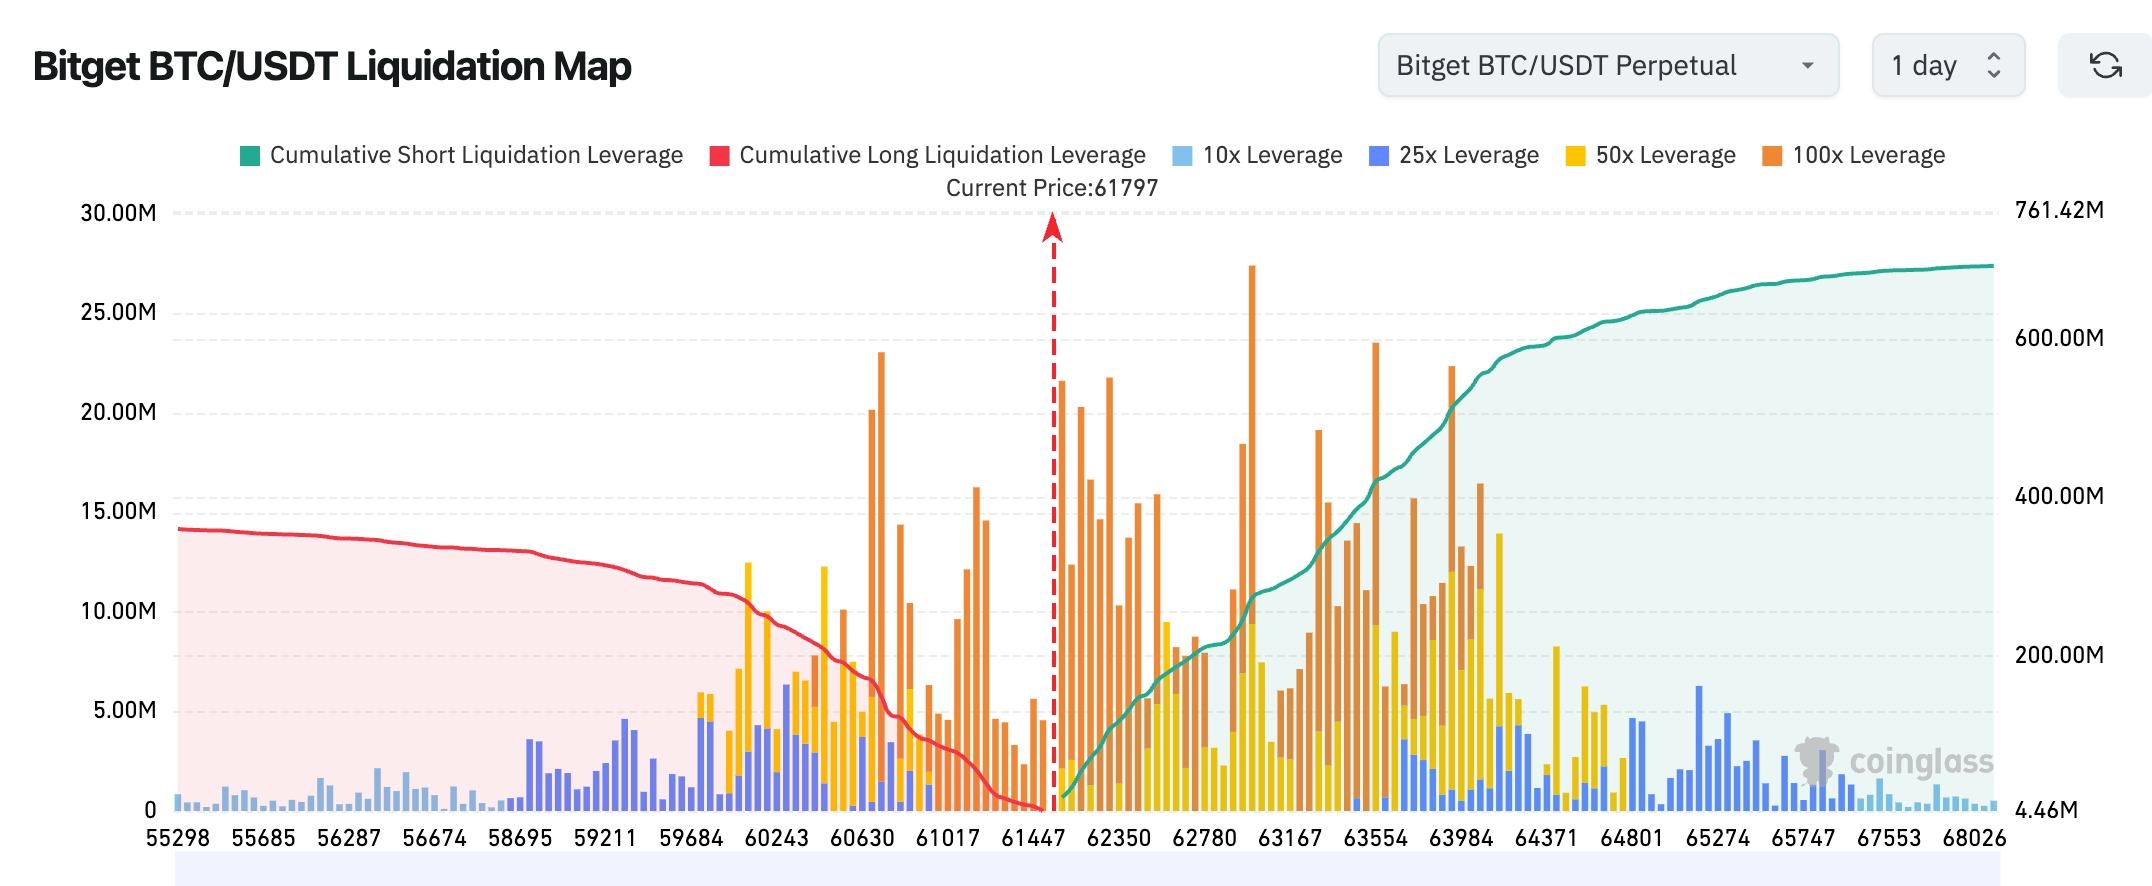
- Карта ликвидаций Bitget по паре BTC/USDT: текущая цена BTC составляет около 61 800 долл. США; крупные ликвидации длинных позиций в последнее время сконцентрировались в диапазоне 60 500–61 500 долл. США, что говорит о практически полном выходе из высоколевериджных длинных позиций ниже этой зоны и некотором ослаблении нисходящего импульса в краткосрочной перспективе; однако рыночные настроения остаются осторожными. В верхней зоне 63 500–64 500 долл. США совокупный объём ликвидированных коротких позиций превышает 600 млн долл. США и значительно выше рискового объёма длинных позиций в нижней зоне; если цена BTC вновь закрепится выше 63 000 долл. США и пробьёт этот уровень вверх, это может спровоцировать массовую покупку для покрытия коротких позиций (short squeeze), ускорив рост цены в диапазон 64 000–65 000 долл. США.
- Чистый приток/отток средств в спотовые ETF на BTC: вчера чистый отток составил 94,1 млн долл. США.
Анализ факторов движения цен: геополитический конфликт и коррекция технологического сектора на фондовом рынке США усилили друг друга, подавив аппетит к риску. В отчёте SemiAnalysis указано, что выпуск продукции NVIDIA с напряжением 800 В постоянного тока и CPO (оптические модули с совмещённой упаковкой) откладывается, что наносит прямой урон ожиданиям относительно развития ИИ-инфраструктуры и провоцирует коррекцию соответствующих секторов, распространившуюся и на крипторынок. Ликвидации маржинальных позиций усиливают волатильность; BTC и ETH испытывают схожее давление, однако дивергенция между ними незначительна. Потоки средств в ETF становятся более осторожными; на макроуровне стабильность доллара США и рост цен на нефть формируют смешанные сигналы. Технический анализ показывает, что рынок находится в состоянии бокового движения вблизи ключевых уровней поддержки; по мнению аналитиков, в краткосрочной перспективе рынку ещё предстоит «переварить» последствия событий, а в среднесрочной — следует сосредоточиться на политике ФРС и динамике ETF. Общая тенденция носит оборонительный характер; стоит следить за потенциалом отскока при смягчении геополитической напряжённости или благоприятных макроданных.
Динамика индексов фондового рынка США
- Промышленный индекс Доу-Джонса: закрытие около 50 872 пункта (+0,17 %), продолжается слабая стабилизация.
- Индекс S&P 500: закрытие около 7387 пункта (−0,26 %), заметная дифференциация по секторам.
- Индекс Nasdaq: закрытие около 25 679 пункта (−0,97 %), значительное влияние снижения технологических акций.
Новости технологических гигантов
- NVDA: около 208,19 долл. США, снижение — 0,22 %.
- AAPL: около 290,55 долл. США, снижение — 3,64 %.
- MSFT: в диапазоне около 403 долл. США, снижение — 2,02 %.
- GOOGL: около 364,26 долл. США, рост — 0,26 %.
- AMZN: около 244,19 долл. США, снижение — 0,42 %.
- META: около 584,59 долл. США, снижение — 0,14 %.
- TSLA: около 396,68 долл. США, снижение — 3,00 %.
Итоги динамики и анализ факторов: дифференциация трёх основных индексов: Dow Jones проявляет относительную устойчивость, Nasdaq страдает от коррекции технологического сектора. Отчёт SemiAnalysis об отсрочке выпуска продукции для ИИ-инфраструктуры серьёзно ударил по секторам «оптики» и «электроники», а презентация Siri AI от Apple не оправдала ожиданий, что усилило дифференциацию; при этом некоторые защитные или не связанные с ИИ технологические акции демонстрируют относительную устойчивость. Драйверы движения отдельных акций сильно различаются: NVDA и другие компании подавлены опасениями относительно цепочек поставок, GOOGL получает поддержку от прогресса в разработке Gemini, а Apple сталкивается с растущим конкурентным давлением. В целом сектор испытывает давление из-за макроэкономической неопределённости и внешних событий; краткосрочная коррекция оценок может предоставить возможности, однако следует учитывать риски распространения геополитических эффектов.
Данные по торговле фьючерсными контрактами на акции крипторынка
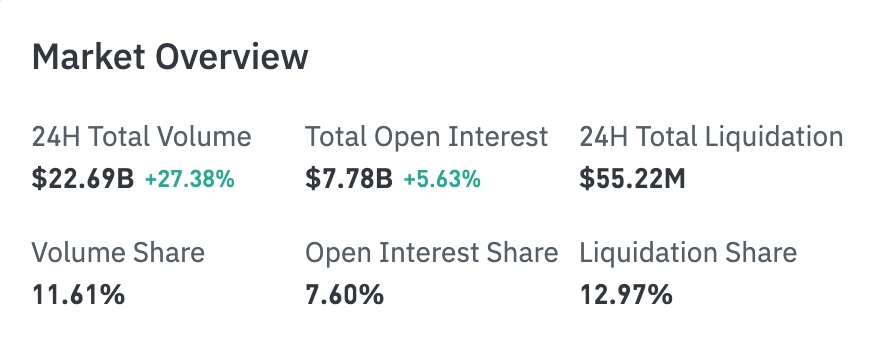
- Объём торгов за 24 часа: 22,69 млрд долл. США (+27,38 %); активность торгов заметно возросла.
- Общий объём открытых позиций (OI): 7,78 млрд долл. США (+5,63 %); новые средства продолжают поступать на рынок.
- Общая сумма ликвидированных позиций за 24 часа: 55,22 млн долл. США.
- Доля в объёме торгов: 11,61 %.
- Доля в объёме открытых позиций: 7,60 %.
- Доля в сумме ликвидированных позиций: 12,97 %.
Рейтинг секторов по объёму открытых позиций
- Технологический сектор: 1,14 млрд долл. США (1-е место)
- Финансовый сектор: 147 млн долл. США
- Потребительский сектор: 66,65 млн долл. США
- Биотехнологический сектор: 20,09 млн долл. США
- Промышленный сектор: 17,24 млн долл. США
Тепловая карта распределения средств (по объёму открытых позиций)
Товарные рынки (наибольшая концентрация средств)
- Золото (GOLD): 3,31 млрд долл. США (крупнейший по объёму открытых позиций актив на рынке)
- Серебро (SILVER): 747 млн долл. США
- Нефть WTI: 592 млн долл. США
- Нефть Brent (BRENT): 422 млн долл. США
Технологические акции
- NVIDIA (NVDA): 232 млн долл. США
- Marvell Technology (MRVL): 191 млн долл. США
- Google (GOOGL): 101 млн долл. США
- Circle (CRCL): 97,6 млн долл. США
- Intel (INTC): 94,65 млн долл. США
- Tesla (TSLA): 79,8 млн долл. США
- SanDisk (SNDK): активные позиции
Наблюдение за аномальными движениями секторов
Сектор полупроводников и оптической связи: значительное снижение
- Представительные акции:
- AAOI (Applied Optoelectronics): снижение ~17,17 % (закрытие около 162,88 долл. США).
- COHR (Coherent Corp.): снижение ~11,44 % (закрытие около 355,94 долл. США).
- MRVL (Marvell Technology): снижение ~7,61 % (колебания в последнее время).
- Другие акции того же сектора, например Lumentum (LITE), также в целом снизились на 5–10 % и более.
- Факторы движения: в отчёте SemiAnalysis указывается, что выпуск продукции следующего поколения архитектуры NVIDIA и CPO (оптические модули с совмещённой упаковкой) дополнительно отложен примерно до 2028 года из-за проблем с выходом годных изделий, интеграцией ASIC и технологией упаковки (например, TSMC CoWoS). Этот отчёт подорвал краткосрочные ожидания высоких темпов роста в цепочке поставок оптических модулей для ИИ и спровоцировал фиксацию прибыли и секторальную коррекцию. Акции оптических компаний ранее значительно выросли благодаря спросу со стороны ИИ-центров обработки данных (по некоторым бумагам рост с начала года превысил 400 %); текущая коррекция является типичной реакцией на событие и временно подавляет оценки связанных цепочек поставок, однако среднесрочная перспектива роста ИИ-инфраструктуры остаётся устойчивой.
Сектор круизных линий и авиаперевозок: относительно сильная динамика
- Представительные акции:
- CCL (Carnival): недавний рост в диапазоне 3–8 % (конкретная величина зависит от торгового дня и динамики цен на нефть и геополитической обстановки).
- RCL (Royal Caribbean), NCLH (Norwegian Cruise Line) и другие акции этого сектора в целом продемонстрировали положительную доходность или устойчивость к падению.
- Акции, связанные с авиаперевозками (например, некоторые авиакомпании, выигрывающие от колебаний цен на нефть), также продемонстрировали рост в рамках секторального ротационного движения.
- Факторы движения: на фоне геополитического конфликта (напряжённость между США и Ираном) часть защитных средств переместилась из технологического и полупроводникового секторов с высокой оценкой в сферу потребительских услуг. Одновременно колебания цен на нефть и потенциальные ожидания смягчения напряжённости (что снижает давление на затраты на топливо) благоприятны для контроля операционных расходов круизных и авиационных компаний. Ранее сектор поддерживался сильным спросом и ростом бронирований; в краткосрочной перспективе он стал выгодоприобретателем ротационного движения капитала, что наглядно демонстрирует смену инвестиционных стилей в условиях неопределённости.
III. Глубокий анализ отдельных акций американского фондового рынка
1. Super Micro Computer (SMCI) — события, связанные с привлечением капитала для бизнеса ИИ: компания объявила о плане привлечения 7 млрд долл. США путём выпуска акций и конвертируемых облигаций для закупки компонентов и выполнения растущего объёма заказов на серверы ИИ. Включает 5 млрд долл. США в рамках гарантированного размещения и 2 млрд долл. США через механизм ATM («автоматической» эмиссии). Интерпретация рынка: аналитики обращают внимание на эффект разбавления капитала, однако признают доминирующее положение компании в сегменте серверов ИИ. Инвестиционные выводы: в краткосрочной перспективе акции испытывают давление, их долгосрочная динамика будет зависеть от успешного исполнения заказов и оптимизации структуры капитала.
2. Nuvalent (NUVL) — приобретение компанией GSK: GlaxoSmithKline приобретает Nuvalent за 10,6 млрд долл. США наличными, по цене 124 долл. США за акцию, что на 40 % выше предыдущей закрытия; сделка направлена на развитие таргетной терапии онкологических заболеваний. Интерпретация рынка: сделка получила одобрение рынка и подчёркивает важность инновационных разработок в портфеле фармацевтических гигантов. Инвестиционные выводы: аналогичные сделки могут поддержать оценки биотехнологического сектора; следует отслеживать ход регуляторного одобрения.
3. Samsung и SK Hynix — инвестиционные планы в Республике Корея: обе компании, возможно, скоро объявят о расширении инвестиций на территории Республики Корея, включая строительство объектов по упаковке чипов или новых фабрик по производству пластин; президент Республики Корея проведёт переговоры с крупнейшими конгломератами по вопросам региональных планов. Интерпретация рынка: усиление локализации цепочек поставок для противодействия глобальным геополитическим и торговым рискам. Инвестиционные выводы: выгодно для экосистемы южнокорейских полупроводников; инвесторам стоит обратить внимание на возможности в связанных цепочках поставок.
4. SpaceX — IPO и достижения в области ИИ-вычислений: тестирование ИИ-вычислений на орбите SpaceX перенесено на 2027 год; заявки на участие в IPO превысили предложение в несколько раз. Интерпретация рынка: подчёркивает долгосрочный потенциал роста и привлекает интерес крупных институциональных инвесторов. Инвестиционные выводы: приближение IPO представляет собой точку внимания, однако оценка должна соответствовать способности компании реализовывать свои планы.
IV. Новости крипто-проектов
1. Карлос Доминго, генеральный директор Securitize, заявил, что токенизация акций может стимулировать рост рынка реальных активов (RWA) с нынешних примерно 30 млрд долл. США до 5 трлн долл. США. Он отметил, что глобальный рынок акций и ETF составляет около 150 трлн долл. США, и даже токенизация лишь 2–3 % от этой суммы позволит достичь объёма около 5 трлн долл. США. Доминго считает, что именно токенизация акций, а не частных кредитов или государственных облигаций, станет ключевым драйвером этого роста.
2. Комитет по налогам и сборам Палаты представителей США провёл слушания по нескольким законопроектам о налогообложении криптовалют; депутаты обеих партий выразили сомнения в деталях проектов, и пока консенсус не достигнут. Законопроекты направлены на снижение налогового бремени для пользователей криптовалют, в том числе предусматривают освобождение от налогообложения мелких транзакций и устранение двойного налогообложения доходов от майнинга и стейкинга (налог взимается как при получении дохода, так и при его продаже).
3. Ончейн-аналитик на платформе X сообщил, что якобы в результате утечки приватных ключей злоумышленник на блокчейне BSC продолжает неограниченно выпускать и распродавать токены H, выпустив в общей сложности около 300 млн токенов и распродав примерно 450 млн токенов на сумму около 34 млн долл. США (в ETH и BNB).
4. Аналитик CryptoQuant Морено Д. В. отметил, что спрос на биткоин в настоящее время достиг одного из самых экстремальных уровней сжатия с 2019 года. Суммарный 30-дневный рост спроса на спотовом рынке и рынке перпетуальных фьючерсов снизился до примерно −650 тыс. BTC; исторически такой порог наблюдался лишь три раза. Одновременное сжатие спроса на спотовом и фьючерсном рынках означает, что слабость охватывает не только спекулятивные позиции с плечом, но и отток институциональных покупок и деривативных позиций. Это свидетельствует о меньшем количестве маргинальных покупателей и более слабой способности рынка поглощать продажи. Исторически зона −650 тыс. BTC обычно знаменует начало периода высокой нестабильности, а не немедленное дно.
Аналитики считают, что текущая ситуация мало похожа на подтверждённый разворот, скорее это начало финальной фазы очистки. Наиболее вероятный сценарий — первоначальное расширение волатильности, за которым последует период «анестезии» цен: слабый импульс, сжатие активности и длительное боковое движение. Психологически этот этап может быть ещё более разрушительным, чем сам процесс распродажи.
V. Календарь событий на рынке
10 июня (среда)
- Публикация данных по ИПЦ США за май: рынок следит за динамикой инфляции и её влиянием на политику ФРС. ★★★★★
- Крупные отчёты по прибыли на фондовом рынке США: Oracle (ORCL) опубликует результаты после закрытия торгов (ключевые акценты — рост облачных сервисов ИИ и прогнозы). ★★★★★
- Публикация данных по объёмам продаж TSMC за май (важный ориентир для цепочки поставок полупроводников).
11 июня (четверг)
- Окончательное определение цены размещения акций SpaceX: одно из крупнейших IPO в истории (135 долл. США за акцию, прогнозируемый объём сбора средств — около 75 млрд долл. США, рыночная капитализация — почти 1,77 трлн долл. США); мощный катализатор для акций космической и технологической отраслей. ★★★★★ (также запланированы мероприятия для крупных инвесторов)
- Публикация данных по ИПП США за май: ключевой индикатор инфляционного давления (прогнозируется заметный рост).
- Отчёты по прибыли на фондовом рынке США: Adobe (ADBE) опубликует результаты после закрытия торгов (акцент — спрос на ИИ-программное обеспечение).
- Открытие чемпионата мира по футболу США–Канада–Мексика (11 июня — 19 июля): акции американских компаний, связанных со спортивной индустрией, могут привлечь повышенное внимание.
12 июня (пятница)
- Официальное размещение акций SpaceX на NASDAQ (тикер SPCX): историческое IPO, первый торговый день, поддержка рыночных настроений. ★★★★★
- Экономические данные США: предварительное значение индекса потребительских настроений Университета Мичигана за июнь и предварительное значение ожидаемого уровня инфляции за один год (июнь).
*Ключевые события на фондовом рынке США на этой неделе: «Супернеделя»: IPO SpaceX + WWDC от Apple + ключевые данные по инфляции (ИПЦ/ИПП) + отчёты Oracle и Adobe — будут определять настроения на технологическом и макроэкономическом фоне. Рекомендуется особое внимание уделить секторам ИИ, технологической инфраструктуры и космических технологий.
Мнения аналитиков: ведущие аналитики инвестиционных банков в текущих условиях подчёркивают осторожный оптимизм. Геополитический конфликт поднимает цены на энергоносители, однако дифференциация на фондовом рынке США демонстрирует защитное ротационное движение капитала. Опасения по поводу задержек в развитии ИИ подавляют оценки технологических компаний, а крипторынок колеблется под влиянием макрофакторов и маржинальной торговли. Большинство аналитиков считают, что после публикации данных по ИПЦ путь ФРС к снижению ставок может стать более ясным, что поддержит отскок рисковых активов. Энергетический и защитный сектора пользуются краткосрочным спросом, тогда как технологические акции должны «переварить» новости о цепочках поставок. В целом волатильность возрастает, однако среднесрочные перспективы роста (ИИ, инновации в сфере стейблкоинов) остаются устойчивыми; рекомендуется сфокусироваться на возможностях, обусловленных макроданными, и управлении рисками.
Дисклеймер: приведённая выше информация была собрана и обобщена с помощью ИИ; человеком она проверена и опубликована исключительно в информационных целях и не является каким-либо инвестиционным советом. Приведённые данные неизбежно содержат погрешности; за актуальной информацией обращайтесь к данным рынка в режиме реального времени.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News














