


Узловые тайваньские компании в цепочке создания стоимости ИИ: 9 тайваньских акций, на которые делает ставку «новый король IPO» Serenity
Автор: Ada, TechFlow
Серенити (Serenity), недавно ставший «новым биржевым богом» в социальной сети X, опубликовал системный анализ тайваньской цепочки создания стоимости в сфере ИИ. Он выделил девять тайваньских акций, охватывающих три ключевых направления: CPO (оптические модули с совместной упаковкой), ASIC (специализированные интегральные схемы) и соединения на основе соединений элементов III–V групп (compound semiconductors). При этом CPO он назвал «крупнейшей отраслевой темой следующего этапа». Goldman Sachs прогнозирует, что глобальный объём рынка оптических решений (Optical TAM) взлетит с 15 млрд долларов США в 2026 году до 154 млрд долларов США в 2028 году; доля CPO в этом объёме возрастёт с 164 млн долларов США до 91 млрд долларов США. Серенити также чётко заявил: «В тайваньской ИИ-цепочке создания стоимости нет пузыря; подлинная угроза исходит не от отношений между Тайванем и материковым Китаем, а от капитальных затрат гипермасштабных облачных провайдеров».
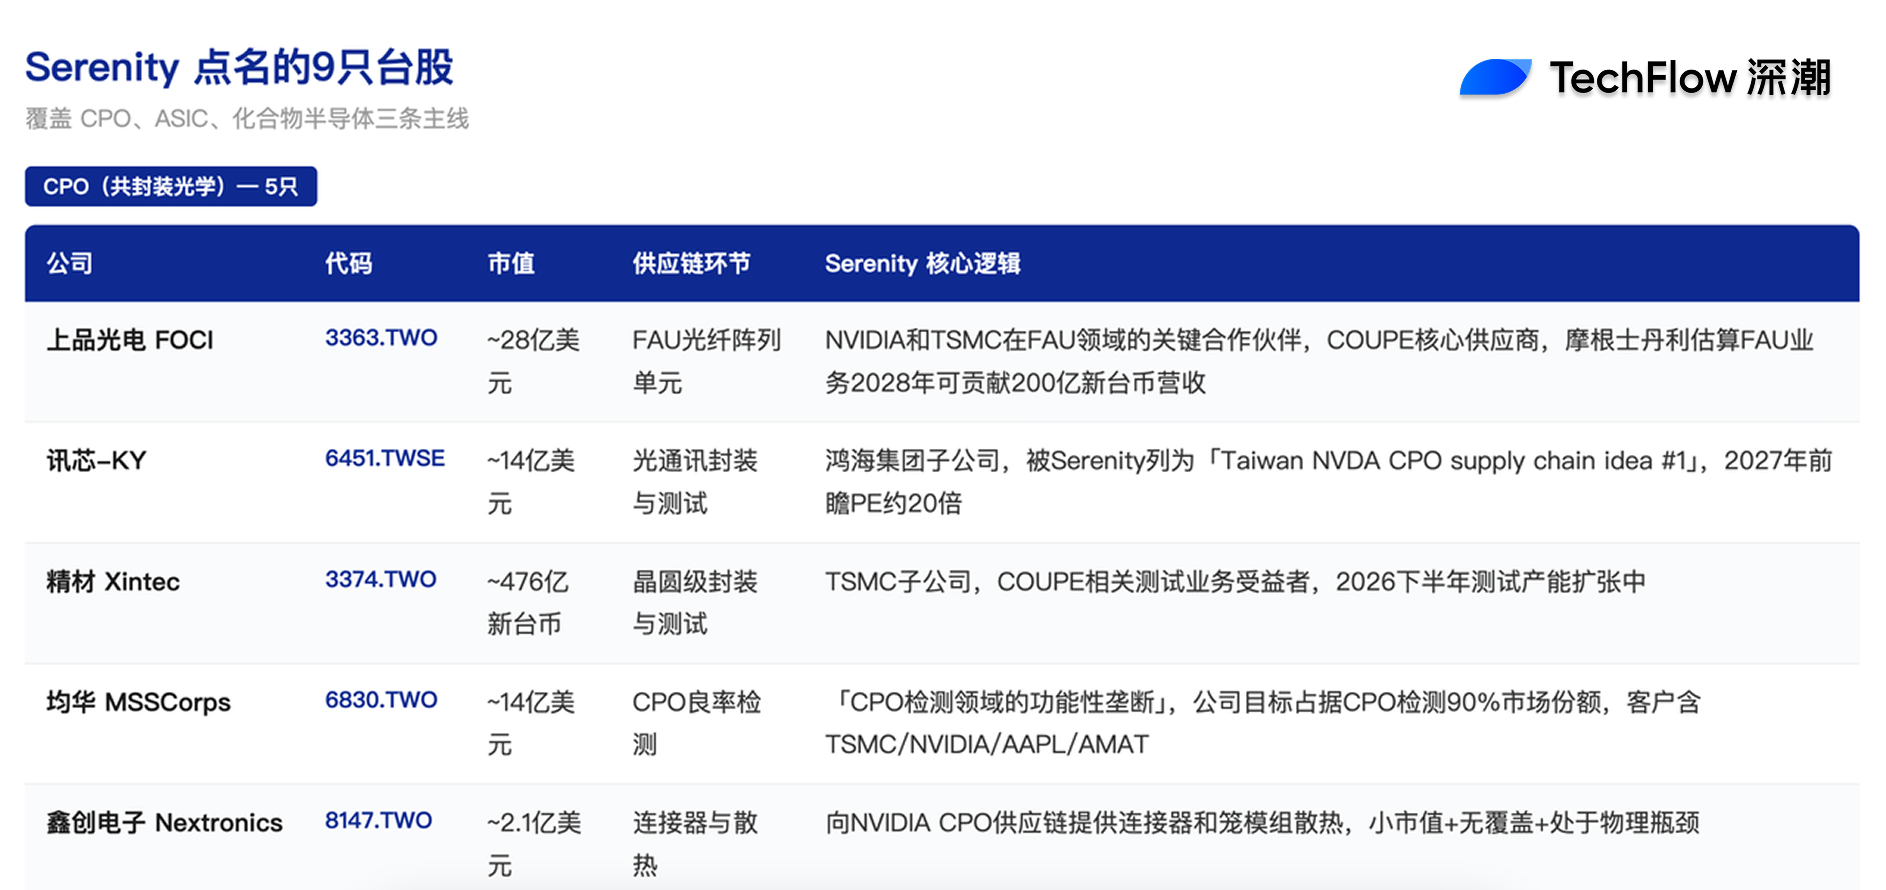
COUPE TSMC: запуск массового производства в 2026 году — пять тайваньских компаний занимают по одному звену в цепи
Твёрдый временной ориентир, лежащий в основе выводов Серенити относительно CPO, — это запуск платформы COUPE (Compact Universal Photonic Engine) TSMC в массовое производство в 2026 году.
Согласно сообщению TrendForce от 1 апреля со ссылкой на заявление Хоу Шаньюй (Hou Shangyu), руководителя отдела передовых технологий упаковки TSMC, сделанное им на выставке SEMICON Taiwan, платформа COUPE основана на технологии SoIC и обеспечивает гетерогенную интеграцию электронных и фотонных интегральных схем; её выход на массовое производство запланирован на 2026 год. Хоу Шаньюй также назвал три ключевых барьера на пути к масштабированию CPO: тестирование на уровне пластин (wafer-level testing), интеграция блоков оптоволоконных массивов (FAU — fibre array units) и высокоскоростная оптическая упаковка. Пять тайваньских компаний из списка Серенити как раз соответствуют этим трём барьерам и смежным вспомогательным звеньям.
Первая — FOCI (Shangpin Optoelectronics, 3363.TWO), капитализация около 2,8 млрд долларов США. FOCI является ключевым партнёром NVIDIA и TSMC в области FAU и главным поставщиком компонентов для архитектуры COUPE. В своём посте в X Серенити отметил, что текущая капитализация FOCI в 2,8 млрд долларов США «ещё не в полной мере отражает её стратегическое положение в цепочке создания стоимости». По оценке Morgan Stanley, к 2028 году один только бизнес FOCI по FAU может принести выручку около 20 млрд новотайваньских долларов, тогда как сейчас она практически равна нулю. Hunterbrook Media и Citrini Research уже в марте, проведя перекрёстный анализ четырёх патентов FOCI, Himax и TSMC, подтвердили «идентичность на уровне отпечатков пальцев» в технологии FAU с 22 каналами — это наиболее весомое внешнее доказательство включения FOCI в ключевую поставочную цепочку COUPE.
Вторая — Shunsin Technology (6451.TWSE), капитализация около 1,4 млрд долларов США. Shunsin — дочерняя компания Foxconn Group, специализирующаяся на оптической коммуникационной упаковке и тестировании. Серенити в X назвал Shunsin «#1 идеей для инвестиций в тайваньскую CPO-цепочку поставок NVIDIA», обосновав это тем, что «Foxconn является ODM для NVIDIA, что аналогично бесплатному «заезду» Celestial на биржу благодаря MRVL». Его личная оценка — перспективный коэффициент P/E Shunsin в 2027 году составит около 20x.
Третья — Xintec (3374.TWO), капитализация около 47,6 млрд новотайваньских долларов. Xintec — дочерняя компания TSMC, специализирующаяся на упаковке и тестировании на уровне пластин; председатель совета директоров — Чэнь Цзюньхуэй (CH Chen); основные направления деятельности — упаковка чипов на уровне пластин (WLCSP) и тестирование пластин. Согласно сообщению DIGITIMES от 29 мая 2026 года, Xintec готовится расширить мощности тестирования во второй половине 2026 года. В недавнем интервью Серенити отнёс Xintec к числу компаний, которые «выиграют от тестовых услуг, связанных с COUPE».
Четвёртая — MSSCorps (6830.TWO), капитализация около 1,4 млрд долларов США. Серенити прямо заявил в X о покупке акций MSSCorps и дал чёткую оценку: «Это выглядит как функциональная монополия в области тестирования CPO. Рынок, возможно, путает её с такими компаниями, как MA-tek и iST, занимающимися материалами и анализом отказов». Затем он привёл собственное заявление MSSCorps: «Наша цель — занять 90 % доли рынка тестирования CPO», чтобы подкрепить свою позицию. Среди клиентов MSSCorps — TSMC, NVIDIA, AAPL и AMAT. Из трёх упомянутых TSMC барьеров на пути CPO — «тестирование на уровне пластин» — именно этот сегмент напрямую занимает MSSCorps.
Пятая — Nextronics (8147.TWO), капитализация около 210 млн долларов США. Серенити приобрёл акции Nextronics, поскольку компания поставляет в цепочку поставок CPO NVIDIA «разъёмы CPO и термомодули типа Cage Thermal Modules». Nextronics — самая малокапитализированная среди пяти CPO-акций, что соответствует характерному стилю выбора Серенити: «низкая капитализация + отсутствие аналитического покрытия + физический узкий участок цепочки».
Если расположить эти пять акций по звеньям цепочки поставок, то получится следующая последовательность: подключение FAU (FOCI), оптическая коммуникационная упаковка и тестирование (Shunsin-KY, Xintec), контроль выхода годных изделий (MSSCorps), разъёмы и системы охлаждения (Nextronics). Все эти звенья поставляют продукцию преимущественно двум конечным заказчикам — NVIDIA и TSMC.
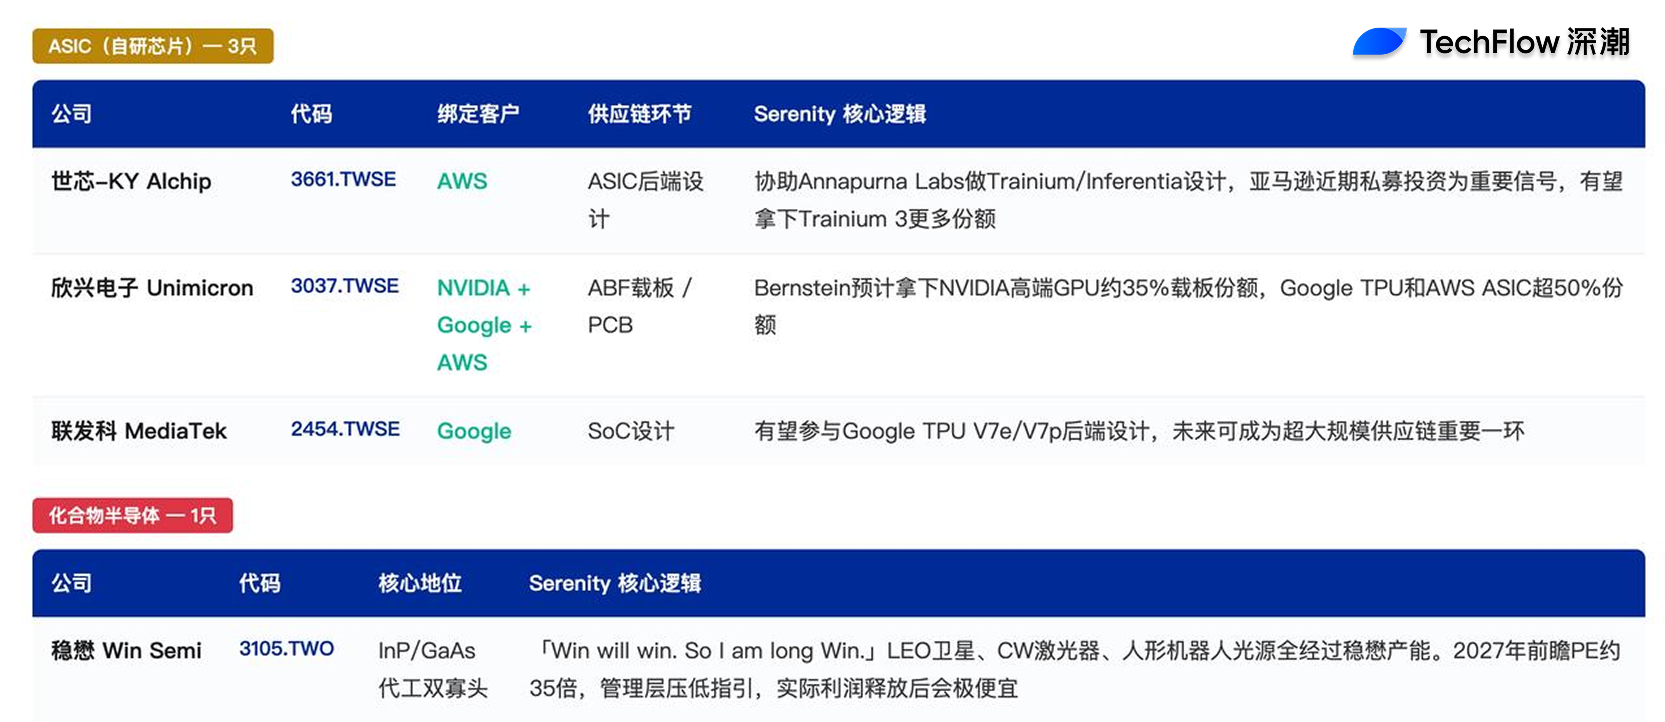
Три тайваньские компании ASIC связаны с собственными чипами трёх гипермасштабных облачных провайдеров
Помимо GPU NVIDIA, растущие объёмы выпуска собственных ASIC-чипов AWS Trainium, Google TPU и Microsoft Maia формируют вторую ключевую линию в списке Серенити.
Наиболее ярким представителем этой линии является Alchip (3661.TWSE). Компания Alchip была основана в 2003 году и базируется в Тайбэе; её специализация — проектирование и производство передовых CMOS-ASIC. Согласно данным Global Tech Research, Alchip в основном оказывает услуги по проектированию задней части чипов (backend design) для серии чипов AWS Trainium и Inferentia, разрабатываемых Annapurna Labs (дочерней компанией Amazon). На данный момент в портфеле Alchip находятся проекты Trainium 1 и Inferentia 2. В недавних заявлениях Серенити говорится, что Alchip может увеличить свою долю в проектировании Trainium 3, особенно после того, как Amazon недавно осуществила частное инвестиционное вложение в Alchip, что рынок расценил как важный сигнал. Кроме того, сотрудничество Alchip с Ayar Labs в области CPO также указывает на дальнейшее расширение потенциального рыночного пространства компании.
Unimicron (3037.TWSE) включена в список как бенефициар в сегменте ABF-подложек и печатных плат (PCB) для ASIC. Согласно исследованию Bernstein от 4 мая, опубликованному Gotrade News, Unimicron, вероятно, получит около 35 % доли рынка ABF-подложек для высокопроизводительных GPU NVIDIA и более чем 50 % доли рынка ABF-подложек для ASIC-чипов, таких как Google TPU и AWS Trainium. Bernstein назвала TSMC и Unimicron «двумя наиболее показательными тайваньскими акциями в азиатском ИИ-цикле капитальных затрат». Выручка Unimicron в первом квартале 2026 года выросла на 8 % по сравнению с предыдущим кварталом, а рентабельность продаж составила 18 %.
О сотрудничестве MediaTek (2454.TWSE) с Google TPU уже широко известно на рынке. Согласно анализу Global Tech Research, MediaTek в будущем может принять участие в поддержке проектирования задней части чипов TPU V7e/V7p от Google. Серенити недавно отметил, что хотя эта позитивная новость уже частично отразилась в цене акций, он считает, что рост бизнеса MediaTek в области ASIC остаётся заслуживающим постоянного внимания. В ближайшие годы MediaTek имеет все шансы стать крайне важным элементом сверхмасштабной поставочной цепочки крупных американских облачных провайдеров.
Таким образом, три тайваньские компании охватывают три разных измерения: услуги по проектированию, упаковка на подложках и проектирование SoC — и все они напрямую связаны с ключевыми этапами разработки собственных чипов гипермасштабных облачных провайдеров.
Win Semiconductor: недооценённый дуополист InP/GaAs
Самая решительная и прямая позиция Серенити среди тайваньских акций — это его долгая позиция по акциям Win Semiconductor (3105.TWO).
Win Semiconductor — один из мировых лидеров в производстве полупроводниковых пластин на основе соединений элементов III–V групп и вместе с GlobalFoundries образует дуополию в области фабрикации на основе InP (фосфида индия) и GaAs (арсенида галлия). Традиционное восприятие Win Semiconductor на рынке связано с её участием в цепочке поставок SpaceX Starlink и Broadcom (AVGO).
В недавнем посте в X Серенити заявил: «Win will win. So I am long Win.». Его ключевой аргумент заключается в том, что Win Semiconductor является одним из двух ведущих мировых производителей пластин на основе InP и GaAs, а её производственные мощности будут задействованы в производстве компонентов для спутников LEO (низкоорбитальных спутников) SpaceX Starlink, непрерывных лазеров (CW laser) и источников света для систем зрения и радаров человекоподобных роботов.
Его оценка: перспективный коэффициент P/E Win Semiconductor в 2027 году составит около 35x. Хотя это выглядит дороговато, он считает, что «руководство намеренно занижает свои прогнозы по прибыли, и фактическое раскрытие прибыли в будущем сделает коэффициент P/E чрезвычайно привлекательным». Бизнес Win Semiconductor по содействию компаниям в области силиконовой фотоники в наращивании производственных мощностей по выпуску лазеров рассматривается Серенити как будущий ключевой двигатель роста, однако этот сегмент пока ещё не получил адекватной оценки рынком.
InP — это тот самый сегмент, в котором находится AXTI, одна из первых акций, приобретённых Серенити на американском рынке и названная им «Гормузским проливом»; он сравнивает подложки на основе InP с «нефтью будущей эпохи оптических ИИ-коммуникаций». Win Semiconductor занимает позицию поставщика услуг по фабрикации на нижнем конце этой цепочки.
Звенья, не упомянутые Серенити, но необходимые для полной картины: сырьё, энергия и жидкостное охлаждение
Девять тайваньских акций, выделенных Серенити, сконцентрированы в среднем звене цепочек CPO и ASIC. Однако для полного понимания тайваньской ИИ-цепочки создания стоимости не менее важны и звенья верхнего уровня — сырьё, а также нижнего уровня — энергоснабжение и жидкостное охлаждение. Хотя Серенити не упоминает их в своих публичных выступлениях, без учёта этих сегментов полная картина тайваньской ИИ-цепочки будет неполной.
Верхний уровень — сырьё. Сама TSMC (2330.TWSE) является центральным узлом всей картины. Согласно прогнозу Bernstein, прибыль TSMC вырастет примерно на 40 % в 2026 году, а среднегодовые темпы роста в 2027–2028 годах составят около 20 %. Компания зафиксировала свой прогноз по капитальным затратам в 2026 году в диапазоне 52–56 млрд долларов США — на верхнем уровне. В цепочке передачи эффекта ИИ-капзатрат вверх по цепочке TSMC выступает как усилитель и одновременно как ограничитель: направление её капитальных затрат напрямую определяет ритм получения заказов всеми остальными тайваньскими компаниями — от упаковки и тестирования до подложек, контроля качества и разъёмов.
Энергетика и жидкостное охлаждение. Тайваньские ИИ-центры обработки данных реально сталкиваются с дефицитом электроэнергии. Согласно сообщению Reccessary от декабря 2025 года со ссылкой на заявление И Сюцюнь (Yi Xuquan), начальника отдела системного планирования Taipower, ключевые компоненты глобальной электросети — такие как трансформаторы и газовые турбины — испытывают острый дефицит; сроки поставки газовых турбин выросли с 2–3 лет до 7–8 лет, а цены удвоились, и «темпы строительства сетей просто не успевают за спросом». Этот дефицит на стороне предложения создаёт структурные возможности для трёх ключевых тайваньских компаний.
Во-первых, Delta Electronics (2308.TWSE) — лидер в области управления питанием и комплексных решений по жидкостному охлаждению, уже внедривший свои решения в «белую зону» (IT-вычисления) и «серую зону» (электропитание и охлаждение) ИИ-центров обработки данных. Во-вторых, AVC (3017.TWSE) — мировой лидер в области решений для теплоотвода, владеющий полным спектром технологий — от пластиночного жидкостного охлаждения до погружного жидкостного охлаждения. В-третьих, Auras Technology (3324.TWSE) — специализируется на производстве модулей жидкостного охлаждения и является поставщиком первого уровня для NVIDIA. По прогнозу Goldman Sachs, глобальный объём рынка охлаждения серверов вырастет в 2025–2027 годах на 111 %, 77 % и 26 % соответственно и достигнет 17,6 млрд долларов США в 2027 году. Эта кривая роста синхронизирована с кривой роста CPO в рамках цикла ИИ-капзатрат.
Подлинный риск — не в отношениях между Тайванем и материковым Китаем, а в капитальных затратах гипермасштабных облачных провайдеров
Оценка Серенити общих рисков тайваньской ИИ-цепочки поставок расходится с доминирующей рыночной точкой зрения.
В недавнем заявлении он отметил, что в настоящее время в тайваньской ИИ-цепочке поставок пузыря нет; многие тайваньские компании по-прежнему недооценены по сравнению с американскими аналогами из NASDAQ; геополитические риски переоценены рынком, поскольку Тайвань уже стал неотъемлемой частью глобальной технологической цепочки поставок, и «никакая страна не станет добровольно разрушать всю цепочку поставок ради нулевой суммы». В долгосрочной перспективе (7–10 лет) США действительно стремятся создать собственную цепочку поставок через такие компании, как Intel, однако в ближайшие 2–3 года особо серьёзных системных рисков не существует.
Он указывает, что подлинный риск, требующий постоянного наблюдения, — это капитальные затраты гипермасштабных облачных провайдеров. Непрерывное расширение инвестиций таких крупных облачных провайдеров, как Microsoft, Amazon, Google, Meta и Oracle, является ключевым двигателем сегодняшнего бума ИИ: «Пока эти компании продолжают наращивать инвестиции в ИИ-инфраструктуру, тайваньская цепочка поставок будет получать выгоду; однако если гипермасштабные облачные провайдеры начнут сокращать капитальные затраты, тайваньская ИИ-цепочка столкнётся с существенной коррекцией оценок».
Первые признаки «теста на прочность» этой оценки уже начали проявляться.
Недавние маргинальные изменения на рынке заслуживают внимания как потенциальные сигналы. 3 июня Broadcom объявила результаты второго квартала финансового года 2026 года: прогноз доходов от ИИ-чипов на третий квартал составил 16 млрд долларов США, что на 1,2 млрд долларов США ниже консенсус-прогноза аналитиков LSEG в размере 17,2 млрд долларов США. При этом CEO Broadcom Хэ Фуян (Hock Tan) на телефонной конференции по итогам квартала сохранил прежний годовой прогноз доходов от ИИ-полупроводников в размере 56 млрд долларов США, не повысив его. Рынок расценил «отсутствие повышения» как негативный сигнал: 5 июня индекс филадельфийского сектора полупроводников (SOX) рухнул на 10,26 % — это крупнейшее однодневное падение с марта 2020 года; в тот же день южнокорейский индекс KOSPI упал на 5,54 %, а 8 июня при открытии упал на 8,37 %, вызвав автоматическую остановку торгов.
Однако ключевой ориентир — прогноз капитальных затрат TSMC на 2026 год — остаётся неизменным в диапазоне 52–56 млрд долларов США, и реального снижения пока не наблюдается. Прогнозы капитальных затрат самих гипермасштабных облачных провайдеров также по-прежнему находятся в восходящем тренде. Будет ли «подлинный риск», выделенный Серенити, активирован? Ответ зависит от прогнозов капитальных затрат, которые объявят Microsoft, Amazon, Google, Meta и Oracle в своих отчётах за второй и третий кварталы 2026 года. Именно это является ключевым условием для обоснованности всего списка Серенити и наиболее значимым маргинальным фактором, за которым следует наблюдать в ближайший квартал.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 深潮TechFlow










