


MicroStrategy не погибнет из-за этого падения: рефлексивность, возврат STRC к исходной точке и логика самоспасения «продавать акции, но не продавать биткоин»
Автор: @bonnazhu, Bonna | U-кефир
Быстрое падение STRC в рамках этого цикла взаимодействия, на мой взгляд, представляет собой лучший учебный кейс по финансам.
Предупреждение: статья объёмная и содержит ярко выраженный субъективный оттенок.
Краткое содержание (TL;DR)
- Если MSTR и погибнет, то это произойдёт всё равно из-за рефлексивности, но не сейчас.
- Возврат STRC к номиналу — вопрос времени; такова природа облигаций с плавающей процентной ставкой.
- Продажа BTC ради получения наличных — это «отравленный напиток»: краткосрочная проблема решается, но последствия будут катастрофическими.
Подробный разбор приведён ниже:
Во-первых, как понять текущее падение BTC?
Я склоняюсь к мнению, что быстрое падение BTC на этот раз было целенаправленной атакой со стороны рынка, сфокусированной на MSTR. Инициировало её решение MSTR выкупить часть конвертируемых облигаций за счёт собственных ограниченных денежных резервов (рынок в целом считает их «подушкой безопасности», зарезервированной для выплаты дивидендов по привилегированным акциям). В результате покрытие дивидендов по привилегированным акциям денежными резервами упало с более чем двух лет до примерно полугода. Сразу после этого компания продала 32 BTC.
Рынок мгновенно почувствовал «кризис ликвидности» и быстро перешёл в атаку. Дополнительное давление оказали уже существовавшие тревожные настроения: отток капитала из-за крупного IPO, отвлечение внимания на Чемпионат мира по футболу и рост инфляции, ослабляющий ожидания дальнейшего повышения процентных ставок. Это позволило атакующим легко «подтвердить» на графике сложившиеся ожидания и оперативно заставить участников рынка с информационным дисбалансом либо капитулировать, либо воздержаться от попыток входа на дне.
Это классический пример рефлексивности, характерный для традиционных финансовых рынков:
Рыночные цены не просто пассивно отражают реальность — они, наоборот, сами изменяют её.
Иными словами:
Ожидания заразительны, а эта заразительность способна изменить реальность.
Точно такой же сценарий использовал Сорос при атаке на фунт стерлингов: резервы Банка Англии, возможно, изначально были достаточны, однако участники рынка обладали асимметричной информацией; как только все решили, что их недостаточно, и массово начали шортить фунт, резервов действительно стало не хватать. То же самое происходит и при банковских паниках: если все одновременно поверят в банкротство банка и одновременно потребуют вернуть свои деньги, ожидание банкротства может воплотиться в реальность!
В случае MSTR стратегия атакующих выглядит следующим образом:
Снижение денежных резервов → Рыночные ожидания кризиса ликвидности и вынужденной продажи BTC → Паническая распродажа, подавляющая цену BTC → Падение BTC дополнительно снижает mNAV и ухудшает балансовый отчёт → Ожидание «невозможности удержаться» всё больше подтверждается ценой, количество возможных действий сокращается → В шорт вступает ещё больше участников → Ожидание окончательно «подтверждается»
Слабым местом MSTR, которое атакующие легко смогли использовать, является тот факт, что BTC сам по себе не генерирует устойчивый денежный поток, необходимый для покрытия дивидендных выплат. Для продолжения «финансового маховика» требуется постоянное привлечение новых средств — именно эту уязвимость и эксплуатируют.
Во-вторых, логика совместного падения STRC и его возврата к номиналу
Отношения между STRC и обыкновенными акциями MSTR — это отношения приоритета и субординированности:
Обыкновенные акции, как субординированные, поглощают основную часть рисков, связанных с колебаниями цены BTC.
STRC, как приоритетные, в большинстве случаев сохраняют относительную стабильность.
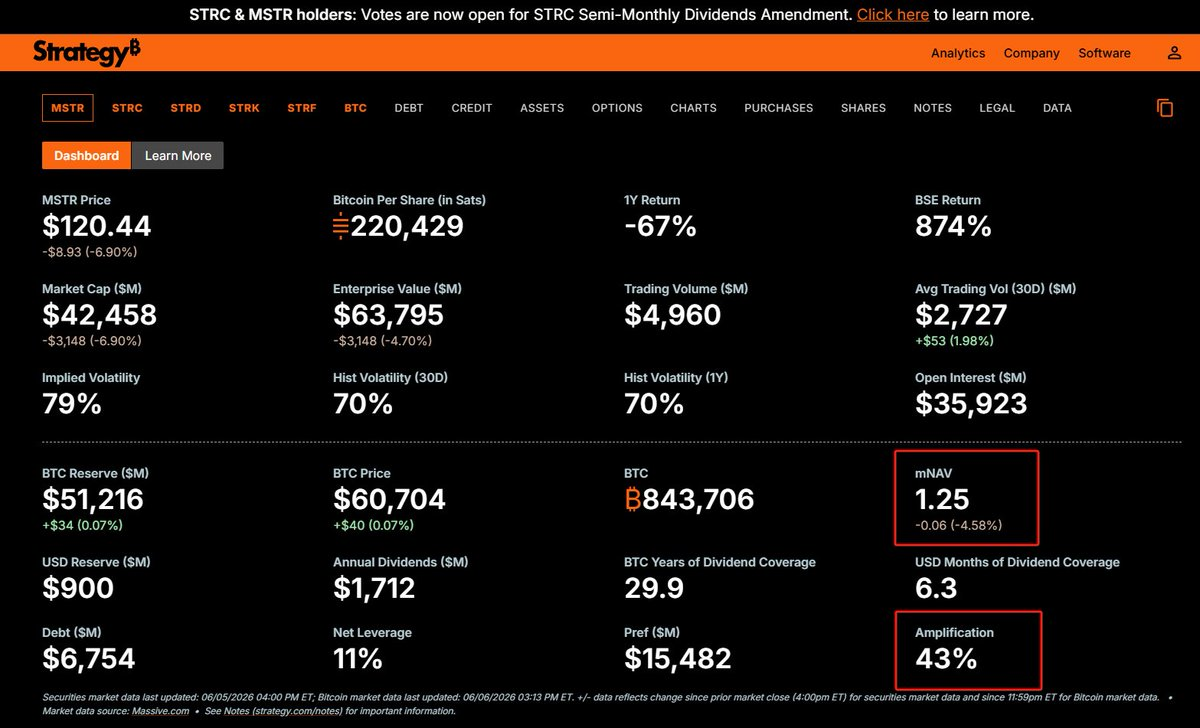
С учётом целевой общей доли обязательств MSTR в пределах 33–35 % (в настоящее время, из-за падения цены BTC до 61 тыс. долларов, доля обязательств выросла до 43 %), теоретически лишь при снижении цены BTC ниже 26 тыс. долларов обыкновенные акции обнулятся, и лишь тогда привилегированные акции действительно пострадают.
Тогда почему STRC тоже падают?
Здесь вступают в силу базовые принципы оценки облигаций.
STRC формально называются привилегированными акциями, но фактически являются долговыми инструментами с плавающей ставкой и без срока погашения.
Цена облигации по сути представляет собой сумму дисконтированных будущих денежных потоков (процентные выплаты по купонной ставке + номинальная стоимость при погашении, равная 100) по ставке дисконтирования, соответствующей требуемой рынком доходности.
Если купонная ставка точно совпадает с требуемой доходностью, то дисконтированная цена будет равна номиналу — 100. Так обычно и происходит при первичном размещении, когда инвестиционные банки ориентируются на текущую рыночную ситуацию и требования инвесторов к доходности при установлении купонной ставки.
Однако жизненный цикл облигации длителен, и в течение всего срока её обращения внешняя процентная среда и кредитоспособность эмитента могут меняться — всё это влияет на ставку дисконтирования (знаменатель). Если требуемая рынком доходность возрастает, а размер купонных выплат (числитель) остаётся неизменным, то дисконтированная текущая стоимость окажется ниже номинала — облигация торгуется с дисконтом. И наоборот: при снижении требуемой доходности облигация торгуется с премией.
Поэтому цена облигации никогда не является статичной величиной — она отражает ту доходность, которую рынок требует в данный момент за готовность владеть этим активом.
Цена ниже номинала означает, что рынок «подразумевает» необходимость более высокой процентной ставки по сравнению с заявленной. И если вы действительно приобретёте облигацию с дисконтом и будете держать её до погашения, ваша фактическая доходность окажется выше купонной ставки: часть «недоплаченного» номинала компенсирует недостаток доходности, предусмотренного купоном. То есть рынок использует дисконт как форму компенсации за риск, который, по его мнению, не был адекватно оплачен купонной ставкой.
STRC подчиняются той же логике. Тревоги рынка по поводу денежных потоков MSTR транслируются в пересмотр платёжеспособности STRC. По мере усиления нарратива о «кризисе ликвидности» требуемая доходность для владения STRC резко возрастает — и 11,5 % купонной ставки уже недостаточно для компенсации такого риска.
Конечно, с точки зрения внешних атакующих, это также часть всесторонней имитации: только совместное падение STRC позволяет «подтвердить» нарратив о «кризисе ликвидности» в условиях информационного дисбаланса и вызвать у вас сомнения:
«Неужели у меня нет информации, о которой знают другие?»
Для облигаций с фиксированной ставкой история на этом заканчивается: рост требуемой доходности рынка может быть компенсирован исключительно снижением цены, поэтому дисконт может сохраняться надолго и не стремиться к номиналу. Однако STRC — это облигации с плавающей ставкой, и «числитель» здесь можно корректировать.
Например, если рынок требует доходности 12 % для владения STRC, руководство MSTR может повысить купонную ставку с 11,5 %, в результате чего цена не сможет долго оставаться ниже номинала 100: покупка STRC с дисконтом обеспечит фактическую доходность выше 12 %, что естественным образом привлечёт спрос и поднимет цену до уровня, при котором подразумеваемая доходность составит ровно 12 % — то есть до номинала.
Именно поэтому облигации с плавающей ставкой в среднесрочной и долгосрочной перспективе всегда привязаны к номиналу 100 — это их внутреннее свойство.
Для MSTR возврат цены STRC к номиналу 100 — это не просто желательный результат, а необходимое условие для продолжения привлечения средств через STRC. Ведь при размещении с дисконтом компания формально выпускает бумаги номиналом 100 долларов, а инвесторы платят лишь 90 долларов. Таким образом, компания несёт дивидендные обязательства по номиналу 100 долларов, но получает лишь 90 долларов реальных средств — это искусственно завышает реальную стоимость привлечения капитала. Каждая новая транша будет приносить убытки. Возможно ли такое?
В-третьих, когда mNAV > 1, продавайте акции — никогда не продавайте BTC
Итак, в чём ключ к выходу из этой ситуации?
Как уже отмечалось выше, всё это падение — это реализация самореализующегося пророчества в рамках рефлексивного сценария, основанного на информационном дисбалансе и ожидании кризиса ликвидности. Чтобы разорвать этот порочный круг, достаточно доказать, что кризис ликвидности вообще не существует, восстановить резервы — и атака потеряет почву под ногами, рефлексивная спираль рассыплется сама собой.
Как же восполнить резервы?
Следовать ли призывам многих пользователей X (бывший Twitter), чтобы Сэйлор прямо заявил: «В ходе этого падения мы продали ещё больше BTC и теперь располагаем достаточными средствами, чтобы прожить несколько лет»? Такой шаг, безусловно, сработает — паника прекратится.
Но его цена — другая, скрытая неопределённость.
Это будет означать, что рынок должен вас переоценить.
Исчезнет прежний рыночный нарратив о премиальном «финансовом маховике»: «постоянное увеличение холдинга BTC, отказ от продажи, неуклонный рост содержания BTC на одну акцию». На смену ему придёт нарратив «при необходимости возможна масштабная продажа BTC и сокращение баланса, что приведёт к разводнению содержания BTC на акцию» — или, в лучшем случае, «маховик» будет работать с оговорками: три шага вперёд, один назад.
В результате вы не сможете предсказать реакцию держателей обыкновенных акций, и премия mNAV может полностью исчезнуть. Даже если она сохранится частично, её сужение почти неизбежно: ведь премия mNAV > 1 отражает скрытый опцион колл на «будущее увеличение содержания BTC на акцию», а замедление темпов роста этого показателя делает опцион менее ценным.
Важность премии mNAV для MSTR неоспорима: логика роста компании основана не просто на размещении обыкновенных акций или использования STRC как инструмента «долга под видом акций», а на сбалансированном подходе — «воды добавили — муки добавим, муки добавили — воды добавим», чтобы общая доля обязательств не выходила из целевого диапазона 33–35 %. Сужение премии mNAV напрямую ограничит возможности будущих размещений акций и станет актом «отравленного напитка».
Лучшей стратегией, на мой взгляд, является использование текущей ситуации, когда mNAV = 1,25x и премия остаётся значительной, для дополнительного размещения акций и пополнения денежных резервов. У MSTR по-прежнему имеется значительный неиспользованный лимит Shelf Offering, зарегистрированный в SEC. Это единственный способ одновременно удовлетворить интересы держателей STRC («долга под видом акций») и держателей обыкновенных акций без риска переоценки.
Механизм работает следующим образом:
Когда mNAV значительно превышает 1, выбор в пользу дополнительного размещения акций означает, что каждые 1 доллар, полученные от продажи акций и полностью направленные на покупку BTC, создают в капитале более 1 доллара стоимости для акционеров — именно поэтому акционеры готовы доверить вам свои средства. Именно поэтому в такой ситуации вы вовсе не обязаны направлять все привлечённые средства на покупку BTC: часть можно оставить в виде денежных резервов для будущих выплат по основному долгу и процентам — и это не нанесёт ущерба стоимости акционерного капитала. При этом рост денежных резервов повысит чувство безопасности у держателей STRC, снимет тревогу и снизит премию за риск — STRC постепенно вернутся к номиналу. В дальнейшем, при необходимости, можно будет снова выпускать STRC — ничего не мешает.
Напротив, выбор в пользу продажи BTC ради пополнения средств — это «отравленный напиток». Если переоценка приведёт к сужению или полному исчезновению mNAV, путь размещения акций окажется закрыт: в этом случае справедливая рыночная стоимость акций будет равна стоимости лежащих в их основе BTC — зачем тогда покупать акции, если можно купить BTC напрямую? А учитывая, что часть средств придётся направить на выплату процентов, это будет откровенно отрицательной стоимостью для акционеров: часть денег пойдёт на покупку BTC (что создаёт в капитале ровно столько же стоимости, сколько стоит BTC), а другая часть будет просто «сожжена» на выплату процентов.
Это структура чистого кровотечения.
К тому же, когда размещение акций становится невозможным, выпуск STRC также постепенно затрудняется. Не только «финансовый маховик» может остановиться, но и окно возможностей для привлечения средств закроется — и тогда останется полагаться только на денежные резервы. А когда и они закончатся, останется только продавать BTC — и тогда наступит финальный этап.
Кроме того, продажа акций имеет ещё одно преимущество: она напрямую улучшает показатель доли обязательств. В настоящее время, из-за падения BTC до 61 тыс. долларов, доля обязательств MSTR выросла с целевых 33–35 % до примерно 43 %. Размещение акций привносит в баланс капитал: денежные средства (активы) и капитал (собственные средства) растут; даже после вычета небольшой части средств, зарезервированных на выплаты процентов, доля обязательств улучшится.
А что происходит при продаже BTC? Поскольку полученные от продажи BTC денежные средства сразу же направляются на выплату дивидендов, активы сначала сокращаются (BTC уменьшаются), затем происходит отток денежных средств, и итоговый эффект — сокращение совокупных активов, в то время как обязательства остаются неизменными. Фактически доля обязательств немного ухудшается.
Продажа акций: улучшение доли обязательств ✓, сохранение содержания BTC на акцию ✓, сохранение премии ✓
Продажа BTC: ухудшение доли обязательств, снижение содержания BTC на акцию, серьёзное ухудшение премии
Что лучше — очевидно.
Наконец, если — подчёркиваю, если —
MSTR действительно проведёт масштабную продажу BTC для пополнения резервов,
то, как отмечают многие авторы X и аналитики Delphi, краткосрочный кризис действительно будет устранён, BTC отскочит, а STRC вернутся к номиналу. Именно поэтому я и говорю, что если MSTR и погибнет, то не сейчас: как продажа акций, так и продажа BTC действительно способны решить острую проблему.
Однако лично для меня это означает окончательное «разочарование» в MSTR и Сэйлоре.
И поскольку логика обыкновенных акций будет переоценена, опцион колл на «содержание BTC на акцию» потеряет свою прежнюю ценность, а премия mNAV постепенно исчезнет, возникнет парадоксальная ситуация: BTC отскочит, STRC вернутся к номиналу, а цена обыкновенных акций MSTR, наоборот, упадёт.
В следующий раз, когда денежные резервы снова истощатся и рынок вновь начнёт ожидать продажи BTC, рефлексивный сценарий повторится — и неизвестно, не станет ли это началом финальной фазы.
Честно говоря, такой исход я тоже приму.
Возможно, «перемена» сама по себе и есть неотъемлемая часть этой «игры».
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @bonnazhu







