В США появился первый регулируемый бессрочный фьючерсный контракт — перемены на Уолл-стрит уже начались
Автор: Вайдик Мандлой
Перевод: Саорс, Foresight News
Объём торгов перпетуальными контрактами (Perps) в прошлом году превысил 90 трлн долларов США — эта сумма больше совокупного ВВП десяти крупнейших экономик мира. Сегодня перпетуальные контракты составляют три четверти всего объёма торгов криптовалютными деривативами и демонстрируют самый высокий темп роста среди всех финансовых инструментов в современной истории.
До сих пор ни одно учреждение на территории США не имело права легально предлагать перпетуальные контракты. Эта ситуация изменилась в минувшую пятницу. 29 мая Комиссия по торговле товарными фьючерсами США (CFTC) одобрила листинг первой в стране регулируемой перпетуальной биткоин-позиции на платформе Kalshi; в тот же день регулятор разрешил Coinbase предоставлять своим пользователям доступ к глобальным перпетуальным контрактам и опционам через дубайскую биржу Deribit.
После объявления этих новостей токен HYPE, эмитированный ведущей децентрализованной платформой перпетуальных контрактов Hyperliquid, вырос на 30 % за короткий период. Hyperliquid сегодня является крупнейшей в мире децентрализованной биржей перпетуальных контрактов и никогда не обслуживает пользователей из США. Председатель CFTC Майкл Селиг в колонке, опубликованной в CoinDesk, назвал перпетуальные контракты «необходимым инструментом управления рисками и обнаружения цен на мировом рынке криптоактивов». Люди, работающие в индустрии криптовалют, стали свидетелями этого регуляторного прорыва и, естественно, испытывают сильное потрясение. Ниже подробно рассматриваются глубокие последствия данного события.
Что такое перпетуальные контракты и как они достигли объёма в 90 трлн долларов?
Идея перпетуальных контрактов впервые возникла в 1993 году, когда лауреат Нобелевской премии по экономике Роберт Шиллер опубликовал научную статью, в которой предложил концепцию фьючерсного контракта без даты экспирации: домовладельцы могли бы использовать такой инструмент для хеджирования риска падения цен на жильё, не продавая при этом собственное имущество.
Источник: WSJ
Хотя идея имела теоретическую ценность, её практическая реализация была невозможна из-за действовавших тогда правил рынка деривативов. Все фьючерсы в то время имели фиксированную дату экспирации, а системы клиринга и управления маржинальными рисками были полностью ориентированы на расчёты по истечении срока действия контрактов: фьючерсы на сельхозпродукцию закрывались ежемесячно, фьючерсы на облигации привязывались к датам выплаты купонов. Отсутствовала базовая инфраструктура, способная поддерживать перпетуальные продукты, поэтому данная теория оставалась лишь в академических публикациях на протяжении нескольких десятилетий.
В мае 2016 года Артур Хейз, Бен Дело и Сэм Рид основали в Гонконге биржу BitMEX и воплотили усовершенствованную версию концепции Шиллера: они запустили биткоин-фьючерсы без даты экспирации, добавив механизм финансовой ставки (funding rate), который привязывает цену контракта к спотовой цене базового актива, а также обеспечивая плечо до 100×. Через 18 месяцев после запуска BitMEX стала лидером мирового рынка криптовалютных деривативов.
Принцип работы перпетуальных контрактов
Традиционные фьючерсы имеют чётко установленную дату экспирации. Например, биткоин-фьючерс со сроком исполнения в июне 2026 года будет принудительно закрыт по рыночной цене в июне, и чтобы сохранить позицию, трейдеру придётся открыть новый контракт следующего цикла. Частая замена контрактов порождает издержки и приводит к временным разрывам в позициях.
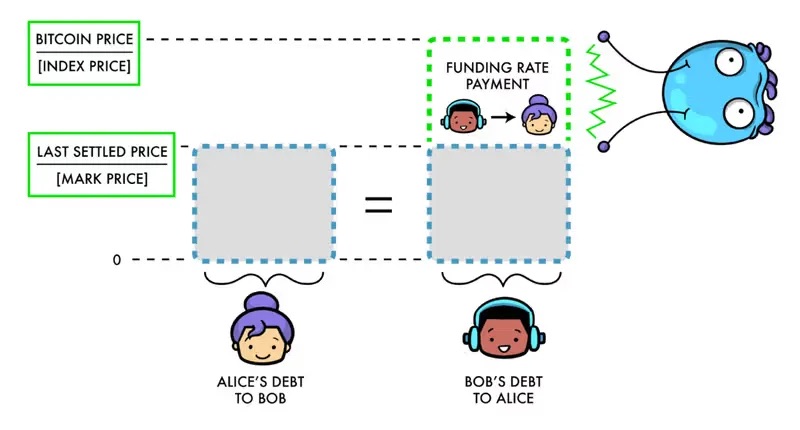
Перпетуальные контракты полностью отменяют механизм экспирации: позиция может быть открыта на неограниченный срок, а закрытие происходит по усмотрению пользователя — через пять минут или через пять месяцев. Однако отсутствие механизма принудительного закрытия по истечении срока требует компенсации: для постоянного выравнивания цены контракта со спотовой ценой используется финансовая ставка, гарантирующая соответствие цены реальному состоянию рынка.
Источник: Paradigm.xyz
Ключевое конкурентное преимущество перпетуальных бирж: традиционные фьючерсы распределяют ликвидность между четырьмя квартальными контрактами (на март, июнь, сентябрь и декабрь), тогда как вся ликвидность перпетуальных контрактов сосредоточена в одном стакане заявок, что значительно повышает эффективность торговли. На финансовых рынках действует эффект «сложного процента эффективности»: чем больше участников торговли, тем уже спреды, что дополнительно привлекает новые средства.
Объём внебиржевых перпетуальных контрактов вырос с 28 трлн долларов США в 2023 году до более чем 90 трлн долларов США в 2025 году; объём торгов перпетуальными контрактами на децентрализованных блокчейн-платформах растёт ещё стремительнее — в 2025 году он достиг 6,7 трлн долларов США, увеличившись на 346 % по сравнению с предыдущим годом. Ежедневно объём торгов перпетуальными контрактами в 10–15 раз превышает объём торгов спотовыми активами, и именно деривативы теперь определяют ценообразование криптоактивов: большинство суточных колебаний цены биткоина в диапазоне ±5 % инициируются именно на рынке перпетуальных контрактов, где каскадные ликвидации позиций с плечом вызывают массовые продажи или покупки, а спотовые цены меняются пассивно.
До недавнего одобрения перпетуальных контрактов в США этот сегмент, контролирующий ценообразование на всём рынке, оставался полностью закрытым для американских учреждений.
Как изменится отраслевой ландшафт после легализации перпетуальных контрактов в США?
Хотя США и легализовали перпетуальные контракты, их регулируемые внутренние продукты принципиально отличаются от внебиржевых перпетуальных контрактов, торгующихся за рубежом. Даже Coinbase вынуждена направлять заказы своих клиентов через свою бермудскую дочернюю компанию на дубайскую биржу Deribit. Внебиржевой рынок, развивавшийся в условиях регуляторного вакуума в течение многих лет, накопил огромные объёмы ликвидности, которые в краткосрочной перспективе не могут вернуться в США.
Максимальное плечо для регулируемых перпетуальных контрактов в США ограничено 10×, а средства клиентов полностью защищены в соответствии с правилами CFTC о разделении активов клиентов. Внебиржевые же площадки обычно предлагают плечо 50–100×: при 100× плече 1 доллар капитала позволяет открыть позицию объёмом 100 долларов, и изменение цены базового актива всего на 10 % приводит либо к удвоению капитала, либо к его полной потере. При том же движении цены на 10 % стандартный однодневный опцион на биткоин приносит прибыль лишь примерно в 3 раза, поскольку при покупке опциона сразу уплачивается премия, а также теряется стоимость времени. Высокое плечо — ключевое конкурентное преимущество внебиржевых перпетуальных контрактов, тогда как регулируемые американские продукты отличаются консервативным управлением рисками и совершенно иной природой.
Именно поэтому токен HYPE вырос даже после одобрения CFTC: изначально рынок опасался оттока средств с Hyperliquid на такие регулируемые платформы, как Kalshi и Coinbase, однако этого не произошло. Hyperliquid за прошлый год получила выручку в размере 907 млн долларов США, не имея ни одного пользователя из США. Эти две группы пользователей изначально разделены: спекулянты-розничные инвесторы, открывающие в 3 часа ночи короткие позиции на мем-коинах с плечом 50×, не станут торговать биткоином с плечом 10× на американских платформах; институциональные инвесторы, которым необходимы регулируемое хранение активов и их изоляция, изначально не рассматривали возможность работы на Hyperliquid.
Одобрение CFTC по сути представляет собой официальное признание законности сегмента перпетуальных контрактов, в котором работает Hyperliquid, и создаёт для платформы фундаментальные преимущества.
На сегодняшний день регулируемые биржи в США получили разрешение только на листинг перпетуальных контрактов на биткоин. Hyperliquid же давно вышла за рамки крипторынка: благодаря предложениям сообщества HIP-3 любой желающий может создать перпетуальный контракт на любое базовое актив, и несколько таких контрактов уже торгуются в реальном времени. В феврале 2025 года суточный объём торгов перпетуальными контрактами на серебро достиг 4 млрд долларов США, а в апреле объём торгов перпетуальными контрактами на нефть на короткий период превысил объём торгов биткоином.
Джеффри Спречер, генеральный директор ICE (материнской компании NYSE), на конференции Bernstein перед одобрением CFTC прямо заявил: «Речь идёт о Hyperliquid — компании, объёмы которой уже превосходят объёмы NASDAQ». Сегодня команда ICE сама инициирует контакт с Hyperliquid, чтобы изучить архитектуру её продуктов и задать регуляторам вопрос, почему традиционные биржи не могут воспроизвести аналогичные решения. Уолл-стрит начинает брать пример с двухлетней децентрализованной биржи, не получившей никаких внешних инвестиций.
Перпетуальные контракты постепенно вытесняют все виды традиционных деривативов
Глубокое значение текущей регуляторной легализации заключается в том, что перпетуальные контракты больше не ограничиваются криптоиндустрией и начинают проникать во все сегменты финансового рынка.
Эволюция продуктов: от исходного биткоина — к широкому спектру альткоинов; затем — к таким товарам, как золото, серебро и нефть; далее — к акциям таких компаний, как NVIDIA и Tesla, а также к акциям непубличных компаний, например SpaceX и OpenAI; с помощью предложения HIP-4 на платформе уже запущены перпетуальные контракты в прогнозных рынках.
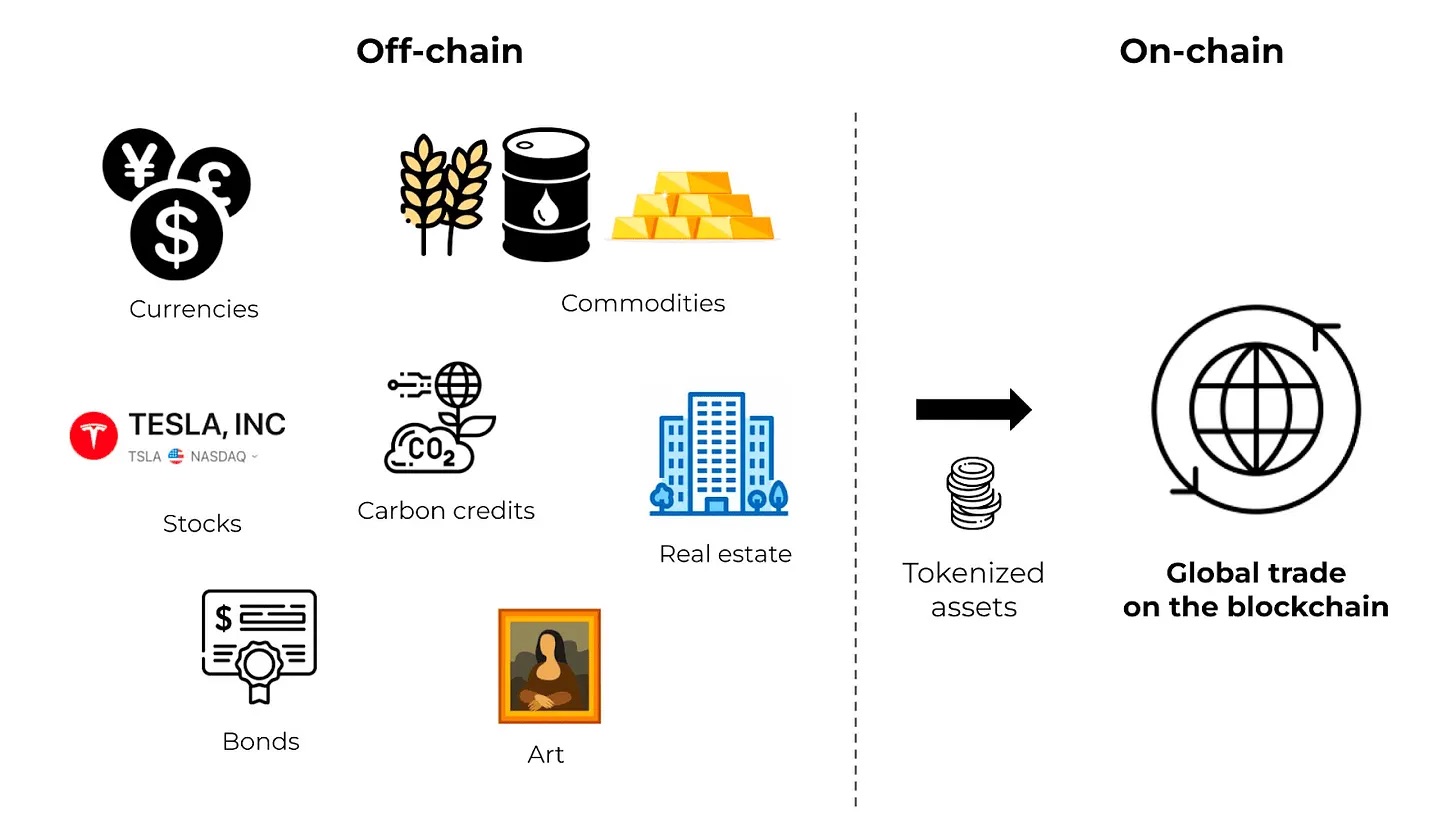
Источник: EBC Financial Group
Всего за два года перпетуальные контракты эволюционировали из нишевого инновационного инструмента крипторынка в стандартизированный финансовый продукт, доступный круглосуточно и без перерывов, не имеющий даты экспирации, исключающий промежуточные этапы клиринга и привязанный к любому глобальному активу. Традиционные деривативы появились в эпоху офлайн-торговли на организованных биржах, когда биржи работали в строго фиксированное время, а циклическая структура контрактов соответствовала бумажному процессу исполнения.
В современных цифровых рынках, функционирующих в режиме 24/7 и связанных глобально, традиционные инструменты с фиксированным временем торговли изначально содержат пробелы в покрытии рыночных событий: например, трейдеры нефти, желающие открыть позицию перед выходными в условиях обострения геополитической ситуации, не найдут подходящего инструмента на традиционных регулируемых биржах, тогда как на Hyperliquid это можно сделать в любой момент. В официальных записях совещаний CFTC прямо указано: благодаря цифровой инфраструктуре и глобальному характеру крипто-связанных деривативов они естественным образом адаптированы для непрерывной торговли 7×24.
Следующим этапом отраслевой гонки станет вопрос, смогут ли традиционные регулируемые биржи США быстро модернизировать свои продукты и сохранить свою долю рынка. С точки зрения комиссий: комиссия за фьючерсные сделки на традиционных централизованных биржах составляет около 4 базисных пунктов, тогда как у Hyperliquid — всего 2 базисных пункта; комиссия за спотовые сделки на традиционных платформах составляет 15 базисных пунктов, тогда как у Hyperliquid она снижена до 5 базисных пунктов. Перевод средств на другую платформу занимает всего несколько минут, и капитал естественным образом перемещается туда, где издержки ниже.
В неделю одобрения регуляторного решения аналитики брокерской компании Compass Securities понизили рейтинг Coinbase до «продавать», ссылаясь на усиление конкуренции в сегменте деривативов, которая продолжает оказывать давление на ценообразование и прибыльность платформы. В первом квартале 2026 года доход Coinbase от бизнеса перпетуальных контрактов составил 50 млн долларов США, однако доход от спотовых операций с розничными клиентами упал до минимального уровня с третьего квартала 2024 года: рост объёмов торгов перпетуальными контрактами продолжает отвлекать высокомаржинальный спотовый бизнес.
Рентабельность всех категорий деривативов сокращается под давлением перпетуальных контрактов: владея перпетуальным контрактом, инвестору не нужно постоянно продлевать позицию путём замены квартальных фьючерсов (каждая замена сопровождается двойной комиссией); большинство краткосрочных трейдеров удерживают позиции всего несколько часов или дней, и беспериодные перпетуальные контракты обеспечивают гораздо лучший пользовательский опыт по сравнению с традиционными контрактами, требующими регулярной замены.
Краткосрочные опционы также испытывают давление со стороны перпетуальных контрактов: как опционы с коротким сроком действия, так и перпетуальные контракты позволяют осуществлять направленные сделки с использованием плеча, причём единственным преимуществом опциона остаётся ограниченность убытков суммой уплаченной премии. В 2025 году среднесуточный объём торгов американскими акциями опционами с истечением в тот же день (0DTE) составил 2,3 млн контрактов, и подавляющее большинство этих сделок направлено исключительно на спекуляцию краткосрочными колебаниями цен — спрос такого типа легко может быть удовлетворён перпетуальными контрактами с более низкими издержками.
В этой статье не утверждается, что перпетуальные контракты полностью вытеснят опционы и традиционные фьючерсы: уникальные свойства опционов — ограниченность убытков и нелинейность доходности — невозможно воспроизвести с помощью перпетуальных контрактов. Однако для наиболее распространённого вида спроса — краткосрочной спекуляции с использованием плеча — перпетуальные контракты благодаря своей низкой стоимости и отсутствию даты экспирации представляют собой более эффективное решение, а объём торгов в 90 трлн долларов США уже подтверждает рыночную ценность этого продукта.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News